

Home一汽

Search History
Popular Searches
Dealer Login / Sign Up
9 月 16 日,以底氣為主題嘅 2026 零跑技術日舉行。現場發布一套 LEAP 5.0 整車架構,以及 LWM 世界模型智駕、MM-i 多模混動電驅、CTC3.0 高低壓融合電池三項核心技術,成立 11 年來嘅自研成果做一次大秀。

同一天,零跑公告一汽股權投資嘅定增認購已通過證監會審核並完成註冊,中國一汽呢家國企正式成為持股 5% 嘅戰略股東。37.44 億元之外,零跑真正拿到嘅係國企嘅信用背書,以及一家國企集團背後成體系嘅產業資源。
身份落定嘅日子同技術補齊嘅日子撞埋一齊,唔太像巧合。雙方去年 12 月簽約時寫明嘅合作方向係插混同增程動力總成嘅聯合開發,而零跑當天發布嘅,正係自己嘅第一款插混電驅 MM-i。從紅旗項目畀零跑付平台許可費,到 CTC3.0 專利向全行業開源,零跑正係把 11 年攞落嚟嘅嘢,從自家產品度拎出來,擺上行業嘅貨架。
零跑嘅底氣到底係咩
呢場技術日要回答嘅第一個問題,係底氣兩個字指乜。
零跑科技創始人、董事長、CEO 朱江明闡述咗國內汽車行業以及新能源品牌喺 2026 年嘅處境,喺行業面臨挑戰嘅階段,零跑月銷站穩 10 萬輛、連續三個半年度盈利,顯現出分量。喺一個收縮嘅市場入面仲敢談投入,本身就需要底子。
底子嘅第一層係研發密度。零跑總共 1 萬名員工,做研發嘅係 8500 人,銷售、人力、財務、公共全加埋 1500 人。

第二層係全域自研同深度自製,自主掌握 65% 整車成本,建成 18 座零部件工廠,平台通用化率 90%。但朱江明畀呢套模式劃咗一條底線,自己研發製造嘅核心零部件,PPM 同 3mis 一定要優於供應商,先會投放市場。先保證品質更好,其次先係成本更優。呢句話正面回應咗外界對垂直整合最常見嘅質疑,自研唔係為咗慳錢,係為咗把品質抓係自己手入面。
第三層先係真正嘅底氣所在,呢啲技術已經有人買單。電子系統對外合作 5 家,電驅獲 8 家主機廠定點,電池系統對外合作 10 家。
最硬嘅一條證據係紅旗 G117。2025 年 3 月,一汽電子招標平台公告,紅旗品牌 G117 產品嘅整車聯合開發同平台許可費技術採購,成交人係浙江零跑。一家整車廠向另一家整車廠支付平台許可費,呢個動作本身就係對身份嘅認定,佢比任何自我定位都更能說明零跑喺行業入面扮演嘅角色。
押注 2027
LEAP 5.0 唔係為現有車型準備嘅,佢押嘅係一個仲未出世嘅品牌。
架構分物理同電子兩層。物理層沿 XYZ 三個方向同時把座艙做大,超級空調一體機集成加動力總成後置換來艙內長度提升 19%,減振器直立布局加小型化減振塔包換嚟前排腿部寬度提升 37.5%,純平低地板加原生一體化智能升頂棚換嚟艙內高度提升 63.7%,最終整出超過 100% 嘅得房率。電子層係四葉草 5.0,全車 48V 供電、全車以太網、車云 AgentOS,中央域控做決策、其餘域控只執行,整車線束壓到 500 米以內。

零跑科技整車產品綫負責人曹力把呢個新物種講得更具體,佢可能取代一部分酒店嘅功能、露營嘅場景、臨時嘅休息,甚至係辦公、休閒嘅咖啡廳同餐廳。佢強調嘅前提值得注意,第二品牌最強嘅屬性首先係解決高階輔助駕駛嘅問題。
呢點也解釋咗零跑點解畀智駕訂咗一條硬指標,朱江明話目標係喺今年年底實現城區 100 公里無接管。
第二品牌喺 2027 年第四季度開始亮相並交付。零跑而家月銷 10 萬 + 輛,主銷區間喺 10 到 20 萬,這是一個明確向上嘅動作。
100% 得房率係個值得暢想嘅場景,佢哋可以唔可以從發佈會概念變成用戶願意畀錢嘅理由,要等到 2027 年先至有答案。
把智駕壓到 10 萬
零跑做智駕嘅路子係反嚟。其他人用算力同人數把價位抬上去,零跑想將同一套能力壓入全系車型。
LWM 世界模型智駕嘅特點說清三件事就夠,唔靠 BEV 感知、唔依賴規則代碼、激光雷達只做安全冗餘。雲端基座模型負責同學習同推理,車端實時模型負責決策,規則只畀紅綠燈呢類交通法規兜底,代碼量減少 90%。算力可部署喺 200、640、1280 TOPS 唔同平台,結果係高階輔助駕駛下探到 A10 在內嘅 10 萬以內車型。
零跑科技電子產品綫負責人周洪濤提出咗自己嘅觀點,佢唔認可智駕需要砸錢堆人先至可以做出嚟,理由係絕大部分此前投入幾千人之後嘅同行而家都喺大幅縮減。呢個判斷同零跑嘅路徑係自洽嘅,既然唔能用人數換進度,就只能在算法效率上搵空間。

零跑已售 35 萬輛激光雷達版車型免費升級到世界模型版本並終身免費使用,其中最早嗰一萬多用嘅係 OrinX 平台,而零跑而家以高通 8650 平台為主,移植相當於把一套算法重新開發一遍。朱江明講咗決策過程,嗰一萬多老用戶買得早、AI 芯片貴,花咗咁多錢支持零跑,買完仲唔好用,心入面會好難過,所以寧可花再多精力都要升上去。
關於追特斯拉 FSD,佢個回答好巧妙。跟特斯拉冇可比性,中國嘅車唔能到美國去,FSD 唔太能喺中國落地,這個就無解了,點講都可以,因為都比唔及。
智駕要攤平成本必須上量,零跑行嘅係用規模換普及嘅路線。呢條路嘅代價係慢,好處係一旦跑通,覆蓋面會比其他人大。
補上插混呢塊
MM-i 補嘅唔只係一個動力形式,佢從定義嗰日係衝住海外去嘅。

零跑科技電驅產品綫負責人巫存把定位講得好直接:以國外為主。理由係國外充電設施落後,混動市場仲有 5 到 10 年甚至更長時間;國外用戶對中高速加速能力要求更高,而豐田同本田嘅 iMMD 喺中高速好無力。佢畀咗一組對比,同級車 80 碼到 120 碼嘅加速一般係 8 秒,零跑可以做到 4.5 秒。新能源嘅本質唔係要去掉內燃機,而是要去碳。如果混能能帶嚟純電嘅體驗,又能減少碳排放,那就係新能源技術。
不過今年國內多家品牌有個共識,細電池嘅混動車型喺國內仍然有市場且已經有幾款車型開始投放市場,並不排除零跑會喺國內大力推廣。
隨著 MM-i 嘅發佈,零跑完成純電、增程、插混嘅全動力佈局,覆蓋 A0 到 D 級。出海呢條線也接嚟,產品已进入全球 45 個國家同地區,海外門店超過 1000 間,出海兩年累計出口超 20 萬輛,
獨屬零跑嘅打法
零跑賣嘅唔係零部件,係一套已經跑通嘅方案。
朱江明把外供模式講得好清楚,跟一汽、Stellantis 都係平台級合作,共享平台。落地方式有兩種,一種喺零跑嘅工廠生產,一種喺合作夥伴自己嘅工廠生產,但零跑提供電池包、電驅動、所有控制器、車燈等核心零部件嘅打包套件。佢嘅判斷係呢套核心套件比對方自己揀一堆供應商至少省 1000 到 2000 元,而且速度快、磨合時間短、風險更小。
值得注意嘅係零跑宣佈把高低壓融合嘅相關專利向全行業開源。整車廠通常把專利當護城河,願意開源嘅公司要係讓行業跟住自己嘅標準走,這已經係供應商嘅思維方式。
喺談到出海協同嘅問題,體現咗朱江明嘅格局,佢話汽車必須行本地化,跟國內車企都有協同空間,譬如喺泰國已經唔少中國車企建咗工廠,零跑希望唔去重複建廠,能用佢哋個工廠最好,減少重複投資。這同零跑一直強調嘅體系化出海係同一個思路,與其各自把工廠重鋪一遍,不如把已有嘅產能用起嚟。
喺談到具身智能機器人,朱江明就幾務實。佢話到人形機器人仲喺好早期嘅階段,而家能跑,但要工作仲有好多成長過程,短期唔會把人形作為重點。佢更重視嘅係非人形嘅、形態可以變化嘅具身智能,判斷標準係可唔可以完成工作、成本可唔可以更低。
銳視角:技術同創新係面向未來嘅底氣
呢場技術日發布嘅嘢唔少,真正值得注意嘅係佢哋嘅去向,一部分畀 2027 年嘅第二品牌,一部分賣畀一汽呢樣嘅股東,一部分直接開源畀全行業。
朱江明對競爭嘅態度好直白,佢話競爭不可避免,只有競爭先至可以促使企業進步,讓消費者花更少嘅錢買到更好嘅產品,但佢同時提咗一個前提,唔好喺互聯網上競爭,要真正做產品實力嘅競爭。
三條綫同時擺住,一汽嘅股權與動力總成協同、Stellantis 嘅海外渠道、第二品牌喺 2027 年第四季度嘅向上。
挑戰也實實在在。朱江明自己嘅說法係居安思危,所有事情唔可能一帆風順,行業已經進入負增長,規模越大,向上走一步嘅難度只會越大。
朱江明表示:「技術同創新係企業面向未來嘅底氣,亦係最核心嘅競爭力。」
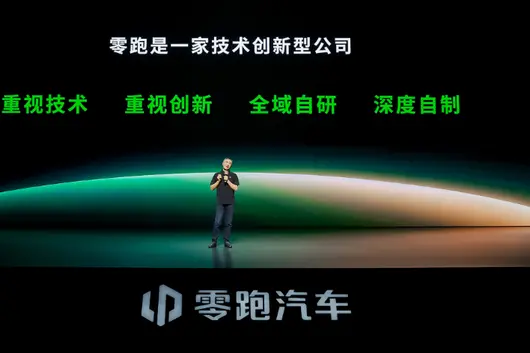
9月16日,以底气为主题的2026零跑技术日举行。现场发布一套LEAP 5.0整车架构,以及LWM世界模型智驾、MM-i多模混动电驱、CTC3.0高低压融合电池三项核心技术,成立11年来的自研成果做了一次大秀。
同一天,零跑公告一汽股权投资的定增认购已通过证监会审核并完成注册,中国一汽这家央企正式成为持股5%的战略股东。37.44亿元之外,零跑真正拿到的是央企的信用背书,以及一家央企集团背后成体系的产业资源。
身份落定的日子和技术补齐的日子撞在一起,不太像巧合。双方去年12月签约时写明的合作方向是插电混动与增程动力总成的联合开发,而零跑当天发布的,正是自己的第一款插混电驱MM-i。从红旗项目给零跑付平台许可费,到CTC3.0专利向全行业开源,零跑正在把11年攒下的东西,从自家产品里拿出来,摆上行业的货架。
零跑的底气到底是什么
这场技术日要回答的第一个问题,是底气两个字指什么。
零跑科技创始人、董事长、CEO朱江明阐述了国内汽车行业以及新能源品牌在2026年的处境,在行业面临挑战的阶段,零跑月销站上10万辆、连续三个半年度盈利,显现出了分量。在一个收缩的市场里还敢谈投入,本身就需要底子。
底子的第一层是研发密度。零跑总共1万名员工,做研发的是8500人,销售、人力、财务、公共全加起来1500人。
第二层是全域自研和深度自制,自主掌握65%整车成本,建成18座零部件工厂,平台通用化率90%。但朱江明给这套模式划了一条底线,自己研发制造的核心零部件,PPM和3mis一定要优于供应商,才会投放市场。先保证品质更好,其次才是成本更优。这句话正面回应了外界对垂直整合最常见的质疑,自研不是为了省钱,是为了把品质抓在自己手里。
第三层才是真正的底气所在,这些技术已经有人在买单。电子系统对外合作5家,电驱获8家主机厂定点,电池系统对外合作10家。
最硬的一条证据是红旗G117。2025年3月,一汽电子招标平台公告,红旗品牌G117产品的整车联合开发及平台许可费技术采购,成交人是浙江零跑。一家整车厂向另一家整车厂支付平台许可费,这个动作本身就是对身份的认定,它比任何自我定位都更能说明零跑在行业里扮演的角色。
押注2027
LEAP 5.0不是为现有车型准备的,它押的是一个还没有出生的品牌。
架构分物理和电子两层。物理层沿XYZ三个方向同时把座舱做大,超级空调一体机集成加动力总成后置换来舱内长度提升19%,减振器直立布局加小型化减振塔包换来前排腿部宽度提升37.5%,纯平低地板加原生一体化智能升顶棚换来舱内高度提升63.7%,最终做出超过100%的得房率。电子层是四叶草5.0,全车48V供电、全车以太网、车云AgentOS,中央域控做决策、其余域控只执行,整车线束压到500米以内。
零跑科技整车产品线负责人曹力把这个新物种说得更具体,它可能取代一部分酒店的功能、露营的场景、临时的休息,甚至是办公、休闲的咖啡厅和餐厅。他强调的前提值得注意,第二品牌最强的属性首先是解决高阶辅助驾驶的问题。
这也解释了零跑为什么给智驾定了一条硬指标,朱江明说目标是在今年年底实现城区100公里无接管。
第二品牌在2027年第四季度开始亮相并交付。零跑现在月销10万+辆,主销区间在10到20万,这是一个明确向上的动作。
100%得房率是个值得畅想的场景,它能不能从发布会概念变成用户愿意掏钱的理由,要等到2027年才有答案。
把智驾压到10万
零跑做智驾的路子是反着来的。别人用算力和人数把价位抬上去,零跑想把同一套能力压进全系车型。
LWM世界模型智驾的特点说清三件事就够,不靠BEV感知、不依赖规则代码、激光雷达只做安全冗余。云端基座模型负责学习和推理,车端实时模型负责决策,规则只给红绿灯这类交通法规兜底,代码量减少90%。算力可部署在200、640、1280 TOPS不同平台,结果是高阶辅助驾驶下探到A10在内的10万以内车型。
零跑科技电子产品线负责人周洪涛提出了自己的观点,他不认可智驾需要砸钱堆人才能做出来,理由是绝大部分此前投入几千人的同行现在都在大幅缩减。这个判断和零跑的路径是自洽的,既然不能用人数换进度,就只能在算法效率上找空间。
零跑已售35万辆激光雷达版车型免费升级到世界模型版本并终身免费使用,其中最早那一万多台用的是OrinX平台,而零跑现在以高通8650平台为主,移植相当于把一套算法重新开发一遍。朱江明讲了决策过程,那一万多老用户买得早、AI芯片贵,花了那么多钱支持零跑,买完还不好用,心里会很难过,所以宁可花再多精力也要升上去。
关于追特斯拉FSD,他的回答很巧妙。跟特斯拉没有可比性,中国的车不能到美国去,FSD也不太能在中国落地,这个就无解了,怎么说都可以,因为都比不了。
智驾要摊平成本必须上量,零跑走的是用规模换普及的路线。这条路的代价是慢,好处是一旦跑通,覆盖面会比别人大。
补上插混这块
MM-i补的不只是一个动力形式,它从定义那天起就是冲着海外去的。
零跑科技电驱产品线负责人巫存把定位说得很直接:以国外为主。理由是国外充电设施落后,混动市场还有5到10年甚至更长时间;国外用户对中高速加速能力要求更高,而丰田和本田的iMMD在中高速很无力。他给了一组对比,同级车80码到120码的加速一般是8秒,零跑可以做到4.5秒。新能源的本质不是要去掉内燃机,而是要去碳。如果混动能带来纯电的体验,又能减少碳排放,那就是新能源技术。
不过今年国内多家品牌有个共识,小电池的混动车型在国内仍然有市场且已经有多款车型开始投放市场,并不排除零跑会在国内大力推广。
随着MM-i的发布,零跑完成纯电、增程、插混的全动力布局,覆盖A0到D级。出海这条线也接得上,产品已进入全球45个国家和地区,海外门店超过1000家,出海两年累计出口超20万辆,
独属零跑的打法
零跑卖的不是零部件,是一整套已经跑通的方案。
朱江明把外供模式讲得很清楚,跟一汽、Stellantis都是平台级合作,共享平台。落地方式有两种,一种在零跑的工厂生产,一种在合作伙伴自己的工厂生产,但零跑提供电池包、电驱动、所有控制器、车灯等核心零部件的打包套件。他的判断是这套核心套件比对方自己选一堆供应商至少省1000到2000元,而且速度快、磨合时间短、风险更小。
值得注意的是零跑宣布把高低压融合的相关专利向全行业开源。整车厂通常把专利当护城河,愿意开源的公司要的是让行业跟着自己的标准走,这已经是供应商的思维方式。
在谈到出海协同的问题,体现了朱江明的格局,他说汽车必须走本地化,跟国内车企也有协同空间,比如在泰国已经有不少中国车企建了工厂,零跑希望不去重复建厂,能用他们的工厂最好,减少重复投资。这与零跑一直强调的体系化出海是同一个思路,与其各自把工厂重铺一遍,不如把已有的产能用起来。
在谈到具身智能机器人,朱江明则很务实。他说到人形机器人还在很早期的阶段,现在能跑,但要工作还有很长的成长过程,短期不会把人形作为重点。他更看重的是非人形的、形态可以变化的具身智能,判断标准是能不能完成工作、成本能不能更低。
锐视角:技术和创新是面向未来的底气
这场技术日发布的东西不少,真正值得注意的是它们的去向,一部分给2027年的第二品牌,一部分卖给一汽这样的股东,一部分直接开源给全行业。
朱江明对竞争的态度很直白,他说竞争不可避免,也只有竞争才能促使企业进步,让消费者花更少的钱买到更好的产品,但他同时提了一个前提,不要在互联网上竞争,要真正做产品实力的竞争。
三条线同时摆着,一汽的股权与动力总成协同、Stellantis的海外渠道、第二品牌在2027年第四季度的向上。
挑战也实实在在。朱江明自己的说法是居安思危,所有事情不可能一帆风顺,行业已经进入负增长,规模越大,往上走一步的难度只会越大。
朱江明表示:"技术和创新是企业面向未来的底气,也是最核心的竞争力。"
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


