

Home啟動

Search History
Popular Searches
Dealer Login / Sign Up
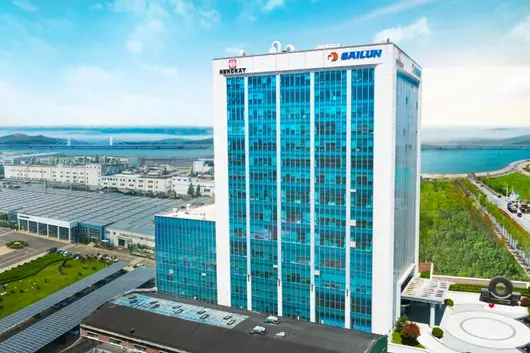
近日,中國電建集團四川工程有限公司宣布,成功中標賽輪埃及工廠二期土建工程項目,標誌緊座喺蘇伊士運河經濟特區嘅大型輪胎製造基地二期工程正式進入實施階段,為中企參與「一帶一路」海外產業基建再添新成果。

核心車間先行建設
根據中標資料,本次承建範圍為全鋼胎密煉車間及原材料庫土建工程,施工內容涵蓋土方開挖、地基處理、設備基礎及上部主體結構建設。
全鋼胎密煉車間係輪胎製造嘅核心工序廠房,對基礎沉降控制同結構施工精度有住嚴格技術標準,直接考驗施工單位嘅工業廠房建設水平同海外項目綜合履約能力。中國電建四川工程表示,項目團隊將會嚴守安全管控,嚴格控制工程質量,全力保障項目高質量履約。
值得提到係,該公司係賽輪集團嘅長期戰略合作夥伴,此前已經合作建設柬埔寨一二期熱電廠、柬埔寨三期密煉車間等項目。

三期總投資115億圓
賽輪埃及工廠坐落喺埃及蘇伊士省泰達工業園區,總投資約17.17億美金(約合人民幣115億圓),分三期推展:
一期:投資2.91億美金,規劃年產360萬條子午線輪胎;
二期:投資2.8543億美金,規劃年產705萬條子午線輪胎(600萬條半鋼胎+105萬條全鋼胎),建設週期18個月;
三期:投資11.41億美金,規劃年產2700萬條半鋼胎、165萬條全鋼胎同2萬噸非公路輪胎。
全部建成後,賽輪埃及基地將形成年產3600萬條半鋼胎、330萬條全鋼胎、2萬噸非公路輪胎嘅綜合產能,成為埃及當地規模最大嘅輪胎生產基地。

全球產能陣列再落一子
從區位睇,埃及地處歐亞非交界,倚靠蘇伊士運河呢個全球航運樞紐,可就近輻射歐洲、非洲同中東市場。該基地同賽輪越南、柬埔寨、墨西哥、印尼工廠協同聯動,共同構建起全球化輪胎產能佈局。
作為海外產能規模最大嘅中國輪胎企業,賽輪嘅全球化佈局成效已經體現在業績上。2026年上半年,公司實現營業收入200.27億圓,同比增長13.88%;歸母公司股東淨利潤21.60億圓,同比增長17.97%;境外市場收入152.42億圓,約佔主營業務收入嘅76%。
隨著埃及二期工程全面啟動,賽輪「貼近終端市場、多基地協同」嘅全球化產業佈局將進一步鞏固,為中國輪胎產業鏈「走出去」提供新範本。
近期,奇瑞汽車公佈咗2026 年前三季嘅出口數據:累計出口 155.12 萬輛,同比增長 65.6%,超過咗 2025 年全年的出口總量;9 月單月出口 20.78 萬輛,創下中國車企單月出口嘅新高,出口量佔到總銷量嘅近七成。作為連續 23 年位居中國乘用車出口第一嘅企業,這份成績體現出中國車企出海嘅良好發展態勢。

而喺呢份數據公佈嘅同一時段,馬來西亞市場發生嘅一起 OMODA 5 車輛故障,亦令到大家注意到,喺銷量增長的同時,產品質量同生產管控同樣需要持續關注。
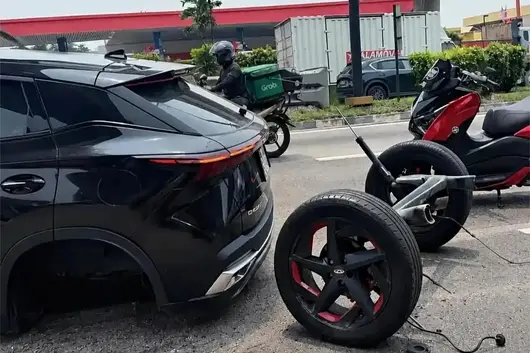
10 月 6 日,馬來西亞柔佛新山一輛 2023 款 OMODA 5 喺正常行駛過程中,後橋縱臂出現撕裂,後軸連帶兩個後輪同車身脫離,車輛停咗喺路中間,所幸冇造成人員受傷。10 月 11 日晚,奇瑞發佈官方說明,經調查,該批次車輛後橋縱臂嘅局部焊接位置,存在焊接強度不足嘅情況,極端狀態下有焊縫撕裂嘅風險。目前企業已配合馬來西亞陸路交通局,對受影響的 8878 輛 OMODA 5 啟動召回,為相關車輛檢查零部件,並根據實際情況免費更換。

這並唔係 OMODA 5 喺馬來西亞第一次出現同類問題。2024 年 4 月,當地就有車主反映車輛行駛中後軸斷裂,奇瑞隨後喺當地召回咗 600 輛車。當時嘅調查結果係,供應商更換焊嘴後冇做好校準,導致後軸出現焊接缺陷,最終排查出 60 台存在缺陷嘅車輛並更換咗後軸,當時當地監管部門亦冇做出暫停銷售嘅處理,事情逐步平息。
隔咗兩年多,同一個部位再次出現故障,故障程度同涉及範圍都比上一次更廣。斷裂從單側變成咗後軸整體脫落,召回規模從 600 輛擴大到 8878 輛,增加咗近 15 倍。網傳當地監管部門亦採取咗更嚴格嘅處理方式:直接暫停咗 OMODA 5 嘅車型認證,喺技術調查完成之前,這款車唔可以註冊上牌,亦不能繼續銷售;同時對供應鏈開展全面審查,按照零件編號、生產批次、車架號逐一確認風險車輛,核查整車生產裝配、零部件供應商嘅質量控制同焊接檢驗流程。

目前仲有一個疑問尚未得到明確解答:今次出現故障嘅車輛,係咪喺 2024 年嗰 600 輛嘅召回範圍入面?如果喺範圍內,說明當年維修過嘅車輛仍存在風險,之前嘅整改方案可能冇完全解決問題;如果唔喺範圍內,說明當初劃定嘅風險批次範圍不夠準確,存在隱患嘅車輛比當時預估嘅更多。
無論答案係邊一種,這亦提醒咗我哋,召回嘅意義唔止係修復已經賣出嚟嘅問題車輛,更加重要係把問題反饋返去生產工藝同質量驗證流程中,補返管理漏洞,避免同樣嘅問題重複發生。如果呢個環節冇做到位,車輛銷量越高,潛在嘅風險範圍也就越大。
馬來西亞市場對奇瑞嚟講有著重要嘅市場意義。OMODA 同 JAECOO 雙品牌進入當地唔到兩年,累計銷量已經突破 3 萬輛,排喺非本土品牌嘅前三位。車型認證被暫停,影響嘅唔止係八千多輛車嘅換件成本,亦會對當地市場嘅品牌口碑同後續業務推進帶嚟影響。
需要說明嘅係,涉事嘅 2023 款 OMODA 5 喺 2025 年 9 月就已經停產,由更換咗多連桿獨立懸架嘅 CHERY O5 取代,因此今次認證暫停唔會影響而家在售嘅車型,但事件對品牌信譽嘅影響,唔只局限喺呢款停產車型上面。

往更深嘅層面睇,當出口從車企嘅「增量補充」變成佔比近七成嘅「核心組成」,一次受到關注嘅產品故障,產生嘅影響唔局限喺單個品牌、單一市場。好多海外消費者對產品嘅印象,往往會同產地嘅整體形象掛住一齊,個別企業嘅質量問題,亦都可能影響海外消費者對中國汽車整體嘅印象。
目前奇瑞已經啟動咗國內同相關市場同批次 OMODA 5 車型嘅風險排查,不過仲未說明具體涉及邊啲市場、幾多輛車。
後續進展值得持續關注:國內嘅排查結果幾時公佈,會唔會啟動正式嘅召回程序;兩年兩次召回嘅根本原因係咪一致,當年嘅整改有冇從根源上補返工藝上嘅漏洞。

中國車企出海走到依家,能夠做到百萬級嘅出口規模,係十分唔易嘅成績。隨住出海規模不斷擴大,考驗嘅唔止係市場拓展能力,仲有質量體系嘅穩定性、供應鏈嘅管控水平、面對海外監管嘅合規能力,同處理問題嘅公開透明度。賣得多係能力,能夠保障產品穩定、走得穩行得遠,係更加需要重視嘅長期課題。呢唔係只係奇瑞需要面對嘅問題,亦係所有出海嘅中國車企需要共同思考嘅。

「圖片 內容|來源於網絡,版權歸原作者所有,如有侵權請聯絡我們刪除!」
回顧:
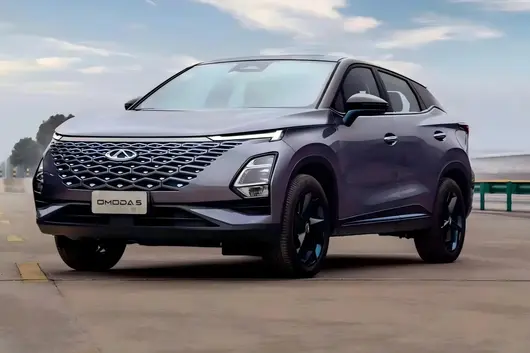
馬來西亞,一輛奇瑞品牌的 OMODA 5 SUV 發生斷軸事故;具體車型為 2023 款 OMODA 5,經官方調查,認為該批次車輛可能存在後橋縱臂局部焊接位置焊接強度不足的情況,極端情況下存在焊縫撕裂的風險,進而出現脫落的情況。

該結構車型此前已經停產,奇瑞馬來西亞子公司已配合馬來西亞陸路交通局的相關安排,對存在問題的 8878 輛 OMODA 5 車型進行召回;解決方案係對相關零部件進行檢查,視具體情況決定是否需要更換,更換係免費嘅。同時奇瑞汽車稱本審慎原則,公司已啟動國內及相關市場同批次 OMODA 5 車型嘅風險專項排查,與監管機構保持積極溝通;後續奇瑞將依據排查結果,以負責任的態度,及時向社会公布。
同時為用戶帶來嘅不便表示歉意。

而喺 2024 年裏已有車主投訴 OMODA 5 喺行駛中出現後軸斷裂,即佢採用嘅扭力梁式非獨立懸掛;奇瑞當時在馬來西亞召回 600 輛汽車,喺確認問題源於後軸焊接設備校準不當之後,為 60 輛受影響的車輛更換咗後軸。


OMODA 5 SUV 對應嘅國內車型係奇瑞歐萌達,該車目前處於停售狀態,最後一批車係 2025 款。其車身尺寸為 4400*1830*1588 毫米,軸距為 2630 毫米,為尺寸偏小的緊湊級 SUV;採用前麥弗遜式獨立懸掛,後扭力梁式非獨立懸掛,為前置前驅車。車輛搭載 1.5T 渦輪增壓發動機,動力參數為 115kW/230N·m,2025 款匹配無級變速器(CVT)。
奇瑞汽車正視產品問題的態度始終係值得肯定的,喺有必要的基礎上,停產車型亦會被召回嘅。

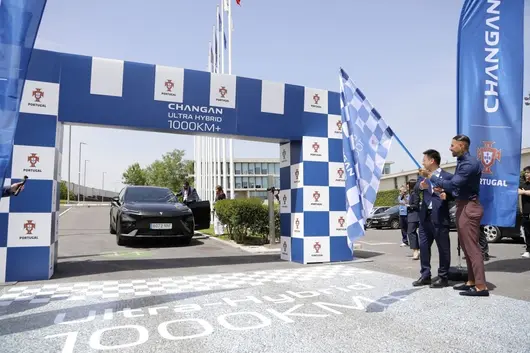
5 月 22 日,深藍汽車在葡萄牙首都里斯本宣佈,正式成為葡萄牙國家隊全球官方合作夥伴。現場,深藍汽車向球隊交付了旗下緊湊型純電 SUV 深藍 S05,並同步啟動該車型的 1000 公里歐洲長途測試。

根據官方信息,深藍 S05 近期在國內市場獲得 4 月緊湊型 SUV 銷量冠軍,並在西班牙連續兩個月位居緊湊型純電 SUV 註冊量榜首。該車還獲得了 J.D. Power 2026 中國新能源汽車新車質量研究緊湊型純電動 SUV 第一名和德國 iF 設計獎。

深藍汽車表示,其累計全球交付已突破 80 萬輛。技術方面,公司擁有原力超集電驅、金鐘罩電池等專利,並宣稱實現“百萬級電驅零過熱”和“電池零自燃”記錄。此外,深藍汽車獲得了國內首張 L3 級自動駕駛測試專用號牌。

作為長安汽車“海納百川”出海計劃的組成部分,深藍汽車目前已進入五大區域、約 100 個國家和地區。深藍 S05 已在泰國工廠投產,深藍 S07 則獲得了歐洲和澳洲的雙五星安全評級。
此次與葡萄牙國家隊的合作,被深藍汽車視為加速歐洲市場佈局的關鍵步驟。未來,品牌將繼續推進從產品出口向品牌與產業鏈輸出的轉型。
今日聊聊小鵬。
5 月 28 日,小鵬都發咗一季度財報。
直接進入正題。
小鵬第一季度交付量為62683 架。

對照之下,蔚來係 83465 架,理想係 95142 架。
無論係對照自己定係對比蔚來小鵬,都唔係一個好成績。
因為第一季度蔚來同理想都冇新車或者改動補位,純靠現有產品矩陣。
小鵬唔同,小鵬投放咗好唔多改動車型:
1 月,一次性上市 4 款主力車型:2026 款 P7+、2026 款 G7、2026 款 G6 純電版、2026 款 G9 純電版。
3 月,X9 純電版、G6 超級增程版、P7 新車型上市。
第一季度完成咗六款車型嘅新與改動。
完全係下餃子嘅打法。
但係即便呢樣,銷量都一般。
直到 4 月,26 款 MONA M03 上市交付,銷量先又迎來上揚。
小鵬給嘅說法係:第一季度係受國內新能源市場波動影響,公司唔只關注規模,更注重銷量同經營質量嘅平衡。

第一季度小鵬汽車毛利率 12.1%,相比之下,2025 年同期為 10.5%,而 2025 年第四季度為 13.0%。
對於汽車毛利,理想董事長李想有一個觀點:產品穩定毛利應該穩定喺 15%-25%,最長都唔會低於 15% 嘅毛利率。
雖然理想第一季度都唔好,整車毛利只有 6.1%。
但係而家嚟講,小鵬整車毛利唔高,都同佢銷量唔高有關,規模效應發揮唔到作用。
所以,汽車銷量嘅主業務提供嘅造血能力就比較有限。
唔過,小鵬第一季度毛利率係 20.6%,相比之下,2025 年同期為 15.6%,而 2025 年第四季度為 21.3%。
這係因為小鵬服務同其他業務(技術研發服務,軟件授權)毛利非常高,達到 66.5%。
雖然收入只有 20.3 億元,遠唔及汽車銷售嘅 110 億元,都係拉升咗整體毛利。

去年四季度小鵬實現咗單季度盈利(淨利潤超 3.8 億元),但遺憾冇保持落來。
今年第一季度,小鵬淨虧損為 17.8 億元(2.6 億美元),相比之下,2025 年同期為虧損 6.6 億元,而 2025 年第四季度為收益 3.8 億元。
經營虧損為 18.7 億元(2.7 億美元),相比之下,2025 年同期為 10.4 億元,而 2025 年第四季度為 0.4 億元。
第一季度研發開支為 29.1 億元(4.2 億美元),較 2025 年同期嘅 19.8 億元增加 46.8%,並較 2025 年第四季度嘅 28.7 億元增加 1.1%。
按年增加主要由於公司擴充產品組合以支持未來增長,新車型及 AI 相關技術開發對應嘅開支有所增加。
第一季度銷售、一般同行政開支為 18.8 億元(2.7 億美元),較 2025 年同期嘅 19.5 億元下降 3.2%,並較 2025 年第四季度嘅 27.9 億元下降 32.5%。按年及按季下降主要由於向特許經營店支付嘅佣金減少。
至於現金儲備,仲有 420.9 億元,彈藥充足。
唔過,從第二季度開始,小鵬嘅情況會開始慢慢好轉。
原因在於,有新品爆款車型嘅補充:小鵬 M03 同小鵬 GX。
首先係 4 月 26 款 M03 上市,唔負眾望,依然穩定保持爆款表現,37 分鐘大訂破萬,4 月零售 13595 輛,帶來新嘅銷量增量。
除咗呢架車,小鵬全尺寸高端旗艦小鵬 GX 喺 5 月 20 日上市,限時權益價26.98-34.98 萬元(純電 + 增程共 8 個配置)。
已經妥妥大爆款,尤其係頂配車型,已經火到一塌糊塗:

尤其係小鵬 GX 純電版,5 月 23 日嗰陣交付週期係 20-24 週,而家已經變到 30-34 週。
而家已知嘅係:初始訂單中旗艦版佔比超 80%,而家仍係主力。Max 版佔比低於 5%,低於預期。
增程版起初需求唔如純電,但正逐步接近,尤其係加強咗喺北區、西區嘅營銷後。
「我哋希望 GX 能夠成為 30 萬以上高端大六座市場嘅前三甚至頭部爆款。」
「GX 作為旗艦車型,毛利率唔錯,大部分 SKU 嘅毛利率表現都高於預期。」
所以,隨著呢架車嘅大批量交付,今年 6 月、乃至接下來,呢架車將貢獻唔少嘅銷量收入,同時都會帶動小鵬整車毛利嘅提升。

唔過,必須講嘅係雖然有咗小鵬 GX 高毛利車型改善產品結構,但係原材料上漲嘅壓力(內存芯片同電池),呢啲壓力仲會繼續持續到隨後季度。
第二季度小鵬預期交付量為 100000 至 106000 輛,較第一季度增加約 59.54% 至 69.11%。
總收入將喺 196.0 億元至 208.0 億元,較第一季度增加約 50.38% 至 59.59%。
至於總毛利,預計會同第一季度大致持平。
鑒於小鵬全新高端旗艦小鵬 GX 開咗一個好頭。
接下來,小鵬表現非常值得期待。
首先係新車型。
今年下半年小鵬仲有 3 款新車型將會上市交付。
小鵬 G9L:小鵬 G9 嘅加長版。
G9L 嘅定位會喺 G9 同 GX 之間,中大型 6 座豪華家用 SUV。
小鵬 G9:4891×1937×1670mm,軸距 2998mm
小鵬 G9L:5120×1999×1782/1788/1795
小鵬 GX:5265×1999×1800mm,軸距 3115mm,
小鵬 G9L 喺 G9 嘅基礎上面做咗加長,同樣純電/增程雙動力,至於其他方面嘅配置,我個人感覺會向 GX 看齐,俗稱套娃。

所以,呢架車嘅配置、空間等多項產品競爭力必定唔差。
而家嘅新車企想要喺內捲之下獲得勝出,核心仲係《科技叢林》多次強調嘅策略:降維打擊 + 錯位競爭。
這也是而家新車企越做越大嘅原因。
那麼,G9L 隨後應該會取代 G9 嘅位置,所以最關鍵嘅就係定價,小鵬 G9 嘅價格係 24.88 萬 -27.88 萬。
G9L 想要走量,定價同 SKU 就需要好好掂量一下。
如果定得好,那就又係爆款預訂。
除咗 G9L,小鵬 MONA 序列嘅 SUV 車型都終於要嚟,將補齊小鵬喺 15 萬 SUV 車型嘅缺失。
MONA L03:
L03 定位緊湊型轎跑 SUV,4650 /1920/1600mm,軸距 2850mm(軸距越級),同樣純電 + 增程雙能,83kW(249 馬力)永磁同步單電機。

純電版提供 505km(56kWh)、650km(69kWh)兩個續航規格。
增程版 37.2kWh 磷酸鋰鐵;CLTC 純電續航 257km,綜合續航 > 1000km。
如果能畀一個唔錯嘅價格,那基本能延續而家 M03 嘅爆款勢頭。
至於上市發布時間,有用戶喺小鵬汽車副總裁于濤評論區問 7 月是否能夠提到車,佢嘅回應係:冇問題,當晚落單無壓力。
所以 L03 大概率 7 月就會上市。
L05:5 座中型家用 SUV
某種程度上可以睇做大一號嘅 L03。

L05 長闊高:4870/1930/1636mm,軸距 2940mm。
對比一下小鵬品牌嘅 G6。
小鵬 G6:4758/1920/1650mm,軸距 2890mm。
所以,L05 無論是坐乘還是裝載表現,都會優於 G6。
G6 售價係 17.68–18.68。
考慮到 MONA 系列更平價嘅定位,L05 要比 G6 便宜,同時也會吃掉唔少 G6 嘅市場份額。
(如果出現倒掛,那我肯定呢架車最後銷量肯定翻車)
對於 MONA 呢兩台 SUV,我還係好期待。
不過都係嗰句話,無論係 G9L、L03 定係 L05,最終決定可唔可以大賣嘅核心因素都係定價、配置,小鵬必須謹慎對待。
如果呢一塊唔出錯,那麼下半年小鵬銷量表現就非常值得期待。
小鵬第二代 VLA 進展都非常值得期待。
首先技術方面,第二代 VLA 帶來咗兩個新能力:
1、第二代 VLA 無導航園區/地庫漫遊,實現智駕從「有路可走」到「無路都能走」
2、國內首個全場景原地起步(公開道路、園區、地庫,P 檔狀態可原地起步),邊度都能開,大幅度提升智駕使用率
呢兩個功能嘅搭載唔單單係智駕功能嘅補全,意味著小鵬將全場景 0 速啟動、無導航漫遊通行、城區 NOA、高速 NOA、車位到車位嘅環節徹底打通,形成一個完整無縫嘅端到端體驗閉環。
實現智駕從「有路可走」到「無路都能走」,而且將會帶來智駕體驗連續性嘅質變,真正做到邊度都能開。
呢個能力形態已經同特斯拉喺北美實現嘅全場景 FSD 非常接近。

而且,第二代 VLA 推送首月,智駕里程佔比行業首破 50%,成為行業首個跨越呢一節點嘅智駕系統,標誌高級智駕從"極客嘗鮮"正式邁入大眾日常、高頻使用階段。
關於智駕里程,國內智駕頭部公司地平線創辦人&CEO 余凱有一個觀點:智駕里程佔比突破 50% 後,用戶對智駕嘅依賴將變得不可逆。
那麼,隨著更大量車型嘅交付以及更多智駕里程嘅使用,小鵬智駕將會得到唔少嘅進步同成長。
這仲未完。
今年 Q3(8 月),小鵬 VLA 將會迎嚟一波更新,極大程度提高模型能力上限,更聰明、泛化能力更強、大幅降低接管率。
今年年底,小鵬將實現首次實現VLA+VLM 融合,除自動駕駛外具備語言溝通能力,為未來「汽車管家」(L5 級別)能力打下基礎。
「當自動駕駛能基於 L2 級別硬件實現完美嘅 L4 軟件能力時,整個業務形態同商業模式將產生巨變。」
可以預見嘅係,小鵬喺智駕方面嘅競爭能力將得到進一步增強,而呢個反過來都會促進小鵬產品銷量增長,形成一種正向循環。

至於 Robotaxi,而家小鵬係喺廣州拿到牌照並運營。
小鵬嘅規劃係喺廣州把技術、產品、商業模式跑通後,再同國內外嘅更多合作夥伴開展本地化運營。
小鵬嘅 Robotaxi 策略有兩點:第一,只做產品並抽佣,唔直接做運營,因此會有很多合作夥伴;第二,小鵬認為全球化嘅 Robotaxi 有巨大嘅商業價值。
何小鵬表示:國內近期嘅自動駕駛監管收緊並未影響我哋嘅節奏,我哋認為 2028 年之後將係 Robotaxi 嘅巨大商業機會,而家正按步驟喺海内外準備。
小鵬當前嘅計劃係利用現有車型喺國內同國際市場大力部署同試驗 V2.0。

正用當前車型進行快速研發同實驗,並會喺 2027 年推出經濟型車型來做好 Robotaxi 嘅示範同商業驗證,Robotaxi 商業化能力會持續提高。
「針對 Robotaxi 嘅測試同研發對 C 端業務都會帶來正面影響(反哺),因為 V2.0 可以衍生出多種智能駕駛策略(如極速模式、少接管模式)。
未來,當政策逐步放開,Robotaxi 進入規模化商業運營時,佢可能會同 C 端市場逐步分離,成為第二個車輛賽道,成為一種新型工具。」
至於技術授權服務,今年第二季度開始,小鵬已經開始向合作夥伴大眾汽車大規模交付圖靈芯片,2026 年來自技術、服務同 IP 授權嘅總收入將同 2025 年相當。
海外市場一直係小鵬核心戰略之一。
從最新月份嘅數據看,小鵬國際業務收入貢獻已接近 20%(去年全年約 10%),佔比顯著提升。
儘管有關稅等成本壓力,但國際業務帶來嘅毛利同淨利潤貢獻仍然非常可觀。
今年下半年,隨著今年下半年 4 款全球化車型推出,2027-2028 年小鵬嘅全球化速度將大幅提高,增長勢頭會持續,全年國際收入貢獻將穩定喺 20% 左右。
當然考慮到國際動蕩,小鵬都喺增加本地投資生產(如喺奧地利同麥格納合作),以確保有能力滿足歐洲及全球市場嘅增長預期。

「而家我哋喺東南亞(印尼、馬來西亞)有兩間工廠,主要滿足當地市場;喺奧地利同麥格納合作生產供應歐洲。呢三處產能今年都會提升,並生產新車型。對於東南亞國家,生產主要面向本地市場;奧地利工廠則服務於歐洲。預計我哋喺歐洲銷售嘅大部分車輛將實現本地化生產。喺尚無生產設施嘅其他地區,我哋將維持當前出口模式。隨著喺某些大市場嘅銷量同份額增長,我哋正積極尋求提升產能同本地化率嘅方法,以滿足當地化含量規則。」
何小鵬對於海外市場嘅預期係:希望未來 5 年內,海外市場嘅銷量佔一半,收入同利潤超過一半。
最後,嚟總結一下啦。
雖然小鵬第一季度表現平淡,但都係嗰句話,睇車企點樣要睇嘅唔單單係過去,仲要睇長期嘅潛力。
而家,隨著 GX、G9L 及 MONA 系列新車嘅陸續登場,小鵬已擺出咗最強產品矩陣。
此外,VLA 智駕進入大眾普及階段、海外業務都慢慢成長為新嘅業務增長極。
小鵬已經初步形成「爆款車型 + 智能化 + 全球化」嘅三輪驅動新格局。

接下來嘅半年,密集嘅新車投放將係檢驗呢一格局成色嘅試金石。
對於小鵬而言,接下來嘅課題係:點樣用好技術呢把利刃,喺更廣闊嘅全球市場中,贏得與之匹配嘅商業成果(即規模同利潤)?
下半年,市場將用訂單同毛利嚟投票,靜待小鵬逆轉戰局。
完。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


