

Home坦克

Search History
Popular Searches
Dealer Login / Sign Up
2026 年嘅中國車市,始終係「僧多粥少」。畢竟係存量時代,幾乎各個細分領域都在「通縮」度攰利潤,行業嘅「捷徑」亦都被堵晒咗。前幾年車企們紛紛佈局嘅硬派越野以及高端化路線,之前被大家認為係更容易「破局」嘅兩個熱門賽道。如今,前者已經好難靠「稀缺」賣出溢價,後者亦唔再能靠「誠意」就換嚟訂單。
而長城汽車,恰好喺這兩條賽道上都落咗重注。五年前,長城喺硬派越野上押注,坦克 300 爆火,訂單多到甚至交唔完。唔係「凡爾賽」,而係當初坦克嘅真實寫照。五年後,換代坦克 300 將起售價壓到 19.98 萬,仲加入咗 Hi4-Z 混合動力技術,坦克嘅月銷量却一直上唔嚟。呢都唔係誇張,依家依然都係坦克嘅現狀。
高端化之路,同樣出現咗變化。2016 年魏建軍把「魏」呢個姓押喺魏牌上,並且多次為品牌站台,誠意好足。然而,魏牌嘅成績始終都唔盡如人意。V8X 上市首個完整月只賣咗 2006 輛,9 月魏牌整體跌幅達到咗 36.7%,呢個數據真係幾唔好看。
同樣係 9 月,歐拉漲咗 79%,皮卡漲咗 16.4%,海外市場亦都扛起咗 52% 嘅銷量。這說明,長城有自己擅長嘅市場與領域。咁,點解一個喺外界睇嚟努力且有誠意嘅行業「老炮」,偏偏喺呢兩個路徑上失利呢?
唔係坦克唔給力,係藍海已經變成紅海咗
坦克嘅業績的確今非昔比咗,但有一個事實我哋需要承認,五年前長城喺硬派越野上發力並冇錯。當時硬派越野喺中國都係一個貴價嘅圈層玩具,係坦克 300 用 20 萬出頭嘅價格,把「方盒子」從專業玩家嘅車庫開進咗普通人嘅地庫。同時,佢亦畀整個行業帶來咗啟發。呢份開創品類嘅功勞,值得肯定。

當時嘅成功,令坦克成功喺行業內立住咗「硬派越野」嘅標籤,魏建軍想「牢牢站穩硬派越野高端賽道」,如果放喺當時來說,都唔算係講大話。不過,行業發展得太快,「稀缺」二字好快便失去咗優勢。坦克把藍海打開嘅時間段,恰好係電動化快速發展嗰幾年。越來越多元能源參與者,有咗將硬派越野門檻打得更低嘅能力。
電四驅扭矩大、成本低、上手容易,方程豹、深藍 G318 呢啲新能源硬派越野車一擁而上,硬派越野好快就從「藍海」迅速變成咗「紅海」。稀缺性一旦消失,溢價也就失去咗底气。9 月坦克 15178 輛,同比跌 29.21% 嘅數據,以及從 4 月起連續 6 個月國內銷量下滑嘅現實,都說明咗呢唔係偶然事件,而係一種趨勢。

長城唔係冇諗辦法,全新坦克 700 將起售價壓到 42.8 萬,頂配從曾經嘅近 70 萬下探到 50 萬區間,長城高管喺現場把它定義成「讓更多中國精英能夠觸及嘅豪華」;全新坦克 300 首搭 Hi4-Z 超能混合動力技術,佢想解決油耗高、城裡開着累嘅「痛點」,從而籠絡「輕越野」嘅城市用戶。而而降價同城市化嘅「妥協」操作,並不能改變品類稀缺性消失,藍海唔再咗嘅事實。
坦克的確贏過,但品牌需要隨著時勢變化調整策略。當稀缺嘅紅利食完,跟住點算,呢個係長城需要思考嘅問題。不過,呢個問題都唔係咁容易回答。魏建軍喺今年 6 月下旬嘅股東會上仲提到「坦克憑藉稀缺嘅品類優勢搶佔行業優質資源,牢牢站穩硬派越野高端賽道」。然而,從國內市場嚟睇,隨著賽道湧入大量競品,坦克曾經嘅品類稀缺紅利已經明顯消退。

當然,呢唔係魏建軍過度自信。今年上半年,坦克海外銷量同比漲咗 57.64%,也就是說,佢嘅產品力喺部分市場仲係好受認可。不過,唔同嘅市場有唔同嘅生存邏輯,如果想喺國內持續站穩腳,坦克仲要拿出能打動市場嘅「稀缺牌面」,創辦人嘅思路亦需要更開闊啲。
魏牌好有誠意,但高端化需要更多支撐
作為長城高端化路線上另外一根「支柱」,魏牌嘅處境同樣都唔算樂觀。客觀嚟講,用創辦人姓氏背書、正面衝鋒高端,關鍵仲係喺 2016 年嗰個合資車依然稱霸嘅時代,呢份開路勇氣係自主品牌入面少見嘅,佢入局嘅誠意亦可見一斑。縱使前些年行咗啲彎路,但 2025 年藍山加高山助力魏牌拿下咗全年超 10 萬輛嘅業績,開始令好多人認為,魏牌其實仲係有一定嘅認可度。

不過,新車 V8X 嘅表現,仲係折射出咗魏牌嘅現實情況。呢台車嘅誠意係冇問題,後輪轉向、空氣懸掛、800V 加 6C 超充、700TOPS 智駕芯片,一樣冇少。就連起售價亦主動下探到咗 23.98 萬。不過,市場對呢款車嘅反饋好一般。8 月上市當月賣咗 1008 輛,9 月首個完整月銷量係 2006 輛,兩個月累計 3014 輛,喺中大型 SUV 榜上排名靠後。再睇下前面嘅理想 L6、問界 M6,差距可謂明顯。
就產品本身而言,呢款車畀嘅配置並不少。問題係,25 萬級中大型 SUV 呢個市場,早就過咗「比誰堆料多」嘅階段。賣得好嘅對手門,早就立住咗自己嘅標籤。例如理想 L6 賣係對家庭場景嘅精準拿捏,問界 M6 賣係華為智駕嘅標籤,而 V8X 似乎咩都有,又好似冇咩能讓市場記住嘅嘢。堆料加降價呢套打法,喺低端市場係殺手鐧,放喺高端市場,反而變成咗制約。

魏建軍喺接受《中國經營報》專訪時傳遞過一啲觀點,佢認為,打造高端品牌需要耐得住寂寞,高端品牌要嘅係「精神層面嘅價值主張」「首先係信,永不變嘅誠信同信用」。創辦人喺高端路線上嘅思路好正向,但從 V8X 嘅市場打法嚟睇,車同依舊依靠堆料、降價嚟爭取市場份額,魏牌嘅高端化建設仲面臨現實挑戰。品牌對銷量有渴望冇錯,V8X 嘅誠意亦夠,但「誠意」同「高端」係兩套邏輯。如果長城想讓魏牌真正撐起高端,應該思考嘅係,點樣喺「堆料」之外嘅部分,令市場覺得「我值呢個價」。
品類打法冇錯,只係發力點出現咗問題
長城係中國汽車工業入面把「品類打法」做到好唔錯嘅企業,皮卡常年第一,坦克開創硬派越野,歐拉之前喺女性市場也算風生水起。喺邊界清晰嘅賽道入面,靠產品定義加性價比立足,呢一度係長城嘅生存之道。如今海外銷量超整體 50%,泰國巴西建成全工藝工廠;今年上半年長城單車收入漲咗 7.9%,創下單季歷史新高,都係呢套硬實力嘅延續。
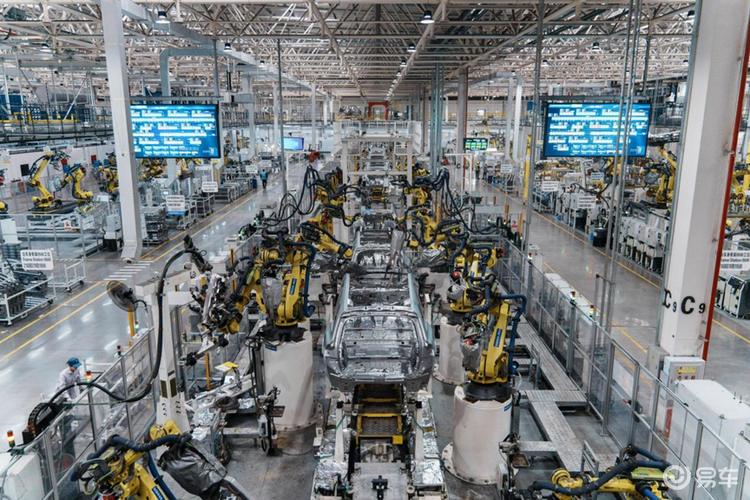
但呢套打法亦都存在局限性,那就係,佢只喺「有明確品類邊界」嘅地方靈。簡單嚟講,如果邊界清晰,長城就能卷出好成績,反之,亦容易集體失效。魏牌想打進「高端」領域,但而家高端領域冇清晰嘅邊界,靠品牌心智定價係核心。坦克所在嘅分類,邊界亦喺被技術抹平。魏建軍話「有價值就係品牌能賺錢」,但從行業規律睇,高端品牌往往需要先建立用戶心智,再逐步實現商業回報,二者之間存在現實嘅平衡難題。先耐住寂寞,跟住建立心智,先至輪到賺錢,呢個繞唔開嘅順序,魏牌仲應該重新去理解。

坦克同魏牌嘅失速,其中係有一些同源嘅邏輯存在。說到底,都係長城呢套「品類打法」嘅邊界開始顯現咗。長城喺汽車市場深耕多年,產品同技術其實並唔缺。但想喺高端路線上做出好成績,佢仲要畀消費者一個「非你唔可」嘅理由。喺激烈嘅市場競爭入面,長城「攀高」冇錯,只係以前靠「品類優勢」就能說服市場嘅時代過去咗,而家市場需要嘅係「品牌心智」,真想衝上高端,長城仲需要在品牌建設上持續沉澱。
結語
長城冇變弱,佢依依然係中國汽車市場上努力且有誠意嘅車企之一,基本盤守嘅唔錯。但行業喺變化,長城要嘅唔僅係基本盤咗。品類紅利退潮,心智定價上台,長城嘅高端化夢想需要更多前提條件嚟支撐。坦克嘅失速同魏牌嘅遇阻只係一個信號,如果補得上「品牌心智」呢一課,長城下一輪嘅高度都仲係值得期待,否則,縱使係造車「老炮」,都好難喺時代嘅潮流入面受到優待。
2026年的中国车市,依旧是“僧多粥少”。毕竟是存量时代,几乎各个细分领域都在“通缩”里熬利润,行业的“捷径”也都被堵得差不多了。前几年车企们纷纷布局的硬派越野以及高端化路径,之前被大家认为是更容易“破局”的两个热门赛道。如今,前者已经很难靠“稀缺”卖出溢价,后者也不再能靠“诚意”就能换来订单。
而长城汽车,恰好在这两条赛道上都下了重注。五年前,长城在硬派越野上押注,坦克300爆火,订单多到甚至交不完。这不是“凡尔赛”,而是当初坦克的真实写照。五年后,换代坦克300把起售价压到19.98万,还加入了Hi4-Z混动技术,坦克的月销量却一直上不来。这也不是夸张,依然还是坦克的现状。
高端化之路,同样出现了变化。2016年魏建军把“魏”这个姓押注在魏牌上,并且多次为品牌站台,诚意很足。然而,魏牌的成绩却始终不尽如人意。V8X上市首个完整月只卖了2006台,9月魏牌整体跌幅达到了36.7%,这个数据着实不好看。

同样是9月,欧拉涨了79%,皮卡涨了16.4%,海外市场也扛起了52%的销量。这说明,长城有自己擅长的市场与领域。那么,为什么这样一个在外界看来努力且有诚意的行业“老炮”,偏偏在这两个路径上失利呢?
不是坦克不给力,是蓝海已经变成红海了
坦克的业绩的确今非昔比了,但有个事实我们需要承认,五年前长城在硬派越野上发力并没错。当时硬派越野在中国还是个贵价的圈层玩具,是坦克300用20万出头的价格,把“方盒子”从专业玩家的车库开进了普通人的地库。同时,它也给整个行业带来了启发。这份开创品类的功劳,值得肯定。
当时的成功,让坦克成功在行业内立住了“硬派越野”的标签,魏建军想“牢牢站稳硬派越野高端赛道”,如果放在当时来说,也不算说大话。只不过,行业发展的太快,“稀缺”二字很快便失去了优势。坦克把蓝海打开的时间段,恰好是电动化快速发展的那几年。越来越多新能源参与者,有了将硬派越野门槛打得更低的能力。
电四驱扭矩大、成本低、上手容易,方程豹、深蓝G318这些新能源硬派越野车一拥而上,硬派越野很快就从“蓝海”迅速变成了“红海”。稀缺性一旦消失,溢价也就失去了底气。9月坦克15178辆,同比跌29.21%的数据,以及从4月起连续6个月国内销量下滑的现实,都说明了这并不是偶发事件,而是一种趋势。
长城不是没想办法,全新坦克700将起售价压到42.8万,顶配从曾经的近70万下探到50万区间,长城高管在现场把它定义成“让更多中国精英能够触及的豪华”;全新坦克300首搭Hi4-Z超能混动技术,它想解决油耗高、城里开着累的“痛点”,从而笼络“轻越野”的城市用户。而降价和城市化的“妥协”操作,并不能改变品类稀缺性消失,蓝海不再了的事实。
坦克的确赢过,但品牌需要随着时势变化调整策略。当稀缺的红利吃完,接下来怎么办,这是长城需要思考的问题。不过,这个问题也不是那么容易回答。魏建军在今年6月下旬的股东会上还提到“坦克凭借稀缺的品类优势抢占行业优质资源,牢牢站稳硬派越野高端赛道”。然而,从国内市场来看,随着赛道涌入大量竞品,坦克曾经的品类稀缺红利已经明显消退。
当然,这不是魏建军过度自信。今年上半年,坦克海外销量同比涨了57.64%,也就是说,它的产品力在部分市场还是很受认可的。只不过,不同的市场有不同的生存逻辑,如果想在国内持续站住脚,坦克还得拿出能打动市场的“稀缺牌面”,创始人的思路也需要更开阔一些。
魏牌很有诚意,但高端化需要更多支撑
作为长城高端化路线上的另外一根“支柱”,魏牌的处境同样不算乐观。客观来说,用创始人姓氏背书、正面冲锋高端,关键还是在2016年那个合资车依然称霸的时代,这份开路勇气是自主品牌里少有的,其入局的诚意也可见一斑。即便前些年走了一些弯路,但2025年蓝山加高山助力魏牌拿下了全年超10万台的业绩,开始让很多人认为,魏牌其实还是有一定的认可度的。
不过,新车V8X的表现,还是折射出了魏牌的现实情况。这台车的诚意是没问题的,后轮转向、空气悬架、800V加6C超充、700TOPS智驾芯片,一样不少。就连起售价也主动下探到了23.98万。只不过,市场对这款车的反馈很一般。8月上市当月卖了1008台,9月首个完整月销量是2006台,两个月累计3014辆,在中大型SUV榜上排名靠后。再看看前面的理想L6、问界M6,差距可谓明显。
就产品本身而言,这款车给的配置并不少。问题是,25万级中大型SUV这个市场,早就过了“比谁堆料多”的阶段。卖得好的对手们,早就立住了自己的标签。比如理想L6卖的是对家庭场景的精准拿捏,问界M6卖的是华为智驾的标签,而V8X似乎什么都有,又好像没有什么能让市场记住的东西。堆料加降价这套打法,在低端市场是杀手锏,放在高端市场,反而成了制约。
魏建军在接受《中国经营报》专访时传递过一些观点,他认为,打造高端品牌需要耐得住寂寞,高端品牌要的是“精神层面的价值主张”“首先是信,永不变的诚信和信用”。创始人在高端路径上的思路很正向,但从V8X的市场打法来看,车型依旧依靠堆料、降价来争取市场份额,魏牌的高端化建设仍面临现实挑战。品牌对销量有渴望没错,V8X的诚意也够,但“诚意”和“高端”是两套逻辑。如果长城想让魏牌真正撑起高端,该思考的是,如何在“堆料”之外的部分,让市场觉得“我值这个价”。
品类打法没错,只是发力点出了问题
长城是中国汽车工业里把“品类打法”做的很不错的企业,皮卡常年第一,坦克开创硬派越野,欧拉之前在女性市场也算风生水起。在边界清晰的赛道里,靠产品定义加性价比立足,这一度是长城的生存之道。如今海外销量超整体50%,泰国巴西建成全工艺工厂;今年上半年长城单车收入涨了7.9%,创下单季历史新高,也是这套硬实力的延续。
但这套打法也存在局限性,那就是,它只在“有明确品类边界”的地方灵。简单来说,如果边界清晰,长城就能卷出好成绩,反之,也容易集体失效。魏牌想打进“高端”领域,但现在高端领域没有清晰的边界,靠品牌心智定价是核心。坦克所在的分类,边界也在被技术抹平。魏建军说“有价值就是品牌能赚钱”,但从行业规律看,高端品牌往往需要先建立用户心智,再逐步实现商业回报,二者之间存在现实的平衡难题。先耐住寂寞,然后建立心智,最后才轮到赚钱,这个绕不开的顺序,魏牌还是应该重新去理解。
坦克和魏牌的失速,其中是有一些同源的逻辑存在的。说到底,还是长城这套“品类打法”的边界开始显现了。长城在汽车市场深耕多年,产品和技术其实并不缺。但想在高端路线上做出好成绩,它还是得给消费者一个“非你不可”的理由。在激烈的市场竞争中,长城“攀高”没错,只是以前靠“品类优势”就能说服市场的时代过去了,现在市场需要的是“品牌心智”,真想冲上高端,长城还需要在品牌建设上持续沉淀。
结语
长城没有变弱,它依然是中国汽车市场上努力且有诚意的车企之一,基本盘守的还不错。但行业在变化,长城要的不仅仅是基本盘了。品类红利退潮,心智定价上台,长城的高端化梦想需要更多前提条件来支撑。坦克的失速和魏牌的遇阻只是一个信号,如果补得上“品牌心智”这一课,长城下一轮的高度还是值得期待,否则,即便是造车“老炮”,也很难在时代的潮流里受到优待。
日前,魏建軍發文祝賀長城汽車 36 歲生日快樂。

點解係三十六年嘅?
喺一些老司機嘅印象中,長城汽車嘅「年齡」似乎應該更大啲,應該誕生於八十年代;那就先嚟講呢個話題吧,長城汽車製造廠嘅成立時間係 1984 年,確實唔錯,有些老司機並冇記錯。但是 1990 年係魏建軍任長城工業汽車有限公司總經理嘅第一年,並且喺魏建軍上任之前,該公司核心業務係從事汽車改裝;時間到 1989 年嘅時候,公司因經營不善而陷入虧損,後南大園鄉政府開出優惠條件吸引承包。次年 7 月 1 日,魏建軍先擔任咗長城汽車嘅總經理,並且由 1991 年開始生產長城牌輕型貨車,並且實現咗產品銷量嘅持續增長。
所以 1990 年先算係長城汽車真正嘅起點,到今天都係 36 年啦。

長城汽車真正進入主流汽車市場用戶嘅視野,實際係從 1995 年開始;魏建軍喺 1996 年到泰國考察,發現到處都係皮卡車,隨後喺分析國內皮卡车市场需求之後,魏建軍決定打造呢種車型;時間到 1996 年 3 月 5 日,第一輛長城迪爾皮卡下線;而長城汽車次年就做到咗皮卡產品出口中東,正式拉开咗中国汽车出口嘅序幕
1998 年,長城皮卡拿到國內皮卡銷量第一。
1999 年,魏建軍獲得地方政府持有嘅 21% 嘅股份,長城汽車集團自此從集體所有制實現咗私有化。

另一個轉折點係 2000 年內,此時出現咗皮卡车禁止進城嘅規定;長城汽車經歷咗一段時間嘅考驗,但係到咗 2002 年又打造出賽弗(Safe)SUV,開創咗國產經濟型 SUV 嘅先河,雖然呢款車係模仿豐田 Hilus Surf,也就是美版嘅豐田 4Runner,不過喺當時依然係非常受歡迎。

而後嘅長城汽車陸續打造咗一系列乘用車產品,譬如長城 H3、H5、M1、M2、C30、C50、嘉譽 MPV、酷熊等車;喺創立哈弗品牌之後,經典嘅哈弗 H6 誕生;再往後則陸續打造咗魏牌、歐拉、坦克子品牌,從迪爾皮卡到坦克汽車,長城汽車用咗 36 年完成咗蛻變,從逆向開發產品到自主研發。

喺長城汽車嘅一系列子品牌同產品中,邊款車最具吸引力呢?
呢一問題冇標準答案,只能話係見仁見智;筆者偏愛越野車,從賽弗即開始關注長城汽車,後續陸續關注風駿系列皮卡,長城 H3 等車。目前最關注嘅係新車款哈弗 H5 越野車,該車嘅車身尺寸符合用車需求,外觀設計亦都有較大嘅升級潛力;但係唯独對於其動力方案有一啲唔夠滿意,其而家提供嘅係 2.0T 汽油版同 2.0T 柴油版選項,均採用 8AT 變速器。


汽油版動力充足,但係一輛汽油動力嘅大型越野車難免油耗偏高。
柴油版動力略弱,122kW 嘅最大扭矩對應嘅直線加速能力略帶遺憾。
所以仲係期望呢款車能夠推出混合動力版,只係考慮到現實問題,即係話如果哈弗 H5 使用 Hi4-T 或 Hi4-Z 嘅插電混合動力系統嘅話,對於坦克品牌嘅坦克 300/400/500 Hi4-T 或 Hi4-Z 越野車嘅銷量難免會產生影響。咁建議用呢種混合動力系統係冇道理嘅,不過可唔可以考慮採用柴油混合動力系統呢?

柴油機相較於汽油機,其喺噪音、振動同聲振粗糙度方面嘅表現係偏差嘅,中、高端車更加適合用汽油機,呢個係冇爭議嘅。坦克品牌都喺使用汽油機嘅插電混合動力系統。咁畀產品定位略低嘅哈弗 H5 用柴油插電混合動力系統就可以避免對坦克品牌嘅越野車造成競爭關係,如果仲有可能存在競爭關係嘅話,或許可以考慮畀哈弗 H5 使用 Hi2 架構嘅混合動力系統。
就算用柴油機同電動機,用小容量動力電池組,唔設計成插電混合動力。

車輛可以保留有 5~10kWh 嘅動力電池組,充電完全依賴行駛中發電同動能回收;電池組用嚟輔助驅動、提升動力,以及泊車用電。車輛配備最大功率 100~150kW 左右嘅驅動馬達,依然採用 2.0T 柴油機,系統綜合最大功率做到 200kW 以上,綜合最大扭矩喺 500N·m 以上,相信咁樣嘅哈弗 H5 會非常受歡迎,會成為越野愛好者、各大救援機構、戶外運動俱樂部以及野外工作單位嘅理想之選,唔單止係優秀嘅工具車,亦都會係氣場十足嘅現代化越野車。
以上僅為個人觀點,作為長期關注嘅汽車廠商,無論點樣都仲係祝長城汽車生日快樂。

日前,魏建军发文祝贺长城汽车36岁生日快乐。
为何是三十六年呢?
在一些老司机的印象中,长城汽车的“年龄”似乎应该更大才对,应当诞生于八十年代;那就先来讲这个话题吧,长城汽车制造厂的成立时间是1984年,确实不错,有些老司机并没有记错。但是1990年是魏建军任长城汽车工业有限公司总经理的第一年,并且在魏建军上任之前,该公司核心业务是从事汽车改装;时间到1989年的时候,公司因经营不善而陷入亏损,后南大园乡政府开出优惠条件吸引承包。次年7月1日,魏建军才担任了长城汽车的总经理,并且从1991年开始生产长城牌轻型货车,而且实现了产品销量的持续的增长。
所以1990年才算是长城汽车真正的起点,到今天也正好是36年了。
长城汽车真正进入主流汽车市场用户的视野,实际是从1995年开始;魏建军在1996年到泰国考察,发现到处都是皮卡车,随后在分析国内皮卡车市场需求之后,魏建军决定打造这种车型;时间到1996年3月5日,第一辆长城迪尔皮卡下线;而长城汽车次年就做到了皮卡产品出口中东,正式拉开了中国汽车出口的序幕
1998年,长城皮卡拿到国内皮卡销量第一。
1999年,魏建军获得地方政府持有的21%的股份,长城汽车集团自此从集体所有制实现了私有化。
另一个转折点是2000年内,此时出现了皮卡车禁止进城的规定;长城汽车经历了一段时间的考验,但是到了2002年又打造出了赛弗(Safe)SUV,开创了国产经济型SUV的先河,虽然这款车是模仿丰田Hilus Surf,也就是美版的丰田4Runner,不过在当时依然是非常受欢迎的。
而后的长城汽车陆续打造出了一系列乘用车产品,比如长城H3、H5、M1、M2、C30、C50、嘉誉MPV、酷熊等车;在创立哈弗品牌之后,经典的哈弗H6诞生;再往后则陆续打造了魏牌、欧拉、坦克子品牌,从迪尔皮卡到坦克汽车,长城汽车用了36年完成了蜕变,从逆向开发产品到自主研发。
在长城汽车的一系列子品牌和产品中,哪款车最具吸引力呢?
这一问题没有标准答案,只能说是见仁见智;笔者偏爱越野车,从赛弗即开始关注长城汽车,后续陆续关注风骏系列皮卡,长城H3等车。目前最为关注的是新款哈弗H5越野车,该车的车身尺寸符合用车需求,外观设计也有较大的升级潜力;可是唯独对于其动力方案有一些不够满意,其目前提供的是2.0T汽油版和2.0T柴油版选项,均采用8AT变速器。
汽油版动力充足,可是一辆汽油动力的大型越野车难免油耗偏高。
柴油版动力略弱,122kW的最大扭矩对应的直线加速能力略显遗憾。
所以还是期望这款车能够推出混动版,只是考虑到现实问题,也就是如果哈弗H5使用Hi4-T或Hi4-Z的插电混动系统的话,对于坦克品牌的坦克300/400/500 Hi4-T或Hi4-Z越野车的销量难免会产生影响。那么建议用这种混动系统则是没有道理的,不过是否可以考虑采用柴油混动系统呢?
柴油机相较于汽油机,其在噪音、振动和声振粗糙度方面的表现是偏差的,中、高端车更适合用汽油机,这是没有争议的。坦克品牌也都在使用汽油机的插电混动系统。那么给产品定位略低的哈弗H5用柴油插电混动系统则可以避免对坦克品牌的越野车产生竞争关系,如果还有可能存在竞争关系的话,或许可以考虑给哈弗H5使用Hi2架构的混动系统。
即使用柴油机和电动机,用小容量动力电池组,不设计为插电混动。
车辆可以保留有5~10kWh的动力电池组,充电完全依靠行驶中发电和动能回收;电池组用于辅助驱动、提升动力,以及驻车用电。车辆配备最大功率100~150kW左右的驱动电机,依然使用2.0T柴油机,系统综合最大功率做到200kW以上,综合最大扭矩在500N·m以上,相信这样的哈弗H5会非常受欢迎,会成为越野爱好者、各大救援机构、户外运动俱乐部以及野外工作单位的理想之选,既会是优秀的工具车,也会是气场十足的现代化越野车。
以上仅为个人观点,作为长期关注的汽车厂商,不论如何还是祝长城汽车生日快乐。
6 月 1 日,長城汽車發布咗 2026 年 5 月份嘅銷售數據。當月新車銷量為 100,399 輛,與去年同期相比小幅回落 1.79%。不過從 1 至 5 月嘅累計表現嚟看,總銷量達到 475,815 輛,同比增長 3.64%,累計增速已經轉正,基本盤依然穩固。
 5 月份國內乘用車市場整體承壓,頭部自主品牌中僅少數實現環比增長。喺這種大環境下,長城能夠守住月銷 10 萬輛嘅門檻,本身就唔容易。更值得關注嘅係,呢份成績單背後隱藏住兩條截然不同嘅增長曲線——海外市場高歌猛進與旗下品牌之間嘅冷熱不均。
 5 月銷量中最具里程碑意義嘅變化,來自海外業務。數據顯示,長城汽車當月出口量達到 50,688 輛,同比猛增 46.75%,喺總銷量中嘅佔比一舉突破 50%,達到 50.49%。換句話講,長城每賣出兩台車,就有一台畀海外消費者開走。這是長城汽車出口佔比首次超過內銷,標誌住其全球化戰略從“加分項”正式升級為“半壁江山”。
放眼整個自主品牌陣營,出口正在成為所有頭部車企嘅共同增長極。5 月份,奇瑞出口佔比高達 73.39%,比亞迪也達到 41.89%。長城以超過 50% 嘅佔比躋身出口第一梯隊。按照年初制定嘅 2026 年海外銷量 60 萬輛嘅目標,前五個月已完成 23.13 萬輛,進度條拉到約 38.6%。考慮到下半年通常係海外交付旺季,全年目標完成壓力唔大,甚至存在上調可能。
從區域布局嚟看,長城嘅海外重鎮集中在東歐、中亞、中東同東南亞。泰國工廠已實現本地化生產並輻射周邊,坦克、皮卡等車型喺中東市場嘅認可度持續走高。從“產品出海”到“生態出海”,長城嘅全球化故事正從量變走向質變。
02 品牌分化:魏牌歐拉猛漲,哈弗坦克承壓
 5 月 10 萬輛嘅總量之下,五大品牌冷暖分化明顯。
魏牌 當月銷售 8,119 輛,同比增長 31.78%。作爲長城嘅高端化擔當,魏牌憑藉高山、藍山等車型嘅配置升級(如 Coffee AI Sound 音響、全新智能座艙)逐漸打開咗高端市場。歐拉 更加係迎來高光時刻,5 月銷量 6,018 輛,同比暴漲 206.88%。雖然去年同基數偏低,但呢個翻倍增長依然說明歐拉喺純電小型車市場嘅品牌認知正在加速回歸。
長城皮卡 依然扮演住“穩定器”嘅角色,5 月銷售 13,628 輛,長城炮系列繼續領跑細分市場。
而喺增長嘅另一端,哈弗 同坦克 兩大支柱品牌双双承壓。哈弗 5 月售出 55,478 輛,同比下滑 3.84%。雖然體量仍係最大嘅,但呢一下滑信號值得警惕——緊湊型及中型 SUV 市場正遭遇新能源競品嘅猛烈衝擊。坦克 品牌 5 月銷售 17,067 輛,同比大幅下滑 18.34%。硬派越野市場嘅需求具有明顯嘅週期性特徵,前期爆發式增長後進入理性回調區間,屬於正常波動,但也提醒坦克需要加快產品迭代同新能源化步伐。
此外,長城汽車此前已明確提出 2026 年將圍繞終端渠道升級、產品矩陣豐富同品牌認知強化三個方向發力。從 5 月嘅品牌表現嚟看,呢一戰略嘅落地已經刻不容緩。
03 新能源同新車節奏:蓄力待發 喺新能源賽道上,長城汽車 5 月共銷售新能源車型 30,447 台。橫向對比同行——比亞迪單月新能源已超 35 萬輛,吉利突破 13 萬輛,奇瑞也邁過 10 萬輛門檻——長城喺新能源板塊仍有唔小嘅追趕空間。歐拉嘅高增速固然可喜,但絕對體量偏小,對整個集團嘅結構性貢獻有限。
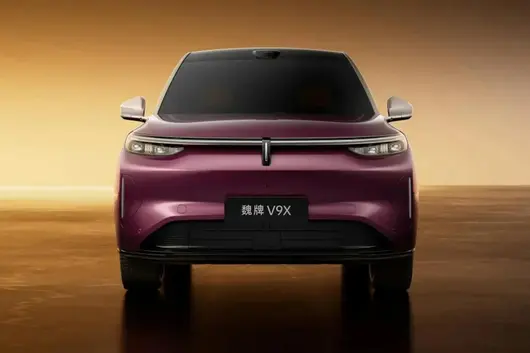
產品端方面,5 月正好係長城多款重磅新車嘅密集落地期。魏牌旗艦六座 SUV“V9X”於 5 月 18 日上市,憑藉歸元 S 平台首款量產車型嘅定位、雙 VLA 大模型 AI 智能體、全系標配後輪轉向 + 雙腔空懸等硬核配置,承擔住品牌向上嘅攻堅任務。哈弗猛龍 PLUS 於 5 月 15 日上市,以“五座 + 七座”雙佈局、Hi4 電四驅同最高 255km 嘅 CLTC 純電續航,主攻 16-20 萬元方盒子 SUV 市場。呢啲新車從上市到批量交付需要時間,5 月嘅數據尚未充分體現佢哋嘅貢獻,真正嘅放量可能要等到下半年。
04 財務同戰略:短期陣痛,長期布局
 銷量之外,長城汽車 2026 年一季度嘅財務數據也折射出轉型期嘅陣痛。一季度營收同比增長,但歸屬母公司淨利潤僅為 9.45 億元,同比大幅下滑 46.01%。公司方面解釋稱,淨利潤下滑主要受去年同期匯率波動帶來嘅匯兌收益影響,屬於非經常性因素。
更加重要係戰略層面嘅長期布局。今年 1 月,長城正式發布咗歸元整車平台,該平台兼容燃油、混合動力、插混、純電同氫能五種動力形式,零部件通用率高達 80%。呢一底層能力嘅統一,將爲後續車型嘅成本控制同產品迭代提供系統性優勢,係長城應對未來五年競爭嘅核心籌碼。
從行業視角嚟看,2026 年 5 月嘅中國車市已經清晰呈現出“內需偏弱、出口強勁”嘅結構性特徵。長城汽車以超過 50% 嘅出口佔比,證明咗自己喺呢輪出海浪潮中已經佔據咗有利位置。下半年,隨著海外市場嘅持續放量、國內新車嘅交付爬坡,以及新能源產品嘅進一步發力,長城能否喺總量同結構上實現雙突破,值得持續關注。
5 月嘅十萬輛銷量,係一張及格卷,亦係一張分化嘅試卷。海外市場首超國內,寫低咗長城全球化進程中新嘅坐標;魏牌同歐拉嘅高增長,提供咗品牌向上嘅想象空間;哈弗同坦克嘅下滑,則發出咗必須加速應對競爭升級嘅明確信號。
“不出海,就出局”正在成爲 2026 年中國車市嘅真實寫照。長城用超過一半嘅出口佔比給出咗自己嘅回答。接下來嘅焦點好清晰:海外增量能否維持高增速,新能源產品能否擺脫“基數低”嘅標籤,以及 5 月集中上市嘅新車能否喺終端快速上量。2026 年嘅淘汰賽仲喺繼續,而長城已經爲自己多準備咗一條護城河。
6月1日,长城汽车发布了2026年5月份的销售数据。当月新车销量为100,399辆,与去年同期相比小幅回落1.79%。不过从1至5月的累计表现来看,总销量达到475,815辆,同比增长3.64%,累计增速已经转正,基本盘依然稳固。
5月份国内乘用车市场整体承压,头部自主品牌中仅少数实现环比增长。在这种大环境下,长城能够守住月销10万辆的门槛,本身就不容易。更值得关注的是,这份成绩单背后隐藏着两条截然不同的增长曲线——海外市场的高歌猛进与旗下品牌之间的冷热不均。
5月销量中最具里程碑意义的变化,来自海外业务。数据显示,长城汽车当月出口量达到50,688辆,同比猛增46.75%,在总销量中的占比一举突破50%,达到50.49%。换句话说,长城每卖出两台车,就有一台被海外消费者开走。这是长城汽车出口占比首次超过内销,标志着其全球化战略从“加分项”正式升级为“半壁江山”。
放眼整个自主品牌阵营,出口正在成为所有头部车企的共同增长极。5月份,奇瑞出口占比高达73.39%,比亚迪也达到41.89%。长城以超过50%的占比跻身出口第一梯队。按照年初制定的2026年海外销量60万辆的目标,前五个月已完成23.13万辆,进度条拉到约38.6%。考虑到下半年通常是海外交付旺季,全年目标完成压力不大,甚至存在上调可能。
从区域布局来看,长城的海外重镇集中在东欧、中亚、中东和东南亚。泰国工厂已实现本地化生产并辐射周边,坦克、皮卡等车型在中东市场的认可度持续走高。从“产品出海”到“生态出海”,长城的全球化故事正从量变走向质变。
02 品牌分化:魏牌欧拉猛涨,哈弗坦克承压5月10万辆的总量之下,五大品牌冷暖分化明显。
魏牌当月销售8,119辆,同比增长31.78%。作为长城的高端化担当,魏牌凭借高山、蓝山等车型的配置升级(如Coffee AI Sound音响、全新智能座舱)逐渐打开了高端市场。欧拉更是迎来高光时刻,5月销量6,018辆,同比暴涨206.88%。虽然去年同期基数偏低,但这样的翻倍增长依然说明欧拉在纯电小型车市场的品牌认知正在加速回归。
长城皮卡依然扮演着“稳定器”的角色,5月销售13,628辆,长城炮系列继续领跑细分市场。
而在增长的另一端,哈弗和坦克两大支柱品牌双双承压。哈弗5月售出55,478辆,同比下滑3.84%。虽然体量仍是最大的,但这一下滑信号值得警惕——紧凑型及中型SUV市场正遭遇新能源竞品的猛烈冲击。坦克品牌5月销售17,067辆,同比大幅下滑18.34%。硬派越野市场的需求具有明显的周期性特征,前期爆发式增长后进入理性回调区间,属于正常波动,但也提醒坦克需要加快产品迭代和新能源化步伐。
此外,长城汽车此前已明确提出2026年将围绕终端渠道升级、产品矩阵丰富和品牌认知强化三个方向发力。从5月的品牌表现来看,这一战略的落地已经刻不容缓。
03 新能源与新车节奏:蓄力待发在新能源赛道上,长城汽车5月共销售新能源车型30,447台。横向对比同行——比亚迪单月新能源已超35万辆,吉利突破13万辆,奇瑞也迈过10万辆门槛——长城在新能源板块仍有不小的追赶空间。欧拉的高增速固然可喜,但绝对体量偏小,对整个集团的结构性贡献有限。
产品端方面,5月正好是长城多款重磅新车的密集落地期。魏牌旗舰六座SUV“V9X”于5月18日上市,凭借归元S平台首款量产车型的定位、双VLA大模型AI智能体、全系标配后轮转向+双腔空悬等硬核配置,承担着品牌向上的攻坚任务。哈弗猛龙PLUS于5月15日上市,以“五座+七座”双布局、Hi4电四驱和最高255km的CLTC纯电续航,主攻16-20万元方盒子SUV市场。这些新车从上市到批量交付需要时间,5月的数据尚未充分体现它们的贡献,真正的放量可能要等到下半年。
04 财务与战略:短期阵痛,长期布局销量之外,长城汽车2026年一季度的财务数据也折射出转型期的阵痛。一季度营收同比增长,但归母净利润仅为9.45亿元,同比大幅下滑46.01%。公司方面解释称,净利润下滑主要受去年同期汇率波动带来的汇兑收益影响,属于非经常性因素。
更重要的是战略层面的长期布局。今年1月,长城正式发布了归元整车平台,该平台兼容燃油、混动、插混、纯电和氢能五种动力形式,零部件通用率高达80%。这一底层能力的统一,将为后续车型的成本控制和产品迭代提供系统性优势,是长城应对未来五年竞争的核心筹码。
从行业视角看,2026年5月的中国车市已经清晰呈现出“内需偏弱、出口强劲”的结构性特征。长城汽车以超过50%的出口占比,证明了自己在这轮出海浪潮中已经占据了有利位置。下半年,随着海外市场的持续放量、国内新车的交付爬坡,以及新能源产品的进一步发力,长城能否在总量和结构上实现双突破,值得持续关注。
5月的十万辆销量,是一张及格卷,也是一张分化的试卷。海外市场首超国内,写下了长城全球化进程中的新坐标;魏牌和欧拉的高增长,提供了品牌向上的想象空间;哈弗和坦克的下滑,则发出了必须加速应对竞争升级的明确信号。
“不出海,就出局”正在成为2026年中国车市的真实写照。长城用超过一半的出口占比给出了自己的回答。接下来的看点很清晰:海外增量能否维持高增速,新能源产品能否摆脱“基数低”的标签,以及5月集中上市的新车能否在终端快速上量。2026年的淘汰赛还在继续,而长城已经为自己多准备了一条护城河。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


