

Home尊界S800

Search History
Popular Searches
Dealer Login / Sign Up
二零二六年第三季度,中國汽車行業依然處於深度調整期:價格戰延續、銷量增速放緩、部分車企利潤承壓。喺呢樣背景下,江淮汽車交出咗一份值得細讀嘅三季報——前三季度營收同比增長 11.33%,第三季度環比增長 14.71%,喺銷量下降嘅情況下實現收入逆市增長。從半年報嘅「质效雙增」到三季報嘅「逆市雙增」,江淮汽車高端化、智能化、國際化戰略正在加速轉化為經營成果。呢份財報嘅意義,唔止喺數字本身,更喺佢驗證咗一條路徑:當行業從規模擴張轉向高質量發展,體系能力而非單一產品,先係穿越周期嘅關鍵。

一、營收逆市增長嘅本質:產品結構優化同全價值鏈效率提升
銷量下降而營收增長,核心變量係單車均價穩步提升同高附加值產品佔比提高。尊界品牌係呢一變化嘅直接推手:尊界 S800 自二零二五年規模交付以來累計交付超 20,000 輛,典藏大觀發布後受到主流高淨值圈層用戶廣泛關注,「尊界效應」正在加速高端用戶圈層滲透。百萬級市場嘅規模化交付,唔單止拉高咗單車均價,更重塑咗江淮品牌嘅價值錨點。
與此同時,商用車基本盤同步鞏固。二零二六年 9 月 30 日,江淮高端與純電動輕卡生產基地第 100 萬輛整車下线。呢一個節點既係江淮作為中國汽車產業活躍 60 餘年「老將」鞏固護城河嘅新標誌,亦係安徽作為中國汽車產量第一省「乘商並舉」驅動產業變革嘅縮影。商用車提供規模基盤同現金流支撐,尊界提供品牌勢能同利潤彈性,兩條曲線疊加,構成咗營收逆市增長嘅結構性基礎。
降本增效同結構優化雙輪驅動,則嚟自組織層面嘅深層變革。江淮持續深化 IPD、ISC、IPMS 三大流程變革,搭建公司級流程架構,實現研產供銷服高效協同。呢一變革嘅意義喺於:高端化唔單止係產品定價上移,更係全價值鏈組織能力從「能造」向「能高效地造好」嘅躍遷。冇流程能力嘅支撐,高附加值產品嘅放量難以持續轉化為經營質量。

二、研發高強度投入同技術生態:長期主義嘅底層邏輯
江淮堅持「自主 + 共創」技術發展模式,二零二六年上半年研發投入達 17.9 億元,研發費用同比增長 13.95%。喺行業競爭加劇、部分企業收縮研發嘅背景下,呢一投入強度體現咗對長期主義技術路線嘅戰略定力。關鍵技術層面,江淮喺整車集成、智能網聯、電動化、低碳製造等領域聚力攻關,喺全域域控架構、線控智能底盤等領域突破關鍵瓶頸。
更具行業觀察價值嘅係佢嘅開放協同創新生態。江淮聯合多家全球領先供應鏈夥伴共建創新平台同聯合研究院,攜手多個院士頂尖團隊共建聯合實驗室,形成從原創技術策源到產業應用嘅完整閉環。尊界以「一車帶全鏈」,帶動數百家優質供應商從配套協作轉向鏈式創新,構建「一基兩翼」嘅原創技術生態;上半年同布雷博、龍蟠等 7 家供應鏈龍頭企業戰略簽約。呢一模式嘅意義喺於:中國汽車高端化嘅供應鏈基礎,正在從「採購關係」向「聯合創新關係」演進,鏈主企業嘅技術外溢效應開始顯現。
智造能力方面,尊界超級工廠入選國家級智能制造標杆企業,並通過國家智能制造能力成熟度評估(CMMM)三級認證;行業首個 CV 質檢大模型「邁斯特」(30 億參數量混合專家架構)實現毫秒級響應同全鏈路追溯,大幅降低缺陷流出率。二零二六年中國汽車工程學會科學技術獎評選中,江淮主導嘅「高可靠全工況嘅商用車高階智能駕駛關鍵技術研究及產業化」獲科學技術進步獎三等獎,參與嘅「超寬速域高效大功率特种車輛機械液壓雙流傳動系統關鍵技術及應用」獲二等獎。商用車高階智駕同特种車輛傳動系統同時獲獎,說明江淮嘅技術積累唔係單點突破,而係覆蓋商乘兩線嘅體系化能力。

三、全球化佈局同品牌價值:從規模出口到價值出海
國際業務方面,江淮堅持全球化、全價值鏈、高質量國際化發展戰略,已構建覆蓋市場開拓、銷售、售後、品牌、合規、本地化運營嘅全球化業務體系,形成商乘並舉、油電並重嘅出口產品矩陣,產品遠銷全球 130 多個國家同地區。結合此前素材,江淮喺意大利、巴西、哈薩克斯坦、馬來西亞等地設有 9 家海外子公司及合資公司、25 家 KD 組裝工廠,巴西電動卡車市場佔有率超 40% 位居全球品牌首位,墨西哥市場累計保有量突破 10 萬輛。呢一佈局嘅邏輯係清晰嘅:全球化唔係簡單嘅貿易出口,而係研發、製造、服務、合規嘅本地化扎根,係「走進去」而唔係「走出去」。
品牌價值層面,世界品牌實驗室二零二六年《中國 500 最具價值品牌榜單》顯示,江淮汽車品牌價值同比增長超 10%。喺凱度《二零二六年凱度 BrandZ 中國全球化品牌 50 強》中,江淮喺 10 家主流汽車品牌中排名第六。品牌價值嘅提升同高端化、全球化形成正反饋:尊界拉升品牌勢能,全球化拓展品牌半徑,二者共同支撐江淮從「產品輸出」向「技術 + 品牌 + 服務」一體化價值輸出嘅戰略升級。
四、行業啟示:高質量發展嘅「結構紅利」正在兌現
江淮三季報嘅核心啟示喺於:喺中國汽車產業從「規模競爭」轉向「價值競爭」嘅階段,結構優化帶嚟嘅「逆市增長」比銷量增長更具含金量。銷量下降而營收增長,說明企業正在主動或被動地脫離低價內捲,轉向高附加值產品同全價值鏈效率嘅提升。尊界品牌喺百萬級市場嘅規模化交付、商用車高端化與電動化嘅雙線推進、全球化本地化運營嘅深化、研發投入嘅持續加碼、流程變革嘅組織支撐——呢啲要素共同構成咗江淮「逆市雙增」嘅體系邏輯。
當然,高端化嘅爬坡遠未結束,全球化嘅本地化運營仍需持續投入,流程變革嘅組織紅利也需要更長時間釋放。但從半年報嘅「质效雙增」到三季報嘅「逆市雙增」,江淮汽車至少證明咗一件事:當行業從增量競爭轉入存量博弈,體系能力比單品爆款更可靠,結構優化比規模擴張更可持續。全年向好嘅基礎進一步夯實,而呢條「高端化 + 智能化 + 國際化」三線並進嘅路,亦為中國汽車產業從「大國」邁向「強國」提供咗一個值得持續觀察嘅樣本。
2026年第三季度,中国汽车行业依然处于深度调整期:价格战延续、销量增速放缓、部分车企利润承压。在这样的背景下,江淮汽车交出了一份值得细读的三季报——前三季度营收同比增长11.33%,第三季度环比增长14.71%,在销量下降的情况下实现收入逆势增长。从半年报的“质效双增”到三季报的“逆势双增”,江淮汽车高端化、智能化、国际化战略正在加速转化为经营成果。这份财报的意义,不仅在于数字本身,更在于它验证了一条路径:当行业从规模扩张转向高质量发展,体系能力而非单一产品,才是穿越周期的关键。
一、营收逆势增长的本质:产品结构优化与全价值链效率提升
销量下降而营收增长,核心变量是单车均价稳步提升和高附加值产品占比提高。尊界品牌是这一变化的直接推手:尊界S800自2025年规模交付以来累计交付超20,000辆,典藏大观发布后受到主流高净值圈层用户广泛关注,“尊界效应”正在加速高端用户圈层渗透。百万级市场的规模化交付,不仅拉高了单车均价,更重塑了江淮品牌的价值锚点。
与此同时,商用车基本盘同步巩固。2026年9月30日,江淮高端与纯电动轻卡生产基地第100万辆整车下线。这一节点既是江淮作为中国汽车产业活跃60余年“老将”巩固护城河的新标志,也是安徽作为中国汽车产量第一省“乘商并举”驱动产业变革的缩影。商用车提供规模基盘和现金流支撑,尊界提供品牌势能和利润弹性,两条曲线叠加,构成了营收逆势增长的结构性基础。
降本增效与结构优化双轮驱动,则来自组织层面的深层变革。江淮持续深化IPD、ISC、IPMS三大流程变革,搭建公司级流程架构,实现研产供销服高效协同。这一变革的意义在于:高端化不仅是产品定价的上移,更是全价值链组织能力从“能造”向“能高效地造好”的跃迁。没有流程能力的支撑,高附加值产品的放量难以持续转化为经营质量。
二、研发高强度投入与技术生态:长期主义的底层逻辑
江淮坚持“自主+共创”技术发展模式,2026年上半年研发投入达17.9亿元,研发费用同比增长13.95%。在行业竞争加剧、部分企业收缩研发的背景下,这一投入强度体现了对长期主义技术路线的战略定力。关键技术层面,江淮在整车集成、智能网联、电动化、低碳制造等领域聚力攻关,在全域域控架构、线控智能底盘等领域突破关键瓶颈。
更具行业观察价值的是其开放协同的创新生态。江淮联合多家全球领先供应链伙伴共建创新平台和联合研究院,携手多个院士顶尖团队共建联合实验室,形成从原创技术策源到产业应用的完整闭环。尊界以“一车带全链”,带动数百家优质供应商从配套协作转向链式创新,构建“一基两翼”的原创技术生态;上半年与布雷博、龙蟠等7家供应链龙头企业战略签约。这一模式的意义在于:中国汽车高端化的供应链基础,正在从“采购关系”向“联合创新关系”演进,链主企业的技术外溢效应开始显现。
智造能力方面,尊界超级工厂入选国家级智能制造标杆企业,并通过国家智能制造能力成熟度评估(CMMM)三级认证;行业首个CV质检大模型“迈思特”(30亿参数量混合专家架构)实现毫秒级响应和全链路追溯,大幅降低缺陷流出率。2026年中国汽车工程学会科学技术奖评选中,江淮主导的“高可靠全工况的商用车高阶智能驾驶关键技术研究及产业化”获科技进步奖三等奖,参与的“超宽速域高效大功率特种车辆机械液压双流传动系统关键技术及应用”获二等奖。商用车高阶智驾和特种车辆传动系统同时获奖,说明江淮的技术积累并非单点突破,而是覆盖商乘两线的体系化能力。
三、全球化布局与品牌价值:从规模出口到价值出海
国际业务方面,江淮坚持全球化、全价值链、高质量国际化发展战略,已构建覆盖市场开拓、销售、售后、品牌、合规、本地化运营的全球化业务体系,形成商乘并举、油电并重的出口产品矩阵,产品远销全球130多个国家和地区。结合此前素材,江淮在意大利、巴西、哈萨克斯坦、马来西亚等地设有9家海外子公司及合资公司、25家KD组装工厂,巴西电动卡车市场占有率超40%位居全球品牌首位,墨西哥市场累计保有量突破10万辆。这一布局的逻辑是清晰的:全球化不是简单的贸易出口,而是研发、制造、服务、合规的本地化扎根,是“走进去”而非“走出去”。
品牌价值层面,世界品牌实验室2026年《中国500最具价值品牌榜单》显示,江淮汽车品牌价值同比增长超10%。在凯度《2026凯度BrandZ中国全球化品牌50强》中,江淮在10家主流汽车品牌中排名第六。品牌价值的提升与高端化、全球化形成正反馈:尊界拉升品牌势能,全球化拓展品牌半径,二者共同支撑江淮从“产品输出”向“技术+品牌+服务”一体化价值输出的战略升级。
四、行业启示:高质量发展的“结构红利”正在兑现
江淮三季报的核心启示在于:在中国汽车产业从“规模竞争”转向“价值竞争”的阶段,结构优化带来的“逆势增长”比销量增长更具含金量。 销量下降而营收增长,说明企业正在主动或被动地脱离低价内卷,转向高附加值产品和全价值链效率的提升。尊界品牌在百万级市场的规模化交付、商用车高端化与电动化的双线推进、全球化本地化运营的深化、研发投入的持续加码、流程变革的组织支撑——这些要素共同构成了江淮“逆势双增”的体系逻辑。
当然,高端化的爬坡远未结束,全球化的本地化运营仍需持续投入,流程变革的组织红利也需要更长时间释放。但从半年报的“质效双增”到三季报的“逆势双增”,江淮汽车至少证明了一件事:当行业从增量竞争转入存量博弈,体系能力比单品爆款更可靠,结构优化比规模扩张更可持续。 全年向好的基础进一步夯实,而这条“高端化+智能化+国际化”三线并进的路,也为中国汽车产业从“大国”迈向“强国”提供了一个值得持续观察的样本。
7月21日,2026年《财富》中国500强排行榜重磅发布。作为国内轮胎龙头企业,中策橡胶集团首次强势登榜,以6254.6百万美元营业收入位列第343位。

登陆资本市场首年交出亮眼“成绩单”
作为今年榜单中的耀眼“新面孔”,中策橡胶在登陆A股资本市场后交出的首份年度成绩单颇为亮眼。2025年,公司各项核心指标全面跃升:实现营业收入449.56亿元,同比增长14.52%;净利润达41.47亿元,同比增长9.51%;扣非净利润更是大幅飙涨22.15%至40.58亿元,彰显了卓越的市场竞争力和盈利质量。在业绩大增的同时,公司抛出超12亿元的慷慨分红方案,分红比例高达30.15%,回馈投资者诚意满满。

新能源配套“质变”,产销两旺势头强劲
业绩的稳健增长源于核心业务的全面开花。作为全球最大的全钢胎制造企业,中策橡胶全钢胎全球市占率约12%,海外销量增速超20%,全年产销率高达102%,产能利用率几近满负荷;半钢胎业务亦呈现量价齐升态势,预计2026年国内半钢胎销量将达到约4500万条。
最大亮点在于新能源配套市场的历史性“质变”。2025年,公司新能源乘用车配套轮胎超1070万条,不仅率先成为全球首家推出新能源商用车专用轮胎系列的企业,更成为比亚迪、小鹏、吉利等头部新能源车企的核心原配轮胎供应商。同时,公司成功实现尊界S800典藏版、问界M6等中高端标杆车型的原配定点,稳步推进鸿蒙智行旗下车型配套进程,打破外资垄断,实现了中国轮胎品牌在中高端整车配套领域的历史性突破。

研发重仓与AI赋能,技术突破引领行业
在科技创新端,中策橡胶凭借在高性能轮胎及绿色智能制造领域的系统性突破,荣获国家科学技术进步奖二等奖。2025年,公司研发投入高达15.43亿元,依托自主研发的“天工”与“天玑”两大核心技术系统,加速前沿科技成果向产业优势转化。同时,公司全面加速“未来工厂”建设,大力发展AI技术全链条应用,以新质生产力为高质量发展注入强劲动能。

全球化产能矩阵,有效对冲贸易风险
在全球化布局端,中策橡胶依托泰国、印尼生产基地的全面投产,以及越南新基地的稳步推进,构建起稳健的全球化产能矩阵,境外收入占比已达48%,有效对冲了国际贸易风险。
首次登榜《财富》中国500强,是里程碑,更是新起点。未来,中策橡胶将继续深耕主业,以硬核科技赋能智造,以全球化视野谋发展,为中国轮胎产业的全面跃升贡献中策力量,坚定不移地向着世界一流轮胎企业的目标稳步迈进。
当中国新能源乘用车市场零规模叙事不再具有说服力,取而代之的是一个更严峻的问题:产业的价值根基究竟在哪?
单看4月份的销量数据,似乎一切都在“向上生长”:中国新能源汽车零售渗透率历史性地突破60%,达到61.4%,每卖出10辆新车就有超过6辆是新能源汽车。
然而,一组并不理想的数据同时在业内回荡:2025年国内汽车销量超过了3440万辆,但同期中国汽车行业整体利润率只有4.1%。
“看起来规模在增长,但行业整体的健康度面临挑战。”阿维塔科技副总裁王辉援引乘联会数据指出,而2026年1-2月,这一数字进一步降至2.9%。
乘联分会秘书长崔东树分享的最新数据显示,2026年1-3月,汽车行业利润率下探至3.2%,处于近年同期低位,汽车行业利润率不仅显著低于全国规模以上工业企业平均利润率,更是已经逼近绝大多数整车企业的经营盈亏平衡线。
当61.4%的渗透率撞上2.9%的利润率,这构成了一幅极为撕裂的产业图景:中国汽车产业在“做大”的路上狂飙,却在“做强”的路上步履蹒跚。
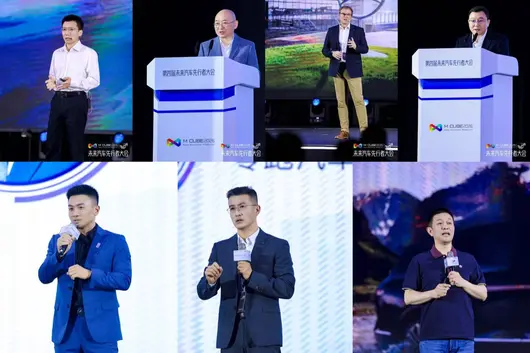
在深圳2026(第四届)未来汽车先行者大会上,这些“先行者”们给出了一些答案,也提出了更深层的拷问。

图片来源:未来汽车先行者大会
销量在涨,利润在跌?
进入2026年以来,中国汽车市场呈现出一幅看似矛盾却已成定局的景象。
一方面,新能源汽车的高歌猛进势不可挡。乘联分会数据显示,2026年4月,国内新能源乘用车零售84.9万辆,渗透率历史性突破60%,达到61.4%,较2025年同期增长9.7个百分点,创下国内车市单月渗透率历史纪录。
这其中,自主品牌的表现尤为抢眼。4月自主品牌中的新能源车渗透率达80.1%,而豪华车中的新能源车渗透率只有26.1%。中国品牌已在新能源市场占据相当主导地位。
另一方面,整车厂的利润空间却正在被急剧压缩。从2025年的4.1%到2026年前两个月的2.9%,这个下滑曲线令人揪心。
仅仅从利润绝对值来看,2026年1-3月汽车行业利润总额784亿元,同比下降18%。面对这一数字,王辉在大会上的论断显得尤为尖锐:“没有利润的销量,就是伪销量;靠价格战换来的规模,更是虚假繁荣。 ”

图片来源:未来汽车先行者大会
“越卖越亏”已经从调侃变成了无情的现实。
究其原因,大规模的“价格战”无疑是最直接的推手。
自2025年以来,业内出现“电比油低”的口号,随后各家纷纷跟进,降价早已不是新鲜事。但更根本的问题在于,当所有车企在技术路线和产品配置上高度趋同:800V高压平台、AI语音大模型、端到端智能驾驶成为标准配置,价格成了唯一的差异化竞争手段,利润被层层蚕食。
零跑汽车高级副总裁兼首席运营官徐军分析:“700公里与1000公里续航,用户感知差异趋近于零,成本却指数级上涨。算力30TOPS到1000TOPS,体验差异远小于参数。”

图片来源:未来汽车先行者大会
他据此认为,参数到今天为止只是一个基本的入场券,不是胜负手。
徐军的观点背后,是一个更值得反思的趋势:当汽车技术进入“收敛期”,中央计算+区域控制器的架构趋于一致,端到端的智驾方案趋于雷同,智能座舱的AI方案越来越相似,想要依靠技术参数来构建差异化竞争力已经越来越困难。
用户在购车决策中关注品牌的权重正在大幅上升。
蔚来创始人李斌透露了麦肯锡的最新调研数据:一两年前品牌在购车决策因素中仅排第五,如今已跃升至第二,“相信很快就会进入到第一名”。

图片来源:未来汽车先行者大会
当品牌开始成为“胜负手”,中国汽车产业的技术红利正在快速转为品牌红利,而品牌的重塑与建构,却远比堆叠参数更艰难,也更考验定力。
谁在试图打破负增长魔咒?
在行业整体利润率持续下探的大背景下,并非所有的企业都陷入了“增收不增利”的泥潭。
本届大会上,有几匹“黑马”用实实在在的数据印证了一个可能性:中国品牌不仅能够把价格卖上去,更能把利润赚回来。
江淮汽车集团董事长项兴初在演讲中披露,尊界S800自2025年5月上市以来,累计交付已超1.85万台,连续8个月蝉联70万元以上豪华轿车销量榜首。

图片来源:未来汽车先行者大会
从价格区间的视角来看,百万级中国豪车能够持续超越百年豪华品牌,这在五年前几乎不可想象。
项兴初将其归结为“以科技重新定义豪华”的路径选择:“尊界品牌不是简单复制传统豪华车的发展路径,而是以科技创新改写超豪华汽车品牌的叙事范式。”
蔚来则是另一条值得审视的路径。
6月1日,蔚来公布最新交付数据:5月共交付新车37,705台,同比大幅增长62.3%,环比增长28.4%,单月交付量创下品牌历史新纪录。
主品牌“蔚来”交付20,013台,同比增长50.8%;定位家庭市场的“乐道”品牌表现尤为抢眼,交付12,029台,同比激增91.5%,环比涨幅高达124.8%;新锐品牌“firefly萤火虫”交付5,663台,同比增长53.9%。
今年1至5月,蔚来累计交付新车已达150,526台,同比增长68.7%。至此,蔚来历史累计交付量正式突破114万辆大关,达1,148,118台。
财报方面,今年一季度,蔚来总营收为255.3亿元,同比增长112.2%,超出此前公司给出的244.8亿元至251.8亿元的营收指引上限;毛利总额48.6亿元,同比大幅增长428.4%;公司综合毛利率达19.0%,创四年来新高。整车毛利率为18.8%,连续四个季度环比增长,同样创四年来新高。其他销售毛利率为20.6%,也创下四年来最佳水平。
净亏损方面,一季度净亏损收窄至3.321亿元,较上年同期的67.5亿元净亏损大幅缩窄。截至一季度末,蔚来现金储备提升至482亿元,连续三个季度实现正向经营现金流。
2026年第一季度,蔚来品牌平均成交价达到39万元,高出宝马5万元、高出奥迪13万元。
这个价格差背后,是品牌溢价能力的质变。
无独有偶,数据显示,鸿蒙智行全系车型成交均价稳定在 39 万元,已连续多月位居中国汽车品牌成交均价榜首,部分时段表现超越传统豪华品牌。
细分品牌中,问界品牌成交均价高达40.9万元,旗舰车型问界M9累计交付超28万辆,连续21个月蝉联50万级豪华SUV销冠。定位超豪华市场的尊界品牌同样表现强势,首款车型尊界S800售价70.8 万-101.8万元,上市11个月交付超1.7万台,连续8个月稳居70万以上超豪华轿车榜首,单月销量甚至超过多款传统顶级豪华轿车销量总和。

图片来源:未来汽车先行者大会
这些品牌能在价格战中逆势而上,背后的逻辑并非偶然:一是对用户价值的深度理解而非简单堆料,二是对新技术的极致投入形成技术溢价,三是在制造、供应链、品质上形成系统能力,四是与华为等合作伙伴深度协同形成技术领先。
然而,深入分析上述品牌的财务表现,一个引人深思的问题浮现出来:这些高价位、高利润品牌的存在,是否会在整体上改变中国汽车行业利润率的走向?
答案可能并不乐观。尽管尊界S800、蔚来ES8/ES9、问界M9在各自价位段取得了不俗的成绩,但它们在行业整体销量中的占比仍然有限。
换言之,高端化的“局部突围”尚未扭转整个行业的“全局困境”。
对于大多数自主品牌来说,车型均价仍然在15万元以下,价格战的主战场仍然在中低端市场激烈持续。
当多数玩家仍在亏损线挣扎时,几个成功的高端品牌无法撑起整个行业的盈利水平。
中国汽车“由大变强”的真正考验,不在于能否造出一两款能够与奔驰S级比肩的产品,而在于能否在全品类、全价位段普遍实现高质量的价值创造。
奔驰在华跌了27%,中国车在海外就能笑吗?
当价格战的烟火在国内市场此起彼伏,海外市场正成为中国汽车品牌新一轮竞逐的“第二战场”。
本次大会上,多位嘉宾对中国汽车全球化的战略布局与方向进行了深入阐述。如果说国内竞争是关于存量市场的激烈争夺,那么全球化竞争则是一场关于增量市场的长期赌注。
阿维塔的全球化实践提供了极具代表意义的样本。
王辉在演讲中披露,阿维塔已进入全球40多个国家和地区,阿维塔11在国内起售价约29万元,但在海外接近45万元。
“在泰国我们稳居豪华电动SUV销量第一,在迪拜已占据当地高端电动汽车10%的市场份额。”王辉表示,“今年年底,我们还会正式进入欧洲。虽然我们进入海外也就一年半左右的时间,但是已经实现了稳定的盈利。所以未来全球化是必须要做的事情。”
王辉还在采访环节透露了赞助葡萄牙国家队的品牌战略。他表示,阿维塔欧洲主力产品约在11、12月份全面进军欧洲,他将前往欧洲与多个国家的合作伙伴进行交流。“赞助葡萄牙国家队只是我们欧洲品牌层面的动作之一,我们在欧洲包括全球坚持的是长期主义,除了品牌端、产品端,更大的资源投入在服务端、体系端、运营能力的构建上。”
吉利的全球化布局则更为宏观和系统。
吉利汽车集团副总裁李传海指出,中国汽车全球化“最本质的东西,不是低价走量,而是以技术为根、体系为本、品牌为魂,最终完成从卖车到定义汽车未来的全球化”。

图片来源:未来汽车先行者大会
他介绍,吉利运营全球化业务20年,拥有五大研发中心、16大试验基地,与欧洲、东南亚、中东、拉美、东欧的本地化伙伴深度融合。吉利已参与国际标准共建,是IATF第一个拥有董事表决权的亚洲车企。
在汽车出口这一维度上,2026年4月的数据同样提供了重要参照。
2026年4月,汽车出口90.1万辆,同比增长74.4%,其中新能源汽车出口同比增长超过一倍,达43万辆。海外市场已成为中国汽车产业最重要的增量引擎。
然而,出口增速喜人的同时,一项对比数据值得审视:2026年一季度,梅赛德斯-奔驰集团在华销量为11.16万辆,同比减少26.9%,成为其全球主要市场中下滑最显著的区域。与此同时,财报显示,奔驰一季度营收316.02亿欧元,同比下降4.9%;净利润14.33亿欧元,下滑17.2%;全球销量49.97万辆,同比减少6%。
这组数字既反映了奔驰在中国市场遭遇的挑战,也提出一个问题:当中国品牌在海外市场站稳脚跟,它们将以何种姿态面对全球竞争?
中国汽车正在复制BBA在中国本土市场曾面临的困境:当本土品牌通过技术优势和高性价比不断攻城略地时,强势的国际品牌同样可能在其他市场遭遇本土品牌的强势反击。
当奔驰中国高级研发执行副总裁庄睦德(Drummond Jacoy)被问及如何看待中国新豪华品牌时,他的回答审慎中带着一丝紧迫:“中国有很多非常优秀的品牌和产品,我非常尊重他们。我们正大力拥抱技术创新、不断学习,将前沿技术与品牌积淀相融合。”

图片来源:未来汽车先行者大会
他特别强调奔驰在中国已与中国科技企业展开深度合作,从字节跳动、腾讯到Momenta,从高德到思必驰,奔驰正在以前所未有的方式试图缩短与中国本土企业之间的智能化差距。
这恰恰揭示了全球竞争的新态势:战场已从中国本土扩展至全球市场,而竞争的核心焦点已从单一的产品竞争,演变为涵盖技术、生态、供应链、品牌的全方位竞争。
用李传海的话说:“走出去不难,站得住、融进去、扎下根才是真功夫。”
真正意义上的全球化,绝不是将国内的产品与价格模式简单复制到海外,而是要实现从资本到技术、从标准到供应链的全面深层次融合。
零跑汽车的战略布局也呼应了这一判断。零跑汽车创始人朱江明曾公开零跑汽车关于全球化目标,朱江明认为,第一步要实现“四六开”,中国占60%、海外占40%;接下来争取“五五开”;最理想的状态是“倒四六”,中国汽车的全球占比如果能做到国内40%、海外60%,那才是真正全球化的最佳状态。
从“卖产品”到“建体系”,这是中国汽车全球化必须跨越的门槛。在接下来的三到五年,谁能率先在海外市场形成良性可持续的盈利模式,谁就能在全球化的长期竞跑中占据先机。
结语:车企必须要赚钱了
回到本届大会的主题——“拾级”。
中国汽车用了20年时间完成了从追赶到领跑的跨越。这条路上没有捷径,每一步都是踩出来的。但今天的中国汽车产业面临一个尴尬:它在量上的成就已达顶峰,全球最大汽车生产国、全球最大新能源市场、全球领先的智能技术集群,但在质上的突破,仍只是在局部领域初见端倪。
行业利润率跌穿3.2%,意味着产业健康度的红灯已经亮起。
当大部分企业在价格战中耗尽了利润,谁还会有足够的资金投入到下一代技术的研发、品牌的重塑和全球化的扩张?
从王辉的“没有利润的销量是伪销量”,到徐军的“降价谁都会,降本才是真本事”,再到李传海的“无人区里保持方向感”,本届大会最宝贵的共识,或许就是这个再朴素不过的常识:汽车产业的竞争是持久战,不是闪电战。
正如项兴初所言:“在中国品牌高端化突破的道路上,没有孤胆英雄,只有共生进化。”
当61.4%的渗透率和3.2%的利润率同时写在这一页产业画卷上,答案已经足够清晰:中国汽车必须从追求“做大”走向“做强”的新阶段。
问题不在于能不能把车卖到百万级,而在于当价格战烧尽最后一分利润时,整个行业还能不能稳稳地站在“拾级”的每一级台阶上。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


