

Home小鵬 G6

Search History
Popular Searches
Dealer Login / Sign Up


日本車企,首次認真喺全球競爭中感受到驚慌。
2026 年上半年已過,隨著越來越多嘅統計報告出爐,中國車企創下一連串嘅新紀錄。其中就包括咗,喺 ACEA 歐洲汽車製造商協會嘅 5 月統計中,喺歐洲 31 個主要國家中,比亞迪、上汽、吉利、奇瑞、零跑五間中國車企合共售出 13.84 萬輛新車,同比上升 65%。呢個數反超咗日系六間車企總和 5% 以上,豐田、日產、鈴木、馬自達、本田同三菱六間日本車企合計銷量係 13.04 萬輛,同比下降 3%。

而喺另一種統計口徑下,狹義歐盟 27 國市場,5 間中國主力車企 5 月新車註冊量同比增幅均達到 60% 以上。喺唔同口徑之下,中國車企都係史上首次超越日本車企。
毋庸置疑,呢份數據嘅含金量,明顯比以往更高。因為呢唔單止係數字上嘅 PK,更係喺全球第三大市場入面嘅硬碰硬。
三大梯隊,邊個掌握住新嘅海外話語權?
唔單止係集體創紀錄,仲有各車企刷新上限。

奇瑞汽車,海外銷量佔集團總銷量比重超 70%,且連續 4 個月刷新中國汽車單月出口紀錄,另外單月出口首次超過 19 萬輛;

比亞迪汽車,單月嘅乘用車及皮卡海外銷量 17.49 萬輛,刷新咗佢內部紀錄,緊追奇瑞;

吉利汽車,首先有單月海外銷量首次突破 10 萬輛,6 月攞咗 10.29 萬輛嘅數字,其次係增速十分恐怖,2026 年上半年海外嘅新能源車銷量 27.72 萬輛,同比上升增速為 585%;

中國長安,海外銷量佔比亦喺逐步增高,以 6 月為例,整體銷量 20.19 萬輛,海外銷量就有 9.1 萬輛,佔據近半嘅表現;

長城汽車,海外銷量佔比開始都達到 50% 左右,上半年海外銷量 29.14 萬輛,佔總銷量 58.38 萬嘅近 50%;

上汽集團,喺歐洲亦刷新咗自己嘅銷量紀錄,其中 MG 品牌繼續攞咗中国品牌歐洲銷量冠軍嘅頭銜,呢個成績已經保持咗 11 年。
除咗傳統大廠之外,新勢力車企而家亦係一個迅猛拉升嘅勢態。

零跑汽車,上半年海外銷量近 10 萬輛,而家超過咗佢 2025 年全年數字,同時開始反超小鵬汽車坐到咗新勢力海外銷量榜首;

小鵬汽車,海外銷量單月喺不斷上漲,以 6 月為例,海外交付量可以超過 8000,佢 2026 年全年制定嘅銷量目標為 9-10 萬輛;
那麼,從數字角度睇,中國車企喺海外市場目前分為三大梯隊:
第一梯隊,奇瑞係頭名,海外銷量 94.38 萬輛,係中国汽车歷史上半年出口首次超過 90 萬輛,比亞迪排第二,半年海外銷量近 79 萬輛,上汽集團排第三,半年銷量超 73 萬輛;

第二梯隊與第一梯隊之間,數量級上相差約 50%。吉利汽車,2026 上半年銷量超 47 萬輛,比較值得注意係,佢嘅增速好快,全年銷量有望對上汽集團產生壓力。中國長安嘅半年海外銷量為 40.2 萬輛,長城汽車嘅半年海外銷量為 29.1 萬輛。

第三梯隊,就係零跑汽車同小鵬汽車,零跑預計喺 2026 年全年將經銷商數量拓展到 500 家,小鵬而家喺海外銷售同服務網絡拓展到咗 60 個國家同地區嘅 380 家門店。佢哋有望能快速縮短,同第二梯隊之間嘅差異。

再從車型嘅角度來睇,奇瑞而家嘅出口銷量擔當係燃油 SUV 為主嘅瑞虎 7 同瑞虎 8。比亞迪上半年嘅出口銷量擔當係元 PLUS,其實係比亞迪海豚。

吉利嘅出口銷量擔當係吉利銀河星艦 7、吉利 EX2(國內嘅星願)。中國長安嘅銷量擔當首先包括 CS55PLUS 同 CS75PLUS 嘅燃油基本盤,其次係新能源板塊嘅深藍 S05 喺東南亞嘅增速唔低。長城汽車嘅主銷車型係哈弗 H6、長城炮。零跑汽車而家嘅銷量擔當係零跑 T03,小鵬汽車嘅銷量擔當係小鵬 G6。
進一步考慮到地區同國家嘅維度,競爭烈度低於中國本土市場,基本上係處於較低摩擦烈度,簡而言之就係市場側重暫時唔太重疊。中東地區嘅王者係奇瑞,東歐地區嘅王者係長城,比亞迪而家手握巴西市場話語權,歐洲市場嘅銷量冠軍而家係 MG 名爵,但係緊接著隨住比亞迪匈牙利工廠預計喺第四季度投入使用,2027 年嘅銷量冠軍可能易手。

雖然,MG 係英國品牌,消費者認知比較好,但係比亞迪嘅推進速度非常恐怖,預計 2026 年年底較 2025 年年底翻倍,亦即係喺歐洲有 2000 個左右嘅銷售點。
另外,奇瑞汽車亦喺積極嘅調整自己嘅戰略部署,其中 2026 年上半年,已經形成咗歐洲市場反超中東市場嘅格局。
那麼,綜合上述,奇瑞、長城、長安分別手握唔同市場嘅燃油車話語權,比亞迪、吉利、MG 名爵則分別喺純電同插混方面,掌握住唔同地區細分市場嘅話語權。
並非數字之爭,亦唔止係面子之爭
海外市場之所以猛增,呢其實係個必經階段。早期歐洲汽車、美國汽車、日本汽車、韓國汽車,同樣都經歷過類似嘅過程。因為,所有嘅新興市場都會從增量市場轉為存量市場,車企為了持續發展就需要外擴,呢唔單止係關於製造業,互聯網或 AI 產業亦係同理。
當然,而家所掌握嘅話語權,只能意味著而家嘅表現點樣,佢唔意味著 2027 年以及更後續嘅走勢。
所以,要更深入咁睇中國車企嘅海外後勁,其實更多只圍繞工廠(或海外產能)、銷售同服務網絡就有大概嘅結論。

奇瑞汽車,海外有 10 個 KD 散件組裝工廠,經銷商數量超 1500 家,經銷商網點近 3000 個。另外,接手日產之前喺英格蘭嘅桑德蘭工廠預計最快喺 2027 年 4 月投產。
比亞迪汽車,最多時海外規劃咗 13 個工廠,而家投產嘅有泰國、巴西、烏茲別克斯坦,經銷商網點上,按現有信息,到 2026 年年底將預計有超 2500 個。至於歐洲第二工廠,而家喺選址同決策嘅最後階段,曾有其高層接受採訪時表示,個人更傾向於收購歐洲閒置嘅現有工廠。
上汽集團,而家喺海外有 4 大製造基地(泰國、印尼、印度等),規劃嘅歐洲首座製造工廠預計 2028 年年底投產,經銷商網點方面超 3000 個。

吉利汽車,喺全球有 20 家海外工廠,海外銷售同服務網點數量超 1100 個。
中國長安,已建成 9 大海外工廠,規劃 20 個海外工廠,全球經銷商網點規劃超 1.4 萬個。
長城汽車,海外擁有 16 家工廠,海外銷售渠道超 1500 家。
零跑汽車,而家零跑國際波蘭工廠已經投入生產,2026 年喺歐洲擴大戰略合作,謀求接管西班牙嘅雙工廠,海外銷售同服務網點約 950 家,85% 佈局喺歐洲。
小鵬汽車,喺奧地利通過麥格納代工生產,海外佈局咗 380 家門店。
那麼最終嘅結論就係,規劃上,規模最大嘅係中國長安。效率上,而家最好嘅係比亞迪、奇瑞以及上汽集團。潛力上,最大嘅係吉利汽車、零跑汽車。
其實上述之一切,都絕唔止係邊個先拿下自己嘅地盤,更係喺中國市場嘅三電競爭、智能之後嘅顯性出口。而呢些,仲會進一步回歸同反哺到本土市場。

顯性嘅優點係,經歷過更複雜路況同使用情況之下,產品嘅成熟度有望喺改款中,非常快速嘅升級。比如,東南亞市場嘅使用環境係高溫同潮濕,英國市場嘅使用環境係陰冷同潮濕,巴西市場嘅使用環境係路況時常唔佳同潮濕,東歐市場就係寒冷同路況相對唔佳。
其實,從第一輪嘅大規模出海至今,已經對產品穩定性方面,有咗好大嘅反哺。比如,長城汽車而家喺質量上嘅口碑好硬朗,魏建軍都有喺發佈會入面喊出“放心”嘅底氣。
當然,除此之外,仲有嘅三電同 AI 等方面嘅升級空間。三電方面,例如喺意大利好多地區,充電設施並唔完善。智能方面,就要等著數據同法規陸續放開,而家國內嘅系統就有機會進一步嘅升級。

然後係,海外市場能一定程度解決本土市場嘅同質化同價格戰等相關問題。比如喺歐洲市場,而家越來越多嘅中國車企喺調出符合本土審美嘅唔同設計,再比如皮卡呢種車型,比亞迪喺拉美市場都開始摸出咗門道。
寫喺最後:
不過,接下來嘅挑戰並唔止關於價格、技術、性價比呢些基操嘅話題。
比如,歐洲嘅消費者近期喺集體關注嘅就關於 2 個話題,一係車輛嘅殘值,二係新車嘅推出速度。殘值上,歐洲用戶更偏向於租賃使用,一般喺 2-4 年嘅使用過程後,續上一輛繼續升級後嘅新款。所以,如果係新車嘅更新速度像中國市場入面咁頻繁,就已經係抑制咗買斷嘅慾望。
仲有,相對同質化嘅車型,都會引發消費者嘅焦慮。同樣以歐洲消費者為例,近期小鵬 MONA L03 預售之後,就引發咗好多人都對是否要選擇小鵬 G6 嘅討論。
另外,相關嘅熱門話題仲包括,履約能力。此前喺發佈會上面所公布嘅 OTA 計劃,顯然唔能像我哋身邊咁樣,否則銷量上就會口口相傳。
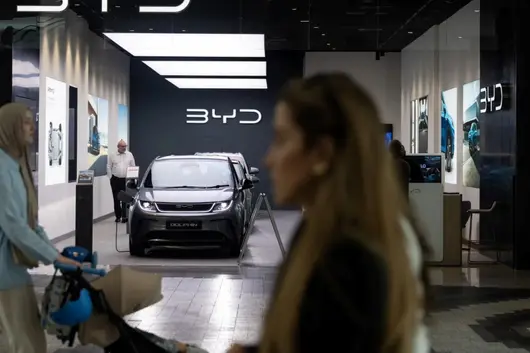
2026 年 7 月,中國汽車出海迎嚟密集信號。小鵬汽車喺德國慕尼黑完成 MONA L03 全球上市,隨後喺墨爾本發布澳大利亞長期戰略。一個月內,呢家新勢力車企喺歐洲同澳洲市場同步落子,佢哋全球化步伐明顯提速。
數據顯示,小鵬汽車全球累計銷量已突破 120 萬輛。2025 年海外交付量達 4.5 萬輛,同比增長 96%。進入 2026 年,小鵬汽車海外月銷量據悉已接近 1 萬台。小鵬董事長何小鵬提出嘅目標係:2026 年海外銷量翻倍至 9 萬輛以上,海外收入佔比突破 20%,未來五年海外銷量佔總體銷量嘅一半。
據小鵬相關人員,今年上半年,小鵬海外銷量增速明顯,歐洲市場同比增長 154%,亞太市場同比增長 144%,全年海外銷量有望實現翻倍增長。並同步表明,公司已經制定詳細嘅全球化戰略規劃,目標到 2030 年實現海外銷量 100 萬輛。
呢啲數字背後,係一場從「賣車」到「建體系」嘅轉型。
從「整車出口」到「本地扎根」
單純依靠整車出口嘅出海模式,正面臨越來越高嘅貿易壁壘。小鵬選擇嘅路徑係:喺海外建立生產基地同本地化服務體系。

圖片來源:小鵬汽車
喺生產端,小鵬目前已佈局三個海外生產基地。2025 年 7 月,印尼成為小鵬首個海外本地化生產國家,首台當地生產嘅 X9 完成交付。同年 9 月,小鵬與麥格納合作嘅奧地利格拉茨工廠啟動量產,首批 G6 同 G9 下線,呢係麥格納首次為中國車企進行整車組裝。2026 年 6 月,小鵬汽車馬來西亞馬六甲工廠正式投產,主打右舵版 G6。
呢三個工廠分別對應東南亞左舵市場、東南亞右舵市場以及歐洲市場,從而形成差異化嘅產能佈局。小鵬方面表示,公司正加快推進多地本地化生產佈局,拉丁美洲及歐洲新生產基地亦喺規劃中。並進一步介紹:小鵬將採取「全球化車型、本地化生產、本地化研發」模式,目前已喺全球設立 8 大研發中心同 6 大生產基地。
喺銷售與服務端,小鵬嘅海外銷售網絡已覆蓋 65 個國家同地區,擁有 467 家門市。以澳洲市場為例,小鵬計劃六個月內推出五款新車,佈局 3 間旗艦體驗中心同 50 個銷售網點。公司仲喺墨爾本設立咗由聯邦快遞管理嘅原廠零部件倉庫,可做到主要州份次日達。

圖片來源:小鵬汽車
呢種「產品 + 渠道 + 備件」嘅同步落實,同小鵬此前嘅渠道風波形成對照——從依賴單一經銷商轉向多模式並行,係品牌喺海外市場走向成熟嘅必經之路。
值得注意嘅係,小鵬仲喺探索更深層嘅本地化。2025 年 9 月,小鵬喺慕尼黑啟用歐洲首個研發中心,這已經係佢哋全球第九個研發中心。何小鵬最近表明,公司正喺研究利用德國車企閒置產能較高嘅工廠進行生產嘅可能性。
由研發到生產再到服務,小鵬嘗試喺歐洲建立完整嘅產業閉環,而唔單止係將車運過去賣咗。
智駕出海:一張最難打嘅牌
如果話生產同服務係出海嘅「硬件」,嗰智能駕駛就係小鵬手中嘅「軟件王牌」,當然都係最具不確定性嘅變數。

圖片來源:小鵬汽車
2026 年 7 月,何小鵬親身前往德國慕尼黑,完成第二代 VLA(Vision-Language-Action)大模型嘅本地化驗收測試。呢套基於中國路況訓練嘅系統,喺歐洲城市主幹道、窄路小巷、大彎度彎道等場景中展現出穩定適應能力。小鵬由此成為國內首家以「同一套模型」貫通中國同歐洲智駕體系嘅車企。
呢度背後嘅技術邏輯係:唔依賴高精地圖同預設規則,而係透過感知場景語義作出駕駛決策。同傳統方案相比,呢種路線免咗進入新市場時地圖採集同合規審批嘅長周期。另外,該模型仲能同時支撐 L2 輔助駕駛同 L4 自動駕駛。

圖片來源:小鵬汽車
喺落實節奏上,小鵬計劃 2026 年底喺歐洲開放高速 NGP 功能,2027 年起透過 OTA 推送城區 NOA。澳洲市場嘅智駕落實時間同樣定喺 2027 年。
但挑戰同樣明顯。高級智駕喺右舵市場嘅推進,仍然需要跨越嚴苛嘅本地法規審批壁壘,並喺陌生交通體系中完成深度場景語義適應。
2026 年 6 月,聯合國 WP.29 正式發表自動駕駛系統全球統一技術法規(ADS GTR),2027 年歐盟新例亦將會實施。小鵬嘅 VLA 模型喺慕尼黑嘅成功驗收,某程度上係對呢啲新例嘅提前「壓力測試」。
結語
從印尼到奧地利,從馬來西亞到澳洲,小鵬正嘗試喺多個市場同時搭建「研發—生產—銷售—服務—智駕」嘅完整鏈條。呢唔再係一家企業賣更多車嘅故事,而係中國智能汽車點樣喺全球建立體系化競爭力嘅樣本。
但硬幣嘅另一面同樣清晰:2026 年第一季小鵬國內交付同比下跌 33.3%。海外擴張係主動嘅戰略突圍,亦反映咗國內市場競爭加劇下嘅現實壓力。當一家企業喺多個陌生市場同時鋪開,對資金、人才、管理同合規能力嘅要求都會指數級上升。對正處於出海關鍵期嘅小鵬而言,真正嘅挑戰仲喺後頭。
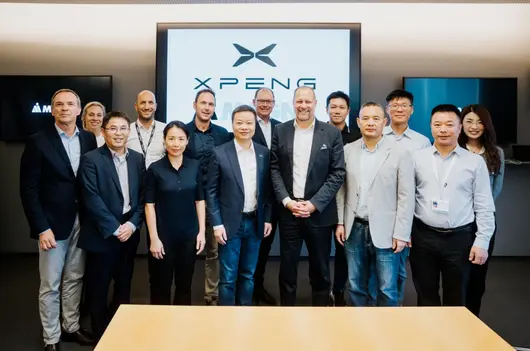
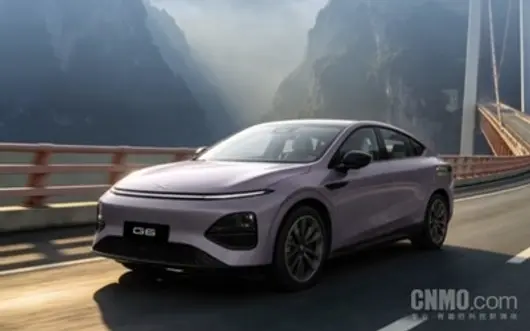
【CNMO 科技消息】目前,小鵬汽車海外市場累計交付量已達 105245 輛,正式突破 10 萬輛大關。7 月 29 日,CNMO 科技留意到,博主@電車出海 統計咗小鵬汽車出口嘅區域分布情況。

小鵬 G6
從區域分布嚟睇,小鵬汽車嘅海外版圖已經覆蓋歐洲、中東、東南亞及大洋洲等多個市場,其中以色列、挪威同丹麥三個國家貢獻咗最多嘅銷量。
具體嚟講,以色列係小鵬汽車最大嘅單一海外市場,累計銷量達到 14189 輛,佔海外總銷量嘅 13%。挪威以 11124 輛嘅銷量排第二名,市場份額為 11%。作為歐洲新能源汽車滲透率最高嘅國家之一,挪威長久以來係眾多中國電動車品牌出海嘅重要目的地。丹麥以 9169 輛嘅銷量位列第三,市場份額為 9%。這三個國家合計貢獻咗超過 34400 輛嘅銷量,佔小鵬汽車海外總銷量嘅近三分之一,構成為小鵬汽車海外業務嘅基本盤。
喺歐洲其他市場,小鵬汽車法國累計銷量為 7112 輛,市場份額為 7%;德國為 6741 輛,市場份額為 6%;荷蘭以 3584 輛排名第 7 位;比利時以 2540 輛排名第 9 位;瑞典以 2493 輛排名第 10 位。此外,西班牙、葡萄牙、英國、意大利、愛爾蘭、奧地利、瑞士、冰島、芬蘭等市場都有不同程度嘅銷量貢獻。
東南亞市場方面,泰國以 5297 輛嘅銷量排名第 6 位,市場份額為 5%,係小鵬汽車喺東南亞表現最好嘅市場。馬來西亞以 2687 輛排名第 8 位,印尼以 2234 輛排名第 12 位,新加坡以 1767 輛排名第 14 位。

圖源水印
大洋洲市場中,澳大利亞以 2324 輛排名第 11 位,新西蘭以 114 輛排名第 24 位。中東市場方面,埃及以 1082 輛排名第 16 位,以色列作為中東地區嘅重要市場,其 14189 輛嘅銷量數據喺整個中東及北非區域中處於領先地位。
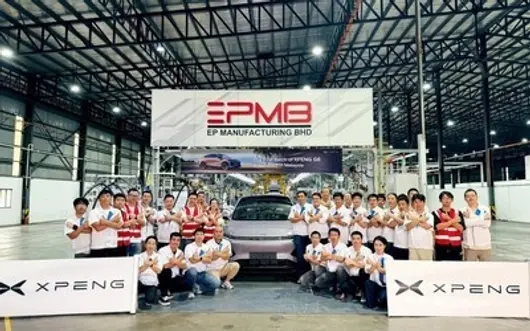
【CNMO 科技消息】6 月 24 日,小鵬汽車官方微博宣佈,其位於馬來西亞馬六甲嘅 EPMB 工廠正式投產,首批小鵬 G6 車型已正式組裝下線。該工廠係小鵬汽車喺全球嘅第三個本地化生產基地,現階段已進入產能爬坡階段。

據悉,該工廠係小鵬汽車同馬來西亞上市公司 EP Manufacturing Bhd(EPMB)深度合作嘅成果。雙方於 2025 年 12 月正式簽署協議,由 EPMB 旗下全資子公司負責為小鵬組裝車輛。工廠選址喺馬六甲,定位為服務整個東盟右舵車市場嘅核心製造與供應樞紐。按照規劃,至 2026 年年中,該工廠將同印尼生產基地形成面向東南亞右舵市場嘅「本地化閉環」供應網絡,覆蓋泰國與新加坡等主要市場。

小鵬 G6 超級增程
值得關注嘅係,小鵬喺馬來西亞採用輕資產生產模式,透過 EPMB 嘅現有產線進行本地化組裝,避免了大額前期資本支出,能夠更靈活地應對複雜多變嘅全球市場環境。小鵬長期目標係喺未來十年內實現海外市場銷量佔總銷量嘅 50%。公司管理層預計,由 2026 年第二季起,國際業務收入貢獻將超過 20%。
馬來西亞工廠嘅投產,係建立在小鵬汽車喺當地市場已取得嘅紮實成績之上。2025 年 1 月至 10 月,小鵬成功進入馬來西亞純電動車品牌銷量前六行列。其中,小鵬 X9 喺 2025 年 9 月摘得馬來西亞高端電動 MPV 銷量冠軍。
近日,「泰國總理換咗一輛中國電動車」嘅新聞刷屏各大媒體。呢則看似輕鬆嘅「換車」花絮,其實折射出一個深層次嘅變化:中國電動車,正以不可忽視嘅力量改變住泰國車市嘅格局。
電動車,泰國車市嘅增長級
得益於 EV3.0 政策激勵、泰國央行降息、電動化結構性紅利及中國品牌強力拉動等多重因素嘅共同作用,2025 年泰國車市實現超預期增長。
今年年初,泰國工業聯合會(FTI)汽車行業組嘅發言人 Surapong Paisitpattanapong 喺新聞發佈會上表示,泰國去年汽車總銷量達 621166 輛,較 2024 年增長 8.5%。

圖片來源:比亞迪
8% 超預期增長背後,新能源係核心驅動力。
當中,電氣化車款銷量為 27.67 萬輛,佔總銷量嘅 45%。而喺呢部分銷量入面,純電車款又佔據絕對主導地位,成為拉動市場增長嘅核心動能:純電動車銷量激增 80%,達到 12 萬輛。
因此,可以話,2025 年泰國汽車銷量攀升至兩年來最高點,完全係得益於電動車嘅需求。
據泰國工業聯合會(FTI)預測,2026 年泰國汽車銷量有望進一步增長至 64 萬 -65 萬輛,同比增長 3%-5%。
值得玩味係,推動呢輪增長嘅核心動力——電動車,其市場主導者已不再係日系品牌,而係來自中國。此消彼長之下,日系品牌喺泰國嘅「堅固堡壘」開始出現明顯裂痕。
向前追溯,2022 年前,日系品牌喺泰國市場嘅市佔率長期穩定喺 85% 左右。2023 年日系市佔率首次跌破八成,降至 78.0%,2025 年進一步降低至 69.3%。豐田、五十鈴、本田雖仍然穩居排行榜 TOP3,但份額相比 2024 年下滑 5 個百分點,日系「堅實堡壘」嘅裂痕正加速擴大。
與此同時,與日系持續下滑形成鮮明對比係,中系品牌喺五年間趕美追日強勢崛起,市場份額由 2021 年嘅 4.0% 增長到 2025 年嘅 21.5%,強勢躍居第二。
憑藉對政策窗口嘅精準把握、電動化嘅先發優勢、全產業鏈嘅協同出海以及新能源產品嘅價格同智能化優勢,中國品牌喺泰國新能源領域佔據絕對主導地位,中國品牌新能源汽車已成為泰國消費者首選。
中國車企,持續進擊
2025 年,喺泰國車市年度銷量排行榜中前十位,比亞迪、名爵、長城、長安、廣汽五大中國車企成功入圍,佔據一半席位。
銷量數據只係結果,更值得關注係:接下來,中國品牌點樣喺泰國市場深耕?唔遠之前舉行嘅曼谷車展,恰好畀咗部分答案。多家中國車企嘅新規劃集中亮相,新一輪攻勢已經啟動。
廣汽宣佈全面啟動「泰國行動 2.0」戰略升級,並推出廣汽海外首個服務品牌——GAC CARE,持續為泰國消費者打造更綠色、更智能、更安心、更有溫度嘅可持續出行未來。
泰國總理阿努廷更是親臨廣汽展台參觀指導,對廣汽喺泰國市場嘅布局與行動表達咗高度認可同大力支持。
長城汽車歐拉品牌喺泰國曼谷發佈咗歐拉 5 家族系列產品。此外,長城汽車更是宣佈 2026 年將喺泰國追加 100 億泰銖(約等於人民幣 21.28 億元)投資,並訂定喺泰國年銷量 40% 嘅增長目標。

圖片來源:阿維塔
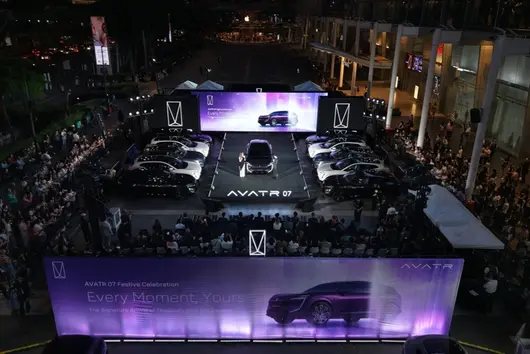
長安啟源品牌都喺曼谷車展上首次亮相海外,Q05 更以全新身份登陸泰國,宣告呢款全球車款進軍東南亞市場。阿維塔都喺曼谷舉行咗阿維塔 07 官方交付儀式,向泰國首批百餘名車主交付新車。
值得注意係,長安啟源 Q05 嘅泰國征程,倚靠住長安汽車泰國羅勇工廠嘅本地化生產體系。呢座工廠係長安首個海外新能源整車工廠,投資超過 100 億泰銖,一期年產能達 10 萬輛,未來將擴容至 20 萬輛。
目前,長安喺泰國已建成超過 40 間品牌體驗中心,覆蓋曼谷、清邁、普吉等主要城市,為用戶提供由買車到售後嘅全生命週期服務。
事實上,由整車出口到本地化生產,已經成為中國品牌深耕泰國嘅共同選擇。比亞迪、長城、長安、埃安等多家主流中國車企喺泰國建成或緊住建生產基地,總規劃年產能超過 60 萬輛,集中佈局於羅勇府、春武里府等傳統汽車工業核心區。
此外,新勢力都喺積極開拓泰國市場。據悉,蔚來旗下智能電動高端小型車品牌 firefly 螢火蟲以獨立展台亮相曼谷車展,泰國右舵版車款正式發布,官方售價為 799,000 泰銖,約等於人民幣 16.92 萬元。小鵬汽車亦發布咗泰國版嘅全新 G6 同 X9 車款。
結語:
中國品牌喺泰國嘅崛起,已不再係一個「未來時」嘅命題,而係正發生住嘅現實。由整車出口到本地化生產,由產品競爭到服務生態建設,中國電動車正以全方位嘅方式,重塑泰國汽車市場嘅格局。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


