

Home深蓝L06

Search History
Popular Searches
Dealer Login / Sign Up
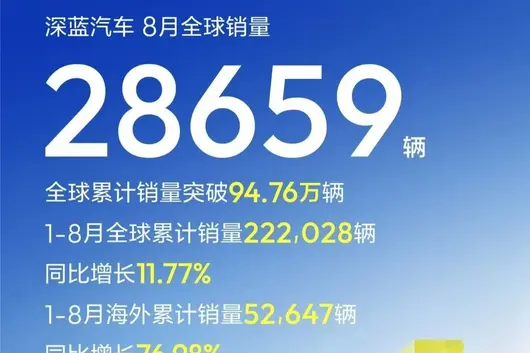
深蓝汽车交出了8月成绩单,全球销量28659辆,全球累计销量突破94.76万辆,距离百万辆只剩大约5.2万辆的差距。
单看8月这个数字,比7月的29213辆还略降了一点点。如果只盯着这一个月,你可能会觉得平平无奇。但真正重要的,是那个快要落地的百万,以及这94万辆里装着的,远不止一台台车。
按深蓝现在月销近3万的节奏,最多两个月,它就会成为中国新能源里又一个跨过百万门槛的品牌。而它真正值得聊的,不是这100万本身,而是这100万是怎么来的。

很多品牌的百万,是靠国内市场堆出来的。深蓝不是。
看一组数字,今年前八个月,深蓝全球累计销量22.2万辆,同比增长11.77%。其中海外累计卖了52647辆,同比增长76.98%,海外增速是整体的近七倍。截至目前,深蓝已经进入全球超过100个国家和地区,泰国基地投产,右舵市场被它稳稳拿在手里。
这说明什么?说明深蓝的增长,是典型的双轮驱动,国内稳住基本盘,海外高速开新盘。这跟过去那种国内卷不动了就去海外低价清库存的老路子,完全是两回事。
更关键的是,深蓝在海外卖得并不便宜,靠的不是性价比,而是硬碰硬的安全和品质。深蓝S07拿下了欧洲Euro NCAP、澳洲ANCAP、中国C-NCAP三重五星安全认证,还是欧洲碰撞测试成人保护的单项冠军,全球累计卖了30多万辆,热销80多个国家。深蓝S05更是在西班牙连续两个月登顶紧凑型纯电SUV注册量第一。
一个中国品牌,在欧洲最挑剔的安全标准下拿到冠军,这件事的分量,比多卖几万台车重得多。

深蓝背后是长安,一家不折不扣的央企。
过去很长一段时间,央企做新能源,外界总带着一点刻板印象,船大、决策慢、掉头难,比不过那些跑得飞快的民营新势力。但深蓝用四年时间,从0干到了94万辆,稳居央企新能源销量的第一梯队。
这里有个背景值得说清楚,长安现在的新能源布局,是三条腿走路。长安启源负责走量,阿维塔冲高端,而深蓝卡在中间,扛的是中高端和全球化这两块最难啃的硬骨头。
难在哪?难在它既要上量、又要保利润、还要出海。这三件事,单拎出来任何一件都不容易,深蓝却要同时做。它做到今天这个位置,靠的不是某个爆款的一夜成名,而是一套完整的体系,自研技术打底、多款产品矩阵、精细化的渠道、再加上海内外同步推进。
这才是深蓝最值得行业关注的地方。新能源的上半场,靠一款爆款就能起飞;下半场,拼的是体系。深蓝恰好是一个把体系跑通了的央企样本。
把镜头拉远一点,2026年的新能源市场,其实已经进入了明牌阶段。价格战打到现在,边际效应越来越低,单纯靠降价换销量,路越走越窄。真正能留下来的,是那些有完整产品矩阵、有自研技术壁垒、有全球化布局的车企。深蓝恰好三条都占。
产品上,它不是靠一款车吃饭。深蓝S05累计卖了25万辆,S07全球30多万辆,加上G318、L06、S09,覆盖了主流家用、运动轿跑、中大型SUV好几个赛道,多点开花,东方不亮西方亮。
技术上,它也没打算靠买买买。原力超集电驱的工况效率做到94.13%,金钟罩电池累计装车超百万辆零过热,微核高频脉冲加热技术还拿了国家发明专利金奖。更难得的是,深蓝把这些核心专利主动开源给全行业,用技术共享去推动整个中国新能源往前走。
这种格局,不是一家只会卷价格的车企能有的。

还有一个容易被忽略的点,深蓝的底色,是超级增程。
当年增程刚火起来的时候,很多人还觉得它是过渡方案,是纯电没成熟前的妥协。但几年打下来,市场已经用脚投票,增程和插混,早就成了主流市场的核心赛道,因为它正好解决了普通家庭要电车的体验又怕续航焦虑的真实痛点。
深蓝是这条赛道里最早一批认真做增程的玩家,而且是从正向研发的纯电平台出发去做增程,不是油改电。这一步,让它既享受了纯电的平顺和智能,又拿到了增程的续航自由。技术普惠、电动平权,深蓝喊的这两句话,不是口号,是它一路卖到百万的产品逻辑。
94.76万辆,离百万只差一脚。这一脚,迟早会迈过去。但比迈过去更重要的,是深蓝已经用这94万辆,回答了行业里一个一直悬着的问题,中国汽车出海,到底能不能不靠便宜去赢。
答案是能。

汽车网评:
深蓝给的路径很清晰,用自研技术立住产品,用安全标准拿到全球话语权,用体系能力扛住淘汰赛。它不是把车卖到国外那么简单,而是把中国的技术、标准、体系一起带了出去。
这才是这逼近百万的深蓝,最值得被记住的地方。百万不是终点,它是中国汽车从卖得多走向卖得硬的一个新起点。而对行业来说,深蓝最可贵的,是证明了国家队在新能源这条赛道上,一样能跑出加速度,还跑得稳稳当当。
根据官方数据,2026年5月,深蓝汽车全球销量为33,243辆,同比增长30%,已连续3个月稳定在“月销3万+”俱乐部。1-5月累计销量130,531辆,同比增长15%,全球累计交付量已突破85万辆。
就在几个月前,深蓝还被销量下滑、利润亏损的阴云笼罩,甚至被质疑能否在“内卷”加剧的市场中活下来。从被唱衰到连续月销破3万,深蓝究竟靠什么完成了这次逆袭?
站在悬崖边的“3万俱乐部”
就在几个月前,深蓝还是被唱衰声包围的典型样本。
2026年一季度,深蓝销量同比下滑超17%,前两个月交付持续承压,1月交付量环比下降,2月甚至未直接公布全系销量。
横向对比更显尴尬——同期理想、蔚来、问界均保持正增长,就连长安体系内的兄弟品牌启源都在2月交出1.83万辆、环比大涨96.3%的成绩单,深蓝的“掉队”显得格外刺眼。
比销量更棘手的是盈利困境。2025年深蓝汽车全年亏损8.99亿元,近四年累计亏损逾80亿元;阿维塔同期净亏损约29.5亿元,2022年至2025年上半年累计亏损已超113亿元。
两大“吞金兽”拖累母公司长安汽车呈现“增收不增利”——2025年营收同比微增,归母净利润却同比下滑44.34%;2026年一季度净利润更是同比骤降74.09%。
更令人担忧的是品牌内耗。深蓝与启源在11万至15万元价格区间形成直接竞争,两者同源长安EPA技术平台,启源A06与深蓝L06上市仅差8天,起售价却低了近3万元。

图片来源:深蓝
长安的算盘是通过差异化定位实现市场全覆盖,启源主打家庭用户,以高性价比的800V快充切入;深蓝瞄准年轻消费群体,强调运动化设计和无框车门等个性元素。但市场反应并不买账:消费者眼中,同一口锅里加了不同调味料的“两种面”,很难被当作不同的菜系。
长安董事长朱华荣的比喻——“豌豆面和杂酱面不排斥”,在残酷的销量数据面前显得理想化。当行业价格战已将整个汽车行业的利润率拉低至3.2%,任何一个子品牌的资源错配或同室操戈,都可能成为压垮集团的最后一根稻草。深蓝正站在这样的悬崖边上。
逆风翻盘靠什么
转折出现在2026年3月。深蓝以31,742辆、环比大涨87.8%的成绩迅速逆转局面,此后两个月连续守住3万+门槛。这一反攻主要由三个变量驱动。
最核心的变量是深蓝S05。 这款紧凑型SUV在价格与配置之间找到了精准的平衡点。620km CLTC续航、全系标配3C超充、搭配宁德时代电芯,同时以2880mm的长轴距实现了接近中型SUV的乘坐空间,纯电版还具备159L同级领先的前备箱。

图片来源:深蓝
在10万至15万元这一神仙打架的核心战场,S05以无边框车门的高颜值设计吸引年轻用户,4月全球销量17,269辆,同比增长96.1%,上市以来月均销量破万,累计销量超20万辆。
对于一个“卖一辆亏一辆”的行业来说,一款真正被市场买单的走量产品,至少意味着亏损逐步收窄,深蓝2025年同比减亏超过50%,S05的规模化贡献无疑是关键因素。
智能化是深蓝拿到手的第二张牌。 2026年6月13日,全新深蓝S07增程版上市,售价15.99万元起,搭载华为乾崑智驾ADS Pro,首次将高阶智驾下放到这一价位段。
这套系统覆盖城区和高速全场景NOA,配备27个传感器感知方案,百公里馈电油耗低至3.8L,CLTC纯电续航最高达300公里。
深蓝的选择很清晰:在智能辅助驾驶已成购车决策真实变量的市场里,直接用华为二字的信任背书打穿用户心智。凭借搭载华为激光雷达的版本持续走俏,深蓝S07自上市以来累计销量已超30万辆。

图片来源:深蓝
第三条路径是渠道与出海的双重突围。4月,深蓝与京东达成战略合作,深蓝L06增程版成为京东独家销售的“国民好车2.0”。用户在京东APP可一键完成看车、预约、下单、支付全流程,享受120分钟上门深度试驾服务,借助京东数亿用户流量与成熟电商体系,快速拓宽品牌触达范围,降低获客成本。
深蓝L06增程版纯电续航245km、综合续航1505km,在京东独家销售后迅速起量,4月单月订单突破10,000辆,实际销量5,189辆,连续两个月稳定在5,000辆以上。
海外市场则提供了更大的想象空间。1-5月深蓝海外累计销量28,704辆,同比增长167%。核心车型深蓝S05在欧洲售价3.899万至4.499万欧元,进入欧洲、东南亚等66个国家和地区,右舵版已开始在泰国罗勇工厂投产,还被引入巴基斯坦作为首款本土组装的增程式电动SUV。在多个海外市场,深蓝的销量稳居前列,成为品牌的长期增长动力。
相比年初的焦虑局面,如今的深蓝已在“3万+”俱乐部站稳脚跟。不过,真正的考验才刚刚开始——如何摆脱“卖得多亏得少但仍在亏”的窘境,如何在长安体系内与阿维塔的整合中各自找准定位,都需要在下一个增长阶段给出答案。用产品说话,用销量回应质疑,深蓝只是走完了第一步。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


