

Home电动汽车

Search History
Popular Searches
Dealer Login / Sign Up
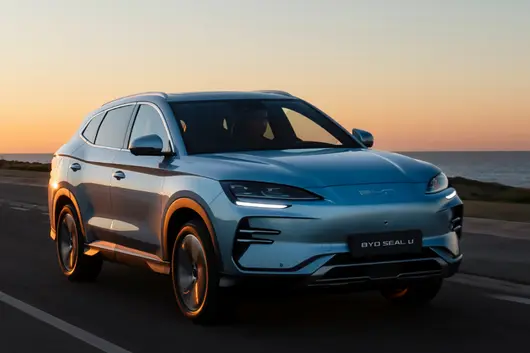
盖世汽车讯 得益于电池成本下降,以及具备规模效应的中国车企在新兴市场不断崛起,去年全球电动汽车平均售价已低于混动车型。汽车数据分析机构Mobility Global的最新数据显示,电动汽车去年的平均售价约3.7万美元,较2020年下降9%;而同期混动车型均价上涨16%,达到3.9万美元。Mobility Global基于车辆标价进行统计,未计入补贴,并按销量做了加权平均。
锂离子电池占整车成本的30%‑40%,而中国电池产能充裕,掌控着全球约80%的电池市场,这也使电池价格持续下行。彭博新能源财经(BloombergNEF)估算,2020至2025年间,乘用车电池价格累计下跌了37%。

图片来源:比亚迪
同时,各大车企也越来越多地采用不含高价钴元素的磷酸铁锂(LFP)电池。尽管过去磷酸铁锂电池被认为能量密度不及传统锂电池,但其性能正在持续提升。雷诺与大众去年均宣布将在部分新车型上搭载磷酸铁锂电池。
随着中国国内市场竞争激烈,中国电动车车企加速海外布局,这也推动了全球车价下行。比亚迪等中国车企依靠垂直整合供应链、打磨成本优势,实现了从电池到底盘的零部件自主生产。
此前高昂的售价,阻碍了电动汽车在全球多数地区的大规模普及。在中国、挪威等市场,电动车售价已经与燃油车持平甚至更低,这些地区的电动化推进速度也快得多,而新兴市场或将复刻这一发展趋势。
据中国汽车工业协会数据,2025年中国电动车出口量达164万辆,而2020年出口尚不足10万辆。泰国、墨西哥等主要出口市场的消费者,十分看重中国车型的高性价比,中国品牌在泰国新车销量中的占比已接近30%。
从各国平均售价来看,东南亚与南美国家的电动车价格已经低于混动车型。泰国正积极招商引资,扶持电动车产业,比亚迪、长城汽车均已在当地建厂。Mobility Global公司高管Yoshiaki Kawano表示:“中国车企最初依靠走量的紧凑型电动车扩大市场份额,如今已经拓展产品线,推出利润率更高的大型及高端车型。”
过去日本车企主打混动路线,凭借较低购车门槛与长续航形成差异化竞争,如今也开始重新调整战略。丰田汽车采取“多技术路线并行”的策略,根据不同市场消费者的需求,同步推出电动车与混动车型。日产则效仿中国竞争对手,在中国生产电动车并出口至海外市场。
受中东局势推高油价影响,近几个月全球电动车销量大幅攀升。国际能源署预计,2026年纯电动及插电混动车型将占到全球汽车销量的约30%。
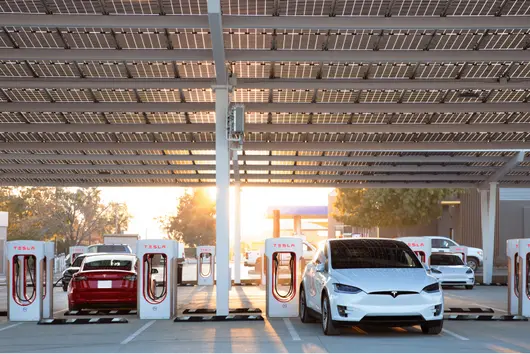
盖世汽车讯 据路透社报道,咨询机构基准矿业情报(Benchmark Mineral Intelligence)4月14日发布的数据显示,欧洲高企的汽油价格促使购车者在3月转向电动汽车,该月电动汽车销量创下历史新高,并带动今年全球电动汽车销量首次实现月度同比增长。

图片来源:特斯拉
2月28日爆发的伊朗冲突扰乱了承载全球约20%石油供应的关键航运通道,此后,各国政府纷纷对燃油价格设置上限,以保护驾车者免受成本飙升的冲击。
基准矿业情报称,作为销量指标的全新纯电动汽车与插电式混合动力汽车注册量同比增长3%,全球总量超170万辆;其中欧洲市场同比大增37%,以近54万辆的成绩创下月度历史最高纪录。
基准矿业情报数据经理Charles Lester表示:“虽然汽车注册数据略滞后于实际销量,但这波增长很大程度上要归因于汽油价格上涨。”他补充道,能源价格涨幅最剧烈的国家——包括澳大利亚、新西兰、越南和泰国——增长最为强劲,这些国家共同推动中、欧、北美三大核心市场以外地区的电动汽车注册量同比大增79%。
全球最大汽车市场中国的电动汽车注册量同比下降14%至85万余辆。自今年1月中国取消汽车以旧换新补贴、电动汽车购置税免税政策到期后,电动汽车注册量便持续下滑,目前跌势有所放缓。Charles Lester指出,此前依托政策优惠购买小型电动汽车的中国消费者,如今正越来越多地选择更大尺寸的车型。
在北美市场,3月电动汽车注册量同比下降30%至12.15万辆。受美国电动汽车税收抵免政策到期、以及特朗普政府拟进一步放宽二氧化碳排放标准影响,北美电动汽车销量已连续六个月同比下滑。Charles Lester表示:“这是美国税收抵免取消以来的最高月度数据,但现实是,北美电动汽车市场销量收缩已然发生。”
近日,“泰国总理换了一辆中国电动车”的新闻刷屏各大媒体。这则看似轻松的“换车”花絮,实则折射出一个深层次的变化:中国电动汽车,正以不可忽视的力量改变着泰国车市的格局。
电动汽车,泰国车市的增长级
得益于EV3.0政策激励、泰国央行降息、电动化结构性红利及中国品牌强力拉动等多重因素的共同作用,2025年泰国车市实现超预期增长。
今年年初,泰国工业联合会(FTI)汽车行业组的发言人Surapong Paisitpattanapong在新闻发布会上表示,泰国去年汽车总销量达621166辆,较2024年增长8.5%。

图片来源:比亚迪
8%超预期增长背后,新能源是核心驱动力。
这其中,电气化车型销量为27.67万辆,占总销量的45%。而在这部分销量里,纯电车型又占据绝对主导地位,成为拉动市场增长的核心动能:纯电动汽车销量激增80%,达到12万辆。
因此,可以说,2025年泰国汽车销量攀升至两年来最高点,完全是得益于电动车的需求。
据泰国工业联合会(FTI)预测,2026年泰国汽车销量有望进一步增长至64万-65万辆,同比增长3%-5%。
值得玩味的是,推动这一轮增长的核心动力——电动汽车,其市场主导者已不再是日系品牌,而是来自中国。此消彼长之下,日系品牌在泰国的“坚固堡垒”开始出现明显裂缝。
往前追溯,2022年前,日系品牌在泰国市场的市占率长期稳定在85%左右。2023年日系市占率首次跌破八成,降至78.0%,2025年进一步降低至69.3%。丰田、五十铃、本田虽仍稳居榜单TOP3,但份额相比2024年下滑5个百分点,日系“坚实堡垒”的裂缝正加速扩大。
与此同时,与日系持续下滑形成鲜明对比的是,中系品牌在五年间赶美追日强势崛起,市场份额从2021年的4.0%增长到2025年的21.5%,强势跃居第二。
凭借对政策窗口的精准把握、电动化的先发优势、全产业链的协同出海以及新能源产品的价格和智能化优势,中国品牌在泰新能源领域占据绝对主导地位,中国品牌新能源汽车已成为泰国消费者首选。
中国车企,持续进击
2025年,在泰国车市年度销量榜单中前十中,比亚迪、名爵、长城、长安、广汽五大中国车企成功入围,占据一半席位。
销量数据只是结果,更值得关注的是:接下来,中国品牌将如何在泰国市场深耕?不久之前举行的曼谷车展,恰好给出了部分答案。多家中国车企的新规划集中亮相,新一轮攻势已然启动。
广汽宣布全面启动“泰国行动 2.0”战略升级,并推出广汽海外首个服务品牌——GAC CARE,持续为泰国消费者打造更绿色、更智能、更安心、更有温度的可持续出行未来。
泰国总理阿努廷更是亲临广汽展台参观指导,对广汽在泰国市场的布局与行动表达了高度认可和大力支持。
长城汽车欧拉品牌在泰国曼谷发布了欧拉5家族系列产品。此外,长城汽车更是宣布2026年将在泰国追加100亿泰铢(约合人民币21.28亿元)投资,并定下在泰国年销量40%的增长目标。

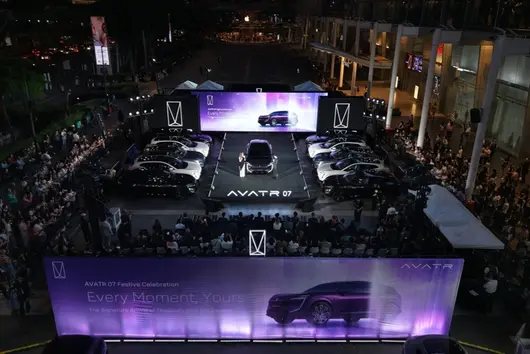
图片来源:阿维塔
长安启源品牌也在曼谷车展上首次亮相海外,Q05更以全新身份登陆泰国,宣告这款全球车型进军东南亚市场。阿维塔也在曼谷举行了阿维塔07官方交付仪式,向泰国首批百余名车主交付新车。
值得注意的是,长安启源Q05的泰国征程,依托于长安汽车泰国罗勇工厂的本地化生产体系。这座工厂是长安首个海外新能源整车工厂,投资超100亿泰铢,一期年产能达10万辆,未来将扩容至20万辆。
目前,长安在泰国已建成超过40家品牌体验中心,覆盖曼谷、清迈、普吉等主要城市,为用户提供从购车到售后的全生命周期服务。
事实上,从整车出口到本地化生产,已经成为中国品牌深耕泰国的共同选择。比亚迪、长城、长安、埃安等多家主流中国车企在泰国建成或在建生产基地,总规划年产能超60万辆,集中布局于罗勇府、春武里府等传统汽车工业核心区。
此外,新势力也在积极开拓泰国市场。据悉,蔚来旗下智能电动高端小车品牌firefly萤火虫以独立展台亮相曼谷车展,泰国右舵版车型正式发布,官方售价为799,000泰铢,约合人民币16.92万元。小鹏汽车也发布了泰国版的全新G6和X9车型。
结语:
中国品牌在泰国的崛起,已不再是一个“未来时”的命题,而是正在发生的现实。从整车出口到本地化生产,从产品竞争到服务生态建设,中国电动汽车正在以全方位的方式,重塑泰国汽车市场的格局。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


