

Home竞速

Search History
Popular Searches
Dealer Login / Sign Up
全球电动车市场仍在向前跑,只有一个主要经济体显得格格不入,那就是美国。
国际能源署(International Energy Agency,IEA)的数据显示,去年中国售出的新车中,超过一半是纯电或插电混动车型;而在美国,这一比例只有10%。内燃机汽车依然是一门利润丰厚的生意,但全球范围内的趋势正在提出一个问题:美国和它的车企,会不会在这场电动化转型中被慢慢甩到后面。
世界各地的政府选择了截然不同的路径。中国用产业政策培育出庞大需求,欧洲更多依靠稳健的监管节奏,新兴市场拥抱电动车,部分原因是化石燃料的获取并不稳定。横向比较下来,美国更像是那个单独转向的人。
“美国究竟会变成一个规模不大、利润丰厚、以特色车型为主的市场,还是有能力参与全球汽车业的规模竞争?”致力于弥合电动车党派分歧的组织EVs for All America创始人迈克·墨菲(Mike Murphy)这样问道,“这个未来,目前非常不确定。”
一、对照数据:销量与增速双双落后
销量上,美国电动车和插混的市场份额落后,增速也比其他国家慢。
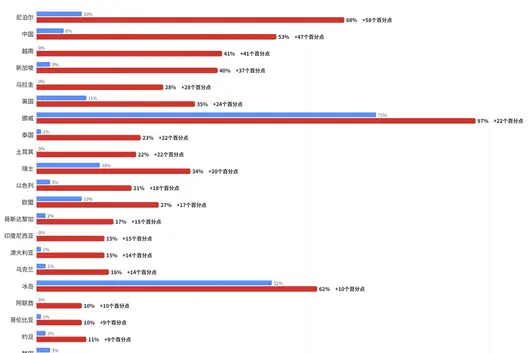
根据国际能源署的统计口径,在2020年到2025年间,多个国家的电动车与插混合计销量占比快速攀升,其中不少市场的渗透率已经跨过10%这条线,美国的爬升幅度则明显靠后。

渗透率的差距并不只是数字,背后是一整套市场条件的差异:消费者的购车习惯、居住与出行的地理形态,以及市场上实际能买到的车型结构。美国市场长期偏爱大尺寸皮卡和SUV,低价小型电动车的选择相对有限,这让一部分对价格敏感的消费者,很难找到合适的电动选项。
补能条件也在拉开差距。美国不少居住区高度分散,长距离通勤常见,独栋住宅之外的公寓住户,安装家用充电桩往往并不方便。面对这种不确定性,一部分潜在买家会倾向于选择更熟悉的燃油车。
美国的“慢”,很难归因于某一个政策或某一类产品,政策、地理和供给结构都在起作用。
二、从特斯拉神话到补贴退坡:一场急转弯
时间倒回2020年,当时的美国政府和车企,都在紧盯着一家带来范式冲击的初创公司:特斯拉(Tesla)。
那一年,特斯拉股价上涨超过650%,市值一度达到6580亿美元,比福特汽车(Ford)、通用汽车(General Motors)和当时的菲亚特克莱斯勒(Fiat Chrysler Automobiles)三家加起来还要高。电动车在美国一度被视为下一个确定的方向。
2022年,时任美国总统拜登(Joe Biden)签署《通胀削减法案》(Inflation Reduction Act),重塑了相关政策:二手电动车可享受4000美元税收抵免,新车抵免额度为7500美元,目的是激发消费者的购买兴趣。
但需求并没有像预期那样快速增长,政策风向也随之改变。特朗普(Donald Trump)任内通过的《一个美丽大法案》(One Big Beautiful Bill Act),在2025年9月30日之后取消了电动车联邦税收抵免。
联邦补贴的退出,确实拖累了美国电动车的销售节奏,但消费者偏好、地理条件和车型结构,同样在抑制普及。
Mobility Global今年9月的预测显示,2026年北美预计仅占全球纯电产量的5%。
“你会看到一个政府一边说‘我们要维持在车辆技术上的竞争力’,一边又把联邦资金收回去。”专注政府监管事务的SBD Automotive高级顾问赖利·基恩(Riley Keehn)说,这让整车厂“很难下决心做出明确的长期投入,无论朝哪个方向”。

图片来源:特斯拉
三、中国:产业链优势造就全球领导者
中国的路径恰好相反。通过持续投资供应链、保持产业政策和规则的连贯性,它已经成为电动车销售和制造领域明确的领导者。
“中国政府的推动,通过提升续航、改进电池技术并把成本降下来,把整个全球电动车产业向前带了一大截。”AutoForecast Solutions全球车辆预测副总裁萨姆·菲奥拉尼(Sam Fiorani)说,“它确实推动了整个行业,也正因如此,中国市场的接受率高得惊人。”
国际能源署的数据记录了这条陡峭的曲线:2020年,电动车和插混仅占中国销量的6%;到2025年,这一数字已经达到53%。
中国电动车的领先,更扎实的支撑来自完整的产业链和强大的制造能力,而非单纯的政策激励。从上游的矿产冶炼、正负极材料、电解液,到占整车成本三到四成的动力电池,再到电机、电控、智能硬件和整车制造,中国拥有全球覆盖最完整、集聚度最高的电动车产业链,企业大多能在本地就近配套,大幅压低了物流和协同成本。依托超大规模的本土市场,产线和研发投入得以快速摊薄,激烈的市场竞争也在持续倒逼技术迭代和降本。消费电子时代积累的精密制造经验和庞大的工程师队伍,同样可以顺畅迁移到电动车生产上。
政策层面的作用,更多体现在长期可预期的规则和信号上。连续的产业规划、技术标准、双积分机制以及充电基础设施建设目标,让企业对未来数年的方向有稳定判断,敢于提前布局产能和技术研发;国内充电网络的快速扩张,也在降低消费者的使用门槛。相比之下,若政策频繁调整、缺乏延续性,企业的长期规划就容易受到干扰。
Mobility Global的轻型车产量预测显示,2026年全球超过66%的电动车产量将集中在中国。
不过,领先并不意味着没有烦恼,中国电动车市场同样面临盈利难题。
“价格战让车辆很难在盈利水平上销售,而且即便有价格战,中国2026年的销量仍在回落。”Mobility Global副总监斯蒂芬妮·布林利(Stephanie Brinley)说,“对中国新车销售来说,这是相当艰难的一年。”
中国乘用车市场信息联席会(CPCA)的数据显示,2026年上半年,中国纯电和插混销量同比下降了13%。
规模领先的同时,盈利问题还没有解决,中国市场并不是简单的“高歌猛进”。
四、欧洲:务实监管下的稳步前行
欧洲走的是另一条节奏。2022年,欧盟推出“Fit for 55”政策,目标是到2030年,温室气体排放较1990年水平净减少至少55%。欧洲国家还依据《替代燃料基础设施法规》(Alternative Fuels Infrastructure Regulation,AFIR),着手建设电动车充电站、加氢站和天然气加注站网络。
欧盟正在修订其中部分政策,但欧洲的电动车销量仍在增长。这些调整更多是节奏上的微调,监管框架的整体目标仍然清晰,企业可以在大方向不变的前提下安排产品和投资。
SBD Automotive专注电动化的高级咨询经理罗伯特·费舍尔(Robert Fisher)指出,欧洲各国政府仍愿意投资电池研究和产业政策,以保障产业安全。欧盟委员会(European Commission)发布了面向汽车业的《工业行动计划》(Industrial Action Plan),目标是维持企业竞争力、加快电动化转型。
在费舍尔看来,收回部分激励,恰恰体现了欧洲培育健康电动车市场的务实思路。
“你不可能一直补贴这个行业,否则它永远无法变得足够精简、靠自己站住脚。”他说,“欧洲现在就处在这个阶段。”
中国汽车品牌也几乎没有受到太多阻碍地进入欧洲,为受高油价影响的消费者提供了低成本选择。
欧洲汽车工业协会(ACEA)的数据显示,今年截至9月,电动车已占欧洲汽车市场的23.2%,高于去年同期的17.7%。
菲奥拉尼解释,欧洲国家“油价一直偏高,这让人们更容易接受小型车,也让电动车转型走得更快”;此外,“欧洲人不会一口气开上400英里”。
五、新兴市场:尼泊尔、越南与拉美的加速度
亚洲一些国家的电动车市场,正在以更快的速度生长。
尼泊尔是最突出的例子。国际能源署数据显示,2020年电动车和插混还占尼泊尔新车销量的10%,到2025年已经达到68%,渗透率仅次于挪威,位居全球第二。
对这类市场而言,电动车的吸引力不只是潮流。在炼油和燃油分销能力有限的地区,进口燃油成本往往居高不下,电力则可以借助本地资源获得,电动车反而更容易绕开化石燃料供应的短板。
越南同样陡峭:2020年电动车和插混占新车销量还不到1%,2025年已升至41%。
菲奥拉尼指出,西方制造商在亚洲部分地区几乎没有像样的存在感。
“他们忽视了东南亚的大片市场。那里已经遍布日本、韩国和中国制造商,一个欧洲或北美品牌想打进泰国等市场,难度很大,需要付出巨大努力。”
专家还提到墨西哥、巴西等几个拉美国家,认为它们是电动车的肥沃新兴市场,尤其是中国电动车,美国政府担心这些车会对本土车企构成威胁。
“大量中国电动车正被推向这些市场。”基恩说。
六、保护主义能否守住美国市场
为了阻止中国车辆进入美国,美国已经采取了一系列保护主义政策,其中包括商务部(Department of Commerce)的一项规则,禁止来自中国的联网车辆硬件和软件,部分条款将在2027车型年生效。
这类规则意在降低对中国供应链的依赖,同时保护本土车企的市场空间。但规则本身并不会直接创造出有竞争力的电动车产品,它能竖起门槛,却回答不了产品竞争力的问题。
在费舍尔看来,眼下不对电动车投入,长期会带来一连串影响:“技术能力、研发、投资、消费者兴趣,当然还有环境,长期都会受到冲击。缺少了这种独特性和创造力,我们基本上只能靠保护主义措施,来让美国汽车市场维持下去。”

结语
回到墨菲提出的那个问题。美国汽车市场仍然庞大、利润丰厚,内燃机车型在相当长时间里还会继续赚钱。但全球电动化的方向并没有因为美国的转向而停下,中国、欧洲和新兴市场各自以不同速度向前。
美国最终会成为一个小而精的特色市场,还是重新回到规模竞争的牌桌,目前仍没有确定答案,而这个选择,迟早要做。
【导语:历经多年技术迭代、政策试点与市场打磨,全球Robotaxi行业逐渐告别试验探索初期,正式迈入商业化落地与规模化扩张的关键窗口期。在政策、成本、技术的多重共振下,海内外市场呈现差异化发展态势,行业短期的运营逻辑与中长期的产业变革趋势愈发清晰。】
作者:张大川
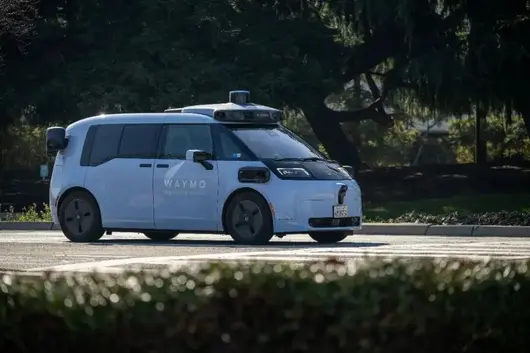
日前,极氪为Waymo量身打造的原生L4级自动驾驶车型Ojai,于旧金山正式投入载客运营。在美国持续对中国电动汽车产业实施限制的背景下,此次落地堪称里程碑式突破,也意味着中国车企在全球 Robotaxi 赛道已拥有举足轻重的话语权。

△极氪为Waymo量身打造的原生L4级自动驾驶车型Ojai于旧金山正式载客运营
放眼行业大势,全球自动驾驶法规体系加速完善,整车与感知硬件成本持续走低,2026年成为 Robotaxi从示范运营转向规模化商业落地的关键之年。诸多迹象表明,行业已摆脱长期亏损的试运营状态,正式迈入商业落地与全球化扩张并行的全新发展阶段。
国内Robotaxi商业化落地加速
2026年,国内Robotaxi相关法规体系建设驶入快车道。工信部发布L4级自动驾驶强制性国家标准征求意见稿,围绕整车算力、感知设备、系统冗余等核心指标,明确量产车型的准入门槛。公安部同步出台自动驾驶道路通行规范,该文件将于7月正式施行,统一了L3、L4级别车辆的上路规则、事故责任判定及交管管理要求。目前全国已有26座城市开放无安全员 Robotaxi 商业化收费运营资质,各地也纷纷出台专项政策助力产业发展。其中深圳率先落地智能网联汽车地方立法,严格落实自动驾驶数据属地化管理要求。
政策红利加持下,行业迎来规模化商业化的关键转折点,出行科技企业与整车厂商同步发力,形成量产落地与运营拓展双向推进的发展格局。

△国内首款按照L4级自动驾驶标准打造的前装量产Robotaxi原型车——小鹏GX已经量产
除极氪为Waymo定制研发的L4车型Ojai之外,其他国内头部玩家也动作频频。百度萝卜快跑运营版图已拓展至22座城市,日均订单量保持稳步增长;小马智行取得深圳全域商业化运营资质,率先在广州、深圳实现单车盈利,并携手丰田推进定制款 Robotaxi量产落地。车企阵营同样加速布局:国内首款按照L4级自动驾驶标准打造并实现前装量产的Robotaxi原型车——小鹏GX已经量产;吉利依托旗下曹操出行,在杭州投放无方向盘专属 Robotaxi 开展示范运营。此外,文远知行持续深耕多城商业化项目,多条线路常态化载客;滴滴自动驾驶也在多地扩大无人车队规模,持续打磨运营服务能力,全行业商业化落地节奏全面提速。

△小马智行率先在广州、深圳实现单车盈利
各国逐渐完善法规体系为Robotaxi 护航
国内Robotaxi市场发展如火如荼,2026年也成为海外多国自动驾驶法规落地的重要节点。以美国为例,《2026 自动驾驶法案》进入审议阶段,大幅放宽无方向盘专用 Robotaxi 的量产豁免限制。此前美国各州监管规则零散不一,而这部联邦法案将彻底扫清障碍,助力自动驾驶车辆跨州规模化投放。欧盟则在现有《人工智能法案》及自动驾驶豁免规则基础上,逐步开放欧洲核心城区L4级自动驾驶商业化运营权限,英国、德国、法国等主要欧洲国家也相继细化交通事故权责界定条款。日本、韩国、阿联酋等国同样持续完善准入规范,划定商业化示范运营区域,力争在无人驾驶赛道中保持竞争力。
政策落地的同时,全球车企与科技企业也在加速布局、全力攻坚。
Waymo搭载极氪纯电专属底盘,在美国工厂完成第六代自动驾驶系统的量产装配,整体制造成本显著降低。该车型摒弃方向盘与脚踏结构,是真正的全无人驾驶车辆。Waymo计划从旧金山起步,逐步覆盖美国多个城市,年内冲刺数万台产能目标,同时推进伦敦、东京等海外城市的落地运营。
作为Waymo在北美的核心竞品,特斯拉同样加码发力,已在总部奥斯汀推出无安全员 Robotaxi 服务,并计划年内拓展至达拉斯、休斯顿等德州城市。依托纯视觉技术路线,特斯拉Robotaxi车型——Cybercab具备明显的成本优势;叠加现阶段暂无新车型发布的背景,企业将重心全面押注于自动驾驶出行业务。完成重组的Cruise重新取得加州道路测试牌照,稳步重启示范运营。Uber 则持续扩充自动驾驶车队,目前已在北美、中东多地上线Robotaxi约车服务,加速从传统网约车平台向自动驾驶出行聚合平台转型。

美国Robotaxi市场同样出现了百花齐放的局面
除此之外,现代联合Motional在首尔开启自动驾驶付费试点;日产携手Uber、英国团队配合 Waymo推进东京无人出租车落地;多家中国自动驾驶企业也完成新加坡、韩国的商业化筹备,海外市场整体正从道路测试迈入常态化收费运营阶段。中国自动驾驶企业的全球化布局同样亮点纷呈。欧洲市场方面,文远知行于6月3日在西班牙马德里上线当地首个商业化 Robotaxi 服务,这也是其全球落地的第12座城市;小马智行联合Uber在克罗地亚萨格勒布落地运营,打造欧洲首个全域收费 Robotaxi项目。中东迪拜凭借宽松的产业政策,集中落地百度、文远知行、小马智行的全无人运营项目,逐步构建起区域性自动驾驶产业枢纽。

△日韩车企巨头也在持续推进Robotaxi的商业化落地
Robotaxi未来可期
数据预测,2035年全球Robotaxi市场规模或将突破4000亿美元,国内市场规模也将迈入千亿量级,行业发展前景广阔。
政策层面,未来3至8年,全球自动驾驶法规将完成从试点细则到统一立法的过渡。国内将陆续出台全国统一的L4级自动驾驶车辆准入、事故责任判定、数据安全管理相关法规,逐步开放高速、跨城路段的全无人运营权限。欧美、日韩等海外市场也将持续松绑管控,破除全无人自动驾驶商业化落地的法律阻碍。各国监管方在严守安全底线的前提下放宽政策,既能提升本土车企的全球竞争力,也为行业长期发展夯实制度基础。
成本端同样迎来利好。伴随车载大模型、国产激光雷达、线控底盘实现规模化量产,Robotaxi硬件成本不断下行。目前零跑A10售价低至8.68万元,已是标配激光雷达的车型;预计2027年前后,国内具备Robotaxi能力的主流车型造价将下探至15—20万元。与此同时,Robotaxi单公里运营成本优于传统网约车,行业即将迎来规模化盈利节点。随着运营版图持续扩张,规模效应将进一步凸显。而车辆保有量提升积累的海量路测数据,还会持续优化自动驾驶系统应对复杂路况的能力,让车辆事故率显著低于人工驾驶,大众接受度也将稳步提升。

△随着技术进步以及规模扩大,Robotaxi 硬件成本不断下行
对车企而言,未来B端出行服务与C端零售将成为两条独立赛道,Robotaxi 已成出行领域明确的发展方向。产业链各方将加速深度协作,整车企业、算法厂商、出行平台与零部件供应商携手构建垂直整合的产业联盟。现阶段依托出行业务获取增量订单的车企,若未能及时完成业务布局与资源整合,后续或将面临B端订单萎缩的问题。此外,国内车企与自动驾驶企业的出海节奏也将持续加快。技术授权+本地车队合作,会成为海外市场快速拓量的主流模式。在此过程中,核心知识产权与数据安全保护、适配海外各地自动驾驶法规,与探索可持续盈利模式同等关键。

△Robotaxi 成为出行领域明确的发展方向之一
点评
总体来看,Robotaxi已完成技术验证,政策完善、成本下探、需求落地三大核心驱动全面成熟。全球赛道格局清晰:国内依托分层监管体系与完整产业链,实现商业化落地与出海双向突破;欧美通过立法松绑本土产业,同时以严苛的数据合规壁垒限制外来入局者。短期行业将聚焦核心城市精细化运营,打磨稳定盈利模式;中长期随着L4原生自动驾驶车型规模化落地,Robotaxi将深度融入城市公共出行,重塑传统网约车、出租车的行业格局。
(本文系《禾颜阅车》原创,未经授权,不得转载)

中国车企出海已从规模狂欢迈入盈利厮杀,3月出口数据的狂飙,不是偶然反弹,而是头部企业战略取舍的终极试金石。
2026年4月初,国内主流车企3月销量成绩单陆续出炉,海外市场的爆发式增长与国内车市低迷形成鲜明反差。
奇瑞以14.8万辆、72%同比增幅创下中国汽车单月出口新纪录,比亚迪11.9万辆、同比增长65.2%,长安、吉利分别以10.3万辆、8.16万辆实现同比翻倍。
车市数据的光鲜背后,是企业战略的殊死较量。当国内市场陷入赔本赚吆喝的价格战,海外已成为头部车企的利润命脉,3月的出口狂飙,正是这场全球竞速的集中缩影。
奇瑞:霸榜之下
盈利为王的长期主义
奇瑞3月14.8万辆的出口成绩,含金量远不止“第一”,海外销量占比超60%,2025年海外营收1574.2亿元,占总营收52.4%,首次反超国内市场,用49.2%的销量贡献了过半营收。
其早在2001年便布局海外,在巴西、埃及等地落地本地化工厂,更于3月确认投资南非建厂,计划明年年中投产,深耕非洲市场。

奇瑞新能源出海更是盈利核心,2025年出口33万辆、同比增长446%,毛利率从0.4%飙升至8.8%,3月新能源车型占比持续提升。
不同于同行以价换量,奇瑞在欧洲投高溢价车型、泰国聚焦新能源避日系竞争,这种精准布局让其成为海外盈利的标杆,但先发优势正被比亚迪等对手稀释,贸易壁垒也成潜在隐患。
比亚迪:重注供应链
激进博弈的生死赌局
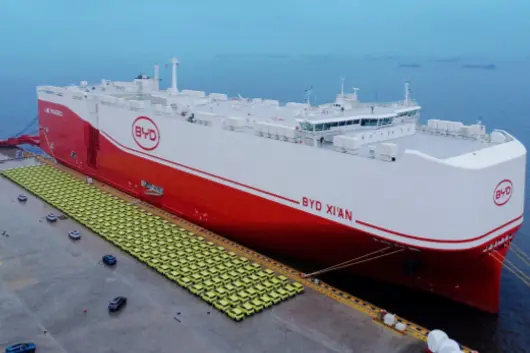
比亚迪3月11.9万辆的销量虽不及奇瑞,却彰显其激进的出海逻辑。依托自研刀片电池、电机,搭配8艘自营滚装船(含已交付的“西安号”),比亚迪构建了全产业链闭环,破解物流困境、降低成本。2025年海外销量破百万,2026年目标130万辆,匈牙利、巴西工厂持续落地,定制化车型适配全球市场。

但重资产投入暗藏风险,自建船队、海外建厂需海量销量支撑,国内市场增速放缓下,过度依赖海外易陷入被动。欧盟《新电池法》及反补贴税价格承诺机制,也对其本地化适配提出严苛要求,这场豪赌,成败系于细节。
长安/吉利:
翻倍增速背后的突围挣扎
长安、吉利3月翻倍增速看似惊艳,实则是“以投入换增长”的被动突围。
长安2026年海外目标75万辆,依托9家海外工厂、118个市场布局,但海外仍处投入期,产品以中低端为主,缺乏盈利支撑。
吉利目标64万辆,借力沃尔沃渠道推进领克出海,却面临自有品牌认知度低、品牌割裂的困境,2025年财报显示其仍需平衡规模与盈利的关系。
狂飙之后,博弈才真正开始
3月的出口狂欢,标志中国汽车摆脱低端标签,但核心矛盾已转向“赚不赚”。
奇瑞的长期主义、比亚迪的重注博弈、长安吉利的仓促追赶,折射出不同出海路径的优劣。欧盟价格承诺、贸易壁垒升级,再加上跨国车企觉醒,未来比拼将聚焦技术、品牌与本地化运营。
中国车企出海,早已不是单纯的销量比拼,唯有坚守长期主义、深耕本地化,才能在全球残酷博弈中站稳脚跟,真正实现从汽车大国到汽车强国的跨越。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


