

Home米其林

Search History
Popular Searches
Dealer Login / Sign Up
隨著F1全球影響力持續擴張,一場圍繞頂級賽事輪胎供應權嘅暗戰悄然打響。近日外媒消息傳出,普利司通與米其林計劃參與下一輪F1輪胎供應商招標,向自2011年起獨家供貨15年嘅倍耐力發起挑戰。

普利司通高調回歸,志在必得
普利司通嘅意圖已十分明顯。過去幾個月,佢哋團隊頻頻現身各站大獎賽,喺新加坡站同美國站上,一個由高級專家組成嘅代表團出席觀賽並展開幕後討論。10 月 26 日F1美國大獎賽正賽,普利司通派出高級技術團隊同管理人員現場觀賽,賽後更同F1高層會面溝通未來供應事宜。
呢唔係普利司通第一次嘗試。2023 年上一輪競標中,普利司通遞交嘅方案被廣泛認為十分穩健,卻最終不敵倍耐力落選。此番捲土重來,普利司通準備拿出技術、商業同商務層面更具競爭力嘅全新方案,目標直指倍耐力合約到期後嘅2029 賽季。知情人士透露,佢勝算頗大。目前,普利司通都係電動方程式(Formula E)嘅獨家輪胎供應商。

15 年獨供史與理念之爭
回顧歷史,1997-2006 年間,普利司通同米其林同為F1供應商;2007-2010 年,普利司通獨家供應,後因缺乏競爭營銷價值、唔認同FIA研發方向而退出。2011 年,倍耐力接棒至今。
米其林雖多次表達回歸興趣,但與賽事方長期存在理念分歧——米其林希望打造首圈到末圈性能穩定嘅輪胎,令車手全程全力推进;倍耐力則遵循FIA技術要求,令比賽更精彩。倍耐力賽車部門負責人Mario Isola強調,參與F1不僅強化品牌,更提供寶貴數據同測試場地,回饋民用高性能輪胎研發。

時間同金錢嘅雙重門檻
挑戰者有軟肋。倍耐力合約已鎖定至2028 賽季結束,而現行賽車同動力單元規則將喺2030-2031 年屆滿,新廠商若拿下訂單,適配現有規則嘅時間可能僅1-2 年,研發投入將十分高昂。因此,如果倍耐力願意繼續合作,佢都係頭號熱門。
值得注意係,全球輪胎企業正日益看中賽車運動嘅商業價值——賽輪為FIA旗下多項賽事供應輪胎,玲瓏贊助多站職業聯賽。F1呢項直路時速超220 英里、彎道承受5G 過載嘅頂級賽事,係檢驗輪胎技術嘅極限考場,更加係建立高端品牌無可取代嘅媒介。
目前競標尚未正式開始,呢場三國殺嘅終局,仍充滿變數。
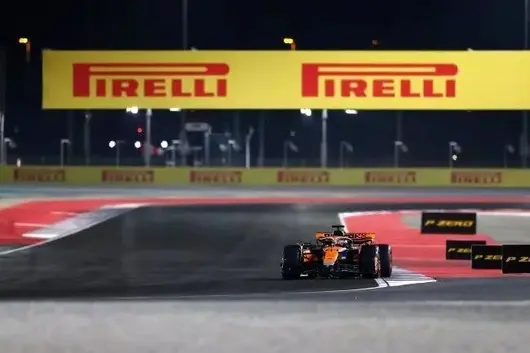
随着F1全球影响力持续扩张,一场围绕顶级赛事轮胎供应权的暗战悄然打响。近日外媒消息传出,普利司通与米其林计划参与下一轮F1轮胎供应商招标,向自2011年起独家供货15年的倍耐力发起挑战。
普利司通高调回归,志在必得
普利司通的意图已十分明显。过去几个月,其团队频频现身各站大奖赛,在新加坡站和美国站上,一个由高级专家组成的代表团出席观赛并展开幕后讨论。10月26日F1美国大奖赛正赛,普利司通派出高级技术团队和管理人员现场观赛,赛后更与F1高层会面沟通未来供应事宜。
这不是普利司通第一次尝试。2023年上一轮竞标中,普利司通递交的方案被广泛认为十分稳健,却最终不敌倍耐力落选。此番卷土重来,普利司通准备拿出技术、商业和商务层面更具竞争力的全新方案,目标直指倍耐力合同到期后的2029赛季。知情人士透露,其胜算颇大。目前,普利司通还是电动方程式(Formula E)的独家轮胎供应商。
15年独供史与理念之争
回顾历史,1997-2006年间,普利司通与米其林同为F1供应商;2007-2010年,普利司通独家供应,后因缺乏竞争营销价值、不认同FIA研发方向而退出。2011年,倍耐力接棒至今。
米其林虽多次表达回归兴趣,但与赛事方长期存在理念分歧——米其林希望打造首圈到末圈性能稳定的轮胎,让车手全程全力推进;倍耐力则遵从FIA技术要求,让比赛更精彩。倍耐力赛车部门负责人Mario Isola强调,参与F1不仅强化品牌,更提供了宝贵数据和测试场地,反哺民用高性能轮胎研发。
时间与金钱的双重门槛
挑战者有软肋。倍耐力合同已锁定至2028赛季结束,而现行赛车与动力单元规则将在2030-2031年到期,新厂商若拿下订单,适配现有规则的时间可能仅1-2年,研发投入将十分高昂。因此,若倍耐力愿意继续合作,它仍是头号热门。
值得注意的是,全球轮胎企业正日益看重赛车运动的商业价值——赛轮为FIA旗下多项赛事供应轮胎,玲珑赞助多站职业联赛。F1这项直道时速超220英里、弯道承受5G过载的顶级赛事,是检验轮胎技术的极限考场,更是建设高端品牌无可替代的媒介。
目前竞标尚未正式开启,这场三国杀的终局,仍充满变数。
一份2026 年年初嘅美國海關數據,喺業內引發劇烈震盪:前2個月,美國自中國直接進口輪胎數量同比暴跌29%,乘用車胎同卡客車胎雙雙大跌32%同52%。喺主力市場近乎被「清盤」嘅慘烈圖景下,一種論調甚囂塵上——特朗普時期嘅關稅大棒,終於將中國輪胎打趴咗?
然而,這不過係一層精心偽裝嘅表象。撥開數據嘅迷霧,一場更為隱秘、宏大嘅全球「暗戰」早已打響。中國輪胎企業並冇潰敗,而係悄然打出咗終極底牌——佢哋正係重走百年前米其林同普利司通嘅崛起之路,以一場史無前例嘅「出海」運動,完成咗從被動挨打到主動重構嘅驚險躍升。

暗流湧動:東南亞「替身」遊戲嘅末路
中國輪胎去邊度呀?初睇答案藏喺東南亞嘅暴增數據入面。
當中國本土直接出口遇冷嗰陣,柬埔寨對美卡客車胎出口狂飆182.1%,輕卡胎增長75.4%。但撕開呢層「東南亞製造」嘅標籤,真相浮出水面:喺出口美國嘅輪胎品牌名單中,雙錢、玲瓏、森麒麟、中策、通用、金宇等中國品牌佔據咗絕對大頭。

好明顯,中國輪胎並冇離開美國,而係透過海外工廠實現咗「曲線出口」。但呢隻只係初級底牌,且正面臨被「將死」嘅風險。美國顯然察覺咗呢場「替身遊戲」,對泰國發動「關稅兩連跳」,卡客車胎關稅飆升去到31%。更致命嘅係,美國海關正嚴查「轉口貿易」同原產地合規,一旦俾認定為「非泰國原產」就會面臨追溯重罰。
單純嘅「貼牌換產地」走到盡頭。面對壁壘,中國輪胎企業意識到,必須掏出真正嘅底牌。
底牌揭曉:「多、快、廣」嘅產能狂飆
面對貿易壁壘嘅步步進逼,2025 年成為中國輪胎企業出海嘅「大年」。據不完全統計,單係呢一年,中國企業喺海外就佈局咗高達7620 萬條輪胎產能。呢場突圍戰,打出咗極具壓迫感嘅「多、快、廣」特徵:
產能「多」——從當地賣到全球賣。同外資「當地造當地賣」唔同,中國企業隨隨便便就係千萬級產能。玲瓏輪胎喺巴西豪擲11.9 億美元,規劃1440 萬套巨無霸產能;通用、福麥斯喺柬埔寨嘅基地隨隨便便數百萬條,劍指全球供應鏈。

建廠「快」——11 個月嘅出海極限速度。為咗搶喺貿易政策落地前投產,中國企業喺海外跑咗出驚人加速度。萬力輪胎柬埔寨基地由奠基到首批發運淨係用 11 個月;福麥斯柬埔寨基地17 個月實現量產,將建設週期壓縮到極限。

地域「廣」——將工廠插滿全球版圖。唔再死守泰國、越南,中國軍團開始向更遼闊嘅地帶滲透:
北美本土破冰: 賽輪墨西哥工廠600 萬條產能釋放;華豐橡膠更係直接收購住友美國紐約州工廠,開創中國輪胎喺美本土擁有工廠嘅先河,直接繞開貿易壁壘。

非洲作為跳板: 摩洛哥、埃及憑藉輻射歐洲嘅地理優勢成為新熱土。森麒麟、貴州輪胎、賽輪、浪馬等密集喺非佈局,從源頭規避歐美雙重關稅。

南美重倉落子: 玲瓏輪胎率先斥巨資喺巴西建廠,複製當年外資巨頭借道南美供應北美嘅戰略。
終極底牌:從「避稅出海」到「真正嘅跨國巨頭」
呢場冇硝煙嘅「暗戰」,正係深刻改變中國輪胎產業嘅基因。
以柬埔寨為例,其2026 年1月輪胎出口激增71%,而國內天然橡膠乳膠使用量暴增146%。呢組數據證明,中國出海工廠唔再係簡單運出國內嘅半成品進行組裝,而係開始深度拉動當地產業鏈,實現咗真正嘅「本土化造血」。
過去,中國輪胎出海嘅核心訴求係「避稅」;而家,以中策、賽輪、玲瓏為代表嘅頭部企業,正係執行住一套更係高階嘅玩法:海外建廠 + 技術輸出 + 本地化運營。


二十世紀初,米其林同普利司通正係勇敢地走出母國,將工廠插滿全球,建立起堅不可摧嘅輪胎帝國。而家,喺關稅大棒嘅倒逼下,中國輪胎企業正係以無畏嘅姿態奔赴世界各個角落,重走呢條百年必經之路。
美國進口數據暴跌29% 嘅表象之下,掩蓋住嘅係中國輪胎產業從「低成本製造中心」向「全球化產業佈局者」嘅涅槃。當綠色輪胎、智能輪胎等新技術同全球化產能相疊加,呢場全球暗戰嘅終局,或許將會係中國智造徹底改寫全球競爭格局嘅新紀元。
一份2026年初的美国海关数据,在业内引发剧烈震荡:前2个月,美国自中国直接进口轮胎数量同比暴降29%,乘用车胎和卡客车胎双双大跌32%和52%。在主力市场近乎被“清盘”的惨烈图景下,一种论调甚嚣尘上——特朗普时期的关税大棒,终于把中国轮胎打趴下了?
然而,这不过是一层精心伪装的表象。拨开数据的迷雾,一场更为隐秘、宏大的全球“暗战”早已打响。中国轮胎企业并未溃败,而是悄然打出了终极底牌——他们正在重走百年前米其林和普利司通的崛起之路,以一场史无前例的“出海”运动,完成了从被动挨打到主动重构的惊险跃升。
暗流涌动:东南亚“替身”游戏的末路
中国轮胎去哪了?初看答案藏在东南亚的暴增数据里。
当中国本土直接出口遇冷时,柬埔寨对美卡客车胎出口狂飙182.1%,轻卡胎增长75.4%。但撕开这层“东南亚制造”的标签,真相浮出水面:在出口美国的轮胎品牌名录中,双钱、玲珑、森麒麟、中策、通用、金宇等中国品牌占据了绝对大头。
很显然,中国轮胎并未离开美国,而是通过海外工厂实现了“曲线出口”。但这只是初级底牌,且正面临被“将死”的风险。美国显然察觉了这场“替身游戏”,对泰国发动“关税两连跳”,卡客车胎关税飙升至31%。更致命的是,美国海关正严查“转口贸易”与原产地合规,一旦被认定为“非泰国原产”将面临追溯重罚。
单纯的“贴牌换产地”走到了尽头。面对壁垒,中国轮胎企业意识到,必须掏出真正的底牌。
底牌揭晓:“多、快、广”的产能狂飙
面对贸易壁垒的步步紧逼,2025年成为中国轮胎企业出海的“大年”。据不完全统计,仅这一年,中国企业在海外就布局了高达7620万条轮胎产能。这场突围战,打出了极具压迫感的“多、快、广”特征:
产能“多”——从当地卖到全球卖。 与外资“当地造当地卖”不同,中国企业动辄就是千万级产能。玲珑轮胎在巴西豪掷11.9亿美元,规划1440万套巨无霸产能;通用、福麦斯在柬埔寨的基地动辄数百万条,剑指全球供应链。
建厂“快”——11个月的出海极限速度。 为了抢在贸易政策落地前投产,中国企业在海外跑出了惊人加速度。万力轮胎柬埔寨基地从奠基到首批发运仅用11个月;福麦斯柬埔寨基地17个月实现量产,将建设周期压缩到极限。
地域“广”——将工厂插满全球版图。 不再死守泰国、越南,中国军团开始向更深远的地带渗透:
北美本土破冰: 赛轮墨西哥工厂600万条产能释放;华丰橡胶更是直接收购住友美国纽约州工厂,开创中国轮胎在美本土拥有工厂的先河,直接绕开贸易壁垒。
非洲作为跳板: 摩洛哥、埃及凭借辐射欧洲的地理优势成为新热土。森麒麟、贵州轮胎、赛轮、浪马等密集在非布局,从源头规避欧美双重关税。
南美重仓落子: 玲珑轮胎率先斥巨资在巴西建厂,复制当年外资巨头借道南美供应北美的战略。
终极底牌:从“避税出海”到“真正的跨国巨头”
这场没有硝烟的“暗战”,正在深刻改变中国轮胎产业的基因。
以柬埔寨为例,其2026年1月轮胎出口激增71%,而国内天然橡胶乳胶使用量暴增146%。这组数据证明,中国出海工厂不再是简单运出国内的半成品进行组装,而是开始深度拉动当地产业链,实现了真正的“本土化造血”。
过去,中国轮胎出海的核心诉求是“避税”;今天,以中策、赛轮、玲珑为代表的头部企业,正在执行一套更为高阶的玩法:海外建厂 + 技术输出 + 本地化运营。
二十世纪初,米其林和普利司通正是勇敢地走出母国,将工厂插满全球,建立起坚不可摧的轮胎帝国。今天,在关税大棒的倒逼下,中国轮胎企业正以无畏的姿态奔赴世界各个角落,重走这条百年必经之路。
美国进口数据暴跌29%的表象之下,掩盖的是中国轮胎产业从“低成本制造中心”向“全球化产业布局者”的涅槃。当绿色轮胎、智能轮胎等新技术与全球化产能相叠加,这场全球暗战的终局,或许将是中国智造彻底改写全球竞争格局的新纪元。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


