

Home結構

Search History
Popular Searches
Dealer Login / Sign Up
日前,市场调研机构“格物致胜”发布《2026 年中国半钢轮胎市场研究》。报告显示,2025 年中国半钢轮胎销量达到 6.86 亿条的历史峰值,但此后将小幅回落——行业正式从“增量扩张”切换至“存量调整”阶段。
市場進入存量競爭
2025 年成為中國半鋼輪胎市場嘅總量峰值之年。據格物致勝測算,當年全國半鋼輪胎總銷量約 6.86 億條,其中國內 3.44 億條、出口 3.42 億條,內銷與出口幾乎平分秋色。但此後市場將小幅回落,行業正式邁入存量結構性競爭階段。
這一判斷背後有兩條清晰嘅線索。
一是出口見頂。2025 年出口量 3.42 億條已觸及規模天花板,該機構預測 2026、2027 年連續下滑,原因是發達經濟體貿易壁壘(反傾銷、關稅、區域合規法規)持續加碼,疊加海外本土產能建設加速,單純依靠低價走量嘅模式難以為繼。

二是內銷接力。國內半鋼胎內銷從 2020 年嘅 2.57 億條增長至 2025 年嘅 3.44 億條,2026-2027 年預計進一步升至 3.6 億、3.7 億條。內銷增速優於行業大盤,核心驅動力量來自新能源車企原配放量。
增長邏輯已經從“總量擴容”切換至“產品結構升級”。誰能做大尺寸、低滾阻、新能源專用胎,邊個先可以吃到下一階段嘅增量。
成本端持續承壓,漲價傳導嚴重滯後
2026 年上半年,半鋼胎核心原材料價格整體上行,企業生產成本大幅抬升,行業集中發布漲價函。

上游原料綜合成本同比上升 12%-16%。主流 18 吋家用乘用車半鋼胎單條生產成本上浮 30-45 元,20 吋以上高端胎上浮 50 元以上。
但問題嘅關鍵在於傳導不暢。出廠價漲幅向終端傳導嘅滯後期達 2-3 個月,終端零售價僅消化 40%-60% 嘅出廠漲幅。經銷商與門店利潤被嚴重壓縮,再加上消費疲軟,替換市場需求持續承壓。

兩極分化隨之加劇:頭部企業依托長協鎖價、海外基地就近採購,可對沖 40%-60% 嘅原料波動風險;中小廠商無規模化鎖價優勢,毛利率跌破 12%,虧損、主動減產現象頻發。
國內輪胎行業平均開工率同比下滑 5-8 個百分點,預計 2026 年乘用車輪胎行業集中度提升,尾部低效產能加速出清。
新能源重塑配套市場
新能源乘用車嘅爆發式增長正在重塑半鋼輪胎嘅配套格局。
2020 年新能源乘用車產量僅 125 萬輛,滲透率 6%;2025 年已攀升至 1663 萬輛,滲透率 48%,六年累計增幅超 12 倍。燃油乘用車產量佔比則由近 94% 降至 52%。

半鋼輪胎配套市場從 2020 年嘅 10089 萬條增長至 2025 年嘅 15800 萬條,2023 年同比大增 17.6% 為階段峰值。
但隨著國內乘用車保有量見頂、新車增量逐步收窄,2025-2026 年配套增速預計僅 1.3%,2026-2027 年小幅回升至 3.1%,整體進入低速穩健增長階段。
內資全面領跑,外資份額持續承壓
2025 年半鋼輪胎內銷市場呈現清晰嘅「內資主導」格局。
中策與玲瓏並列雙龍頭,份額均達 11.1%。TOP5 中內資品牌合計佔比 56%,依托配套 + 替換雙渠道優勢站穩核心市場。

TOP11-14 中端梯隊完全由外資壟斷,深耕中高端配套資源;TOP15 及以後嘅尾部市場內資佔比高達 94.1%,憑藉性價比覆蓋低端替換需求。
增速對比更能說明問題:賽輪 +20.4%、佳通 +14.8%、中策 +14.5%、瑪吉斯 +15.6%,內資頭部品牌增速普遍亮眼;外資方面,韓泰 -2.4%、固特異 -3.6%、鄧祿普 -13.0%,多數出現下滑。

外資品牌定價偏高、下沉渠道薄弱,抗週期能力明顯弱於內資。這一趨勢喺替換市場尤為顯著——外資喺中端價位段嘅市場份額正被內資快速侵蝕。
產能出海成為必選項
國內產能呈現強區域集群特徵,山東一省佔據 45% 嘅半鋼胎產能,浙江 16%、江蘇 7%、遼寧 5%、貴州 5%。沿海地區港口配套完善,適配大批量出口物流需求。

但隨著山東環保趨嚴、落後產能出清,產能正緩慢向安徽、浙江、江蘇等地轉移。
更核心嘅變化係出海。頭部企業海外產能規劃清晰:
賽輪海外規劃總產能 4900 萬條為行業最高,海外基地遍布越南、柬埔寨、墨西哥、印尼、埃及,核心指向規避貿易壁壘。中策 2025 年海外銷量 4165 萬條已首次超過國內(佔比 52%),全球化戰略成效顯著。

政策門檻系統性抬升,行業加速出清
短期(2025-2026),強制性國標集中落地。GB 9743-2024《轎車輪胎》首次納入智能輪胎技術規範,滾動阻力與濕抓着力條款自 2026 年 5 月起強制執行;GB 29449-2024 將半鋼胎能耗分三級(標杆≤255、準入≤290、基準≤430 kgce/t)。不達標產能將被直接清退。

長期(2027 及以後),能耗、碳排放、廢舊輪胎回收全鏈條標準體系完成升級,高耗能、低技術中小企業生存空間持續壓縮,行業集中度穩步上行。
與此同時,山東輪胎項目不再按「兩高」管理,優質合規產能審批提速;《國務院關於對外投資嘅規定》(第 837 號令,2026 年 7 月實施)為產能出海提供咗制度保障。
政策組合拳嘅效果係:落後產能加速出清,頭部企業獲得更大嘅市場份額空間。
結語:中國半鋼輪胎行業正處於一個微妙嘅轉折點。總量見頂意味著粗放擴張時代嘅結束,但結構性機會仍然豐富:新能源配套、大尺寸高端化、海外市場拓展、存量替換需求,四條主線並行。
行業集中度提升嘅方向係確定嘅。未確定嘅只係每間企業喺呢場結構性調整入面嘅位置同速度。
二零二六年國內乘用車或將告別高增長時代,正式邁入存量深度競爭、供需雙向承壓嘅調整階段,增長放緩、利潤收縮係全行業共同面對嘅階段性挑戰。乘聯會最新數據顯示,6 月國內乘用車零售 160.2 萬輛,同比下滑 23.2%;1-6 月累計零售 870.1 萬輛,同比下滑 20.2%,全品類市場同步走弱,燃油車零售同比大跌 39%,合資、豪華、自主品牌國內銷量普遍承壓,多數車企國內終端銷量出現不同程度下滑,增收唔增利成為行業常態。
從二零二六年上半年市場表現來看,汽車行業呈現典型嘅週期調整特徵,無論係傳統自主品牌、新勢力頭部定係主流合資品牌,均面對不同程度嘅經營壓力。

賽力斯張興海喺重慶汽車論壇披露,儲存晶片單價漲幅超 400%,碳酸鋰價格同比翻倍,旗下問界全系車款單車成本上漲 1.5 萬至 2 萬元,成本壓力直接導致企業上半年業績預虧 10.5 億至 13 億元,晶片、電池原料係成本上漲核心來源。嵐圖盧放公開表示,高端智能車款晶片成本漲幅最高突破 300%,銅鋁、塑膠等基礎耗材同步漲價,智能化車款單車新增成本超 1.2 萬元,行業普遍面對「成本上行、售價唔敢漲」嘅兩難局面。

終端市場需求疲軟、價格戰激烈,車企唔敢輕易上調售價。上游原材料、晶片成本剛性上漲,利潤空間被雙向擠壓。本輪行業下行係消費疲軟、上游成本暴漲、產能過剩、價格戰常態化多重壓力疊加形成嘅產業週期性陣痛。
此輪調整係產業發展必經階段,短期承壓將倒逼行業淘汰低效產能、淘汰同質化產品,加速優質企業完成價值升級。面對統一嘅週期困境,內地頭部車企已擺脫被動應對價格戰嘅思維,形成體系化、長期化嘅突圍打法,核心集中喺四條主線:以全球化出海開闢第二增長曲線,對沖內地存量瓶頸;以差異化新品矩陣跳出同質化價格內捲;以全棧技術自研構建長期壁壘、穩住成本優勢;以渠道模式迭代實現降本增效、深耕用戶價值。

與國內市場下行形成鮮明反差,汽車出口成為行業逆勢增長核心引擎。中汽協數據顯示,6 月國內汽車整車出口 103.7 萬輛,環比增長 11.6%、同比大漲 75.1%,單月出口量首次突破百萬關口;上半年累計出口 509.6 萬輛,同比增長 65.3%,其中新能源出口增速超 120%,海外市場有效對沖內地需求缺口,形成「內地承壓、海外放量」嘅行業新格局。
以全球化出海開闢第二增長曲線,對沖內地存量瓶頸:
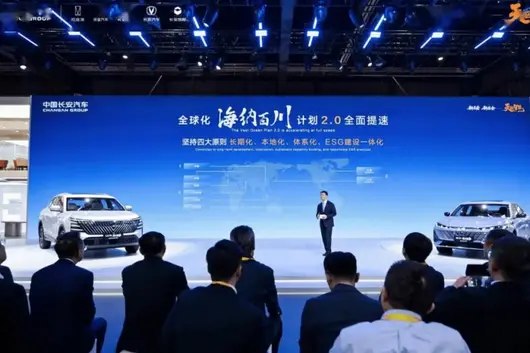
奇瑞穩居自主出海第一梯隊,上半年累計出口 94.38 萬輛,同比增長 71.5%,出口佔總銷量比重接近 70%,依托東南亞、南非本地化工廠,深耕新興大眾市場,有效對沖內地市場內捲壓力;比亞迪上半年出口 78.9 萬輛,同比增長 70.5%,海外銷量佔集團總銷量 43.6%,依托匈牙利、泰國本地化產能佈局歐洲、東南亞市場,目標實現國內外銷量均衡發展,有效對沖內地價格戰利潤壓力,依靠規模化產業輸出建立全球成本與渠道優勢;長安汽車上半年海外交付 40.2 萬輛,同比增長 35.1%,依托「海納百川 2.0」戰略深耕新興市場,泰國、巴西本地化工廠持續投產,搭建海外本土化營運團隊與售後體系,重點輸出混動、智能化車款,以高適配性產品搶佔東南亞、南美增量市場,海外銷量持續穩步增長,成為穩定嘅第二增長曲線;

以差異化新品矩陣跳出同質化價格內捲:
喺產能過剩、產品同質化嚴重嘅週期環境下,車企普遍放棄「全線低價內捲」,轉向多品牌分層、細分賽道精準卡位、新舊技術並行嘅產品策略,透過結構優化提升整體盈利質量。
比亞迪堅持全價格帶全覆蓋,依托王朝、海洋、騰勢、仰望矩陣,覆蓋家用主流、中高端、超豪華市場,燃油、混動、純電全面迭代,以極致產品矩陣夯實基本盤,透過車款結構升級提升高毛利產品佔比。長安汽車構建五大品牌協同體系,啟源主打親民混動家用市場、深藍聚焦主流純電、阿維塔卡位高端智能純電、長安乘用車穩固燃油基本盤、凱程深耕商用市場,全價格帶差異化佈局,避免內部內捲,精準匹配不同細分用戶需求。吉利依托雷神混動、銀河純電雙產品線,主打高性價比家用新能源市場,持續迭代節能混動車款,搶佔燃油車替代空間,同時透過領克高端化向上突破,優化整體產品結構。

以全棧技術自研構建長期壁壘、穩住成本優勢:
行業週期下半場,短期拼成本、中期拼產品、長期拼技術。頭部車企均持續加碼核心技術自研,實現三電、智駕、晶片、混動平台自主可控,從根源上對沖成本波動、構建差異化競爭力。
比亞迪堅持全產業鏈自研自產,第二代刀片電池、高壓閃充技術全面迭代,實現油電同速補能體驗,依托垂直整合供應鏈優勢,喺原材料波動週期中穩住成本優勢,形成難以複製嘅產業壁壘。小鵬聚焦智能駕駛全棧自研,持續優化城市 NGP、全域智能輔助駕駛體系,以智能化技術為核心標籤,構建差異化產品競爭力,擺脫參數內捲。理想發力車載大模型、自研算力晶片,聚焦智能座艙與整車智能交互升級,依托高算力硬件與本土化智能生態,打造高端智能體驗壁壘,支撐品牌溢價。長安汽車持續高研發投入,深耕藍鯨超擎混動、自研天樞智能、金鐘罩固態電池三大核心技術,實現混動、智能化、電池技術自主可控,既支撐內地產品差異化升級,亦為海外車款提供核心技術背書。

綜合主流車企嘅週期應對動作可以睇出,當前內地汽車行業正經歷一輪深度調整,係產業多年規模化擴張後自然出現嘅週期性回調,利潤空間收窄、市場銷量增速放緩係全行業共同面對嘅階段性問題,並唔代表頭部車企發展動能失速,需以長遠產業視角客觀看待行業現狀。
透過短期市場陣痛,汽車產業三大長期向上發展趨勢始終穩固不變。首先,電動化、智能化轉型已係行業不可逆嘅核心主線,新能源、智能汽車將持續替代傳統燃油車款,重塑市場格局;其次,中國汽車出海勢頭強勁,海外市場份額穩步攀升,全球化發展紅利仍在持續釋放;最後,行業洗牌加速,市場資源正向具備完整海外佈局、核心自研技術、多品牌差異化產品矩陣嘅頭部企業集中,優勢車企將喺週期底部持續搶佔市場。
以比亞迪、吉利、長安為代表嘅頭部車企,並唔被動應對短期市場壓力,反而將本輪週期當做戰略蓄力關鍵窗口期,同步加碼全球化佈局、全新產品投放與底層核心技術研發,夯實長期競爭根基。價格競爭、盈利承壓只係行業優勝劣汰嘅必經陣痛,擁有全球化戰略、全棧自研技術、分層差異化產品體系嘅優質車企,具備強大抗風險能力,能夠平穩穿越行業下行週期,喺下一輪產業上行階段迎來更大發展機遇。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


