

Home结构

Search History
Popular Searches
Dealer Login / Sign Up
日前,市场调研机构“格物致胜”发布《2026年中国半钢轮胎市场研究》。报告显示,2025年中国半钢轮胎销量达到6.86亿条的历史峰值,但此后将小幅回落——行业正式从“增量扩张”切换至“存量调整”阶段。
市场进入存量竞争
2025年成为中国半钢轮胎市场的总量峰值之年。据格物致胜测算,当年全国半钢轮胎总销量约6.86亿条,其中国内3.44亿条、出口3.42亿条,内销与出口几乎平分秋色。但此后市场将小幅回落,行业正式迈入存量结构性竞争阶段。
这一判断背后有两条清晰的线索。
一是出口见顶。2025年出口量3.42亿条已触及规模天花板,该机构预测2026、2027年连续下滑,原因是发达经济体贸易壁垒(反倾销、关税、区域合规法规)持续加码,叠加海外本土产能建设加速,单纯依靠低价走量的模式难以为继。

二是内销接力。国内半钢胎内销从2020年的2.57亿条增长至2025年的3.44亿条,2026-2027年预计进一步升至3.6亿、3.7亿条。内销增速优于行业大盘,核心驱动力来自新能源车企原配放量。
增长逻辑已经从"总量扩容"切换到"产品结构升级"。谁能做大尺寸、低滚阻、新能源专用胎,谁才能吃到下一阶段的增量。
成本端持续承压,涨价传导严重滞后
2026年上半年,半钢胎核心原材料价格整体上行,企业生产成本大幅抬升,行业集中发布涨价函。

上游原料综合成本同比上升12%-16%。主流18寸家用乘用车半钢胎单条生产成本上浮30-45元,20寸以上高端胎上浮50元以上。
但问题的关键在于传导不畅。出厂价涨幅向终端传导的滞后期达2-3个月,终端零售价仅消化40%-60%的出厂涨幅。经销商与门店利润被严重压缩,叠加消费疲软,替换市场需求持续承压。

两极分化随之加剧:头部企业依托长协锁价、海外基地就近采购,可对冲40%-60%的原料波动风险;中小厂商无规模化锁价优势,毛利率跌破12%,亏损、主动减产现象频发。
国内轮胎行业平均开工率同比下滑5-8个百分点,预计2026年乘用车轮胎行业集中度提升,尾部低效产能加速出清。
新能源重塑配套市场
新能源乘用车的爆发式增长正在重塑半钢轮胎的配套格局。
2020年新能源乘用车产量仅125万辆,渗透率6%;2025年已攀升至1663万辆,渗透率48%,六年累计增幅超12倍。燃油乘用车产量占比则由近94%降至52%。

半钢轮胎配套市场从2020年的10089万条增长至2025年的15800万条,2023年同比大增17.6%为阶段峰值。
但随着国内乘用车保有量见顶、新车增量逐步收窄,2025-2026年配套增速预计仅1.3%,2026-2027年小幅回升至3.1%,整体进入低速稳健增长阶段。
内资全面领跑,外资份额持续承压
2025年半钢轮胎内销市场呈现清晰的"内资主导"格局。
中策与玲珑并列双龙头,份额均达11.1%。TOP5中内资品牌合计占比56%,依托配套+替换双渠道优势站稳核心市场。

TOP11-14中端梯队完全由外资垄断,深耕中高端配套资源;TOP15及以后的尾部市场内资占比高达94.1%,凭借性价比覆盖低端替换需求。
增速对比更能说明问题:赛轮+20.4%、佳通+14.8%、中策+14.5%、玛吉斯+15.6%,内资头部品牌增速普遍亮眼;外资方面,韩泰-2.4%、固特异-3.6%、邓禄普-13.0%,多数出现下滑。

外资品牌定价偏高、下沉渠道薄弱,抗周期能力明显弱于内资。这一趋势在替换市场尤为显著——外资在中端价位段的市场份额正被内资快速侵蚀。
产能出海成为必选项
国内产能呈现强区域集群特征,山东一省占据45%的半钢胎产能,浙江16%、江苏7%、辽宁5%、贵州5%。沿海地区港口配套完善,适配大批量出口物流需求。

但随着山东环保趋严、落后产能出清,产能正缓慢向安徽、浙江、江苏等地转移。
更核心的变化是出海。头部企业海外产能规划清晰:
赛轮海外规划总产能4900万条为行业最高,海外基地遍布越南、柬埔寨、墨西哥、印尼、埃及,核心指向规避贸易壁垒。中策2025年海外销量4165万条已首次超过国内(占比52%),全球化战略成效显著。

政策门槛系统性抬升,行业加速出清
短期(2025-2026),强制性国标集中落地。GB 9743-2024《轿车轮胎》首次纳入智能轮胎技术规范,滚动阻力与湿抓着力条款自2026年5月起强制执行;GB 29449-2024将半钢胎能耗分三级(标杆≤255、准入≤290、基准≤430 kgce/t)。不达标产能将被直接清退。

长期(2027及以后),能耗、碳排放、废旧轮胎回收全链条标准体系完成升级,高耗能、低技术中小企业生存空间持续压缩,行业集中度稳步上行。
与此同时,山东轮胎项目不再按"两高"管理,优质合规产能审批提速;《国务院关于对外投资的规定》(第837号令,2026年7月实施)为产能出海提供了制度保障。
政策组合拳的效果是:落后产能加速出清,头部企业获得更大的市场份额空间。
结语:中国半钢轮胎行业正处于一个微妙的转折点。总量见顶意味着粗放扩张时代的结束,但结构性机会仍然丰富:新能源配套、大尺寸高端化、海外市场拓展、存量替换需求,四条主线并行。
行业集中度提升的方向是确定的。不确定的只是每家企业在这场结构性调整中的位置和速度。
2026年国内乘用车或将告别高增长时代,正式迈入存量深度竞争、供需双向承压的调整阶段,增长放缓、利润收缩是全行业共同面临的阶段性挑战。乘联分会最新数据显示,6月国内乘用车零售160.2万辆,同比下滑 23.2%;1-6月累计零售870.1万辆,同比下滑20.2%,全品类市场同步走弱,燃油车零售同比大跌39%,合资、豪华、自主品牌国内销量普遍承压,多数车企国内终端销量出现不同程度下滑,增收不增利成为行业常态。
从2026年上半年市场表现来看,汽车行业呈现典型的周期调整特征,无论是传统自主、新势力头部还是主流合资品牌,均面临不同程度的经营压力。

赛力斯张兴海在重庆汽车论坛披露,存储芯片单价涨幅超400%,碳酸锂价格同比翻倍,旗下问界全系车型单车成本上涨1.5万-2万元,成本压力直接导致企业上半年业绩预亏10.5亿至13亿元,芯片、电池原料是成本上涨核心来源。岚图卢放公开表示,高端智能车型芯片成本涨幅最高突破300%,铜铝、塑料等基础耗材同步涨价,智能化车型单车新增成本超1.2万元,行业普遍面临“成本上行、售价不敢涨”的两难局面。

终端市场需求疲软、价格战激烈,车企不敢轻易上调售价。上游原材料、芯片成本刚性上涨,利润空间被双向挤压。本轮行业下行是消费疲软、上游成本暴涨、产能过剩、价格战常态化多重压力叠加形成的产业周期性阵痛。
此轮调整是产业发展必经阶段,短期承压将倒逼行业淘汰低效产能、淘汰同质化产品,加速优质企业完成价值升级。面对统一的周期困境,国内头部车企已摆脱被动应对价格战的思维,形成体系化、长期化的突围打法,核心集中在四条主线:以全球化出海开辟第二增长曲线,对冲国内存量瓶颈;以差异化新品矩阵跳出同质化价格内卷;以全栈技术自研构建长期壁垒、稳住成本优势;以渠道模式迭代实现降本增效、深耕用户价值。

与国内市场下行形成鲜明反差,汽车出口成为行业逆势增长核心引擎。中汽协数据显示,6 月国内汽车整车出口103.7万辆,环比增长11.6%、同比大涨75.1%,单月出口量首次突破百万关口;上半年累计出口509.6万辆,同比增长65.3%,其中新能源出口增速超120%,海外市场有效对冲国内需求缺口,形成“国内承压、海外放量”的行业新格局。
以全球化出海开辟第二增长曲线,对冲国内存量瓶颈:
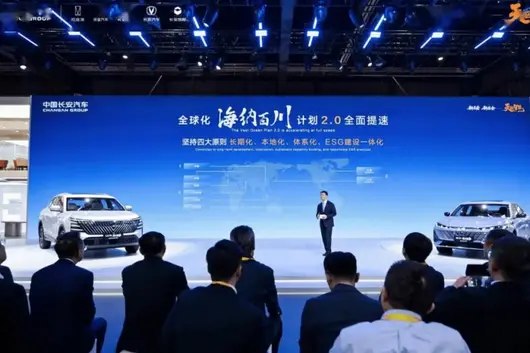
奇瑞稳居自主出海第一梯队,上半年累计出口94.38万辆,同比增长71.5%,出口占总销量比重接近70%,依托东南亚、南非本地化工厂,深耕新兴大众市场,有效对冲国内市场内卷压力;比亚迪上半年出口78.9万辆,同比增长70.5%,海外销量占集团总销量43.6%,依托匈牙利、泰国本地化产能布局欧洲、东南亚市场,目标实现国内外销量均衡发展,有效对冲国内价格战利润压力,依靠规模化产业输出建立全球成本与渠道优势;长安汽车上半年海外交付40.2万辆,同比增长35.1%,依托“海纳百川2.0”战略深耕新兴市场,泰国、巴西本地化工厂持续投产,搭建海外本土化运营团队与售后体系,重点输出混动、智能化车型,以高适配性产品抢占东南亚、南美增量市场,海外销量持续稳步增长,成为稳定的第二增长曲线;

以差异化新品矩阵跳出同质化价格内卷:
在产能过剩、产品同质化严重的周期环境下,车企普遍放弃“全线低价内卷”,转向多品牌分层、细分赛道精准卡位、新旧技术并行的产品策略,通过结构优化提升整体盈利质量。
比亚迪坚持全价格带全覆盖,依托王朝、海洋、腾势、仰望矩阵,覆盖家用主流、中高端、超豪华市场,燃油、混动、纯电全面迭代,以极致产品矩阵夯实基本盘,通过车型结构升级提升高毛利产品占比。长安汽车构建五大品牌协同体系,启源主打亲民混动家用市场、深蓝聚焦主流纯电、阿维塔卡位高端智能纯电、长安乘用车稳固燃油基本盘、凯程深耕商用市场,全价格带差异化布局,避免内部内卷,精准匹配不同细分用户需求。吉利依托雷神混动、银河纯电双产品线,主打高性价比家用新能源市场,持续迭代节能混动车型,抢占燃油车替代空间,同时通过领克高端化向上突破,优化整体产品结构。

以全栈技术自研构建长期壁垒、稳住成本优势:
行业周期下半场,短期拼成本、中期拼产品、长期拼技术。头部车企均持续加码核心技术自研,实现三电、智驾、芯片、混动平台自主可控,从根源上对冲成本波动、构建差异化竞争力。
比亚迪坚持全产业链自研自产,第二代刀片电池、高压闪充技术全面迭代,实现油电同速补能体验,依托垂直整合供应链优势,在原材料波动周期中稳住成本优势,形成难以复制的产业壁垒。小鹏聚焦智能驾驶全栈自研,持续优化城市NGP、全域智能辅助驾驶体系,以智能化技术为核心标签,构建差异化产品竞争力,摆脱参数内卷。理想发力车载大模型、自研算力芯片,聚焦智能座舱与整车智能交互升级,依托高算力硬件与本土化智能生态,打造高端智能体验壁垒,支撑品牌溢价。长安汽车持续高研发投入,深耕蓝鲸超擎混动、自研天枢智能、金钟罩固态电池三大核心技术,实现混动、智能化、电池技术自主可控,既支撑国内产品差异化升级,也为海外车型提供核心技术背书。

综合主流车企的周期应对动作可以看出,当前国内汽车行业正经历一轮深度调整,这是产业多年规模化扩张后自然出现的周期性回调,利润空间收窄、市场销量增速放缓是全行业共同面临的阶段性问题,并不代表头部车企发展动能失速,需以长远产业视角客观看待行业现状。
透过短期市场阵痛,汽车产业三大长期向上发展趋势始终稳固不变。首先,电动化、智能化转型已是行业不可逆的核心主线,新能源、智能汽车将持续替代传统燃油车型,重塑市场格局;其次,中国汽车出海势头强劲,海外市场份额稳步攀升,全球化发展红利仍在持续释放;最后,行业洗牌加速,市场资源正向具备完整海外布局、核心自研技术、多品牌差异化产品矩阵的头部企业集中,优势车企将在周期底部持续抢占市场。
以比亚迪、吉利、长安为代表的头部车企,并未被动应对短期市场压力,反而把本轮周期当作战略蓄力关键窗口期,同步加码全球化布局、全新产品投放与底层核心技术研发,夯实长期竞争根基。价格竞争、盈利承压只是行业优胜劣汰的必经阵痛,拥有全球化战略、全栈自研技术、分层差异化产品体系的优质车企,具备强大抗风险能力,能够平稳穿越行业下行周期,在下一轮产业上行阶段迎来更大发展机遇。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


