

Home艾瑞泽8 PRO

Search History
Popular Searches
Dealer Login / Sign Up
近日,奇瑞董事长尹同跃在2026世界智能网联汽车大会上说了一句不合时宜的话:“要吸取摩托车出海的经验,坚决不能打价格战;要做好准备,不要盲目出海。”他还提醒同行,不要在海外变成“海吹”。
这句话之所以刺耳,不是因为说得重,而是因为说得太是时候。2026年,中国汽车出海正处在最亢奋的时刻:出口将破1200万辆,巴黎车展60个品牌里有20个来自中国,海外工厂规划产能接近700万辆,几乎每家车企都把“不出海就出局”挂在嘴上。就在这个时候,中国最大的汽车出口商说:别学摩托车。
一个已经把车卖到130多个国家的人,本可以只谈成绩。他偏要谈教训。这句话的分量,行业里听得懂的人不多。
二十多年前,中国摩托车在越南演示过一次完整的死亡。1998年,日本品牌占越南市场98%,一辆车卖2000美元;嘉陵、宗申、隆鑫带着700到800美元的批发价冲进去,到2002年拿下近90%的份额。然后价格战开始:800美元降到700,再降到600,最后跌到170美元;卖一辆车只赚三十几块钱。钢板变薄,发动机用非标件,售后网点不建。2003年,一起车架断裂事故被电视台曝光,信任雪崩。到2006年,日本品牌夺回95%以上,中国摩托车只剩不到1%。
杀死中国摩托车的不是低价,是低价之后没有退路:利润薄到无法投入质量、服务和品牌,一次事故就能让整个品类陪葬。
汽车不是摩托车。但那条传导链——价格战、利润变薄、质量和服务失血、信任崩塌、政策反噬——已经在泰国、欧洲、俄罗斯同时出现。
出口越火,越像当年的摩托车
国内价格战的底层逻辑是产能过剩、产品同质化、经销商扛库存。2026年上半年,国内乘用车零售同比下滑20%,行业利润率3.3%,产能利用率70.8%,低于80%的盈亏平衡线。车卖不动,出口就成了泄压阀。
2026年前9个月出口863万辆,占产量的比重正从两成逼近三成。奇瑞2025年出口134.4万辆,比亚迪105.4万辆。数字很漂亮,但泄压阀有副作用:国内那套打法,会跟着车一起出口。
更值得警惕的是,出海已经变成一场集体冲刺。130多个海外生产基地、700万辆的规划产能、巴黎车展上20个中国品牌,所有人都在抢窗口。尹同跃的警告,就是在这个集体冲刺的时刻,突然有人喊了一声:前面是悬崖。
车还是那批车,经销商还是那套返利和压库,销售话术还是“再降一点就能起量”。唯一变化的,是海外市场纵深更浅、消费者耐心更短、政策的手更硬。
2026年8月,商务部、工信部、市场监管总局联合印发《汽车行业境外竞争行为与合规建设指引》,明确要求车企避免“多频次、大幅度价格波动影响境外消费者利益和品牌形象”,并尊重当地经销商自主定价权。监管层已经先于企业看到了危险。
出口不是解药,是止痛药。国内卖不动的车,换一个海关不会变成好生意。
泰国先演了一遍:补贴退坡,份额从47%掉到11%
2025年,中国品牌在泰国卖出13.4万辆,市场份额22.2%,日系首次跌破70%。2026年1月,中国品牌以47.34%对47.33%,0.01个百分点险胜日系,登顶泰国。
一个月后,泰国补贴退坡,进口车消费税从2%回调到10%。中国品牌份额从47.3%骤降到11.6%。
那47%里,有相当一部分不是品牌忠诚,是政策租金。价格战把租金提前花掉了。
比亚迪ATTO 3从119万泰铢降到90万,2026年7月又降最高34万;海豚从80万降到50多万。比亚迪用一年免费充电安抚老车主,仍有品牌因降价被投诉。
更惨的是哪吒。泰国政府要追回20亿泰铢补贴,因为哪吒没完成本地化生产承诺:2024年目标1.6万辆,实际只造了约4000辆。18家经销商联合起诉,展厅从十多家缩到3家,部分保险公司停止承保。一个品牌爆雷,整个“中国车”跟着陪葬。
中国车企在泰国的规划产能超过55万辆,而泰国全年市场只有60万辆。工厂建好了,市场没那么大,降价换量成了“无奈选择”。
价格能买到份额,买不到忠诚;补贴能造出市场,也能一夜收回。用国内的方式打海外,份额是租来的。
欧洲的残值账:价格战的账单,三年后才寄到
2026年上半年,中国品牌在欧洲卖出64.3万辆,份额从4.5%升到8.9%,同比增长111.5%。入门车型比欧洲竞品便宜20%到30%。
但欧洲有一本国内很少算的账:残值。
德国DAT的数据显示,中国品牌插混车使用三年后只保留47%的车价,2024年初还是61%;两年掉了14个百分点,同期德国电动车整体只掉7个百分点。中国车的贬值速度是市场的两倍。
残值是欧洲汽车金融的地基。欧洲人大量贷款、租赁、置换,残值每掉一个点,都会变成月供。一辆3.8万欧元的车,三年残值少14个百分点,等于少卖5320欧元;摊到36个月租赁,每月多出148欧元。大型租赁公司已经开始提高中国品牌的租赁价格。
更麻烦的是预期。DAT调查显示,近一半德国消费者认为部分中国品牌五年内会退出欧洲。二手车买家压价,金融机构提高首付,品牌再拿补贴填坑——一个自我强化的负循环。
中国车企不是没算过这笔账。比亚迪匈牙利工厂投了40亿欧元,初期15万辆产能,仅折旧每辆车就摊2600欧元;年销要到12万到15万辆才能覆盖固定成本。如果为了抢份额继续降价,残值会先把金融模型打穿。
国内降价伤的是老车主的心,欧洲降价伤的是金融模型的命。前者一次免费充电能安抚,后者要三年、五年才修得回来。
俄罗斯和墨西哥提醒:市场会关门,政策会翻脸
中国汽车出海最大的风险,不是车卖不动,是市场突然不让你卖。
俄罗斯2024年进口中国车超过116万辆,2025年降到63.2万辆,接近腰斩;中国品牌份额从58.5%降到51.7%。2025年一季度,俄罗斯关闭274家汽车展厅,213家是中国品牌,占78%。奇瑞已经出售部分在俄资产和经销渠道。
原因不复杂:报废税提高70%到85%,关税调到20%到38%,平行进口被堵,认证周期拉长。政策一转身,第一大市场变第三大。
墨西哥2025年还是中国汽车第一大出口目的国,2026年1月起对中国车加征最高50%关税;上半年中国对墨出口下降33.7%。欧盟在对纯电加征最高45.3%关税后,又在讨论把限制扩展到混动。
这些政策针对的不是某一家企业,是“出口模式”本身。车从中国运过去,赚的是制造效率和汇率差价;东道国一加税、一改认证、一收补贴,优势就没了。
唯一能对冲的,是把制造、研发、供应链和就业留在当地。但中国车企海外全工艺工厂规划产能接近700万辆,2025年海外产量只有约120万辆;130多个生产基地里,真正全工艺的只有17个;海外本土化率约30%,欧美日车企超过80%。
700万辆的规划,像把国内的过剩原封不动搬到了别人的港口。本地化不是万能药,但没有本地化,连生病的资格都没有。
汽车不是摩托车,但也没有免死金牌
汽车和摩托车不一样。摩托车没有核心技术,卖完就走;中国汽车有三电、智能座舱、智驾,在泰国能把海豹卖到27万元,在巴西能把比亚迪卖到单月零售第一。
但“不一样”不等于“有免死金牌”。
摩托车死在“低价之后没有能力做三件事”:把质量做稳、把售后做密、把品牌做上去。这三件事,中国汽车也没有完全做到。澳大利亚已经出现中国电动车因维修数据不开放被监管关注、消费者投诉配件等待时间长的情况;崔东树的判断很直接:中国车在海外仍是“成本优势为主、技术溢价为辅、品牌溢价尚未成型”,40万元以上很难突破。
价格战恰好会摧毁这三件事。利润打薄,就没钱做质量验证、建售后、投品牌;残值上不去,金融成本就下不来;全生命周期成本更贵,低价最后变成了“贵”。
现代汽车是反面参照。1986年Excel进入美国,第一年卖16.8万辆;几年后质量崩塌,成了脱口秀笑柄,1998年销量跌到9万辆。那一年现代推出10年/10万英里质保,到2004年新车质量追平本田。但质保只是信号,现代用了二十年把产品真正做好。
日本汽车是另一个参照。1981年被迫接受对美自愿出口限制,每年168万辆,持续到1994年。日本车企没有继续降价,而是去美国建厂:1985到1990年,在美产量从82万辆增到180万辆,份额从18%升到25%以上,同时推出雷克萨斯、讴歌、英菲尼迪。
贸易壁垒没挡住日本车,本地化和品牌升级做到了。这两件事,中国汽车都还在路上。
尹同跃的警告,首先是说给奇瑞自己听的
奇瑞是出海最大的受益者之一。2025年营收3002.9亿元,海外营收1574.2亿元,占52.4%——第一次海外收入超过国内;出口134.4万辆,连续23年第一。
但2026年上半年,奇瑞出口增长71.5%,归母净利润下降11.7%。收入几乎原地踏步,毛利率升到16.1%,净利润反而少了。出海规模在涨,赚钱更难了。
奇瑞的毛利率本来就不高。2025年一季度12.4%,低于比亚迪20.1%、吉利15.9%、长城17.84%。它靠规模、渠道、性价比把车卖到全球,最怕的就是海外也变成国内那样的价格战。
所以尹同跃的警告不是道德劝说,是算账。奇瑞一半收入在海外,海外毛利率高于国内;海外打价格战,奇瑞的利润表会第一个疼。
奇瑞也在给自己找退路。西班牙巴塞罗那,奇瑞与EV MOTORS合资重启原日产工厂,生产EBRO S700,75分钟下线一辆车,一期年产能5万辆,创造1000多个本地岗位;截至2026年5月,EBRO在西班牙上牌11,131辆。
尹同跃说过奇瑞的“猫哲学”:“我们像猫一样,悄悄的进了,然后悄悄的就成为他一家人。”这句话和“海吹”正好相反。它不是姿态,是方法:先卖车,再建渠道,再本地化,最后成为当地产业的一部分。
尹同跃不是唱衰,是示警。
他把行业最不愿意听的旧账翻出来,是因为他知道,这笔账不翻,早晚要还。
尾声
2002年,中国摩托车在越南拿下80%的份额时,没有人觉得那是终点。2026年,中国汽车出口站上1200万辆时,也没有人觉得那是终点。
区别只在于,摩托车没有第二次机会,汽车还有。尹同跃这句话的及时,不在于它说破了什么秘密,而在于它说破得太早——早到行业还来得及改。
中国汽车有技术、有产业链、有本地化工厂,也有利润空间去修质量、售后、品牌。但机会不会自动兑现,它取决于一个选择:把海外当消化国内库存的下水道,还是当第二次创业。
接下来要验证的只有一件事:当国内零售继续下滑,哪家车企敢第一个停止用海外市场消化库存?
这个问题的答案,会比1200万辆更能说明中国汽车出海的成色。
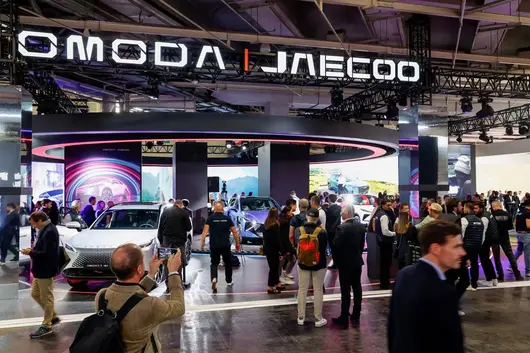
8月19日,奇瑞执行副总裁、国际业务事业群总经理兼墨甲机器人总经理张贵兵在2026世界机器人大会期间透露,奇瑞旗下墨甲机器人(AiMOGA Robotics)已启动IPO筹备,正与多个上市地磋商,时间表尚未确定。他表示,上市既能为技术投资融资,也有助于提升治理透明度。

墨甲的起点并非造机器人,而是数字虚拟形象墨茵(Mornine)。2023年前后,奇瑞海外品牌OMODA为C5车型预热,打造了能与Z世代共鸣的虚拟人墨茵,活跃于宣传动画、品牌直播等平台。
转折始于奇瑞海外门店遇到的运营痛点。张贵兵透露,海外销售受淡旺季影响,人员流动频繁,招工困难,即便招到人,多语种培训又是一道高门槛,团队由此萌生"让墨茵走进现实"的构想,这个想法成为了AiMOGA Robot项目的起源。
2023年底墨茵首台样机下线,2024年初在奇瑞全球经销商大会首次公开亮相。历经两年多的技术积累后,2025年1月7日,奇瑞正式出资成立"安徽墨甲智创机器人科技有限公司",注册资本1亿元人民币,法定代表人为张贵兵,墨甲从内部项目转变为独立法律主体。

同年2月,墨茵在马来西亚吉隆坡门店完成海外商用首秀;4月亮相上海车展,展示多模态感知与灵巧操作能力;10月在奇瑞全球创新大会以七国语言自主演讲,成为全场焦点。

2025年12月至2026年1月,墨甲完成首轮增资引战,注册资本增至约1.04亿元。增资后最新股权结构显示,奇瑞汽车持股96%,伯特利1.40%、富春染织1.20%、和谐超越基金0.40%、智元创新0.20%、芜湖经开区伟达创投0.40%、芜湖科创投资基金0.40%。
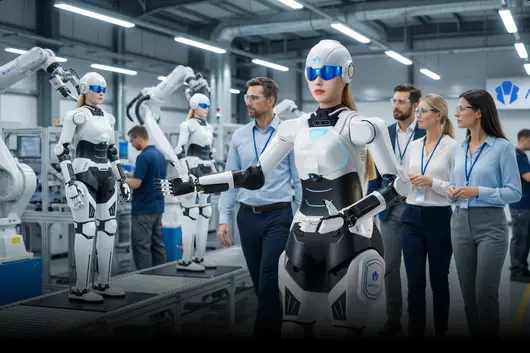
业绩方面,墨甲全球累计交付已突破3000台,约2000台销往海外,业务覆盖60多个国家和地区,是全球首个完成欧盟软硬件双认证的人形机器人。2026年4月27日发布会上一次性签约1000台智能警用机器人订单并现场交付110台,产品线由此从"4S店导购"扩展到公共安全领域。重点客户覆盖奇瑞海外经销商网络及多个城市的公共安全部门。
张贵兵透露计划2027年全球交付量提升至1万台,跻身行业第一梯队,并提出“提升大规模应用可靠性与成本效益、在超50国100多个场景中迭代、实现100台交付促成1000台意向签约”的三项具体动作。
产业化按"场景驱动技术"分三阶段推进,先做儿童陪伴场景机器人,再拓展公共服务与企业服务场景,最终推动机器人进入家庭。配套建设上,已设31个创新实验室、成立"AiMOGA学院",与100所高校签约培养人才,四足机器人产线年产能达1.5万台。

今年1月奇瑞AI之夜上,奇瑞董事长尹同跃提出"一个底线、三大方向"战略,以汽车为基石推动AI向物理世界延伸,覆盖人形机器人、Robotaxi、智慧农机等场景,"把汽车大脑装进其他产业的身子"。他透露2026年奇瑞研发预算超320亿元,Robotaxi与墨甲构成的"2R技术"是四大重点之一,并称布局初衷是对"未来汽车总量减少后第二增长点"的再思考。
在4月27日墨甲发布会上,他再次表示:"我们最不希望被定义为一家汽车公司,而是一家面向未来的高科技、具身化、创新公司。"
他提出"智能汽车就是移动的机器人",机器人与智能汽车在感知、规划、控制等底层技术高度同源,技术模块与供应链可平移。
2026年被业内视为车企具身智能布局的集中释放之年,全球已有超20家主流车企通过自研、孵化、投资等方式入局,行业正从技术探索转向量产竞速。
工信部数据显示,中国四足机器人已占全球销量近70%份额。行业普遍判断,2026至2028年将是人形机器人从"原型机"走向"万台量产"的关键验证窗口,但商业化闭环仍处早期"战略亏损"阶段,应用场景有限、成本较高等瓶颈尚待突破。在汽车行业利润率跌破3%的背景下,具身智能已被多家车企视为对冲主业增长放缓的"第二增长曲线"。
来源:车观察
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


