

Home轩逸

Search History
Popular Searches
Dealer Login / Sign Up

撰文 | 杜咏芳
编辑 | 黄大路
设计 | 甄尤美
题图 | XY-AI
2016年,在时任董事长卡洛斯·戈恩(Carlos Ghosn)主导下,日产汽车以约2374亿日元认购三菱汽车新发行的股份,拿下34%股权,成为最大股东。
当时三菱刚承认油耗数据造假,股价暴跌,这笔钱让它喘了口气。日产则打算通过共享技术、零部件和工厂,让两家一起变强。

2016年10月,时任日产汽车董事长兼总裁卡洛斯·戈恩(左)与时任三菱汽车董事长兼总裁益子修(右)在东京出席新闻发布会后。
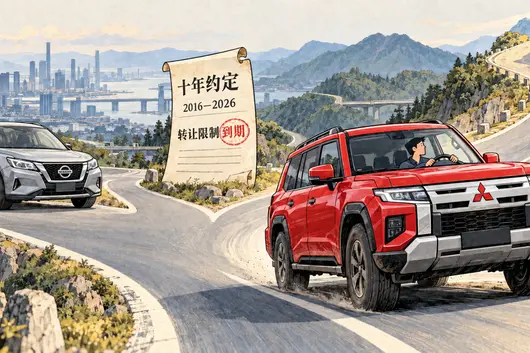
交易附带一项条款:自2016年10月20日起十年内,日产转让三菱股份,须事先取得三菱同意。今年10月20日,这项转让限制到期。
而当初的“救援者”自己也陷入了重组。2025财年,日产净亏损约5330亿日元,连续第二年亏损。
三菱虽然保住了盈利,日子也不宽裕。同一财年,营业利润约755亿日元,同比下降45.6%;净利润约100亿日元,下降75.6%。
更值得注意的是销量:全球销量从2018财年的124.4万辆降到79.7万辆,七年少了三分之一以上。东南亚市场的中国品牌竞争、美国关税和中东冲突,都在加重压力。
两家处境同时变差,资本关系自然要重新审视。
在转让限制到期前,日产曾表示将维持现有资本关系。据共同社9月25日报道,日产倾向于继续持有三菱26.67%的股份。
不卖的理由很现实:轻型车共同开发仍是日产重建所需;工厂重组按计划推进,没有急着变现的压力;三菱股价低于入股时的水平,现在卖出可能亏损。
持股比例之所以是26.67%而非34%,与2024年11月的一次减持有关。当时日产业绩大幅下滑,宣布裁员9000人,同时将约1.49亿股三菱股票卖回给三菱汽车,相当于三菱当时已发行股份(不含库存股)的10.02%。卖出价为每股460.6日元,比八年前的入股价468.52日元还低。
由于三菱回购也改变了计算持股比例的股份基数,日产持股比例降至26.67%。也就是说,在转让限制到期前,双方的资本联系已经先松动了一次。
产品关系也在变。三菱正在给出自己的答案:新一代欧蓝德准备转向自主平台,帕杰罗以更高价格回归,同时与本田、鸿海系企业建立产品合作。
日产仍是重要股东,但三菱正把更多产品开发的决定权拿回自己手里,同时重新选择合作伙伴。

十年联盟,共享也有代价
联盟确实留下了看得见的成果。欧蓝德与日产奇骏共享平台;日产Sakura和三菱eK X这两款轻型纯电动车,由双方共同开发。

位于冈山县的水岛工厂过去生产Lancer Evolution,如今约八成产量是轻型车,其中包括日产品牌的车型。日产提供部分核心开发能力,三菱承担制造,双方由此分摊投入,利用既有产能。
但在轻型车之外,共享开发的成本优势并不总能兑现。
一位三菱高管认为,日产的部分零部件规格高于三菱目标市场的需求,反而削弱了共用带来的成本优势。
三菱的主要市场是东南亚等新兴经济体。日产按北美、欧洲需求开发的规格,放到价格敏感的东南亚,未必能让消费者多掏钱,却可能推高三菱的成本。
平台和零件共用的前提,是双方的产品需求足够接近。两家面对不同的顾客和价格区间,共享之后还要重新适配和验证,原本想省下的开发费,可能被这些额外成本抵消。轻型车上行得通的分工,很难原样复制到整条产品线。
欧蓝德的下一步,体现了三菱对开发方式的调整。预计2028年前后推出的新一代欧蓝德,将改用三菱自主研发的平台,公司判断这样能带来更高的盈利能力。
自主开发意味着承担更多开发支出和销量风险。2025财年,三菱研发费用为1168亿日元。为了让有限的预算承担更多任务,公司计划把平台从五个整合为三个,把开发周期从45个月缩短到36个月。
三菱希望靠内部复用和更快的节奏,消化减少联盟共享之后可能增加的投入。自主平台最终是否划算,还要看它能支撑多少车型、卖出多少辆车。

用特色产品抬高品牌
三菱把新一轮增长的希望,放在了自己擅长的四驱、越野和耐久性上,希望消费者为这些能力付钱。
这背后有一段教训。三菱曾经靠冲销量扩大规模,但大幅折扣损伤了品牌价值;疫情等冲击到来后,又不得不关厂、收缩业务。新一轮产品计划,需要找到更能支撑售价的理由。
帕杰罗承担的就是这个任务。10月19日,新一代帕杰罗在泰国上市,由三菱泰国林查班工厂生产;日本和澳大利亚计划12月中旬开售,下一财年起再推向中东、中南美等市场。

三菱汽车将新款帕杰罗SUV定位为日本市场旗舰车型,以此展现其打造特色车型的新战略。
日本市场的定价最能说明三菱的意图。新帕杰罗在日本预计起售价619万日元,上一代起售价为453万日元。
虽然两代车的规格和成本环境不同,不能简单对比,但新车明显在争取更高的价格区间。日本预售订单已达4000辆,显示出帕杰罗仍有品牌吸引力。
三菱还准备推出中型和紧凑型帕杰罗。中型版本预计2028年至2029年前后在日本上市,与欧蓝德共用部分零件;紧凑型版本瞄准2030年前后。大车树立品牌形象,中小车扩大覆盖人群,共用零件帮助分摊投入。
日本市场给这套打法提供了现实基础。Delica D:5这款MPV和轻型车Delica Mini带动了三菱在日本的销量增长。两款车的表现说明,三菱的特色产品在本土仍有需求,公司希望把这套经验复制到帕杰罗家族。
日本市场也是三菱降低对东南亚依赖的出口方向之一。东南亚约占三菱全球销量的三成,但该地区的营业利润已从2019财年的636亿日元,降到2025财年的229亿日元。中国品牌的竞争,加上泰国和印尼需求疲软,正在削弱三菱原来的利润来源。
不过,产品升级不等于可以无限涨价。一些经销商已经担心,价格涨得太快,部分农村客户负担不起。旗舰车型可以吸引新顾客,也可能把熟悉三菱的老顾客挡在门外。帕杰罗首批订单之后,更重要的是需求能否持续。
三菱把二手车业务也纳入了增长计划。过去,置换车主要由各经销商自行收购、转售,部分经拍卖流通,价格偏低。今后总部计划加强集中管理,通过自有渠道销售优质二手车。
对老车主来说,置换价越高,换新车要补的差价就越少;对预算有限的顾客来说,二手车也是进入这个品牌的入口。这项安排能否支持新车销售,要看三菱能否改善车辆残值和流通效率。
到2029财年,三菱希望把全球销量从79.7万辆提高到90万辆,营业利润从约755亿日元提高到1600亿日元,营业利润率达到4.5%。
销量只增长约13%,利润却要翻一倍以上。
按4.5%的营业利润率倒推,1600亿日元营业利润对应约3.6万亿日元营收。三菱需要在增加销量的同时,改善车型结构和单车收入,支撑更大的营收规模。降低开发和制造成本,则有助于把增加的收入变成利润。
帕杰罗能否维持售价,家族车型能否分摊投入,二手车业务能否支持新车置换,都会影响这个目标能走多远。

核心自己造,短板向伙伴借
争取更多自主,不等于和日产分手。两家的产品合作反而出现了更明确的双向分工。
三菱为日产生产Rogue插混车型,以及基于三菱Triton开发的日产中型皮卡Navara;反过来,三菱准备借助日产重返北美皮卡市场。

美国业务最需要这种互补。三菱在美国没有整车工厂,靠日本出口,又面临关税压力。
三菱计划在2029年前后引入一款皮卡,基于日产位于密西西比州的坎顿工厂产品,并持续推出新车,把北美车型阵容从2024年的4款扩充到2030年前后的8款。借伙伴补齐产品,可以先稳住经销商网络,为自主车型换代争取时间。
本田也进入了这张分工网络。2024年底,本田与日产启动经营整合谈判,三菱一度考虑加入;2025年初谈判破裂,但具体业务合作仍在推进。
现在,本田与三菱正在筹划面向东南亚的皮卡供车合作,时间指向2028年前后。三菱的皮卡产品和制造经验可以帮助本田拓展业务,三菱则有机会增加供货量,分摊生产成本。
纯电产品体现了三菱的另一种取舍:自主研发集中在混动、插混和车辆行驶性能上,部分纯电车型向外采购。
面向北美的Eclipse Sportback纯电版由日产供应;8月公布的ASX VR-e由鸿华先进提供,这是鸿海精密与裕隆集团合资的电动车公司。ASX VR-e计划2026年内在澳大利亚和新西兰上市,三菱为它做了当地道路测试和专属悬架调校。
这样可以省去从零开发的部分投入,更快补齐产品阵容。但挂上三菱的标志之后,消费者对驾驶感受、质量和售后的期待,仍要由三菱兑现。
对年销量不足80万辆的三菱来说,方向已经清楚:核心车型和关键技术自己掌握,缺少的产品、产能和开发资源靠合作补充。
这条路能不能走通,要看经营结果。2026年4月至6月,三菱营业利润同比增长80%,全球销量却下降了8%,利润改善有一部分来自汇率和售价。帕杰罗家族能否扩大销量,自主平台能否压低成本,合作车型能否带来持续收益,将决定利润翻番的目标能否兑现。
十年前,三菱首先需要的是日产的钱。十年后,它需要让自己的四驱、插混和制造能力,成为伙伴愿意长期采购、共同投资的理由。
转让限制到期,打开了资本上的选择。决定三菱下一程的,终究是它自己手里能拿出什么。
8月初,车企照例“晒成绩”。比亚迪7月销量419,211辆,其中海外销售179,841辆,同比增长124.3%,占总销量43%;奇瑞集团销售276,820辆,出口202,533辆,同比增长70.1%,成为中国首个单月出口突破20万辆的车企;吉利汽车7月销量250,161辆,海外出口106,663辆,同比增长202%。
三组数据、三个具有代表性的车企放在一起看,我们不难发现,出海已经占到头部车企销量的四成以上。
从过往各家车企的表现上看,这次数据折射出的出海特征并不是意外情况,比亚迪董事长王传福在多个场合表达过,比亚迪的目标是成为“全球性新能源企业”。7月海外43%的占比,只不过让这个目标从口号开始向现实转变了而已。奇瑞控股董事长尹同跃也说:“奇瑞不是不想在国内躺着赚钱,但中国汽车如果只在自家院子跑,永远跑不出世界级的企业。”

至于原因,有几个值得关注的点,或许可以对此做出解释。7月64.5%的新能源渗透率创历史新高,但152万辆的零售规模本身处于淡季低位。燃油车仍然有约54万辆月销,占比达到了35.5%。另外,纯电在新能源内部持续走强,插混/增程增速放缓。国内市场的增量空间,正在收窄。
结合大背景去看,头部们对出海的重视算得上是未雨绸缪。而到了现在这个时候,出海于更多中国车企而言,也已经不再是一个“选择题”了。
体量背后,主战场改变是大势所趋
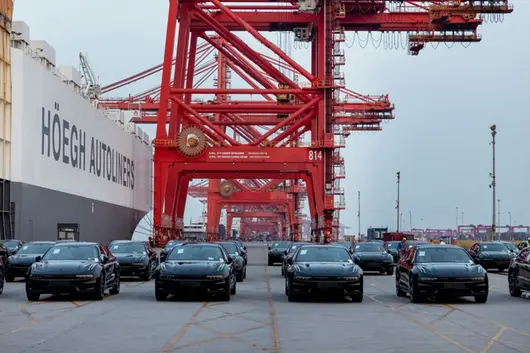
头部车企的数据,拉高了出海体量,这也意味着,海外已经是“主战场”无疑。比亚迪7月海外179,841辆,占总销量43%。1-7月海外累计96.9万辆,距离百万辆仅一步之遥。8艘滚装船全部投运、年运力100万辆,泰国、巴西、匈牙利工厂陆续投产,西班牙第二座欧洲工厂正在考察中。比亚迪的出海计划够庞大,大有“全面押注”的意思。
奇瑞集团7月出口202,533辆,占总销量73%。连续五个月刷新单月出口纪录,1-7月累计出口114.6万辆,同比增长71.2%。据海关总署数据,奇瑞同样是出海“大户”,2025年全年中国汽车出口总量约832万辆,奇瑞一家就贡献了134.4万辆,占比超过16%。

今年7月的数据更有指向性,奇瑞汽车股份有限公司(9973.HK)7月销售261,876辆,同比增长24.1%,首次以上市公司身份进入《财富》世界500强,位列第383位,净资产收益率(ROE)36.5%,在全球上榜企业中位居第30位,在中国企业中排名第一。这说明,出海已经成为奇瑞立足全球的关键一环。
吉利的摊子也够大,吉利汽车7月出口106,663辆,同比增长202%,连续两个月突破10万辆,海外占比42%。新能源出口62,604辆,同比激增616%,占出口总量的59%。极氪品牌7月交付35,837辆,同比增长111%,在澳洲、马来西亚、墨西哥等市场拿下豪华纯电销冠。

三家头部车企合计出海约49万辆,而国内整个狭义乘用车市场7月零售也不过152万辆。这说明出海对头部车企而言,已经不是“补充”,而是“重中之重”了。理想汽车7月交付30,468辆,同比微降0.9%,但L9还是在哈萨克斯坦启动了本地化生产。这是它在海外迈出的第一步,说明即便是新势力,也感受到了“不出海就出局”的压力。
当然,趋势是一回事,现实问题也不可忽略。体量上的“半边天”,是否等于质量上的“主战场”?这是一个值得进一步思考的问题。比如奇瑞出口占比73%,但国内月销仅7.4万辆,海外是国内数据的三倍。这里存在一个风险,一旦海外市场出现政策突变,冲击将是巨大的。
出海是真赚钱,还是换一个地方“卷”?
体量是显性的,看销量占比就能知道。而利润是隐性的,不管在哪个战场上,这都是一个无法回避的问题。从定价空间来看,海外市场确实比国内更有优势。国内车市的价格战已经打了几年,7月终端平均优惠虽环比收窄了,但整体还是在价格内卷。比亚迪王朝和海洋系列在国内主销10-20万元区间,价格压力极大,而在国外却卖出了好价钱。
奇瑞上市后的首份完整财报也显示,奇瑞在海外一台车的平均售价比国内贵1.5万元。在中东,捷途旅行者的高配版卖到45万元人民币,比国内贵出一倍。比亚迪的方程豹、腾势等高端品牌也在加速出海,海外单车均价远高于国内。

吉利的情况也差不多,极氪品牌均价超30万元,在澳洲、马来西亚等市场定位豪华品牌,溢价能力远高于国内。新能源出口同比暴增616%的背后,是高附加值产品在支撑,而非低价走量。这说明,其实优质车型在海外,还是有获利空间的。
不过,隐性成本也很厉害。欧盟对中国电动车加征反补贴税,美国市场基本对中国车企关闭了,关税壁垒的成本应该计算在内。目前来看,海外的确值得去拼一拼,但现在在海外布局,可能会变得更难,成本也会更高。

毕竟,出海的投入不是小数目。比亚迪自建8艘滚装船、三大洲建厂,投入是百亿级的。奇瑞南非罗斯林工厂启用、西班牙合作复产EBRO品牌;吉利与福特达成西班牙瓦伦西亚工厂合资协议等操作背后,也都是钱在铺路。
目前主流车企尝试过的三种出海模式,获益与风险表现截然不同。比如早期的奇瑞是纯产品出口模式,利润率中等,前期投入低,但风险高,关税和政策波动随时可能打乱节奏。比亚迪走的是产品+产能本地化模式,长期看利润率较高,但前期投入极高,考验的是全球供应链管理和跨文化运营能力。吉利用的是技术合作+产能共享模式,路径最轻,但控制力也相应会减弱。

新势力们现在有自己的理解,蔚来汽车7月交付35,934辆,同比增长71%,在欧洲的换电站网络持续布局。零跑汽车7月交付101,267辆,同比增长102%,首次突破10万辆大关,上半年海外出口近10万辆,已超去年全年。小鹏汽车7月交付38,027辆,同比增长仅4%,但在德国完成了小鹏图灵AI智驾的本地化验收测试。总体来说,新势力走的大多是差异化路线。
只能说,出海有“利”可图,但绝非坦途。海外也一样要“卷”,不过,值不值就得看利润了。
“主战场”转换背后,或是国内市场增量“不够分”
出海之所以被推到“主战场”的位置,国内市场的增量空间正在收窄是根本因素。7月新能源零售约98万辆,其中纯电占比约六成,纯电在新能源内部持续走强,插混/增程增速放缓。这意味着,“可油可电”的市场份额正在被纯电快速挤压,纯电的接受度在持续提升。
新势力的分化也在印证这一点。零跑汽车7月交付突破10万辆,成为国内首个单月交付超10万辆的新势力品牌。它的成功靠的是覆盖6万-30万元的全价位产品矩阵,以及海外市场的同步爆发。理想汽车7月交付30,468辆,同比微降0.9%,环比下降1.4%,是头部新势力中唯一双降的品牌。这里确实存在i6因供应链问题少排产约4000辆的特殊情况,说明品牌对单一车型的依赖仍是风险。蔚来汽车7月交付35,934辆,环比下降11.5%,即便三品牌协同发力,却还是没有实现品牌间的有效互补。

另一个方面,燃油车的韧性还在。7月燃油车零售约54万辆,市场份额35.5%。轩逸、朗逸依然稳居轿车前三,日系SUV同比下滑超10%,但并非“断崖式下跌”。燃油车存量用户的置换周期还在,短期内不会消失。这一切都在指向一个核心矛盾:国内市场的“蛋糕”在变大,但抢蛋糕的车企互不相让,竞争在持续加剧。
比亚迪国内月销23.9万辆,已接近单一车企在国内的份额极限。零跑在10万辆级别的体量上要继续爬升,面临的将是产能瓶颈和供应链压力。小鹏汽车7月交付38,027辆,新车型MONA L03订单火爆但产能爬坡是它接下来的最大考验。小米汽车7月交付超30,000辆,连续第四个月卡在这个门槛上,澎程系列9月才上市交付,真正冲量要到四季度。

国内汽车市场增量空间收窄,存量竞争新阶段来临,如今的中国汽车市场,“内需承压、外贸强劲”的结构或会是未来较长时间的趋势。说白了,国内市场这块蛋糕,已经不够分了。不出海,等死;出海,或许还有活路。
结语
从7月销量的海外数据看,出海现在已然是车企“主战场”了。国内市场增速放缓,燃油车不会速死,存量竞争加剧,出海是必然选择。但海外定价空间更大是事实,但关税、建厂、物流成本不低,不同模式的利润结构差异巨大。谁能在这个“主战场”打胜仗,现在不好说。无论接下来战况如何,中国车企必须清醒的是,出海不是去捡钱,更不代表国内市场可以放松警惕,如何平衡内外关系,选择适合自己的出海模式,才是关键所在。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


