

Home鈴木

Search History
Popular Searches
Dealer Login / Sign Up
✎編者按
汽車產業競爭格局正喺重塑,行業轉型窗口期越嚟越短。電動化、智能化成為轉型升級嘅核心引擎,全球化則成為檢驗佢哋成敗嘅著陸區。伴住電動化、智能化技術從量變轉向質變,以及中國車企全球化迅猛發展,日系車企正喺轉型嘅十字路囗。喺呢個歷史性關口,日系車企要想笑到最後,亟需重構既有優勢,續創後發優勢。
圍繞日系車企轉型,《汽車縱橫》特作本期“封面故事”專題報導。

主動放棄全球最大市場同第二大汽車市場嘅鈴木,近年來實現咗全球業績增長嘅逆襲故事。
2018 年,當鈴木以 1 元嘅價格將長安鈴木 50% 嘅股權轉讓畀長安汽車時,業界幾乎一致認為呢間“小车之王”將走向衰落。嗰陣,鈴木喺中國市場嘅年銷量已由 2011 年巔峰嘅 22 萬輛跌至唔夠 6 萬輛。時任鈴木掌門人鈴木修那句“至死都唔會向中國市場妥協”嘅言論,更令呢場撤退蒙上咗一層悲壯嘅色彩。
然而八年之後,鈴木卻交出咗一份令所有看空者意外嘅答卷。根據共同社消息,2025 財年(2025 年 4 月至 2026 年 3 月),鈴木全球銷量達 332 萬輛,同比增 2.4%,超越日產汽車成為日本國內第三。同期,鈴木合併淨利潤(國際會計準則)同比增加 6%,達到 4392 億日元,銷售收益(相當於營業收入)增加 8%,達到 6.2929 萬億日元,均創歷史新高。
一個主動放棄全球最大汽車市場(中國)同全球第二大汽車市場(美國)嘅車企,點解反而實現咗業績嘅增長?鈴木究竟係點樣“逆袭”嘅?
點解放棄中國?
鈴木退出中國,表面上睇係“固執”造成嘅悲劇,但實際係市場供需錯配嘅必然結果。
眾所周知,鈴木嘅核心能力在於細車,佢嘅技術體系、供應鏈同成本結構,幾乎所有嘅相關優勢都圍繞細車建立。20 世紀 90 年代至 21 世紀初,鈴木嘅產品矩陣同中國市場嘅需求完美契合,奧拓、雨燕等車型憑藉身形嬌細、油耗經濟、價格親民嘅優勢,幫助鈴木嘅喺華銷量喺 2011 年攀上 22 萬輛嘅歷史巔峰。
但隨後,中國汽車消費者嘅需求發生咗變化。據中國汽車工業協會統計,2011 年至 2018 年,中國 SUV 嘅年銷量由 159 萬輛飆升至 999 萬輛,細車嘅市場份額卻一路下跌,到 2018 年淨係得 5% 左右。喺呢種情況下,固執堅守細車路線嘅鈴木,產品線顯得相對單薄,且品牌形象亦被鎖定喺“低端”區間,缺乏高端車型提升品牌溢價。產品更新緩慢,冇跟得及 SUV 同新能源浪潮,最終導致鈴木喺華銷量嘅迅速下滑。
2018 年 9 月,長安汽車以 1 元嘅象徵性價格收購鈴木持有嘅長安鈴木 50% 股權。有分析認為,呢係鈴木基於現實嘅戰略撤退,因為中國汽車市場嘅消費偏好已轉向大空間 SUV 同轎車,這同鈴木嘅細車核心競爭力背道而馳,與其喺競爭激烈、供需錯配嘅中國市場持續虧損,唔如及時止蝕,將資源集中到真正有優勢嘅市場。
據乘聯會公佈嘅數據,2026 年上半年,國內乘用車累計零售 870.1 萬輛,A00 級新能源汽車嘅零售量亦僅得 24 萬輛,同比暴跌 63%。上半年,5 萬元以下嘅乘用車累計銷量淨係 13 萬輛,同比暴跌 55%,市場份額仲從去年嘅 2.8% 縮水至 1.4%。喺呢場細微型車嘅退潮中,昔日爆款車型全面失守,五菱宏光 MINIEV、繽果同吉利熊貓等銷量均出現咗不同程度嘅下滑,部分車型月銷量已唔足千台。
嗰陣,鈴木嘅戰略收縮並冇得到幾多人嘅認可,但而家睇落,呢個決策成功令鈴木避免咗喺中國市場持續失血,反而為佢哋全球業績嘅反轉奠定咗基礎。
印度:從“避風港”到“增長引擎”
咁,對於鈴木嚟講,真正有優勢嘅市場喺邊度呢?喺印度。
鈴木同印度嘅淵源可以追溯到 1983 年。嗰年,印度政府同鈴木成立合資公司馬魯蒂鈴木,生產嘅第一款車 Maruti 800 喺 1997-1998 財年一度佔據印度市場 83% 嘅份額。四十年來,鈴木喺印度構築咗“堅如磐石嘅銷售同維修網絡”,而家,鈴木喺印度已經擁有超過 4000 家銷售同售後服務網點,極高嘅渠道下沉深度同極低嘅保養維護成本,令競爭對手短期內無法超越佢哋嘅網絡覆蓋能力,馬魯蒂鈴木長期佔據印度乘用車市場約 40% 嘅份額。2025 財年,鈴木喺印度市場嘅銷量達 186 萬輛,同比增 3.7%,創下歷史新高,印度市場嘅銷量佔鈴木全球總銷量嘅 56% 以上,印度也因此成為支撐鈴木全球業績最強勁嘅“增長引擎”。
鈴木喺印度嘅成功並唔係偶然,首先得益於產品特性同市場環境嘅精準匹配。
印度實行按車長同排量徵稅嘅政策,且喺 2025 年 9 月經歷咗一次重要調整,進一步強化咗對細車嘅稅收優惠。鈴木嘅細車唔單止價格親民,而且恰好處於稅收優惠嘅“甜蜜點”,形成咗天然嘅價格壁壘。例如作為馬魯蒂鈴木喺印度市場累計銷量最高嘅車型,截至 2025 年 11 月,Alto 嘅累計銷量已超過 470 萬輛。喺 2025 財年,Alto 嘅銷量達到 10.22 萬輛,位列印度最暢銷掀背車第四位。與此同時,印度人均 GDP 僅得中國嘅五分之一,對廉價代步工具嘅需求真實且剛性,鈴木嘅產品定位同印度市場嘅消費能力高度吻合。

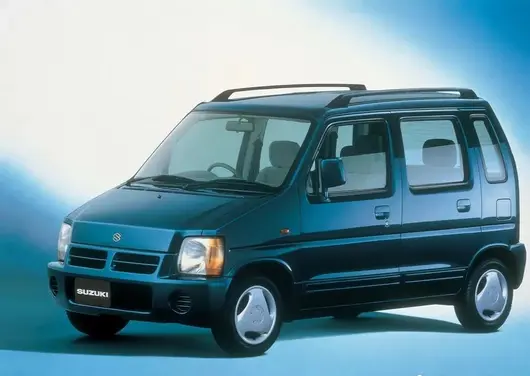
誠然,印度而家嘅汽車市場亦出現咗消費升級嘅變化。但鈴木及時跟進,迅速調整產品線,推出多款全新 SUV 同跨界車,成功捕捉高增量市場,其中,跨界 SUV Fronx 同中型 SUV Grand Vitara 成為爆款,再加上新改裝版 Brezza,幫助鈴木喺印度嘅 SUV 市場銷量不斷增長,喺 2025 財年銷量突破 76 萬輛,同比增近 6%,補回咗傳統轎車下滑嘅缺口。值得留意嘅係,隨住印度國家基礎設施建設嘅推進及當地三、四線城市經濟嘅增長,鈴木嘅入門級同細車(如 Alto、Wagon R、Dzire)喺非一線地區嘅剛性需求依然較大。
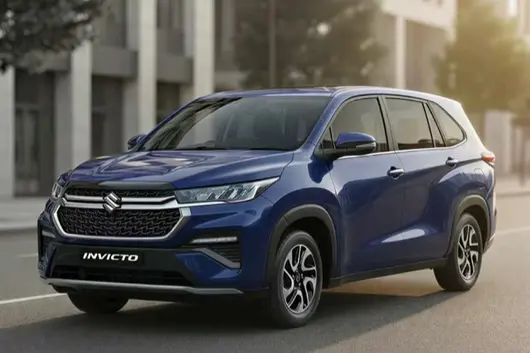
其次,喺動力方面,鈴木睇到當地純電車配套基礎設施尚不完善嘅痛點,選擇避開高成本嘅純電硬碰硬,轉而大力推廣 CNG(壓縮天然氣)車型同智能混動汽車。鈴木推出嘅天然氣車型,油耗成本極低,受到好多印度嘅出租車、網約車同家庭車主嘅青睞。經了解,通過喺印度普及幾乎全係產品嘅 CNG 版本,鈴木亦佔據咗印度天然氣乘用車市場嘅絕大部分份額。與此同時,鈴木同豐田開展深度合作,透過技術共享(如 Grand Vitara/Invicto)引入成熟混動,喺油耗敏感型市場亦建立咗一定嘅壁壘。
此外,鈴木仲將馬魯蒂鈴木打造成全球出口樞紐,印度本土工廠生產嘅車輛,包括 Fronx、Jimny 等大量出口至中東、拉美、非洲以及日本本土。喺 2025 年財報中,鈴木單財年出口量突破 44.7 萬輛,同比增高達 35%,海外出口嘅大幅抬升直接推動咗印度產能嘅強勁增長。鈴木社長鈴木俊宏明確表示,所有面向全球市場嘅鈴木電動車都喺印度製造,計劃從印度向超過 100 個國家出口車輛。呢種“印度製造、全球出口”嘅模式,令鈴木能夠充分發揮當地嘅成本優勢同生產規模效應,同時避免喺各國建立獨立生產基地嘅重覆投資。
全球擴張同收縮
喺印度,鈴木喺今年初啟動咗史上最大規模嘅產能擴張計劃。
今年 1 月 12 日,馬魯蒂鈴木宣佈,董事會已批准喺古吉拉特邦購置土地,計劃新增 100 萬輛年產能,總預算達 496 億盧比(約合 5.5 億美元)。呢次擴產係馬魯蒂鈴木“2031 年產量翻番至 400 萬輛”戰略嘅核心環節,係繼鈴木汽車去年 8 月宣佈未來五至六年內喺印投資 80 億美元,並喺佢哋古吉拉特邦(Gujarat)工廠啟動中型電動版維特拉 SUV 商業化生產後嘅又一動作。馬魯蒂鈴木董事長 Bhargava 曾表示,為滿足國內及出口需求,需新增 200 萬輛產能。除古吉拉特邦外,公司仲計劃喺印度北部新建一座同等規模工廠。
此前,鈴木宣佈投資約 72 億美元,到 2030 年印度年產能將由 260 萬輛提升至 400 萬輛。2025 年,鈴木已啟用喺哈里亞納邦嘅新工廠,並計劃喺 2029 年啟用古吉拉特邦嘅新生產基地。鈴木仲提出,到 2030 年將印度市場份額提升至 50% 嘅目標,為實現呢個目標,公司規劃咗 8 款 SUV 嘅新車型,包括純電 e-Vitara。此外,鈴木仲喺印度佈局可再生能源,計劃到 2027 年喺古吉拉特邦建設 9 個壓縮生物沼氣工廠。
實際上,鈴木仲喺進行全球更大範圍嘅擴張。
非洲係鈴木極為看重嘅下一個戰略增長極。而家,非洲人口已超 15 億人且持續增長,當地偏好價格低廉、耐惡劣路況嘅汽車,情況同印度市場相似。財報數據顯示,2025 財年,鈴木喺非洲銷量達 12.7 萬輛,市場份額為 9%。鈴木嘅目標係,到 2030 年將非洲銷量提升至 15 萬輛,市場份額達到 10%。截至 2025 財年,鈴木喺非洲安哥拉(Angola)等 5 個非洲國家市佔率位居第一,其中安哥拉份額高達 81%,而喺另外 8 個國家嘅市場份額亦唔低於 10%。
鈴木嘅另一個重點拓展區域係歐洲。策略仍係發揮細車優勢,以電動微型車打開突破口。鈴木計劃最早喺 2027 年喺歐洲推出一款微型電動汽車,憑藉日本特色嘅高性價比細車車型,同歐洲本土車企同中國電動車廠商競爭。呢車基於 Vision e-Sky 打造,續航里程約 310 公里,英國市場售價預計低於 2 萬英鎊。鈴木認為,歐盟推出嘅全新細車電動車分類標準將推動歐洲細車電動車市場擴容,叠加日元貶值優勢,有助發揮佢哋車型嘅定價競爭力。若喺歐洲取得成功,亦將為拓展東南亞等偏愛細車嘅市場鋪平道路。
值得關注嘅係,鈴木嘅全球佈局“有進有退”。喺泰國,鈴木採取咗同當年對中國市場同樣嘅戰略——主動收縮。2024 年,鈴木宣佈喺 2025 年底前關閉泰國羅勇府工廠,停止喺泰國生產汽車,原因係當地工廠嘅產量已由每年近 6 萬輛嘅峰值驟降至淨係 4400 輛。最新消息顯示,該工廠已喺 2025 年底停產並出售畀福特,交易涵蓋全部 66 公頃設施,土地同資產轉移喺 2026 年完成。值得留意嘅係,鈴木喺泰國仲喺繼續透過進口方式進行銷售。
實際上,喺中國市場,鈴木雖然已退出國產乘用車業務,但也正透過平行進口渠道銷售吉姆尼等車型,2025 年鈴木嘅進口銷量達到 2000 多輛。喺美國市場,鈴木自 2012 年退出後至今未重返。儘管有分析認為 K-Car 可能為鈴木提供重返美國嘅途徑,但公司目前仲無明確計劃。
電動化轉型,遲到嘅追趕者
2026 年 3 月 16 日,鈴木發布公告,宣佈將喺 4 月 1 日起正式實施組織架構調整同人事變動。呢次調整涉及部門改組、高管職務變更及大量中層幹部門輪崗,範圍涵蓋研發、財務、營銷、生產及海外業務等各條線。透過整合電動化部門、升級財務架構、設立金融服務新部門以及向印度工廠派遣核心高管,鈴木明確咗將電動化融入主流產品體系、開闢金融同二手車新收益來源、持續深化印度市場嘅戰略方向。
其中,原有嘅“BEV 商品企劃部”同“BEV 事業企劃部”被撤銷,BEV 不再係獨立特殊項目,而係被整合進主流產品規劃體系。產品統括部門重組為四個清晰嘅單元:輕自動車商品統括部、全球商品統括部、印度 A 級·商用商品統括部、印度 B·C·D 級商品統括部,今後電動車同燃油車、混動車將由同一套組織統一管理;電池開發本部新設“新技術共創部”,負責跨部門技術落地。四輪車體技術、車輛運動技術等部门完成整合同更名,將原本分散嘅試驗、性能評價、安全管理職能集中統一管理,以實現二輪、四輪、船外機三條線嘅互補,提升整體開發效率。
儘管行動略為緩慢,但鈴木喺電動化方面仍有佈局。2025 年 2 月,鈴木正式發布面向 2025-2030 年度嘅新中期經營計劃——“By Your Side”。計劃明確提出以純電動同混合動力為未來發展嘅核心方向,目標係實現全球年銷量突破 400 萬輛。關於同豐田嘅合作方面,鈴木曾表示將繼續以平等夥伴嘅姿態深化技術同產品領域嘅協同,唔單止喺先進安全技术(如碰撞被害減輕制動系統)以及 BEV 核心部件同平台開發上展開密切合作,仲會喺全球主要市場(包括印度、非洲、歐洲、日本)內進行車型互供,實現資源共享同優勢互補,進一步推動雙方喺碳中和及多元化出行領域嘅共同發展。
而家,鈴木喺全球各地已正式開始咗產品嘅電動化佈局。據日媒報導,鈴木汽車計劃最早喺 2027 年喺歐洲推出一款微型電動車,憑藉日本特色高性價比細車車型,同歐洲本土車企同中國電動車廠商展開競爭。新車將喺東京西南部靜岡縣嘅工廠投產,英國、意大利均係該車型嘅潛在銷售市場。經了解,呢將係鈴木首次向海外出口同日本本土版本基本一致嘅 K-Car 車型,新車基於 Vision e-Sky 車型打造,訂於今年 11 月喺日本上市。
繁盛之下仍有隱憂
不過,鈴木嘅逆襲故事,喺繁榮之下暗藏隱憂。
首先,最令人擔憂嘅係,印度市場正喺重演中國市場嘅舊劇本。
隨著印度經濟增長,中產階層壯大,暢銷車型正由微型車轉向 SUV。2022 年,SUV 喺印度嘅銷量已超過細車,而家佔比接近 50%。鈴木喺 SUV 領域嘅競爭力相對不足,對年輕人同高收入階層吸引力有限。鈴木喺印度嘅市場份額已由巔峰時期嘅 83% 降至 2025 財年嘅 38.93%,六年來首次跌破 40%。雖然絕對銷量仲喺增長,但增速淨係 3.54%,跑輸大盤。佢哋汽車市場份額嘅稀釋主要來自馬恆達、塔塔、現代、豐田、起亞等五家競爭對手嘅同時“分食”。
鈴木嘅另一個深層隱憂係技術路線嘅“鎖定效應”。由於長期專注於細車燃油車,鈴木喺電動化、智能化領域嘅技術積累相對薄弱。儘管鈴木喺電動化同智能化領域已經開始發力,但能否構築起屬於自己嘅競爭力尚待觀察。
此外,鈴木仲面臨多重外部風險。鈴木喺今年 5 月 14 日發布嘅預期中稱,如果中東爭端嘅影響顯現,全年將產生 1000 億日元嘅負面影響。呢一估算是以原材料價格同汽車嘅海上運輸費等而家嘅波動持續一年作為前提。鈴木預計,2026 財年原材料價格上漲成為沉重負擔,淨利潤將同比減少 13%,降至 3800 億日元。
有分析認為,鈴木嘅逆襲故事提供咗一個獨特嘅樣本,充分說明喺全球汽車產業百年變局中,一家企業唔使喺所有市場都取得成功,關鍵在於搵到自己能贏嘅市場並全力以赴。鈴木透過戰略聚焦,果斷退出唔能獲勝嘅中美市場,將資源集中喺印度同非洲等优势市場,並堅持細車呢一核心能力,搵到政策與需求雙重匹配嘅市場,喺呢基礎上開展有序擴張,以印度為製造同出口樞紐,向非洲、歐洲等市場輻射,實現有節奏嘅全球佈局。
當然,鈴木嘅故事遠未結束。電動化浪潮唔會因為鈴木嘅“迟到”而停步,印度市場亦開始向電動化同 SUV 轉型,如果喺 SUV 領域缺乏競爭力,鈴木有可能喺當地嘅競爭中陷入苦戰。或許正如鈴木社長鈴木俊宏喺財報說明會上所言:“我哋並唔係為咗成為第 2 名而開展業務。製造同銷售獲得認可嘅汽車先係使命”。對於鈴木嚟講,真正嘅突圍唔在於超越邊個,而在於能否喺新嘅技術時代繼續製造“被認可嘅汽車”。
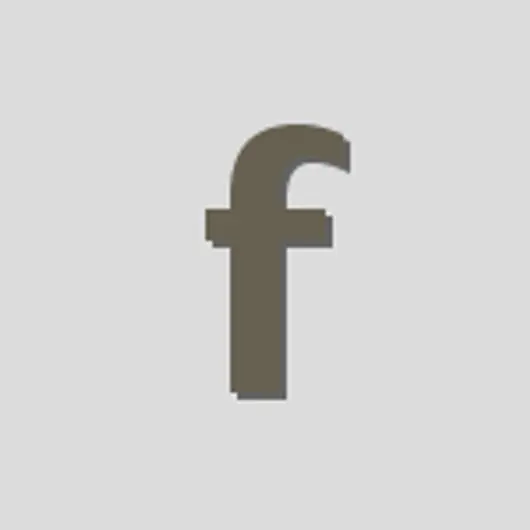
日前,鈴木汽車正式發布了吉姆尼 Rhino 特別版的官方圖片。
該車型由鈴木澳大利亞公司率先推出,基於五門版吉姆尼 XL 車型打造,起售價為 44,990 澳元(約合人民幣 21.46 萬元)。
新車同時在馬來西亞市場以"Rhino Plus"名義限量發售 30 台,售價為 173,900 林吉特。

作為一款主打個性與收藏價值的特別車型,吉姆尼 Rhino 在視覺上下足了功夫。外觀方面,新車採用了此前僅在三門車型上提供的專屬車漆,搭配黑色車頂形成鮮明的雙色對比。
車身側面配有 Rhino 專屬拉花,圖案包含犀牛形象及日文"サイ"(犀牛)字樣,以此呼應車型命名並致敬吉姆尼。此外,新車還配備了 15 吋"Shuriken"(手裏劍)造型鑽石切割合金輪圈、緞面銀色側裙及前保險槓裝飾件、復古風格前格柵以及前後擋泥板等專屬配置。車尾則懸掛專屬 Rhino 徽章,進一步強化身份辨識度。

內飾方面,Rhino 特別版同樣注入了大量專屬元素。車門把手和副駕扶手採用黑色皮革包裹,輔以動感黃縫線及激光蝕刻 Rhino 專屬徽標。車內配備動感黃色氛圍燈及八色腳窩氛圍燈、四揚聲器 Pioneer 音響升級套件、橡膠腳墊以及專屬銀色裝飾件。手動擋車型還配備了復古風格換擋桿。

動力系統方面,吉姆尼 Rhino 特別版並未進行機械層面的升級。新車沿用現款吉姆尼五門版的 1.5 升自然吸氣四缸發動機,匹配 48 伏輕混系統,最大功率 75kW(約 102 馬力),峰值扭矩 130N·m。傳動系統提供 5 速手動和 4 速自動變速箱可選,全系標準配備 AllGrip Pro 分時四驅系統及低速分動箱。
價格方面,Rhino 特別版在澳大利亞市場僅限量 250 台。手動版起售價 44,990 澳元,自動版 47,490 澳元,相比普通 Jimny XL 自動版貴出 10,000 澳元。
隨車附贈的"Rhino Go Pack"出行套裝包含金屬鑰匙盒、定制鑰匙鏈、漁夫帽、便攜式手電筒、水壺、毛毯、保溫杯、保溫箱、便攜藍牙音箱以及 Koko Black 巧克力禮盒等十餘件印有 Rhino 標識的戶外用品。新車將於 2026 年 7 月 1 日起在澳大利亞陸續交付。

在硬派越野車普遍走向"大尺寸、大排量"的當下,吉姆尼 Rhino 特別版以獨特的"小型越野車"定位開闢了一條差異化賽道。
它不再追求極致的越野參數,而是將重心放在了個性化表達與生活方式營造上。限量 250 台的稀缺性,則進一步放大了其作為收藏品的屬性。
對於那些既鐘情於吉姆尼經典越野基因、又渴望在日常街頭彰顯獨特品味的消費者而言,Rhino 特別版或許正是那個"剛剛好"的選擇。
喺眾多日系品牌入面,鈴木係被中國車企打得最慘的一個,堪稱現實版追住打。
第一次係直接畀趕出中國市場,董事長鈴木修仲對外放狠話:就算死都唔會向中國市場低頭。第二次更慘,畀人打到海外賤賣工廠。
想當年,鈴木係最早嚟中國淘金嘅日系品牌之一。上世紀 90 年代,中國老百姓口袋入面嘅錢唔多,買車就係圖個實惠省油、耐用耐造。

而鈴木奧拓、雨燕、北斗星呢啲細車精準啱晒所有嘅痛点,好快就成為咗國民代步神車,地位一啲都唔比而家嘅比亞迪同吉利差。
2011 年,鈴木喺華銷量衝上 22 萬輛巔峰。嗰陣時嘅鈴木,根本冇將中國車企放喺眼內,覺得自己嘅細型車技術天下無敵,中國車企只能夠靠邊站。
可邊個估到,風水輪流轉,隨著大家收入唔斷提高,消費者嘅需求早就變咗天。大家要嘅係大空間、高配置、有排面嘅車型。

但鈴木仲係死守小型燃油車,雨燕 10 年唔換代,外觀內飾舊,維特拉,空間連小腳都伸唔開,定價仲虛高,配置更低。
由 2013-2017 年,鈴木愣係冇推出一款能打嘅新車,一心一意守著嗰點地盤,睇住銷量唔斷下降,鈴木嘅董事長鈴木修仲係放咗狠話,就算死,都唔會向中國市場低頭。
但係,市場唔理你夠唔夠硬气,中國車企已經殺過嚟啦,吉利、哈弗、比亞迪齊齊发力,同樣價位嘅車直接拉滿大屏、智能車機等配置。

單係哈弗 H6 一款車型銷量就壓倒鈴木全系,鈴木嘅生存空間被徹底擠沒,銷量跌到斷崖式暴跌。到退出中國市場之前,鈴木嘅全年銷量仲剩低 3.5 萬輛,只有巔峰時期嘅零頭咁多。
更加致命嘅係,長安求住鈴木搞電動化,結果鈴木修團隊仲係鼻孔朝天,話搞電動車投資風險高,冇必要。硬生生噉丟咗最後一根救命稻草。
去到 2018 年,鈴木徹底扛唔住啦,以一塊錢人民幣嘅象徵性價格,將長安鈴木嘅股份賣畀長安汽車,灰溜溜噉退出中國市場。

鈴木之所以咁硬净,當然係有原因嘅。早在 2012 年,鈴木喺泰國建起咗工廠,巔峰時期,年產能達到 6 萬台。
鈴木天真噉以為,就算退出中國,自己喺東南亞都能夠橫行。殊不知,由 2022 年開始,中國車企直接開咗全球追打模式。比亞迪、長城、廣汽、埃安、名爵等中國車企帶住自家嘅新能源車型,浩浩蕩蕩咁闖進咗泰國。
鈴木嘅主力車型雨燕售價係 55-75 萬泰銖,而比亞迪海鷗、海豚呢啲電動車補貼後都係 50-75 萬泰銖。

價格直接撞板,但配置卻甩佢好多,電費仲比油價平過一半。更加絕係,中國車企仲喺泰國建工廠,將價格優勢直接拉滿。短短幾年,中國車企喺泰國嘅市場份額,飆升咗到 22.2%。
鈴木就係慘不忍睹,2025 年銷量只剩低 5306 台,工廠產能利用率都唔到 5%。呢下鈴木係真係懵咗,點解躲咗去東南亞,仲被中國車企追住打呀?算啦,還係趕快跑路。
於是,今年嘅 1 月底,鈴木宣佈唔喺泰國生產車仔啦,將工廠直接賣畀福特,從此只賣進口車啦。

而家再看,鈴木能蜷縮喺印度市場,靠住細型車苟延殘喘,早就無咗當年嘅風采。而中國車企,就係乘風破浪,喺全球市場越戰越勇。
對鈴木嚟講,呢個係一個非常深刻嘅教訓,就唔知當年放狠話嘅鈴木修,係咪會後悔講過嗰啲話?
版權聲明:本文為『正在講車』原創,轉載請聯絡授權,未經允許嚴禁轉載,且圖文杜絕任何形式嘅抄襲盜用,否則將追究法律責任。文章部分圖片來源網絡,版權歸原作者所有,如有使用到您嘅作品,請聯絡我哋索取稿酬或者刪除。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


