

HomeEkspor

Search History
Popular Searches
Dealer Login / Sign Up
Pengumuman daripada Kementerian Kewangan ini telah menimbulkan kebimbangan yang meluas di kalangan industri automotif yang melakukan ekspor. Penurunan kadar rebat cukai sebanyak 4 mata peratus, walaupun nombornya kecil, apabila mengenai kepada syarikat yang bergantung pada harga rendah untuk jualan tinggi, ia boleh memakan habis keuntungan setengah tahun.

Jangan remehkan 4% ini. Banyak jenama domestik yang menumpukan pasaran Asia Tenggara, Timur Tengah, dan Amerika Latin, keuntungan bersih per kenderaan untuk ekspor hanya sekitar lima hingga enam mata peratus sahaja, mereka mengikuti jalan jualan banyak untung sedikit. Penurunan kadar rebat cukai dari 13% kepada 9% bersamaan subsidi dasar yang diterima terus berkurang sepertiga, setelah ditolak bahagian ini, keuntungan per kenderaan terus dipotong separuh. Ada model permulaan yang harganya sudah hampir menyentuh kos, mungkin terus berubah dari keuntungan kecil kepada kerugian. Bagi mereka, ini bukan masalah untung banyak atau sedikit, tetapi masalah sama ada mereka boleh terus bertahan di pasaran ini atau tidak.
Semua bergantung pada siapa yang mampu menanggungnya. Seperti BYD yang mengawal rantaian bekalan dengan ketat dan mempunyai skala ekspor yang besar, masih boleh menyerap sebahagian melalui kos pembelian atau kesan skala, atau berkongsi ruang penyesuaian harga dengan pengedar luar negara, supaya tidak terlalu teruk. Yang paling dibimbangkan ialah jenama sederhana dan kecil yang baru melakukan ekspor kurang daripada dua tahun, yang sudah bergantung pada harga rendah untuk merebut pasaran, saluran belum mantap, jenama belum dikenali, jika naik harga maka hilang tempahan, jika tidak naik harga tidak mampu menanggung sendiri, terus terkunci di tengah sukar maju atau mundur. Ada kemungkinan sesetengah pasaran bahagian kecil yang baru ditembusi terus ditinggalkan.
Tetapi isu ini tidak boleh hanya kira kewangan, malah perlu lihat arah dasar. Beberapa tahun lepas, kadar rebat cukai diberikan tinggi, untuk menggalakkan orang merebut kawasan pasaran, supaya terlebih dahulu menguasai pasaran luar negara; sekarang diturunkan, sebetulnya bermaksud tidak menggalakkan lagi menggunakan harga rendah untuk berlumba masuk pasaran luar. Selalu bergantung pada subsidi rebat cukai untuk perang harga, selamanya hanya boleh berkeliaran di pasaran rendah, dan mudah menarik siasatan anti-dumping daripada pihak lain. Dasar ini memaksa syarikat automotif bergerak ke arah yang lebih tinggi — jangan fikir tentang saingan harga, lebih fokus pada saingan produk, jenama, dan harga premium, untung dari kandungan teknologi, itulah jalan jangka panjang.
Kereta bahan api tidak mendapat manfaat gelombang ini, juga tidak menerima pisau ini. Sebenarnya volume ekspor kereta bahan api tidak besar, juga bukan arah sokongan dasar, perubahan kali ini tepat menuju tenaga baharu, untuk menyejukkan semangat ekspor yang tumbuh pesat, mengecutkan gelembung. Dua tahun lepas seragam masuk pasaran luar, orang saling tekan harga, untuk rebut tempahan untung ditekan lebih nipis daripada kertas, nampak volume ekspor naik kuat, sebenarnya hanya dapat publisiti tanpa keuntungan besar. Mendekatkan rebat cukai turun, pas untuk menyingkirkan pemain yang hidup dengan rebat cukai, tidak mempunyai daya saing teras.
Sebenarnya syarikat automotif yang berjiwa jauh sudah mula mengelakkan bergantung pada rebat cukai. Sama ada membina kilang di luar negara untuk pengeluaran setempat, pelan di Thailand, Brazil, Eropah, buat setempat jual setempat, elak cukai import tidak terjejas fluctuasi rebat ekspor; Sama ada ke arah tinggi, seperti Nio, Zeekr masuk luar negara terus sasaran jenama mewah, ruang untung per kenderaan cukup, sedikit fluctuasi kadar rebat cukai tidak mampu rosakkan teras. Yang paling dibimbangkan ialah yang dalam negara berlumba habis, luar negara berlumba lagi, selain murah tiada kelebihan lain, gelombang ini tepat melanggar sasaran.
Secara jangka pendek ini adalah kesakitan sementara, sekumpulan pemain ekspor yang hidup dengan kelebihan dasar akan merasa sukar; Secara jangka panjang ini adalah perkara baik, mengusir buih persaingan tahap rendah, memaksa kereta Cina keluar negara beralih dari "peningkatan kuantiti" kepada "peningkatan kualiti". Kereta Cina tidak boleh selamanya bergantung pada subsidi dasar, tidak lama lagi mesti berdiri sendiri dengan kekuatan produk dan kekuatan jenama. Empat mata ini, merupakan tekanan, juga merupakan titik balik.

Jangan bawa strategi bersaing domestik itu ke luar negara.
Industri automotif China yang melangkah ke luar negara sedang berada pada persimpangan yang kritikal. Satu sisi data eksport terus memecahkan rekod, sisi lain ialah sekatan institusi AS dan Eropah serta garis panduan kepatuhan domestik yang semakin ketat. Dua kekuatan ini bertemu, menunjukkan satu isyarat: Modus mudah yang bergantung pada harga rendah dan penghantaran pantas untuk menguasai pasaran sedang menuju ke penghujung.
Melihat kembali beberapa tahun kebelakangan ini, syarikat automotif domestik bersaingan tanpa henti, tetapi di luar negara ibarat harimau turun bukit. 8 bulan pertama tahun 2026, eksport kenderaan penumpang melepasi 6.098 juta, hampir pasti kuantiti tahunan melebihi 10 juta. Kenderaan tenaga baharu lebih lagi bergerak laju, menyumbang lebih daripada separuh eksport selama 6 bulan berturut-turut. Pasaran Eropah pernah dipandang sebagai tanah subur keuntungan tinggi, margin keuntungan BYD di luar negara 28.4%, domestik hanya 17%. Keuntungan luar negara melebihi domestik lebih 40% — rayuan sebegini, siapa tidak terpengaruh?
Namun tinggian margin keuntungan sedang semakin sempit. Data Dongfang Securities menunjukkan pendapatan per unit BYD di luar negara bagi separuh tahun pertama telah turun 16,000 Yuan secara tahunan. Penskalaan menyebabkan purata harga turun, operasi luar negara sedang tergelincir ke laluan lama "menukar harga dengan kuantiti".
Asia Tenggara, Timur Tengah, Amerika Selatan, sebahagian syarikat automotif China berkumpul dalam kategori kenderaan elektrik A, harga sangat bertindan dalam lingkungan 100,000 hingga 150,000 Yuan, memindahkan strategi domestik secara langsung tanpa perubahan. Pasaran Thailand, Geely EX2 mengambil juara jualan EV dengan kelebihan harga berbaloi, media tempatan berkata "Thailand mengikuti jejak China menyeberang sungai". Perkataan ini kedengaran akrab, tetapi tidak memberi alasan untuk ketawa.
Persaingan domestik dieksport ke luar negara, halangan perdagangan adalah yang pertama bereaksi. Cukai anti-subsi Eropah terhadap kenderaan elektrik tulen China telah berkuat kuasa, BYD 17%, Geely 18.8%, SAIC 35.3%. Eksport ke Eropah bagi kenderaan hibrid dicas China pada tahun 2025 melonjak 155%, Eropah segera menambal kebocoran, merancang untuk mengembangkan cukai ke model hibrid dicas. Amerika pula lebih jauh, Kesatuan Inovasi Automotif menggalakkan perundangan konvensyen, cuba melarang secara kekal kenderaan berhubung rangkaian China dan perisian keras di AS dari jualan, import dan pembuatan. Ini bukan lagi geseran cukai, tetapi pengecualian sistemik dari sumber kemasukan.
Tepat pada waktu genting ini, 1 September, Kementerian Perdagangan, Kementerian Industri, Agensi Pengawalan Pasar bersama-sama mengeluarkan "Panduan Tingkah Lupa Persaingan Luar Negara dan Pembinaan Kepatuhan Industri Automotif". Dokumen ini tidak panjang, 4 bab 20 perkara, tetapi ada satu ayat yang perlu dibaca berulang kali: Apabila syarikat menetapkan harga runcit cadangan di luar negara, mereka perlu mengelakkan "fluktuasi harga berkali-kali dan besar yang menjejaskan kepentingan pengguna luar negara dan imej jenama". Dalam bahasa mudah: Jangan turun harga secara liar di luar negara.
Mesej panduan ini sangat tepat masanya. Ketika eksport paling panas, negara turun tangan normalkan penurunan harga, bermakna masalah bukan lagi "boleh dijual ke luar" tetapi "bagaimana menjual". Keuntungan pembuatan automotif domestik telah jatuh ke 2.4%, perang harga sampai tahap ini, tiada siapa yang menang. Jika strategi ini disalin ke luar negara, yang diterima hanyalah keuntungan lebih rendah, geseran perdagangan lebih kerap dan imej jenama lebih buruk.
Laluan SAIC patut dilihat dengan teliti. Januari hingga Ogos tahun ini, sales terkumpul SAIC di luar negara突破 1 juta unit, mencapai 1.016 juta, meningkat 52.9% dari tahun lalu, pada masa sama, penghantaran terkumpul pasaran Eropah juga mencapai 1 juta unit. Jenama MG di banyak negara Eropah masuk kumpulan utama, Perancis masuk TOP10 penjualan jenama, Itali pengguna terkumpul突破 150,000.
Tetapi lebih bernilai daripada angka, ialah Strategi "Glocal" yang sedang diperjuangkan SAIC — integrasi mendalam pandangan global dan operasi tempatan. Keluar dari logik primitif "jualan kereta ke luar", menyiapkan iterasi dari "produk ke luar" ke "sistem ke luar".
Dalam pameran lukisan petani warisan tidak ketara di Pusat Kebudayaan China Brussels, MG S6 kenderaan seni khusus diperkenalkan, estetika Cina dan tamadun bandar Eropah melakukan dialog silang. Ini bukan lagi sekadar menjual kereta, tetapi perakaran budaya jenama.
Keupayaan sistem SAIC juga diperkukuh. Tiga pusat Penyelidikan & Pembangunan Inovasi global, tiga tapak pembuatan kenderaan lengkap Thailand Indonesia India, lebih 100 tapak bekalan komponen, tahun ini Pusat Kejuruteraan Eropah Frankfurt Jerman dilancarkan, pembinaan tapak pengeluaran Eropah dimulakan serentak. Lebih 3,000 titik perkhidmatan pemasaran luar negara, 42 kapal Roll-on/Roll-off sendiri, kapasiti penghantaran tahunan突破 600,000 unit. Pada masa yang sama mencapai integrasi jenama melalui budaya silang dan adaptasi tempatan, benar-benar melancarkan corak pembangunan Glocal.
Dari "keluar" ke "masuk", jalan ini tiada jalan pintas.
Topik utama pengeluar eksport seterusnya bukan lagi cara mengangkut kereta keluar, tetapi bagaimana untuk menghasilkan, mengendalikan, dan membina kepentingan secara mematuhi peraturan di kawasan sasaran. Pengembangan cukai Eropah dan keperluan lokalisasi rantaian bekalan semua menunjuk ke arah sama: tiada kapasiti tempatan, tiada akses pasaran stabil. Kilang BYD Hungary telah memulakan pengeluaran ujian, Chery dan Nissan menandatangani memorandum berkemungkinan membuat kontrak di Kilang Sunderland, SAIC melabur 200 juta Euro membina Kilang Eropah MG di Sepanyol. Lokalisasi bukan sahaja cara mengelak cukai, juga syarat perlu untuk memenuhi kepatuhan data, semakan rantaian bekalan dan ambang perolehan awam.
Stratifikasi pasaran juga sedang dipercepatkan. Pasaran tinggi halangan seperti AS dan Eropah, hanya syarikat terhad yang mempunyai keupayaan pengeluaran tempatan, syarikat gabungan atau pasukan tempatan sesuai untuk pelaburan jangka panjang. Pasaran Global Selatan seperti Timur Tengah, Amerika Latin, Asia Tenggara, Afrika, halangan perdagangan lebih rendah, lengkung penetrasi kenderaan baharu lebih curam, adalah utama kenaikan teras masa 2 hingga 3 tahun akan datang. Tetapi juga perlu menyediakan terlebih dahulu harga tempatan, servis selepas jualan, kepatuhan tempatan, elakkan meniru masalah harga rendah awal Eropah.
Permainan Ekspor ini, telah tiba masanya untuk mengubah strategi. Pertumbuhan kuantiti sudah cukup mengagumkan, seterusnya yang perlu dilihat adalah kualiti, malah kelestarian. Dari eksport kenderaan lengkap ke pembuatan tempatan, dari eksport perdagangan ke eksport sistem, dari persaingan harga ke perakaran jenama — kuantiti, kualiti, modus Glocal berjalan bersama, barulah itulah rupa sebenar keluar ke luar negara.
10 juta unit adalah tonggak, juga satu peringatan. Perang harga hingga ke hujung, purata keuntungan industri 2.4%, tiada siapa yang menang. Pasaran luar negara, tidak patut menjejak laluan lama ini.
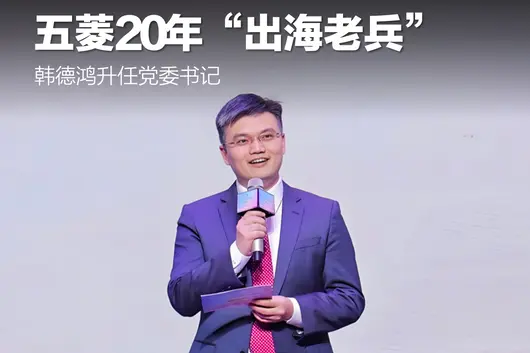
Baru-baru ini, SAIC-GM-Wuling telah menyelesaikan penyesuaian pentadbiran kanan yang menarik perhatian. Han Dehong, bekas Setiausaha Parti Wakil dan Naib Presiden, secara rasmi menggantikan Yao Zuoping sebagai Setiausaha Parti syarikat, sambil terus memegang jawatan Naib Presiden. Eksekutif muda berusia 44 tahun "Generasi 80-an" ini telah melakukan lompatan penting dari "Setiausaha Parti Wakil" ke "Setiausaha Parti".

Sisi lain penyesuaian ini ialah peralihan Yao Zuoping ke barisan kedua. Yao Zuoping dilahirkan pada Mei 1964, kini sudah berusia 62 tahun, melebihi umur bersara undang-undang. Selepas penyesuaian, beliau dilantik sebagai Penasihat Pengarah Urusan SAIC-GM-Wuling dan Pengerusi Jawatankuasa Teknikal Sistem Pembuatan Pulau Cerdas, tidak lagi bertanggungjawab langsung ke atas operasi perniagaan, secara beransur-ansur menuju bersara.
Perlu diperhatikan, Han Dehong telah berkhidmat untuk SAIC-GM-Wuling lebih daripada dua puluh tahun, merupakan veteran yang memiliki pengalaman "ekspor" yang melimpah. Mengikut rekod, Han Dehong menyertai SAIC-GM-Wuling pada tahun 2005, sekitar tahun 2010 dihantar ke India, memegang jawatan Asisten Pengarah Urusan Syarikat Patubuhan India, mengambil bahagian dalam membuka pasaran India. Pemimpin langsung ketika itu adalah Yao Zuoping.

Selepas pulang ke negara, Han Dehong telah memegang pelbagai jawatan termasuk Pengarah Pentadbiran dan Hubungan Awam SAIC-GM-Wuling serta Naib Presiden Syarikat Jualan. Pada Jun 2016, pada usia 34 tahun, beliau dinaikkan pangkat sebagai Naib Presiden Syarikat Jualan. Selepas pelancaran brand Baojun Baru pada 2019, beliau berpindah menjadi Naib Presiden Syarikat Jualan Baojun Baru dan Pengarah Komunikasi Brand, mengumpul pengalaman yang luas dalam pembangunan brand.
Pada tahun 2021, Han Dehong kembali bertugas di luar negara, memegang jawatan Asisten Pengarah Urusan Cabang Indonesia SAIC-GM-Wuling, kemudian dinaikkan pangkat menjadi Naib Presiden Syarikat Automotif Indonesia. Pengalaman ini memperkukuh lagi kemahiran pengurusan beliau di pasaran antarabangsa. Selepas kembali ke ibu pejabat, beliau memegang jawatan Setiausaha Parti Wakil dan Asisten Pengarah Urusan, dan bermula September 2024 mula muncul di khalayak sebagai Naib Presiden.
Menempatkan resume Han Dehong dalam konteks besar industri automotif China semasa ini, maksud mendalam susunan peribadi ini tidak perlu dinyatakan. Apabila pasaran dalam negara terperangkap dalam persaingan sengit yang melampau, dan syarikat-syarikat automotif besar melihat "ekspor" sebagai "lengkung pertumbuhan kedua", seorang pemimpin muda dengan pengalaman luas pasaran luar negara naik ke jawatan teras, tidak syak lagi merupakan langkah penting yang dilaburkan oleh SAIC-GM-Wuling untuk transformasi strategik fasa seterusnya.

Industri automotif China sedang mengalami gelombang ekspor yang belum pernah berlaku. Berdasarkan data Persatuan Automotif China, pada Ogos 2026, eksport kenderaan China mencapai 1.01 juta unit, meningkat 65.3% berbanding tahun lepas, ini merupakan eksport kenderaan China melebihi 1 juta unit secara berterusan selama tiga bulan. Pengurus Persatuan Penjualan Automotif China, Cui Dongshu meramalkan, pada keseluruhan tahun 2026, eksport kenderaan dijangka mencapai 11.5 juta hingga 12 juta unit.
Yang lebih menarik perhatian, kenderaan baru tenaga telah menjadi teras utama dalam eksport, bahagian eksport melebihi 50% selama tiga bulan berturut-turut. Ini bermakna globalisasi industri automotif China, bukan lagi model peringkat rendah "harga rendah guna kuantiti" seperti dahulu, tetapi ekspor berkualiti tinggi yang berteras pada teknologi, brand, dan keupayaan kecerdasan.
Walau bagaimanapun, jalan ekspor bukanlah jalan rata. Arahan "Petunjuk untuk Saingan Luar Negara dan Pembinaan Keselamatan Industri Automotif" yang dikeluarkan oleh Kementerian Perdagangan, Kementerian Perindustrian, dan Agensi Pengawalseliaan Pasaran baru-baru ini menyatakan dengan jelas, beberapa syarikat automotif China berisiko saingan tidak tertib di pasaran luar negara, menyalin logik persaingan harga dalam negara ke luar negara secara mudah, tidak sahaja merosakkan nilai brand sendiri, malah menurunkan persepsi global pasaran terhadap automotif China. Ini mengingatkan kita: keupayaan globalisasi yang sebenar, jauh lebih kompleks dan sukar berbanding pertumbuhan saiz eksport.

Dalam gelombang ekspor ini, SAIC-GM-Wuling menunjukkan prestasi mencermah. Hingga Ogos 2026, jualan kumulatif pasaran luar negara syarikat telah rasmi menembusi angka 1.6 juta unit, produk dijual ke lebih 110 negara dan wilayah di seluruh dunia. Pada Januari hingga Ogos tahun ini, eksport Wuling melebihi 30,000 unit sebulan secara berterusan selama 5 bulan, perniagaan luar negara telah menjadi enjin penting pertumbuhan brand.
Semasa ini, ekspor automotif China sedang naik taraf dari "ekspor produk" kepada "ekspor brand", dari eksport perdagangan mudah kepada operasi tempatan. Strategi luar negara SAIC-GM-Wuling juga mengalami transformasi ini, bergantung pada strategi integrasi "Indonesia-Malaysia-Thailand" dan susun atur laluan tiga brand, syarikat sedang mempercepatkan naik taraf dari "ekspor produk" kepada "ekspor brand".
Pada titik penting ini, Han Dehong mempunyai pengalaman pelbagai seperti jualan, brand, pasaran luar negara, dan mempunyai latar belakang praktikal dari bawah, tidak syak lagi merupakan pilihan yang sesuai untuk memacu transformasi strategik ini. Pemahaman mendalam beliau terhadap pasaran luar negara akan membantu syarikat menghadapi cabaran kompleks seperti tarif, keselamatan, tempatan, keselamatan rantaian bekalan dengan lebih baik dalam proses globalisasi.

Dari sudut pandangan yang lebih makro, penyesuaian peribadi SAIC-GM-Wuling kali ini juga menunjukkan kepentingan dan pembangunan bakat pengurusan muda oleh syarikat. Han Dehong dari pekerja asas tumbuh menjadi Setiausaha Parti, bukan sahaja menunjukkan keupayaan peribadi, tetapi juga mencerminkan strategi susun atur syarikat dalam pembinaan talibang bakat.
Ekspor adalah sebuah maraton, bukan lari laju. Cabaran yang dihadapi oleh Han Dehong dan pasukannya baru sahaja bermula. Namun sekurang-kurangnya dari sudut susun atur peribadi, SAIC-GM-Wuling sudah bersedia untuk maraton ini.
Semestai Pertama 2026 telah berlalu, ia merupakan titik untuk merumuskan, meninjau semula dan melihat ke belakang.
Semasa ekonomi global bergelora, eksport kereta China tidak melambat, malah pertumbuhannya semakin pesat.
Pada semestai pertama tahun ini, eksport kenderaan utuh kereta China hampir mencecah 5 juta unit, peningkatan tahun ke tahun melebihi 60%.
Menurut ramalan firma konsultasi AlixPartners, eksport kenderaan China pada 2026 akan melebihi 10 juta unit, ini adalah rekod tertinggi eksport tahunan kenderaan oleh satu negara dalam sejarah manusia. Namun, perjalanan 10 juta unit di luar negara ini bukan tanpa halangan, pasaran setiap kawasan di seluruh dunia menunjukkan corak dan dasar yang berbeza.

Amerika Syarikat adalah pasaran pengguna terbesar di dunia, namun dalam masa terdekat ini, kereta China mungkin tidak akan menyertainya.
Ramai orang menyangka kereta China tidak boleh masuk ke Amerika kerana tarif tinggi, tetapi keadaan sebenar lebih rumit. Amerika telah secara faktanya membina tiga sistem sekatan, hampir memutus sepenuhnya hubungan dengan industri kereta China.
Lapisan pertama ialah penghalang tarif. Amerika mengenakan tarif 25% untuk kenderaan import, ditambah lagi dengan tarif Seksyen 301 sebanyak 100% untuk kereta elektrik buatan China sebelumnya, kadar gabungan melebihi 125%. Sebagai contoh, jika Li Auto i8 ingin dieksport ke Amerika, harga di pelabuhan 40,000 Dolar, selepas ketibaan perlu membayar 50,000 Dolar cukai, hanya kos dua item ini sahajalah mencecah sekurang-kurangnya 90,000 Dolar, manakala di pasaran Amerika, harga ini sudah cukup untuk membeli model puncak Cybertruck.

Selain tarif, ada juga larangan teknologi. Peraturan Kenderaan Pintar Berhubung yang diterbitkan Amerika pada Januari 2025 meminta, bermula model 2027, dilarang kenderaan berhubung yang direka bentuk, dibangunkan atau dibekalkan oleh entiti "dimiliki, dikawal atau mempunyai kuasa" dari China atau Rusia; bermula model 2030, lebih lanjut dilarang perkakasan kenderaan berhubung. Peraturan ini bukan sahaja melihat tempat kenderaan dirakam, malah menembusi ke sumber perisian dan modal.
Baru-baru ini, Polestar menjadi jenama kereta pertama yang terjejas. Jabatan Perdagangan AS dengan alasan "Kenderaan yang mempunyai teknologi rangkaian berkaitan China mungkin mengumpul maklumat sensitif pemilik, terdapat risiko Keselamatan Negara", menolak memberikan lisensian jualan Polestar. Oleh itu, Polestar terpaksa mengumumkan bermula model 2027, sepenuhnya menghentikan jualan kenderaan baharu di Amerika, hampir bersamaan dengan menarik diri dari pasaran Amerika.
Akhir sekali ada sekatan perundangan. Mei tahun ini, Kongres Amerika masih menggerakkan Akta Keselamatan Kenderaan Berhubung yang lebih tegas, merancang menaikkan larangan sementara ini menjadi undang-undang kekal, pada masa yang sama menutup sepenuhnya laluan tradisional mengelak sanksi seperti "mererouting melalui Mexico, Kanada atau membina kilang di Amerika".
Oleh itu, di bawah latar belakang pertarungan megapowers Amerika-China, pasaran Amerika mungkin menjadi pasaran cabaran terbesar bagi syarikat kereta China yang ingin mengekspor.

Uni Eropah adalah pasaran kedua terbesar kenderaan tenaga baharu di dunia, dan juga kawasan strategik yang mesti ditakluki oleh syarikat kereta China.
Walaupun siasatan anti-subsidi dan akta kenaikan cukai sebelumnya telah menarik perhatian besar, strategi Uni Eropah tidak mengambil sikap "menghancurkan secara total", sebaliknya mengambil langkah beransur yang lebih lembut, pada asasnya juga merupakan perlindungan industri sendiri.
Pada awal 2026, selepas lebih dua tahun rundingan China-Eropah, Uni Eropah melancarkan mekanisme janji harga minimum untuk kenderaan elektrik import China. Maksudnya, kereta elektrik tulen China memasuki Eropah tidak perlu membayar cukai tambahan mahal, tetapi perlu menetapkan harga mengikut peraturan Uni Eropah, tidak boleh memasuki pasaran dengan harga terlalu rendah.
Secara permukaan, syarikat China tidak perlu lagi membayar cukai anti-subsidi yang mahal, keuntungan dibiarkan di tangan sendiri; tetapi secara substantif, Uni Eropah menggunakan tindakan pentadbiran untuk menghilangkan kelebihan harga kereta elektrik China, mengehadkan kereta elektrik China memulakan perang harga di pasaran Eropah. Ini bermaksud, setiap model kenderaan, setiap jenis konfigurasi perlu dikira harga minimum sendiri, sangat meningkatkan kos pematuhan.
Oleh itu, syarikat kereta China seterusnya mahu berkembang di Eropah, tidak boleh lagi hanya bergantung kepada kelebihan harga, mesti memacu tempatan mendalam.
Pasaran Eropah masa hadapan, corak "eksport perdagangan kenderaan utuh" sahaja sukar untuk ruang hidup, Chery membina syarikat bersama di Sepanyol, kilang BYD Hungary siap beroperasi, semua menggunakan pelaburan fizikal untuk mendapatkan tiket kemasukan, ini sebenarnya selari dengan idea引入 asing China pada masa dahulu.
Gerbang walaupun dinaikkan, tetapi jika syarikat mahu menanggung nilai di lokasi, mencipta收益, pintu pasaran masih terbuka — cuma, ini adalah pintu "terbuka separuh".

Asia Tenggara adalah kawasan pasaran yang paling padat pelaburan, hasil paling ketara bagi syarikat kereta China. Thailand adalah penunjuk arah tipikal.
Januari 2026, pasaran kereta Thailand menyambut perubahan bersejarah. Menurut data Persekutuan Industri Thailand, jumlah jualan kenderaan elektrik tulen jenama China pada bulan itu mencapai 31,860 unit, peningkatan tahun ke tahun 354%, mengambil lebih 75% saham pasaran kereta elektrik Thailand. Pada senarai jualan jenama, Toyota menduduki tempat pertama dengan 19,113 unit, BYD berada stabil di tempat kedua dengan 12,812 unit, Chery dengan 9,714 unit masuk ke tiga teratas, enam jenama China masuk ke sepuluh teratas secara kolektif. Saham pasaran gabungan jenama China di Thailand mencapai 47.34%, kali pertama secara bersejarah mengatasi 47.338% jenama Jepun.
Indonesia adalah pasaran penting lain. Hingga akhir 2025, saham pasaran jenama China di Indonesia meningkat berganda tahun ke tahun ke 14%, jualan BYD melonjak ke tempat ketiga. Januari 2026, jumlah jualan borong kenderaan baharu Indonesia 66,447 unit, peningkatan tahun ke tahun 7%. Dalam bidang kenderaan elektrik, kadar pasaran kereta China mencecah 91.7%.
Melihat seluruh Asia Tenggara, corak pasaran yang dipimpin kenderaan Jepun selama enam puluh tahun kini menghadapi serangan empat arah. Jualan kereta Jepun di enam negara utama Indonesia, Thailand, Vietnam pada 2025 turun 22% berbanding 2019, di Thailand lebih-lebih lagi terjun ke 68%. Pada masa yang sama, jualan syarikat kereta China di Asia Tenggara 2025 melebihi 800,000 unit, peningkatan tahun ke tahun melebihi 120%, kadar pasaran purata突破 35%. Hingga akhir 2025, sudah ada 7 syarikat kereta China di Thailand membina kilang, jumlah pelaburan terkumpul lebih 30 Billion Dolar.
Walau bagaimanapun, rantaian bekalan jenama China di ASEAN masih sekitar 80% import dari China. Syarikat kereta Jepun juga tidak menarik diri, sebaliknya menukar landasan — Toyota melabur 55 Billion Baht untuk mengembangkan hibrid, dasar tempatan sedang beralih dari fokus elektrik tulen kepada neutraliti teknologi. Bagaimana membina parit pertahanan pada rantaian bekalan tempatan dan kepelbagaian produk, adalah perang keras seterusnya syarikat kereta China di Asia Tenggara.

Kereta China di pasaran Timur Tengah sedang mengalami perubahan dramatik.
Dua bulan pertama 2026, Uni Emirat Arab sudah melonjak ke tempat kedua negara tujuan eksport kereta China, jumlah import 103,900 unit, peningkatan tahun ke tahun 53%. Pada 2025, eksport kereta China ke kawasan Timur Tengah mencapai 1.4 Juta unit,其中 570,000 unit di UAE dan 300,000 unit di Arab Saudi bersamaan menyumbang lebih 60% saham. Laporan Ekonomi 2026 yang dikeluarkan media Arab Saudi menunjukkan, jualan tahunan jenama kereta China di pasaran Saudi dijangka melebihi 120,000 unit.
Dengan itu, saham pasaran jenama China di Timur Tengah sudah naik ke atas 20%, di pasaran teras seperti Saudi dan UAE melebihi 25%,其中 Chery dan BYD adalah dua syarikat China yang terbesar saham.
Pembolehubah penting yang mendorong pertumbuhan ini, tepat perubahan keadaan Timur Tengah pada masa kini. Situasi tegang Selat Hormuz membuat laluan emas tradisional hampir lumpuh, kuantiti kapal dari 130 unit sehari pada Februari terjun ke hanya 6 unit pada Mac. Toyota sudah merancang mengurangkan jumlah eksport ke Timur Tengah 24,000 unit, Nissan meneruskan langkah pengurangan output, Mazda juga mengesahkan sehingga akhir Mei akan menghentikan eksport ke Timur Tengah.
Tempoh penghantaran kereta Jepun jauh berpanjangan, syarikat kereta China dengan rantaian bekalan stabil dan produk lebih kompetitif, dengan cepat mengisi kekosongan pasaran. Kelebihan ketara lain pasaran Timur Tengah adalah modal kaya, persepsi terhadap jenama China objektif, dan lokasi geografi boleh merangkumi Afrika dan Eropah. Ini juga adalah kejutan positif satu lagi eksport kereta China tahun ini.

Pasaran Amerika Latin sedang menjadi salah satu kawasan pertumbuhan paling cepat syarikat kereta China.
Semestai Pertama 2026, jualan jenama China di 7 negara Amerika Selatan sekitar antara 650,000-750,000 unit, peningkatan tahun ke tahun melebihi 80%, kadar pasaran juga secara rasmi melebihi jenama Amerika dan Jerman, menjadi kategori kereta ketiga terbesar pasaran.
Mac tahun ini, jualan kenderaan jenama China di Meksiko bulan tunggal mencapai 15,698 unit, kadar pasaran 11.9%, kali pertama mengatasi jenama Jerman. Jualan MG meningkat melonjak 54.2% ke 6,166 unit, ranking naik ke Tempat Ke-7; jualan Geely meningkat 245.3%. Brazil adalah pasaran tunggal pertumbuhan paling cepat, keseluruhan suku pertama, China eksport kenderaan penumpang ke Brazil 166,787 unit, kumpulan meningkat tahun ke tahun 242.8%. Brazil sudah menjadi negara terbesar eksport kenderaan elektrik China.
Tetapi ketidakpastian pasaran Amerika Latin juga sedang meningkat. Amerika sedang menekan Meksiko, menuntutnya mengehadkan kereta China memasuki Utara Amerika melalui Perjanjian Perdagangan AS-Meksiko-Kanada. BYD di Brazil, Meksiko sudah membina rangkaian jualan dan merancang membina kilang di Meksiko, tetapi sejauh mana "Pentas Lompat Mexico" boleh beraksi, besarannya akan bergantung kepada permainan dasar antara Amerika dan Meksiko.

Afrika memiliki 1.4 Bilion Penduduk, tetapi kadar penembusan kereta semasa masih rendah, kebanyakan syarikat kereta kerana had kekuatan belanja tidak cukup重视. Tetapi dari data Semestai Pertama 2026, Afrika Selatan dan Afrika Utara sedang muncul trend perubahan penting.
Negara teras seperti Mesir, Afrika Selatan sangat jelas orientasi industri mereka, mereka secara besar-besaran menyokong model percantuman tempatan, penghalang tarif import kenderaan utuh tinggi, tetapi import bahagian bercincang boleh menikmati insentif cukai besar. Jadi merancang Afrika, sama-sama tidak boleh mengharapkan hanya bergantung pada eksport kenderaan utuh untuk mencapai keuntungan, logik teras tetap "menukar industri untuk pasaran".
Syarikat jika boleh masuk ke kawasan melabur membina kilang, dengan percantuman bahagian bercincang dorong pekerjaan tempatan, lebih mudah untuk mendapatkan tiket kemasukan pasaran jangka panjang. Walaupun ruang premium masa ini terbatas, syarikat kereta China yang masih mahu merancang jangka panjang di sini masih sedikit.

Negara terbesar eksport kereta China siapa? Tepatlah Rusia.
Suku Pertama 2026, China eksport kenderaan penumpang ke Rusia 186,765 unit, kumpulan meningkat tahun ke tahun 97.1%. Januari hingga Mei 2026, Rusia dengan 94,301 unit import bulan tunggal menduduki tempat pertama negara tujuan eksport kereta China. Pada 2025, saham pasaran jenama sendiri China di Rusia kembali naik ke 57.2%, melebihi separuh.
Kekhususan pasaran Rusia ialah, syarikat kereta Barat keluar besar-besaran meninggalkan kekosongan pasaran besar, jenama China dengan cepat mengisi kekosongan ini. Tetapi secara objektif, risiko geopolitik tetap "Pedang Damokles" dalam perdagangan China-Rusia.

Ramai orang meramalkan, eksport kereta China 2026 akan melangkah ke atas ambang 10 Juta unit, ini dalam sejarah industri seluruh manusia, pasti pencapaian bersejarah.
Tetapi kami percaya, angka ini bukan semakin tinggi semakin baik, kerana angka semakin tinggi, jalan ke hadapan semakin mempunyai cabaran. Eksport kereta China, perlu secara rasmi dari fasa mengejar jualan 1.0, masuk ke era output sistem, output rantaian industri 2.0. Dan apabila sampai ke tahap lebih matang ini, perang persaingan antara syarikat kereta China, juga akan berlanjutan secara penuh ke pasaran luar negara.
Melilitkan keseluruhan格局 semasa ini, industri kereta sedang terbahagi tidak terelak kepada dua kubu "Ekosistem China" dan "Ekosistem Bukan China". Di pasaran luar negara, lawan terbesar kita, mungkin sudah bukan Toyota atau Tesla, tetapi rakan sejawat China yang bersama eksport bersaing.
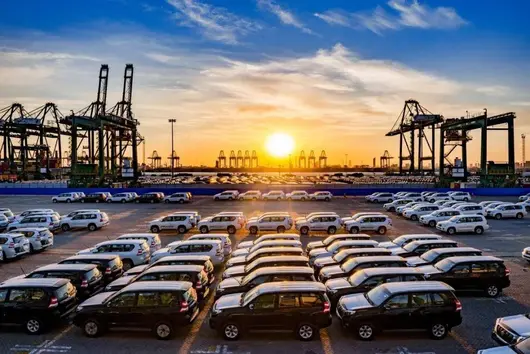
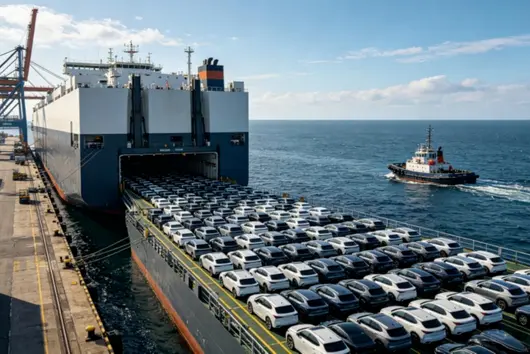
Pergerakan eksport industri automotif China lebih pantas daripada jangkaan semua orang.
9 Julai, Persatuan Automotif China mendedahkan data bagi setengah tahun pertama: bulan Jun sahaja, eksport kereta automotif China mencapai 1.037 juta unit, meningkat 75.1% berbanding tahun lalu, kali pertama mencatatkan lebih satu juta unit sebulan; Januari hingga Jun, jumlah kumulatif eksport 5.096 juta unit, meningkat 65.3% berbanding tahun lalu, eksport setengah tahun pertama kali melebihi 5 juta unit.
Matlamat eksport keseluruhan tahun pada awal tahun iaitu 7.4 juta unit, kini nampak terlalu konservatif. Mengikut kadar pertumbuhan semasa, mencapai 10 juta unit eksport keseluruhan tahun juga merupakan perkara yang sangat mungkin. Tetapi berbanding lapanan angka jualan, perubahan struktur di sebaliknya lebih menarik perhatian. Setengah tahun pertama, jualan domestik kereta hanya 9.921 juta unit, menurun 21.1% secara tahunan, manakala peratusan eksport dalam pengeluaran kenderaan persendirian sudah hampir empat bahagian daripada 10 bahagian.

Dalam ombak eksport yang hebat ini, syarikat mana yang memimpin? Model mana yang paling laris? Pasaran manakah yang menjadi utama bagi penambahan? Di manakah tiang angin seterusnya?
Peta Keseluruhan Eksport Syarikat
Dengan perkembangan skala eksport yang berterusan, susunan antarabangsa pengeluar kereta domestik telah membentuk corak berbeza, kelompok teratas membentuk corak "satu dominasi banyak yang kuat".
Kumpulan Chery dengan prestasi eksport setengah tahun 943,800 unit kekal di tempat teratas, meningkat 71.5%. Yang perlu diperhatikan, kuantiti eksport Chery mewakili 69.5% daripada jumlah jualan, April hingga Jun, tiga bulan berturutan peratusan jualan luar negara melebihi 70%. Jualan luar negara bulan Jun sahaja mencecah 191,000 unit, satu rekod baharu. Apabila setiap kereta terjual di dalam negara, Chery menjual hampir tiga kereta di luar negara, jelas eksport sudah menjadi kutub pertumbuhan utama Chery.

BYD yang mengikuti di belakang menyerahkan prestasi eksport setengah tahun 789,000 unit, meningkat 71%, eksport bulan Jun sahaja sudah mencecah 170,900 unit. Terutama dalam laluan berspesifik eksort kenderaan baharu, kelebihan BYD lebih jelas, setengah tahun pertama eksport kenderaan baharu 769,300 unit, bahagian pasaran tinggi hingga 34.5%. Dengan kata lain, daripada setiap tiga kenderaan baharu yang dieksport, hampir satu adalah BYD.
Geely adalah kuda hitam paling cemerlang dari segi pertumbuhan: setengah tahun pertama eksport 474,200 unit, meningkat melonjak 158%, kadar pertumbuhan berada di hadapan dalam semua syarikat automotif teratas; jualan luar negara bulan Jun sekali lagi memecahkan 100,000 unit, mencecah 102,900 unit. Dalam aspek eksport kenderaan baharu, kenaikan Geely lebih menakjubkan, setengah tahun pertama eksport kenderaan baharu 275,400 unit, meningkat melonjak 601.4%.
Dengan matriks globalisasi pelan jenama yang lengkap, SAIC juga kekal dalam kelas teratas, setengah tahun pertama jualan kenderaan luar negara 735,000 unit, jenama MG di bawahnya telah membina pasaran Eropah bertahun-tahun, sehingga kini telah menduduki tempat pertama jualan jenama China di Eropah selama 11 tahun berturutan; Great Wall mengekalkan节奏 eksport luar negara, setengah tahun pertama eksport 291,400 unit, meningkat 47.4%, pasaran luar negara mengekalkan pengembangan stabil.

Dari sudut laluan berspesifik, corak persaingan eksport kenderaan baharu lebih mencerminkan kekuatan setiap syarikat. Dalam senarai TOP10 pengeluar eksport kenderaan baharu setengah tahun pertama, BYD kekal di tempat pertama, Chery dan Geely masing-masing di tempat kedua dan ketiga, kuantiti eksport kenderaan baharu masing-masing 290,300 unit dan 275,400 unit, selepas itu masing-masing Tesla China, SAIC Passengern, Leapmotor, Dongfeng, SAIC General Wuling, Changan dan Xpeng. Di mana突破 Leapmotor di luar negara sangat cemerlang, setengah tahun pertama jualan luar negara menghampiri 100,000 unit, hanya setengah tahun sahaja telah melebihi jumlah jualan luar negara keseluruhan tahun 2025 sendiri.
Perlu disebutkan lagi, Mei 2026, di 31 pasaran negara Eropah, BYD, SAIC, Geely, Chery, Leapmotor lima syarikat automotif China bersama-sama menjual 138,400 kenderaan baharu, meningkat 65%, jumlah jualan keseluruhan kali pertama melebihi jumlah enam syarikat automotif Jepun seperti Toyota dan Nissan. Bahagian pasaran jenama China di kawasan tersebut dari Mei tahun lalu 5.6% melonjak kepada 10.7%, ini juga pertama kali syarikat automotif China di pasaran automotif terbesar ketiga dunia Eropah, bertembung serta merta mengatasi lawan Jepun.
Penembusan Model dan Peta Pasaran
Kemenangan eksport, pada akhirnya akan jatuh pada penerimaan pasaran. Beralih pandangan dari kumpulan syarikat automotif kepada model khusus, dari prestasi model pasaran yang sudah dibeberkan, corak model laris sudah sangat jelas.
BYD Song Plus adalah model bintang tanpa tandingan dalam kempen eksport semasa, 2025 setengah tahun pertama telah menduduki tempat pertama model eksport dengan prestasi 134,000 unit, peningkatan tahunan 184%; memasuki 2026,节奏 pelepasan luar negara lebih dipercepat, dari Asia Tenggara ke Eropah Barat terus menghantar barang, bergantung pada reka bentuk yang seimbang, kos penggunaan yang sangat rendah dan penetapan harga yang mesra rakyat membuka局面, kemungkinan besar menjadi "kereta global" sebenar pertama dalam jenama China.

Dari sudut laluan teknologi, pasaran baharu seperti Amerika Latin dan Asia Tenggara mementingkan nisbah harga dan prestasi, kenderaan elektrik tulen kecil kelas 100,000 yuan paling diminati; pasaran matang seperti Eropah受 dasar dan kebiasaan penggunaan mempengaruhi, harga 150,000 hingga 200,000 yuan SUV hibrid bersambung ke elektrik penerimaan lebih tinggi. Corak penembusan dua garis elektrik tulen dan hibrid bersambung sudah sangat jelas.
Seterusnya, perubahan lebih penting dalam harga dan teknologi, eksport automotif China sedang dari model lama "harga rendah volumen tinggi", mempercepat ke "eksport bernilai". Zeekr setengah tahun pertama harga purata setiap kenderaan eksport menghampiri 350,000 yuan, juga merancang ke luar negara pelepasan model kelas tinggi dengan harga permulaan melebihi 460,000 yuan; jenama kelas tinggi seperti Denza dan Yangwang di luar negara juga mencapai kenaikan kuantiti dan harga. Kepintaran cerdas sedang menjadi "kad perkenalan baru" eksport automotif China - Chery pertama kali lulus semakan sistem pengurusan keselamatan EU UN/ECE R171, seumpama mendapatkan "pasport teknologi" untuk eksport kepintaran cerdas tahap tinggi.

Seterusnya beralih pandangan ke peta pasaran keseluruhan, mengikut data Institut Automotif Gasgoo, Januari hingga Mei 2026, Brazil dengan 372,000 unit eksport, peningkatan tahunan 178.7%, kali pertama menduduki tempat pertama pasaran eksport kenderaan persendirian China; Rusia dengan 351,000 unit, peningkatan 139.8% mengikuti di belakang, hanya dua pasaran ini yang menyumbang lebih empat bahagian daripada jumlah sepuluh teratas.
Dalam kalangan itu, pertumbuhan melonjak Brazil di belakang terdapat latar khusus: kawasan itu dari 1 Julai 2026 akan menaikkan cukai import kenderaan baharu dari 25% kepada 35%, menyebabkan pengedaran terkumpul di pertengahan tahun mengangkut, menaikkan jumlah penghantaran. Walau bagaimanapun, walaupun tetingkap jangka pendek ditutup, sebagai ekonomi terbesar Amerika Latin, potensi konsumsi jangka panjang Brazil masih kukuh.

Pasaran Eropah telah menulis corak mekar di beberapa tempat: United Kingdom dengan 189,000 unit, peningkatan 82% menduduki tempat ketiga, Belgium, Itali, Sepanyol masing-masing mencatat 156,000, 123,000, 94,000 unit skala eksport,其中 Itali peningkatan tahunan tinggi hingga 140.7%. Jika dikira Rusia, seluruh Eropah sudah menyumbang separuh daripada eksport kenderaan persendirian China.
Tetapi di bawah pertumbuhan tinggi, kebimbangan sama juga muncul: UAE eksport menurun 32.6% secara tahunan, Mexico penurunan mencapai 40%. Yang pertama adalah tempoh penyesuaian selepas pertumbuhan tinggi, yang kedua secara langsung受 kenaikan cukai Januari tahun ini. Ini juga bermaksud, eksport sudah tidak lagi biru samudera kawasan penambahan, fluktuasi dasar cukai, penggantian kitaran pasaran yang dibawa guncangan, akan sentiasa menjadi pemboleh ubah biasa yang perlu dihadapi oleh industri.
Di Mana Titik Angin Seterusnya?
Dalam peta pasaran yang berbeza suhu dan sejuk, gabungan arah data setengah tahun pertama dengan pergerakan dasar, tiga pasaran paling mungkin menjadi teras penambahan eksport automotif China fasa seterusnya.
Yang pertama perlu diberi perhatian adalah Brazil. Walaupun 1 Julai cukai import kenderaan baharu dinaikkan kepada 35%, tetingkap pengangkutan jangka pendek sudah ditutup, tetapi ini tidak bermaksud pengakhiran kelebihan pasaran. Sebagai ekonomi terbesar Amerika Latin, elektrifikasi automotif Brazil baru bermula, jenama China bergantung pada nisbah harga dan prestasi serta kekuatan produk sudah meletakkan pengakuan pengguna awal.
Lebih penting lagi, syarikat seperti Chery sudah lama meletakkan布局 keupayaan pengeluaran di sana, pengeluaran tempatan boleh menjadi pemegang untuk mengelakkan halangan cukai, menembusi pasaran secara mendalam. Seterusnya persaingan pasaran Brazil, bukan lagi perbandingan eksport secara mudah, tetapi perbandingan kedalaman operasi tempatan.

Kedua tiang angin sebenarnya Eropah, adalah medan paling kontradiktif tetapi paling pasti. Tarifa komplementari Eropah terhadap kenderaan elektrik tulen China sudah berkuat kuasa hampir dua tahun, sebahagian syarikat automotif kadar cukai gabungan melebihi 45%, kini masih sedang mencadangkan akan memasukkan model hibrid bersambung ke elektrik juga ke dalam bidang cukai, dinding cukai nampaknya semakin tinggi. Tetapi trend nyata sebaliknya: Mei 2026 bahagian pasaran jenama China di Eropah sudah melebihi syarikat automotif Jepun.
Lebih dikawal lebih tumbuh, logik di sebalik ini adalah: kenderaan baharu China dalam 800V platform voltan tinggi, pengecaman tuangan satu badan, teknologi bateri sendiri terhasil kelebihan gabungan, tepat mengisi kekosongan bekalan tempoh transformasi elektrifikasi global.
Cukai jangka pendek akan menaikkan kos, mampatkan keuntungan, tidak boleh memintas kelebihan produk. Juga kerana itu, syarikat automotif teratas sedang mempercepat menggunakan tempatan untuk menghadapi halangan cukai: kilang BYD Hungary dijangka Suku Keempat 2026 memulakan pemasangan kenderaan, kilang kongsi Chery di Barcelona, Sepanyol akhir 2025 sudah mencapai pengeluaran, garisan pengeluaran M1 baharu juga pada Jun tahun ini secara rasmi bermula, "tukar tempatan ganti pasaran" adalah cara yang dipersetujui oleh syarikat automotif di medan Eropah sekarang.

Sedangkan potensi ketiga, adalah Asia Tenggara yang selama ini dianggap sebagai "taman belakang" Jepun. Januari hingga Mei Malaysia dengan 78,599 unit eksport menduduki tempat sepuluh negara tujuan eksport. Kuantiti ini walaupun tidak menonjol, tetapi isyarat yang dibawanya sangat kuat: pasaran Asia Tenggara lama didominasi jenama Jepun, kini jenama China sudah merosakkan celah di sini.
SAIC MG di Thailand sudah membina asas bertahun-tahun, meletakkan asas; Leapmotor merancang melalui kilang SAIC di Sepanyol meletakkan pengeluaran tempatan Eropah. Apabila bonus cukai RCEP terus dilepaskan, kawasan ini kemungkinan besar menjadi titik pertumbuhan letup seterusnya selepas Eropah. Terutama negara-negara seperti Thailand, Indonesia, Malaysia yang mengeluarkan dasar insentif kenderaan baharu.

Secara keseluruhannya, prestasi eksport setengah tahun 5.096 juta unit, menandakan eksport automotif China sudah dari cuba menguji jalan, berjalan ke fasa hasil. Tetapi isyarat lebih jelas, logik persaingan separuh kedua sudah berubah. Halangan cukai, fluktuasi geografi, operasi tempatan, setiap pintu adalah perang keras.
Seperti Timbalan Setiausaha Agung Persatuan Automotif China Chen Shihua berkata, eksport separuh kedua harus mengekalkan "optimis berhati-hati". Tetapi tanpa ragu, jenama automotif China sudah berdiri di tengah pentas global, dari "keluar ke luar" ke "masuk ke dalam" sehingga "naik ke atas", perubahan mendalam industri ini, baru sahaja mula terbuka tirai.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


