

HomeHilux

Search History
Popular Searches
Dealer Login / Sign Up
2026 年 7 月,泰國皮卡市場全月合計僅 11,134 輛,延續低迷態勢。豐田 Hilux TRAVO/REVO 以 5,358 輛穩居榜首,份額 48.1%,幾乎佔據半壁江山;五十鈴 D-Max 售出 3,803 輛,份額 34.2%。兩大日系品牌合計份額超 82%,雙寡頭格局依然穩固。

豐田 Hilux 系列內部呈"商用乘用雙線並進":Travo 商用版售出 3,242 輛,Revo 乘用版售出 2,116 輛,前者基數佔優,後者持續走量反映出高端乘用皮卡需求並未完全消失。Hilux Champ 以 479 輛排名第四,份額 4.3%,與 Travo 形成產品互補。

五十鈴 D-Max 穩居第二,與豐田牢牢鎖定前 2 名位置。福特 Ranger 售出 568 輛排名第三,份額 5.1%,守住美系皮卡一席之地;三菱 Triton 售出 403 輛排名第六,份額 3.6%。

值得關注的是新能源皮卡表現。吉利雷達(GEELY Riddara)以 409 輛排名第五,份額 3.7%,力壓三菱 Triton,成為 7 月銷量最大的純電皮卡。金龍 Dracon 售出 16 輛,福田 e-Tunland 售出 10 輛,深藍 Hunter K50 售出 3 輛,中國品牌在純電皮卡賽道已形成集群效應。雖然純電皮卡整體份額仍不足 4%,但在傳統燃油皮卡持續萎縮的背景下,電動化或許是打破日系壟斷的關鍵變數。

7 月低迷並非偶然。泰國工業聯合會副主席、汽車產業集團(AIC)主席 Suwat 此前已警告:2025 年泰國皮卡銷量佔整體市場比例已降至 23%,創歷史新低。而 2010 至 2022 年間,這一比例長期維持在 45% 左右。2023 年降至 34%(約 26.5 萬輛),2024 年跌至 23%(約 16.3 萬輛),2025 年維持 23% 但絕對量已降至約 14.4 萬輛。

家庭債務高企、不良貸款攀升、國內購買力疲軟是皮卡市場持續承壓的核心原因。AIC 呼籲政府盡快出台刺激政策,因為皮卡產業本地化率高達 90%,覆蓋超 2,500 家零部件供應商,市場萎縮將對整個供應鏈產生連鎖衝擊。

出口端同樣承壓。受中東局勢影響,近兩個月泰國汽車出口下滑超 20%。2026 年 1 至 5 月,泰國對中東出口汽車 49,961 輛,同比大跌 30.4%。中東是泰國第三大出口市場,2025 年佔出口總量 20%,四門皮卡和 PPV(皮卡衍生 SUV)正是其主力需求產品。出口受阻疊加內需疲軟,泰國皮卡產業正面臨雙重擠壓。

最後寫: 7 月數據再次印證泰國皮卡市場下行趨勢尚未見底。豐田與五十鈴的雙寡頭格局短期難以撼動,但以吉利雷達為代表的中國純電皮卡正在悄然積累勢能。如何在內需刺激、出口多元化和電動化轉型之間找到平衡,將是決定泰國皮卡市場能否走出低谷的關鍵。
Pada Julai 2026, pasaran pikap Thailand hanya mencatatkan jumlah 11,134 unit sepanjang bulan, berterusan dalam keadaan lesu. Toyota Hilux TRAVO/REVO kekal di puncak dengan 5,358 unit, mengambil 48.1% bahagian, hampir menguasai separuh pasaran; Isuzu D-Max menjual 3,803 unit, 34.2% bahagian. Dua pengeluar Jepun utama ini menggabungkan lebih 82% bahagian, struktur duopoli kekal kukuh.
Siri Toyota Hilux menunjukkan "penggunaan komersil dan penumpang berkembang serentak": Versi komersil Travo menjual 3,242 unit, Versi penumpang Revo menjual 2,116 unit, versi pertama mempunyai asas jualan yang lebih besar, manakala versi kedua yang terus laris mencerminkan permintaan untuk pikap penumpang kelas tinggi tidak sepenuhnya hilang. Hilux Champ menduduki tangga ke-4 dengan 479 unit, bahagian 4.3%, melengkapi produk bersama Travo.
Isuzu D-Max kekal di tangga ke-2, mengunci dua tempat teratas bersama Toyota. Ford Ranger menjual 568 unit menduduki tangga ke-3, bahagian 5.1%, mengekalkan tempat untuk pikap Amerika; Mitsubishi Triton menjual 403 unit menduduki tangga ke-6, bahagian 3.6%.
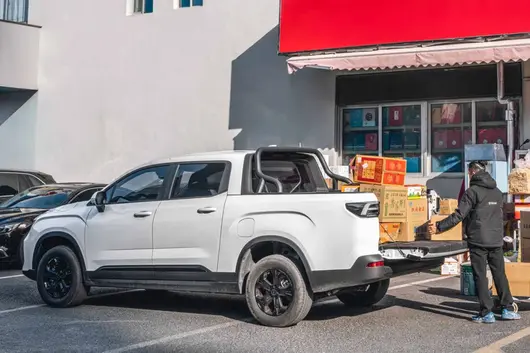
Perhatian tertumpu kepada prestasi pikap berkenderaan baharu. Geely Riddara (GEELY Riddara) menduduki tangga ke-5 dengan 409 unit, bahagian 3.7%, mengatasi Mitsubishi Triton, menjadi pikap elektrik tulen dengan jualan tertinggi pada Julai. King Long Dracon menjual 16 unit, Foton e-Tunland menjual 10 unit, Deep Blue Hunter K50 menjual 3 unit, pengeluar China telah membentuk kesan kelompok dalam litar pikap elektrik tulen. Walaupun bahagian keseluruhan pikap elektrik tulen masih kurang 4%, dalam konteks pikap bahan api tradisional yang semakin susut, elektrifikasi mungkin menjadi pemboleh ubah penting untuk mematahkan monopoli Jepun.
Kelesuan pada Julai bukanlah suatu kebetulan. Timbalan Pengerusi Persekutuan Industri Thailand, Pengerusi Kumpulan Industri Automotif (AIC) Suwat telah memperingatkan bahawa pada 2025, nisbah jualan pikap Thailand terhadap pasaran keseluruhan telah menurun ke 23%, mencapai paras terendah dalam sejarah. Sementara antara 2010 hingga 2022, nisbah ini kekal pada sekitar 45%. 2023 menurun ke 34% (lebih kurang 265,000 unit), 2024 jatuh ke 23% (lebih kurang 163,000 unit), 2025 kekal 23% tetapi jumlah mutlak sudah menurun ke lebih kurang 144,000 unit.
Hutang keluarga tinggi, pinjaman tidak lancar meningkat, dan daya beli domestik yang lemah adalah sebab utama pasaran pikap terus tertekan. AIC menggesa kerajaan mengeluarkan dasar rangsangan dengan segera, kerana industri pikap mempunyai kadar lokalisasi setinggi 90%, menjangkau lebih 2,500 pembekal komponen, penyusutan pasaran akan memberi kesan berantai kepada keseluruhan rantaian bekalan.
Eksport juga tertekan. Disebabkan keadaan Timur Tengah, eksport kenderaan Thailand menurun melebihi 20% dalam dua bulan lepas. Januari hingga Mei 2026, Thailand mengeksport 49,961 kenderaan ke Timur Tengah, turun 30.4% secara tahun ke tahun. Timur Tengah adalah pasaran eksport ketiga terbesar Thailand, mengambil 20% jumlah eksport pada 2025, pikap empat pintu dan PPV (SUV terbitan pikap) adalah produk permintaan utama. Hambatan eksport digabungkan dengan permintaan domestik yang lemah, industri pikap Thailand sedang menghadapi tekanan berganda.
Penutup: Data Julai sekali lagi mengesahkan tren menurun pasaran pikap Thailand belum mencapai paras terbawah. Toyota dan Isuzu. Struktur duopoli ganda sukar digoncang dalam masa terdekat, tetapi pikap elektrik tulen China yang diwakili oleh Geely Riddara sedang secara senyap mengumpulkan momentum. Bagaimana mencari keseimbangan antara rangsangan permintaan domestik, diversifikasi eksport dan transformasi elektrifikasi, akan menjadi faktor penentu sama ada pasaran pikap Thailand mampu keluar daripada lembah rendah.
2026年7月,泰国皮卡市场全月合计仅11,134辆,延续低迷态势。丰田Hilux TRAVO/REVO以5,358辆稳居榜首,份额48.1%,几乎占据半壁江山;五十铃D-Max售出3,803辆,份额34.2%。两大日系品牌合计份额超82%,双寡头格局依然稳固。
丰田 Hilux系列内部呈"商用乘用双线并进":Travo商用版售出3,242辆,Revo乘用版售出2,116辆,前者基数占优,后者持续走量反映出高端乘用皮卡需求并未完全消失。Hilux Champ以479辆排名第四,份额4.3%,与Travo形成产品互补。
五十铃 D-Max稳居第二,与丰田 牢牢锁住前 2名位置 。福特 Ranger售出568辆排名第三,份额5.1%,守住美系皮卡一席之地;三菱Triton售出403辆排名第六,份额3.6%。
值得关注的是新能源皮卡表现。吉利雷达( GEELY Riddara)以409辆排名第五,份额3.7%,力压三菱Triton,成为7月销量最大的纯电皮卡。金龙 Dracon售出16辆,福田e-Tunland售出10辆,深蓝Hunter K50售出3辆,中国品牌在纯电皮卡赛道已形成集群效应。虽然纯电皮卡整体份额仍不足4%,但在传统燃油皮卡持续萎缩的背景下,电动化或许是打破日系垄断的关键变量。
7月低迷并非偶然。泰国工业联合会副主席、汽车产业集团(AIC)主席Suwat此前已警告:2025年泰国皮卡销量占整体市场比例已降至23%,创历史新低。而2010至2022年间,这一比例长期维持在45%左右。2023年降至34%(约26.5万辆),2024年跌至23%(约16.3万辆),2025年维持23%但绝对量已降至约14.4万辆。
家庭债务高企、不良贷款攀升、国内购买力疲软是皮卡市场持续承压的核心原因。 AIC呼吁政府尽快出台刺激政策,因为皮卡产业本地化率高达90%,覆盖超2,500家零部件供应商,市场萎缩将对整个供应链产生连锁冲击。
出口端同样承压。受中东局势影响,近两个月泰国汽车出口下滑超 20%。2026年1至5月,泰国对中东出口汽车49,961辆,同比大降30.4%。中东是泰国第三大出口市场,2025年占出口总量20%,四门皮卡和PPV(皮卡衍生SUV)正是其主力需求产品。出口受阻叠加内需疲软,泰国皮卡产业正面临双重挤压。
写在最后: 7月数据再次印证泰国皮卡市场下行趋势尚未见底。丰田与五十铃的双寡头格局短期难以撼动,但以吉利雷达为代表的中国纯电皮卡正在悄然积累势能。如何在内需刺激、出口多元化和电动化转型之间找到平衡,将是决定泰国皮卡市场能否走出低谷的关键。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


