

HomeMempercepatkan

Search History
Popular Searches
Dealer Login / Sign Up
Perkataan “September Emas Oktober Perak” telah tersebar selama bertahun-tahun. Tahun-tahun sebelumnya, apabila musim ini tiba, jumlah pengunjung galeri dan transaksi kesemua akan meningkat sedikit. Namun September tahun ini, pasaran kereta tidak dapat menjadi panas.
Berdasarkan data Persatuan Kereta Penumpang China, pasaran runcit kenderaan penumpang seluruh negara pada September ialah 1.618 juta unit, turun 28% setahun ke setahun, bulan ke bulan hanya meningkat 5%. Januari hingga September kumulatif runcit 13.334 juta unit, turun 21.7% setahun ke setahun. Penurunan yang besar ini adalah yang tertinggi antara semua bulan sepanjang tahun ini.

Gambar: Persatuan Kereta Penumpang China
Jumlah runcit kelihatan buruk, namun perubahan struktur berlaku dengan cepat. Di satu pihak, runcit kereta petrol turun hampir separuh setahun ke setahun. Di pihak lain, kadar penetrasi runcit kenderaan tenaga baharu mencapai rekod sejarah 67%, dan eksportnya menggandakan setahun ke setahun. Perubahan di sebalik angka ini jauh lebih kompleks daripada sekadar kata “malas”.
Mengapa musim puncak tidak menjadi puncak? Adakah merek tempatan dan gabungan sedang mundur atau maju? Di manakah tahap struktur antara kenderaan tenaga baharu dan petrol? Bolehkah pasaran kereta pulih pada Oktober?
Merek Tempatan Hampir Tujuh Peratus, Gabungan Mencari Peluang
Mari lihat merek tempatan dahulu. Data Persatuan Kereta Penumpang China menunjukkan, runcit merek tempatan pada September ialah 1.13 juta unit, turun 25% setahun ke setahun, meningkat 5% bulan ke bulan. Bahagian pasaran runcit domestik pada bulan itu ialah 69.8%, meningkat 2.8 peratus titik setahun ke setahun, hampir tujuh peratus.

Bahagian pasaran masih meningkat, namun jualan menurun, ini tidak bercanggah. Kekacang keseluruhan kecil, hanya bahagian yang diambil merek tempatan lebih besar.
Merek tempatan juga tidak boleh berehat. Analisis Persatuan Kereta Penumpang China menunjukkan, penurunan runcit September sangat ketara, hasil gabungan pelbagai faktor. Cuti Hari Pertengahan Musim Kupas maju ke penghujung September, jualan minggu itu jelas melemah. Pada September tahun lalu, beberapa wilayah menarik subsidi sebelum pengeluaran subsidi, menyebabkan pembelian berpusat, menaikkan asas perbandingan. Harga petrol tinggi terus menekan keinginan pembelian. Harga RAM dan cip yang dipacu AI melonjak dan bekalan ketat juga menjadikan ritme pelancaran produk baharu tenaga baharu baru-baru ini agak perlahan. Antara panas dan sejuknya pasaran, merek tempatan juga sukar menyelamatkan diri.
Dari struktur runcit, asas merek tempatan lebih dalam. Data menunjukkan, kadar penetrasi runcit kenderaan tenaga baharu dalam merek tempatan pada September ialah 84.5%, bahagian runcit kenderaan tenaga baharu ialah 64.5%. Pemulaan transformasi elektrifikasi lebih awal, dan garisan produk yang lebar, membolehkan merek tempatan menduduki posisi dalam peralihan pembelian ini. Pasaran luar negara juga menyediakan tambah. Eksport merek tempatan September ialah 812,000 unit, meningkat 75% setahun ke setahun, eksport sesetengah pengeluar kereta melebihi 50%.
Lihat semula kempergabungan, hari lebih ketat. Runcit merek gabungan utama September ialah 310,000 unit, turun 36% setahun ke setahun, meningkat 2% bulan ke bulan. Di antaranya bahagian Syarikat Jerman 12.2%, turun 2 peratus titik setahun ke setahun; Jepun 10.7%, turun 0.9 peratus titik; Amerika Syarikat 6.3%, meningkat 0.5 peratus titik setahun ke setahun, satu-satunya yang naik lawan arus dalam kempergabungan.
Dasar asas goyah ialah punca utama. Gabungan bermula dengan kereta petrol, namun pasaran kereta petrol September keseluruhan runtuh, runcit kereta petrol merek gabungan utama turun 42%. Reputasi enjin dan kotak gear yang terkumpul selama beberapa dekad dengan cepat bernilai rendah di hadapan harga petrol tinggi.
Walau bagaimanapun, gabungan tidak sepenuhnya tewas. Data Persatuan Kereta Penumpang China menunjukkan, runcit kenderaan tenaga baharu merek gabungan utama September meningkat 36% setahun ke setahun, manakala runcit merek tempatan tenaga baharu turun 19%. Kadar penetrasi borong kenderaan tenaga baharu merek gabungan naik ke 16.3%, kadar penetrasi runcit 15.9%, bahagian runcit kenderaan tenaga baharu 4.8%, meningkat 1.6 peratus titik setahun ke setahun.
Jumlah mutlak masih kecil, arah sudah dibalik. Volkswagen, Toyota, GM mula dengan serius menyuntik sumber ke arah elektrifikasi, pengeluar kereta gabungan jualan rendah juga secara berperingkat memulihkan tenaga.
Kenderaan mewah juga tidak mampu menyelamatkan diri. Runcit kenderaan mewah September ialah 170,000 unit, turun 29% setahun ke setahun, namun meningkat 12% bulan ke bulan, kadar pertumbuhan bulan ke bulan ini paling cepat dalam tiga kempergabungan; bahagian runcit 11%, turun hanya 0.2 peratus titik setahun ke setahun.
Dengan harga panduan kembali ke julat yang munasabah, banyak air harga dalam kenderaan mewah diperas. Yang lebih menarik perhatian ialah kelajuan elektrifikasi: kadar penetrasi borong kenderaan tenaga baharu kenderaan mewah 55.4%, kadar penetrasi runcit 44.9%, lebih separuh jumlah borong kenderaan mewah disumbangkan oleh kenderaan tenaga baharu.
Perbezaan hulu pengeluaran juga membuktikan masalah. Runcit merek tempatan September turun hanya 1% setahun ke setahun, meningkat 9% bulan ke setahun, kapasiti pengeluaran stabil; pengeluar merek gabungan turun 29% setahun ke setahun, meningkat 20% bulan ke setahun; pengeluar merek mewah turun 24%, meningkat 5% bulan ke setahun.
Dalam格局 borong, runcit Leapmotor, Arcfox, GAC Aion, BAIC Passenger Car September kadar pertumbuhan setahun ke setahun melebihi 20%. Pengeluar kenderaan tenaga baharu yang突破 10,000 unit borong bulanan ialah 22, jumlah bersama menyumbang 94.4% daripada jumlah kenderaan tenaga baharu, semakin cepat di bahagian atas, ruang di bahagian bawah semakin sempit.
Tempatan mempertahankan, gabungan selamatkan diri, mewah berpusing, perebutan kempergabungan September jauh tidak seimbang seperti angka bahagian pasaran kelihatan.
Kadar Penetrasi Kenderaan Tenaga Baharu 67%, Petrol Hampir Separuh
Dalam antara kempergabungan masih ada balasan, kedudukan relatif antara petrol dan elektrik semakin jelas.
Berdasarkan data Persatuan Kereta Penumpang China, runcit kenderaan penumpang tenaga baharu September ialah 1.084 juta unit, turun 16.7% setahun ke setahun, meningkat 7.8% bulan ke setahun, borong 1.666 juta unit, meningkat 11.3% setahun ke setahun, meningkat 10% bulan ke setahun. Hujung runcit terganggu asas tinggi dan dasar subsidi masih dalam penyesuaian, hujung borong sudah kembali ke pertumbuhan dua digit.

Gambar: Persatuan Kereta Penumpang China
Petunjuk lebih penting ialah kadar penetrasi. Kadar penetrasi runcit kenderaan tenaga baharu September ialah 67%, meningkat 9.1 peratus titik setahun ke setahun, meningkat 1.7 peratus titik bulan ke setahun; kadar penetrasi borong 65.4%, meningkat 12 peratus titik setahun ke setahun, keduanya menciptakan rekod sejarah. Dengan kata lain, setiap tiga kereta baru yang dijual, lebih dari dua adalah kenderaan tenaga baharu.
Dalam pihak kereta petrol adalah pemandangan lain. Data menunjukkan, runcit kereta petrol September turun 43%, di antaranya kereta petrol tulen turun 49%, hampir separuh; runcit kenderaan penumpang petrol biasa hanya 530,000 unit, turun 43% setahun ke setahun, turun 0.3% bulan ke setahun. Dari segi kempergabungan, kereta petrol tempatan turun 47%, gabungan turun 42%, mewah turun 41%. Di hadapan harga petrol tinggi, perbezaan kempergabungan kehilangan makna, semua kereta petrol mengalami impak.
Punca langsung adalah harga petrol tinggi. Data Persatuan Kereta Penumpang China menunjukkan, sejak akhir September, kenaikan minyak petrol tahunan kumulatif ialah 2,375 Yuan/ton, kos penggunaan tinggi, keinginan pembelian kereta petrol terus ditahan. Sudah tentu, penyesuaian ini juga digabungkan dengan penyesuaian dasar subsidi dan faktor asas tinggi. Bagi ramai pengguna, menukar kereta elektrik adalah pilihan yang wajar, “penggantian petrol dan elektrik” dari trend menjadi kebiasaan.
Dalam tenaga baharu, perbezaan juga ketara. Dari struktur borong September, tulen elektrik 1.126 juta unit, meningkat 18.3% setahun ke setahun, menyusun 67.6%;插电混 423,000 unit, menurun sedikit 0.1% setahun ke setahun, menyusun 25.4%;增程 117,000 unit, turun 4% setahun ke setahun, menyusun 7%. Tulen elektrik kuat,插电混 hilang laju,增程 lemah, kepanasan pelbagai laluan teknologi sedang disusun semula.
Lihat ke kawasan harga,表现高端 dan rendah perbezaan besar. Dalam pasaran premium, September borong kenderaan elektrik B级 329,000 unit, meningkat 21% setahun ke setahun, menyusun 29% daripada bahagian tulen elektrik, adalah bahagian yang agak stabil dalam pasaran tulen elektrik.
Dalam pasaran rendah, borong tulen elektrik A00 hanya 78,000 unit, turun 51% setahun ke setahun, bahagian 7%, turun 10 peratus titik dengan tahun lalu secara ketara. Impak perubahan dasar subsidi ke model入门 hampir serta-merta.
Dalam zon pertengahan juga ada cahaya: borong A级 396,000 unit, meningkat 10% setahun ke setahun, menyusun 35% daripada tulen elektrik; A级 266,000 unit, bahagian 24%, turun sedikit 2 peratus titik setahun ke setahun. Bahagian runcit kekuatan baharu mencapai 23.6%, meningkat 3.4 peratus titik setahun ke setahun, di antaranya tulen elektrik meningkat ke 75%, model 100,000 hingga 150,000 Yuan jualan jelas meningkat.
Data eksport lebih ketara daripada runcit domestik. Data menunjukkan, eksport kenderaan penumpang tenaga baharu September ialah 558,000 unit, meningkat 163.5% setahun ke setahun, menyusun 60.8% daripada jumlah eksport kenderaan penumpang, meningkat 21 peratus titik dengan tahun lalu; Januari-September eksport kenderaan tenaga baharu 3.887 juta unit, meningkat 138.8% setahun ke setahun. BYD eksport kenderaan tenaga baharu tunggal bulan kira-kira 176,000 unit, Chery, Geely mengikuti.
Senarai model juga membuktikan masalah. September borong jualan melebihi 20,000 unit model ialah 23, BYD Song dengan 69,266 unit berada di atas, Model Y 62,948 unit, BYD Yuan UP 62,711 unit, Geely Xingyuan 60,871 unit mengikuti. Empat model pertama borong senyap kenderaan tenaga baharu, model petrol tradisional dipaksa ke pertengahan senarai.
Diletakkan melihat global, Januari-Agust China kenderaan penumpang tenaga baharu menyusun 62% bahagian dunia, bulan August tunggal mencapai 65.3%; dalam pasaran global插电混, bahagian merek China mencapai 71%. Bahagian kenderaan tenaga baharu tempatan dalam pasaran luar negara, bulan August sudah naik ke 29%, meningkat 14 peratus titik setahun ke setahun.
Elektrifikasi sudah lama bukan cerita unik China, hanya kadar pelbagai negara sangat berbeza. Data kumpulan Persatuan Kerata Penumpang China menggabungkan pelbagai data persatuan industri negara, pada masa yang sama jualan kenderaan penumpang tenaga baharu dunia 15.7 juta unit, meningkat 15%, kadar penetrasi global 24.5%. Kadar penetrasi Jerman 33.4%, UK 36%, AS hanya 7%, Jepun hanya 4%, kadar pelbagai negara sangat berbeza, merek China masih ada ruang pengembangan yang besar. Kereta petrol mundur, kenderaan tenaga baharu berkembang, kelajuan peralihan ini masih bertambah laju.
Oktober Pasaran Kereta, Bolehkah Panas Semula?
Jawapan September sudah diserahkan, Oktober pula?
Lihat jadual dahulu. Analisis Persatuan Kereta Penumpang China menunjukkan, Oktober tahun ini hari kerja sebanyak 18 hari, sama dengan tahun lalu, kerana Hari Pertengahan Musim Kupas jatuh di penghujung September, masa penjualan efektif Oktober lebih panjang, lalu lintas terminal dijangka terus panas kembali. Hutang “September Emas” tertinggal, pasaran menjangkakan “Oktober Perak” untuk membayar.

Gambar: Chery Motors
Faktor sokongan adalah sebenar. Pameran kereta cuti kebangsaan berturut-turut dibuka, subsidi daerah secara berperingkat turun, promosi musim puncak pengeluar kereta dilancarkan sepenuhnya, tiga tenaga kekuatan sokongan jangka pendek. Pada dasar, subsidi tukar lama ambil baru tahun ini terus berkuat kuasa, jumlah subsidi dijangka menunjukkan trend “hadapan rendah belakang tinggi”, membentuk perbezaan dengan Oktober tahun lalu subsidi secara berperingkat ditarik balik, berfaedah untuk kestabilan pasaran kereta.
Tekan juga tidak boleh diabaikan. Ciri teras persekitaran makro ialah pemulihan ekonomi lemah, dasar lebih kepada pendorong pertukaran stok sedia ada, pasaran masih dalam fasa permainan stok sedia ada. Keyakinan pendapatan penduduk lemah, perang harga membawa emosi menunggu, peningkatan pembelian pertama hujung pengguna sementara terhalang, penukaran stok menjadi sokongan penting untuk kestabilan pertumbuhan.
Pengguna menghitung semakin teliti, keputusan pembelian beralih daripada hanya melihat harga kereta, kepada penilaian komprehensif kos penggunaan sepanjang kitaran, nilai sisa, pengalaman pintar.
Faktor harga petrol tinggi masih ada. Persatuan Kereta Penumpang China menilai, jika harga minyak antarabangsa terus tinggi, pembelian kereta petrol akan terus lesu, “penggantian petrol dan elektrik” akan semakin laju, kadar penetrasi kenderaan tenaga baharu dijangka berada di atas 65% di julat tinggi.
Untuk节奏 suku keempat, pengarah Persatuan Kereta Penumpang China Cui Dongshu menyatakan, berbanding tahun lalu, pasaran tahun ini untuk naik semula, masih agak sukar. September, Oktober asas agak tinggi, Oktober, November akan ada perbaikan, magnitud pertumbuhan negatif akan menyempit ketara, Disember penurunan tahun ke tahun dijangka dikumpul ke dalam 10%, secara berperingkat mendekati sifar, meletakkan dasar yang baik untuk pertumbuhan tahun depan. Menurutnya, tahun ini merupakan fasa menghubungkan yang sebelumnya dengan yang akan datang.
Dari segi struktur, ada beberapa petunjuk yang harus diperhatikan. Trend elektrifikasi tulen A级 kereta ketara, teknologi pengecasan cepat sedang menarik jualan kereta elektrik A级. Permintaan penukaran menekan pembelian pertama, permintaan kenderaan premium B级 dan ke atas sangat hangat, kenderaan ekonomi A级, A00受复杂因素影响持续萎缩. Demografi yang semakin meningkat, sesetengah pengeluar kereta mula merancang produk ramah warga emas dan perkhidmatan perjalanan, kenderaan elektrik A级 dijangka memenangi penambahan.
Persatuan Kereta Penumpang China juga berharap, dasar masa depan boleh terus menyokong pembangunan kenderaan ekonomi, menggalakkan saiz kecil, berikan lebih subsidi kepada kereta harga rendah, mendorong pelepasan permintaan pembelian pertama pasaran turun. Di bandar besar populariti tinggi, di bandar kecil dan luar bandar populariti lemah, dalam格局 ini, pembelian pertama wilayah masih merupakan lautan biru yang perlu digali.
Dari segi eksport, perhatikan perubahan angin. Pasaran EU tekanan perdagangan semakin besar, hadiran model插电混 sudah mulai turun, trend pertumbuhan perlahan akan secara berperingkat menunjukkan. Namun jika masa ditarik lama, tren besar kereta China keluar laut tidak berubah.
Tengok ke seluruh dunia,判断 ini lebih jelas. Pasaran global juga boleh digunakan sebagai rujukan: Januari-Agust jualan kereta dunia 63.43 juta unit, meningkat 2%, bahagian pasaran China 32%, India, Vietnam, Thailand dan pasaran baru lain pertumbuhan memimpin, “Timur naik Barat turun” masih menjadi talian utama industri.
Tekanan pada saluran dan aspek keuntungan juga tidak kecil. Penjelasan Persatuan Kereta Penumpang China menunjukkan, ciri penyingkiran stok tahun ini ketara, Januari-Sept industri stok turun 680,000 unit; pengeluar pengedar pembelian kereta baru lebih berhati-hati, kebanyakan percaya bahawa “September Emas Oktober Perak” tahun ini kesan musim puncak jelas lebih lemah daripada tahun-tahun sebelumnya, tekanan hidup dan keyakinan tidak mencukupi wujud serentak.
Dari segi keuntungan, berdasarkan data Persatuan Kereta Penumpang China, Januari-Agustus keuntungan industri kereta 253.4 bilion Yuan, turun 16%, kadar keuntungan perolehan perniagaan hanya 3.6%; bulan August tunggal keuntungan 37.1 bilion Yuan, meningkat 24% setahun ke setahun, kadar keuntungan naik kembali ke 4%, kira-kira sedikit kehangatan di dalam lembah. Bahan mentawa hulu berwarna, RAM cip harga naik, hujung permintaan tidak panas, perang harga tidak berhenti, situasi pengeluar kereta dua sisi dihimpit sukar berubah dalam jangka masa pendek.
Lihat jauh ke hadapan, struktur kuasa pertumbuhan pasaran kereta sedang berubah. Jumlah perkahwinan bawah, usia perkahwinan mundur, demografi meningkat, kuasa pertumbuhan dari “pertama perkahwinan pembelian” beralih ke “pertukaran pembelian tambah, kenderaan tenaga baharu naik taraf, perjalanan ramah warga emas”.
Oktober belum tentu akan wujud balas serangan, namun yang ditahan sementara oleh harga petrol tinggi, asas tinggi dan percanggahan cuti, tidak akan hilang secara tiba-tiba.
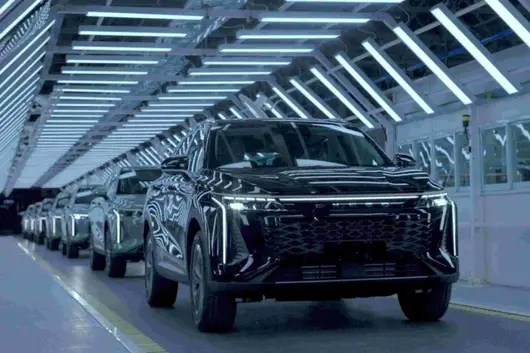
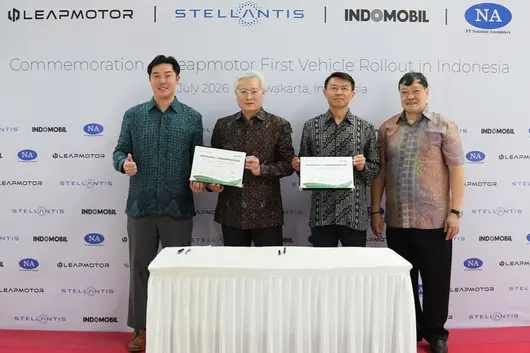
Julai 2026, Leapmotor mempersembahkan dua model global B10 dan C10, muncul di Pameran Automotin Antarabangsa Indonesia 2026 (GIIAS 2026), dan secara rasmi mengumumkan memasuki pasaran Indonesia. Pada hari yang sama, Leapmotor bersama Kumpulan Indomobil Indonesia mengumumkan secara rasmi memulakan pengeluaran pemasangan KD tempatan di Indonesia, dengan kerjasama mendalam bersama PT National Assemblers di bawah kumpulan Indomobil, memberikan pengalaman mobiliti pintar yang cemerlang kepada pengguna Indonesia.
Pelancaran Dua Model Serentak, B10 dan C10 Muncul di Indonesia

Pada kali ini, dua model strategik global yang dipamerkan di Pameran Automotin Antarabangsa Indonesia 2026—Leapmotor B10 dan C10, semuanya mencerminkan kelebihan utama penyelidikan dan pembangunan sepenuhnya sendiri Leapmotor—Leapmotor membangunkan sendiri lebih daripada 65% kos keseluruhan kenderaan komponen utama kenderaan, termasuk sistem pemacu elektrik, sistem bateri, kabin pintar dan arkitektur elektronik dan elektrik. Keupayaan integrasi menegak yang tinggi ini membolehkan Leapmotor sentiasa mengoptimumkan kos dari reka bentuk hingga pengeluaran, dan memacu inovasi teknologi dengan pantas.
Bersama keperluan kenderaan keluarga yang semakin meningkat di pasaran Indonesia, Leapmotor B10 dan C10 akan dengan konfigurasi pintar yang kaya dan prestasi ruang yang cemerlang, memberikan pengalaman mobiliti elektrik berkualiti tinggi kepada pengguna setempat.
Pelaksanaan Pembuatan Tempatan, Pengeluaran Kilang KD Dimulakan Secara Rasmi

Leapmotor bekerjasama dengan PT National Assemblers di bawah Kumpulan Indomobil, sekarang telah memulakan pengeluaran pemasangan KD tempatan di Indonesia. Kilang KD Indonesia telah mula beroperasi secara rasmi pada April 2026, batch pertama keluar dari talian pengeluaran model Leapmotor B10 dan C10 dijangkakan penghantaran bermula sejak Ogos.

Dengan pengeluaran rasmi dimulakan oleh Kilang KD Indonesia, Leapmotor membentuk struktur pembuatan tempatan Malaysia-Indonesia, menjadi salah satu daripada sedikit jenama kenderaan tenaga baharu di Asia Tenggara yang memiliki dua tapak pengeluaran KD, menubuhkan asas pembuatan yang kukuh untuk langkah seterusnya meluas ke pasaran ASEAN keseluruhan. Pelan strategik Leapmotor di Indonesia bukan sahaja dapat bertindak balas dengan pantas kepada permintaan pasaran, malah akan mencipta peluang pekerjaan teknikal untuk setempat, mendorong pembangunan rantaian bekalan tempatan.
Sokongan Berganda Stellantis dan Indomobil, Membina Sistem Jualan dan Perkhidmatan yang Lengkap

Leapmotor menganggap Indonesia sebagai asas penting pembuatan dan pertumbuhan di kawasan Asia Tenggara. Berdasarkan model Rumah Jenama Stellantis (Stellantis Brand House), Leapmotor akan menjual di kedai yang sama dengan jenama Jeep, Citroën, dll, memberikan pengguna pengalaman jualan satu henti dan perkhidmatan selepas jualan. Berkat rangkaian agihan dan sistem runcit Kumpulan Indomobil yang meliputi seluruh negara, jualan dan pembangunan rangkaian Leapmotor di setempat akan dipegang oleh PT Indomobil National Distributor, dan merancang mempunyai 50 pusat jualan dan perkhidmatan di Indonesia pada akhir 2026.
Leapmotor memasuki pasaran Indonesia, adalah satu lagi hasil penting dengan kerjasama strategik global Stellantis. Sekarang, perniagaan Leapmotor telah dikembangkan ke lebih daripada 40 negara di seluruh dunia, memiliki lebih daripada 2,000 pusat jualan, jumlah penghantaran terkumpul di seluruh dunia telah melebihi 1.5 juta unit. Dengan pelaksanaan produksi KD tempatan yang secara beransur-ansur dan menambah pelbagai barisan produk, Leapmotor merancang mengenalkan satu model baharu setiap tahun, terus memberikan lebih banyak model kenderaan elektrik yang memuatkan teknologi teraju kepada pasaran Indonesia dan sekitarnya.
Leapmotor berpegang pada penyelidikan dan pembangunan sepenuhnya sendiri teknologi teras. Pada masa hadapan, Leapmotor akan terus memperdalam penyelarasan strategik dengan Stellantis dan rakan kongsi setempat, menggunakan Indonesia sebagai titik tumpuan, mempercepatkan membina ekosistem mobiliti elektrik yang meliputi Asia Tenggara, membiarkan lebih banyak pengguna menikmati kehidupan mobiliti pintar hijau baharu yang dibawa oleh manfaat teknologi.
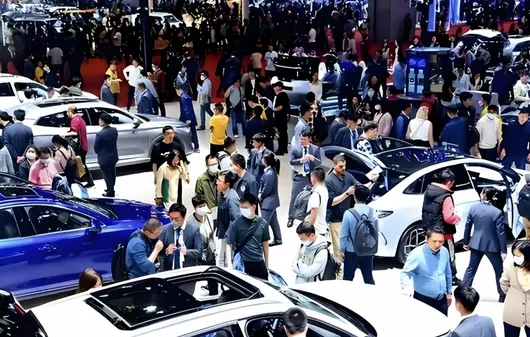
Syarikat kereta di Jun secara beramai-ramai mengumumkan data pengeluaran dan jualan yang mencolok, BYD, Leapmotor, NIO dan XPeng masing-masing menyerahkan laporan pertumbuhan, nombor jualan jenama tunggal terus naik, pemandangan yang meriah. Tetapi data menunjukkan, penjualan runcit kenderaan pengguna domestik jatuh 21% berbanding tahun lalu, sejak hujung tahun lepas pasar kereta domestik tenggelam dalam kawasan penurunan dua digit, penurunan Februari sekali mencecah 25.3%.

Satu pihak adalah jenama mengumumkan berita baik dari masa ke masa, satu pihak lagi adalah pasaran terus menyusut, di sebalik pesta bersama yang seolah-olah bercanggah ini, adalah gambar perpecahan industri yang dianyam oleh perebutan bahagian pasaran sedia ada dan pencerobohan pasaran luar negara.
Penurunan Pasaran Umum Kereta Domestic
Hanya melihat laporan penghantaran segera yang dikeluarkan oleh setiap syarikat kereta, industri kereta di Jun seolah-olah masih berada di laluan naik, jualan jenama teratas merah semua. Selepas data penjualan runcit hujung sampai, penurunan 21% berbanding tahun lalu menunjukkan, permintaan keseluruhan industri mengecil adalah fakta yang sudah tentu.

Ramai orang akan memahami pertumbuhan positif jenama teratas sebagai penyelesaian melawan arus yang dibawa oleh kekuatan produk syarikat, dalam pasaran semasa, penilaian ini tidak lengkap. Permintaan hujung domestik keseluruhan terus mengecil, jumlah pasaran keseluruhan terus turun, syarikat kereta teratas yang mampu merah melawan arus, satu bahagian datang dari penambahan eksport luar negara, bahagian lain adalah merebut bahagian dalam pasaran stok sedia ada domestik. Jualan tambahan teratas, kebanyakan adalah pesanan stok yang dialihkan dari tangan jenama lemah, ini menyebabkan syarikat kereta SSM yang kekurangan dana, teknologi, sokongan laluan, penurunan sebenar jauh lebih tinggi daripada 21% purata industri.
Rantaian dana, simpanan R&D, laluan luar dalam dan banyak faktor lain, menentukan sama ada syarikat kereta boleh bertahan melalui kitaran menurun ini. Tahun ini sudah ada beberapa syarikat kereta marjinal tidak merancang kemas kini tahunan dan model baru, banyak tempat kedai pengedar berturutan ditutup. Pengguna memilih kereta baru akan secara semula jadi mengelak jenama risiko ini, sumber pelanggan secara semula jadi condong ke syarikat seperti BYD, Geely yang mempunyai kelebihan skala. Pasaran kereta matang global semua pernah mengalami fasa pembersihan jenama, pasar kereta domestik hanya memampatkan masa proses ini, pasaran semakinlesap, perintang kelebihan skala syarikat teratas semakin kukuh.

Kawasan harga utama 150,000 hingga 250,000, kini menjadi medan pembantaian paling kejam dalam keseluruhan perolehan sedia ada, pasaran pertengahan runtuh sudah sukar disambung semula. Kawasan ini pernah menjadi tapak asas kereta petrol buatan bersama, juga merupakan pangkalan utama jenama sendiri mencapai skala. Ketika ini kebolehan pengguna tukar kereta lemah, emosi menunggu meletus, untuk menyelamat jualan, buatan bersama hanya boleh bergantung pada penurunan harga besar untuk jual stok, Accord, Magotan dll model rumah klasik diskaun hujung terus membesar, sistem harga tradisional benar-benar longgar; syarikat kereta sendiri kemudian melancarkan secara padat model hibrid, EV kelas sama, radar laser, pemanduan pintar tahap tinggi terus diturunkan, produk yang sangat seragam ditambah dengan persaingan tanpa had, mengompresi ruang keuntungan keseluruhan pasaran.
Emosi menunggu pengguna di segmen harga ini paling tebal, kebanyakan kelompok pembeli kereta potensi risau baru dapat kereta dah datang model baru ganti atau penurunan harga baru lagi, lambat tidak mahu buat pesanan. BYD Qin, Song dua model tulang belakang pesanan baru tekanan, tepat membuktikan kesesakan pasaran ini.
Syarikat Kereta Teratas Eksport Mendapat Manfaat
Domestik bersaing mati-matian, luar negara pula menjadi ubat sihir bagi syarikat kereta teratas.
Selama tempoh lama dahulu, model eksport kereta domestik adalah mudah langsung: rakit dalam negara, kemas dalam kotak, eksport, bergantung pada harga rendah untuk membuka jalan jualan di pasar Asia Tenggara, Amerika Latin, pada asalnya hanya menampung keupayaan berlebihan. Cara output barang searah ini kadar ralat sangat rendah, sekali pasaran sasaran keluarkan had tarif, dasar kuota import, keseluruhan laluan eksport terus tersekat. Baru-baru ini, dasar baru yang dikeluarkan Malaysia adalah satu contoh.

Sekarang syarikat kereta teratas mula menegakkan di luar negara keseluruhan rangkaian pembuatan, rantaian bekalan dan ekosistem perkhidmatan yang boleh dilaksanakan, dengan ini meninggalkan model rapuh bergantung pada eksport kereta lengkap, di pasar luar negara membina asas perniagaan jangka panjang stabil.
Dari segi perkembangan teknologi, beberapa tahun ini, battery pack, motor pemacu, arkitektur hibrid dll hardware asas elektrifikasi sudah sangat matang, skema sama, syarikat kereta teratas pada aras hardware perbezaan generasi hampir rata, sukar lagi bergantung pada parameter hardware tunggal untuk membuka kelebihan jangka panjang. Perbezaan sebenar perlahan beralih ke algoritma pemanduan pintar, pelarasan arkitektur kereta, pengurusan haba seluruh kawasan dll kebolehan lembut, dan di bawah premis utama homogenisasi hardware, kawalan kos skala menjadi tangan kemenangan paling penting syarikat kereta. BYD bergantung pada rantaian industri menegak kurangkan kos pembuatan, CATL menjadi pemain teratas bateri daya, jenama baru masuk susah penuhi jurang sistem perisian, susah replikasi kelebihan kos skala, ingin realisasi hardware menyalip di belokan susah sekali.
Sampai sini, semua orang sepatutnya dapat lihat jelas: rantaian bekalan syarikat kereta keluar luar, pada asalnya adalah keupayaan rantaian industri diri sendiri ke luar. Latar belakang homogenisasi teknologi domestik, persaingan pasaran bertambah, benar-benar membuka jurak akhirnya syarikat kereta, adalah tahap kawalan terhadap rantaian bekalan teras.
Jika satu syarikat kereta hanya kekalkan pembuatan badan dengan perhentian rakit kereta lengkap, pada asalnya hanyalah kilang rakit di rantaian bekalan hulu. Harga bahan mentah hulu atau aksesori utama berfluktuasi kecil, harga model hujung dan ruang keuntungan akan terus dipampat, sama ada tidak boleh buat konfigurasi unik berbeza dari produk saingan, juga tidak mempunyai keyakinan harga mandiri.

Dalam industri perlahan berpisah dua cara tindakan, satu bahagian syarikat kereta dalam kedalaman R&D, pegang komponen penting di tangan sendiri; satu bahagian lain secara aktif ikat syarikat rantaian bekalan teratas, kunci kelayakan bekalan pertama, elak risiko putus bekalan dan naik harga. Mereka syarikat kecil sederhana yang tak dapat di kedua-dua hujung, sama ada tidak ada dana masuk R&D hulu, juga tidak dapat pesanan komponen stabil, jangan cakap ikut dasar pasar luar negara, walaupun dalam pasaran domestik harga persaingan pun susah tahan.
Dasar globalisasi dan rantaian bekalan hulu asalnya dua muka satu benda, ke luar buka pasaran tambahan, ke dalam pegang profit, dua-dua kurang satu, syarikat kereta sukar dalam peralihan industri berikutnya tetap posisi diri sendiri.
Ulasan Kereta Umum
Masa hadapan, hardware elektrifikasi cenderung homogenisasi, perintang persaingan syarikat kereta dari parameter bertimbun beralih ke kawalan kos, kebolehan perisian dan kawalan rantaian bekalan. Syarikat teratas satu sisi bergantung pada sistem rantaian lengkap pegang basis domestik, satu sisi dengan ekosistem tempatan eksport lawan risiko. Masa hadapan menang kalah industri tidak lagi bergantung pada daya ledak produk tunggal, tetapi sistem pertandingan perintang rantaian bekalan ditambah kebolehan globalisasi, struktur perbezaan kutub akan terus padat.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


