

HomeSkill

Search History
Popular Searches
Dealer Login / Sign Up
In the SUV market in Malaysia, many buyers compare Toyota Harrier and BMW X5 PHEV when choosing a car. These two cars are quite close in price and positioning. Today we will make a detailed comparison from multiple aspects to help you save time on research.
Toyota Harrier OTR price in Malaysia is RM 289,000 - 289,000, with a total of 1 version, including 2026 HEV 2.5L Standard (RM 289,000) etc.
BMW X5 PHEV OTR price in Malaysia is RM 486,800 - 494,800, with a total of 2 versions, including xDrive20i (RM 420,000), xDrive30e (RM 480,000) etc.
Looking at the price, Toyota Harrier's starting price is indeed RM 197,800 cheaper than BMW X5 PHEV. If your budget is limited, Toyota's entry-level version can already meet daily needs. But also note, the few thousand Ringgit cheaper, there might be trade-offs in equipment, depending on your needs.

Toyota Harrier body length 4400 mm, trunk 400 L.
BMW X5 PHEV body length 4400 mm, trunk 400 L.
The dimensions of both cars are almost the same, interior space difference is not significant. Cars of this level are fully sufficient for daily use.

Toyota Harrier adopts FWD drive method.
BMW X5 PHEV adopts 4WD drive method.
Toyota's FWD and BMW's 4WD will have different handling feelings, recommended test drive comparison.

Both Toyota Harrier and BMW X5 PHEV are mainstream choices in the Malaysian market, suitable for family use, daily commuting. If you value brand reputation and resale price more, you can prioritize the one with better reputation; if you care more about cost-performance and equipment, choose the one with richer configuration. Finally, it is suggested to test drive both, personal experience is the most important.

In general, both Toyota Harrier and BMW X5 PHEV are very good models in the Malaysian market. Choosing which one, the key depends on your personal needs and budget. It is recommended to do research, compare quotes from several car dealers, then test drive to make the final decision. Buying a car is a big thing, spending some time doing research will never be wrong.

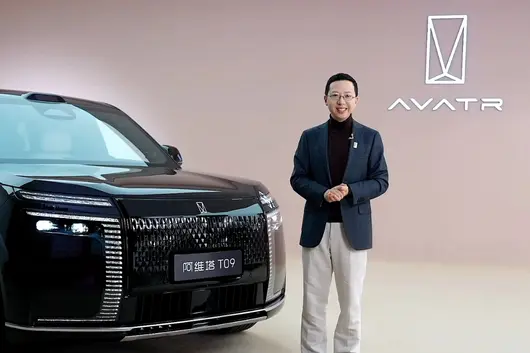
当全球豪华车的定义权仍牢牢握在德法意老牌巨头手中时,阿维塔选择在巴黎亮出自己的旗舰底牌。
2026年10月11日,阿维塔T09概念版在巴黎完成全球首秀,内饰设计首次公开。四天后,它将与阿维塔06T、07L一同登陆巴黎车展。这不是一次寻常的新车发布,而是一个中国品牌以“情感新奢”为旗,向全球豪华车核心地带发起的系统性冲击。
阿维塔的产品逻辑变了
T09的意义,首先在于它标志着阿维塔正式形成“数字+旗舰”双产品序列。数字序列主打随性奢华,面向优雅、运动、个性的先锋人群;旗舰序列则锚定尊崇奢华,以尊贵、从容与气场为底色。T09作为旗舰序列的开山之作,预计2026年内上市,直接切入50万级旗舰豪华SUV市场。

显然,阿维塔不再满足于“新势力”标签,而是试图在传统豪华品牌最坚固的价格腹地,建立一套属于自己的豪华话语体系。董事长陈卓表示:“两条设计序列,同一个阿维塔,同一份对原创和品味的坚持。”这句话的潜台词是:阿维塔要用设计哲学的统一性,支撑品牌向上的长期主义。
建筑感如何转化为“不彰自显”的气场
T09的设计语言,核心关键词是“建筑感”。这不是空泛的修辞,而是贯穿于每一处细节的结构逻辑。
前脸格栅采用立体浮雕结构,362个不同立体高度的阿维塔LOGO元素疏密衔接,在光影流转中形成动态视觉。晶钻阵列灯组以内外部双层钻石切割工艺打造,火彩质感明显区别于市面上常见的贯穿式灯带方案,更匹配全尺寸SUV应有的体量感。2.1㎡超大蚌式前舱盖配合两侧岛屿式隆起,将沉稳力量与动态张力融为一体——这种处理手法在传统豪华品牌中多见于百万级产品。

侧面刀锋线条、轮拱与收腰曲面的组合,营造出“内在能量向外迸发”的视觉张力。D柱铝饰板融入车窗轮廓与尾翼,形成悬浮车顶效果;水晶装饰门把手与Dtof传感器岛错落排布,细节密度极高。尾部一体式晶钻尾灯与前灯组呼应,双层钻石切割在点亮后呈现丰富明暗变化。

值得注意的不是某个单一元素,而是整体设计的一致性:T09没有堆砌流行符号,而是用一套完整的建筑美学逻辑,把“尊崇”从抽象概念转化为可感知的物理存在。这在中国品牌中并不多见。
Vortex情感涡流是最大变量
内饰是T09此次首秀的真正悬念。官方释放的核心信息指向一个行业独有的设计——Vortex情感涡流。
这套系统采用360°无缝两段式反曲面与可升降结构,内置118颗RGB LED矩阵光源,可与整车氛围灯联动出多种智慧灯效。更关键的是,它被定义为“全车功能、状态全域联动的系统表达”,架起了数字情感世界与物理座舱结构之间的桥梁。静音电机、机构优化、防夹功能等细节,则指向一个容易被忽视的维度:情感交互不能以牺牲可靠性和安全性为代价。

沉浸式一体三联屏由10.25英寸主驾仪表盘与双17.2英寸中控屏、副驾屏组成,与两侧空调出风口无缝融合,内置NFC一碰即连。这套座舱的逻辑不是“屏幕越多越好”,而是以宁静、慷慨、连接为核心,营造笃定舒适的被关照感。在智能座舱日益同质化的当下,阿维塔试图用“情感”作为差异化切口,这个方向值得肯定,但最终体验能否兑现“让科技有温度”的承诺,仍需实车验证。
华为+宁德时代+长安的“最高规格合力”
T09被称为阿维塔迄今技术密度最高的量产车型,这一定位有扎实的硬件支撑。
智能驾驶层面,华为乾崑智驾加持;底盘操控层面,全新太行智控技术实现领先同级的智慧灵活操控与百万级豪华行驶质感;动力层面,全新智能超级混动技术搭载2.0T混动发动机与三电机分布式电驱,系统总功率超千匹马力;电池层面,71.24kWh宁德时代骁遥超级增·混电池,CLTC纯电续航最高超400km。

这套组合的看点不在于单项参数的堆叠,而在于长安、华为、宁德时代三方最高规格技术的整合能力。阿维塔的独特之处,正是它能够把中国最顶尖的制造、智能化与电动化资源,浓缩进一款旗舰产品中。问题在于:技术密度高,是否等于用户体验好?这需要市场给出答案。
2027年登陆欧洲,瞄准的不只是销量
阿维塔的全球化节奏正在加快。目前海外业务已扩展至70个国家及地区,产品平均售价超30万元,并已实现盈利。埃及高端电动车市占率达10%,阿维塔11在泰国豪华纯电SUV市场销量第一。2027年,阿维塔将正式进军欧洲,阿维塔06T与07L作为首批核心产品率先进入挪威、西班牙等市场。2030年,计划进入超110个国家和地区,海外销量占总销量超50%。

欧洲市场是全球豪华车的“试金石”。百余年来,豪华的定义权与话语权皆肇始于此。阿维塔以“情感新奢”直面传统豪华品牌,目标直指全球豪华品牌第一梯队。
最后
阿维塔T09的巴黎首秀,战略意义大于产品本身。中国品牌不再满足于在本土市场用性价比和配置优势取胜,而是选择在全球豪华车的核心地带,用原创设计哲学和技术体系力发起正面竞争。
“情感新奢”能否被全球市场接受,T09的量产表现至关重要。但至少,阿维塔已经迈出了关键一步——把中国原创美学带到时尚之都,让世界看到,豪华的定义正在被重新书写。

当行业增长红利褪去,2026中报揭开了车企的底色,分化进一步加剧。
作者丨张恒
2026年上市车企半年报,日前已全部出炉。
23家A、H股上市整车企业中,14家实现盈利,占比刚过六成;但净利润同比实现正增长的仅有6家,不足三成。增收不增利,成为最普遍的行业特征。
身处行业内卷周期,不同背景的车企,走出了截然不同的发展路径。
国有车企:自主尚未完成造血
长安、上汽、广汽,营收体量稳居行业第一梯队,但长期依靠合资业务盈利、反哺自主板块的模式,在这份半年报中暴露出明显短板。

长安上半年营收656.34亿元,同比下降9.71%;归母净利润8.17亿元,同比大幅下降64.32%。汇兑收益减少对利润造成明显拖累,扣除汇兑影响后归母净利润同比增长约12%。上半年产品结构持续优化,但行业共性难题依旧存在:合资板块市场份额持续收缩,利润贡献逐年走低;自主品牌销量上涨,但单车盈利能力偏弱,无法填补合资业务留下的利润缺口。自主品牌销量占集团总销量已经超过八成,利润贡献却远达不到同等占比,增量不增利问题突出。
上汽和广汽转型矛盾同样突出。

上汽集团上半年营收2986.52亿元,同比微降0.31%;归母净利润51.52亿元,同比下降14.38%。利润下滑主要拖累来自合资板块,合资企业营收、利润双双收缩,传统燃油车基本盘萎缩,新能源产品竞争力不足,终端不断降价,持续挤压合资业务盈利空间。自主板块销量稳步提升,新能源销量同比上涨,但正处于平台迭代、渠道扩建、智驾研发的高投入周期,当前创造的利润,还不足以覆盖合资业务收缩带来的巨大缺口。

广汽集团上半年营收461.21亿元,同比增长9.38%;归母净亏损44.67亿元,同比由盈转亏。自主板块销量、新能源渗透率同步提升,但盈利能力偏弱。广汽埃安销量持续冲高,但应对价格战不断加大终端让利,板块依旧没能实现明显的规模盈利。合资板块遭遇燃油车萎缩、新能源产品竞争力不足的问题,合资企业利润大幅回撤,导致整体利润持续承压。
从国有车企的中报可以看出,摆脱对合资业务的利润依赖,推动自主品牌真正自我造血,转型任务迫在眉睫。
民营车企:出海成为分水岭
比亚迪、吉利、长城、奇瑞、赛力斯,是民营车企里极具代表性的样本。企业营收利润体量仍有分化,而拉开彼此差距的核心变量,来自海外业务。
吉利、奇瑞和长城依靠海外市场增量,对冲国内价格战带来的利润压缩。

吉利上半年营收1736亿元,同比增长15%;归母净利润90.91亿元,同比微降1.8%,盈利基本稳住。出口是最大亮点——上半年海外销量47.4万辆,同比增长158%。东南亚、中东、欧洲市场,高毛利车型占比持续抬升,海外业务赚取的收益,基本补上国内降价让出的单车利润。吉利多品牌矩阵历经两年结构调整已经见效,高端车型销量占比提升,夯实整体盈利底盘。

奇瑞汽车上半年营收1432.8亿元,同比增长1.2%;归母净利润85.67亿元,同比下滑11.7%。虽然营收增速平缓,但整体毛利率从13%提升至16.1%,盈利质量表现突出。海外市场是核心增长引擎,收入达到989.68亿元,同比上涨51%,占到整体收入接近七成。国内市场受到价格战挤压,单车利润承压,奇瑞依靠海外高毛利业务,对冲本土市场的盈利压力。

长城上半年营收1021亿元,同比增长10.6%;归母净利润24.65亿元,同比下滑61.1%。利润大幅回落,主要是受去年同期大额一次性收益拉高基数影响。海外方面,泰国、巴西、俄罗斯三大生产基地产能持续爬坡,出口同比上涨45%,海外营收占比进一步提升。国内依靠哈弗、坦克、魏牌、欧拉多品类布局,分散单一车型销量波动带来的经营风险。
这三家车企均没有缩减研发投入,海外业务提供的利润缓冲,让其抗周期能力显著优于同行。
比亚迪和赛力斯,则面临更大的利润压力。

比亚迪上半年营收3448.15亿元,同比下降7.13%;归母净利润123.25亿,同比下降20.54%。虽然比亚迪依旧是全行业唯一净利润破百亿的车企,但利润下滑幅度不容小觑。国内混动、纯电终端优惠持续放开,单车盈利空间不断被压缩。

赛力斯上半年营收574.93亿元,同比下降7.87%;归母净利润亏损17.17亿元,同比由盈转亏(去年同期盈利29.41亿元),经营压力进一步放大。问界主力车型处于新旧迭代节点,老车型让利清库压低整体毛利率,新款车型产能、交付尚在爬坡。叠加存货减值计提、渠道优化产生的各项费用,多重压力集中体现在本期财报当中。
民营阵营几份财报对照能够看出,国内新能源行业红利期已经结束。海外营收占比、高端车型渗透率、产品迭代节奏,三项指标决定了企业盈利表现。
新势力车企:盈利依旧是难题
理想、小鹏、蔚来、零跑,上半年都要承担产品换代、智驾研发、渠道运维三项刚性开支,阵营内部已经出现明显分化。

零跑上半年营收381.1亿,同比增长57.14%;归母净利润2.1亿元,同比增长531%,连续三个半年度实现盈利,在新势力中经营相对稳健。依托供应链垂直整合,聚焦主流家用市场,在全行业普遍降价的大环境下,零跑整车毛利率维持在健康区间(上半年毛利率11.7%,二季度回升至12.6%)。销量增长顺利转化为经营韧性,能守住盈利窗口的新势力,属于少数。
理想、小鹏、蔚来,则正在承受行业周期带来的经营压力。

理想上半年营收486.5亿元,同比下降13.4%;归母净亏损39.94亿元,由盈利转为亏损(去年同期盈利17.44亿元)。原有主力增程车型步入产品生命周期末期,终端大幅降价促销,全新产品系列尚未形成足够销量贡献,产品空档直接拉低整车毛利。智驾业务持续投入烧钱,利润端受到双向挤压。

小鹏上半年营收327.77亿元,同比下降3.8%;归母净亏损31.21亿元,亏损同比大幅扩大。整车平台迭代、全域智驾大规模升级、渠道体系同步调整,研发开支居高不下。技术投入还没有充分兑现为销量,产品终端价格频繁调整,持续冲击盈利水平。

蔚来上半年营收576.7亿元,同比增长85.8%;归母净亏损12.18亿元,亏损同比大幅收窄。上半年累计交付19.11万辆,同比增长67.4%,三大产品矩阵带来销量明显抬升,规模效应逐步释放。但高端大盘增长放缓,换电站建设运维、高端服务体系带来固定成本持续支出,账面整体尚未实现归母净利润转正,经营压力短期之内很难消解。
回看新势力板块,过去“上规模就能够换取发展空间”的逻辑已经失效。整车毛利率、成本管控能力、账面现金储备,成为企业生存的核心要素。
2026上半年车企财报,反映出行业处境艰难,但并非全行业集体下行。
国有车企考验转型落地成效;民营大厂比拼海外扩张速度与产品迭代节奏;新势力则需守住毛利、控制成本、保障现金安全。随着下半年大量全新产品集中投放,各大阵营内部的差距还会进一步拉大。【版权声明】本文系《汽车人》原创,出版方所有,未经授权不得转载或部分复制,违者必究。
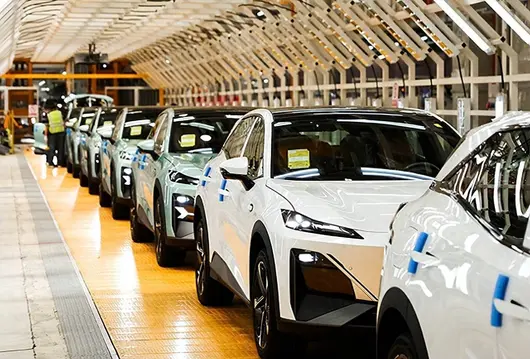
Dalam pasaran SUV Malaysia, ramai pembeli membuat perbandingan antara Honda HR-V dan Toyota Fortuner semasa memilih kereta. Kedua-dua kereta ini berada pada julat harga dan penestrategian yang hampir sama, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa melakukan kajian.
Harga OTR Honda HR-V di Malaysia ialah RM 115,900 - 143,900, mempunyai 4 varian, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Harga OTR Toyota Fortuner di Malaysia ialah RM 195,880 - 241,880, mempunyai 3 varian, termasuk 2024 2.8T VRZ Diesel (RM 241,880), 2024 2.7L SRZ Petrol (RM 202,880), 2024 2.4L Standard Diesel (RM 195,880) dan lain-lain.
Dilihat dari harga, permulaan harga Honda HR-V memang RM 79,980 lebih murah berbanding Toyota Fortuner. Jika bajet anda terhad, varian asas Honda sudah boleh memenuhi keperluan harian. Namun perlu diingat, ribuan ringgit yang lebih murah itu mungkin melibatkan kompromi dalam kelengkapan, bergantung kepada keperluan anda.

Penarafan keselamatan Honda HR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING (ACC, CMBS, LKAS, RDM).
Penarafan keselamatan Toyota Fortuner ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk.
Penarafan keselamatan kedua-dua kereta adalah sama, kelengkapan keselamatan dalam kelas ini sudah cukup lengkap. Keselamatan kereta baharu sekarang tidak buruk, tidak perlu terlalu risau tentang perkara ini.

Honda HR-V menggunakan cara pemacu FWD.
Toyota Fortuner menggunakan cara pemacu FWD.
Cara pemacu kedua-dua kereta adalah sama, iaitu FWD, tiada beza besar dalam pengalaman memandu harian.

Jaminan Honda HR-V 5 tahun / tanpa had jarak, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Jaminan Toyota Fortuner 5 tahun / tanpa had jarak, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Syarat jaminan kedua-dua kereta adalah sama, tiada perlu bimbang mengenai hal ini. Kos penyelenggaraan sebenar bergantung pada rangkaian servis jenama dan harga barang ganti, disarankan bertanya pengalaman pemilik sebenar dalam kumpulan pemilik kereta.

Secara keseluruhannya, Honda HR-V dan Toyota Fortuner adalah model yang sangat baik dalam pasaran Malaysia. Memilih yang mana satu, bergantung pada keperluan peribadi dan bajet anda. Disarankan membuat kajian, membandingkan beberapa harga pengedar kereta, kemudian membuat ujian memandu untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa melakukan kajian tidak akan pernah salah.

[Pendahuluan: Laporan kewangan suku kedua 2026 yang baru diterbitkan oleh General Motors, membuktikan satu fakta: Walaupun syarikat automotif antarabangsa menghadapi cabaran dalam era kenderaan elektrik, mereka masih menunjukkan ketahanan kehidupan yang teguh.]
Penulis: Zhang Dachuan
Tahun ini, bagaimana nasib para gergasi automotif antarabangsa? Pada masa ini, General Motors telah menyerahkan satu keputusan peperiksaan pertengahan semester yang agak memuaskan.
Laporan kewangan suku kedua 2026 General Motors menunjukkan syarikat ini mencatatkan hasil jualan AS$48 bilion pada suku tahun ini, meningkat 1.9% tahun ke tahun, lebih tinggi daripada jangkaan pasaran sebanyak AS$46.67 bilion sebelumnya; Keuntungan Sebelum Faedah dan Cukai (Adjusted EBIT) yang telah dikitar semula mencapai AS$3.9 bilion, margin keuntungan meningkat kepada 8.2%. Berkat jangkaan positif terhadap prestasi operasi sepanjang tahun dan prospek pasaran, syarikat menaikkan semula bimbingan prestasi tahunan untuk kali kedua tahun ini, menaikkan julat sasaran Keuntungan Sebelum Faedah dan Cukai yang dikitar semula kepada AS$14 bilion hingga AS$16 bilion.

△ Data prestasi laporan kewangan suku kedua General Motors adalah baik
Namun, terdapat satu faktor yang menelan dalam laporan tersebut. Disebabkan perbelanjaan pentadbiran strategik kira-kira AS$2.3 bilion untuk usaha kenderaan elektrik, keuntungan bersih General Motors yang dikaitkan dengan pemegang saham pada suku ini ialah AS$1.3 bilion, menurun 31.1% tahun ke tahun. Namun, jika faktor yang tidak berulang ini dikeluarkan, keupayaan keuntungan operasi teras syarikat sebenarnya telah meningkat dengan ketara berbanding tempoh tahun lalu, prestasi keseluruhan operasi masih stabil.

△ Perbelanjaan strategik bagi usaha kenderaan elektrik telah membawa kesan kos kira-kira AS$2.3 bilion
Kekuatan keuntungan operasi operasi Amerika Utara General Motors masih teguh
Pasaran Amerika Utara kekal sebagai sumber keuntungan paling penting untuk General Motors, dan merupakan asas asas yang menyokong prestasi keseluruhannya. Pada suku kedua 2026, operasi Amerika Utara General Motors mencatatkan Keuntungan Sebelum Faedah dan Cukai yang dikitar semula AS$3.446 bilion, menyumbang sebahagian besar keuntungan operasi syarikat; margin Keuntungan Sebelum Faedah dan Cukai yang dikitar semula semakin meningkat kepada 8.6%, meningkat 2.5 mata peratusan berbanding tahun lalu, keupayaan keuntungan semakin bertambah.
Ini terutamanya berkat jualan berterusan model-model keuntungan tinggi di bawah jenama seperti Chevrolet dan GMC di pasaran Amerika Utara. General Motors telah menduduki tempat pertama jualan SUV saiz penuh di Amerika Syarikat selama 52 tahun berturut-turut, dan menduduki tempat pertama jualan pickup saiz penuh selama 7 tahun berturut-turut, menduduki kira-kira 43% bahagian pasaran di pasaran keuntungan tinggi ini. Walaupun menghadapi lawan yang kuat seperti siri Ford F serta RAM di bawah Stellantis, General Motors dengan kelebihan selaras pelbagai jenama seperti Chevrolet dan GMC masih mengekalkan kepimpinan. Dijangka akan dilancarkan pada suku keempat tahun ini model Chevrolet Silverado baharu dan GMC Sierra 1500, dijangka akan mengukuhkan lagi keistimewaan bersaing mereka di pasaran paling menguntungkan ini di Amerika Utara.

△ General Motors menduduki kira-kira 43% bahagian pasaran dalam pasaran pickup saiz penuh di Amerika Utara
Berbanding dengan usaha kenderaan elektrik yang masih dalam fasa penyelarasan, operasi rangkaian pintar General Motors semakin berkembang menjadi enjin pertumbuhan keuntungan yang baharu, keupayaan keuntungan langganan perisian dan perkhidmatan digital semakin dilepaskan. Laporan kewangan menunjukkan, sehingga akhir suku kedua, pendapatan tertangguh OnStar mencapai AS$6.3 bilion, meningkat hampir 50% tahun ke tahun, memberikan asas yang kukuh untuk pengiktirafan pendapatan perkhidmatan perisian masa depan secara berterusan; pendapatan pengiktirafan sistem Bantuan Pemandu Super Cruise meningkat kira-kira 70% tahun ke tahun, mengekalkan keadaan pertumbuhan tinggi. Berbanding dengan operasi kenderaan tradisional, perisian dan perkhidmatan digital mempunyai margin yang lebih tinggi dan keupayaan keuntungan berterusan yang lebih kuat. Dengan semakin besarnya skala operasi yang berkaitan, General Motors bukan sahaja dapat terus mencipta lebih banyak pendapatan berulang sepanjang hayat kenderaan, tetapi juga dijangka dapat mengoptimumkan struktur pendapatan, meningkatkan kualiti keuntungan keseluruhan dan prestasi kewangan.

△ Operasi rangkaian pintar General Motors semakin berkembang menjadi enjin pertumbuhan keuntungan yang baharu
Status strategik SAIC-GM semakin meningkat
Dalam laporan kewangan suku kedua 2026 General Motors, operasi China masih menjadi tumpuan. Walaupun tahun-tahun kebelakangan ini General Motors telah secara berterusan mengurangkan pelaburan di China, pendapatan aset operasi China masih meningkat 16.9% tahun ke tahun, dan telah mendapat keuntungan selama tujuh suku tahun berturut-turut, menunjukkan keupayaan operasi yang kuat.
Sebagai perusahaan gabungan paling penting General Motors di China, prestasi SAIC-GM juga boleh dikatakan dapat. Menurut pengumuman jualan pengeluaran cepat Jun yang dikeluarkan oleh kumpulan SAIC, pada setengah tahun pertama 2026, jumlah jualan borong terkumpul SAIC-GM adalah 231,200 unit, menurun 5.68% tahun ke tahun, jauh lebih baik daripada pengurangan keseluruhan pasaran kenderaan persendirian China sebanyak 20.2%, dan merupakan salah satu syarikat jualan gabungan utama dengan penurunan jualan terkecil. Ini terutamanya berkat prestasi stabil model-model utama seperti Buick GL8, keluarga Envision dan LaCrosse baharu. Pada masa yang sama, operasi kenderaan elektrik SAIC-GM berkembang dengan cepat, jualan pada setengah tahun pertama hampir 50,000 unit, meningkat 81.1% tahun ke tahun. Di antaranya, Buick Zhijing E7 yang dilancarkan pada bulan April menyumbang lebih daripada 60% jualan kenderaan elektrik, menjadi enjin pertumbuhan baharu.

△ SAIC-GM berjaya mengatas pasaran automobil keseluruhan di China pada setengah tahun pertama
Yang perlu diambil perhatian adalah, SAIC-GM di masa depan mungkin akan memikul peranan strategik yang lebih penting. Dengan memanfaatkan kelebihan China dalam bidang kenderaan elektrik dan kecerdasan, SAIC-GM secara beransur-ansur berubah dari penyumbang pasaran dan keuntungan masa lalu, menjadi platform penting untuk pengeluar teknologi inovasi Global General Motors. Sebagai contoh untuk struktur "Xiao Yao" Super Fusion yang dipadankan dengan E7 Zhijing, General Motors telah meningkatkan sistem pengurusan bateri tanpa wayar dan piawai perlindungan kebakaran terma yang gagal kepada piawaian keselamatan untuk model sederhana global. Pada awal 2026, model kenderaan elektrik Buick dan Chevrolet yang dibina berdasarkan struktur ini telah memasuki pasaran Mexico, Thailand dan Brazil dalam bentuk CKD, modul kawalan utama tiga kuasa dan kecerdasan dibekalkan oleh kilang China. Pada masa depan, General Motors juga merancang untuk menggunakan teknologi asas kabin pintar dan pemanduan pintar struktur "Xiao Yao" ke dalam pasaran Amerika Utara SUV elektrik sederhana pada tahun 2027.

△ SAIC-GM secara beransur-ansur berubah menjadi platform penting untuk pengeluar teknologi inovasi Global General Motors
Syarikat automotif asing tidak kehilangan daya saing
Laporan kewangan General Motors menunjukkan, dalam era kenderaan elektrik, walaupun syarikat automotif antarabangsa menghadapi cabaran yang besar, ia tidak benar-benar kehilangan daya saing, konsep operasi dan keupayaan sistem mereka masih layak untuk dipelajari oleh syarikat automotif China.
Pertama, beralih dari persaingan saiz kepada persaingan keuntungan. Berbanding dengan banyak syarikat automotif China yang masih menjadikan jualan dan bahagian pasaran sebagai sasaran utama, General Motors lebih menekankan keupayaan keuntungan dan pulangan pemegang saham. Dengan memanfaatkan model-model keuntungan tinggi seperti pickup, SUV besar dan Cadillac, General Motors telah membina struktur produk yang matang dan sistem premium jenama. Walaupun jualan tidak lagi berada di hadapan global, ia masih boleh mengekalkan keuntungan per unit yang tinggi dan arus tunai yang banyak. Ini juga menunjukkan, untuk syarikat automotif, persaingan sebenar bukan hanya menjual lebih banyak kereta, tetapi menjual kereta yang lebih berharga dan lebih beruntung.

△ Walaupun jualan tidak lagi berada di hadapan global, General Motors masih boleh mengekalkan keuntungan per unit yang tinggi dan arus tunai yang banyak
Kedua, membina daya saing jangka panjang, bukan mengejar letupan jangka pendek. Perkembangan lebih seratus tahun General Motors menunjukkan, keupayaan kompetitif teras syarikat bukan hanya datang daripada produk itu sendiri, tetapi lebih daripada akumulasi jenama, operasi global dan keupayaan operasi berterusan. Dari penyelidikan dan pembangunan, pembelian, pembuatan sehingga pengurusan kualiti, pentadbiran kepatuhan, keupayaan sistem yang matang membolehkan syarikat mempunyai ketahanan untuk melalui kitaran industri. Dengan pelan globalisasi syarikat automotif China yang semakin pantas, "keperluan lembut" ini juga akan menjadi asas penting untuk membina grup automotif bertaraf dunia.

△ Syarikat automotif China perlu bersaing jangka panjang dengan gergasi automotif antarabangsa seperti General Motors
Akhir sekali, syarikat automotif antarabangsa masih mempunyai kelebihan kompetitif yang tertentu. Pada masa ini, syarikat automotif China telah membina kelebihan memimpin dengan kenderaan elektrik dan kecerdasan, tetapi struktur persaingan industri automotif global jauh daripada ditentukan. General, Toyota, Volkswagen, dan lain-lain syarikat automotif antarabangsa masih mempunyai kekuatan kewangan yang kukuh, pengaruh jenama global, sistem pembuatan yang matang dan keupayaan keuntungan yang stabil; Sekali lagi terobosan dalam teknologi penting seperti elektrifikasi, pemanduan pintar dan lain-lain, dan membentuk sinergi dengan keupayaan operasi global mereka sendiri, masih berpotensi untuk membentuk semula kelebihan kompetitif. Pada masa depan, persaingan industri automotif global, lebih-mungkin adalah permainan jangka panjang antara kelebihan inovasi syarikat automotif China dan kelebihan sistem syarikat automotif antarabangsa, bukan "siapa menggantikan siapa" dalam erti kata mudah.
Ulasan
Dalam era kenderaan elektrik, persaingan sudah tidak hanya tentang jualan, tetapi juga pertempuran gabungan keupayaan keuntungan, keupayaan sistem dan keupayaan globalisasi. Syarikat automotif China sedang mentakrifkan semula inovasi teknologi, manakala syarikat automotif antarabangsa masih mempunyai akumulasi jenama yang mendalam, pengalaman operasi dan kekuatan kewangan. Pada masa depan, persaingan industri automotif global, bukan hanya "keluar baharu menggantikan gergasi lama", tetapi lebih mungkin merupakan perlumbaan jangka panjang antara kelebihan inovasi dan kelebihan operasi.
(Artikel ini adalah orisinal daripada "Hoyan Yueche", tanpa kebenaran, tidak boleh dialih keluar)
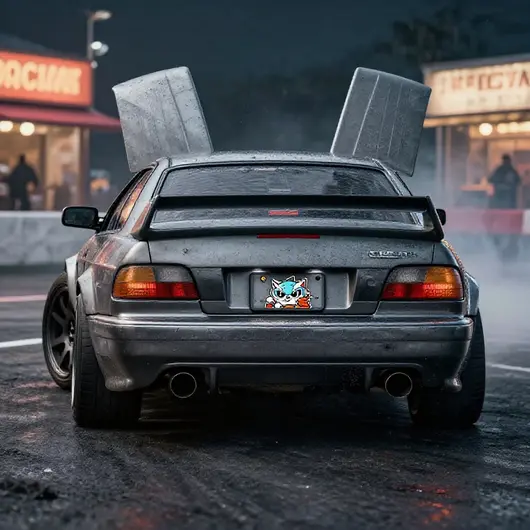
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Proton X50 同 Mazda CX-5 嚟做比較。呢兩款車喺價位同定位上都幾接近,而家我哋就從多個方面做一個詳細嘅比較,幫你省咗做功課嘅時間。
Proton X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,一共有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
Mazda CX-5 喺馬來西亞嘅 OTR 售價係 RM 135,469 - 166,760,一共有 3 個版本,包括 2025 2.0L AT 35th Anniversary(RM 316,154)、2025 2.0L AT(RM 296,154)、2025 2.0L MT(RM 294,154) 等。
從價錢嚟睇,Proton X50 嘅起步價確實比 Mazda CX-5 便宜咗 RM 45,669。如果你預算有限,Proton 嘅入門版已經可以滿足日常需求。但都要注意,便宜嗰幾千塊,可能喺配備上會有取捨,具體要看你嘅需求。

Proton X50 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Mazda CX-5 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Mazda CX-5 嘅 1.5L Turbo 比 Proton X50 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。

Proton X50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
Mazda CX-5 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算畀得好齊全。而家嘅新車安全性都唔差,唔使太擔心這一點。

Proton X50 車身長 4400 mm,後備箱 400 L。
Mazda CX-5 車身長 4500 mm,後備箱 450 L。
空間方面,Mazda CX-5 嘅車身比 Proton X50 長咗 100 mm,乘坐空間更有優勢。不過 Proton X50 喺城市入面泊車會靈活啲,各有取捨。

Proton X50 同 Mazda CX-5 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。

總體嚟講,Proton X50 同 Mazda CX-5 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵都係要看你嘅個人需求同預算。建議大家做足功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花點時間做功課絕對唔會錯。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拎 寶路華 Ativa 同 馬自達 CX-30 嚟做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省下做功課嘅時間。
寶路華 Ativa 喺馬來西亞嘅 OTR 售價係 RM 62,500 - 73,400,一共有 3 個版本,包括 1.0L Turbo X(RM 62,500)、1.0L Turbo H(RM 67,300)、1.0L Turbo AV(RM 73,400)等。
馬自達 CX-30 喺馬來西亞嘅 OTR 售價係 RM 122,409 - 146,409,一共有 4 個版本,包括 2025 2.0L High+ Premium(RM 146,409)、2025 2.0L High+(RM 138,409)、2025 2.0L High(RM 130,409)等。
從價錢睇落,寶路華 Ativa 嘅起步價確實比 馬自達 CX-30 平咗 RM 59,909。如果你預算有限,寶路華嘅入門版已經可以滿足日常需要。但要留意,平嗰幾千蚊,可能在配備上會有取舍,具體要看你嘅需要。

寶路華 Ativa 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
馬自達 CX-30 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,馬自達 CX-30 嘅 1.5L Turbo 比 寶路華 Ativa 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
寶路華 Ativa 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ASA 3.0 + ACC + LDA + LKA + BSM + RCTA。
馬自達 CX-30 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 i-Activsense。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備都算好齊全。而家嘅新車安全性都唔差,唔使太擔心這一點。

寶路華 Ativa 車身長 4400 mm,行李箱 400 L。
馬自達 CX-30 車身長 4500 mm,行李箱 450 L。
空間方面,馬自達 CX-30 嘅車身比 寶路華 Ativa 長咗 100 mm,乘坐空間更有優勢。不過 寶路華 Ativa 喺城市入面停車會靈活啲,各有取舍。

寶路華 Ativa 同 馬自達 CX-30 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價同配備,嗰就揀配置更豐富嗰款。最終都建議兩款都去試駕,親身體驗先係最重要。
總體嚟講,寶路華 Ativa 同 馬自達 CX-30 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵始終係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Honda CR-V 和 BMW X3 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。


Honda CR-V 在马来西亚的 OTR 售价是 RM 178,200 - 195,900,一共有 4 个版本,包括 2026 e:HEV 2.0L 2WD RS(RM 195,900)、2026 1.5T 4WD V(RM 181,900)、2026 e:HEV 2.0L 2WD E(RM 178,200) 等。
BMW X3 在马来西亚的 OTR 售价是 RM 325,800 - 358,800,一共有 2 个版本,包括 xDrive20i(RM 320,000)、xDrive30e(RM 360,000) 等。
从价钱来看,Honda CR-V 的起步价确实比 BMW X3 便宜了 RM 147,600。如果你预算有限,Honda 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

Honda CR-V 的安全评级是 5★ (ASEAN NCAP),主动安全系统包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
BMW X3 的安全评级是 5★ (Euro NCAP),主动安全系统包括 Premium ADAS。
安全配备方面,两款车都拿到了不错的评级。不过 Honda CR-V 的 Honda SENSING (ACC, CMBS, LKAS, RDM) 和 BMW X3 的 Premium ADAS 在功能上有些差异,如果你比较看重主动安全的话,可以仔细对比一下两者的功能列表。

Honda CR-V 保修 5年/无限制里程,保养间隔 每10,000km或6个月。
BMW X3 保修 5年/无限里程,保养间隔 每10,000km或6个月。

Honda CR-V 和 BMW X3 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。

总的来说,Honda CR-V 和 BMW X3 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的MPV市场,很多买家在选车的时候都会拿 Honda Odyssey 和 Toyota Vellfire 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
Honda Odyssey 在马来西亚的 OTR 售价是 RM 278,000 - 278,000,一共有 1 个版本,包括 2.0L eHEV(RM 278,000) 等。
Toyota Vellfire 在马来西亚的 OTR 售价是 RM 448,000 - 549,900,一共有 3 个版本,包括 2026 HEV 2.5L Executive Lounge(RM 549,900)、2025 2.5L Standard(RM 448,000)、E-CVT(RM 548,000) 等。
从价钱来看,Honda Odyssey 的起步价确实比 Toyota Vellfire 便宜了 RM 170,000。如果你预算有限,Honda 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

Honda Odyssey 的安全评级是 5★ (ASEAN NCAP),主动安全系统包括 Brand ADAS。
Toyota Vellfire 的安全评级是 5★ (ASEAN NCAP),主动安全系统包括 Brand ADAS。
两款车的安全评级一样,在这个级别里面安全配备都算给得很齐全了。现在的新车安全性都不差,不用太担心这一点。

Honda Odyssey 车身长 4400 mm,后备箱 400 L。
Toyota Vellfire 车身长 4400 mm,后备箱 400 L。
两款车的尺寸几乎一样,车内空间差别不大。这个级别的车,日常使用完全够用。

Honda Odyssey 和 Toyota Vellfire 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。

总的来说,Honda Odyssey 和 Toyota Vellfire 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的SUV市场,很多买家在选车的时候都会拿 Chery Tiggo 9 和 Mitsubishi Xforce 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
Chery Tiggo 9 在马来西亚的 OTR 售价是 RM 166,800 - 179,800,一共有 1 个版本,包括 2026 2.0T Standard(RM 179,750) 等。
Mitsubishi Xforce 在马来西亚的 OTR 售价是 RM 109,930 - 119,930,一共有 2 个版本,包括 2026 1.5L Ultimate(RM 119,930)、2026 1.5L Urban(RM 109,930) 等。
从价钱来看,Mitsubishi Xforce 的起步价比 Chery Tiggo 9 便宜了 RM 56,870。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。

Chery Tiggo 9 搭载 2.0L 4-cyl,马力 170 hp。官方油耗 8.0 L/100km。
Mitsubishi Xforce 搭载 1.5L Turbo,马力 140 hp。官方油耗 7.0 L/100km。
动力方面,Chery Tiggo 9 的 2.0L 4-cyl 比 Mitsubishi Xforce 的 1.5L Turbo 多了 30 匹马力,中段加速更有信心,尤其是跑高速公路超车的时候。不过 Mitsubishi Xforce 的油耗可能更友好,日常市区通勤差别不会太大。
Chery Tiggo 9 的安全评级是 TBD,主动安全系统包括 Basic。
Mitsubishi Xforce 的安全评级是 5★ (ASEAN NCAP),主动安全系统包括 MI-PILOT。
安全配备方面,两款车都拿到了不错的评级。不过 Chery Tiggo 9 的 Basic 和 Mitsubishi Xforce 的 MI-PILOT 在功能上有些差异,如果你比较看重主动安全的话,可以仔细对比一下两者的功能列表。
Chery Tiggo 9 采用 FWD 驱动方式。
Mitsubishi Xforce 采用 FWD 驱动方式。
两款车的驱动方式一样,都是 FWD,日常驾驶感受不会有太大区别。

总的来说,Chery Tiggo 9 和 Mitsubishi Xforce 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


