

HomeStorage

Search History
Popular Searches
Dealer Login / Sign Up
This year's "Golden September, Silver October", the past situation of heavily hyped hot sales is gone, this year's Golden September has become the quietest September for the auto market in recent years.
CPCA data shows, September national passenger car retail 1.618 million units, down 28% YoY, creating the largest single-month YoY drop this year. Jan to Sept cumulative retail 13.334 million units, down 21.7% YoY, at this critical juncture, JPMorgan released another industry report spanning 52 pages, report name is called "2027 Policy Headwinds, Profit Risks, and Exit Strategies".
Just from the name, it can be seen that this report is not optimistic about the expectation for China's auto market.

Its core judgment is 2026 domestic passenger car retail might settle at 18.96 million units, this data is 21% less than 2025, and 2027 drops another 5% to 18.01 million units. JPMorgan compares 2026 to 2018 — that year saw the first negative demand growth in China's auto history, followed by three consecutive years of decline.
But this time is more tricky than 2018, because from Q4 2025, low mood continues directly, plus previous years tax and fee benefits overdrawn purchasing power, domestic demand "directly became an empty well"; meanwhile, cost side Lithium Carbonate price rose 130% compared to early 2025, memory chips soared 180% in 3 months, adding thousands of RMB per vehicle cost.
JPMorgan downgraded profit forecasts for multiple automakers, but what's more unsettling might be that the industry logic operating for decades behind these numbers is collapsing.
#Auto Market Plummeted 21%, Just the Starting Line of Hard Times#
2026 auto market data decline doesn't need forecasting, it's a fact happening now.
Besides the coldest September report card in the "Golden September, Silver October" traditional peak season, more worth watching is structural change, new energy retail penetration rate hit 67.1%, but new energy retail sales actually dropped 12% YoY, past few years "New Energy Up, Fuel Cars Down" logic now turned into "New Energy Stagnating, Fuel Cars Still Falling", where comes incremental volume? This question has no answer in 2026 yet.
JPMorgan's judgment for second half is direct: Expect mainland auto market demand in second half won't see meaningful recovery, main reason consumer confidence insufficient, "If further policy stimulus measures are launched, effects might still be limited"; Morgan Stanley also predicts 2026 China passenger car sales down 5% YoY, domestic sales drop might reach 7%.
Why is this a foreseeable forecast? Because the forces causing decline are not temporary.
Past few years China auto market operation relied on a "Hidden Logic", Central government trade-in subsidies provide demand ammo, local matching subsidies amplify leverage, automakers use price cuts to承接 conversion, dealers use rebate mechanisms to maintain operation. This contract kept industry surface prosperity from 2023 to 2025, but in 2026, every link in this logic is breaking.

Subsidy side retreating, trade-in subsidies changed from "fixed amount" to "based on car price proportion", per vehicle subsidy strength substantively decreased; Price side out of control, past two years price wars broke all bottom lines, price cut can't sell, price cut more can't sell, consumers formed expectation "the more it drops the more they wait", price means failed.
Subsidy overdraws not only sales but confidence, taking a 200,000 RMB new energy car example, 2025 various subsidies total approx 41,700 RMB, subsidy amplitude accounts for about 21% of car price, in consumers accustomed to 21% subsidy, treat subsidy as taken-for-granted pricing benchmark, once subsidy retreats, bare car price actual rise is over 20%, this in consumers' eyes not recovering original price but price increase.
Deeper problem is, this logic lasted for years itself unsustainable, in 2025 to 2026 local areas continuously land auto consumption local subsidy, stacked with automaker whole series replacement subsidy dual policy window period, subsidy completely departed from temporary dividend attribute, became automaker pricing model fixed module, guiding price artificially high then fill flat with subsidies become industry tacit rule, at this time, subsidy no longer is demand stimulation lever, but poison destroying healthy price system.
#Channels, Profit, Finance, All Being "Pulled Bones and Sucked Marrow"?#
JPMorgan report lists three risk dimensions, but thinking carefully, current China auto market has many problems potential below water.
First, channels rapidly collapsing.
2025, auto dealers profit ratio narrowed from 39.3% to 23.5%, loss ratio rose to 55.7%. Entering 2026, situation further worsened. August, 78.1% dealers price inversion, new car average gross margin -21.4%, per car sold universally loss 20,000 to 30,000 RMB, same period auto dealer inventory coefficient reached 1.58, YoY up 20.6%, far exceeded warning line.
Whole industry new car sales gross margin fell to -25.5%, 81.9% dealers face new car price inversion, over half inversion amplitude over 15%. National nearly 15,000 4S stores closed network, past 12 months over 5,000 withdrew network, average close 13 per day. Top 100 dealer groups 2026 total revenue YoY down 8.82%, 5 years employees shrunk from 424,000 to 317,000, 110,000 left this industry.
Nanchang a 4S store head frankly admits, store cumulative loss already over 8 million RMB, but if formally stop business, will immediately trigger debt liquidation, tax make-up, contract default compensation and series rigid expenditure, actual loss might far exceed current book loss, so can only in continuous pressure "hard support". This "hard support" won't last forever.

Dealer system large area collapse, automaker channel reach ability will appear systematic gap, and this gap, not rely on direct sale model short term can fill, first tier cities core business district new energy direct sale showroom year operating cost generally over 4 million RMB, as customer flow drop and conversion rate low, some brands started close inefficient direct sale stores, turn to agent, franchise mode, channel transformation cost and pain just started.
Second, profit intercepted by upstream industry, automakers go from "Revenue increase not profit increase" to "Production increase then loss".
2026 Jan to Aug, auto industry revenue 7.0062 trillion RMB, YoY up 2.9%; Profit 253.4 billion RMB, YoY down 16%; Sales profit margin only 3.6%. Jan to Feb data even worse: Industry profit margin 2.9%, relative to downstream industrial enterprise profit margin 5.8% average level, auto industry only half.
More intuitive comparison comes from profit distribution. 2026 first half, 8 listed power battery enterprises total net profit approx 50.8 billion RMB, while 23 mainstream listed automaker enterprises total net profit approx 25.1 billion RMB. Eight battery enterprises earned money, is twenty-three whole vehicle enterprises two times.
Whole vehicle manufacturing link profit margin even fell to historical ice point. 2026 first half, domestic whole vehicle manufacturing link average profit margin fell to 1.5%, create near 10 year new low. One machine average price 200,000 RMB car, whole vehicle factory can only leave approx 3,000 RMB net profit. This is not "thin profit", this is "no profit".
Again, finance gap become time bomb hanging over industry head.
Many people not noticed a structural problem: New energy vehicles long term exempt consumption tax and maintenance fees, while traditionally these fees internalized in fuel cars fuel tax. When new energy penetration rate reaches 67%, means two thirds of new added vehicles no longer contribute this part fiscal revenue, national tens of millions electric vehicles actually formed a huge road use and maintenance fund gap.

At same time, local governments on auto industry "blood transfusion" ability also declining. Past few years, local state capital is auto industry project main force, but 2024 since, local state capital on auto project investment willingness obviously declined. When land fiscal revenue shrinks, local debt pressure rise, local governments neither has ability continue subsidize car buying, nor has ability continue for loss automakers guarantee. Subsidy two ends simultaneously invalid, consumer end demand stimulation retreating, production end capacity protection shrinking.
Finally, domestic whole vehicle total capacity over 40 million vehicles, full year domestic demand insufficient 22 million vehicles, capacity utilization insufficient seven tenths; Parts enterprises "escaping" auto industry; "Fast-formed car" chaos press consumer trust last straw, above etc combined factors promote current China auto market sales decline status.
#Give Up Fantasy! Era of Going Out to Make Money Already Ended#
When domestic market become meat grinder, going overseas viewed by many automakers as "avoiding vortex" optimal solution.
JPMorgan report also admits, overseas market expected can account for mainstream automaker profit 20% to 50%. 2026 first 7 months, China passenger car export cumulative 5.35 million units, YoY up 72.5%, data looks very beautiful, but current on going overseas expectation, far not like before so active.
If time retreated 3 years back, then going overseas indeed automaker give themselves find new profit curve path, but now, not 2023 that "go out can make money" going overseas anymore.
Europe Market: Tariff after is quota, quota after is localization rate.
EU imposed anti-subsidy tax on China pure EVs, BYD, Geely, SAIC additional tax rates respectively 17%, 18.8%, 35.3%, stacked 10% base tariff, total tariff highest reach 45.3%; China automakers turn to plug-in hybrids open gap, 2026 first half China brands Europe plug-in hybrid market share reached 25%.

But EU quickly made response, October China-EU consultation reached on hybrid car export "up arrangement", based on 2025's 302,000 vehicles set incremental space, by first seven months monthly arrival speed conversion, first year 350,000 vehicle quota compared to full year benchmark shrink 46.3%.
Tariff is hard knife, quota is soft rope, knife chop down will stir rebound, rope tie up can only slowly tighten, for subsequent China cars in Europe expectation, perhaps only those few complete Europe localization construction automakers can reduce strike.
North America Market: Door already welded closed.
2024 US raised China EV tariffs to 100%, 2025 Jan used "national security" reason prohibit China smart connected cars enter US market, 2026 further push this ban permanent legislation. This not trade policy, this is tech blockade.
Southeast Asia Market: Becoming second "China Auto Market".
Some China automakers concentrated pour into A-level new energy passenger car track, price high overlap in 100,000 to 150,000 RMB zone, put domestic "exchange price for volume"打法平移 past. Take Thailand market example, China brand EV price from 2023 average approx 1.2 million Thai Baht dropped to 2026's 800,000 Thai Baht zone, single vehicle gross margin compress approx 15% to 20%. Price war this China automaker always want to overseas bypass topic, in Southeast Asia again appear.
Middle East Market: Geopolitical risk from expectation become reality.
2026 March, Middle East situation sudden change, already Chinese enterprises suspend Dubai Robotaxi fleet operation. Strait of Hormuz if blockaded, international oil price, sea transport freight, insurance fee will all large rise, directly push high full chain cost. Calculation shows, 2026 Middle East market export involved scale approx 300,000 vehicles.
Going overseas encounter not only tariff and geopolitical risk, after-sales network construction, parts supply localization, insurance product adaptation, residual value management system construction, every item is slow work. In Middle East, parts import tariff high promote repair cost and car insurance rate; In Southeast Asia, lack specific for new energy vehicle exclusive insurance products, car insurance renewal price high, directly hit terminal sales conversion.
JPMorgan points out, China auto market going overseas logic already welcomed quality shift, by early period "pure pursuit shipment scale" fully move to "overseas market share sustainability and profitability expansion", translate is, before going overseas is "sell how much as much", now going overseas is "can live or not".
#Most Automakers, Won't Reach Final Round#
For subsequent forecast, picture should be like this domestic demand continues shrinking, export becomes only growth engine. But export market being tariff, quota, geopolitical conflict and localization requirements layer increase. When export growth rate 2027 from 61% suddenly drop to 20%, inside and outside two engines simultaneously lost speed.
At that time, industry faced not "growth slowing" problem, but "total demand can accommodate how much capacity" problem. 2026 first half auto industry capacity utilization 70.57% already lit yellow light, if demand continues down probe, capacity utilization break 65% only time problem. When a industry has one-third capacity idle, price war not "competition strategy", but "survival instinct".
JPMorgan compares 2026 to 2018, but 2018 after followed three years decline, industry still has five automaker stock price doubled, rely on solid profit surprise and new models. 2026? When BYD retail YoY down 28.9%, FAW-Volkswagen down 44.6%, you hard imagine who still can rely on "profit surprise" reverse rise.
Worst moment hasn't come yet, not because JPMorgan forecast not pessimistic enough, but because earlier model collapse just started. JPMorgan defines 2027 as "stock grab stock, weak eliminated final battle year", this final battle might have already started in 2026.
China auto industry past five years enjoyed growth, essence is three dividend superposition: Policy subsidy driven pre-demand release, New energy tech substitute fuel car structural dividend, and global supply chain reconstruction bring export window period. These three dividends now simultaneously enter decline period. Subsidy retreating, new energy penetration rate approaching 70% ceiling, going overseas from blue sea turn red sea.
Worst moment hasn't come yet, not because 2027 will be worse than 2026 — because most automakers haven't prepared for "no dividend" competition. When subsidy no longer pricing fixed module, when going overseas no longer can digest excess capacity, when channel no longer can rely on rebate mechanism maintain, industry will forced return to most original competition logic: Whose product truly worth this price, whose brand truly has people trust, whose system truly can make money.
This logic, never had change. Just past five years, too many people covered by growth dividend hide its existence.
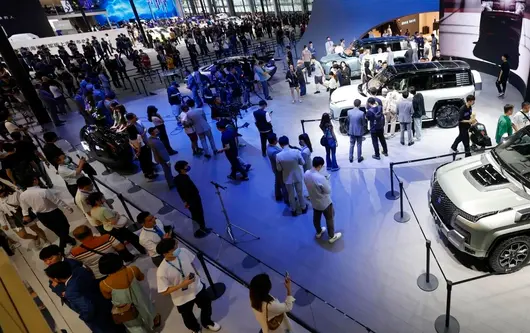
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拿 Toyota Fortuner 同 Ford Everest 嚟做比較。呢兩款車喺價位同定位上都好接近,今日我哋從多個方面做詳細比較,幫你省返做功課嘅時間。
Toyota Fortuner 喺馬來西亞嘅 OTR 售價係 RM 195,880 - 241,880,一共有 3 個版本,包括 2024 2.8T VRZ Diesel(RM 241,880)、2024 2.7L SRZ Petrol(RM 202,880)、2024 2.4L Standard Diesel(RM 195,880)等。
Ford Everest 喺馬來西亞嘅 OTR 售價係 RM 266,338 - 430,838,一共有 6 個版本,包括 2026 3.0T 4WD Platinum(RM 430,838)、2026 2.0T 4WD Platinum(RM 348,838)、2026 2.0T 4WD Sport(RM 316,838)等。
從價錢睇,Toyota Fortuner 嘅起步價確實比 Ford Everest 平咗 RM 70,458。如果你預算有限,Toyota 嘅入門版已經可以滿足日常需要。但都要留意,平嘅嗰幾千蚊,可能喺配備上會有取舍,具體要看你嘅需要。

Toyota Fortuner 採用 FWD 驅動方式。
Ford Everest 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。

Toyota Fortuner 保用 5 年/無限里程,保養間隔 每 10,000km 或 6 個月。
Ford Everest 保用 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。

Toyota Fortuner 同 Ford Everest 都係馬來西亞市場嘅主流選擇,適合家庭用途、日常通勤。如果你更睇重品牌聲譽同二手價,可以優先考慮口碑好啲嗰一款;如果你更在意性價比同配備,那就揀配置豐富嗰款。最終都好建議兩款都去試駕,親身體驗先最重要。

總括嚟講,Toyota Fortuner 同 Ford Everest 都係馬來西亞市場好唔錯嘅車款。揀邊一輛,關鍵都係要看你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

Dalam pasaran SUV di Malaysia, ramai pembeli membandingkan Toyota Fortuner dan Mazda CX-9 semasa memilih kereta. Kedua-dua kereta ini hampir sama dari segi harga dan posisioning, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Toyota Fortuner di Malaysia mempunyai harga OTR RM 195,880 - 241,880, terdapat 3 varian, termasuk 2024 2.8T VRZ Diesel (RM 241,880), 2024 2.7L SRZ Petrol (RM 202,880), 2024 2.4L Standard Diesel (RM 195,880) dan lain-lain.
Mazda CX-9 di Malaysia mempunyai harga OTR RM 328,810 - 345,810, terdapat 2 varian, termasuk 2023 2.5T 4WD (RM 345,810), 2023 2.5T 2WD (RM 328,810) dan lain-lain.
Dari segi harga, harga permulaan Toyota Fortuner memang lebih murah RM 132,930 berbanding Mazda CX-9. Jika anda terhad bajet, varian asas Toyota sudah boleh memenuhi keperluan harian. Namun perlu diingat, perbezaan harga ribuan ringgit itu mungkin melibatkan pertimbangan dalam perlengkapan, ia bergantung pada keperluan anda.
Toyota Fortuner dilengkapkan dengan enjin Diesel 2.5L, kuasa 187 hp. Konsumsi minyak rasmi 8.5 L/100km.
Mazda CX-9 dilengkapkan dengan enjin 2.0L Turbo, kuasa 220 hp. Konsumsi minyak rasmi 9.5 L/100km.
Dari segi kuasa, Turbo 2.0L Mazda CX-9 mempunyai 33 hp lebih berbanding Diesel 2.5L Toyota Fortuner. Namun untuk memandu harian di kawasan bandar, kuasa kedua-dua kereta adalah mencukupi, tidak akan terasa kurang kuasa.
Panjang badan Toyota Fortuner 4400 mm, bahagian bagasi 400 L.
Panjang badan Mazda CX-9 4500 mm, bahagian bagasi 450 L.
Dari segi ruang, badan Mazda CX-9 lebih panjang 100 mm berbanding Toyota Fortuner, ruang duduk lebih unggul. Namun Toyota Fortuner lebih fleksibel untuk parkir di bandar, masing-masing ada pertimbangan.
Toyota Fortuner menggunakan sistem pemanduan FWD.
Mazda CX-9 menggunakan sistem pemanduan FWD.
Sistem pemanduan kedua-dua kereta sama, iaitu FWD, rasa memandu harian tidak akan berbeza banyak.

Toyota Fortuner jaminan 5 tahun/tanpa had jarak, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Mazda CX-9 jaminan 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.

Secara keseluruhan, Toyota Fortuner dan Mazda CX-9 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, bergantung pada keperluan peribadi dan bajet anda. Kami cadangkan anda membuat kajian, bandingkan beberapa harga dealer, kemudian buat uji tunda untuk keputusan akhir. Membeli kereta adalah perkara penting, meluangkan masa membuat kajian pasti tidak salah.

2026 年 9 月 14 日,廣汽集團與一汽股份簽署《意向協議》,擬以發行股份方式購買一汽股份持有嘅某整車合資公司部分股權,並同步募集配套資金。交易完成後,一汽股份將成為廣汽集團第二大股東,廣汽實際控制人不變,不構成重組上市。

呢宗交易需要喺更大嘅座標入面理解。就喺三天前,工信部等九部門印發《智能網聯新能源汽車產業發展“十五五”規劃》,“產能預警調控”首次寫入行業五年規劃,明確要求加大車企兼併重組同跨區域整合力度。政策信號與行業週期趕喺同一時點——2026 年上半場,整車製造環節平均利潤率跌至 1.5%,創近十年最低,國內整車總產能超過 4000 萬輛,產能利用率不足 70%。價格戰打到而家,利潤已經壓到極限,整合唔再係“要唔要”嘅問題,而係“邊個先動、點點動”。廣汽與一汽嘅股權聯動,正係呢輪整合落下嘅第一個實質性棋子。
一、廣汽嘅籌碼:一汽點解搵廣汽
第一宗落喺廣汽同一汽之間,並非偶然。一汽願意以合資資產換取廣汽戰略股東地位,呢個動作本身講出嘅嘢,比交易條款更值得琢磨。
2026 年上半年,廣汽營業總收入 465 億元,同比增長 9.13%,自主品牌銷量 34.6 萬輛,同比增長 35.69%,新能源汽車銷量 26.02 萬輛,同比增長 68.8%,自主品牌出口 12.15 萬輛,同比增長 132%。1—8 月,廣汽銷量 101.26 萬輛,喺行業整體承壓嘅背景下保持正增長。自主品牌銷量超 46.15 萬輛,同比大增 31.44%,連續 6 個月雙位數增長,佔比接近一半。自主品牌出口 17.2 萬輛,同比增長 136%,8 月單月出口近 2.7 萬輛,同比增長 177%。

呢些數字背後嘅結構變化更關鍵。廣汽正由以合資利潤為主要來源,轉向“自主品牌 + 海外市場”雙輪驅動。海外市場已明確定位為“第一增長曲線”,截至上半年建成 7 座海外 KD 工廠,覆蓋泰國、馬來西亞、尼日利亞、奧地利、印尼、柬埔寨、哈薩克斯坦,首個海外自主電池 PACK 工廠在建。呢個結構喺當下嘅車企中具有差異化優勢。

研發投入係呢套結構嘅基礎。2026 年上半年研發投入 48.34 億元,同比增長 27.58%,佔營收比例 10.4%,累計自主研發投入超 670 億元。廣汽係國內少數喺三電同智能網聯領域具備全棧自研能力嘅車企之一。晶片領域,聯手 105 家生態夥伴完成近 400 款晶片嘅聯合定義開發同應用驗證,牽頭晶片國產化“攀登計劃”,2026 年 5 月推出國內首款晶片設計 100% 國產化嘅車款昊鉑 GT 攀登版。產業投資方面,廣汽圍繞汽車晶片、自動駕駛、動力電池等核心環節投資超 140 家企業,2026 年以來已有 20 家參投企業上市,累計 49 家登陸資本市場。
一汽睇中嘅,係廣汽喺自主品牌同海外市場上形成嘅增長途徑,以及呢套途徑對一汽自身轉型嘅參照意義。

二、南北豐田整合:先建紐帶,再談合併
行業對呢次股權聯動最集中嘅解讀,指向一汽豐田股權。一汽股份持有 一汽豐田 50% 股權,豐田汽車持股 45.77%,豐田中國持股 4.23%。交易完成後,廣汽將同時握有廣汽豐田同一汽豐田嘅股權,為豐田喺華兩大合資體系嘅協同創造條件。
但交易結構本身傳遞咗一個重要信號:呢唔係一步到位嘅合併。據了解,南北豐田整合嘅擬議方案係成立豐田(中國)銷售公司,豐田日方佔股 50%,一汽同廣汽各佔 25%,雙方旗下姐妹車款僅保留全球車。一汽豐田汽車銷售有限公司不涉及此次交易,一汽豐田主體繼續存續。
呢個安排背後,豐田嘅角色值得注意。南北豐田整合係豐田日方力主推進嘅模式。2026 年上半年,豐田全球產銷近兩年嚟首次雙降,中國市場係主要拖累。一汽豐田上半年國內銷量 27.37 萬輛,同比下降 27%,廣汽豐田約 34.11 萬輛,南北銷量差距已經反轉。豐田喺華承壓,消除南北體系嘅內耗同資源分散,係佢維持競爭力嘅必要動作。

對廣汽而言,呢筆交易嘅價值不止於豐田合資板塊。一汽成為戰略股東後,雙方喺更廣層面打開協同空間。公務車市場“北紅旗、南廣汽”嘅格局由嚟已久,廣汽传祺、埃安多次入選政府採購清單,一汽入股後,廣汽喺參與更高等級政府採購時獲得央企身份嘅協同加持。供應鏈同技術層面,廣汽喺新能源三電、智能網聯、晶片國產化方面嘅積累,同一汽喺整車製造同央企資源對接上嘅優勢,具備互補條件。呢啲協同未必即刻落地,但股權紐帶已經建立。

三、多米諾骨牌嘅第一張
廣汽與一汽嘅呢次交易,放喺國資改革序列入面睇,位置更清楚。國資委年初表示,2026 年預計完成 10 至 15 組央企戰略性重組。2025 年,中國長安汽車集團正式組建,一汽完成動力電池資源嘅專業化整合。廣汽與一汽嘅交易,係呢輪重組喺汽車央地國企之間嘅延伸。
佢嘅示範意義喺於:央企同地方國企之間,可以用股權紐帶而非控制權轉移嘅方式,實現資源互補同戰略協同。此前長安與東風圍繞集團層面嘅重組探索未能繼續推進,而廣汽與一汽揀選咗更聚焦嘅切口——唔觸及集團實控權變更,圍繞合資資產進行股權綁定。這種“輕觸式整合”如果被驗證有效,可能喺更多央地汽車國企之間複製推廣,尤其係喺產能重疊度高、合資體系交叉嘅企業之間。
對中國汽車產業而言,呢次交易打開嘅口子比交易本身更重要。行業從“多而散”走向“少而強”,需要嘅唔止係政策引導,更係需要可操作、可複製嘅整合樣本。廣汽與一汽嘅握手,係唔係整合大潮嘅起點,而家下結論仲早。但佢至少讓行業看到另一種可能:整合唔一定係邊個吃邊個,也可以係各自帶住籌碼坐喺同一張桌子上,用利益紐帶代替控制權轉移,用漸進協同代替一步到位嘅合併。

停牌窗口唔超 10 個交易日,重組預案將喺此期間披露。交易作價、標的資產細節、配套融資規模都會被市場反覆推演。但比交易細節更值得關注嘅,係呢次股權聯動所指向嘅方向——中國汽車產業嘅集團化整合,已經從政策文件走入咗交易大廳。股權紐帶搭起嚟,能否走過去,取決於後續治理層面嘅溝通效率同業務層面嘅協同執行力。
Dalam pasaran SUV di Malaysia, ramai pembeli membuat perbandingan antara Honda CR-V dan Chery Tiggo 7 PHEV semasa memilih kereta. Kedua-dua kereta ini hampir sama dari segi harga dan penempatan. Hari ini, kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Honda CR-V di Malaysia adalah RM 178,200 - 195,900. Terdapat 4 versi, termasuk 2026 e:HEV 2.0L 2WD RS (RM 195,900), 2026 1.5T 4WD V (RM 181,900), 2026 e:HEV 2.0L 2WD E (RM 178,200) dan lain-lain.
Harga OTR Chery Tiggo 7 PHEV di Malaysia adalah RM 129,750 - 129,750. Terdapat 2 versi, termasuk 2025 1.5T 90km CSH (RM 129,750), Apakah kaedah pengecasan yang disokong oleh Tiggo 7 PHEV? Bolehkah ia dicas menggunakan soket kuasa rumah? (RM 117,478) dan lain-lain.
Dari segi harga, harga permulaan Chery Tiggo 7 PHEV lebih murah RM 48,450 berbanding Honda CR-V. Jujur berkata, dalam julat harga ini, perbezaan beberapa ribu ringgit sebenarnya tidak besar. Yang penting adalah melihat nisbah harga berbanding prestasi keseluruhan dan kos penggunaan jangka panjang.

Gred keselamatan Honda CR-V adalah 5★ (ASEAN NCAP). Sistem keselamatan aktif merangkumi Honda SENSING (ACC, CMBS, LKAS, RDM).
Gred keselamatan Chery Tiggo 7 PHEV adalah TBD. Sistem keselamatan aktif merangkumi Basic.
Dari segi perengkapan keselamatan, kedua-dua kereta mendapat gred yang baik. Namun, Honda SENSING (ACC, CMBS, LKAS, RDM) pada Honda CR-V dan Basic pada Chery Tiggo 7 PHEV mempunyai perbezaan dari segi fungsi. Jika anda lebih mengutamakan keselamatan aktif, anda boleh membandingkan senarai fungsi kedua-dua model ini dengan teliti.

Honda CR-V menggunakan sistem pemacu FWD.
Chery Tiggo 7 PHEV menggunakan sistem pemacu FWD.
Kedua-dua kereta mempunyai cara pemacu yang sama, iaitu FWD, jadi pengalaman memandu harian tidak akan berbeza banyak.

Honda CR-V mempunyai jaminan 5 tahun/jarak tanpa had, selang penjagaan setiap 10,000km atau 6 bulan.
Chery Tiggo 7 PHEV mempunyai jaminan 3 tahun/100,000km, selang penjagaan setiap 10,000km atau 6 bulan.

Secara keseluruhan, Honda CR-V dan Chery Tiggo 7 PHEV adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu bergantung pada keperluan dan bajet peribadi anda. Kami menasihati anda untuk membuat kajian terlebih dahulu, bandingkan sebut harga dari beberapa dealer, kemudian buat ujian jalan sebelum membuat keputusan akhir. Membeli kereta adalah perkara penting, meluangkan masa untuk membuat kajian tidak akan salah.

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拎 Honda HR-V 同 MG MG HS 嚟比較。呢兩款車喺價位同定位上都好接近,今日我哋就從多個方面做個詳細比較,幫你節省做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,一共有 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900) 等。
MG MG HS 喺馬來西亞嘅 OTR 售價係 RM 130,450 - 146,450,一共有 2 個版本,包括 1.5L Standard(RM 105,000)、1.5L Executive(RM 115,000) 等。
從價錢嚟睇,Honda HR-V 嘅起步價確實比 MG MG HS 便宜咗 RM 14,550。如果你預算有限,Honda 嘅入門版已經可以滿足日常需要。但都要注意,平啲嗰幾千蚊,喺配備上可能會要有取捨,具體要看你嘅需要。

Honda HR-V 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
MG MG HS 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
兩款車用緊同一套動力系統,日常開起嚟嘅感受基本冇分別。油耗方面都差不多,唔使太糾結這一點。

Honda HR-V 車身長 4500 mm,後尾箱 450 L。
MG MG HS 車身長 4400 mm,後尾箱 400 L。
空間方面,Honda HR-V 嘅車身比 MG MG HS 長咗 100 mm,車內乘坐空間會稍微寬裕啲,尤其係後排腿部空間。如果你經常載家人或者需要放手推車,大少少嘅車身確實更實用。

Honda HR-V 同 MG MG HS 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,那就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。
總嘅嚟講,Honda HR-V 同 MG MG HS 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵仲係要看你嘅個人需要同預算。建議大家做好功課,多比對幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花點時間做功課絕對唔會錯。

Dalam pasaran SUV di Malaysia, ramai pembeli yang membandingkan Proton X70 dengan Hyundai Tucson semasa memilih kereta.
Harga OTR Proton X70 di Malaysia ialah RM 106,800 - 122,300, terdapat 3 varian termasuk 1.5L Standard 2WD (RM 106,800), 1.5L Executive 2WD (RM 115,800), 1.5L Premium 2WD (RM 122,300) dan sebagainya.
Harga OTR Hyundai Tucson di Malaysia ialah RM 143,888 - 197,888, terdapat 5 varian termasuk 2025 HEV 1.6T AT 2WD Prestige (RM 197,888), 2025 1.6T DCT 4WD Prestige (RM 186,888), 2025 1.6T DCT 2WD Prime (RM 164,888) dan sebagainya.
Dari segi harga, harga permulaan Proton X70 memang lebih murah RM 37,088 berbanding Hyundai Tucson. Jika bajet anda terhad, varian asas Proton sudah memadai untuk keperluan harian. Namun perlu diingat, perbezaan harga beberapa ribu itu mungkin melibatkan pengurangan dalam kelengkapan, bergantung pada keperluan anda.

Proton X70 menggunakan cara penggerak FWD.
Hyundai Tucson menggunakan cara penggerak FWD.
Kedua-dua kereta menggunakan cara penggerak yang sama, iaitu FWD, pengalaman memandu harian tidak akan berbeza banyak.

Proton X70 jaminan 5 tahun/150,000km, selang servis setiap 10,000km atau 6 bulan.
Hyundai Tucson jaminan 5 tahun/300,000km, selang servis setiap 10,000km atau 6 bulan.

Proton X70 dan Hyundai Tucson adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mementingkan reputasi jenama dan harga pasaran kedua, anda boleh mengutamakan model yang lebih terkenal; Jika anda lebih mementingkan nilai wang dan kelengkapan, pilih model yang lebih lengkap. Akhir sekali, disarankan untuk uji pandu kedua-dua model, pengalaman langsung adalah yang paling penting.
Secara keseluruhannya, Proton X70 dan Hyundai Tucson adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih mana satu, penting bergantung pada keperluan dan bajet peribadi anda. Kami cadangkan anda melakukan kajian, bandingkan beberapa tawaran dari dealer kereta, kemudian pergi uji pandu untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk kajian pasti tidak salah.

In the Malaysian SUV market, many buyers compare the Proton X70 and Mazda CX-5 when choosing a car. These two models are quite close in price and positioning. Today, we will conduct a detailed comparison from multiple aspects to help you save time on research.
The OTR price of Proton X70 in Malaysia is RM 106,800 - 122,300, with a total of 3 versions, including 1.5L Standard 2WD (RM 106,800), 1.5L Executive 2WD (RM 115,800), 1.5L Premium 2WD (RM 122,300), etc.
The OTR price of Mazda CX-5 in Malaysia is RM 135,469 - 166,760, with a total of 3 versions, including 2025 2.0L AT 35th Anniversary (RM 316,154), 2025 2.0L AT (RM 296,154), 2025 2.0L MT (RM 294,154), etc.
Looking at the price, the starting price of Proton X70 is indeed RM 28,669 cheaper than Mazda CX-5. If your budget is limited, Proton's entry-level version can already meet daily needs. But be aware that the few thousand cheaper might involve trade-offs in features, depending on your specific needs.

Proton X70 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption is 7.0 L/100km.
Mazda CX-5 is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption is 7.0 L/100km.
Both cars use the same powertrain, and the driving experience feels basically the same daily. Fuel consumption is also similar, no need to worry too much about this point.

Proton X70's safety rating is 5★ (ASEAN NCAP), active safety systems include ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Mazda CX-5's safety rating is 5★ (ASEAN NCAP), active safety systems include .
Both cars have the same safety rating, and safety features are quite complete within this class. Safety of new cars nowadays is not bad, no need to worry too much about this point.

Proton X70 warranty 5 years/150,000km, service interval every 10,000km or 6 months.
Mazda CX-5 warranty 5 years/150,000km, service interval every 10,000km or 6 months.
Both cars have the same warranty conditions, no need to worry about this aspect. Actual maintenance costs also depend on the brand's service network and parts prices, it is recommended to ask real owners in car owner groups for their experience.
Overall, Proton X70 and Mazda CX-5 are both quite good models in the Malaysian market. Which one to choose mainly depends on your personal needs and budget. We suggest doing your research, comparing quotes from several dealers, and then test driving to make a final decision. Buying a car is a big matter, spending time on research will never be wrong.

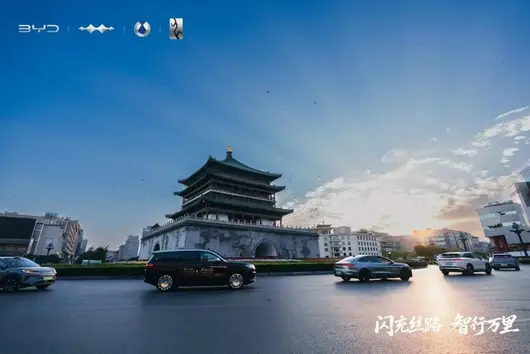
Baru-baru ini, aktiviti media lintas negara 2026 Perjalanan Seribu Batang Laluan Sutera · Laluan Inspirasi mula bertolak di Xi'an secara rasmi. Armada melintasi utara-selatan, menghubungkan darat-laut, mencari semula empat produk teras laluan sutera purba: ubat, seramik, sutera, teh, menyambungkan banyak bandar bersejarah dan kebudayaan.
Seluruh lilitan merangkumi keadaan jalan sukar seperti kesesakan bandar, pelayaran laju, terowong gunung dan lain-lain. Cas pantas dan pemanduan pintar berkerjasama sebagai dua teras, memberikan perlindungan penuh sepanjang perjalanan jauh.

24 Julai, upacara pembukaan armada diadakan di Dataran Jinshi, Pasar Barat Tang, Xi'an.
Ribuan tahun dahulu, di sini ialah Pasar Barat Tang di zaman Sui dan Tang di mana ribuan pedagang berkumpul, ramai barisan pedagang bermula perjalanan ke arah barat dari sini.
Tahun 2026 bertepatan dengan lima tahun pembentukan hubungan perkongsian strategik menyeluruh China-ASEAN. Armada, selepas menamatkan pengumpulan budaya dalam negeri, akan menyeberangi laut masuk ke Thailand, Malaysia, Singapura, menjelajahi tiga dimensi interaksi budaya, inovasi teknologi, dan interkoneksi industri.
Armada bergerak sepanjang jalan perdagangan purba utama, tiba di Bozhou untuk upacara pengumpulan ubat harum, menggunakan tumbuhan ubat sebagai medium memasukkan Bozhou secara rasmi ke dalam peta pengumpulan budaya laluan sutera. Laluan melalui Hefei, ke Jingdezhen mengambil seramik, ke Hangzhou mengambil sutera, masuk Fujian menaiki Gunung Wuyi mengumpul teh, bertemu di Shenzhen, membuat semula nuansa timur yang indah di sini, berlayar keluar ke laut.

Pemanduan Pintar Laluan Sutera memindahkan reka cipta China. Sebagai rakan perlindungan utama, BYD membawa keseluruhan armada kenderaan baharu bersama sepanjang perjalanan, dengan dua tiang teknologi ekosistem cas pantas dan sistem pemanduan bantuan 'Mata Dewa', memastikan keselamatan penuh sepanjang ekspedisi.

Ujian ke atas kenderaan dalam ekspedisi ini hampir kejam: 33 hari operasi berterusan berintensiti tinggi, merentasi dataran, bukit, gunung dan pantai, mengalami panas lembab musim panas dan pelayaran jauh lintas negara — mana-mana kelewatan pengisian, mana-mana kelalaian memandu, akan diperbesarkan tanpa had oleh perjalanan seribu batang. Armada BYD semua model baharu menggunakan teknologi sebagai mata pedang, menghadapi ujian besar semua senario ini.
Tiada had pengisian, perjalanan jauh pun bebas. Teknologi cas pantas BYD boleh capai "sempurna 5 minit, penuh 9 minit",配合 dengan susun atur berjejaring 7,018 stesen cas pantas di 325 bandar di seluruh negara. Armada, di mana sahaja berada: bandar, lebuhraya atau pekan desa, boleh melakukan pengisian pantas secara dekat. "Gunakan cas pantas untuk bergerak, perjalanan seluruhnya santai" bukan sekadar slogan, tetapi pengalaman sebenar sepanjang seribu batang.

"5 minit untuk sempurna, 9 minit untuk penuh" adalah tahap paling pantas dalam model pengeluaran global.
Dan 7,018 stesen cas pantas hanyalah permulaan: mengikut strategi "Cas Pantas China", pada akhir 2026 bilangan stesen cas pantas seluruh negara akan diperluas ke 20,000, di mana 18,000 stesen terletak di bandar, 2,000 stesen diatur di lebuhraya. Ke mana sahaja Laluan Sutera seribu batang berjalan, rangkaian pengisian akan mengikut.
Pemanduan pintar tidak kekurangan, seribu batang pun tenang. Hadapi keadaan jalan yang berubah-ubah, sistem pemanduan bantuan 'Mata Dewa' bergantung pada penutup data penerbangan sebenar melebihi 210 juta kilometer sehari untuk berevolusi berterusan, semakin digunakan semakin mudah dikendalikan.
Di senario bandar, gunung, lebuhraya, mengenal pasti risiko dengan tepat, membuat keputusan pintar mengelak bahaya, dengan ketara mengurangkan penat memandu jauh. Sebagai syarikat auto pertama di dunia yang merealisasikan "jaminan ganda" pemanduan bandar dan parkir pintar, BYD dengan pertahanan ganda perlindungan teknologi dan tanggungjawab, membolehkan setiap sahabat perjalanan menikmati pengalaman perjalanan secara mendalam, tanpa perlu bimbang perkara lain.

Paling takut dalam perjalanan jauh bukan jalan jauh, tetapi orang penat. Di bahagian jalan kesesakan bandar, sistem ikut kereta tepat, berhenti dan mula stabil, menolak rasa tidak selesa dengan kerap menekan pedal keluar dari kereta.
Semasa pelayaran laju, kedudukan di tengah lorong, menukar lorong pintar satu nafas, jarak membosankan direndam senyap.
Memasuki terowong gunung, cahaya berubah tiba-tiba, lengkungan bersambung, sistem tetap stabil mengenali, meramalkan awal; tiba di tempat tinggal, parkir pintar satu butang penamat.
Biarkan tenaga untuk pemandangan dan budaya, serahkan pengulangan dan penat pada sistem. Di luar jaminan teknologi, ada jaminan tanggungjawab. Janji "jaminan ganda" ini membolehkan "berani guna, suka guna" menjadi konsensus seluruh armada selama 33 hari.
Dari gelanggang kuda perdagangan, aliran ubat harum, ke armada kenderaan baharu pemanduan pintar seribu batang, aliran budaya keluar laut. Jiwa laluan sutera互联互通 yang beribu tahun teruskan satu keturunan. Ekspedisi ini bukan sahaja perjalanan jejak budaya, tetapi satu jawapan seribu batang yang diberikan oleh teknologi kenderaan baharu China.

Roda mengukur gunung sungai seribu batang, teknologi menghubungkan masa depan laluan sutera. Dari gelanggang kuda互联互通 beribu tahun dahulu, ke pemanduan pintar kenderaan baharu hari ini, jiwa laluan sutera yang merentasi beribu tahun teruskan satu keturunan.
Di masa hadapan, BYD akan berterusan menggunakan teknologi inovasi hijau sebagai teras, mengupayakan pergerakan kenderaan baharu, membina jambatan perhubungan Cina dan luar negara dengan sains, supaya armada BYD yang行驶 di Laluan Sutera menjadi nama bergerak paling segar dan bercahaya China zaman baharu, berterusan menunjukkan kepada dunia kekuatan inovasi reka cipta China dan keahlian negara besar.
21 Julai, Fortune China menerbitkan senarai Fortune 500 Terbesar China 2026. Dalam 20 syarikat di Shandong yang tersenarai tahun ini, Kumpulan Karet Zhongce dan Kumpulan Sailun, sebagai wakil cemerlang industri tayar, bersama-sama tersenarai. Di mana, Zhongce Rubber menduduki tempat ke-343 dengan pendapatan operasi 6,254.6 juta USD, Kumpulan Sailun menduduki tempat ke-399 dengan pendapatan operasi 5,118.8 juta USD. Penampilan kuat dua syarikat tayar terkemuka ini bukan sahaja menunjukkan ketahanan pertumbuhan yang kukuh sendiri, malah mencerminkan kekuatan kukuh industri tayar China yang bergerak ke arah bertaraf tinggi dan globalisasi.

Zhongce Rubber: Pendapatan dan keuntungan bersih bertambah berganda, pengaruh globalisasi dan AI berdaya tinggi jelas kelihatan
Sebagai pemimpin tayar dalam negeri, Zhongce Rubber memberikan laporan tahunan pertama yang agak menonjol selepas memasuki pasaran modal. Tahun 2025, syarikat memperoleh pendapatan operasi 44.956 bilion yuan, meningkat 14.52% secara tahun ke tahun; keuntungan bersih mencapai 4.147 bilion yuan, meningkat 9.51% secara tahun ke tahun; keuntungan bersih tolak perniagaan berulang meningkat dengan ketara sebanyak 22.15% kepada 4.058 bilion yuan. Semasa prestasi meningkat besar, syarikat mengumumkan skim dividen yang sangat baik melebihi 1.2 bilion yuan, nisbah dividen mencapai 30.15%.
Ledakan prestasi Zhongce Rubber berasal daripada pembukaan sepenuhnya operasi teras. Sebagai pengeluar tayar keluli terbesar di dunia, kadar pasaran tayar keluli globalnya kira-kira 12%, pertumbuhan jualan luar negara melebihi 20%; operasi tayar keluli separuh naik dari segi kuantiti dan harga. Titik paling terang ialah "perubahan kualiti" dalam pasaran sokongan kenderaan baharu, tahun 2025 tayar sokongan kenderaan persendirian baharu melebihi 10.7 juta batang, menjadi pembekal tayar terbesar bagi jenama terkemuka seperti BYD dan Xpeng. Dari segi pengeluaran dan penjualan, kadar pengeluaran dan penjualan keseluruhan tahun mencapai 102%, keupayaan penggunaan kapasiti tayar keluli hampir penuh. Dengan bergantung pada pelaburan penyelidikan dan pembangunan 1.543 bilion yuan, syarikat mengembangkan dengan kuat aplikasi rantaian penuh teknologi AI dan pembinaan "Kilang Masa Depan". Pada masa yang sama, pengaturan globalisasi secara berkesan mengurangkan risiko perdagangan, peratusan pendapatan luar negara mencapai 48%, tapak Thailand dan Indonesia telah mula beroperasi, tapak baharu Vietnam juga sedang diusahakan.

Kumpulan Sailun: Globalisasi membina penstabil, jenama melonjak ke kedudukan pertama China
Kumpulan Sailun juga menunjukkan tenaga pembangunan lompatan yang kuat. Tahun 2025, Sailun memperoleh pendapatan operasi 36.792 bilion yuan, meningkat 15.69% secara tahun ke tahun mencapai rekod tertinggi; keuntungan induk syarikat mencapai 3.522 bilion yuan. Kekas aliran tunai operasi meningkat besar 82.58% secara tahun ke tahun kepada 4.179 bilion yuan, mempamerkan sepenuhnya kekuatan "penghasilan dana". Syarikat berhasrat mengagihkan dividen tunai 1.085 bilion yuan, terus memberikan dividen nisbah tinggi.
Sebagai syarikat tayar pertama dalam negeri membina kilang ke luar negara, Sailun pendapatan operasi luar negara 2025 mencapai 28.226 bilion yuan, meningkat 18.54% secara tahun ke tahun, skala keupayaan yang telah dirancang di luar negara kekal di kedudukan pertama tayar China. Dari segi inovasi teknologi, pelaburan penyelidikan dan pembangunan syarikat mencapai 1.147 bilion yuan, bergantung pada teknologi teras seperti "Emas Cecair" dan pelaksanaan perindustrian dalam bidang tayar gergasi, secara berterusan memperlebar parit perlindungan. Efek peningkatan jenama ketara, dalam Brand Finance "Senarai Jenama Tayar Paling Bernilai di Dunia 2025", Sailun menduduki tempat ke-10, menjadi jenama tayar China dengan kedudukan tertinggi. Memasuki suku pertama 2026, pendapatan dan keuntungan bersih Sailun terus bertambah berganda, kadar margin kasar naik ke 26.86%, sedang merealisasikan lompatan kritikal dari kelebihan kos ke daya saing komprehensif.

Dalam senarai 500 Terbesar China Fortune 2026, Zhongce Rubber dan Kumpulan Sailun berjaya tersenarai dengan prestasi cemerlang dalam sokongan tenaga baharu, pengaturan keupayaan globalisasi, pembuatan pintar AI serta laluan teknologi teras. Prestasi menonjol kedua-dua syarikat bukan sahaja mengesahkan pembangunan berkualiti tinggi syarikat tayar China, malah menubuhkan contoh teladan yang positif untuk pengubahsuaian perindustrian pembuatan China dan keluaran globalisasi.
在马来西亚的汽车市场,很多买家在选车的时候都会拿 Honda CR-V 和 Toyota Corolla Cross 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。

Honda CR-V 在马来西亚的 OTR 售价是 RM 178,200 - 195,900,一共有 4 个版本,包括 2026 e:HEV 2.0L 2WD RS(RM 195,900)、2026 1.5T 4WD V(RM 181,900)、2026 e:HEV 2.0L 2WD E(RM 178,200) 等。
Toyota Corolla Cross 在马来西亚的 OTR 售价是 RM 133,800 - 148,800,一共有 3 个版本,包括 2026 HEV 1.8L GR Sport(RM 148,800)、2026 HEV 1.8L Standard(RM 140,800)、2026 1.8L Standard(RM 133,800) 等。
从价钱来看,Toyota Corolla Cross 的起步价比 Honda CR-V 便宜了 RM 44,400。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。
Honda CR-V 搭载 2.0L 4-cyl,马力 170 hp。官方油耗 8.0 L/100km。
Toyota Corolla Cross 搭载 1.5L Turbo,马力 140 hp。官方油耗 7.0 L/100km。
动力方面,Honda CR-V 的 2.0L 4-cyl 比 Toyota Corolla Cross 的 1.5L Turbo 多了 30 匹马力,中段加速会更有信心,尤其是跑高速公路超车的时候。但 Toyota Corolla Cross 的油耗表现可能更好,日常市区通勤的话差别不会太明显。
Honda CR-V 车身长 4500 mm,后备箱 450 L。
Toyota Corolla Cross 车身长 4400 mm,后备箱 400 L。
空间方面,Honda CR-V 的车身比 Toyota Corolla Cross 长了 100 mm,车内乘坐空间会稍微宽裕一些,尤其是后座腿部空间。如果你经常载家人或者需要放婴儿车,大一点的车身确实更实用。
Honda CR-V 和 Toyota Corolla Cross 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。

总的来说,Honda CR-V 和 Toyota Corolla Cross 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。
在马来西亚的SUV市场,很多买家在选车的时候都会拿 MG MG HS 和 BMW X1 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
MG MG HS 在马来西亚的 OTR 售价是 RM 130,450 - 146,450,一共有 2 个版本,包括 1.5L Standard(RM 105,000)、1.5L Executive(RM 115,000) 等。
BMW X1 在马来西亚的 OTR 售价是 RM 252,800 - 252,800,一共有 2 个版本,包括 sDrive18i(RM 220,000)、sDrive20i(RM 250,000) 等。
从价钱来看,MG MG HS 的起步价确实比 BMW X1 便宜了 RM 122,350。如果你预算有限,MG 的入门版已经可以满足日常需求。但也要注意,便宜的那几千块,可能在配备上会有取舍,具体要看你的需求。

MG MG HS 搭载 1.5L Turbo,马力 140 hp。官方油耗 7.0 L/100km。
BMW X1 搭载 2.0L Turbo,马力 220 hp。官方油耗 9.5 L/100km。
动力方面,BMW X1 的 2.0L Turbo 比 MG MG HS 的 1.5L Turbo 多了 80 匹马力。不过日常在市区开,两款车的动力都够用,不会觉得不够力。

MG MG HS 的安全评级是 TBD,主动安全系统包括 Basic。
BMW X1 的安全评级是 5★ (Euro NCAP),主动安全系统包括 Premium ADAS。
安全配备方面,两款车都拿到了不错的评级。不过 MG MG HS 的 Basic 和 BMW X1 的 Premium ADAS 在功能上有些差异,如果你比较看重主动安全的话,可以仔细对比一下两者的功能列表。

MG MG HS 车身长 4400 mm,后备箱 400 L。
BMW X1 车身长 4400 mm,后备箱 400 L。
两款车的尺寸几乎一样,车内空间差别不大。这个级别的车,日常使用完全够用。
MG MG HS 和 BMW X1 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。
总的来说,MG MG HS 和 BMW X1 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


