

Home丰田

Search History
Popular Searches
Dealer Login / Sign Up
2026 年 4 月泰国汽车市场呈现极端分化格局:整体新车销量 48,394 辆,同比增长 2.54% ,纯电动车销量暴增 90.61% , SUV 同比增长 23.91% ,但一吨级皮卡销量仅 9,950 辆,环比 3 月暴跌 29.7% ,同比下滑 5.84% ,成为唯一负增长的核心细分市场。至此, 2026 年 1-4 月泰国皮卡累计销量 48,802 辆,较去年同期跌幅进一步扩大, ttb analytics 此前预测的全年 17.1 万辆( 24 年新低)目标已岌岌可危,实际销量大概率跌破 16.5 万辆。

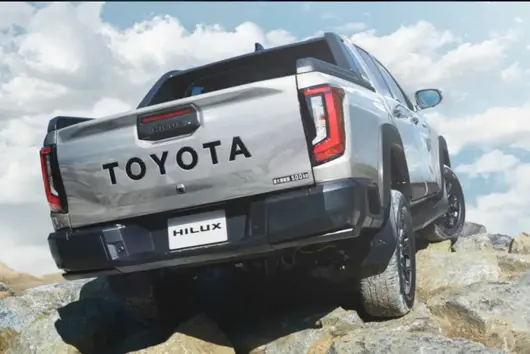
双寡头格局虽未动摇,但头部车型 " 断崖式 " 下跌已无悬念。丰田 Hilux Travo/Revo4 月销量 5,104 辆,环比下滑 27.1% , 1-4 月累计 23,098 辆,市占率微升至 51.3% ;五十铃 D-MAX 紧随其后, 4 月销量 3,469 辆,环比暴跌 25.2% ,累计 17,760 辆,市占率 34.9% 。两大日系品牌合计仍占 86.2% 份额,但绝对销量的大幅缩水表明,即便是拥有最完善经销网络和最高残值率的头部产品,也无法抵御系统性风险。

其余传统燃油品牌全线溃败:福特 Ranger 环比近乎腰斩,三菱 Triton 暴跌 63.7% ,日产 Navara 已基本退出主流竞争。

中国品牌表现分化显著。纯电皮卡领军者吉利雷达 RD6 4 月销量 85 辆,环比下滑 24.8% ,但跌幅远小于多数燃油车型, 1-4 月累计 327 辆,继续稳居中国品牌榜首及纯电皮卡细分市场第一。长城炮 Sahar 成为少数逆势增长的车型, 4 月销量 34 辆,环比大涨 142.9% ,但基数极低尚未形成规模。其余中国品牌持续承压:福田 e Tunland 环比下滑 61.5% , MG Extender 暴跌 71.4% 。

此次皮卡与整体泰国车市的背离,本质是生产工具属性与消费升级趋势的冲突叠加多重政策与经济冲击:


写在最后:展望未来,泰国皮卡市场的拐点仍未显现,传统柴油皮卡的黄金时代已然终结。低碳化转型成为行业唯一出路,而以雷达 RD6 为代表的中国新能源皮卡,凭借差异化的产品定位和技术优势,有望在市场重构过程中抢占先机,成为打破日系长期垄断格局的关键力量。
 汽势Auto-First|李德喆
丰田汽车日前官宣进一步扩大海外产能削减规模,将今年6月至11月的海外减产总量从此前规划的3.8万辆大幅上调至8.3万辆,减产幅度翻倍。叠加今年一季度日本本土工厂面向中东市场4万辆的先期减产,丰田在半年内整车产能计划收缩规模已超过12万辆。
丰田此次产能调整针对性极强,主要瞄准疲软市场与滞销车型,包括泰国、印度、马来西亚等亚洲海外工厂,以及专供中东市场的海外生产线,主力减产车型集中在燃油版RAV4、凯美瑞、Fortuner、Innova等传统燃油SUV与家用轿车,混动车型及纯电车型产能则基本保持不变。
单从表面上看,短期地缘危机与供需失衡或是丰田本轮减产的主要原因,但实际上,这也反映出风头固守燃油车基本盘,在全球新能源浪潮中已经陷入战略被动。
长期以来,丰田坚持混动技术路线,纯电车型研发与投放节奏缓慢,依靠耐用性、保值率优势深耕全球燃油车蓝海市场。尤其在中东、东南亚等新兴市场长期占据绝对龙头地位。然而,最近几年,全球汽车行业格局彻底重构,中国、欧洲等核心市场全面加速电动化替代,东南亚、中东等传统燃油车“避风港”也开始逐步出台新能源扶持政策,本土新能源车型快速崛起,分流燃油车市场份额。

丰田持续收缩海外产能,也折射出当下跨国车企全球化布局的新逻辑。过去车企追求全域布局、产能全覆盖,以规模效应降低生产成本;如今全球地缘冲突频发、区域贸易壁垒加高、汽车市场区域分化加剧,盲目扩张全球化产能风险陡增。跨国车企开始从“全域扩张”转向“精准布局”,关停低效、滞销燃油车产能,将资金与产能集中投向高增长电动化赛道,成为行业共性操作。
可以说,这场由丰田掀起的全球产能收缩潮,也给当下全速出海的中国自主品牌敲响了警钟。
近年来国内车市内卷加剧,头部车企纷纷加码海外建厂、整车出口,中东、东南亚正是中国车企出海的核心增量市场,2025年我国对中东汽车出口量已突破140万辆,恰逢丰田受物流中断、地缘动荡被动让出市场份额,不少国内车企顺势加大区域产能投放与库存备货。但丰田的困境直白暴露了全球化造车的共性风险:单一区域地缘政治动荡、海运航道阻断、区域需求突变,都能瞬间重创重资产海外产能布局。

与此同时,中国车企出海当下也暗藏两大隐患:一是部分车企盲目复制日系过往重资产建厂模式,在新兴市场快速落地整车工厂,产能扩张节奏远超当地新能源渗透速度,极易重蹈丰田燃油车产能过剩覆辙;二是部分出海产品结构单一,过度依赖燃油车或低价入门级新能源车,缺乏适配不同区域政策、路况的多元化产品矩阵,抗市场波动能力不足。
此外,丰田正在遭遇的地缘供应链风险也在提醒中国车企,出海不能只追求销量规模,必须同步搭建多元化海运路线、分散区域市场布局,加快海外供应链本土化配套,降低外部突发风险带来的冲击。
纵观全局,丰田海外减产是全球燃油车时代落幕的又一重磅信号。汽车行业存量竞争到来,地缘风险、能源变革、电动化浪潮三重变量正在重塑全球汽车产业新规则。对于所有跨国车企来说,依靠燃油车躺赢的时代已经彻底终结,只有加速推进产能结构改革,才能适配全新的全球汽车市场格局。
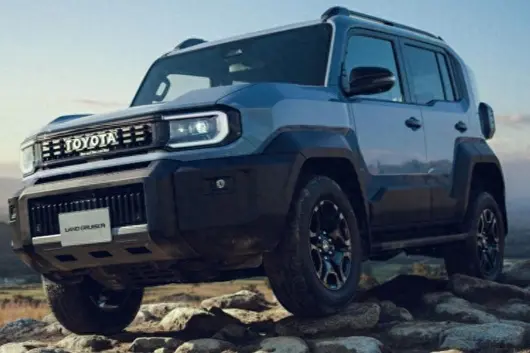
最近,丰田在日本正式发布了全新兰德酷路泽FJ,定价4500100日元,按现在的汇率算下来,大概人民币19.3万元。
说实话,这个价格放在国内,很多人可能会觉得挺划算。但有意思的是,日本本地网友的反应却不太买账,不少人吐槽说,还是贵了点。

全新兰德酷路泽FJ的外观延续了经典的“方盒子”设计,线条平直,整体给人的感觉比较紧凑、小巧。前脸有TOYOTA字母LOGO,很醒目,日间行车灯是U型设计。侧面配了固定式踏板,车尾还有后挂备胎。
车身颜色一共5种可选。尺寸方面,长宽高分别是4575mm、1855mm、1960mm,轴距2581mm。接近角34°,离去角31°,通过性数据还算不错。

另外,原厂就提供涉水喉和车顶行李框可选,这点对喜欢户外的人来说比较友好。
但也要说一句:外观虽然看着硬朗,细节上其实挺粗糙的。保险杠、侧护板、尾部防护板大面积用了硬塑料,防刮蹭确实强,刮了也不心疼,但质感嘛,就别指望了。

进到车里,画风一下就回到了十年前。悬浮式中控屏、大量机械实体按键、机械手刹、手动调节座椅……这些东西放在现在的主流市场上,确实有点过时。和丰田国产的汉兰达内饰风格差不多,但汉兰达好歹还在更新,这台FJ基本就是老一套。
动力系统是这台车比较有争议的地方。它搭载了一台2.7L自然吸气发动机,最大功率163马力,匹配6AT变速箱。
懂行的朋友可能已经看出来了——这不就是20年前那台2TR发动机吗?皮实耐用是真的,但技术老旧也是真的。油耗不低,官方数据百公里12L左右,实际开可能更高。

另外,这台车是带大梁的非承载式车身,越野能力没问题,但车内空间进一步被压缩,本来轴距就不长,后排坐着确实不太宽敞。
这台车由泰国工厂生产,首批会在东南亚市场上市。至于会不会引入国内,个人觉得希望不大。中国消费者现在对车的期待已经很高了,光靠“兰德酷路泽”这个名字,恐怕很难让大家掏钱买单。
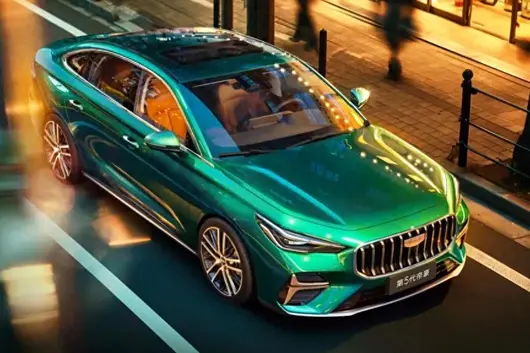
中国吉利汽车正式发力澳洲市场,目标冲击中国车企在澳销量榜首。据外媒消息,吉利汽车表示,依托多品牌布局和丰富产品矩阵,有实力击败众多竞争对手,立志成为 “中国的丰田”。

吉利澳洲公司 CEO 谷亚历克斯(Alex Gu)在接受当地媒体采访时坦言:“我们的目标,是在澳洲市场站稳脚跟,复刻丰田在华的市场地位。”
目前澳洲车市中,比亚迪、奇瑞、MG 等中国品牌竞争白热化,吉利计划在一众国产品牌中快速提升市场存在感。

2025 年吉利全球销量(含燃油、混动、纯电)约 410 万辆,持续保持增长势头。
谷亚历克斯过往操盘中东市场时,曾把当地年销量从 3000 台拉升至 5 万台,战绩亮眼。凭借这套海外拓市经验,吉利宣布将在澳洲展开激进扩张。
他把多品牌产品矩阵列为吉利核心优势:
旗下拥有电动皮卡品牌雷达汽车、高端品牌极氪、领克,同时控股沃尔沃、极星、路特斯,以及马来西亚宝腾等众多品牌,产品线覆盖极广。

在中国本土市场,小型纯电两厢车EX2 (国内星愿)曾力压比亚迪、奇瑞等同级车型,登顶 2025 年度畅销车型。
但在澳洲市场,吉利 2026 年一季度仅售出 2821 台,远远落后于比亚迪的 17541 台。
业内评价:目前吉利在澳洲仅在售EX5 电动 SUV、星越 PHEV两款车型,产品布局偏少,处于明显劣势。

对此谷亚历克斯表示,将通过投放澳洲消费者真正需要的车型来破局。
吉利澳洲规划推出多款新车:双排皮卡、7 座 SUV、非承载式硬派 SUV、大型轿车等;
动力形式全面覆盖燃油、混动、插混多种动力版本。同时计划在今年年底,把在中国人气超高的 EX2 引入澳洲上市,定价将控制在3 万澳元以内(约合人民币14万)。
丰田印尼汽车制造公司(TMMIN)宣布,与中国电池巨头宁德时代(CATL)展开合作,将在印尼当地正式推进电池生产。
据悉,通过此次合作生产的电池,不仅供应印尼内需市场,还将搭载于出口全球市场的丰田混动车型。
并补充说明,电池零部件及成品电池包的出口计划从 2026 年下半年开始启动。
TMMIN 为该项目投入 1.3 万亿印尼盾(约 7580 万美元),借此推进混动电池电芯、模组从原材料到成品全工序的本土化落地。

TMMIN 确认,目前依赖进口的电池电芯与模组,今后将转为本土生产。
目前卡拉旺工厂正在为 Innova Zenix HEV、Veloz HEV 等主力车型生产电池包,
并表示将通过与宁德时代的战略合作,从单纯组装业务,进一步扩充至电芯与模组整体制造领域。

本次项目的核心是大幅提升当地零部件配套比例。
据当地媒体报道,以往仅进行组装工序时,电池相关本土化率仅维持在 8% 左右;随着电芯和模组量产启动,预计本土化率最高将飙升至 80%。此举被解读为一项战略布局升级:将印尼提升为丰田区域电动化供应链枢纽。
丰田秉持涵盖混动电动车、插电混动电动车、纯电动车、氢燃料电池电动车的多路径战略,计划将印尼打造为核心战略据点。印尼新能源汽车市场正呈现爆发式增长态势。

印尼汽车工业协会数据显示,2025 年新能源汽车销量达 177367 辆,同比大增 71%。
其中混动车型占整体新能源车产量约 76.5%,引领市场增长。另一方面,宁德时代早已加速在印尼布局大型基础设施建设,已于 2025 年 6 月在西爪哇卡拉旺举行合资电池工厂动工仪式。该项目目标年产能 15GWh,预计覆盖从镍矿开采、冶炼到前驱体工厂的完整电池产业链。
4月22日消息,据日经新闻今日报道,当地时间4月20日,丰田宣布将与宁德时代在印度尼西亚的电动汽车业务上进行合作。丰田将出资1.3万亿印尼卢比(约合5.15亿元人民币),在宁德时代的工厂内建设专用生产线。

丰田将为当地生产的混合动力汽车从宁德时代采购电池。据悉,宁德时代位于印尼西爪哇省的电池工厂计划于2026年底投产,年产能达6.9吉瓦时。
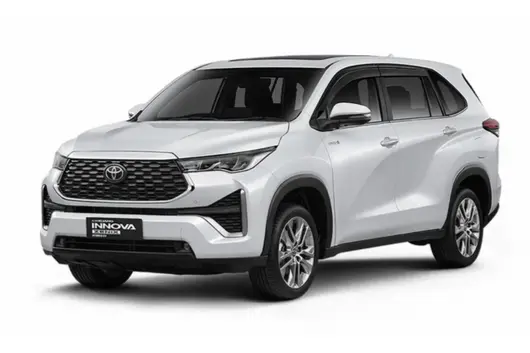
此前,丰田一直从海外进口核心零部件,然后在印尼组装MPV"Kijang Innova"等混动车型的电池。此后,丰田将采用宁德时代在当地生产的核心零部件,提高零部件本地采购比例。
印尼是全球最大的镍矿石生产国,全球份额约占7成。印尼政府依托这一优势,持续完善从原材料到电动汽车的全产业链生产配套体系。预计丰田将从宁德时代采购的是使用镍材料的三元锂电池。
丰田于2019年与宁德时代达成全面合作,在纯电动汽车电池采购等领域进行合作。此次则是丰田首次在中国以外地区从宁德时代采购电池。
丰田在印尼新车市场上约占3成份额,为当地第一大车企。包括代工在内,2025年丰田在印尼生产了约50万辆汽车。宁德时代等企业2025年宣布已开始在印尼建设电池工厂、镍冶炼厂等项目,预计总投资额合计达59亿美元。
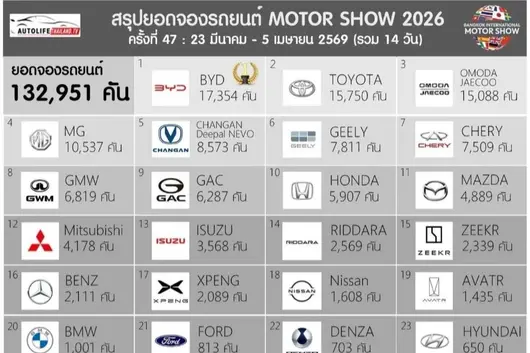
刚落幕的2026年曼谷国际车展,传来一个让全球汽车圈都不得不服的消息,中国品牌在日系车深耕了几十年的泰国市场,实现了历史性反超。全场13.3万个订单,中国车企就拿下了超9万辆,占比近七成,而日系品牌只拿到3.6万辆。换句话说,每10个订车的泰国人里,就有7个人选了中国品牌。

最炸裂的还是单品牌冠军之争,比亚迪以17354辆的预订量(包含腾势是18057辆),直接超过了丰田的15750辆,拿下全场第一。丰田在泰国就是汽车界的“地头蛇”,几十年雷打不动的销量老大,这次被中国品牌正面拉下马,意义不用多说。

更夸张的是,预订量前十的品牌里,中国品牌占了七席,名爵、长安、吉利、奇瑞、长城、广汽全员上榜,日系只剩下丰田、本田和五十铃在苦苦支撑。


泰国人为什么突然“倒戈”?答案其实很简单:电车真香。2025年泰国纯电动车销量约12万辆,同比增长80%,而中国品牌占了超八成。不是泰国人不爱日系了,而是日系在电动化上的速度实在太慢了。泰国消费者走进车展,一边是技术新、配置高、价格还不错的中国电动车,一边是没啥变化的日系燃油车,选谁几乎不需要犹豫。

更关键的是,中国品牌很多主流车企已经在泰国建成或在建生产基地,总规划年产能超60万辆。从卖车到造车,从产品输出到产业链扎根,这才是真正让日系感到后背发凉的地方。

以前总说日系车在东南亚“不可战胜”,现在回头看,不过是中国车来晚了而已。下一个被国产车拿下的海外市场,你觉得会是哪里?评论区见。

从今年3月起,车市进入产品密集投放期。发布会扎堆上演,甚至演变为一场围绕流量的争夺战。在这种节奏下,一些传播难免动作变形,甚至有的车企将本质上属于微小改款的升级包装为“新技术”,以换取关注度与声量。很显然,这种以短期流量为导向的表达方式,正在透支用户对技术的信任,也让行业逐渐偏离了以产品力为核心的竞争轨道。
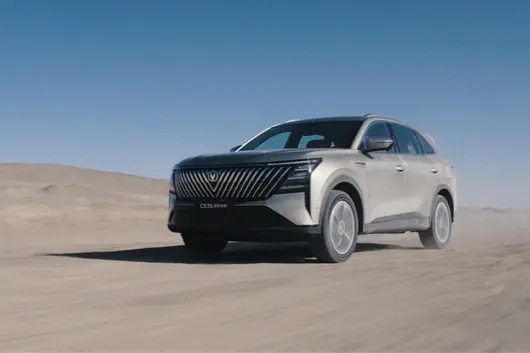
然而,也有车企选择了一条不同的路径——不追逐短期风口,而是以长期深耕推动真正的技术变革。在3月30日,长安汽车面向全球推出新一代混动解决方案——蓝鲸超擎混动,将城市工况油耗推进至“2L时代”。同时,首搭该技术的第四代CS75 PLUS蓝鲸超擎也惊艳亮相。与其说这是一次参数上的刷新,不如说是一种技术路径的重塑,以电动化能力反向赋能传统燃油体系,重新定义混动技术的价值边界。
在行业愈发内卷的当下,蓝鲸超擎混动的意义并不在于刷新某一个数值极限,而在于用长期技术积累构建可靠性背书,用更贴近用户感知的语言穿透流量喧嚣,并通过规模化的市场验证为用户带来可信赖的方案。某种程度上,这不仅是一套技术路径的选择,更是一种回归产业本质的理性答案。
押注HEV,成为关键赛点
在电动化加速发展的当下,纯电与增程技术路径的热度正在不断攀升,那么长安到底为什么选择加码押注HEV?
实际上,既能保留燃油车的便利与可靠,又能实现接近新能源车使用成本的HEV路径,正逐渐成为头部车企的必争之地。HEV技术也凭借更早进入市场所积累的用户基数与使用验证,在消费者端拥有更高的接受度与认可度。

从全球市场来看,HEV始终占据着举足轻重的位置。2025年,HEV已成为欧洲新能源中的绝对主力,全年销量达到456.7万辆,同比增长19.9%,市场占有率达35%;在美国市场,HEV销量达到200万辆,同比增长26.6%,不仅占据主导地位,也是唯一实现份额增长的细分品类;而在印尼、马来西亚等东南亚市场,HEV成为销量增长的重要支点。
同样,HEV在中国市场也呈现出稳步扩张的态势。数据显示,2023年至2025年,中国HEV销量由60万辆增长至120万辆,市场渗透率从2.7%提升至5.4%。根据行业预测,2026年HEV销量有望达到180万至200万辆,渗透率突破8%,正式迈入主流市场区间。
此外,今年3月以来国内油价上涨叠加插混购置税优惠的明显收紧,也在重塑消费者的选择偏好,让HEV成为当下更受青睐的选项。对于车企而言,谁的HEV技术更扎实、体系更成熟,谁就更有机会在这一轮红利中占据更大的份额。

对于长安汽车来说,加码押注HEV也并非临时起意,而是长期技术积累在当下节点的集中释放。作为国内最早开展混动研发的车企之一,长安早在2001年便依托国家“863计划”电动汽车项目,开发出首辆混合动力原理样车,并同步组建首个新能源团队——混合动力室。在2008年,中国第一辆产业化混合动力轿车长安杰勋下线并上市,成为国务院机关事务局唯一示范运行车,标志着其在混动领域迈入实际应用阶段。2021年,长安正式发布蓝鲸iDD混合动力系统,代表着其混动技术迈上了新的台阶。截至目前,搭载蓝鲸动力的车型累计销量已突破1046万台,这一长期市场验证,也为其在HEV领域的再度发力提供了坚实支撑。
在这一基础上推出的蓝鲸超擎混动,则更像是一次面向下一阶段竞争的“能力跃迁”。据悉,蓝鲸超擎混动是长安汽车历时6年,由1000余名顶级工程师倾力打造,拥有163项核心技术。
也正因此,蓝鲸超擎混动的推出,不仅意味着长安在混动赛道上的再度加速,更释放出一个清晰信号:在新能源竞争进入深水区之后,真正能够站稳脚跟的,不再是单一技术标签,而是能够将复杂技术转化为稳定体验的系统能力。
不只是省油,更要全面超越丰田
值得关注的是,长安蓝鲸超擎混动将对标对象直接锁定为全球销冠、亦是全球混动标杆的丰田。在业内人士看来,相较于部分自主品牌以更为“激进”的实验室工况参数争夺关注,长安选择对标丰田,本质上是一种更具长期主义的路径选择。这不仅意味着出长安HEV要在技术体系、产品规划与市场布局上的全面看齐丰田,更重要的是,其更是在品质稳定性、可靠性验证以及用户信任构建等核心维度上的深度对标。从这个角度来看,这一选择也释放出一个清晰信号——长安正在以更高标准重塑自身能力边界,加速向世界一流汽车品牌迈进。
之所以将丰田作为标尺,与HEV在其销量表现中的核心地位密切相关。2025年,丰田全球销量1132万辆,其中混动车销量增加7%,增至443.35万辆。在过去的29年间,丰田在全球90多个国家和地区累计卖出了2700万辆HEV车型。换言之,HEV不仅是丰田新能源战略的基石,更是其全球规模与品牌信任的重要支撑。因此,长安对标丰田,意味着不仅要在技术层面追赶甚至超越,更要在规模化能力与市场占有率上实现真正意义上的突破。

对比来看,以搭载丰田第五代THS混动系统的锋兰达、卡罗拉等主流车型为例,其核心逻辑依然是“以油为主”,电机更多承担辅助角色。因此,其电机功率约为135kW,更强调的是整套系统的平顺性与燃油经济性。而长安蓝鲸超擎混动则明显走向“油电并重、智慧交融”的另一条路径,电机功率提升至180kW,在同级中具备更强的动力储备。
此外,丰田第五代THS混动系统通常搭载约1.1kWh电池,具备35kW放电功率,核心目标是维持系统高效运转;而蓝鲸超擎混动则将电池容量提升至1.7kWh,放电功率达到80kW以上,几乎实现倍增。这种差异带来的,不只是账面参数的变化,更是动力输出逻辑的改变。搭载蓝鲸超擎混动的车型在城市通勤场景中,纯电驱动能力显著增强,也让整车在频繁启停中更加从容,减少发动机频繁介入带来的割裂感。
在发动机层面,丰田延续阿特金森循环路线,热效率约41%,强调长期验证下的稳定与可靠;而蓝鲸超擎通过500bar高压直喷等技术,将热效率推近45%。其意义不仅在于峰值效率的提升,更在于扩大高效区间,使发动机在更多实际工况中都能保持高效运转,从而实现更接近“全场景最优”的能耗表现。
而两种技术路线真正的分水岭,则体现在控制逻辑层面。第五代THS混动系统经过多年迭代,优势在于机械结构与标定成熟,但本质上属于渐进式优化;而蓝鲸超擎引入Ai云智控,将加速响应、能量分配以及NVH控制纳入动态学习体系,使整车具备持续进化能力,可以根据不同驾驶习惯与场景进行实时优化,进一步提升整体体验的一致性与智能化水平。正是基于这一系列技术革新,蓝鲸超擎混动不仅在关键参数与动力性能上实现对标乃至超越丰田混动,更将燃油车的城区油耗正式带入“2L时代”。
而在全生命周期维度,蓝鲸超擎混动也将“省”做到了极致。以第四代逸动蓝鲸超擎为例,城区实测百公里综合油耗约2.98升,相比传统燃油车可显著降低用车成本。此外,对比同级纯电轿车,第四代逸动蓝鲸超擎在保险与保值率方面更具优势,长期使用成本具备更强竞争力。

除了极致的“省”,蓝鲸超擎混动也实现了性能、静谧性和可靠性综合维度的全面升级,搭载蓝鲸超擎混动的车型0-60km/h加速低至3.59秒,并且能做到无感启动,车内噪音比传统燃油车低10分贝。值得一提的是,动力系统与三电系统经过超200万公里可靠性验证,70余种特殊路面测试,350小时不间断台架测试,累计1000余小时极限工况测试,针对发动机、电驱、电池等的极限工况的系统级测试台架,累计验证达到用户实际用车环境的10倍以上,并配备24小时全时电池云端监控预警,这也为长期使用稳定性提供了充分保障。
对标丰田,本质上是长安以全球标杆为参照,重塑自身在混动赛道乃至全球新能源格局中的位置。由此,这场围绕混动展开的竞争,也将不再停留于路径之争,而是升级为体系能力与长期竞争力的正面较量。
瞄准7000万全球燃油用户
在全球新能源渗透率持续提升、车企加速推进全球化布局的背景下,长安加码HEV更显现实意义。对于自主品牌而言,纯电出海面临充电网络缺失、低温适应性差、贸易壁垒等多重阻碍;插混则因成本偏高,在不少国家政策定位模糊,难以获得补贴和路权优势。相比之下,HEV凭借无需额外基建、使用习惯与燃油车高度一致的特点,成为全球燃油车用户在增换购阶段更为理性且可行的选择。

对于全球约7000万燃油车用户而言,HEV也是推动他们迈向新能源的最低门槛与最现实路径。而当前全球HEV市场仍主要由丰田等跨国车企主导,中国品牌占比仅约17%,这也意味着HEV出海是长安未来发力的关键突破口。
基于这一判断,长安在蓝鲸超擎混动上的投入,本质上是一场围绕全球化竞争展开的体系化布局。据悉,长安已经斥资20亿元打造全球顶尖实验平台,建成200余个实验室,搭建3项全球唯一、3项全球领先顶尖实验平台,覆盖超40万个虚拟仿真测试场景,长安正在以工程能力与验证体系为底座,为混动技术的全球输出构建坚实支撑。
放在更长周期来看,蓝鲸超擎混动的意义,早已超越一次技术发布或产品升级,其本质是在争夺全球汽车产业转型过程中最具规模、也最具确定性的那部分用户群体。长安所撬动的,也不仅是“新燃油时代”的入口,更是中国品牌在全球汽车产业格局中实现向上跃迁的关键一步。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


