

Home动力

Search History
Popular Searches
Dealer Login / Sign Up
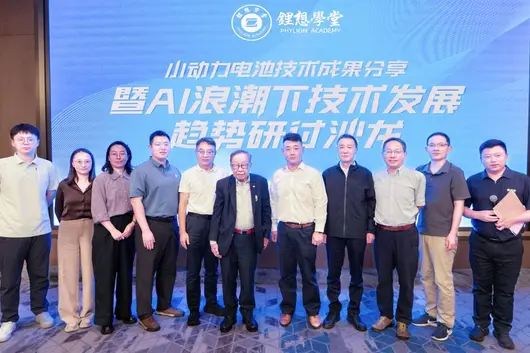
9月17日,重庆。第二十四届中国国际摩托车博览会开幕前夕,星恒电源攒了一个局——小动力锂电池技术成果分享暨AI浪潮下技术发展趋势研讨会。中国工程院、复旦、川大、重大、新国大苏研院的院士专家和产业界代表坐到了一起。
乍看是一场技术研讨会,细看,这是中国小动力电池从“制造驱动”向“智能驱动”跃迁的一次集体交底。

小动力,到底有多大的事?
两轮车,是效率最高的短途出行方式。这不是情怀,是刚需。中国电动摩托车内销与出口增速持续走高,东南亚、非洲、拉美,这些市场的需求确定性极强。相较燃油摩托,中国电动两轮产业在出海服务上更有优势——标准化服务体系、成熟的供应链、极致的性价比,这些都是硬实力。
而锂电池,正是支撑这一切竞争力的核心。
星恒电源董事长冯笑说了一句话:“小动力,干大事。”这话不虚。星恒的锂电池已经率先走进东南亚、非洲、拉美,把高性价比的中国锂电产品带到“一带一路”沿线。这不是简单的产品出口,是“中国技术、当地味道”“中国基因、当地载体”的深度融合——到当地、在当地、为当地。

电池+AI,不是噱头,是升维
研讨会上,技术分享的密度很高,但主线清晰:电池技术本身在进化,AI正在加速这个进程。
星恒CTO王正伟讲了“源头改善+系统提升”的思路,锰基电池技术迭代路径明确——带电量更大、动力更强、成本更低、充电更快、智能化与标准化程度更高。这是从材料基因到系统层面的协同创新。
川大王彩虹副教授带来一个很有意思的方向:把温度响应材料“内嵌”到电池体系里,让电池自己识别早期过热并主动响应。电池安全从“外部被动监测”变成“本征主动响应”,这是范式级的跨越。
AI怎么落地?新加坡国立大学苏州研究院何鹏博士展示了AI如何推动材料研发从“经验试错”走向“数据驱动”。复旦胥正川博士则提出,AI正从内容生成工具走向科学发现与工程决策的智能体,未来在材料筛选、工艺优化上会大幅缩短产业化周期。

院士的定调:技术终极指向是人
中国工程院院士陈清泉的分享,给这场研讨会定了调。他说,我们正处于第三次与第四次工业革命交汇节点,能源革命迈向新能源,交通革命走向电动化智能化,AI是核心引擎。但他强调了一句关键的话:技术终极指向是人。无论材料与AI如何演进,最终都要让电池更安全、可靠、经济。
他还提了“三个看”:向前看、向后看、向下看。前瞻视野洞察趋势,历史经验规避弯路,落地实践检验价值。辩证性创新思维,统筹发展和安全、当下与长远。

一个产业新生态正在形成
这场研讨会的价值,不在于某一项单点技术突破,而在于它呈现了一个趋势:高校、科研机构与企业协同共创的产业新生态正在加速形成。
星恒说得很清楚:坚持小动力主航道,以客户需求为导向,把技术创新转化为更好的产品,这离不开产学研各方协同。产业协同、模式创新、共推新标准——让中国锂电池服务全球用户。

当电池技术创新与AI范式变革在同一场域激荡碰撞,小动力锂电池产业正站在一个新的起点上。中国锂电企业已经在技术积累与应用规模上形成全球领先优势,下一步,是把这种优势转化为全球市场的标准与服务能力。
小动力,干大事。这不是口号,是正在发生的事实。


2026年上半年,欣旺达动力电池出货量和营收均大幅增长,动储已经超过消费类电池成为公司主要收入来源。但作为动力电池业务核心载体的子公司欣旺达动力仍在亏损,叠加海外市场汇兑损失,上半年公司扣非净利润不足亿元,新的增长引擎刚刚到位,尚待发力
文|《财经》特约撰稿人 杨铮 赵成
作为全球领先的消费类电池供应商,欣旺达(300207.SZ)的增长主引擎正在向动力电池切换。
日前,欣旺达电子股份有限公司披露2026年半年度报告。上半年公司实现营业收入 381.79亿元,同比增长41.48%,创下历史同期新高。净利润4.68亿元,同比增长91.1%。归属于上市公司股东的净利润为6.03亿元,同比下降29.59%,二者差额来自少数股东损益,特别是非全资子公司欣旺达动力的亏损。
业绩变动主要源于两方面:一是动力电池出货量同比大增76.37%至28.36GWh,带动营收规模快速扩张;二是财务费用激增345.33%至8.82亿元,主要系汇兑损失增加所致。
从业务结构来看,曾经以消费类电池业务为主的欣旺达,已经将核心增长引擎切换至动力与储能板块。电动汽车类电池(动力电池)业务实现营收141.34亿元,同比增长85.87%,毛利率提升8.59个百分点至18.36%;储能系统业务营收17.70亿元,同比增长76.21%。相比之下,传统优势的消费类电池业务营收144.52亿元,同比增长4.04%,毛利率下降4.95个百分点至14.68%。可见,欣旺达在今年上半年的利润增长主要来自动力电池与储能系统,增长主引擎已经切换到动力电池版块。
不过,矛盾之处也在于此。作为动力电池业务核心的欣旺达动力科技上半年实现营业收入155.29 亿元,同比增长90.1%,但以归母口径计算仍亏损1.29亿元。
这意味着,欣旺达虽然在传统消费市场增长乏力的情况下找到了新的增长动能,但其盈利质量仍有待提高,真正的考验或不在于拿下多少订单,而在于能从订单中挣到多少钱。

(制图:杨铮 数据来源:企业财报)

动力电池成营收增长主引擎
动力电池业务是欣旺达上半年主要增长极。财报显示,上半年电动汽车类电池收入141.34亿元,同比增长85.87%,毛利率18.36%,较上年同期的9.77%接近翻倍。2026年上半年公司电动汽车类电池出货量28.36GWh,同比增长76.37%。
动力电池领域的快速增长来自内外两方面动力。首先是欣旺达自身在HEV(油电混合动力汽车)电池领域的领先地位。2018年,欣旺达通过雷诺-日产联盟审核并获得HEV电池定点,产品搭载于轩逸、奇骏e-POWER等车型,并进入上汽大众与一汽-大众多款主力车型的混动供应体系。SNE Research数据显示,今年二季度,欣旺达HEV锂电池装机量位居全球第一。
欧洲市场对HEV电池的需求持续驱动相关业务增长。根据欧洲汽车制造商协会(ACEA)发布的官方数据,今年上半年HEV在欧盟新车注册量中的市场份额为37.3%。这一比例在所有动力类型中位居第一,且较2025年同期的34.8%有所提升。相应的,欣旺达在匈牙利规划15GWh动力电池基地,对接雷诺、大众等大客户需求。该工厂将成为中国二线厂商在欧洲建设的首个独资电池工厂。
国内市场也呈现出有利于欣旺达的发展态势。多家整车企业正努力推动动力电池供应商的多元化,为二线厂商提供了进入空间。中商产业研究院数据显示,上半年宁德时代在动力电池市场的份额整体呈下降趋势,从今年2月的49%已经降至6月的42.7%。中信证券分析称,在汽车产业链竞争持续加剧的背景下,动力电池供应体系正由单一供应逐步向双供应、多供应演进,多元化采购将成为行业长期趋势。
2025年下半年,欣旺达与理想汽车按各50%股比在山东成立了动力电池合资企业山东理想汽车电池有限公司,欣旺达在财报中表示,山东理想由欣旺达派驻经营管理团队进行管理。此外,据当地媒体报道,在小米汽车独立子品牌“寻天”系列中,欣旺达以60%的供应比例成为主供;鸿蒙智行旗下智界品牌也正式引入欣旺达,智界V9和智界R7两款车型将搭载其三元电池包;同时,上汽集团、吉利、五菱等主流车企均与欣旺达保持紧密合作,公司义乌基地一期产品已直接配套沃尔沃与吉利。

(制图:杨铮 数据来源:企业财报)
与诸多整车制造商的合作有效拉动了欣旺达动力电池的市场表现。据盖世汽车研究院数据,上半年欣旺达动力电池装车量达到7.24GWh,市场份额3.1%,装机量同比增长32%,市场份额较2025年全年增加0.6个百分点。
相应的,动力电池领域的规模效应的释放与盈利能力的提升都在预期之中。西部证券研报指出,欣旺达动力电池已配套理想、东风、吉利、雷诺、日产等整车企业,有望实现出货规模效应的释放,推动全年业绩盈亏平衡。华创证券也认为,公司动力电池和储能业务放量驱动收入高增,盈利能力得到显著修复。

储能新品落地,第二曲线初显
和动力电池版块一同屡屡被券商机构提及的是储能业务的增量。财报显示,欣旺达储能业务上半年收入17.70亿元,同比增长76.21%,出货量14.7GWh,同比增长64.98%。
今年新品的看点在大容量电芯与AI备电。5月,欣旺达投产588Ah储能电芯,并在8月正式对外发布。该电芯能量密度达417Wh/L,在25摄氏度工况、电池健康度降至70%时循环寿命可达1万次,理论上匹配电站20年运营周期。单座200MWh电站全生命周期预计可节省1000万度电量损耗。在此之前,其684Ah叠片电芯已实现百万颗级量产下线,两款产品分别基于卷绕与叠片路线,形成覆盖不同系统设计的容量梯队。
财报显示,欣旺达储能系统收入主要来自海外市场,海外客户超70%。在家庭储能和工商业领域,已覆盖欧洲、中东、南亚等核心市场,其中欧洲区域为主战场,已成为德语区主要工商业储能品牌,核心渠道覆盖率超95%。在网络能源领域,随着全球AI(人工智能)算力产业的高速扩张,欣旺达的AIDC(人工智能计算中心)储能业务上半年订单同比增长近30 倍。依托全栈自研能力,其AIDC锂电解决方案已落地国内外多个重点项目。
中金公司研报称,数据中心储能备电需求扩张,而欣旺达能够提供全栈式解决方案,因此看好储能业务与动力电池业务一同成为公司的第二成长曲线。

(图源:杨铮 摄)

新引擎的质量有待提升
上半年,作为欣旺达传统主业的消费类电池收入144.52亿元,同比仅增长4.04%,毛利率下降4.95个百分点至14.68%。这并非欣旺达一家的问题。券商研报显示,上半年全球智能手机出货同比下滑,高端手机销量虽然增长,但难改板块整体承压,消费电芯的盈利空间被挤压。
但对欣旺达而言,消费类电池是公司销售境外的主要产品。在消费类电池业务较上年增长有限的情况下,动储版块继续扩大海外布局的紧迫性变得更加明显。
目前欣旺达的海外基地仍处于投入期。财报显示,欣旺达泰国电池生产基地一期项目在上半年正式投产,目前公司在海外尚有泰国二期项目、匈牙利动力电池生产基地和越南消费类电芯生产基地处于建设阶段。投入期的代价直接体现在财务端,上半年汇兑损失5.38亿元,其中美元已通过套保对冲,泰铢、印度卢比等币种的对冲工具有限,激增超过300%的财务费用很大程度上正源于此。
因此,下半年欣旺达的增长前景还要回到国内的动储市场。券商结构分析认为,欣旺达下半年动力与储能产品出货均已排满,随着原材料顺价逐步落地,产线良率持续提升,后续盈利有望改善。据东吴证券测算,欣旺达全年动储出货量将到90GWh,其中动力电池55GWh、储能系统35GWh。这意味着,下半年公司待交货约62GWh,而单Wh盈利每改善一分钱,就能多出6.2亿元的盈利空间,反之亦然。公司下半年乃至全年的盈利曲线,很大程度上将由动储业务,特别是动力电池版块的盈利质量决定。
把动力电池的业绩放到业内横向看,在近期公布财报的几家动力电池上市公司中,欣旺达既有增速快、毛利率改善幅度大的优势,也存在尚未在动力板块实现盈利的不足。除了规模与盈利均大幅领先的宁德时代,国轩高科上半年在实现动力电池装机量进入行业前三的同时也实现了13.86亿元的归母净利润,亿纬锂能上半年归母净利润以457亿元营收实现33亿元的归母净利润和105.66%的净利润增幅,动力与储能已进入稳定盈利区间。相比之下,欣旺达动力电池业务虽然营收高增、毛利率大幅改善,上半年整体仍录得小幅亏损,整体业务的归母净利润水平也未能与其超过380亿元的营收规模相称。
增长速度不输同行,盈利质量仍在追赶,是欣旺达在动力电池行业中的真实地位。换句话说,增长引擎已经完成切换,但从新引擎就位到发力增长,尚有距离。

作为此前年净利润超11亿元的电驱领域头部企业,汇川联合动力上市未满一年便出现业绩亏损,同时伴随股价波动。
8月24日晚间,上市未满一年的汇川联合动力披露2026年半年报,报告期内公司实现营收95.12亿元,同比增长3.98%,归母净利润同比由盈转亏,净亏损8809.42万元。
次日公司股价低开低走,盘中触及14.66元每股的上市以来低点,收盘跌6.76%,报15.32元每股,总市值约368.4亿元。
对比2025年9月上市首日30.9元的收盘价,公司当前股价已接近腰斩,上市初期37元的盘中最高价,截至目前尚未被突破。
这份业绩表现的背后,是公司营收与成本增速倒挂、大额减值计提以及转型投入前置的多重叠加影响。
 利润端双重挤压
营收微增的背后,是成本端的更快扩张。

根据半年报披露的财务数据,上半年公司营收仅增加3.64亿元,营业成本却增长6.78亿元,成本增速8.90%,显著高于收入增速。综合毛利率从上年同期的16.73%降至12.79%,对应毛利同比减少约3.14亿元。
电驱与底盘系统是公司第一收入支柱,上半年收入同比增长7.99%,对应的成本增速却达到12.65%,业务毛利率同比下降3.58个百分点。
电源板块业务表现相对较弱,收入同比下滑23.62%,毛利率从上年同期的16.23%降至8.08%。
半年报数据显示,3.26亿元的减值损失,成为另一重影响利润的重要因素,同比增幅高达274.88%。
其中存货跌价准备计提占比超七成,主要原因包括部分合作车型销量不及预期,发出商品周转放缓,叠加上游原材料价格波动推高存货成本,相关存货可变现净值持续低于账面成本,属于汽车零部件行业常见的经营风险范畴。
应收账款账龄被动拉长,坏账计提比例同步提升。技术路线快速迭代,部分专用设备与模具可复用性下降,固定资产减值压力显现。
根据半年报披露信息,上半年公司全资子公司深圳新能源补缴税款1.105亿元,该笔支出全部计入当期损益。即便剔除这笔非经常性支出影响,联合动力当期盈利水平仍低于上年同期。
研发投入持续加码,上半年研发费用6.66亿元,占营收比重达到7%,且全部费用化。
研发人员较上年同期增加300人,智能底盘事业部人员增幅超过120%,高强度前置投入直接拖累当期利润表现。多重因素共同作用下,联合动力上半年利润端出现明显承压。

转型的现实账本
盈利承压之下,联合动力押注智能底盘与海外市场,试图打造第二增长曲线。联合动力财报显示,上半年公司拿到17个国内乘用车客户定点,9个海外客户定点。

匈牙利与泰国生产基地实现批量交付,海外业务收入7.47亿元,同比增长10.83%,毛利率达到27.41%,显著高于国内业务的11.55%。但海外收入占总收入比重仅7.85%,体量尚小,短期难以对冲国内业务的盈利下滑。
智能底盘业务的商业化进度低于市场预期。目前仅800V全主动液压悬架泵实现批量交付,线控转向、线控制动、运动域控制器等核心产品,仍处于客户送样与定点测试阶段。
根据汽车零部件行业普遍规律,产品从获得客户定点到实现量产装车,需要经历1至2年的工程验证周期,期间需要持续投入开发资源,无法在当期形成收入贡献,属于行业正常的业务推进节奏。
定点数量不直接等同于收入规模。17个国内定点如果分散在不同客户的不同车型平台,难以形成规模化的平台复用效应,反而可能推高定制开发成本与设备投入。
海外定点同样面临本地化生产、认证、供应链配套与回款周期的多重考验,高毛利背后对应更高的运营成本与更长的现金周转周期。
这些转型过程中的客观特征,也直接反映在公司当期的财务表现中。上市前公司曾连续三年实现净利高速增长,2025年上市当年净利润突破11亿元。
如今上市首份中报即出现亏损,股价持续走低。联合动力公开表示,未来将继续聚焦主业推进技术迭代与产品创新,推进动力域与底盘域融合相关技术布局。
市场各方也在持续关注公司转型投入的落地效果,以及相关业务何时能够转化为实际的盈利与现金流贡献。

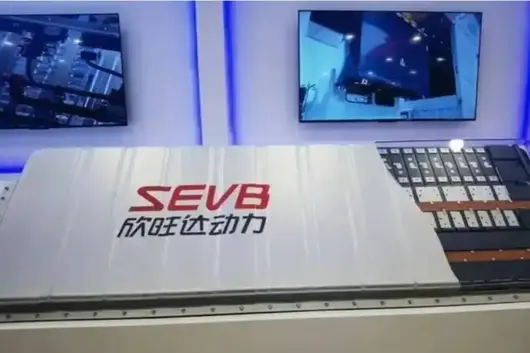
欣旺达是已披露半年报企业当中,为数不多动力电池板块毛利率逆势提升的企业——逆势提升8.59个百分点至18.36%。
8月27日,欣旺达发布了中期财报,公司2026年上半年实现营业总收入381.79亿元,同比增长41.48%。其中,电动汽车类电池业务贡献营收141.34亿元,同比猛增 85.87%。

与此同时,储能系统业务正在成为欣旺达的"第二增长曲线":上半年出货量达14.70GWh,同比增长64.98%。其中,海外客户收入占比超过70%,在欧洲德语区已成为主要工商业储能品牌。而在AI算力爆发带来的数据中心储能需求中,欣旺达AIDC储能业务订单同比激增近30倍,精准踩中了这一高增长赛道。
01
动力电池毛利率逆势提升
在动力电池行业产能过剩、价格战持续的背景下,欣旺达交出了一份“增收也增利”的答卷。
2026年上半年,电动汽车类电池业务实现营业收141.34亿元,同比增长85.87%;出货量达28.36GWh,同比增长76.37%。更关键的是盈利能力得到了提升——该业务毛利率从去年同期的9.77%跃升至 18.36%,大幅提升了8.59个百分点。这意味着规模化效应和客户结构优化的红利的显现,使得公司在行业价格战中守住了利润底线。

当然,最具标志性意义的还得是HEV锂电池的表现。根据SNE Research数据,2026年第二季度,欣旺达HEV锂电池装机量位列全球第一。这标志着其产品性能、成本控制已经获得客户的全方位认可。
这次动力锂电池毛利率逆势回升,虽然财报没有解释,但猜测应该是与混动电池的出货量密切相关。因为混动电池具备高门槛、高定制、高附加值的特性,可以帮助其规避低端价格战,而长期绑定头部车企优质订单,对稳定产品溢价与客户结构有很大帮助。
在产品布局上,欣旺达采取“聚焦+差异化”战略,以方形铝壳电芯为核心,同步布局大圆柱电芯、软包电芯等类型,全面覆盖乘用车、商用车、船舶、低空飞行器及具身智能机器人等全场景。
在下一代技术储备上,公司同步推进新型硅负极高比能电池、磷酸锰铁锂电池、钠离子电池、固液混合电池、固态电池、锂金属电池等研发,并率先提出“AI+电池”战略,利用人工智能加速材料选型、电化学体系设计与工艺优化。
02
储能海外收入占比超70%
如果说动力电池是当下的增长主力,那么储能系统则是欣旺达正在爆发的新增长点。
2026年上半年,欣旺达储能系统出货量达14.70GWh,同比增长64.98%;实现营收17.70亿元,同比增长76.21%。但最值得关注的是其市场结构——储能系统收入主要来自海外市场,海外客户占比超过70%,可以说,其核心海外客户项目批量交付直接拉动了业务增长。
财报显示,在欧洲市场,欣旺达坚持品牌战略,已覆盖欧洲、中东、南亚等核心市场,自有品牌销售占比达80%。在德语区,公司已成为主要的工商业储能品牌,核心渠道覆盖率超过95%,并获评EUPD瑞士市场TOP BRAND。这标志着欣旺达在海外储能市场已从“代工者”转变为“品牌方”,溢价能力和客户黏性显著增强。

在应用场景拓展上,欣旺达精准踩中了AI算力爆发的时代节点。随着全球AI数据中心(AIDC)建设进入高潮,公司AIDC储能业务上半年订单同比增长 近30倍。依托全栈自研能力,欣旺达已构建覆盖不同电压等级的产品矩阵,全面适配数据中心SST、HVDC及UPS等高端应用需求,多个国内外重点项目已落地,并获得全球多个AI头部客户认可。
产品层面,欣旺达围绕314Ah、280Ah、588Ah、684Ah等储能电芯及系统产品持续迭代,完成了5MWh液冷储能集装箱大规模火烧测试,欣旺达表示其安全性、可靠性和系统级解决方案能力持续增强。
03
从“产品出海”到“产业出海”
支撑动力电池与储能业务高速增长的,是欣旺达日益成熟的全球化产能与服务体系。
报告期内,欣旺达海外布局呈现出多点开花:泰国电池生产基地一期项目已正式投产,二期同步启动;匈牙利动力电池生产基地、越南消费类电芯基地建设稳步推进。与此同时,欣旺达在全球设立了九大海外营销与服务中心,构建了覆盖欧美、东南亚、中东等关键市场的本地化服务网络。

可以看到,欣旺达的“出海”并非简单的产能外迁,而是就近配套全球头部车企与储能客户的战略卡位,这样既能有效对冲了地缘政治风险与贸易壁垒,又大幅提升了海外客户的响应速度与服务黏性。从印度、越南到泰国、匈牙利、摩洛哥,欣旺达的全球产能版图已初具雏形,这为公司中长期海外业务的持续放量提供了坚实基础。
在国内,欣旺达同样以客户需求为导向,秉持就近配套原则高效配置资源,多个生产基地已实现规模化量产。
在消费电子需求持续下行、行业竞争加剧的2026年,欣旺达上班年交出的成绩单还是可圈可点的——出货放量的基础上,欣旺达在HEV差异化高附加值产品帮助下推高了营收增速,同时海内外产能落地保障订单交付,以及多场景产品矩阵都帮其打开增量空间。
可以预见的是,理想汽车对其的倚重也会日益加深,欣旺达的前景非常值得期待。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


