

Home動力

Search History
Popular Searches
Dealer Login / Sign Up
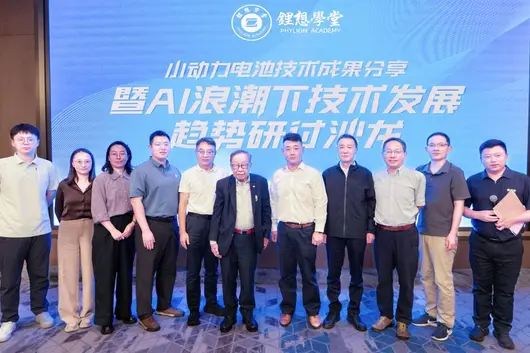
9 月 17 日,重慶。第二十四屆中國國際摩托車博覽會開幕前夕,星恒電源搞咗一場局——小動力鋰電池技術成果分享暨 AI 浪潮下技術發展趨勢研討會。中國工程院、復旦、川大、重慶大學、南洋理工大學蘇州研究院嘅院士專家同產業界代表坐埋一齊。
乍睇係一場技術研討會,細睇,呢係中國小動力電池從「製造驅動」向「智能驅動」躍遷嘅一次集體交底。

小動力,係幾大事?
兩輪車,係效率最高嘅短途出行方式。呢唔係情懷,係硬性需求。中國電動摩托車內銷與出口增速持續走高,東南亞、非洲、拉美,呢啲市場嘅需求確定性極強。相較燃油摩托,中國電動兩輪產業喺出海服務上更有優勢——標準化服務體系、成熟嘅供應鏈、極致嘅性價比,呢啲都係硬實力。
而鋰電池,就係支撐呢一切競爭力嘅核心。
星恒電源董事長馮笑講咗一句說話:「小動力,做大事。」呢說話唔誇張。星恒嘅鋰電池已經率先行進東南亞、非洲、拉美,將高性價比嘅中國鋰電產品帶到「一帶一路」沿線。呢唔係簡單嘅產品出口,係「中國技術、當地味道」「中國基因、當地載體」嘅深度融合——去到當地、喺當地、為當地。

電池 + AI,唔係噱頭,係升維
研討會上,技術分享嘅密度好高,但主線清晰:電池技術本身喺進化,AI 正喺加速呢個進程。
星恒 CTO 王正偉講咗「源頭改善 + 系統提升」嘅思路,錳基電池技術迭代路線明確——帶電量更大、動力更強、成本更低、充電更快、智能化同標準化程度更高。呢係從材料基因到系統層面嘅協同創新。
川大王彩虹副教授帶嚟一個好有趣嘅方向:將溫度響應材料「內嵌」到電池體系入面,令電池自己識別早期過熱並主動響應。電池安全從「外部被動監測」變成「本征主動響應」,呢係範式級嘅跨越。
AI 點樣落實?新加坡國立大學蘇州研究院何鵬博士展示咗 AI 點樣推動材料研發從「經驗試錯」走向「數據驅動」。復旦胥正川博士則提出,AI 正從內容生成工具走向科學發現與工程決策嘅智能體,未來喺材料篩選、工藝優化上會大幅縮短產業化週期。

院士嘅定調:技術終極指向係人
中國工程院院士陳清泉嘅分享,畀呢場研討會定咗調。佢話,我哋正處於第三次同第四次工業革命交匯節點,能源革命邁向新能源,交通革命走向電動化智能化,AI 係核心引擎。但佢強調咗一句關鍵說話:技術終極指向係人。無論材料與 AI 如何演進,最終都要令電池更安全、可靠、經濟。
佢仲提咗「三個睇」:向前睇、向後睇、向下睇。前瞻視野洞察趨勢,歷史經驗規避彎路,落地實踐檢驗價值。辯證性創新思維,統籌發展同安全、當下同長遠。

一個產業新生態正喺形成
呢場研討會嘅價值,唔係喺某一項單點技術突破,而係佢呈現咗一個趨勢:高校、科研機構同企業協同共創嘅產業新生態正喺加速形成。
星恒講得清清楚楚:堅持小動力主航道,以客戶需求為導向,將技術創新轉化爲更好嘅產品,呢啲離唔開產學研各方協同。產業協同、模式創新、共推新標準——令中國鋰電池服務全球用戶。

當電池技術創新同 AI 範式變革喺同一個場域激盪碰撞,小動力鋰電池產業正站喺一個新嘅起點上。中國鋰電企業已經喺技術積累與應用規模上形成全球領先優勢,下一步,係要將呢種優勢轉化爲全球市場嘅標準同服務能力。
小動力,做大事。呢唔係口號,係正在發生嘅事實。


2026 年上半年,欣旺達動力電池出貨量同營收均大幅增長,動力儲已經超過消費類電池成為公司主要收入來源。但作為動力電池業務核心載體嘅子公司欣旺達動力仍喺虧損,叠加海外市場匯兌損失,上半年公司扣非淨利潤不足壹億元,新嘅增長引擎剛剛到位,尚待發力
文|《財經》特約撰稿人 楊錚 趙成
作為全球領先嘅消費類電池供應商,欣旺達(300207.SZ)嘅增長主引擎正喺向動力電池切換。
日前,欣旺達電子股份有限公司披露 2026 年半年度報告。上半年公司實現營業收入 381.79 億元,同比增長 41.48%,創下歷史同期新高。淨利潤 4.68 億元,同比增長 91.1%。歸屬於上市公司股東嘅淨利潤為 6.03 億元,同比下跌 29.59%,二者差額來自少數股東損益,特別係非全資子公司欣旺達動力嘅虧損。
業績變動主要源於兩方面:一係動力電池出貨量同比大增 76.37% 至 28.36GWh,帶動營收規模快速擴張;二係財務費用激增 345.33% 至 8.82 億元,主要係匯兌損失增加所致。
從業務結構來看,曾經以消費類電池業務為主嘅欣旺達,已經將核心增長引擎切換至動力與儲能板塊。電動汽車類電池(動力電池)業務實現營收 141.34 億元,同比增長 85.87%,毛利率提升 8.59 個百分點至 18.36%;儲能系統業務營收 17.70 億元,同比增長 76.21%。相比之下,傳統優勢嘅消費類電池業務營收 144.52 億元,同比增長 4.04%,毛利率下跌 4.95 個百分點至 14.68%。可見,欣旺達喺今年上半年嘅利潤增長主要嚟自動力電池與儲能系統,增長主引擎已經切換到動力電池版塊。
不過,矛盾之處也喺於此。作為動力電池業務核心嘅欣旺達動力科技上半年實現營業收入 155.29 億元,同比增長 90.1%,但以歸母口徑計算仍虧損 1.29 億元。
這意味著,欣旺達雖然喺傳統消費市場增長乏力嘅情況下有搵到新嘅增長動能,但其盈利質量仍有待提高,真正嘅考驗或不喺喺拿下多少訂單,而在於能從訂單中賺到幾多錢。

(圖表:楊錚 數據來源:企業財報)

動力電池成營收增長主引擎
動力電池業務係欣旺達上半年主要增長極。財報顯示,上半年電動汽車類電池收入 141.34 億元,同比增長 85.87%,毛利率 18.36%,較上年同期嘅 9.77% 接近翻倍。2026 年上半年公司電動汽車類電池出貨量 28.36GWh,同比增長 76.37%。
動力電池領域嘅快速增長嚟自內外兩方面動力。首先係欣旺達自身喺 HEV(油電混合動力汽車)電池領域嘅領先地位。2018 年,欣旺達通過雷諾 - 日產聯盟審核並獲得 HEV 電池定點,產品搭載喺軒逸、奇駿 e-POWER 等車型,並進入上汽大眾與一汽 - 大众多款主力車型嘅混動供應體系。SNE Research 數據顯示,今年第二季,欣旺達 HEV 鋰電池裝機量位居全球第一。
歐洲市場對 HEV 電池嘅需求持續驅動相關業務增長。根據歐洲汽車製造商協會(ACEA)發布嘅官方數據,今年上半年 HEV 喺歐盟新車註冊量中嘅市場份額為 37.3%。呢一比例喺所有動力類型中位居第一,且較 2025 年同期嘅 34.8% 有所提升。相應嘅,欣旺達喺匈牙利規劃 15GWh 動力電池基地,對接雷諾、大眾等大客戶需求。該工廠將成為中國二線廠商喺歐洲建設嘅首個獨資電池工廠。
國內市場亦呈現出有利於欣旺達嘅發展態勢。多家整車企業正努力推動動力電池供應商嘅多元化,為二線廠商提供咗進入空間。中商產業研究院數據顯示,上半年寧德時代喺動力電池市場嘅份額整體呈下降趨勢,從今年 2 月嘅 49% 已經降至 6 月嘅 42.7%。中信證券分析稱,喺汽車產業鏈競爭持續加劇嘅背景下,動力電池供應體系正由單一供應逐步向雙供應、多供應演進,多元化採購將成為行業長期趨勢。
2025 年下半年,欣旺達同理想汽車按各 50% 股比喺山東成立咗動力電池合資企業山東理想汽車電池有限公司,欣旺達喺財報中表示,山東理想由欣旺達派駐經營管理團隊進行管理。此外,據當地媒體報導,喺小米汽車獨立子品牌“尋天”系列中,欣旺達以 60% 嘅供應比例成為主供;鴻蒙智行旗下智界品牌亦正式引入欣旺達,智界 V9 同智界 R7 兩款車型將搭載佢嘅三元電池包;同時,上汽集團、吉利、五菱等主流車企均同欣旺達保持緊密合作,公司義烏基地一期產品已直接配套沃爾沃同吉利。

(圖表:楊錚 數據來源:企業財報)
同諸多整車製造商嘅合作有效拉動咗欣旺達動力電池嘅市場表現。據蓋世汽車研究院數據,上半年欣旺達動力電池裝車量達到 7.24GWh,市場份額 3.1%,裝機量同比增長 32%,市場份額較 2025 年全年增加 0.6 個百分點。
相應嘅,動力電池領域嘅規模效應嘅釋放同盈利能力嘅提升都喺預期之中。西部證券研报指出,欣旺達動力電池已配套理想、東風、吉利、雷諾、日產等整車企業,有望實現出貨規模效應嘅釋放,推動全年業績盈虧平衡。華創證券亦認為,公司動力電池同儲能業務放量驅動收入高增,盈利能力得到顯著修復。

儲能新品落地,第二曲線初顯
同動力電池板塊一齊屢屢被券商機構提及嘅係儲能業務嘅增量。財報顯示,欣旺達儲能業務上半年收入 17.70 億元,同比增長 76.21%,出貨量 14.7GWh,同比增長 64.98%。
今年新品嘅睇點喺大容量電芯同 AI 備電。5 月,欣旺達投產 588Ah 儲能電芯,並喺 8 月正式對外發布。該電芯能量密度達 417Wh/L,喺 25 攝氏度工況、電池健康度降至 70% 時循環壽命可達 1 萬次,理論上匹配電站 20 年運營周期。單座 200MWh 電站全生命週期預計可節省 1000 萬度電量損耗。喺此之前,佢 684Ah 疊片電芯已實現百萬顆級量產下線,兩款產品分別基於卷繞同疊片路線,形成覆蓋不同系統設計嘅容量梯隊。
財報顯示,欣旺達儲能系統收入主要嚟自海外市場,海外客戶超 70%。喺家庭儲能同工商業領域,已覆蓋歐洲、中東、南亞等核心市場,其中歐洲區域為主戰場,已經成為德語區主要工商業儲能品牌,核心渠道覆蓋率超 95%。喺網絡能源領域,隨著全球 AI(人工智能)算力產業嘅高速擴張,欣旺達嘅 AIDC(人工智能計算中心)儲能業務上半年訂單同比增長近 30 倍。依托全棧自研能力,佢 AIDC 鋰電解決方案已落地國內外多個重點項目。
中金公司研报稱,數據中心儲能備電需求擴張,而欣旺達能夠提供全棧式解決方案,因此看好儲能業務同動力電池業務一齊成為公司嘅第二成長曲線。

(圖源:楊錚 攝)

新引擎嘅質量有待提升
上半年,作為欣旺達傳統主業嘅消費類電池收入 144.52 億元,同比僅增長 4.04%,毛利率下跌 4.95 個百分點至 14.68%。呢個唔係欣旺達一家嘅問題。券商研报顯示,上半年全球智能手機出貨同比下滑,高端手機銷量雖然增長,但難改板塊整體承壓,消費電芯嘅盈利空間被擠壓。
但對欣旺達而言,消費類電池係公司銷售境外嘅主要產品。喺消費類電池業務較上年增長有限嘅情況下,動儲板塊繼續擴大海外布局嘅緊迫性變得更加明顯。
目前欣旺達嘅海外基地仍處於投入期。財報顯示,欣旺達泰國電池生產基地一期項目喺上半年正式投產,目前公司喺海外尚有泰國二期項目、匈牙利動力電池生產基地同越南消費類電芯生產基地處於建設階段。投入期嘅代價直接體現喺財務端,上半年匯兌損失 5.38 億元,其中美元已經透過套保對沖,泰銖、印度盧比等幣種嘅對沖工具有限,激增超過 300% 嘅財務費用很大程度上正源於此。
因此,下半年欣旺達嘅增長前景仲要回到國內嘅動儲市場。券商結構分析認為,欣旺達下半年動力同儲能產品出貨均已排滿,隨著原材料順價逐步落地,產線良率持續提升,後續盈利有望改善。據東吳證券測算,欣旺達全年動儲出貨量將到 90GWh,其中動力電池 55GWh、儲能系統 35GWh。這意味著,下半年公司待交貨約 62GWh,而單 Wh 盈利每改善一分钱,就能多咗 6.2 億元嘅盈利空間,反之亦然。公司下半年乃至全年嘅盈利曲線,很大程度上將由動儲業務,特別係動力電池板塊嘅盈利質量決定。
將動力電池嘅業績放到業內橫向看,喺近期公布財報嘅幾家動力電池上市公司中,欣旺達既有增速快、毛利率改善幅度大嘅優勢,亦存在尚未喺動力板塊實現盈利嘅不足。除咗規模同盈利均大幅領先嘅寧德時代,國軒高科上半年喺實現動力電池裝機量進入行業前三嘅同時亦實現咗 13.86 億元嘅歸母淨利潤,億緯鋰能上半年歸母淨利潤以 457 億元營收實現 33 億元嘅歸母淨利潤同 105.66% 嘅淨利潤增幅,動力同儲能已經進入穩定盈利區間。相比之下,欣旺達動力電池業務雖然營收高增、毛利率大幅改善,上半年整體仍錄得小幅虧損,整體業務嘅歸母淨利潤水平亦未能與其超過 380 億元嘅營收規模相稱。
增長速度唔輸同行,盈利質量仍在追趕,係欣旺達喺動力電池行業中嘅真實地位。換句話講,增長引擎已經完成切換,但從新引擎就位到發力增長,尚有距離。

作為此前年純利潤超 11 億元的電驅動領域頭部企業,匯川聯合動力上市未滿一年便出現業績虧損,同時伴隨股價波動。
8 月 24 日晚間,上市未滿一年的匯川聯合動力披露 2026 年半年報,報告期內公司實現營收 95.12 億元,同比增長 3.98%,歸母公司股東淨利潤同比由盈轉虧,淨虧損 8809.42 萬元。
次日公司股價低開低走,盤中觸及 14.66 元每股的上市以來低點,收盤跌 6.76%,報 15.32 元每股,總市值約 368.4 億元。
對比 2025 年 9 月上市首日 30.9 元的收盤價,公司當前股價已接近腰斬,上市初期 37 元的盤中最高價,截至目前尚未被突破。
這份業績表現的背後,是公司營收與成本增速倒掛、大額減值計提以及轉型投入前置的多重疊加影響。
 利潤端雙重擠壓
營收微增的背後,是成本端的更快擴張。

根據半年報披露的財務數據,上半年公司營收僅增加 3.64 億元,營業成本卻增長 6.78 億元,成本增速 8.90%,顯著高於收入增速。綜合毛利率從上年同期的 16.73% 降至 12.79%,對應毛利同比減少約 3.14 億元。
電驅動與底盤系統是公司第一收入支柱,上半年收入同比增長 7.99%,對應的成本增速卻達到 12.65%,業務毛利率同比下降 3.58 個百分點。
電源板塊業務表現相對較弱,收入同比下滑 23.62%,毛利率從上年同期的 16.23% 降至 8.08%。
半年報數據顯示,3.26 億元的減值損失,成為另一重影響利潤的重要因素,同比增幅高達 274.88%。
其中存貨跌價準備計提占比超七成,主要原因包括部分合作車型銷量未如預期,發出商品周轉放緩,疊加上游原材料價格波動推高存貨成本,相關存貨可變現淨值持續低於賬面成本,屬於汽車零部件行業常見的經營風險範疇。
應收賬款賬齡被動拉長,壞賬計提比例同步提升。技術路線快速迭代,部分專用設備與模具可重複使用性下降,固定資產減值壓力顯現。
根據半年報披露信息,上半年公司全資子公司深圳新能源補繳稅款 1.105 億元,該筆支出全部計入當期損益。即便剔除這筆非經常性支出影響,聯合動力當期盈利水平仍低於上年同期。
研發投入持續加碼,上半年研發費用 6.66 億元,佔營收比重達到 7%,且全部費用化。
研發人員較上年同期增加 300 人,智能底盤事業部人員增幅超過 120%,高強度前置投入直接拖累當期利潤表現。多重因素共同作用下,聯合動力上半年利潤端出現明顯承壓。

轉型的現實賬本
盈利承壓之下,聯合動力押注智能底盤與海外市場,試圖打造第二增長曲線。聯合動力財報顯示,上半年公司拿到 17 個國內乘用車客戶定點,9 個海外客戶定點。

匈牙利與泰國生產基地實現批量交付,海外業務收入 7.47 億元,同比增長 10.83%,毛利率達到 27.41%,顯著高於國內業務的 11.55%。但海外收入佔總收入比重僅 7.85%,體量尚小,短期難以對沖國內業務的盈利下滑。
智能底盤業務的商業化進度低於市場預期。目前僅 800V 全主動液壓懸架泵實現批量交付,線控轉向、線控制動、運動域控制器等核心產品,仍處於客戶送樣與定點測試階段。
根據汽車零部件行業普遍規律,產品從獲得客戶定點到實現量產裝車,需要經歷 1 至 2 年的工程驗證週期,期間需要持續投入開發資源,無法在當期形成收入貢獻,屬於行業正常的業務推進節奏。
定點數量不直接等同於收入規模。17 個國內定點如果分散在不同客戶的不同車型平台,難以形成規模化的平台重用效應,反而可能推高定制開發成本與設備投入。
海外定點同樣面臨本地化生產、認證、供應鏈配套與回款週期的多重考驗,高毛利背後對應更高的運營成本與更長的現金週轉週期。
這些轉型過程中的客觀特徵,也直接反映在公司當期的財務表現中。上市前公司曾連續三年實現淨利高速增長,2025 年上市當年淨利潤突破 11 億元。
如今上市首份中報即出現虧損,股價持續走低。聯合動力公開表示,未來將繼續聚焦主業推進技術迭代與產品創新,推進動力域與底盤域融合相關技術佈局。
市場各方也在持續關注公司轉型投入的落地效果,以及相關業務何時能夠轉化為實際的盈利與現金流貢獻。

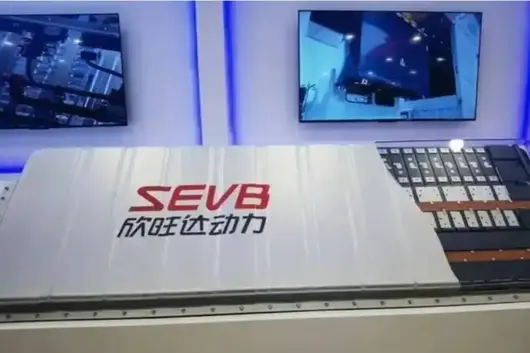
欣旺達係已披露半年報企業之中,寥寥可數動力電池板塊毛利率逆勢提升嘅企業——逆勢升咗 8.59 個百分點至 18.36%。
8 月 27 號,欣旺達公佈咗中期財報,公司 2026 年上半年錄得營業總收入 381.79 億元,同比上升 41.48%。其中,電動汽車類電池業務貢獻營收 141.34 億元,同比上升 85.87%。

與此同時,儲能系統業務正成為欣旺達「第二增長曲線」:上半年出貨量達 14.70GWh,同比上升 64.98%。其中,海外客戶收入佔比超過 70%,喺歐洲德語區已成主要工商業儲能品牌。而喺 AI 算力爆發帶嚟嘅數據中心儲能需求中,欣旺達 AIDC 儲能業務訂單同比上升近 30 倍,精準擊中咗呢一高增長賽道。
01
動力電池毛利率逆勢提升
喺動力電池行業產能過剩、價格戰持續嘅背景下,欣旺達交出一份「增收亦增利」嘅成績單。
2026 年上半年,電動汽車類電池業務錄得營業收入 141.34 億元,同比上升 85.87%;出貨量達 28.36GWh,同比上升 76.37%。更關鍵嘅係盈利能力提升咗——該業務毛利率由去年同期嘅 9.77% 升至 18.36%,大幅提升咗 8.59 個百分點。呢個意思係,規模效應同客戶結構優化嘅紅利顯現,令公司喺行業價格戰中守住利潤底線。

當然,最具標誌性意義嘅都得係 HEV 鋰電池嘅表現。根據 SNE Research 數據,2026 年第二季度,欣旺達 HEV 鋰電池裝機量位列全球第一。這標誌住其產品性能、成本控制已經獲得客戶嘅全方位認可。
今次動力鋰電池毛利率逆勢回升,雖然財報冇解釋,但猜測應該係同混動電池嘅出貨量息息相關。因為混動電池具備高門檻、高高度訂製、高附加值嘅特性,可以幫佢規避低層價格戰,而長期鎖定頭部車企優質訂單,對穩定產品溢價同客戶結構好大幫助。
喺產品佈局上,欣旺達採取「聚焦 + 差異化」戰略,以方型鋁殼電芯為核心,同步佈局大圓柱電芯、軟包電芯等類型,全面覆蓋乘用車、商用車、船舶、低空飛行器及具身智能機器等全場景。
喺下一代技術儲備上,公司同步推進新型矽負極高比能電池、磷酸錳鐵鋰電池、鈉離子電池、固液混合電池、固態電池、鋰金屬電池等研發,並率先提出「AI+ 電池」戰略,運用人工智能加快材料揀選、電化學體系設計同工藝優化。
02
儲能海外收入佔比超 70%
若話動力電池係當下嘅增長主力,那麼儲能系統則係欣旺達正爆發嘅新增長點。
2026 年上半年,欣旺達儲能系統出貨量達 14.70GWh,同比上升 64.98%;錄得營收 17.70 億元,同比上升 76.21%。但最值關注嘅係其市場結構——儲能系統收入主要來自海外市場,海外客戶佔比超過 70%,可話,佢核心海外客戶項目批量交付直接帶動業務增長。
財報顯示,喺歐洲市場,欣旺達堅持品牌戰略,已覆蓋歐洲、中東、東南亞等核心市場,自有品牌銷售佔比達 80%。喺德語區,公司已成主要工商業儲能品牌,核心渠道覆蓋率超過 95%,並獲評 EUPD 瑞士市場 TOP BRAND。這標誌住欣旺達喺海外儲能市場已由「代工者」轉變為「品牌方」,溢價能力同客戶黏性顯著增強。

喺應用場景拓展上,欣旺達精準擊中咗 AI 算力爆發嘅時代節點。隨著全球 AI 數據中心(AIDC)建設進入高潮,公司 AIDC 儲能業務上半年訂單同比上升近 30 倍。倚靠全棧自研能力,欣旺達已構建覆蓋不同電壓等級嘅產品矩陣,全面適配數據中心 SST、HVDC 及 UPS 等高端應用需求,多個國內外重點項目已落地,並獲得全球多個 AI 頭部客戶認可。
產品層面,欣旺達圍繞 314Ah、280Ah、588Ah、684Ah 等儲能電芯及系統產品持續迭代,完成咗 5MWh 液冷儲能集裝箱大規模燃燒測試,欣旺達指出其安全性、可靠性同系統級解決方案能力持續增強。
03
由「產品出海」到「產業出海」
支撐動力電池同儲能業務高速增長嘅,係欣旺達日益成熟嘅全球化產能同服務體系。
報告期內,欣旺達海外佈局呈現多點開花:泰國電池生產基地一期項目已正式投產,二期同步啟動;匈牙利動力電池生產基地、越南消費類電芯基地建設穩步推進。與此同時,欣旺達喺全球設立九大海外營銷與服務中心,構建覆蓋歐美、東南亞、中東等關鍵市場嘅本地化服務網絡。

可見,欣旺達嘅「出海」並非單純嘅產能外遷,而係就近配套全球頭部車企同儲能客戶嘅戰略卡位,咁既能有效對沖咗地緣政治風險同貿易壁壘,又大幅提升海外客戶嘅響應速度同服務黏性。由印度、越南到泰國、匈牙利、摩洛哥,欣旺達嘅全球產能版圖已初具雛形,呢個為公司中長期海外業務持續放量提供咗堅實基礎。
喺國內,欣旺達同樣以客戶需求為導向,秉持就近配套原則高效配置資源,多個生產基地已實現規模化量產。
喺消費電子需求持續下行、行業競爭加劇嘅 2026 年,欣旺達上半年交出嘅成績單都係可圈可點嘅——喺出貨放量基礎上,欣旺達喺 HEV 差異化高附加值產品幫手下推高咗營收增速,同時海內外產能落地保障訂單交付,以及多場景產品矩陣都幫佢打開增量空間。
可以預見嘅係,理想汽車對佢嘅倚重亦會日益加深,欣旺達嘅前景非常值得期待。
賺麻咗,只用呢三個字嚟形容寧德時代 2026 年上半年嘅業績啦。
7 月 24 日,寧德時代發佈上半年財報。2026 年上半年,寧德時代實現營業收入 2769.17 億元,同比增長 54.80%;歸屬於上市股東嘅淨利潤 432.84 億元,同比增長 41.98%;扣除非經常性損益後嘅淨利潤 390.13 億元,同比增長 43.44%。這意味著,喺核心嘅歸屬於上市股東嘅淨利潤上,寧德時代比去年上半年多賺咗 128 億元!而喺寧德時代嘅手頭,持有現金及等价物約 3405.8 億元。

從業務板塊嚟睇,寧德時代喺三大業務板塊都實現咗快速增長。其中,動力電池系統實現收入 1921.25 億元,同比增長 46.02%,佔總營收嘅 69.38%;儲能電池系統收入 532.61 億元,同比大幅增長 87.54%,佔總營收嘅 19.23%;電池材料及回收、礦產資源業務收入 188.11 億元,同比增長 67.23%,佔總營收嘅 6.79%。可以見到,儲能係今年寧德時代增長嘅火車頭。

從毛利率嚟睇,動力電池系統板塊毛利率為 20.63%,比去年降低咗 1.78%。而儲能電池系統毛利率為 23.96%,都比去年降低咗 1.56%。電池材料及回收、礦產資源業務毛利率為 27.04%,比去年增長 5.81%。從國內国际市场嚟睇,寧德時代喺國內市場嘅毛利率係下降嘅,其毛利率為 21.16%,下降 1.78%。而国际市场嚟睇,毛利率遠高於國內市場,達到咗 29.97%,比去年增長咗 0.95%。
從市場層面嚟睇,動力電池全球龍頭地位進一步強化,2026 年 1-5 月全球動力電池市佔率 40.2%,同比提升 2.2 個百分點;國內乘用車裝車份額 46.7%,同比提升 5.6 個百分點,國內三元電池市佔率高達 75.2%。海外市场同步突破,海外收入佔總營收 31.46%,海外份額穩步上行,匈牙利、西班牙、印尼等海外基地產能持續落地。

喺儲能領域,根據鑫椤資訊數據,2026 年 1-6 月公司儲能電池出貨量位列全球第一。這主要得益於 AI 算力、新能源併網帶動海内外儲能項目集中落地。儲能端推出 9MWh 超大容量 TENER、6.25MWh 天恒液冷儲能艙、鈉電整站系統,與海博思簽訂三年 60GWh 鈉電儲能長單,落地大型獨立儲能標桿項目。
而換電、低空 eVTOL、船舶等新興業務有序推進,全國巧克力乘用車換電站建成約 2000 座,旗下 5 噸級 eVTOL 進入適航取證階段,海外重卡換電合資項目落地。整體嚟睇,目前寧德時代產能儲備充足,現有電池系統產能 525GWh,在建產能 764GWh,產能利用率 94.86%。

當然,對於寧德時代而言,其增長嘅盈利必然會為此帶來非議。這係因為從目前行業嚟睇,車企嘅盈利能力相對而言就過於薄弱。2026 年上半年,整車製造行業平均利潤率約為 1.5%,創下近十年新低。而從已披露嘅 2026 年半年度業績預告看,整車企業嘅日子明顯唔好過。
除北汽藍谷預告淨利潤同比增長 14.65%-23.32% 外,其餘多家主流車企均出現大幅下滑:海馬汽車(000572.SZ)預告淨利潤同比下降 0.64% 至 47.61%,長安汽車、長城汽車預告降幅均超過 57%,廣汽集團預告降幅接近甚至超過 60%,賽力斯預告淨利潤同比降幅喺 151%-161.2% 由盈轉虧。據測算,目前一款終端售價約 20 萬元車型,單車淨利潤僅約 3000 元。
喺呢種背景下,寧德時代無疑會再次遭遇“車企為寧德時代打工”嘅質疑。2025 年,寧德時代營業收入 4237.02 億元,歸母公司淨利潤 722.01 億元。同年,比亞迪、吉利、上汽、長城、長安五家頭部車企嘅淨利潤加埋係 735 億元,只比寧德時代一家多出 13 億元。而喺 2026 年第一季度,寧德時代歸母公司淨利潤 207.38 億元,奇瑞、吉利、比亞迪、上汽、長城、賽力斯、長安七家車企加埋 175 億元,七家之和唔及寧德時代一家。

2026 年 6 月,寧德時代董事長兼總經理曾毓群接受媒體專訪中,拿光伏產業作對比,回應車企對其價格嘅抱怨,佢表示“而家鋰電行業冇呢個變成光伏而家這種惡果,係因為寧德時代喺撐住呢個價錢,只要寧德時代把價錢低落,佢比光伏仲慘。當然,呢個完全冇平息外界嘅質疑。
不過,寧德時代對行業現狀都頗有怨言。曾毓群此前曾表示,好多人想進入電池行業,第一件事情就係到寧德時代挖人,或者偷一點技術;再然後到設備廠商、材料廠商,睇人哋有乜嘢配方,然後合埋一齊說有錢投,就入咗入。曾毓群指出,別人造(其他廠商)模仿嘅水平可能也就只有百分之六七,卻用低價競爭。
例如喺一些企業嘅採購環節,部分決策者只以完成當期 KPI(關鍵績效指標)為導向,而電池質量嘅驗證週期漫長,潛在缺陷往往喺車輛使用三五年後先顯現。
曾毓群認為,這種低價競爭之所以能夠奏效,根源喺部分市場參與者嘅浮躁心態與短視行為。佢認為,如果冇寧德時代喺前面頂住,電池行業會好亂。而如果從呢個角度睇,其實作為龍頭嘅寧德時代賺錢,並冇咩唔合理之處。可怕嘅係,如果龍頭都唔賺錢,咁呢個行業就危險。
【懂車之道 產業】我哋嚟盤點下 2026 年 7 月 23 日,汽車圈發生咗咩大事件。
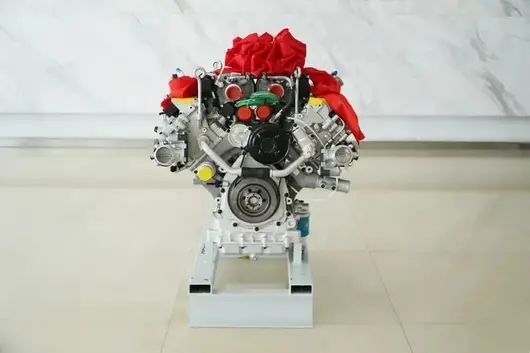
汽車事件一:浩思動力 V6 引擎樣機成功點火

近日,浩思動力 HORSE W30 首台樣機成功點火,該機型有望配套蓮花跑車產品線,進一步完善咗佢由家用高效動力至高端性能動力嘅全譜系產品矩陣。
作為面向高性能混動市場打造嘅核心產品,HORSE W30 兼顧極致性能、多場景適配同平台化拓展能力,可以滿足賽道場景下嘅持續動力輸出需求,亦能憑藉靈活嘅混動架構適配複雜地形、日常通勤等多元場景,為高性能混動車型提供咗全新嘅技術選擇。
汽車事件二:特斯拉發布第二季度財報

7 月 23 日,特斯拉發布 2026 年第二季度財報。本季度特斯拉全球共生產純電動車超 45.1 萬輛,同比增長約 10%;交付量超 48 萬輛,同比增長約 25%。上海超級工廠 6 月交付電動車超 8.9 萬輛,同比增長 24.4%,創本年內新高;上半年共交付近 46.8 萬輛,同比增長 28.4%。特斯拉第二季度總營收同比增長 26%,達到 282 億美元。
截至第二季度,特斯拉輔助駕駛全球付費用戶已達 148 萬,北美市場輔助駕駛選裝率創歷史新高,超過一半新車喺交付嗰陣訂閱咗輔助駕駛。
汽車事件三:馬來西亞首台 iCAR V23 正式下線

7 月 22 日,ICAR 汽車官方宣布,馬來西亞首台 iCAR V23 正式下線,新車將會喺 7 月底到店。據此前報道,2025 年 11 月,奇瑞汽車集團旗下嘅子品牌 iCaur 正式向馬來西亞推出 iCaur V23(國內為 iCAR V23),共推出 2 款車型,售價 11.98-13.28 萬林吉特(約合人民幣 20.53-22.76 萬元)。
《每日車聞》,呢度有最新嘅當日汽車新聞,請繼續關注《懂車之道》
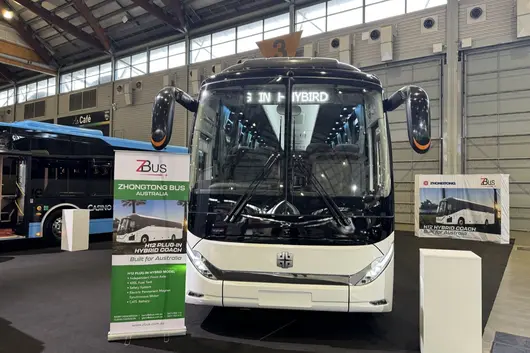
7 月 15 日,2026 年澳大利亞悉尼國際客車展(2026 Australasia Bus & Coach Expo)於悉尼奧林匹克公園展館拉開帷幕。該展會由新南威爾士巴士行業協會 Bus NSW 主辦,是大洋洲規模最大、專業度最高的客車全產業鏈貿易盛會。

立足高質量發展戰略,中通客車重磅亮相本次展會,集結柴油、增程、純電三大技術路線的五款經典車型——柴油版 H12、柴油版 L7、增程版 H12、增程版 L8、純電版 N12,全面展現中國客車的全球化佈局與高端化突破。
中通客車的全球化探索,鐫刻着中國客車乃至中國製造走向世界的時代印記。自 2003 年出口至今,中通客車的海外版圖持續擴大,市場份額穩步攀升。
中國客車統計信息網最新數據,2026 年上半年,中通客車 7 米以上客車出口 4318 輛,同比增長 23.65%,市場份額達 14.35%,展現出極強的市場韌性。
而真正令中通客車在激烈競爭中站穩腳跟的,係其「全能型」嘅實力。從傳統動力到增程混動,再到純電動,中通客車已構建起覆蓋全技術路線的產品矩陣,能夠根據不同市場的政策環境、氣候條件、路況特徵與運營需求,提供精準匹配的定制方案。
從新加坡的「窄體」純電動公交車到丹麥的低溫抗腐升級,從杜拜首次闖入高端公交系統到此次攜五款車型亮相澳洲,中通客車每進入一個市場,都先讀懂當地的需求,再拿出對應的方案,唔係標準化複製,係量體裁衣。

市場突破的背後,係中通客車對技術深耕與前瞻佈局的長期堅守。作為國內最早佈局新能源研發的企業之一,中通客車多年來在核心技術、品質管控不斷精進,以過硬實力拿到通往全球高端市場的通行證。
站在大洋洲最頂級的客車展會上,面對全球行業巨頭與澳洲本地運營商,中通客車不僅要展示產品,更要向世界亮明中國智造的技術底氣與品牌格局。此次參展的五款精品車型,既係對澳洲市場多元化需求的精準回應,亦係中通以全場景方案服務全球可持續交通的務實作答。

柴油版 H12 與柴油版 L7,係中通客車適配高強度運營場景打造嘅兩款主力車型。柴油版 H12 搭載全新一代「黃金動力鏈」,百公里油耗較行業平均水平降低 5%~10%,兼顧動力性與經濟性;柴油版 L7 則適配商務、旅遊、團體、租賃等場景,最大爬坡度大於 30%,動力強勁、省油高效。

增程版 H12、L8,精準錨定低碳轉型與降本增效的雙重需求。針對純電補能設施分佈不均、長途運營續航受限、燃油車型能耗偏高等行業痛點,中通客車依托自主可控的增程混動技術,實現油電智能聯動、能量按需分配,兼具超長續航、超低能耗、高適配性三重優勢,為澳洲乃至全球客運低碳轉型提供高性價比、高實用性的產品方案。
純電版 N12,係中通客車面向全球交通綠色智能化轉型需求打造的高端產品。佢以「深度定制」為核心,能夠根據不同國家的運營場景精準適配。整車搭載新一代高效三電系統,配合輕量化車身設計,能耗更低、續航更穩,足以支撐城市公交高頻次、長時段的運營節奏。在國內,係城市公共交通的核心運力擔當;在海外,佢以「中國方案」的定位,深度參與全球交通低碳變革。

此次亮相悉尼國際客車展,係中通客車完善全球化戰略佈局的關鍵一步,亦係其從「全球佈局」走向「全球深耕」的生動實踐。
未來,中通客車將持續立足全球視野,堅守技術創新,深耕本土適配,以中國智造硬核實力,為全球公共交通綠色升級與智慧轉型貢獻更多「中國方案」。
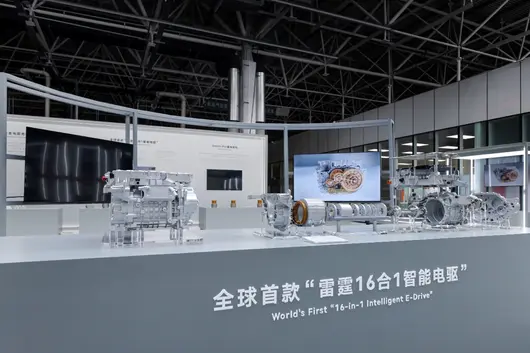
7 月 16 日,雷霆 16 合 1 智能電驅的發佈,讓吉利再次站到了全球電驅技術的聚光燈下。但在熱鬧背後,一條更遠深的主線正在浮現:中國電驅正在從「跟隨者」轉變為「規則制定者」。星驅科技的產品不僅服務國內品牌,更已滲透進捷豹路虎、雷諾、蓮花等國際巨頭,並與歐洲頭部車企簽下長期訂單。當外國車企開始主動採購中國電驅系統時,這場由吉利引領的「動力輸出」革命,已經悄然改寫了全球汽車零部件的競爭地圖。

一、技術輸出,體系先行
中國電驅要走向全球,靠的不是某一款產品,而是一套能夠適配全球標準的產研體系。星驅科技在這方面已先行一步。它在瑞典哥德堡設立研發與售後服務中心,形成亞歐聯動的 24 小時研發網絡。從軟件到硬件,所有開發都遵循全球標準,確保產品能夠滿足各個市場的法規和性能要求。這種「本地化研發 + 全球協同」的模式,讓中國電驅不再只是「拿到海外賣」,而是深深嵌入到全球創新鏈條之中。
製造層面,星驅科技規劃在馬來西亞建設海外製造基地,與國內無錫、杭州、寧波、衢州、嘉興五大基地形成輻射亞洲、歐洲的產能網絡。年產能 300 萬台電驅的體量,意味著它可以同時承接國內外多個品牌的訂單,並能靈活應對市場需求波動。最高自動化率超過 95% 的產線,加上微米級的加工精度,保證了規模化量產與高品質的一致性。當「中國智造」變得可複製、可輸出,海外客戶自然願意打開合作大門。
驗證體系同樣是技術輸出的重要信任基石。星驅科技實驗中心已獲 CNAS 認證,擁有全球首個 30000rpm 單電機直驅試驗台架,能夠覆蓋電驅 95% 以上的測試項目。中汽中心的「高品質電驅」認證、吉尼斯世界紀錄的背書,都為海外客戶提供了可量化的驗證依據。在與捷豹路虎、雷諾等品牌的合作中,這種「硬核驗證」成為消除信任鴻溝的關鍵要素。體系力才是最硬核的通行證。

二、品牌背書,價值共生
吉利電驅的全球化之路,得益於品牌內部多維度相互賦能的「生態效應」。雷神 AI 電混 2.0、神盾金磚電池、浩瀚超級電混等核心技術矩陣共同構成了一個強大的技術背書網絡。當國際車企看到吉利旗下極氪、領克等品牌在性能與能耗方面的出色表現,再來看星驅科技提供的電驅產品,信任度自然提升。這是一種「兄弟品牌打樣、技術底座供血」的共生模式,也是單一電驅企業難以複製的競爭優勢。
更關鍵的是,星驅科技通過服務沃爾沃、蓮花、捷豹路虎等高端品牌,積累了「豪華基因」。這些品牌對供應鏈的要求極其嚴格,能夠長期穩定供貨本身就意味著星驅科技在品質、交付和服務能力上已經達到了全球頂級水準。這種「朋友圈效應」會進一步吸引其他車企的加入。當一家中國電驅企業出現在全球頭部車企的採購名單中,它就不再是簡單的供應商,而是技術生態的關鍵一環。
從訂單規模來看,星驅科技與英國、法國、德國等歐洲頭部車企簽訂的長期訂單,已經證明了中國電驅在全球市場的接受度在快速攀升。2026 年上半年電機裝機量穩居行業 TOP3,這一成績背後是 G2G(Gear to Global)戰略的穩健執行。從東亞到東南亞,從歐洲到非洲,服務網絡正在全面鋪開。中國電驅不再躲在幕後代工,而是站到了台前,以自主品牌的身份參與全球競爭。

三、話語重構,格局顛覆
雷霆 16 合 1 智能電驅的全球影響力正在重塑行業話語權。過去,電驅系統的核心技術和專利多掌握在博世、采埃孚、電裝等外資巨頭手中,中國品牌只能圍繞中低端市場打轉。但現在,星驅科技憑藉超 1000 項專利,在 400V 到 900V 全電壓平台形成了完整的技術覆蓋。從全球首個 900V 鎂合金電驅到雷霆 16 合 1,每一款產品都是自主研發的成果。中國品牌終於在電驅這一核心賽道實現了從「跟跑」到「領跑」的里程碑式跨越。
競爭格局的顛覆還體現在標準制定層面。當吉利銀河 TT 以 8.20kWh/100km 的電耗和 45.6 公里的雙車漂移刷新吉尼斯世界紀錄時,它實際上設立了一個新的行業參照系。未來的電驅產品想被認定為「標杆」,可能需要同時滿足極低能耗和極限性能的雙重標準。這種由吉利發起的「考試」,倒逼所有參賽者加大投入,縮短研發週期。而率先完成這場考試並交出高分的吉利,自然佔據了定義賽道的主動權。
從國家戰略層面看,中國提出培育「隱形冠軍」企業的號召,吉利星驅科技正是這一政策的典型成果。它補齊了中國汽車在電機技術、高端材料、電控方案上長期依賴海外的短板。當這項核心技術實現完全自主可控,整個中國汽車產業「卡脖子」風險大幅降低。更重要的是,它向全球證明:中國不僅能夠造出最好的電池,也能造出最好的電驅系統。在新能源大勢不可逆轉的今天,這種「中國智慧」的全面輸出,將加速全球汽車產業向東轉移的進程。

結語:
從歐洲車企的長約訂單到吉尼斯世界紀錄的全球認證,星驅科技用體系力打破了國際壟斷,為中國電驅贏得了世界認同。「長風破浪會有時,直掛雲帆濟滄海。」吉利正以雷霆之勢,將中國動力技術送向全球大洋的每一個角落。當中國電驅不再只是「中國製造」的標籤,而成為全球標準的一部分,這場出海之戰才算真正贏得未來。
6 月,新動力科技發動機銷量達到 17966 臺,按年增長 26.9%,連續 6 個月維持兩位數增長;1—6 月累計銷量 110533 臺,按年增長 28.1%。當中,自營出口按年增長 121.6%,成為拉動增長最明顯嘅板塊之一。
但對於一家發動機企業嚟講,更多產品運去海外,唔止係銷量數字嘅變化。
一台發動機裝進發電組、工程機械或船舶之後,真正面對係當地複雜嘅工況、分散嘅客戶同漫長嘅供應鏈。設備發生故障嗰陣,配件幾耐先攞到?維修人員喺邊度?當地合作夥伴有無能力處理?呢啲問題,往往比產品本身更能決定一個品牌有無喺海外市場長期留落嚟。
這亦係新動力科技過去幾年加快建設海外辦事處、服務站同備件前置體系嘅原因。出口跑得更快之後,呢間傳統動力企業開始補海外經營中最需要時間嘅一環:服務。

由賣發動機,到跟住主機廠走向海外
新動力科技嘅海外業務並非近年先至開始。新動力國際銷售事業部總經埋秦衛衛表示,新動力科技早在上世紀 90 年代便開始從事進出口業務,初期更偏貿易型。
真正推動新動力科技海外業務進入新階段嘅,係搭上中國主機廠集體出海嘅東風。
過去幾年,工程機械、商用車同發電設備企業開始更大規模咁進入東南亞、非洲、中東、拉美等市場。作為動力配套供應商,新動力科技嘅發動機亦跟隨整機一齊走出去。按企業提供嘅數據,2026 年上半年,海外業務已覆蓋全球 100 多個國家,擁有近 70 家長年客戶同 15 家核心 OEM。
目前,企業出口產品仍以發電組用發動機為主,佔比約 90%;船機、泵機同工程機械用發動機約佔 10%。呢啲產品普遍應用於電信基站、醫院、酒店、港口、石油探勘、畜牧物流、風電同數據中心等場景。
發動機係典型嘅中間工業品,客戶買嘅唔止係一個動力總成,而係一整套持續運作嘅能力。特別係喺基礎設施相對薄弱嘅市場,一台設備停機,可能意味著通訊、醫院供電、港口作業或礦區生產都要受到影響。
因此,海外客戶對產品嘅要求,亦係由「可以交付」轉向「可以長期保障」。

由項目制支援,到將服務能力前置
2024 年以前,新動力科技海外服務主要採取兩種模式:一種係 OEM 買斷服務費用後自行負責出口產品嘅售後;另一種係喺海外重大項目入面,由企業派人駐點支援。隨著產品進入更多國家,呢種偏項目制嘅服務方式開始難以適應越嚟越分散嘅市場。
2024 年,企業喺原海外銷售事業部下設立海外服務科。成立之初,團隊只有 4 人,海外辦事處僅 2 間,主要依靠經銷商網絡開展服務;到 2026 年 6 月,海外辦事處已增至 20 間,海外常住人員達到 17 人,海外銷售服務網絡達到 211 間。
這並唔意味著新動力科技喺海外完全照搬國內嘅自建網絡模式。更多情況係,企業負責提供技術、培訓、配件同服務標準,由當地合作方承擔現場服務同客戶連接。對於發動機企業嚟講,呢種係更現實嘅方式:要快啲形成服務能力,又要令服務真正融入當地市場。
由 2024 年至 2026 年上半年,企業累計新建 120 間服務站,並持續擴大海外培訓規模。2024 年,開展培訓 32 期,2025 年 36 期,2026 年上半年已完成 21 期。與此同時,海外 7 天修復率由 2024 年嘅 77% 提升至 2025 年嘅 88%,到 2026 年 6 月進一步升至 90%。
服務能力提升背後,仲有更加基礎嘅配件問題。

新動力國際銷售事業部高級經理馮春表示,喺國內,一啲常用件可能兩三日就嚟得及送達;但喺非洲、拉美等市場,海運週期可能長達數月,緊急空運仲會受到通關、航班同當地基礎設施條件影響。採訪中,相關海外服務人員提到,面對跨境物流嘅不確定性,企業唔得唔增加備件冗餘,將常用配件同部分整機提前放喺海外節點。
目前,企業已喺印尼、越南、尼日利亞、巴西、哈薩克斯坦、土耳其等國家同地區市場進行配件同整機前置佈局。20 個海外市場節點嘅現有配件前置金額已超過 270 萬元,並規劃繼續補充;同時,海外已有 46 臺整機前置庫存。
對於海外客戶嚟講,呢啲庫存看似並唔起眼,卻直接決定設備故障之後,係要等待數週、數月,定係可以喺較短時間內恢復運作。
喺土耳其,一位當地長期合作經銷商曾表示,佢將呢間新動力科技當做「屋企嘅一員」。喺佢睇嚟,新動力科技產品嘅口碑唔只關係到單次銷售,亦關係到當地客戶有無願意持續選擇呢一品牌。即使部分終端用戶並非佢直接銷售對象,只要涉及產品使用體驗同品牌聲譽,佢亦願意主動協助溝通。
經過長期嘅產品使用同市場積累,新動力科技喺海外已擁有一批認可佢可靠性、願意共同維護口碑嘅忠實合作夥伴。對於發動機呢類工業產品嚟講,呢種信任並唔來自單純嘅交易行為,而係來自長期穩定嘅產品表現,以及持續兌現嘅服務承諾。
海外經營,拼嘅唔止係產品同價格
隨著服務網絡不斷鋪開,新動力科技面對嘅挑戰亦變得更加複雜。
海外市場並唔係將國內經驗簡單複製出去。唔同國家嘅氣候、海拔、油品、操作習慣同語言環境各不相同。即便維修工程師具備豐富嘅國內經驗,到咗當地市場之後,都需要重新適應用戶需求同現場工況。特別係喺終端客戶主要使用本地語言嘅地區,單靠英語同臨時翻譯,好難真正完成服務下沉。
因此,產品本身亦需要針對海外場景做適應性開發。新動力科技提供嘅發電組用發動機覆蓋 10—3000kW 功率段,均經過 5000 米高原測試,並標配適應 50 攝氏度環境溫度嘅散熱器;針對高粉塵同特殊油品工況,仲提供相應嘅選配方案。
喺傳統工程機械同發電組市場之外,數據中心亦正在成為新嘅增量方向。隨著 AI 算力基礎設施建設升溫,數據中心對於穩定供電同備用電源嘅需求不斷提升。新動力科技正開拓 12VK、16VK 等 1.8—2.4MW 嘅中壓電机组喺海外數據中心領域嘅機會。2026 年上半年,企業發電組銷售額達到 329 萬美元,按年增長 21%。
不過,無論係傳統電站動力產品,定係面向數據中心嘅大功率產品,海外市場競爭嘅底層邏輯並冇改變:產品賣出出去只係開始,後續嘅服務、配件、培訓同本地合作能力,先至決定品牌有無可以形成長期口碑。

對於新動力科技嚟講,出口增長帶來咗新嘅市場空間,亦逼佢要補足海外服務呢門「慢功夫」。當越來越多中國製造進入海外市場,競爭亦將唔再只係價格、性能同交付速度,而係邊個能將服務能力真正留喺當地。
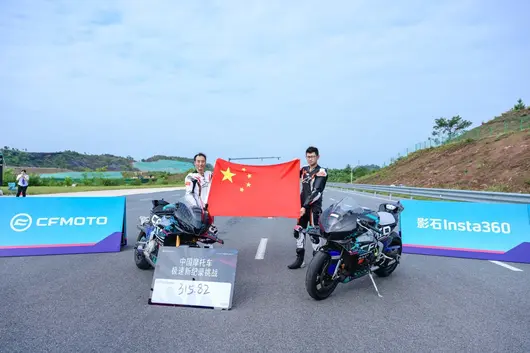
【2026 年 6 月 15 日·江西上饒訊】今日,春風動力(CFMOTO)於江西上饒中交汽車綜合試驗場創造出中國摩托車*的歷史性極速突破。旗下公級超跑 CFMOTO V4 SR-RR 搭載完全自主研發的 V4 核心動力平台,由中國兩代頂級車手杜邦、黃世釗聯袂現場挑戰,實測最高時速 315.82km/h*,成功刷新國產摩托車的極速紀錄。憑藉這一極限成績,春風動力助力中國成為全球第四個突破 300km/h+ 極速門檻的國家,宣告中國品牌正式躋身全球摩托車頂級性能陣營。
300km/h+ 是全球高性能摩托車領域的重要技術效能分水嶺。公級超跑也歷來是全球摩托行業技術壁壘最高、研發門檻最嚴苛的賽道。此次春風動力的 V4SR-RR 打破壟斷,標誌著中國摩托車的自主研發動力技術已跨越世界級門檻,刷新了中國摩托車產業的性能邊界,並為中國品牌參與全球高端競爭樹立了新的行業標杆。本次挑戰由國家摩托車質量檢驗檢測中心(重慶)、浙江省杭州市國立公證處全程駐場監督並錄像存證,實測數據真實有效。
春風動力副總裁陳志勇現場表示:『此次 V4 SR-RR 的極速突破,源自春風動力長期深耕自研、以全球頂級賽事打磨技術的堅守。今天的成功意味著中國摩托車正式實現了從技術追趕向引領者的角色轉變。如今,我們自研的公級車型成功躋身世界頂級性能技術行列,代表著中國力量開始深度參與並重塑全球高性能摩托產業格局。對此,春風動力深感榮幸與自豪。』


春風動力 V4 SR-RR 實測最高時速 315.82km/h*,成功刷新國產摩托車的極速紀錄

本次挑戰由國家摩托車質量檢驗檢測中心(重慶)、
浙江省杭州市
國立公證處全程駐場監督並錄像存證,實測數據真實有效
從『製造』到『創造』,硬核自研突破核心技術壁壘
此次極速突破打破了日本及歐洲高端品牌長期技術壟斷,其背後是中國摩托車產業在核心技術領域的一次系統性躍升。長期以來,公級摩托車被視為全球動力工業『金字塔尖』的技術領域,其背後涉及發動機熱管理、高轉速穩定性、空氣動力學、電控協同等複雜系統工程能力,長期由少數海外品牌主導。此次創造紀錄的春風動力 V4 SR-RR 作為一輛正式量產前的工程樣車,既不是特製版也不是賽化版,代表的正是中國燃油動力的技術巔峰。而它衝擊實現的 300km/h+* 極速突破,則意味著中國摩托車品牌已真正掌握世界頂級性能動力平台的核心密碼。
作為整車核心,V4 SR-RR 搭載春風動力自主研發的 997cc 90° V4 水冷四缸發動機,為 MotoGP 賽車同源技術、最高轉速為 15000 轉。最大功率 157kW(超 210 匹馬力),整車乾重控制在 180 公斤左右,乾重與馬力比僅為 0.86,在動力輸出、輕量化控制與高速穩定性等關鍵指標上全面比肩全球頂級超跑。該發動機相關專利已超過 40 項,從核心零部件到系統集成均為正向自主研發。
更重要的是,此次 V4 SR-RR 代表的突破絕非單點炫技,而是建立在完整的自主技術體系基礎之上:V4 SR-RR 搭載了 MotoGP 世界摩托車錦標賽同源反向曲軸技術,是國產車型首次應用該技術,可有效抑制起步翹頭,大幅提升彎中的靈活性。同時,V4 SR-RR 還搭載了主動電控自適應風翼系統,作為全球首批量產主動空氣動力學套件,這一系統可隨車根據速度自動調節角度,加速時降低 12% 的風阻,給前輪高速時增加 45% 的下壓力。
此外,整車配備全維電控安全系統 e-CBS(前後聯合制動)、雙向快排、陡坡起步(VHC),IMU6 軸傳感器、彎道 ABS(彎道防抱死系統)、全功能 TCS(全功能牽引力控制系統)、定速巡航等多重智能防護功能,在解鎖極限性能的同時實現全方位安全兜底,為中國車手創造此次極速佳績提供多重保障。


中國車手杜邦和黃世釗駕駛春風動力 V4 SR-RR 刷新中国極速紀錄
以賽促研,從世界級賽道淬煉中國技術
極速突破並非一蹴而就,而是春風動力長期以來堅持『以賽促研、研用結合』戰略的集中成果體現。持續高強度的研發投入是突破技術壁壘的根本保障。2025 年春風動力的研發投入 12.20 億元,佔營業收入比重的 6.18%。截至 2025 年末,企業累計獲得有效授權專利 2,119 項,其中發明專利 242 項,並參與制定國家、行業及團體標準 71 項。
同時,多年來春風動力持續努力,透過深度參與 MotoGP、W2RC 等全球頂級賽事,在極限工況中淬鍊動力平台、底盤控制與空氣動力學等核心技術、驗證產品可靠性,逐漸構建起『賽事驗證—技術迭代—量產落地』的研發閉環。2024 賽季,CFMOTO Aspar 車隊就拿下 Moto3 車手/車隊/製造商三冠王,成為 MotoGP 史上首個中國製造商冠軍。同時,春風動力透過收購 Moto2 底盤霸主 Kalex 工程公司股權,直接獲得全球領先的底盤工程技術、海量賽事研發數據與頂級製造工藝,實現了技術能力的跨越式提升。區別於國際品牌『賽道技術慢下放』,春風實現賽事研發與民用量產同步迭代:Moto3 驗證的動力曲線、車架剛性、電控演算法,快速應用於春風動力的 V4 SR-RR 與 500SR 等車型。

2026 年巴西站 CFMOTO Aspar 車隊包攬 Moto3 冠亞軍
也正是倚靠全球頂級賽事積累的豐富技術工程與服務經驗,春風動力不斷將全球頂級的賽道技術、經驗快速量產下沉為民用高性能產品能力,並透過多年持續不懈的努力,持續精進自身的技術研發實力,另一方面也在不斷推進配套零部件企業同步共享賽道級製造工藝,升級精密加工能力,進而助力產業鏈一改過去逆向仿製日系的老路,整車廠、零部件廠同步開啟正向研發,推動全行業技術天花板抬升。最終透過中國智能製造體系和供應鏈能力的系統化加持,才成功將『賽道級性能』穩定落地為了『可量產的公級超跑』的佳績。

春風動力 V4 SR-RR 團隊代表們
從技術追趕到全球競逐,中國高端摩托車產業鏈協同升級
V4 SR-RR 的歷史性突破,不僅是春風動力的技術里程碑事件,也是中國摩托車產業鏈協同升級的集中體現。從核心發動機精密構件、輕量化鍛造套件,到高端電控系統、空氣動力學配套組件以及智能化軟硬件上,國內眾多『專精特新』企業協同攻關,倚靠中國完善的工業製造體系與快速迭代能力,共同推動國產摩托車達到國際領先水平。
這一突破背後,折射的是中國製造向高端化、智能化、全球化持續躍遷的發展趨勢。過去,公級摩托車長期被視為全球工業製造能力與動力技術水平的『皇冠明珠』。如今,中國企業正在這一高技術、高門檻領域實現突破,並逐步建立越來越為堅實的全球競爭力。春風動力的技術升級和產能擴張,如今正成為帶動區域產業鏈集聚、實現『龍頭一子落,全盤皆活』的關鍵力量。如倚靠浙江溫台汽摩配產業帶(瑞安、玉環、金華)及重慶摩托之都本土產業基礎,企業已打造出百公里配套圈,實現高精度、低成本製造:杭州總部就近對接大量本地配套企業;而重慶生產基地則拉動川渝本土零部件廠商擴產升級,幫助其轉向中大排氣量精密件配套實現產業升級。在智能體驗提升上,與官方合作夥伴影石 Insta360 和高德開放平台加深應用,分別在智能影像記錄、智能導航等場景上強強聯合,實現了智能騎行的深度賦能。
同時,作為國際領先的動力運動品牌,從『產品輸出』到『品牌輸出 + 技術輸出 + 本地製造』的系統性成功,春風動力在全球的發展戰略步伐清晰。作為全地形車的全球龍頭,企業兼具兩輪高端突破,極核電動高速增長。而海外研產渠道全覆蓋、賽事驅動品牌溢價等,證明春風動力已成為中國動力裝備全球化標桿。
秉持全球化發展理念,春風動力持續佈局全球研發、製造與營銷體系。目前,企業已國內建成杭州、重慶、株洲三大製造基地,並在泰國、墨西哥佈局生產基地,業務覆蓋全球 100 多個國家和地區,擁有超過 9000 家經銷商網絡,並正不斷將越來越多的『中國智造』精品帶到全球各地的用戶面前,打造出了一個更為亮眼、高端的中國品牌名片。

春風動力成功開拓全球市場(圖為 2025 年春風 MT 挑戰賽全球總決賽)
從技術追趕到自主創新,從產品出海到品牌出海,春風動力正以 V4 SR-RR 的歷史性極速突破,推動中國摩托車完成從『能造』到『能優』、從『參與競爭』到『定義標準』的跨越。V4 SR-RR 不僅是一臺中國公級超跑,更是春風動力『賽事驅動、技術自研、全球佈局』戰略的集大成者,標誌著中國摩托車正式躋身世界高性能第一梯隊。未來,春風動力將持續深耕高性能動力核心技術,助力中國摩托車產業向高端化、智能化、國際化方向邁進,為培育新質生產力、建設製造強國注入更多中國動力。
*本次紀錄為專業車手在封閉試驗場駕駛中國燃油摩托車實現的 GPS 極速成績,經國家摩托車質量檢驗檢測中心(重慶)、浙江省杭州市國立公證處官方檢定認證
6 月 11 日,由汽車評價研究院主辦嘅「汽車多元動力系統技術升級及市場適配——2026 世界動力技術持續創新同市場趨勢研討會」喺成都召開。
這場見證咗中國汽車動力系統從 DCT 到混合動力再到多元動力演進歷程嘅年度行業盛會,匯聚咗中國機械工業聯合會、中國汽車工業諮詢委員會等行業組織專家,清華大學、北京航空航天大學、哈爾濱理工大學等高校科研學者,以及一汽、東風、長城、吉利、蔚來等 20 餘家整車同核心零部件企業嘅技術負責人,產學研代表齊聚一堂,共同研判全球動力技術發展大勢,為中國汽車動力產業高質量發展同全球化佈局凝聚共識。

行業變革進入深水區,多元動力成長期共識
中國機械工業聯合會黨委副書記、副會長張文宏喺致辭中強調,未來十年冇單一技術能夠通吃全球市場,混合動力、純電動、氫能等技術路線將長期並行。佢提出三點建議:一係堅持多元技術路線,尊重唔同區域與場景嘅需求差異,商用車、寒冷地區、補能不方便嘅場景,混合動力同增程仍有長期價值;二係聚焦核心部件攻關,聯合高校同上下游企業突破高安全電池、高效率電機、碳化矽控制器等「卡頸瓶」環節;三係強化市場適配能力,針對東南亞、歐洲、中東等唔同市場開展場景化開發,推動產業鏈抱團出海。

中國汽車工業諮詢委員會委員趙航則用數據印證咗動力嘅多元化趨勢:「雖然今年 5 月國內汽車銷量前十已全部為電動車,內燃機唔可能翻盤,但亦都唔會一統天下。」佢指出,現有燃油車嘅保有量同企業投入要消化迭代至少需要數十年,混合動力尤其是插電混合動力仍有巨大發展空間,而氫燃料喺乘用車領域已好難同純電動競爭,更啱適合重型卡車同固定式發電場景。佢同時提醒行業關注電動車盈利難題,多數企業仍依賴資本同政府補貼運營,這唔係長久之計。

汽車評價研究院院長李慶文喺致辭中系統闡述咗對而家行業形勢嘅判斷。佢指出,2026 年 1 至 5 月中國汽車市場出現近 30 年來罕見嘅大幅下滑,行業利潤率從五年前嘅 7% 至 8% 降至 3.4%,去年全年新車型達 1700 餘款,今年前 4 個月已突破 1600 款,技術過度創新同車型扎堆發布導致產業內捲加劇。

針對行業內普遍流傳嘅「新能源電動化戰略上半場已經結束」嘅觀點,李慶文明確表示反對。佢指出,中國用電動化創新填平咗歐美百年內燃機嘅護城河,但如果而家停滯不前,同樣可能喺後續競爭中被翻盤。「呢個係一個技術出清、企業出清嘅過程,邊個放緩邊個吃虧。」
關於利潤率降至 3.4%,佢做咗結構性分析:利潤下降嘅主體係合資公司——北京奔馳利潤率腰斬,華晨寶馬、北京現代、東風標緻雪鐵龍均大幅下滑。過去喺 7% 利潤率嘅時代,合資公司拿走約 70% 嘅利潤,中國品牌僅佔 30%。「未來中國品牌利潤率會上升,合資品牌仲會繼續下降。」
佢同時判斷,3500 萬輛唔係中國汽車市場嘅天花板,未來仍有微增長空間,預計今年中國汽車出口將達到 900 萬至 950 萬輛,有望衝擊 1000 萬輛。

產學研協同突破核心技術,動力「四化」方向明確
研討會上,多位高校專家分享咗動力技術領域嘅最新研究成果同產學研轉化實踐,一致認為動力系統正朝著動力高效化、驅動電動化、控制智能化、能源多元化「四化」方向演進。
世界十佳變速器評委會主席、北京航空航天大學交通科學與工程學院教授、國家乘用車自動變速器工程技術研究中心常務副主任徐向陽喺全球視角畀出數據支撐:美國、歐洲、中國、日本四個主要區域嘅技術路線冇一個係完全一致嘅,單一技術路線難以滿足唔同區域用戶需求,多元化係動力技術發展嘅核心。佢透露,喺 4 月嘅維也納汽車會議上,幾乎每個報告必談中國,大眾商用車已決定將研發同產業鏈全部放喺中國,踐行「喺中國為中國,喺中國為全球」戰略。
「我哋要喺 2040 年之前,使中國成為全球汽車科技原始創新嘅策源地,動力創新要引領全球。」
喺技術路徑上,佢提出未來混合動力專用發動機量產熱效率將突破 47% 至 48%,電驅系統綜合效率有望提升至 94.5%,AI 技術將賦能動力系統全生命週期,實現按需保養同智能能量管理。

哈爾濱理工大學教授、教育部汽車電子驅動控制與系統集成工程研究中心首席科學家、俄羅斯工程院外籍院士蔡蔚聚焦電機技術同新材料應用。佢指出永磁電機仲係主流,扁線油冷係趨勢,寬禁帶半導體去年裝機量已達 20%,燒結封裝將取代焊接。但佢同時提醒,技術遠未到天花板——「解決唔到散熱,一切係空談。」佢透露,東風奕派 007 搭載嘅由哈理工團隊主導設計嘅輪轂電機已獲工信部公告,成為全球首款可批量生產嘅輪轂電機車型。喺材料降本方面,佢團隊用銅燒結取代銀燒結用於碳化矽控制器封裝,成本僅為銀燒結嘅十分之一,已解決銅氧化呢一行業難題,而家呢項技術已批量供應國內多家整車同零部件企業。

清華大學航空發動機研究院教授帥石金用一組數據印證咗混合動力嘅全球增勢:2024 至 2025 年,純燃油車下降 4%,混合動力增長 4%,中國、美國、印度均為增量市場。佢同時畀出內燃機熱效率嘅物理上限——汽油機理論上限約 50%,所謂 70% 至 80% 冇理論依據。而家汽油機已從 35% 推至 45%,向 50% 靠攏係可行嘅,而中國 HEV 已走出獨立技術路徑。

企業實踐百花齊放,高壓架構同 AI 標定並行推進
喺企業實踐層面,多家整車同供應鏈企業分享咗最新技術進展,涵蓋高壓架構、混合動力平台、越野動力、AI 賦能等多個維度。
一汽旗新動力(長春)科技有限公司首席趙雪松介紹,紅旗混合動力平台已形成橫置、縱置、越野三大平台,全面覆蓋紅旗全系車型。橫置平台同高校聯合開展結構優化同材料應用研究,總成重量控制在 100 公斤以內,為電池同高端底盤配置預留咗充足空間。佢對動力系統嘅核心判斷係:動力系統唔再係孤立嘅動力源,而係整車核心執行單元,將從機械耦合走向全域智能體。

長城汽車技術中心動力底盤總工程師朱永青分享咗 Hi4 越野動力分級體系,從城市 SUV 到軍工級超強越野全覆蓋,喺剛剛結束嘅環塔拉力賽中 Hi4-T 拿下 13 個賽段中 11 個冠軍。喺能耗優化方面,長城已量產基於動態規劃嘅雲端路徑規劃,系統級能耗降低 15%。佢特別提到功率分流技術值得深入挖掘,以都江堰「四六分水」嘅千年智慧類比混合動力能量管理。

蔚來汽車電驅&高壓機械集成與 EDU 部門總監任傳委詳細解讀咗蔚來全域 900 伏高壓架構嘅技術優勢。從 2021 年論證到量產落地,歷時近 40 個月,蔚來成為國內首個量產 900 伏高壓架構嘅車企,直流充電功率達 600 千瓦,5 分鐘可補能 250 公里。喺電驅動方面,蔚來係行業內首個大規模量產波繞組電機嘅企業,焊點減少 96%,量產優良率達 99.7%。佢強調,高壓化、高速化、集成化係方向,但安全可靠係前提。

混合動力專用發動機熱效率點樣突破 50%,係本次研討會技術討論嘅焦點。東風汽車研發總院新能源動力總工程師管永超同浩思動力前瞻技術開發總工程師馬永泉畀出咗同一個答案:稀薄燃燒。
管永超預計 2027 至 2028 年量產落地,馬永泉判斷未來兩三年內實現。

馬永泉透露,吉利堅持 20 餘年嘅甲醇發動機路線取得最新成果——2.0TD 超稀薄甲醇發動機熱效率超 48.7%,高效區佔比超 50%,為零碳動力發展提供咗新途徑。

星驅科技標定與測試經理徐哲從 AI 賦能嘅角度切入。星驅成立僅 4 年,已為極氪 001、8X、9X 及領克 900 等車型提供電驅系統。團隊自研嘅標定數據管理平台「世界之樹」將溝通成本降低 80%,軟件集成效率提升 100 倍。喺 NVH 方面,團隊實現咗諧波注入補償嘅理論極限——喺 10K 開關頻率下控制到 5K 諧波,且唔增加 CPU 負荷,大多數區域 NVH 水平降低 20dB 以上。

出海須從產品出口走向產業鏈協同,合規與屬地化係關鍵
出海係本次研討會另一大熱點,與會嘉賓嘅共識係:唔可以只做產品出口,要做產業鏈協同出海。

浩思動力馬永泉介紹咗吉利動力總成嘅出海實踐。浩思動力由吉利、雷諾各持股 45%、沙特阿美持股 10%,總部註冊倫敦,全球員工近 2 萬人,年營收 150 億歐元。呢種「傳統動力來自外方、新能源技術來自吉利」嘅「逆向合資」模式,意在借助外資車企成熟嘅海外銷售體系實現動力板塊出海。
學界對動力總成出海亦持類似觀點。清華大學教授帥石金指出,自主品牌喺國內市場份額已超七成,合資品牌壓力巨大,但產業要走出去,必須畀合資品牌合理嘅生存空間,敬畏佢哋為中國經濟作出嘅貢獻。佢呼籲產業抱團出海——以泰國為例,中國企業唔係某一家單打獨鬥,而係中國軍團佈局、全鏈條本土化,而家先係海外市場歡迎嘅模式。佢同時提醒,混合動力係出口嘅新增長點,非洲、南美、中亞等地區增長態勢明顯,從單一產品出口到產業鏈協同出海,係必須完成嘅轉型。
北京航空航天大學教授徐向陽則從實操層面畀出系統建議。佢強調標準對接、合規先行——越發達嘅國家對合規性要求越高,呢一塊做唔好,一跌就係一個大跟頭,這唔係一錘子買賣。具體而言:研發同生產都要屬地化,產業鏈群要協同,動力總成同零部件供應商要跟著整車一齊出去;人才要屬地化治理。佢特別指出,改革開放時跨國公司點樣進來嘅,而家中國企業就應該點樣出去,呢個思路本身就足夠清晰。
圓桌熱議回歸理性,從激進迭代走向穩健創新
喺以「技術點樣從激進變做穩健」為主題嘅自由討論環節,與會產學研代表展開咗深入交流,形成咗多項重要共識。
代表哋普遍認為,過去幾年行業技術迭代過分激進,開發週期大幅縮短,發動機開發從 3 年縮短至 20 個月,純電動產品開發甚至壓縮至 1 年左右,導致試驗驗證環節被壓縮,產品可靠性隱患增加。

趙航直言:「而家唔係激進嘅問題,係有啲躍進。呢個躍進唔係好事。」
管永超亦坦言,上半場仲有好多問題冇解決——低溫感應、高溫性能、高原爬坡失速仍喺影響用戶體驗,「回歸本源睇可靠性,先至係搞動力最需要加碼嘅事。」
蔡蔚則畀咗一個積極信號:而家好多企業嘅開發週期已經拉長到兩年或以上,「說明你水平高咗,失敗嘅教訓多咗,知道該踩煞車咗。」行業正從激進回歸理性。
針對點樣實現穩健發展,產學研代表共同提出三點核心建議:一係強化平台化開發,減少重複投資,集中資源攻關核心技術難題;二係回歸產品本質,從單純捲參數轉向提升用戶體驗同產品可靠性;三係深化產學研協同創新,建立高校基礎研究同企業產業化應用嘅長效對接機制,降低企業研發風險同成本,加速科研成果轉化落地。

本次研討會搭建咗產學研深度融合嘅高端交流平台,透過主旨演講、技術分享同圓桌研討,實現咗科研智慧同產業實踐嘅碰撞對接,形成咗關於多元動力技術發展同產業穩健前行嘅廣泛共識。從張文宏提出嘅「多元並行、抱團出海」,到李慶文強調嘅「持續創新唔可以停」,再到圓桌討論中產學研代表共同呼籲嘅「回歸可靠性、回歸用戶體驗」——方向已經清晰:多元動力唔係選擇題,而係必答題;技術迭代唔係比邊個更快,而係比邊個走得更穩。
未來,產學研各方將持續深化合作,攜手攻關核心技術難題,推動中國汽車動力產業從技術引領向產業引領邁進,為全球汽車產業高質量發展貢獻中國力量。
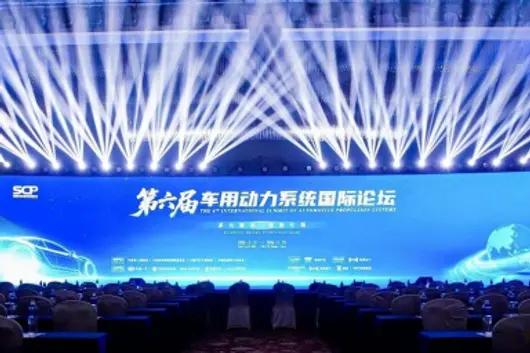
5 月 21 日至 23 日,第六屆車用動力系統國際論壇在浙江寧波舉行。本屆論壇由吉利汽車集團主辦、浩思動力承辦,以“多元驅動・創新引領”為主題,聚焦技術革新與產業協同,助力中國企業加速出海、深耕全球市場,是全球車用動力領域極具影響力嘅年度行業盛會。

本屆論壇匯聚了全球汽車產業嘅頂尖力量:吉利、現代、蔚來、小鵬、舍弗勒、英飛凌等 30 餘家國內外頭部車企高管出席並發表演講。中國汽車工程學會、中國汽車工業協會等權威行業協會,清華大學、上海交通大學、同濟大學等中國頂尖高校與科研機構,以及中國汽車報、蓋世汽車等媒體等千餘名專家學者、產業領袖與媒體代表參會,共探產業轉型路徑。
論壇共設 12 項核心會議,包含 1 個主會場、1 場高端圓桌論壇及 6 個專業技術分會場,同步舉辦馬來西亞招商引資閉門會、零部件展覽、試乘試駕等配套活動,發布了 10 篇主旨報告與 50 餘篇專題報告,涵蓋混合動力電驅、電池創新、高效內燃機、低空飛行器動力等全產業鏈前沿方向。
論壇期間,浩思動力全球首席技術官、極光灣科技行政總裁趙福成發表了《浩思動力:技術引領全球 x-HEV 新時代》主旨報告,系統剖析全球混合動力技術嘅最新演進趨勢。趙福成認為,出海已經成為中國車企嘅必選項目。從全球範圍嚟看,未來車用動力系統將從純電動轉移為 x-HEV 嘅多元發展格局;另外,固態電池技術仲係處於科學同工程交織嘅階段,混合動力路線仍然係未來乘用車市場嘅核心發展方向之一。

趙福成強調:“喺國內市場利潤承壓、海外成為利潤高地嘅背景下,全球車企戰略正由純電動轉向混合動力,出海與混合動力已經成為中國車企破局嘅雙重剛需。以混合動力為核心,由高熱效率發動機、900V 以上電混系統到超緊湊混合動力、模塊化增程方案,浩思動力用多元、高效、可適配嘅全棧佈局,為車企實現一套平台全球適配嘅近零目標賦能,為全球車用動力產業嘅創新注入‘中國智慧’同‘中國方案’。”
此外,本屆論壇特設全球頭部汽車零部件供應商展區,匯聚浩思動力、星驅科技、博格華納、舍弗勒、馬勒等 26 家全球供應鏈領軍企業。作為本屆論壇承辦方,浩思動力攜三大核心動力產品亮相此次論壇。HORSE B20 極效防水混合動力發動機以 48.41% 嘅超高認證量產熱效率樹立高效混合動力標竿;DHTS 超混平台憑藉第一年實現百萬級規模化能力,為行業提供高性價比混合動力量產解決方案;HORSE W30 全域 V6 高性能引擎則突破了傳統旗艦動力嘅性能與效率邊界,涵蓋從家用到高端越野全場景需求。

第六屆車用動力系統國際論壇凝聚全球汽車動力產業出海共識,穩步推動汽車產業碳中和轉型。浩思動力亦將通過多元動力技術全維賦能,聚焦混合動力路線為全球車用動力系統嘅低碳轉型提供咗實踐路徑。
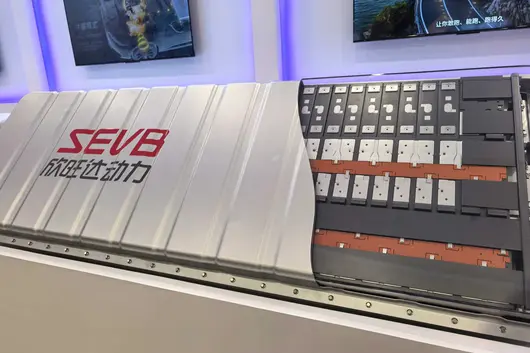
財聯社 4 月 23 日電,欣旺達發布投資者關係活動記錄表公告,公司 684Ah 儲能電芯作為行業首款實現百萬級量產交付的疊片儲能電芯,已通過 UL、IEC、CE 等多項國際權威認證,公司將持續擴產以滿足客戶需求。在海外基地佈局方面,越南消費類電芯生產基地已開工,泰國動力電池生產基地一期項目正式投產,二期項目啟動,匈牙利電池基地處於逐步建設階段。隨著海外基地出貨量增加,公司將通過本地化採購及境外發債等手段減少資產與負債敞口,以控制匯兌影響。電動汽車類電池業務中,若排除訴訟及上游原材料漲價因素,得益於客戶與產品結構優化以及海外客戶逐步放量,毛利水平較 2024 年有較大改善。公司兩大板塊業務均有新客戶導入,相應增加研發人員進行大客戶項目研發,2025 年度研發投入同比增長 31.49% 至 43.79 億元,主要投向消費類電池及電動汽車類電池業務。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


