

Home張中

Search History
Popular Searches
Dealer Login / Sign Up
我係車市說書人力銘,歡迎繼續按讚關注《力銘評車》。

一張榜單,半部江湖。

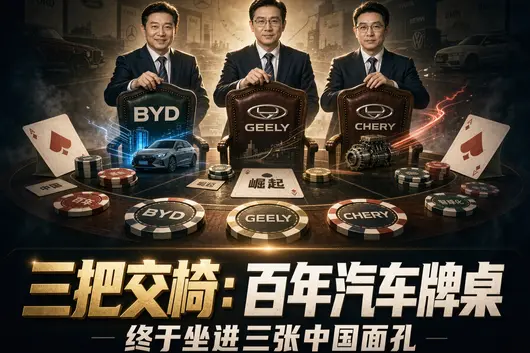
2026 年上半年全球車企銷量榜一出,車市說書人力銘先同車友們將椅子數一數:榜單顯示,前十張交椅入面,中國車企佔咗三張。比亞迪第六,吉利第七,奇瑞第九。三家加埋,食咗全球 13.5% 嘅份額。
這唔係「入圍」,係「落座」。
百年汽車工業,向來係歐美日輪流坐莊。今日牌枱側邊,第一次並排坐住三家中國面孔。豐田都係頭把交椅,11%;大眾排第二,8.1%。再睇落去,第六張嗰把椅子,刻住三個漢字:比亞迪。
一、三張椅子,唔係湊數,係硬擠進嚟嘅
先擺數,唔係兜彎:
三家加埋一塊,458.9 萬輛,超過 13% 嘅全球份額。體量已經壓過大眾集團單獨計嘅份額。
更醒目嘅係「邊個被擠出咗」——本田跌出前十,鈴木邊緣化,日系只剩豐田獨守基本盤。大眾、Stellantis 比 2019 年各跌咗約 3 個點。
車市說書人力銘「講」咗这么多年車評,見過自主品牌由「平靚耐用」一路卷到「技術反攻」。但三家同時殺進全球前十,都係頭一遭。這唔係運氣,係三層底子疊加出嚟嘅結果。

二、能夠擠入,靠嘅唔係一聲吆喝
第一層底子:新能源整條產業鏈。
電池、電機、電控、芯片、智艙、整車製造,國內一條鏈自己可以轉。別人缺電芯要等海運,我哋車間入面直接下線。規模一大,成本就攤薄;成本一低,定價就敢放手搏。
第二層底子:國內似地獄級競爭。
國內新能源滲透率已經過半,價格戰打咗兩年多。能喺中國市場活落嚟、仲能向上行嘅,放到全球睇,基本功都唔會虛。先喺國內卷贏,再拎呢套身手去海外,等於先踢中超、再踢洲際哦。
第三層底子:出海由「配角」變「主力」。
2026 上半年中國汽車出口 531 萬輛,同比漲咗 53%。上半年光比亞迪海外就賣咗 78.94 萬輛,同比漲咗七成多。車唔再只係「從中國運出去」,而係「喺海外當地造、當地賣、當地修」。
呢三層疊埋一齊,先至將三張椅子,穩穩落咗座。

三、三家打法,各有各一把「獨門絕技扳手」
同樣進前十,路子完全唔一樣。不信力銘畀車友們拆開睇:
比亞迪:將供應鏈攥喺自己手入面。
電池自己造,芯片自己研,整車自己裝。垂直整合走到極致,成本控制就成咗硬功夫。DM-i、刀片電池、兆瓦閃充,技術唔係擺參數,係可以直接換成海外訂單嘅。
上半年海外近 79 萬輛,歐洲、東南亞、南美、澳洲多點開花。匈牙利工廠直插歐洲腹地,泰國、巴西基地陸續投產。呢就係「技術 + 製造」雙拳出擊。
吉利:多品牌矩陣,借力打力。
沃爾沃、領克、極氪、吉利本體,一套「055 大驅艦隊」打法。家用、高端、性能、智能,各跑各嘅航道。唔同人單挑,靠整體編隊出海。
單車均價仲喺度往上面抬,上半年吉利單車均價同比提咗 16%。呢樣說明咗咩?唔係只賣平車,係將品牌台階一級級踩實咗。
奇瑞:將「本地化」深耕進土壤入面。
奇瑞喺國內聲量唔算最響,但喺海外佈局最早。東南亞、中東、拉美、俄羅斯,邊度有剛需,邊度就有佢嘅網。
唔係將車一船船運過去就完事,而係本地建廠、本地渠道、本地適配。上半年奇瑞海外占比接近七成,2026 年 7 月單月出口 20 多萬輛。呢就係「慢功夫熬出嚟嘅快增長」。
三家路徑唔同,底色卻一樣:唔再係「搬箱」,而係將體系能力甚至管理開到全球公路上。

四、椅子坐穩咗,下一關先最難
但力銘得講句公道話:
銷量榜,唔等於利潤表。
2026 年前 8 個月,汽車行業收入漲咗 2.9%,利潤反而跌咗 16%,整車利潤率只有 3.6%,比下游工業平均水準仲低一截。比亞迪上半年營收 3448 億,歸母淨利潤跌咗兩成;奇瑞海外收入佔總營收近七成,利潤同樣承壓。
點解?三個窿要補:
第一,單車利潤仲係薄。豐田賣一輛賺嘅,比我哋賣一兩輛仲多。品牌溢價唔係貼個標就有嘅,係十年口碑、二手殘值、用戶信任一點點攞出嚟嘅。
第二,海外服務帳未結算。車運過去容易,可配件倉、維修點、技工培訓、三電保養、金融保險,邊樣都得嚟擲錢擲時間。中東要一顆零件需等兩個月,口碑一夜回到兩伊戰爭前。
第三,價格戰唔能夠一直打。靠減價換銷量,賣得越多可能虧得越重。必須由「走量」轉到「走心」——技術迭代、品質穩定、服務到位,令用戶願意為牌子本身買單。
呢說話確實唔好聽,但得講實話。前十係里程碑,唔係終點線。
五、由「中國造」到「全球信」,仲差最後一步
力銘跑過國內唔少山路,亦睇過唔少車。一輛車好唔好,唔係新聞發布會燈光明閃就算數。
就拿貴州嘅盤山道來說,雨一落,霧一起,彎一急——電池穩唔穩、底盤整唔整、煞車信唔信得過,全部喺腳下見真章。車友們要嘅從來唔係「最平」,係「最唔使操心」。
中國汽車而家缺嘅,唔係規模,係「叫人閉眼買」嘅底氣。
銷量係入場券,利潤係續航電池,品牌先係底盤。三者齊咗,車先至跑得遠,跑得穩,跑得實。

六、《力銘評車》定場音
一張全球榜單,三張中國椅子。
由「造得出」,到「賣得動」,再至「賺得耐、信得過」——中國汽車正踩喺第二個拐點上。
前場,我哋靠產業鏈同規模,將門踹開咗。
後場,得靠技術、利潤同品牌,將門守牢。
力銘「紮實」一句說話收評:
椅子已經坐低,跟住,係將椅子坐成招牌。
我係車市說書人力銘,歡迎繼續按讚評論《力銘評車》。力銘評車---有理有據,有情有溫度。


撰文 | 吳靜
編輯 | 黃大路
設計 | 甄尤美
豐田汽車正喺泰國大規模推廣一種喺日本市場較成熟嘅汽車金融方案。
呢款產品叫做「殘值設定型貸款」。金融機構預先設定車輛喺合約期滿時嘅預計價值,消費者喺合約期內主要還償車價扣除殘值後嘅部分,由此降低每月還款額。
合約期限通常係三至五年。以一份五年期合約為例,如果車輛殘值設定為車價嘅 30%,貸款利率為 4%,消費者嘅月供可比普通貸款低約 30%。
合約期滿後,消費者可以將車輛返還給經銷商或金融機構,亦可以用舊車置換新车,或者支付此前設定嘅殘值,取得車輛嘅完整所有權。
較低嘅月供主要緩解合約期內嘅現金流壓力。消費者最終仍需處理殘值部分,退車也可能受到行駛里程、車輛狀況和合約條款限制。隨著消費者越來越關注首期同月供,呢類產品對購車決策嘅影響正喺上升。
豐田於 2026 年 8 月喺泰國啟動項目,目前已經覆蓋全國幾乎所有豐田經銷商。此前,類似產品曾喺新加坡、馬來西亞等市場小範圍推出。泰國係豐田首次喺東南亞主要汽車市場進行大規模推廣。
過去 50 年,東南亞一直係日本汽車品牌最穩固嘅海外市場之一。豐田、本田、日產、三菱等日系車企依靠本地化生產、供應鏈、經銷商網絡同金融服務,喺度建立咗長期優勢。
泰國尤其重要。日本品牌長期佔據當地汽車市場嘅主導地位,豐田連續多年保持銷量第一。
中國電動車嘅進入正喺改變呢一格局。比亞迪、長安、吉利、上汽、廣汽等中國車企陸續擴大喺東南亞嘅銷售同生產佈局。市場競爭亦由產品同價格延伸至融資、二手車及車輛全生命週期價值。
過去,泰國消費者選擇豐田,通常會考慮可靠性、維修便利性同多年後嘅轉售價。中國電動車帶來咗新嘅選擇標準,包括更購買價格、更豐富嘅智能配備同較低嘅能源成本。
豐田由此將長期形成嘅保值率優勢引入汽車金融,希望透過降低月供增強產品吸引力。

日系基本盤持續鬆動
喺曼谷等東南亞城市,網約車市場已經出現明顯變化。
過去,網約車同出租車市場常見嘅係豐田等日本品牌嘅燃油車。而家,來自中國同越南嘅電動車開始進入呢一市場。部分品牌對當地消費者仍然陌生,但較低嘅價格、豐富嘅配備同較低嘅日常能源成本,正喺幫助佢哋擴大銷量。
畢馬威數據顯示,2026 年上半年泰國新車銷量約 35 萬輛,同比上升 15%;電動車滲透率升至 31%,按年提高 14 個百分點。政府補貼、中國車企本地化投產同新車投放共同推動咗市場增長。
日本貿易振興機構(JETRO)嘅統計顯示,中國品牌新車註冊份額從 2021 年嘅約 6% 升至 2025 年嘅 26%,2026 年上半年進一步達到約 33%;同期,日系品牌總份額從約 85% 降至 59%。2025 年,比亞迪已經係泰國銷量第三大嘅汽車品牌,僅次於豐田同本田。

不同動力類型嘅市場表現存在明顯差異。中國品牌喺純電動車市場佔據優勢,日本品牌喺混合動力同皮卡等傳統優勢市場仍然領先。
研究機構 GlobalData 預測,到 2038 年,泰國新車年銷量可能增長約 50%,達到 95 萬輛左右。未來嘅競爭將同時涉及現有市場份額同新增需求。
市場變化已經促使日本車企調整喺泰國嘅生產體系。
鈴木汽車喺 2024 年宣布,將喺 2025 年底停止泰國工廠嘅汽車生產。相關工廠隨後被報導將由福特接手。本田正喺整合當地兩座工廠嘅生產,日產亦喺調整泰國產能,將生產集中到一間工廠。
呢啲調整受到多方面因素影响,包括中國電動車競爭加劇、泰國皮卡市場低迷、汽車貸款審查趨嚴同傳統燃油車需求下降。日系車企正喺面對產品結構、消費需求同生產體系嘅同步變化。

由新車銷售轉向價值鏈盈利
汽車貸款喺泰國已經十分普遍。當地消費者長期使用租購同分期方式購買汽車,傳統金融產品大多圍繞車輛總價同長期持有設計。
近幾年,泰國家庭債務壓力較高,金融機構對汽車貸款嘅審批亦趨向審慎。中國品牌嘅價格競爭進一步提高咗消費者對首期同月供嘅敏感度。
殘值貸款將一部分車款留到合約期滿時處理,使合約期內嘅每月支出有所下降。消費者喺比較車輛總價的同時,亦開始更加關注每個月需要承擔嘅金額。

豐田仲希望藉助呢一方案提高二手車市場嘅定價透明度。泰國私人二手車交易較為普遍,車輛狀況同合理售價有時難以判斷。豐田透過預先設定殘值,建立回購、置換同二手車銷售渠道,可以積累更多真實交易數據,為二手車定價提供參考。
呢套模式需要穩定嘅二手車價格作為支撐。如果豐田車型喺合約期滿後嘅實際市場價格達到或超過預設殘值,消費者、經銷商同金融機構會較易接受呢一產品。
殘值融資亦被納入豐田嘅「價值鏈業務」。豐田希望將業務進一步延伸到汽車金融、二手車、維修、零部件、保險、軟件服務同車輛置換等環節,增加車輛喺整個使用週期內產生嘅收益。
根據豐田相關規劃,到 2030 財年,公司計劃將新車銷售以外嘅價值鏈業務營業利潤提高約 40%,達到 3 萬億日元。二手車銷售、汽車金融同車輛使用階段嘅服務係重點發展領域。殘值融資承擔住連接新車同二手車業務嘅作用。
一輛新車透過殘值貸款售出後,豐田可以喺貸款、保險、維修同置換等環節繼續獲得收益。合約期滿後,回收車輛仲可以進入認證二手車渠道。
本田、三菱等日本汽車製造商亦喺泰國、菲律賓等市場擴大汽車金融業務。隨著東南亞汽車市場競爭加劇,金融服務已經成為車企維持客戶關係同增加車輛生命週期收益嘅重要手段。

殘值貸款嘅底層邏輯
豐田喺泰國推廣殘值貸款,與其商業模式調整有關,亦反映出當地市場壓力正喺上升。
當汽車銷量增速放緩、消費者換車週期延長時,二手車、汽車金融、保險、維修同軟件服務帶來嘅收益會變得更加重要。
豐田需要重新利用長期積累嘅保值率優勢。
Hilux、Fortuner、Corolla 等豐田車型喺東南亞擁有較大嘅保有量,零部件供應同維修網絡亦相對成熟。呢啲條件支撐咗豐田二手車嘅市場需求同交易價格。

過去,保值率嘅作用通常喺消費者出售車輛時體現。殘值貸款將車輛未來嘅預計價值提前納入融資方案,讓消費者喺購車時就能透過較低月供感受到呢一優勢。
豐田仲需要適應消費者對每月現金流嘅重視。
中國電動車進入東南亞後,當地市場出現咗更多低首期、低月供、金融貼息、保險補貼同充電權益。消費者可以更加直接地比較不同品牌嘅每月支出。
豐田過去主要強調可靠性、耐用性同長期保值率。而家,購車者亦會考慮眼前嘅支付能力。殘值貸款由此成為豐田調整銷售方式嘅一項工具。
中國品牌透過價格同配備吸引消費者,豐田將未來殘值折算進當前月供。兩種方式都會影響消費者嘅當期購車負擔。
殘值融資同時帶來新嘅風險。
殘值建立喺對未來二手車價格嘅判斷之上。如果合約期滿後嘅實際市場價格低於預設殘值,金融機構或經銷商可能承擔損失。汽車價格波動越大、產品更新越快,殘值判斷嘅難度就越高。
電動車市場尤其如此。電池性能、軟件更新速度、新車減價同補貼政策變化,都會影響二手車價格。
豐田擁有較大嘅燃油車同混合動力車保有量,維修體系亦較為成熟。呢啲條件有助於維持二手車需求,為殘值融資提供基礎。不過,市場價格持續波動時,豐田仍需承擔殘值管理風險。

喺優勢市場轉入防守階段
過去 50 年,東南亞一直係日本汽車品牌嘅優勢市場。
泰國被稱為「亞洲底特律」,都係豐田喺海外嘅重要生產基地。豐田長期佔據泰國汽車銷量第一嘅位置,日本品牌嘅市場份額過去一度超過 80%。
喺皮卡、SUV、出租車同商用車等領域,日本品牌依靠本地生產、供應商體系、經銷商網絡同用戶口碑,形成咗較強嘅市場基礎。
電動車嘅增長改變咗部分細分市場嘅競爭狀況。
根據普華永道對東南亞六個主要汽車市場嘅研究,日本品牌嘅合計份額已經從過去約 77% 降至 2025 年嘅約 62%,中國品牌嘅份額則持續增長。泰國係變化較為明顯嘅市場之一。
2021 年前後,日本品牌仍佔據泰國汽車市場嘅絕大多數份額。其後,比亞迪、長安、吉利、上汽同廣汽等企業相繼進入。泰國亦逐漸成為中國電動車企業喺東南亞進行生產同出口佈局嘅重要市場。

而家,中國品牌喺泰國純電動車市場佔據主導地位,日本品牌喺混合動力汽車同皮卡市場仍有明顯優勢。不同品牌之間嘅競爭,越來越集中喺具體動力類型同車型市場。
日系汽車過去主要依靠可靠性、保值率同較低嘅長期使用成本吸引消費者。消費者購買豐田時,通常會考慮車輛嘅使用年限、維修便利性同二手車價格。
呢套產品邏輯同東南亞市場嘅需求較為契合。當地消費者對汽車價格敏感,亦重視耐用性、維修成本同轉售價值。
中國電動車增加咗新嘅比較維度。消費者開始關注購買價格、首期、月供、智能座艙、輔助駕駛功能同能源成本。
以部分在售車型同市場報價為例,BYD Atto 3 喺泰國嘅價格一度約為 67 萬泰銖,豐田 Yaris Cross SUV 嘅起售價約為 82 萬泰銖,價差超過 20%。具體價格會因車型版本、促銷政策同購車時間而變化,但呢組價格反映咗中國品牌喺泰國市場採取嘅競爭策略。
對於首次購車者同年輕消費者,價格、配備同月供能夠喺購車時直接感知。多年後嘅殘值相對遙遠,影響力可能低於當前支出。
豐田希望透過殘值貸款縮小支付層面嘅差距。未來嘅二手車價值經過折算後,可以直接降低消費者喺合約期內嘅月供。

金融壁壘能否抵禦電動化衝擊
豐田喺泰國維護嘅業務涉及整車銷量、生產體系同供應鏈。
日本汽車工業已經喺東南亞經營數十年,大量零部件供應商同當地整車廠深度綁定。整車銷量變化會繼續影響零部件採購、工廠產能、經銷商經營同就業。
殘值貸款能夠降低月供,增強豐田車型喺融資環節嘅吸引力。合約期滿後,回收車輛仲可以進入置換同認證二手車渠道,為豐田帶來新嘅業務收入。品牌、渠道、售後網絡同混合動力產品構成咗呢套業務嘅基礎。
月供下降主要改善消費者喺合約期內嘅支付能力,車輛價格同配備上嘅差距依然存在。預設殘值仲要接受二手車市場檢驗。市場偏好變化、競爭車型減價同產品更新加快,都可能令實際車價低於預期。
軟件、智能座艙、輔助駕駛、能源補給同數字服務亦喺影響消費者選擇。殘值貸款能夠緩解豐田當前面對嘅價格壓力,產品同技術上嘅競爭仍會繼續。
殘值貸款能夠成立,關鍵喺穩定嘅二手車價格。豐田喺泰國經營數十年形成嘅車輛保有量、維修網絡同二手車需求,令佢有條件判斷三至五年後嘅車輛價值,同承擔相應嘅殘值風險。
中國車企都可以透過貼息、低首期同補貼降低月供,但較高頻率嘅價格調整同車型更新會影響二手車價格。二手車回收渠道、維修體系同零部件供應仍需完善。喺大規模保有量、穩定嘅二手車定價體系同全國性認證二手車回收網絡形成之前,中國品牌好難複製豐田呢套殘值貸款模式。
豐田藉助殘值融資爭取咗一段調整時間。呢套金融方案能夠維持幾耐,取決於二手車價格是否穩定;豐田能否繼續保持市場領先,則要睇佢有無能力利用呢段時間改善電動車產品同智能化體驗。
同樣嘅模式喺中國市場推廣難度更高。國內市場已經出現彈性尾款、融資租賃等產品,一些豪華品牌亦推出過類似方案,但尚未成為主流車型普遍採用嘅購車方式。
差異主要來自二手車市場。豐田喺泰國擁有數量龐大嘅燃油車同混合動力車,車型更新相對平穩,新車價格亦較為穩定。經銷商網絡可以統一回收車輛,並透過認證二手車渠道再次銷售。呢啲條件令金融機構能夠對三至五年後嘅車輛價值作出判斷。
中國汽車市場仍喺快速調整階段。新能源車型更新較快,新車價格頻繁變化,電池、智能硬件同軟件配置亦會影響舊款車型嘅二手價格。車企如果承諾較高殘值,就要承擔車輛到期後實際售價低於預期嘅風險。

國內消費者都可以透過貼息、低首期同免息貸款降低月供,殘值貸款嘅優勢因此沒有泰國市場突出。隨著新車價格逐漸穩定、二手電動車估值體系完善,類似產品仲有擴大規模嘅可能。
豐田喺泰國推廣殘值融資,依靠嘅係多年積累嘅車輛保有量、維修網絡、二手車需求同經銷商體系。佢將未來嘅二手車價值提前計入購車方案,將保值率轉變成今日嘅月供優勢。
對消費者嚟講,呢相當於將對未來車價嘅擔憂交給豐田。只要車輛符合合約約定嘅里程同車況要求,二手車價格下跌嘅風險主要由豐田金融同經銷商體系承擔。
中國車企可以好快跟進貼息、低首期同低月供,短期內卻好難建立同等規模嘅車輛回收同殘值承接能力。豐田呢張牌嘅分量,來自佢敢於為三至五年後嘅車價負責。
泰國汽車市場嘅下一輪競爭,亦將由今日嘅新車價格延伸到一個更長期嘅問題:誰能夠為一輛車幾年後嘅價值定價。

2026 年第一季,中國車市並不太平!
中汽協數據顯示,一季國內汽車銷量 704.8 萬輛,同比下降 5.6%,其中乘用車零售銷量同比下滑至 482.3 萬輛。全行業利潤率跌至 2.9%,創近十年新低,遠低於下游工業企業近 5% 的平均水平。與此同時,一季近 70 款車型降價,新能源車均價降 3.8 萬元,燃油車降 3.7 萬元,以價換量的策略未被市場接受。

把比亞迪、吉利、奇瑞、長城、長安五家頭部自主汽車企業的一季成績單放在一起解讀,一個鮮明的共性浮現,歸屬淨利潤全線同比下滑,但毛利率普遍改善,出口銷量幾乎全部以兩位數增速狂飆。這種“賬面失血”與“體質增強”並存的矛盾,正是當前自主品牌最真實的競爭畫像,比單看任何一個指標都更值得深入拆解。

銷量格局:座次改寫,集中度躍升

吉利以微弱優勢超越比亞迪,登頂季度銷冠,市場佔有率從上年同期的 10.97% 提升至 11.95%,新能源車佔比突破 52%,“油電並舉”的均衡增長格局是其在行業下行中守住正增長的關鍵。
比亞迪一季總銷量 70.05 萬輛,同比下滑 30.01%,罕見失守季度冠軍。1 至 2 月累計僅銷售 40 萬輛,正是這一“冰封”開局拖累了季度總量。但 3 月比亞迪以 30.02 萬輛的月銷成績強勢反彈,方程豹品牌單月同比狂暴增長 236%,品牌勢能未減。
奇瑞集團以 60.17 萬輛穩居第三,海外出口 39.3 萬輛,同比增長 53.9%,繼續領跑中國汽車出口。但國內銷量僅約 20.8 萬輛,佔比不足四成,國內外市場的“剪刀差”仍是奇瑞最重要的結構性特徵。
長安汽車一季累計 55.72 萬輛,同比下滑 21%,但 3 月單月總銷量同比 +1.1%,出現企穩信號。長城汽車體量最小,但以 26.91 萬輛實現了 5% 的正增長,是五家中同比增長最穩定的一家。

值得關注的是,上述五大集團加上上汽集團構成的中國六大本土汽車集團,合計市場佔比已突破 65%,自主品牌全面主導國內乘用車市場的格局已徹底固化。
財務全景:“賬面失血”與“體質增強”的矛盾統一

五家企業歸屬淨利潤全線同比下跌,但僅看這一指標會嚴重誤判經營實質。逐一拆解利潤構成之後,每家降幅背後的差異極其顯著,直接關係到企業長期競爭力的判斷。
(一)比亞迪:規模仍是第一,但利潤“甩鍋”不甩鍋?
比亞迪以 1502 億元營收維持規模第一,但歸屬淨利潤僅 40.85 億元,同比暴跌 55.4%,利潤降幅遠超營收降幅。
問題的關鍵在匯兌。美元走強、海外業務大幅擴張之下,一季財務費用支出約 21 億元,而上年同期錄得約 19 億元的匯兌收益,二者合計形成約 40 億元的非經營性差額,直接拉低了賬面利潤。若剔除匯兌損失及比亞迪電子權益貢獻,一季還原後核心淨利潤約 59 億元,同比接近持平。這解釋了為何一季毛利率從去年四季度的 17.4% 躍升至 18.8%、創近一年新高的同時,賬面利潤卻出現腰斬,“軀體在變強,但賬單上多了一筆巨額匯率稅”。

一個細節值得注意:一季營收降幅(-11.8%)小於銷量降幅(-30.0%),說明單車均價在上行,背後是高端品牌放量。方程豹、騰勢、仰望三大品牌一季合計銷量 8.41 萬輛,大唐 EV 預售 24 小時內訂單即突破 3 萬輛。相關機構預計比亞迪全年銷量 495 萬輛,同比增 7%,海外銷量 167 萬輛,同比增 59%,全年純利料升 22% 至 400 億元。
(二)吉利:“假摔”最明顯,核心利潤逆勢大漲 31%
吉利的利潤數據在五家中最具“欺騙性”。歸屬淨利潤 41.66 億元,同比降 27%;但剔除匯率等非核心損益後,核心歸屬淨利潤達 45.6 億元,同比大幅增長 31%,賬面利潤下滑的同時,主營業務盈利能力實際上在大幅增強。

更有說服力的指標是單車核心歸屬淨利潤:6429 元,同比增長 30%,創近五年新高。毛利率從上年同期的 15.7% 提升至 17.5%,提高 1.8 個百分點,“收入增速>銷量增速,利潤增速>收入增速”的內生式增長邏輯清晰成立。

極氪私有化後的頭個完整季度,品牌牽引效應明顯。極氪一季交付 7.7 萬輛,同比增長 86%,平均成交單價接近 30 萬元,極氪 9X 連續五個月蟬聯 50 萬級豪華 SUV 銷冠。領克銷量 8.2 萬輛,同比增長 12%,新能源佔比達 62%。吉利銀河 6 分 47 秒達成從 0 到 200 萬輛,星越上市 536 天交付 50 萬輛。
值得一提的是,一季研發費用化率已從上年同期的 28.5% 大幅提升至 44%,直接影響當期利潤,但盈利含金量顯著改善,全年預計將維持在這一水平。
(三)奇瑞:利潤降幅最小,毛利逆勢大增
奇瑞是五家中利潤降幅最小的企業,歸屬淨利潤 41.7 億元,同比僅減少 10.32%。但真正值得關注的指標在毛利端:一季毛利 105.64 億元,同比大增 24.9%;毛利率從上年同期的 12.39% 大幅躍升至 16.04%,提升 3.65 個百分點,增幅在五家中最大。

在營收微降 3.45% 的情況下實現毛利逆勢大增,關鍵驅動力是海外業務的高毛利支撐。一季出口 39.3 萬輛,佔總銷量的 65.4%,海外車型的溢價能力遠超國內產品。奇瑞是國內汽車企業中國際化程度最深的一家,2025 年來自其他國家和地區的收入約為 1574 億元,已超過中國市場的 1429 億元。

不過,奇瑞的隱憂同樣清晰。國內銷量僅 20.8 萬輛,佔比不足四成,在國內頭部品牌競爭中存在感仍需加強。一季銷售費用升至 27.23 億元,相較比亞迪的 58.27 億元和吉利的 43.84 億元仍處於低位,國內市場投入力度仍需觀察。
(四)長城:體量最小,但造血功能未傷
長城汽車營收 451.09 億元,同比增長 12.72%,增速居前。但歸屬淨利潤僅 9.45 億元,同比下滑 46%,扣非淨利潤更暴跌 67% 至 4.82 億元。
與比亞迪、吉利類似,匯兌是利潤波動的核心擾動因素。一季財務支出約 1 億元,而去年同期為收益 10.3 億元,淨差額逾 11 億元,直接侵蝕了利潤。相關機構測算,剔除匯兌影響後,長城淨利潤實際同比增長 42%,核心盈利能力穩健向好。

長城一季真正的亮點在財務結構:單車收入達 16.8 萬元,同比提升 1.2 萬元,創歷史最佳一季表現;20 萬元以上車型銷售佔比達 39%,同比提升 6 個百分點,銷售結構持續上移。毛利率 18.5%,為五家中最高,出口佔比提升至 48%,海外高毛利車型對整體毛利的拉動效應顯著。
但銷售費用率的上升需要持續跟蹤。一季銷售費用率 5.8%,同比提升 1.8 個百分點,主因直營渠道建設及新車型上市廣宣增加,這對利潤兌現構成了直接壓制。
(五)長安:逆水行舟,包袱最重
長安汽車一季歸屬淨利潤僅 3.5 億元,同比斷崖式下滑 74.09%,在五家中降幅最大。
匯兌損失同樣是重要擾動因素。剔除匯兌損益影響後,淨利潤同比實際為正增長,綜合毛利率 14.08% 也同比略有改善。但長安的困境不止於匯率:合資板塊投資收益的大幅萎縮是更沉重的拖累,而自主新能源品牌阿維塔、深藍、啟源仍處投入期,短期內難以貢獻正向利潤。

長安的轉機信號同樣值得關注。一季自主單車均價約 8.9 萬元,同環比分別提升 29.8% 和 4.9%,出口 21.3 萬輛,同比增長 33.2%,出口佔比提升至 38%。新能源“香格里拉”計劃、智能化“北斗天樞”計劃、全球化“海納百川”計劃三大戰略同步推進,泰國羅勇工廠已正式投產,深藍汽車獲首批 L3 級自動駕駛產品准入許可。對長安而言,當前階段更接近於黎明前的長期投入。
出口:共振增長,成為最大公約數

五家汽車企業海外銷量無一例外高速增長,出口已從“錦上添花”變為“核心支柱”。海外市場的價值不僅在於量的貢獻,更在於質的支撐,海外車型的毛利率普遍高於國內產品,是各家企業毛利率回暖的核心驅動力。

比亞迪海外銷量近 32 萬輛,同比增長 55%,覆蓋全球 120 個國家和地區。2026 年出口目標上調至 150 萬輛,泰國、巴西、匈牙利等海外工廠的產能爬坡進度是關鍵變量。
奇瑞出口 39.3 萬輛,是中國汽車出口冠軍,海外業務貢獻了大部分利潤。2026 年北京車展期間,奇瑞特意邀請了 4000 多位海外合作夥伴和 800 家海外媒體前來觀展,海外戰略的優先級可見一斑。
吉利出口 20.3 萬輛,同比暴增 126%,其中新能源出口 12.5 萬輛,同比增長 572%,單季度新能源出口就超過了 2025 年全年總量。吉利汽車集團 CEO 淦家閱明確表示:“2026 年公司出口挑戰目標是 75 萬輛”,毛利率預計在 Q1 基礎上保持穩定或微漲。
長城出口 13 萬輛,增速 43.1%。巴西工廠已穩定投產,全年出口有望衝擊 60 萬輛。長安出口 21.3 萬輛,同比增長 33.2%,泰國羅勇工廠已於 2025 年正式投產。

中國汽車工業協會相關人士分析指出,“十四五”期間中國汽車企業實現了跨越式發展,未來將從單一整車出口模式轉向整車出口、CKD 和當地製造並行的模式。海外本地化生產既能規避關稅壁壘,享受當地政策紅利,還能降低長途物流成本。
研發投入:短期利潤換長期壁壘的集體抉擇
在行業利潤率跌至 2.9% 的極限環境下,五家汽車企業的研發投入決策值得深思,研發投入無一縮減,反而普遍加碼。

比亞迪一季研發費用 113 億元,較同期淨利潤高出約 72 億元,累計研發投入已突破 2500 億元。這種“研發開支遠超當期利潤”的模式更接近科技企業的投入邏輯,不跟隨車型週期波動,而以多技術路線長週期同步佈局。3 月發布的第二代刀片電池與閃充技術,常溫下 10% 充至 70% 僅需 5 分鐘,已落地量產。閃充網絡計劃年內建成 2 萬座充電站,覆蓋基於這一基礎設施的能源服務高毛利業務有望持續釋放價值。

吉利走了另一條路更講效率。一季研發投入 44.7 億元,同比節省 4.9%,但研發費用化率從 28.5% 跳升至 44%,“一個吉利”整合下技術共享的協同效應開始顯現。4 月發布的 i-HEV 智擎混動技術熱效率達 48.41%,綜合油耗百公里 2.22 升。智駕方面,千里浩瀚 G-ASD 高級智駕系統用戶規模突破 60 萬,智駕里程超 13.2 億公里,已獲 UN R171 國際認證,成為中國首個在海外規模化應用的高級智駕方案。

長城汽車 4 月發布的歸元 S 平台是全球首個原生 AI 全動力平台,可兼容多動力形式和多車型開發,有望提升核心部件復用率、縮短新車開發週期。首款車型魏牌 V9X 預售價 37.18 萬至 41.18 萬元,首次實現超級 Hi4 插混系統+800V 高壓架構+6C 超快充的深度融合,綜合續航超 1600 公里。

汽車行業正處於電動化、智能化轉型的关键期,技術研發是汽車企業長期競爭力的核心支撐。但值得警惕的是,如果利潤改善不能盡快到來,持續高強度研發投入將面臨資金壓力。對體量較小或新能源轉型尚在投入期的企業而言,“燒錢換未來”的模式必須在一個合理時間窗口內見到成效。
競爭新階段:從“價格戰”到“技工貿”綜合戰
五份財報共同指向一個判斷,中國汽車產業的競爭已從“拼規模”進入“拼質量”的下半場。

從宏觀趨勢來看,2026 年一季國內汽車行業利潤率跌至 2.9% 的歷史低位,已逼近極限。一季近 70 款車型降價,市場對降價刺激明顯“脫敏”。價格戰邊際效用遞減的信號越來越清晰,單純的規模擴張已難以維繫利潤底線。
越來越多的汽車企業開始將競爭焦點從“新車發布會”的競技場轉向“技術 + 全球化”的新戰場。比亞迪構建的“海外拉動盈利→盈利反哺研發→研發驅動產品”正向循環、吉利實現“收入增速>銷量增速,利潤增速>收入增速”的內生式增長閉環、奇瑞海外市場毛利貢獻持續壯大、長城出口高佔比支撐單車毛利穩健、長安三大戰略同步推進,這些路徑共同揭示出一個趨勢,在自主品牌格局已牢固的背景下,頭部汽車企業不再僅僅“拼價格、搶份額”,而是在技術壁壘、品牌溢價與全球化本地化效率上展開更高維度的複合競爭。

有分析人士指出,到 2030 年前後,中國自主品牌與合資品牌市場份額有望形成 7:3 的格局,當前恰處於關鍵的轉折窗口期。但淘汰賽的下半場已經開始,比的已不再是誰跑得更快,而是誰跑得更遠。
五張答卷背後的長期考題
比亞迪的考驗在於,高額的海外產能投入與核心利潤增長能否形成正向飛輪,以及國內市場新能源增速放緩對整體銷量的壓制何時消解。
吉利的課題在於,極氪私有化後高端化戰略能否持續產生品牌溢價,出口增速翻倍後渠道和產能如何匹配;大宗商品上漲對單車成本造成的約 2000 元負向影響需要降本能力來覆蓋。
奇瑞需要回答,國內市場份額持續萎縮的結構性問題如何破局,65% 的出口依賴度在市場政策波動中是否構成隱性風險。
長城需要關注,銷售費用率上升趨勢能否隨新品放量後進入收穫期,扣非淨利潤大幅收縮背後是否有更深層的結構性因素。
長安的挑戰最重,合資板塊的陣痛還需時間消化,自主新能源品牌能否在激烈競爭中實現盈利拐點,將決定其未來五年的發展軌跡。
舊模式在瓦解,新模式在生長。誰能率先在國內新能源品牌向上、海外市場高增長盈利、高強度技術研發回報這三道長期大題中交出令市場滿意的答案,誰就將在這場淘汰賽中掌控主動權。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


