

Home特斯拉

Search History
Popular Searches
Dealer Login / Sign Up
近日,全球新能源市场传来两大标志性消息:比亚迪超越特斯拉登顶英国电动车销量榜首,奇瑞新能源出口量超越特斯拉跻身全球前三。叠加特斯拉自身车型迭代停滞、全球销量连续下滑的困境,市场不禁发问:特斯拉的销量神话还能延续多久?在比亚迪、奇瑞等中国品牌的强势冲击下,其在华及全球市场将走向何方?

曾经,特斯拉凭借 Model 3/Y 的爆款效应,连续多年垄断全球纯电销量冠军。但 2025 年成为分水岭:比亚迪纯电销量达 225.67 万辆,同比增长 27.86%,正式超越特斯拉(163.6 万辆,同比下滑 8.6%),终结其四年统治。进入 2026 年,颓势加剧:一季度特斯拉全球交付 35.8 万辆,同比微增 6.3% 但环比下滑 14%,库存积压超 5 万辆,创历史新高。

与此同时,中国品牌在全球市场全面突围。比亚迪不仅在英国登顶,还已在意大利、西班牙、新加坡等 22 个国家和地区实现对特斯拉的销量反超。奇瑞更是势头迅猛,4 月出口 17.76 万辆,同比暴增 102.4%,新能源出口量超越特斯拉,展现出 “中国速度”。此外,吉利、长安、上汽等也加速出海,全球新能源市场已形成 “一超多强” 格局,特斯拉的领先优势被持续压缩。

特斯拉最大隐患在于车型多年未大换代,产品力严重老化。目前主力车型 Model 3(2016 年首发)、Model Y(2019 年首发)已服役超 7 年,期间仅做小改款,核心架构与设计无重大更新。

新能源行业已进入 “半年一改款、一年一换代” 的快周期,比亚迪、问界、理想等品牌每年至少推出 1-2 款全新车型或重大改款,在智驾、座舱、续航等方面持续迭代。

以中国市场为例,2026 年一季度特斯拉在华销量 11.28 万辆,同比暴跌 16.2%,市占率从巅峰期 15% 萎缩至不足 8%。消费者吐槽 “Model 3/Y 像老古董”,相比同价位比亚迪汉、唐系列,小鹏 G6、小米 SU7 等新车,特斯拉在配置、智能座舱、本土化功能上全面落后,仅靠品牌与超充网络勉强支撑。
未来走向预测:国内守势,全球份额持续萎缩,转型求生中国市场:份额将进一步下滑,沦为二线品牌面对比亚迪、奇瑞、吉利等本土品牌的 “低价高配” 围剿,特斯拉在华已无价格与产品优势。未来其将被迫采取 “降价走量 + 精简产品线” 策略,Model 3/Y 价格或下探至 20 万内,但难阻份额下滑,最终市占率可能稳定在 5% 左右,从 “豪华标杆” 退化为普通品牌。

全球市场:增长停滞,被中国品牌持续蚕食欧洲、东南亚、南美等市场,比亚迪、奇瑞凭借性价比与本地化生产,将持续抢占特斯拉份额。北美市场虽有壁垒,但特斯拉也面临福特、通用及新势力竞争,增长乏力。预计 2026-2027 年,特斯拉全球销量将维持 160-180 万辆区间,份额从当前 15% 左右下滑至 10% 以下。

战略转型:加速向 AI 与科技公司蜕变,弱化汽车业务面对汽车业务瓶颈,特斯拉正加速转型。马斯克明确表示,未来将聚焦自动驾驶(Robotaxi)、人形机器人、能源业务,逐步停产 Model S/X,把产线转向机器人生产。汽车业务将沦为 “数据与现金流来源”,核心竞争力转向 FSD、AI 芯片与能源生态,试图从车企变身 “科技巨头”。

特斯拉的销量优势已进入倒计时,短期(1-2 年)内仍能依靠品牌与渠道维持基本盘,但长期(3-5 年)将被中国品牌全面超越。其未来不在 “卖车”,而在 “AI + 能源 + 出行生态” 的重构。对消费者而言,特斯拉 “神坛” 已下,性价比更高、迭代更快的中国品牌,正成为全球新能源市场的新主角。

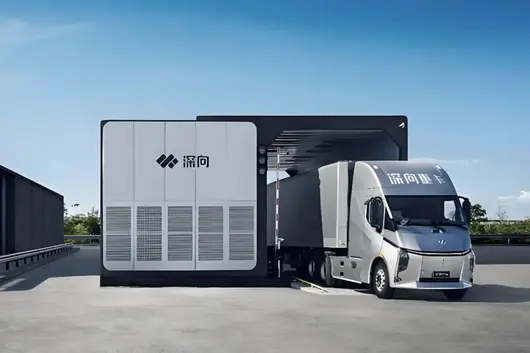
百度孵化、物流老兵掌舵,Pre-IPO轮融了3.1亿美元,2025年交付8020辆重卡……这家公司正在证明:自动驾驶卡车可以是一门生意。
2026年5月7日,深向科技(DeepWay)第二次向港交所递交上市申请。此前2025年11月的首次递表已告失效。

Deepway再次提交上市申请书
时隔半年,这家被称为“重卡特斯拉”的公司,拿出了一份截然不同的成绩单:2025年全年营收39.61亿元,同比大涨101%;首次实现全年经营现金流正流入,达8.35亿元;新能源重卡交付8020辆,同比增167%。根据灼识咨询的资料,按2025年销量计,深向科技在中国新能源重卡市场位居第九。
而就在半个月前,这家公司刚刚完成了Pre-IPO轮超3.1亿美元融资,创下重卡自动驾驶行业近五年最大单轮融资规模纪录。阿联酋磊石资本、澳大利亚NGS Super、新加坡ABC Impact三大外资罕见联手押注,中东资本首次布局中国重卡自动驾驶赛道。
一家成立仅六年的公司,凭什么?
01
一个物流老兵的二次创业
故事要从万钧说起。
1972年出生的万钧,是物流产业的连续创业者。他曾任中联重科副总裁,2012年创办狮桥集团,在商用车物流与金融领域深耕十余年。
2018年,百度以10亿元战略投资狮桥集团,双方开始探索自动驾驶在物流领域的落地。在合作过程中,万钧发现:找不到一款能够完美承载自动驾驶技术的重卡。

Deepway创始人万钧
当时行业的主流做法是“油改电”:在燃油底盘上叠加电池和电机。结果可想而知:重心偏高、货箱空间被挤占、智驾系统难以集成。
万钧决定自己造。
2020年12月,狮桥联手百度成立DeepWay深向科技,万钧出任董事长兼CEO。这一次,他选择正向定义——从0到1,为自动驾驶重新设计一辆卡车。
这意味着整车架构从底层开始重构:线控底盘、三电系统、智能驾驶架构全部一体化设计。车辆具备全车线控能力,所有数据均可实时回传并形成闭环,支持OTA远程升级。
这不仅仅是造一辆电动车,而是造一个“数据采集机器人”。
万钧的逻辑很清晰:每一台卖出去的重卡,都是高精度的数据终端。这些数据反哺算法训练,算法优化后再通过OTA升级到车辆,形成“卖车、获取数据、迭代算法、升级服务、再卖车”的正向循环。
2023年6月,第一辆“深向星辰”正式交付。从成立到量产,用了两年半,该车主要面向长途干线、支线运输场景。

2023年6月,第一辆“深向星辰”正式交付,面向长途干线运输。2025年5月,第二款车“深向星途”上市,面向中短途场景。两款车售价在45万至70万元之间。
伴随着新车上市,深向科技交付量也在不断攀升:2023年509辆;2024年3002辆,同比增长490%;2025年8020辆,同比增长167%。截至目前,深向科技累计上牌车辆超过12000台。
据灼识咨询数据,2025年按销量计算,在全球采用“正向定义”方法的新能源重卡制造商中,深向科技按销量计排名第一;在中国新能源重卡市场排名第九位,市场份额约3.4%。
02
两段式打法:先卖车,后卖软件
深向科技的商业模式,可以概括为“两段式”。
第一阶段:卖车,建立规模。
通过与江淮汽车、山东雷驰等主机厂合作的轻资产模式,快速扩大交付。卖车本身毛利率不高,2025年整体毛利率4.9%,但能带来两样东西:现金流和海量运营数据。

第二阶段:卖软件,赋予灵魂。
深向科技推出了两套智能系统:天玑·随行为L2级智能驾驶辅助系统,已成为深向星辰二代及深向星途的标配;天玑·雁行为L4级智能编队运输系统,由人类司机驾驶头车,后续车辆自动跟随。
值得一提的是,2025年下半年,这两项技术已开始以年度或终身订阅模式商业化。招股书显示,2025年DeepWay深向“其他”收入为125.7万元,主要来自天玑·随行及天玑·雁行。由此,深向科技由此成为全球首家实现智能公路货运技术订阅收入的新能源重卡企业。
此外,深向科技还在测试单车自动驾驶系统“天玑·独行”和运营管理平台“深向·天枢”。
万钧将这套打法称为“负成本研发” :客户付钱买车,贡献毛利,同时提供真实运营数据来训练算法。卖车是一次性收入,数据加订阅则是源源不断的现金流。
尽管目前订阅服务收入体量尚小,但0到1的突破已经完成。
得益于业务的不断发展,深向科技在资本市场上的号召力也在不断增大。
资本市场的嗅觉向来敏锐。招股书显示,深向科技已完成约13轮融资。其中2026年4月的Pre-IPO轮累计募资超3.1亿美元,创下行业近五年最大单轮融资纪录。

Deepway股权架构
股权结构方面,创始人万钧直接持有公司3.64%,通过一致行动方合计持有约20.44%,为实际控制人。百度作为早期孵化方,持有13.48%,仍是大股东之一。启明创投持股3.75%,联想持股2.21%。
03
财务拐点隐现,亏损仍在
光鲜的融资与增长叙事之外,深向科技的财务状况则呈现出喜忧参半的局面。
收入端增长强劲。
公司营收从2023年的4.26亿元,增长到2024年的19.69亿元,再到2025年的39.61亿元,同比增速分别达到362%和101%。其中,新能源重卡销售占比99.2%,零部件和海外业务占比虽小但已实现突破。

Deepway财务状况
利润端改善明显,但仍在亏损。
毛利率从2023年的0.4%提升至2024年的0.5%,再到2025年的4.9%。净亏损方面,2023年亏3.89亿元,2024年亏6.75亿元,2025年亏6.49亿元,略有收窄。净亏损率则从2024年的34.3%收窄至2025年的16.4%。
招股书显示,毛利率提升的原因主要有二:一是自研核心三电零部件逐步应用,降低了成本;二是2025年推出的深向星途车型毛利率更高,达到9.4%,同时零部件销售毛利率也高达23.7%,共同拉动了整体水平。
研发投入稳定,占比大幅下降。
2023年至2025年,研发费用分别为3.52亿元、3.65亿元和3.87亿元。规模相对稳定。但由于收入快速增长,研发费用占营收比已从2023年的82.7%骤降至2025年的9.8%。这标志着公司已从纯研发阶段迈入规模化商业阶段。
最重要的积极信号来自现金流。

Deepway现金流情况
2025年,深向科技首次实现全年经营现金流正流入,净流入8.35亿元。截至2025年末,公司持有现金及现金等价物16亿元,储备相当充裕。
这对于一家仍处于亏损期的初创公司来说,是一个关键的拐点信号。
04
三条路和一个问题
深向科技的前景,取决于三条战略路径的推进,以及一个核心问题的回答。
第一条路径是核心零部件自研自产。公司在浙江湖州建设了“长兴三电智慧工厂”,已于2026年投产。自研的电池系统、电驱动系统正逐步搭载于量产车型,有望进一步改善毛利结构。

Deepway长兴三电智慧工厂已投产
第二条路径是国际化。2025年公司海外收入仅为600万元,尚在起步阶段。但万钧曾公开表示,希望到2030年海外销售占比超过60%。这是一个极具挑战性的目标。
第三条路径是智能化订阅。作为全球首家实现智能公路货运技术订阅收入的新能源重卡企业,这个从0到1的突破能否快速放大,是提升公司估值和利润率的关键。
而在这三条路径背后,悬着一个核心问题:在交付量快速攀升、经营现金流转正、毛利率持续改善的同时,如何在扩大规模的同时进一步收窄亏损,直至实现盈利?
2025年净亏损6.49亿元,净亏损率16.4%。对比同期4.9%的毛利率,两者之间的巨大差距主要靠规模效应和费用控制来弥合。好消息是经营现金流转正意味着公司不再纯粹“烧钱”运营。坏消息是,距离真正盈利,还有一段路要走。

自2025年11月首次递表失效后,深向科技用半年时间交出了一份新的答卷。
交付量从3000辆级跃升至8000辆级,毛利率从0.5%提升至4.9%,经营现金流转正,L4级技术开始商业化,完成3.1亿美元Pre-IPO轮融资。
从任何角度看,这都是一份进步显著的更新版成绩单。
但能否成功登陆港交所成为“智能重卡第一股”,只是第一关。
万钧和他创立的深向科技,还面对着一个结构性矛盾的行业命题:重卡作为生产工具,客户对成本极度敏感;而自动驾驶技术的研发投入,偏偏是“无底洞”。
如何在这两者之间找到平衡,跑通真正的盈利模式?
这是深向科技的考题,也是整个自动驾驶行业正在集体作答的考卷。
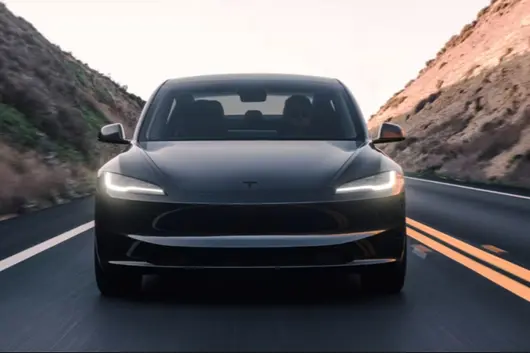
盖世汽车讯 5月7日晚,据乘联会最新统计数据显示,特斯拉上海超级工厂4月交付量超7.9万辆,同比增长36%,展现出强劲的增长势头。

图片来源:特斯拉
同时,由上海超级工厂生产的大六座SUV车型Model Y L已在亚太多个市场开启交付。
2026年第一季度,特斯拉全球交付量超过35.8万辆,其全球车主总数目前已突破900万。
在区域市场表现方面,Model Y获得中国市场3月乘用车销量冠军。亚太地区增长数据显著,韩国市场4月自上海工厂进口1.3万辆,创单月新高,同比增长1050%;澳大利亚市场4月销量同比增长145%。
目前,特供亚太市场的Model Y L已登陆日本、韩国、澳大利亚、泰国及中国港澳等多个地区。欧洲市场亦呈上升趋势,瑞典和丹麦4月新车注册量分别同比增长111%和102%,法国、英国、爱尔兰等地也保持两位数至翻倍的增幅。
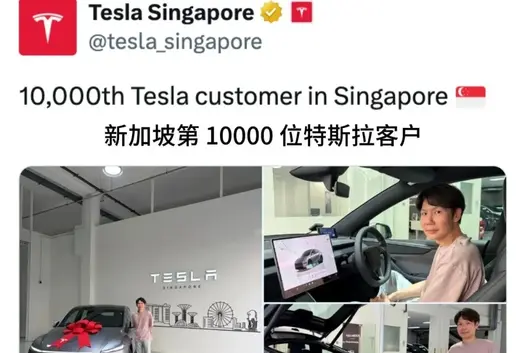
近日,特斯拉在海外社交平台宣布,在新加坡市场累计交付量已突破10000台,销量保持着稳健的增长态势。

外媒整理对比发现,自2021年初特斯拉进入新加坡市场以来,受到当地高昂拥车证(COE)费用的影响,新加坡消费者购买特斯拉的成本相对较高。

即便售价高昂,特斯拉在新加坡纯电动车市场中始终保持领先地位。媒体分析认为,随着近期Model Y L在新加坡市场的正式上市,将再度掀起销售热潮。来自新加坡的车主@lynntoes 分享了自己的试驾体验:“当我第一眼看到Model Y L,就打心眼里喜欢上了。它是我心中的首选目标。”

根据新加坡车主长期用车的调研数据反馈,特斯拉可靠性表现优异,在成本方面更是为车主省下真金白银。车主@Caysman2005 分享道,车辆行驶14万公里几乎无故障,养护成本低廉,仅需更换基础耗材。即便经历长期的高负荷用车场景,车辆性能依旧稳定没有衰减,电池状态也健康能打。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


