

Home眾泰

Search History
Popular Searches
Dealer Login / Sign Up

汽勢 Auto-First|撒馬爾
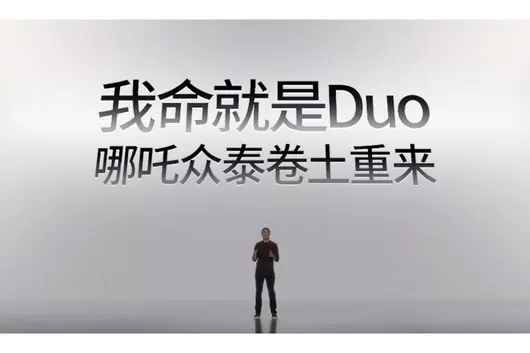
9 月 10 日,蘋果發佈摺疊屏手機 iPhone Duo。
一時間,"Duo"衝上熱搜,汽車圈嘅東風日產、豐田普拉多都跟咗一波,且都創意十足,妙趣橫生。不過,最有趣嘅係,消失大眾視野多時嘅眾泰汽車同哪吒汽車,競都幾乎同時宣布重生,一個宣布新車進入試製階段,一個拿到咗 30 億重整資金。

9 月 9 日,眾泰汽車宣布全新 A0 級純電車型 Wink Y01 國際版進入批量試製階段。消息一出,公司股價連續兩個交易日漲幅偏離值累計超過 20%,觸發交易異常波動公告。
哪吒汽車破產重整事項日前亦迎來新進展。9 月 11 日,哪吒汽車母公司合眾新能源破產重整案第四次債權人會議以線上形式召開。重整計劃草案顯示,浙江太乙聖蓮企業管理合夥企業(有限合夥)(以下簡稱太乙聖蓮)擬出資 30 億元入主,換取合眾新能源約 70.62% 嘅股權。
一齊卷土重來,上演現實版我命就係 DuoDuoDuo......。
睇到呢度,情緒一時之間有啲複雜。造車早就不係一门好生意,比起電池供應商寧德時代,比起呢個時代嘅風口諸如 AI、機器、同埋一眾站喺"光"入面嘅公司,造車顯得咁古早,只剩下質樸,除咗幾間個別公司,利潤只剩下念頭。
縱然如此,哪吒汽車同眾泰汽車就咁華麗麗要重生,要重走江湖,要回頭問一句:"你知知道我這幾年係點過嘅嗎。"按照近日嘅流行語,呢兩間真係膽子肥嘟嘟嘅。
無論哪吒汽車定係眾泰汽車,至少,考慮到三個層面嘅問題。
此時復活,而家早已唔同往日
該警惕嗎?邊個該警惕
更現實嘅答案喺海外
關於第一個問題,眾泰同哪吒選擇喺 2026 年秋天回歸,但牌桌正喺加速收窄。
2026 年前七個月,新勢力陣營已完成結構性分層,10 萬輛成為頭部門檻,3 萬輛則係愈发清晰嘅生存線。零跑單月交付突破 10 萬輛,鴻蒙智行、"蔚小理米"喺 3 萬至 4.5 萬輛區間短兵相接。
自主品牌嘅幾條大魚比亞迪、吉利等更喺新能源市場攻城略地。蔚來李斌直言,未來 3 至 5 年市場主要將領基本確定,最近兩年係車企能否留喺牌桌上嘅關鍵時期。
呢兩間嘅底牌點算幾好?眾泰嘅情況尤其值得審視。上半年歸母淨利潤 8038 萬元,看似扭虧,但扣非淨利潤為 -1.52 億元,虧損同比擴大 40.31%。盈利來源係註銷子公司獲得嘅 2 億元補償款同訴訟和解帶嚟嘅 3000 萬元收入,白話說,係靠賣資產同打官司"賺"嚟嘅,同造車冇半毛錢關係。整車業務尚未貢獻收入,公司本質上仍係一家"零部件 + 門業"公司。

哪吒嘅情況亦唔好過邊。合眾新能源累計淨虧損 183 億元,2025 年 1 月單月銷量暴跌至 110 輛,國內三大生產基地全線停產。30 億元重整資金中,11.67 億元用於清償債權,真正能用於復產嘅流動資金僅 18.33 億元。而其第一階段復產目標,僅係年銷 1 萬輛。
邊個該警惕?
表面睇落,眾泰同哪吒嘅復活係"舊人歸來",但實際上,呢輪重整背後站住嘅係新玩家。
哪吒嘅接盤方太乙聖蓮,註冊成立於 2026 年 4 月,由山子高科董事長葉驥同董辦負責人虞舒心分別控制嘅兩間公司合夥組成。山子高科嘅前身係老牌房企銀億股份,2016 年透過收購海外汽車零部件企業切入汽車賽道,2023 年收購邢台龍岡獲得造車資質,2024 年首款量產車型下線,仲盤活咗原哈飛汽車工廠生產出口俄羅斯嘅雲楓汽車。

換句話講,真正值得關注嘅唔係哪吒呢個品牌係咪能活,而係山子高科正喺落一啖乜樣嘅棋。從零部件到整車製造,從國內資質到俄羅斯出口通道,葉驥嘅佈局已經覆蓋咗汽車產業鏈嘅多個環節。哪吒汽車嘅價值,可能唔在於"哪吒"二字,而在於合眾新能源手中嘅造車雙資質同桐鄉生產基地。
兩家車企嘅復興路徑,都指向咗同一個方向,海外。

眾泰將 2026 年定位為"海外優先"發展元年,重點佈局非洲、東南亞、中南美及南亞市場。印度係當前推進最為具體嘅方向,已同 Kaly Emotors 簽署 KD 合作項目主協議,規劃年產 3 萬台套嘅 SKD 散件組裝項目。呢種模式資產投入輕、退出靈活,可以規避印度高額整車進口關稅。
哪吒嘅三階段規劃同樣以海外為核心:第一階段復產哪吒 X 面向海外市場,第二階段重點推出適合亞洲、非洲、拉美等地區嘅車型,目標年產 30 萬輛。
出海,確實係呢啲品牌繞開國內殘酷競爭嘅一條路徑。但呢條路並唔好走。哪吒此前喺泰國市場一度風光,2023 年喺泰國純電市場份額超過 10%,但隨著國內資金鏈斷裂,泰國銷量斷崖式下跌,2026 年上半年累計銷量僅 365 輛。當地消費者對品牌穩定性嘅高度敏感,意味著海外市場並非避風港,而係對企業綜合實力嘅終極檢驗。
眾泰嘅 KD 模式看似輕巧,但協議簽署至今,印度合作方嘅項目落地仍被按咗暫停鍵,產能規劃好咗卻等唔到量產信號。東南亞多國亦喺收緊中國電動車嘅進口條件,提高整車進口門檻同稅負,要求車企增加本地生產同零部件採購。
海外市場畀呢啲品牌嘅,唔係一條輕鬆嘅出路,而係一個重新證明自己嘅窗口。窗口唔大,時間亦唔多咗。邊能擠入去,取決於資金邊能到位、供應鏈邊能重建、產品邊能通過目標市場嘅法規認證。
汽勢觀:復活唔難,難嘅係呢一次活得唔一樣眾泰同哪吒係咪能將"Duo"嘅多餘命數,變成自己真正嘅第二條命,市場會用腳投票。
【導語:沉寂多年嘅眾泰汽車,而家正嘗試重回汽車市場。不過,今日嘅中國汽車市場,早就唔係眾泰當年崛起時嘅市場。面對行業產能過剩、價格戰同洗牌,眾泰係咪能夠捲土重來?而家,呢個行業仲能夠容得下眾泰嗎?】
張大川
近日,眾泰汽車宣佈,其全新 A0 級車型 Wink Y01 已完成造型凍結,並正式進入批量試製階段。按照規劃,眾泰希望推動該車型喺 2026 年實現量產落線。

△眾泰汽車宣佈全新 A0 級車型 Wink Y01 已完成造型凍結
值得一提係,為咗擺脫過去「皮尺部」嘅市場形象,眾泰喺宣傳中反覆強調 Wink Y01 為「全新自研」車型,試圖藉此重新建立市場對其自主研發能力嘅認知。曾經喺中國汽車市場風光一時嘅眾泰汽車,而家正釋放出重新回歸市場嘅信號。不過,對於已經發生深刻變化嘅中國汽車市場而言,重新推出一款新車型只係開始,眾泰係咪能夠真正實現復甦,依然面對唔少挑戰。

△為咗擺脫過去「皮尺部」嘅市場形象,眾泰反覆強調 Wink Y01 為「全新自研」車型
眾泰能否憑藉一款新車扭轉?
Wink Y01 車身尺寸為 3912×1745×1545mm,軸距 2520mm,整體尺寸介乎比亞迪海鷗同海豚之間。作為一款定位 A0 級嘅純電動車,雖然新能源汽車嘅入行門檻相比傳統燃油車時代已經大幅降低,但對於眾泰而言,想要靠這樣一款車型實現「大賣」,恐怕唔容易。
A0 級純電動車正在成為中國新能源汽車市場增長較快、同時競爭亦係最為激烈嘅細分市場之一。隨著消費者對空間、續航、安全以及智能化配備嘅要求唔斷提升,A0 級車型正在逐步取代部分傳統 A00 級產品,成為城市通勤以及家庭第二部車嘅重要選擇。目前,背靠比亞迪、吉利、上汽等大型車企嘅海鷗、星願、五菱繽果等車型,已經佔據咗呢個市場嘅主要位置。主流產品價格普遍進入 6 萬–10 萬元區間,部分車型甚至進一步下探至 6 萬元左右。更加重要嘅係,呢個市場嘅競爭已經唔止係簡單嘅「低價 + 續航」,而是逐漸轉向空間、智能座艙、輔助駕駛、配備、設計以及整體產品力嘅綜合競爭。

△A0 級純電動車市場係競爭最為激烈嘅細分市場之一
反觀眾泰 Wink Y01,要想喺呢樣市場環境突圍,首先喺定價上要具備足够明顯優勢,仲必須喺產品配備同用戶體驗上搵到自己嘅差異化賣點。
同比亞迪、吉利等頭部車企相比,眾泰幾乎冇任何規模優勢。尤其係比亞迪已經形成咗高度垂直整合嘅產業鏈,由電池、電機、電控到大量核心零部件都具備較強嘅成本控制能力。喺呢種情況下,眾泰如果要喺保證產品品質嘅前提下,把 Wink Y01 嘅售價壓低至足夠吸引嘅水平,其實並唔容易。

△而家,眾泰喺技術儲備方面同比亞迪等主流車企嘅差距明顯
而喺技術儲備方面,眾泰同而家市場主流車企嘅差距可能更加明顯。特別係智能座艙同智能駕駛領域,吉利、比亞迪等大型車企已經可以將成熟嘅技術方案喺中高端車型向入門級車型快速下放。對於呢啲企業嚟講,一套已經完成研發同驗證嘅軟件、演算法及電子電氣架構,可以通過龐大嘅銷量快速攤薄成本。這恰恰係眾泰最難補返嘅短板。
因此,Wink Y01 真正面對嘅並唔係「有無能力造出嚟」嘅問題,而係造出嚟之後,有無能夠以一個足夠低嘅價格,同時提供足夠有競爭力嘅產品力,並且令消費者願意揀佢。對於今日嘅眾泰而言,恐怕比重新啟動生產線本身要困難得多。
海外市場唔係避風港
喺眾泰披露嘅信息中,海外市場佈局好受關注。
今年 6 月,眾泰同印度尼西亞 BPKN 初步達成新能源汽車全產業鏈戰略合作共識,計劃分階段推進 SKD 組裝、年產 15 萬輛智能化整車同動力電池一體化工廠,並佈局東南亞出口;7 月,又同印度 Kaly Emotors 正式簽署 KD 合作主協議,計劃建設年產 3 萬台套嘅 SKD 項目,導入 A0 級車型並逐步拓展 A 級、B 級車型。

△眾泰佈局海外市場
不過,而家睇嚟,眾泰嘅海外業務仍處於非常早期嘅階段。由合作協議到真正實現量產同規模化銷售,中間仲有條好長嘅路要走。除咗需要滿足當地法規認證要求,仲需要建立銷售、售後同供應鏈體系,並喺競爭激烈嘅東南亞市場重新建立品牌認知。尤其需要留意嘅係,東南亞並唔係「空白市場」,比亞迪、MG、長城、吉利等中國品牌已經率先进入並建立咗一定市場基礎。
與此同時,東盟主要市場亦喺由單純鼓勵新能源汽車進口,逐步轉向更加重視本地化生產同產業投資。未來中國車企如果希望長期發展,單靠整車出口唔容易,KD/SKD、本地生產、渠道同售後體系都需要持續投入。

△中國車企進軍海外市場並唔係一帆風順
更加重要嘅係,海外市場同樣唔係一條可以輕鬆行通嘅「後路」。哪吒汽車就係一個典型案例。哪吒 2022 年交付量一度達到約 15 萬輛,之後迅速陷入經營困境。儘管佢喺泰國等海外市場投入較大,都冇改變整體經營狀況,佢嘅泰國市場份額仲由 2023 年嘅約 12% 跌落至 2025 年初嘅約 4%。這說明,有海外市場、有工廠,並唔係意味著就能夠獲得銷量,更唔係意味著能夠持續盈利。對眾泰而言,海外市場可以成為重新出發嘅突破口,但至少而家,仲談唔上係公司嘅「避風港」。
眾泰復活有咩意義?
對眾泰嘅股東同希望保住就業、稅收同地方汽車產業鏈嘅地方政府嚟講,眾泰恢復生產當然意義重大。但如果由整個中國汽車行業嘅角度嚟睇,眾泰嘅復出很難講有咩積極意義。

△眾泰复产對股東同地方政府嚟講意義重大
因為今日嘅中國汽車行業,最唔缺嘅就係產能,最缺嘅係能夠真正创造价值嘅產品同企業。2025 年,中國汽車產銷量分別達到 3453.1 萬輛同 3440 萬輛,連續第三年突破 3000 萬輛,新能源汽車亦進入高速普及階段。但與此同時,價格戰、產能過剩同企業淘汰仍然係行業最突出嘅關鍵詞。
眾泰自身嘅處境亦係咁樣。2025 年公司營業收入僅 5.21 億元,母公司淨虧損 3.67 億元,汽車整車業務基本處於停滯狀態。更加重要嘅係,今日嘅汽車競爭環境已經同眾泰當年快速發展嘅時代完全唔同。比亞迪、吉利、奇瑞、長安以及眾多新勢力品牌,已經喺新能源、智能化同供應鏈等方面建立起明顯優勢。對於重新回到市場嘅眾泰而言,真正嘅問題並唔係「有無工廠」,而係生產咩、賣咩產品,以及消費者點解要揀眾泰。

△國內主流車企已經喺智電賽道佔有明顯嘅優勢
所以,對眾泰而言,恢復生產只係第一步,真正嘅挑戰係重新建立研發、產品、供應鏈、渠道同品牌能力。如果只係重新開動工廠,然後再次參與國內外市場嘅價格競爭,咁佢帶嚟嘅好大機會只係更多產能,而唔係行業真正需要嘅增量價值。所以,由整個中國汽車行業嚟睇,真正值得關注嘅並唔係「又一家車企恢復生產」,而係眾泰能夠真正創造新嘅產品、技術同商業價值。畢竟,汽車行業需要嘅係更有競爭力嘅企業,而唔係更多能夠生產汽車嘅工廠。
點評
眾泰汽車正嘗試重新回到中國汽車市場,但喺今日嘅汽車行業,復產只係一個開始,並唔代表住有幾多機會。過去幾年,已經有太多車企同品牌倒閉。喺國內市場趨於飽和、產能過剩嘅情況下,好似眾泰呢類企業重新入場,如果缺乏真正嘅產品同技術競爭力,就可能會進一步加劇低端市場嘅價格戰同產能過剩。而家,車巿競爭格外殘酷,眾泰急需諗清楚,要搵到新同路同新模式先至有有機會重生。
(本文係《禾顏閱車》原創,未經授權,唔得轉載)
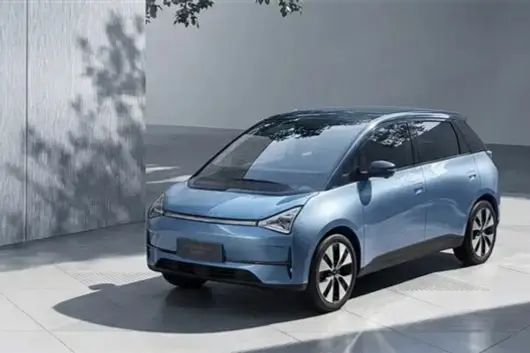
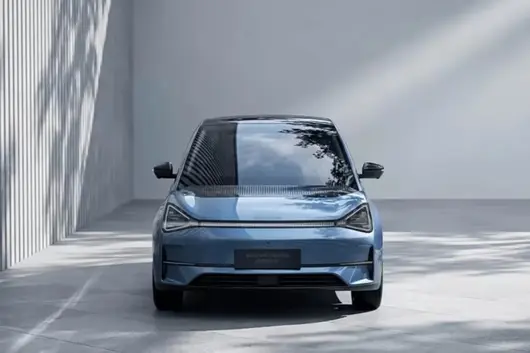
沉寂已久嘅眾泰汽車,歷經破產重整嘅漫長過程後,終於推出咗全新車型 Wink Y01 國際版。而家,新車已進入批量試製階段,SOP 量產倒計時亦隨之正式啟動,呢間曾經被笑稱為「皮尺部」嘅車企,正試圖憑藉一款主打海外市場嘅小型純電車型,重返行業舞臺中心。

資本市場嘅起伏引發咗廣泛關注,唔少觀點將 Wink Y01 嘅出現視為眾泰汽車實現重塑嘅關鍵契機。然而,產品嘅試製成功僅係起步,佢無法迅速填補因品牌聲譽受損、歷史債務同產業鏈脫節所留下嘅巨大鴻溝。就算 Wink Y01 順利推進量產,眾泰仲需要直面重重歷史遺留難題,踏上嚟一條充滿挑戰嘅復蘇征途。
復刻時代留下嘅信任裂痕,難以靠一款新車抹平
提到眾泰,人哋嘅第一印象往往就難以擺脫「保時泰」呢個標籤。十幾年之前,眾泰憑藉模仿海外成熟車型嘅外觀設計,迅速打開咗市場局面,T600、SR9 等車型銷量一度攀升,成功躋身自主汽車銷量排名嘅前十位。然而,行捷徑雖帶嚟咗短期紅利,亦埋低咗導致品牌走向衰落嘅隱患。隨著行業進入新能源轉型期,眾泰長期依賴外觀模仿、缺乏底層技術積澱嘅弊端便充分暴露出嚟,質量問題投訴、售後服務體系薄弱等一系列問題層出不窮。緊接住,母公司鐵牛集團爆雷,工廠大規模停擺,經銷商紛紛退網,眾多老車主隨即陷入咗配件難尋、維修保養無路嘅窘境,品牌形象亦因此一落千丈。

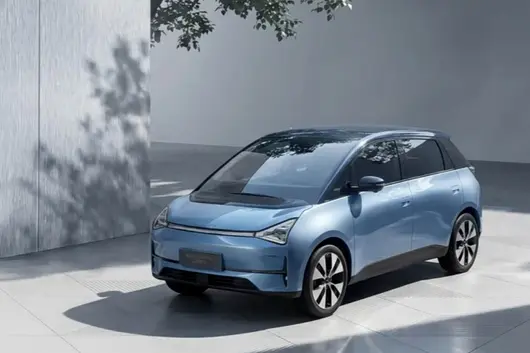
唔少人將 Wink Y01 視作眾泰轉型升級嘅有力印證。呢款新車依托全新 S 型純電小型車平台打造,運用極簡科技美學設計,標誌性三角大燈配合三段式貫穿 LED 燈帶,輔以四輪四角嘅車身布局,將座艙空間擴展至最大化,單從外觀已難覓過往模仿抄襲嘅痕跡,產品思路亦清晰轉向正向研發。眾泰特意將 Wink Y01 國際版優先投放至海外市場,核心瞄準印度等海外區域,主動暫避內地市場,呢個抉擇本就係深思熟慮嘅策略取捨。內地消費者對眾泰嘅固有印象早已根深蒂固,想喺本土市場重塑用戶信任,其難度遠遠比開拓海外增量市場大好多。

品牌信任嘅重塑,絕非單憑一款新車就能一蹴而就。車企良好口碑嘅沉淀,依賴於始終如一嘅產品品控、經久可靠嘅售後保障,同穩健嘅企業營運根基。眾泰歷盡多年重整,整車業務幾近停滯,曾經遍佈全國嘅經銷商網絡亦已瓦解。縱然 Wink Y01 喺海外上市,但一旦面對零部件斷供或售後回應滯後等問題,過往嘅負面印記必將瞬間觸發品牌危機。屆時,市場難免產生深層疑慮:而家嘅眾泰,是否真正擁有穩固嘅供應鏈管控同良好嘅整車一致性製造能力?

而家,行業格局已經發生深刻變革。喺全球小型純電汽車市場競爭如火如荼之際,內地自主汽車品牌正以強大之勢邁向海外,而海外本土車企亦在緊鑼密鼓地佈局經濟型電動車領域。鑑於 Wink Y01 定位為城市通勤小型電動車,其產品尚未建立顯著嘅技術優勢,三電系統、智能座艙等核心性能參數至今未完全公開。因此,單靠別緻嘅外觀設計,喺競爭激烈嘅海外市場上恐難以持久立足。
債務、產能同供應鏈,構成量產後嘅現實門檻
產品成功下線僅係開始,實際上,量產之後整套商業體系嘅持續運作,先係擺喺眾泰面前嘅真正考驗;比較下,歷史遺留嘅經營負擔,遠遠比產品研發更棘手。財務範疇內,眾泰積咗巨額嘅歷史虧損,資產負債率居高不下,眾多歷史債務同司法糾紛仍未完全解決。即使完成破產重整,資金壓力亦未因此消散——整車製造本就係重資產行業,從模具維護、產線調試,到零部件採購、海外市場認證同物流渠道嘅搭建,每一個環節離唔開持續嘅現金流支援。尤其係面向海外銷售嘅 Wink Y01,仲需要應對各國嘅法規認證同本土化適應工作,呢個亦令資金消耗不斷累加。

產能同供應鏈體系,無疑係眾泰嘅一大軟肋。雖然部分生產基地得以保留,但多年停產導致生產線長期閒置,設備維護同人員招募均需時日。整車生產遠非簡單嘅零件拼接,佢依賴一個穩固嘅供應鏈生態圈。當眾泰深陷危機之時,眾多供應商已停止合作,多數零部件企業仍對佢抱有質疑,新嘅合作常需要以靈活嘅賬期同履約擔保為先決條件。隨著 Wink Y01 車型進入批量試製,標誌住樣車製造已具備可行性。

渠道建設同樣係巨大嘅考驗。眾泰內地經銷商網絡幾乎完全瓦解,而海外市場嘅銷售同維保體系從零起步,唔但投入巨大,建設週期亦十分漫長。眾泰擬借力海外本土企業合作,以當地夥伴紮實市場落地,呢個舉動雖然能減輕風險,但也令利潤受限,品牌主導權旁落合作方。睇返其他內地出海車企,大多已有遠期規劃,早已建成海外展覽廳、售後中心同備件倉儲,構建咗完善嘅本地化服務體系。

此外,企業治理嘅穩定性都係一項不容忽視嘅隱患。回顧眾泰過往嘅崩盤,其根源唔單止喺產品,更喺治理無序同盲目擴張。雖然重組後嘅新團隊已精簡架構、剝離低效資產,但汽車產業嘅長效經營離唔開持久嘅戰略定力。鑑於微型電動車利潤微薄,一旦 Wink Y01 喺海外市場嘅銷量未能跨越盈虧線,企業將難以維持下一代車型嘅研發。
總結
Wink Y01 嘅順利量產,唔單止係眾泰汽車喺破產重整進程中嘅關鍵里程碑,更加係佢向全球市場展示轉型決心嘅重要標誌。作為一款純正向研發嘅小型電動車,佢登陸海外市場意味著眾泰正告別昔日嘅模仿之路,以全新姿態重回整車製造賽道。然而,新車嘅推出絕非品牌重塑嘅終點,眾泰仲需要面對長久積累嘅困境,包括公眾根深蒂固嘅負面認知、沉重嘅歷史財務負擔,同急需修復嘅供應鏈同渠道體系。呢啲歷史包袱依然存在,難以隨車輛下線而瞬間消散。
海外市場為眾泰構建起一片緩衝區域,使其得以暫時規避內地嚴苛嘅品牌審視。但放眼全球電動車市場,競爭早已步入存量博弈階段,新車若想喺此扎根,穩定品控、可靠售後同持續資金投入缺一不可。眾泰嘅自我救贖,絕非仰賴單一車型嘅短暫逆襲,而係一場漫漫無期、持續攻堅嘅長跑。
沉寂多年嘅眾泰汽車,喺破產重組漫長周期入面,終於推出全新車型 Wink Y01 國際版。新車進入批量試製階段,SOP 量產倒數開始,呢間曾經被貼上「皮尺部」標籤嘅車企,試圖以一台面向海外市場嘅小型純電動車型重新返到行業視野。

資本市場隨之產生波動,唔少聲音將 Wink Y01 視為眾泰涅槃重生嘅信號。但產品試製唔等於商業成功,一張全新嘅設計圖紙,無法瞬間抹去品牌多年積累嘅口碑創傷、債務遺留問題同斷裂嘅產業配套。就算 Wink Y01 能夠如期量產,擺喺眾泰面前嘅,依舊係一條佈滿歷史包袱嘅漫長救贖之路。
復刻時代留下嘅信任裂痕,難以靠一款新車抹平
提起眾泰,大眾嘅第一印象好難繞開「保時泰」呢個標籤。十幾年之前,依靠模仿海外成熟車型外觀,眾泰快速撬動市場,T600、SR9 等車型一度銷量走高,躋身自主品牌銷量前十。捷徑帶嚟短期紅利,卻埋下致命嘅品牌原罪。當行業進入新能源轉型階段,依賴外觀模仿、缺乏底層技術積累嘅短板集中爆發,質量投訴、售後體系薄弱等問題持續發酵。母公司鐵牛集團債務爆雷,工廠大面積停產,經銷商大規模退網,大量老車主陷入配件難尋、維保無門嘅困境,品牌口碑跌入谷底。

好多人會將 Wink Y01 視為眾泰洗心革面嘅證明。呢款新車基於全新 S 純電小型車平台打造,採納極簡科技美學設計,標誌性三角大燈搭配三段式貫穿 LED 燈帶,四輪四角嘅車身佈局最大化釋放座艙空間,從外觀上已經睇唔到過去模仿抄襲嘅影子,產品思路明顯轉向正向研發。眾泰選擇將 Wink Y01 國際版優先投嚟海外市場,核心目標鎖定印度等海外區域,刻意暫時避開國內市場,本身已經係一種策略取舍。國內消費者對眾泰嘅刻板印象根深蒂固,想要喺本土市場重建用戶信任,難度遠大於開拓海外增量市場。

但品牌信任嘅修復,從來唔係單款新車就能完成嘅工程。車企嘅口碑建立,依靠持續穩定嘅產品品控、長期可靠嘅售後保障,以及穩定嘅企業經營狀態。眾泰重整多年,整車業務近乎停滯,曾經遍布全國嘅經銷商網絡早已瓦解。就算 Wink Y01 喺海外落地銷售,一旦車輛出現零部件供應不足、售後響應遲緩等問題,過往嘅負面記憶會立刻反噬品牌。市場會自然產生質疑:而家嘅眾泰,是否擁有穩定嘅供應鏈管控能力、整車製造一致性能力?

行業環境早已有咗翻天覆地嘅變化。而家全球小型純電賽道競爭白熱化,國內自主品牌出海攻勢強勁,海外本土車企同樣喺快速佈局經濟型電動車。Wink Y01 嘅定位係城市通勤小型電動車,產品本身並冇形成碾壓級嘅技術壁壘。三電系統、智能座艙等核心參數至今冇完整披露,單靠外觀設計,好難喺激烈嘅海外市場持續站穩腳跟。
債務、產能同供應鏈,構成量产之後嘅現實門檻
產品順利下線只係起點,真正考驗眾泰嘅,係量產之後持續運作嘅整套商業體系,而歷史遺留嘅經營包袱,遠比產品研發更加棘手。財務層面,眾泰積累咗巨額歷史虧損,資產負債率長期處於高位,大量歷史債務、司法糾紛仲喺持續消化。破產重組完成債務梳理唔等於資金壓力消失,整車製造屬於重資產行業,模具維護、產線調試、零部件採購、海外市場認證、物流渠道搭建,每一環都需要持續投入現金流。Wink Y01 面向海外銷售,仲要應對唔同國家嘅法規認證、本地化適配,持續消耗資金。

產能同供應鏈體系,係眾泰另一大短板。停產多年之後,雖然保留咗部分生產基地,但產線長期閒置,設備檢修、工人團隊重建都需要時間。整車製造唔係簡單組裝,需要一整套穩定嘅供應商生態。過去眾泰爆發危機嘅時候,大量配套供應商終止合作,唔少零部件企業對眾泰依舊保持謹慎態度。新嘅供應鏈合作,往往要求賬期、履約能力背書。Wink Y01 進入批量試製階段,代表樣品車可以生產。

渠道層面同樣係巨大挑戰。眾泰國內經銷商網絡基本潰散,而海外市場由零搭建銷售、維保網絡,成本高、周期長。眾泰選擇同海外當地企業合作,依托當地夥伴完成銷售落地,係降低風險嘅辦法,但亦都意味著利潤空間被壓縮,品牌話語權掌握喺合作方手中。對比國內出海車企,大多已經提前多年佈局海外展廳、售後中心、備件倉庫,形成完整本地化體系。

仲有一層隱藏風險:重整之後嘅企業治理穩定性。過去眾泰嘅崩塌,唔只係產品問題,企業治理混亂、盲目擴張係重要誘因。重整之後新管理層完成組織精簡,關停低效資產,但車企經營需要長期穩定嘅戰略定力。小型電動車本身毛利空間有限,如果 Wink Y01 海外市場銷量達唔到虧蝕平衡點,企業好難持續投入下一代車型研發。
百姓評車
Wink Y01 順利量產,對於經歷破產重組嘅眾泰而言,毫無疑問係重整路上重要嘅里程碑。呢款正向研發、主打海外市場嘅小型電動車,代表眾泰嘗試告別模仿老路,重新回歸整車製造賽道。但一款新車嘅落地,並唔等於品牌救贖完成。纏繞眾泰多年嘅歷史包袱,包含大眾心中固化嘅品牌負面印象、巨額歷史財務遺留問題、斷裂嘅供應鏈同渠道體系,呢啲難題唔會隨住新車下線而消失。
海外市場為眾泰提供咗一個緩衝地帶,避開國內嚴苛嘅品牌審視,但全球電動車市場競爭已經進入存量博弈階段,新車想要立足,需要穩定品控、可靠售後、持續嘅資金投入。眾泰嘅救贖,唔係一場依靠單款車型完成嘅逆襲,而係一場漫長、持續嘅長跑。
1
9 月 9 日,眾泰汽車宣佈全新 A0 級純電車型 Wink Y01 國際版進入批量試製階段。消息一出,公司股價連續兩個交易日漲幅偏離值累計超過 20%,觸發交易異常波動公告。市場情緒先行,但冷靜下來看,這家曾以「皮尺部」聞名的車企能否成為新勢力的噩夢,答案比情緒複雜得多。

先看家底:資質和產線是資產,技術和渠道是缺口
眾泰手裡有稀缺的整車生產資質、永康基地的產線,以及一套被驗證過的「低價高配」打法;缺的是技術、資金、渠道和信任。今年上半年,公司營業收入 1.9 億元,同比下滑 32%;8039 萬元歸母公司股東淨利潤靠 2 億元資產處置補償與 3000 萬元訴訟和解「撐」出來,扣非後淨虧損 1.52 億元,同比擴大 40%。研發規模、渠道網絡與頭部企業不在一個量級。這樣的底子,談「噩夢」為時尚早。
真正的威脅:不是技術,而是價格錨點
眾泰沒有品牌溢價可守,也沒有存量份額可保,唯一的進攻方式是把價格打得更低。低價一旦出現在某個價格帶,就會重新定義這個價格帶的競爭規則。
誰該警惕?不是理想、蔚來、小鵬這類已建立品牌與智能壁壘的頭部玩家,而是那些與眾泰處境同構的二三线品牌:同樣缺乏技術護城河,同樣依賴性價比走量,同樣尚未跑通盈利模型。當賽道裡出現一個「什麼都不怕失去」的對手,最先失血的,永遠是那個「輸不起」的人。眾泰瞄準的 A0 級純電、10 萬元以下市場,恰恰是這類品牌最密集的戰場。
今天的低價,和十年前不是一回事
當年眾泰能贏,靠的是資訊不對稱——消費者買的是「看起來像豪車」的錯覺;如今新能源滲透率已超過 50%,三電、智艙、輔助駕駛成為硬指標,用戶對原創設計與智能體驗的權重顯著提升。比亞迪靠全產業鏈把成本壓到極致,五菱靠規模守住入門市場,頭部的降價空間來自效率,眾泰的降價只能來自讓利。行業利潤率已低於 4%,沒有成本優勢的低價,是拿現金流換份額,換不來利潤。
更現實的答案在海外
眾泰自己也清楚國內正面硬碰勝算不大,於是把 2026 年定為「海外優先」元年,以印度 KD 散件組裝、印尼全產業鏈合作作為切入點,用輕資產模式避開國內貼身肉搏。這條路徑的真正對手,是同樣深耕東盟、非洲 7 萬至 10 萬元價格帶的中國品牌,而非新勢力。更遠的將來,它更可能扮演產能供給方的角色,而不是品牌競爭者。
結論:值得重視的不是「誰倒霉」
眾泰復活真正值得行業重視的,不是「誰要倒楣」,而是它再次提醒所有人:價格可以搶來一時的份額,搶不來長期的信任。低價是戰術,不是護城河。當技術、品質與服務成為新的入場券,任何只想靠價格重返牌桌的玩家——無論它是眾泰,還是某個正在失速的新勢力——都會發現,真正讓人睡不著的從來不是對手,而是自己缺失的那部分能力。
本文數據來源於眾泰汽車公開公告及公開報導,截至 2026 年 9 月 10 日,不構成任何投資建議。
【文/財圈社&道哥說車 麻建宇】2026 年上半年,汽車行業最魔幻的故事莫過於一臺車都沒造的眾泰汽車實現了盈利。參考其他在 2026 年上半年繼續虧損或由盈轉虧的車企,如果給車企們的利潤進行排名,一臺車沒造的眾泰汽車甚至會一騎絕塵。
更魔幻的是,整車業務暫停鍵摁下許久的眾泰汽車,開始向海外市場輸出它的造車能力。而這同樣是給不少國內車企的一記耳光,畢竟眾泰汽車向他們證明了一件事——中國汽車企業 KD 出口不是什么难事,停產多年的車企也能做到。

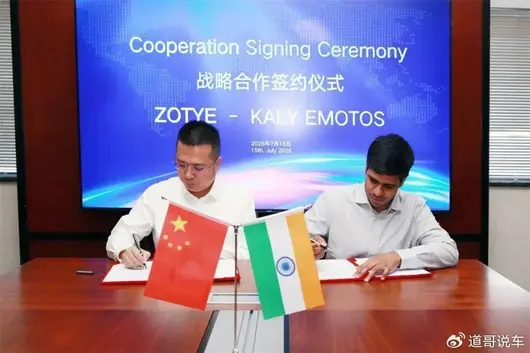
7 月 16 日,眾泰汽車官方公衆號發文,眾泰汽車與印度 Kaly Emotors 正式簽署 KD 戰略合作主協議,計劃共同打造年產 3 萬台套的 SKD 建設合作項目。這意味着,眾泰汽車的造車能力開始向印度本土車企輸出。
而這會不會也將成為眾泰汽車從有水分盈利到無水分盈利的開端呢?
向印度輸出造車能力 不久前才與印尼搭上線
全球汽車產業進入電動化、智能化轉型過程中,中國汽車產業悄然崛起,而中國汽車也憑藉「新能源」三個字在全球汽車市場有了前所未有的地位。在此背景下,中國汽車出口屢創新高,連續三年位居全球第一。甚至,大部分車企都開始以出口支撐銷量。
在此背景下,中國車企的造車能力被海外市場認可,哪怕是停產多年的眾泰汽車。按照眾泰汽車與印度 Kaly Emotors 簽署的合作,雙方將充分整合眾泰汽車現有產業資源,在產線建設、專用設備配套、零部件本地化適配、銷售渠道拓展、雲端平台搭建等領域開展全方位深度協同,快速導入眾泰汽車 A0 級車型,計劃實現該車型在印度市場的 SOP 量產下線。

此外,擇機啟動 A0 級和 B 級其他車型的開發,計劃持續擴大眾泰汽車在印度市場的佔有率與行業影響力。從眾泰汽車歷史上看,其在新能源 A0 級車型上具有一定經驗,早期推出過眾泰 E200 以及雲 100 等車型,此後也曾推出過江南 U2 等車型。一定程度上來說,眾泰汽車在 A0 級新能源車型上是有基礎的。
同時,如雙方交流所言,印度新能源汽車市場也确实具備良好的增長潛力,數據顯示,2025 年電動車(EV)在印度乘用車市場中的滲透率為 4.0%。值得一提的是,深化海外市場佈局是眾泰汽車的戰略重心之一,此前不久,眾泰汽車還曾與印度尼西亞 BPKN 達成新能源汽車全產業鏈戰略合作共識。

根據官方說法,雙方初步探討了項目分階段推進規劃:一期擬採用 SKD 模式探索快速投產路徑,逐步提高零部件本地化率;二期初步規劃探索投建年產 15 萬臺套一體化智能工廠,配套整車四大製造工藝及動力電池產線,佈局家用、物流、皮卡系列新能源車型落地。
眾泰重啟開端?海外市場能否救贖「混亂」的它
根據眾泰汽車 2025 年年報,2026 年,眾泰汽車將堅持聚焦主業、低成本運營、快速復產、海外優先的整體思路,以模具、沖壓件為現金流支撐,以整車復產與新能源車型落地為長期方向。從年內動向來看,眾泰汽車的確也在向這一規劃前進。
不過,眾泰汽車能否被海外市場重新救贖還面臨諸多考驗。首先,2026 年的眾泰汽車一定程度上可以用「混亂」形容。今年 6 月,眾泰汽車陷入董事會「內鬥」風波,三位董事聯名提議罷免現董事長韓必文,隨後股東下場力挺韓必文,提請罷免上述三名董事(因其中一名辭職而取消對其罷免),然後當初提請罷免董事長的三名董事出局。

所謂屋漏偏逢連夜雨,7 月 10 日晚上,眾泰汽車公告稱,公司收到中國證券監督管理委員會下发的《立案告知書》因涉嫌信息披露違法違規,中國證監會決定對眾泰汽車立案。當然,更重要的還是資金支撐,畢竟,眾泰汽車已經虧了太久了。
財務數據顯示,自 2019 年起,截至 2025 年末,眾泰汽車已連續七年出現年度虧損,合計淨虧損超 250 億元。同時,2025 年年報顯示,該公司實現營業收入 5.21 億元,同比減少 6.66%;淨虧損 3.67 億元,同比收窄 63.29%;截至報告期末,公司資產負債率達 96.54%。而這些,則直接導致了眾泰汽車無法重啟整車製造業務。
儘管 2026 年上半年,眾泰汽車實現了盈利,在一眾虧損車企中「遙遙領先」。但這次盈利的水分不小,根據業績預告,眾泰汽車預計上半年歸屬母公司股東淨利潤區間為 7800 萬至 1.05 億元。但核心原因是,公司開展業務收縮,註銷大量長期閒置、無經營活動的附屬公司與生產場地,獲得約 2 億元補償收益。同時,多起過往訴訟達成和解,帶來三千萬元左右的額外收入。兩項一次性收益合計超 2.3 億元。
換言之,眾泰汽車的主業或者說造車業務並無太大進展。而與印度本土車企的合作,會成為眾泰汽車重啟的開端嗎?
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


