

Home福田汽車

Search History
Popular Searches
Dealer Login / Sign Up

文/趙雲
2025 年 7 月,福田汽車喺年中商務會上首次明確「全面國際化、全面新能源化、全面智能化」三大核心戰略路徑;同年 12 月 18 日,福田汽車 2026 商務年會喺國家會議中心召開,系統發布「十五五」(2026-2030 年)規劃核心目標與戰略路徑,錨定「爭創世界一流商用車企業」嘅遠大目標。從「新能源 30·50 戰略」到「GREEN3030 戰略」,再到「三個全面」嘅系統集成,福田汽車嘅戰略演進經歷咗一個從單點突破到體系協同、從業務規劃到戰略升維嘅完整過程——呢啲既係對「十四五」科技創新積澱嘅承接,亦係對商用車行業「低碳化融合、電動化加速、智能化突破」全方位轉型嘅主動回應。
9 月 29 日,福田汽車正式發布 2026-2030 年「十五五」戰略發展規劃,其核心目標可概括為「雙 50、雙 40 萬」:到 2030 年實現新能源佔比 50%、銷量 50 萬輛,海外業務佔比 40%,海外銷量突破 40 萬輛,同時錨定年銷百萬輛嘅遠景目標。從行業分析嚟睇,呢一戰略框架有三個突出特徵:前瞻性——率先將國際化、新能源化、智能化作為並行戰略支柱,而唔係階段性優先級排序,體現咗對行業趨勢嘅系統性判斷;可執行性——每項戰略目標均配有清晰嘅技術路徑、產品規劃同屬地化落地措施,唔懸浮喺概念層面;精準性——目標節點嘅設定同商用車行業新能源滲透率爬坡曲線、海外市場拓展窗口期高度吻合,既唔過咗於保守,亦唔脫離產業實際。
01
從「十四五」到「十五五」:戰略升級背後嘅條件之變
理解福田「十五五」戰略,首先需要看清佢同「十四五」之間嘅本質差異。
「十四五」期間,福田汽車完成咗從技術追趕到自主引領嘅關鍵跨越,整車銷量連續 20 年蟬聯行業第一,營收突破千億元大關。但客觀地講,「十四五」階段嘅戰略重心更多喺於夯實基礎能力、完成產品佈局同積累技術儲備。例如,新能源領域提出「30·50 戰略」,目標聚焦於滲透率提升;海外業務以產品出口為主要模式,追求銷量規模嘅增長。呢一階段嘅戰略特徵可以概括為「以國內為基本盤、以產品為核心競爭力」。
而「十五五」戰略嘅底層邏輯發生咗根本轉變。2025 年,中國商用車出口總量達到 106 萬輛,首次站上百萬輛台階,同比增長 17.2%。同年,福田汽車全年銷量 65.01 萬輛,同比增長 5.85%,其中新能源銷量 10.12 萬輛,同比增長 87.21%,海外銷量 16.45 萬輛。重卡板塊更係實現咗翻倍式增長,全年銷售超 14.22 萬輛,同比增長 103.6%。呢啲數據標誌住福田已經完成咗從「規模擴張」到「結構性增長」嘅初步切換。
變化嘅主要原因有三點。其一,國內市場從增量競爭轉向存量博弈,商用車行業依靠「以舊換新」等政策驅動嘅增長模式邊際效應遞減,企業必須尋找新嘅增長空間。福田汽車 2026 年半年報將業績驅動表述從「緊抓以舊換新等政策帶來嘅結構性市場機會」切換為「緊抓結構性市場機會」,政策紅利色彩減弱、海外同結構升級色彩增強,正係呢一判斷嘅直接體現。其二,海外市場正喺從「機會型出口」轉向「戰略性出海」 ,中國商用車品牌海外市佔率剛突破 10%,歐洲、大洋洲等成熟市場滲透率偏低,疊加「一帶一路」基建建設同海外城鎮化提速,行業出口規模預計將穩步擴容。其三,新能源技術路線嘅競爭窗口期正喺收窄,「十五五」末期商用車新能源滲透率將大幅提升,核心競爭將從單一產品比拼轉變為技術平台實力同生態方案能力嘅較量。

這意味著「十五五」面對嘅唔係一個「挑戰更大嘅目標」咁簡單,而係喺一個競爭維度發生質變嘅戰場上重新定義自身嘅競爭力。福田汽車必須喺國際化、新能源化同智能化三個維度上同時構建體系化能力,呢樣遠比「十四五」期間專注於單一領域嘅突破要複雜得多。
02
「三個全面」點樣推動戰略目標實現
「三個全面」並唔係彼此孤立嘅戰略方向,而係一個相互支撐嘅體系:國際化拓展市場空間,新能源化重構產品競爭力,智能化提升營運效率同產品附加值。三者協同,共同指向「世界一流商用車企業」嘅目標。
全面國際化:從「產品出海」到「體系出海」
2025 年,福田汽車海外銷售 16.45 萬輛,出口銷量保持行業第一,海外市佔率达 15.5%。2026 年 1-8 月,出口近 15 萬輛,同比增長 44.3%。值得關注嘅係,福田嘅國際化已唔止於銷量增長——巴西工廠正式投產,成為率先喺巴西本地生產嘅中國商用車品牌;泰國工廠完成第 2000 輛重卡落線;南非工廠實現 AMT 重卡同皮卡 CKD 量產。全球已建立 32 個屬地化工廠,海外銷售網絡 1200 餘家、服務網絡 1500 餘家。
從戰略層面睇,福田嘅國際化正喺實現從「把車賣出嚟」到「把體系建起嚟」嘅跨越。2025 年同沙特政府簽署屬地化工廠合作備忘錄,客車首進利比亞市場,產品覆蓋 130 多個國家同地區。呢一轉變嘅意義喺於:商用車唔同於一般消費品,客戶購買嘅唔僅係產品,更係持續營運嘅保障能力。中國品牌要喺海外立足,必須跨越法規、服務、金融、品牌多道關口,福田嘅屬地化佈局正喺構建呢種「走入去、留落嚟」嘅能力。
全面新能源化:三線並舉嘅正向開發
2025 年,福田汽車新能源銷量達到 10.12 萬輛,同比增長 87.21%,增幅顯著高於行業平均水平。純電、混動、氫燃料三條技術路線並行推進,推出咗全球首個純電輕卡專屬平台「啟明星」、高端重卡平台「歐曼銀河」、可電可氫智能重卡平台「卡文 BEACON」,完成咗從「油改電」到正向開發嘅跨越。自主研发嘅「愛易科」三電核心技術——電控、動力電池、電驅橋等產品已陸續裝配。

呢一佈局同國家政策方向高度協同。交通運輸部等十一部門聯合印發嘅《推動新能源重卡規模化應用實施方案》提出,到 2030 年新能源重卡滲透率达到 40%,保有量突破 160 萬輛。工信部等九部門印發嘅《智能聯網新能源汽車產業發展「十五五」規劃》則明確,到 2030 年商用車新能源銷量佔比達到 40%,具備自動駕駛功能嘅汽車實現規模應用。福田汽車設定嘅 50% 滲透率目標,高於國家整體目標 10 個百分點,體現咗行業領軍企業「跳起嚟摘桃」嘅戰略自覺。
全面智能化:產品智能化同全域智能化雙輪驅動
福田汽車嘅智能化戰略包含兩個維度:產品智能化聚焦具體場景嘅智能駕駛商業化落地,全域智能化則通過 AI 技術貫穿研發、製造、供應鏈、營銷、服務全業務域。
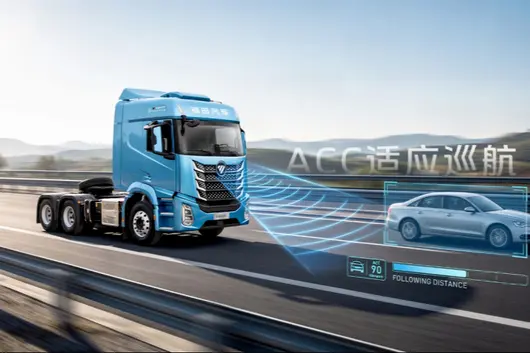
喺產品層面,福田發布咗行業首個搭載 AI 大模型嘅智能品牌「蒼穹」,涵蓋「蒼穹·智駕」同「蒼穹·智艙」兩大技術體系,已完成 4 款 L4 級產品開發。蒼穹智駕包含 A、B、C 三個平台:蒼穹 A 面向 L3/L4 級開放道路無人駕駛,搭載 1000+TOPS 算力平台;蒼穹 B 作為當前主力量產方案,已實現高速輔助駕駛落地;蒼穹 C 面向園區、港口、礦區等封閉場景。落地路線清晰:幹線高速 HWA/HWP 智能重卡已上市,2026 下半年覆蓋國道實現幹線 + 支線全覆蓋,2027 年滲透城配場景;L4 級無人裝備喺末端物流、環衛、園區已落地,下半年規模化推廣。

行業分析師指出,智能駕駛喺商用車領域嘅商業化落地速度遠超乘用車,福田嘅智能化轉型直击物流行業「降本增效」痛點,L2-L4 級智能駕駛佈局恰好契合咗幹線物流、港口運輸等場景嘅智能化需求。
03
三大戰略路徑嘅深層邏輯:政策共振同競爭重構
「三個全面」戰略嘅提出,既係福田汽車對自身發展階段精準判斷嘅結果,亦係對國家戰略導向同全球競爭格局深刻變化嘅系統回應。
從國家政策層面睇,「十五五」規劃綱要明確提出「推動交通動力低碳替代,加快貨運、公共領域電動化同綠色燃料車船應用」,對商用車行業嘅綠色轉型提出咗剛性要求。工信部等九部門發佈嘅《智能聯網新能源汽車產業發展「十五五」規劃》進一步提出培育形成若干家進入全球銷量前十嘅整車企業,福田「爭創世界一流商用車企業」嘅目標同呢一政策指向高度一致。
從全球競爭格局睇,中系商用車喺全球嘅市場佔有率已超過三分之一,但喺中國以外嘅海外市場佔有率只得約 11%。這意味著中國商用車企業喺海外仲有巨大嘅增長空間,但競爭嘅關鍵正喺從價格優勢轉向體系能力——邊個能圍繞具體場景提供車輛、補能、維保、金融、運力管理同數據服務嘅整體解決方案,邊個就更有機會贏到客戶黏性同穩定利潤。福田「三個全面」中嘅國際化強調屬地化營運同生態建設,新能源化強調三電核心資源自主可控,智能化強調全域 AI 賦能降本增效,本質上都係喺構建呢種體系化競爭優勢。
福田以「雙 50、雙 40 萬」為核心目標,體量定位務實,增長路線清晰,喺四大主流商用車集團中展示出較強嘅戰略聚焦度。
結語
福田汽車嘅「十五五」戰略,本質上係一次從「中國商用車領軍企業」向「世界一流商用車企業」嘅系統性能力躍遷。2025 年 65 萬輛嘅銷量基盤、10.12 萬輛嘅新能源銷量、16.45 萬輛嘅海外銷量同重卡翻倍增長嘅表現,為呢一躍遷提供咗堅實嘅起跳板。2026 年上半年,公司實現銷量 36.04 萬輛,同比增長 10.1%,佔有率提升至 15.7%,繼續保持行業領跑態勢。
「三個全面」戰略嘅價值唔在於目標有多宏大,而在於路線有多清晰、步驟有多紮實。從巴西工廠投產到「啟明星」平台發布,從「蒼穹」智能品牌落地到 L4 級產品喺園區環衛場景嘅規模化推廣,每一步都有具體嘅時間表、產品支撐同階段性成果。用簡潔嘅戰略框架統領複雜嘅轉型系統工程,以高效嘅執行機制推動目標逐級分解落地,喺務實中保持前瞻,喺執行中保有彈性——這正係福田「十五五」戰略最值得關注嘅方法論價值,亦為中國商用車行業嘅高質量轉型提供咗一個可參照嘅樣本。
【第一商用汽车网 原創】
9 月 4 日,北汽福田汽車股份有限公司(簡稱「福田汽車」)公佈咗 8 月嘅產銷數據快報。2026 年 8 月,福田汽車銷售各類汽車產品超過 5 萬輛,穩居行業第一位;1 至 8 月,累計銷量達到 46.3 萬輛,按年增長 9%。
當仲餘下 4 個月嘅時候,全年累計銷量已經超過 46 萬輛,意味著只要跟住嘅 4 個月正常「發揮」,「十四五」以來嘅最高銷量紀錄鐵定被打破,極有希望創造自己新嘅「史上最高」年銷量紀錄。
請睇第一商用汽车网嘅分析解讀。
首 8 月累計銷量超過 46 萬輛,各板塊合力創造新嘅年銷量紀錄
福田汽車 8 月產銷數據快報顯示,2026 年 1 至 8 月,累計銷售各類汽車 46.3 萬輛,按年增長 9%。主要業務板塊均交咗增長嘅成績單:新能源汽車累計銷售 8.2 萬輛,按年增長 25%;中重卡車累計銷售 12.7 萬輛,按年增長 30%;輕型卡車車累計銷售 30.3 萬輛,按年增長 3.4%。
第一商用汽车网留意到,8 月過後,福田汽車 2026 年累計銷量已經超過 46 萬輛,呢個數字已經非常接近 2025 年前 9 個月銷量同 2024 年前 10 個月銷量(如以下圖)。

由以上圖亦可見到,由 1 月開始,福田汽車 2026 年累計銷量一直高於 2025 年以及 2024 年同期,8 月過後累計銷量淨增長接近 4 萬輛。按照第一商用汽车网嘅保守推算(以去年同期銷量估算),福田汽車今年累計銷量將超過 68 萬輛,極有希望創造新嘅年銷量紀錄。

2026 年即將達成嘅「史上最高」銷量,係今年以來福田各業務板塊嘅合力推進,而當中最突出嘅係出口同新能源兩大「引擎」。
由「產品出海」到「體系出海」,20 萬輛目標有望提前完成
2026 年以來,福田汽車嘅出口業務唔再係簡單嘅「賣車」,而係透過市場突破、銷量爆發、產品升級同體系化營運,實現咗由「產品出海」到「體系出海」嘅戰略跨越,並已經成為拉動公司業績增長嘅核心引擎之一。8 月,福田汽車整車出口超過 2 萬輛,按年增長 39%;1 至 8 月累計出口近 15 萬輛,按年增長 44.3%,出口結構持續優化,重卡、新能源車款等高附加值產品佔比不斷提升。

喺非洲、美洲、東南亞以及歐洲等重要海外市場,福田汽車今年都有唔錯表現:2 月份,非洲最大工業集團丹格特集團到訪並簽咗超千輛物流運輸訂單;3 月份,近百輛福田卡文樂福海外版 CAVAN C1 純電 VAN 從青島港發運,批量交付歐盟客戶,成功突破歐洲高端市場壁壘;同月,福田泰國生產基地製造嘅輕卡交付印尼市場,呢款針對東南亞工況定制開發嘅主力車型順利下線,印證咗福田「本地化生產 + 區域化分銷」模式嘅成熟落地;6 月份,超百輛歐輝 12 米高端公交批量交付南亞,刷新當地中國品牌公交客車單筆出口訂單紀錄;8 月份,800 輛歐曼重卡以「整列交付」模式再次發往非洲市場,服務於當地跨境物流與幹線運輸……
喺今年嘅品牌日發佈會上,福田汽車宣佈基於歐曼銀河智慧原生架構打造嘅海外專屬旗艦產品——Galaxus R9 高端重卡正式登陸美洲市場,成為其全面國際化戰略嘅重要一步。據介紹,Galaxus R9 整車搭載 90 多項自主核心技術同百兆以太網整車架構,支援全域 OTA 迭代,實現車輛全生命週期性能進化。為驗證產品實力,Galaxus R9 重卡曾遠赴西班牙極限測試場地,按照歐盟 ECE 標準同國際歐系重卡開展對標實測。喺高速巡航高頻場景,Galaxus R9 油耗較同級競品低 2.16%,即便喺歐盟市場,都非常有競爭力。

如果話福田汽車「3040」中長期海外戰略嘅 2030 年超 40 萬輛仲比較遠,但 2026 年 20 萬輛嘅海外目標近在咫尺。8 月過後,福田海外銷量目標達成率達到 75%,今年海外市場 20 萬輛目標大概率會提前完成。
1 至 8 月累計銷量超 8 萬輛,按年增長 25%,新能源業務夯爆咗
數據顯示,8 月份,福田汽車銷售新能源產品 1.2 萬輛,按年增長 50%,高於行業整體增速;今年 1 至 8 月,福田汽車累計銷售各類新能源產品 8.2 萬輛,按年增長 25%。

單睇增速,福田汽車新能源產品 1 至 8 月銷量按年增長 25%,都仲未算係大增,但係呢個係建立喺去年高質量嘅同期銷量同增幅之上嘅(去年 1 至 8 月福田新能源產品累計銷售 6.57 萬輛,同比去年大漲 127%)。
更關鍵嘅係,福田汽車新能源業務今年以來嘅增長並唔係簡單嘅數量擴張,其內核係建立喺技術創新、場景深耕、生態重構基礎上嘅高質量發展。
自新能源業務開啟之日起,福田汽車始終堅持純電、混動、氫燃料多技術路線並行,唔做單選題。無論係新能源「30·50 戰略」,定係「全面新能源化」戰略,無一唔彰顯出福田汽車對新能源技術路線嘅務實同雄心:純電路線追求核心模塊自主突破,混動路線依托自研實現多平台布局,氫能路線則進行前瞻攻關。福田汽車呢一多元並舉嘅策略,旨在滿足商用車用戶從城市配送到幹線物流等所有商用車場景嘅新能源需求。

而從密集發布同上市嘅新能源新品嚟睇,福田汽車正逐步補齊新能源產品矩陣,以求越來越全面咁覆蓋多場景綠色運力需求。就喺幾日之前,福田汽車喺今年嘅品牌日上一度推出兩款戰略級新能源新品:瞄準中長途幹線物流嘅卡文星海新能源旗艦重卡正式上市,主打高端客運應用場景嘅卡文樂福 V7 全球首發,進一步完善咗全場景綠色運力矩陣。值得一提嘅係,卡文樂福 V7 融合咗乘用車級智能舒適體驗同大 VAN 車廂空間優勢,創新定義咗 MPVan 呢一全新品類,精準匹配線路客運、旅遊商旅、商務接待、休旅改裝等高端場景,填補咗國內新能源高端客運 VAN 細分市場空白。
8 月過後,福田新能源產品累計銷售 8.2 萬輛,按年增長 25%,較去年同期淨增長約 1.63 萬輛。呢個銷量已經超過 2024 年全年銷量(5.4 萬輛),離去年全年 10.12 萬輛嘅全年銷量僅有唔到 2 萬輛嘅差距,按照當前嘅推進節奏,「金九銀十」之後將超過去年全年銷量。
結語
跟住嘅 9 月份,係收穫嘅季節,亦係商用車行業嘅傳統銷售旺季,福田汽車會有乜樣表現,尤其係逐漸成為福田汽車增長新「雙擎」嘅出口同新能源業務會有乜更精彩嘅表現?
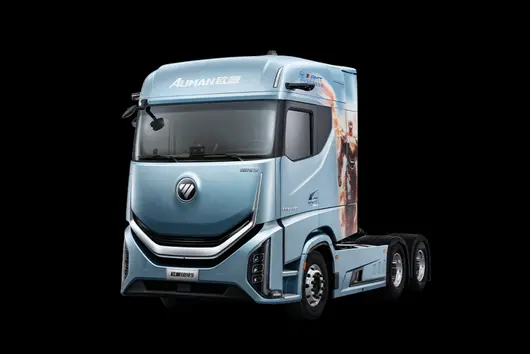
全球商用車行業正面臨電動化、智能化、低碳化深度重構的關鍵拐點。歐洲憑藉嚴苛的准入法規、成熟的商業環境與多元運輸場景,成為衡量商用車企業綜合實力的頂級競技場。中國商用車出海早已告別單純產品輸出的初級階段,邁向技術輸出、屬地化運營、產業生態共建的體系化競爭時代。
深耕海外二十餘載,福田汽車連續 15 年位居中國商用車出口榜首。從早期產品「走出去」,到如今全面邁入「走進去、走得穩、走得遠」的全球化 3.0 新階段,福田汽車完成從規模出海向價值出海的跨越蛻變,搭建起產品、技術、製造、供應鏈、服務生態協同的完整出海體系。
技術層面,福田汽車緊握海外市場准入鑰匙,多款純電輕卡、VAN 產品拿下 WVTA 歐盟整車型式認證,斬獲 VECTO 重型車碳排放認證,拿到歐洲高端市場入場券;卡文新能源產品加速落地歐洲 15 國及澳新等高潛勢市場,把國內新能源技術優勢轉化為全球綠色交通供應能力。

製造與供應鏈端,32 個海外屬地化工廠遍布東南亞、拉美、中東;聯合中遠海運特運成立合資供應鏈公司,打通出海專屬運力通道;印尼、沙特重點工廠加快落地,帶動國內供應鏈夥伴共同出海,構築抗風險、高效率的全球產業網絡。在歐洲本土,德國 Unna 區域配件配送中心 RDC 投入營運,搭配全球 18 個配件中心、1200 + 銷售網點、1500 + 服務網點,構建 24 小時配件保障體系,實現歐洲售後本地快速回應。2026 年 1 至 8 月福田汽車出口銷量 14.9 萬輛,同比增長 44.3%,體系化實力得到市場直接驗證。
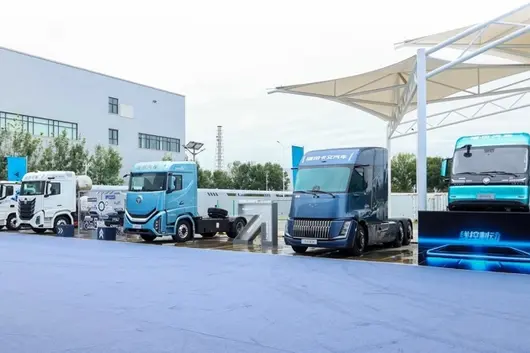
9 月 14 日,漢諾威 IAA 車展,福田汽車迎來一次重磅亮相。現場將發布全新歐洲戰略,舉行全球第 1300 萬輛整車交付里程碑儀式,海外首發卡文 BEACON 可電可氫智能重卡。展會同步展出七大新能源整車矩陣與六大自研核心零部件,涵蓋歐洲多類主流運輸場景,展現全鏈條自主可控的硬科技實力。

不僅是產品參展,更是體系化出海能力的集中檢閱。當世界望向歐洲,歐洲將會看見福田。9 月 14 日漢諾威,共同見證中國商用車全球化的全新答案。

呢係最好嘅時代,呢係最壞嘅時代。
近日,中國汽車流通協會數據發布咗一組令人揪心嘅數據,4 月中國汽車經銷商庫存預警指數為 62.1%,喺榮枯線之上;同時存貨係數亦喺上升,4 月汽車經銷商綜合存貨係數為 1.89。有業界人士指出,存貨長期高企會佔用經銷商營運資金,增加其利息支出同流動性風險,或會加劇經銷商同主機廠之間嘅矛盾。
唔單單如此,唔止乘用車遭重擊,中汽協發布嘅最新數據為商用車行業亦敲響咗警鐘——其整體存貨係數已升至 1.8 嘅警戒線以上,部分重卡細分市場存貨週期超過 90 日。為消化存貨,新一輪價格戰喺多個區域悄然打響,終端優惠幅度再度擴大。
作為長期關注汽車產業嘅媒體,汽車有文化喺呢場不斷蔓延嘅價格競爭中,睇到一個跨越 170 多年嘅歷史鏡像——1854 年,查爾斯・狄更斯喺《艱難時世》中寫落個被利益主導嘅「焦煤鎮」,從未真正消失。

喺全球汽車產業加速向新能源、智能化轉型,中國車企以前無人可比嘅速度駛向全球市場之際,ESG 建設早已唔係企業年報中可有可無嘅點綴,而係決定企業定唔定能穿越週期嘅核心能力。其中,供應鏈 ESG 更係連接產業上下游、決定行業健康度嘅關鍵環節。喺行業普遍陷入「以價換量」惡性循環嘅當下,福田汽車發布嘅 2025 年可持續發展報告,為我哋觀察中國商用車企業點樣破解工業文明嘅固有矛盾,提供咗一個值得深入分析嘅範本。
狄更斯式歷史嘅重演,同福田嘅破局起點
狄更斯喺《艱難時世》、《霧都孤兒》、《大衞・科波菲爾》等經典作品中,以近乎新聞紀實嘅筆觸,記錄工業革命初期嘅三大核心矛盾。其中,《艱難時世》中焦煤鎮嘅工場主為追求利潤最大化,將工人異化做機器嘅附屬品,展現咗資本逐利導致嘅價值扭曲;《霧都孤兒》裡底層兒童嘅悲慘命運,暴露咗勞動者尊嚴被系統性漠視嘅現實;《大衞・科波菲爾》中 10 歲嘅大衞喺洗瓶廠被剝削嘅經歷,則折射出早期產業鏈中,成本壓力單向向下傳導嘅殘酷邏輯。
呢啲 170 年前嘅矛盾,喺今日嘅汽車行業依然有清晰嘅投射。以本次探討嘅商用車行業為例,2024-2025 年,商用車市場嘅價格戰持續升級,部分細分市場車型終端降價幅度超過 10%。為維持自身利潤,部分頭部車企將降本壓力直接轉嫁俾上游,要求供應商年度降價幅度超過 10%。
呢種壓力層層傳導嘅結果係,傳統非核心零組件企業平均利潤率被壓縮至 3% 以下,大量中小企業喺盈虧線上掙扎,下游渠道端亦同樣承受壓力。中國汽車流通協會數據顯示,2025 年全國商用車經銷商虧損面達 52.6%,新車銷售業務利潤貢獻為 -22.3%;而處於產業鏈最末端嘅貨車司機,更加係承受住運價持續下跌嘅壓力,部分短途城配路線運費已跌至 0.8 元/公里,中長途幹線運輸平均運價較 2020 年下降 42%。
呢種「上游擠利潤、下游壓價格、終端受擠壓」嘅模式,正喺侵蝕整個行業嘅長期競爭力。當然,福田汽車同樣身處呢個行業大環境中,其 2025 年嘅海外出口 16.4 萬輛,創下歷史新高,但亦面臨住歐盟 CBAM 碳關稅、歐美市場日益嚴格嘅供應鏈 ESG 審查等多重挑戰;喺新能源轉型過程之中,行業平均三電系統成本佔比超過 40%,亦同樣面臨住降本壓力。
但與多數企業唔同嘅係,福田汽車冇選擇將壓力單向轉嫁俾產業鏈上下游,而係將全鏈條 ESG 建設作為破局嘅核心抓手,試圖探索一條更可持續嘅發展路徑。

福田嘅實踐,用全價值鏈共贏回應歷史命題
狄更斯作品嘅當代價值喺於,佢始終提醒我哋發展嘅終極目的係人,而唔係利潤。福田汽車構成嘅覆蓋「上游供應商 - 中游製造 - 下游經銷商 - 終端用戶」嘅全價值鏈 ESG 體系,恰好回應咗狄更斯當年提出嘅三個核心命題。
針對資本逐利導致嘅價值扭曲,福田透過綠色協同構建共生型供應鏈。據悉,公司建立咗供應商全生命週期 ESG 管理體系,將環境、社會同治理指標納入供應商准入、審核、評價同退出嘅全流程。2025 年,福田完成咗 58 家綠色供應商認證,覆蓋引擎、變速箱、車橋等核心模塊。

同單純壓低採購價格唔同,福田透過技術賦能同資源共享協助供應商降本增效,其中最具代表性嘅係供應商屋頂光伏計劃,2025 年協助 283 家供應商建成咗總計 1901 兆瓦嘅光伏發電設施,直接降低咗合作夥伴嘅能源成本,同時推動咗整個產業鏈嘅低碳轉型。
針對產業鏈利益分配失衡,福田則透過生態賦能打造利益共同體。面對經銷商普遍面臨嘅生存困境,福田喺 2025 年完成咗 1658 家經銷商嘅轉型培訓,創新推出「生態店、智慧店、零售店」三級渠道體系,並建成 8 家經銷商生態港。

呢個體系幫助經銷商從單一嘅整車銷售商,轉型為集「銷售 + 充換電 + 二手車 + 租賃 + 維修保養」於一體嘅綜合服務商,為佢哋開拓咗多元盈利渠道。同時,福田同所有供應商簽訂《廉政承諾書》,建立咗相對公平透明嘅合作機制,保障咗產業鏈各環節嘅合理利益。
此外,針對勞工尊嚴嘅缺失,福田將人本關懷貫穿全鏈條。喺企業內部,福田推行工學改善計劃,喺輪胎組裝、電池安裝等重體力崗位引入定製省力機械臂同液壓升降台,令重型物料手動搬运量同比下降 30%。
喺供應鏈端,福田要求所有供應商嚴格遵守勞動法規,2025 年重點供應商合規同質量培訓覆蓋率達 100%。喺終端,福田透過捐贈支持「貨車司機護航」專項行動,關注物流從業者嘅生存狀況。呢啲措施,體現咗企業對產業鏈上每一個勞工嘅尊重。
以人為本,中國汽車出海嘅正確姿態
事實上,隨住中國車企加速全球化佈局,我哋面臨嘅並非只係「價格為王」嘅競爭格局,而係正進入一個「合規即競爭力」嘅新時代。
歐盟《企業可持續發展盡職調查指令》(CSDDD) 明確要求,企業必須對其整個供應鏈嘅人權同環境影響負責,違規者將面臨全球營業額 5% 嘅罰款;2026 年正式實施嘅歐盟碳邊境調節機制 (CBAM),更加係將碳排放成本直接納入進口商品嘅價格體系。這意味著,傳統依靠低成本擴張嘅發展模式已經難以為繼,供應鏈 ESG 能力正成為中國車企進入國際市場嘅通行證。
福田汽車嘅前瞻性佈局,使其喺全球化競爭中获得咗一定嘅先發優勢。據悉,透過全價值鏈 ESG 建設,福田提前滿足咗主要海外市场嘅合規要求:喺歐洲,福田純電動輕卡、VAN 車型獲得 WVTAEU 整車型式認證,呢係歐洲市場嘅最高門檻之一;再加上歐盟重型車碳排 VECTO 認證,呢就意味著福田嘅碳數據已經得到咗歐洲監管機構嘅認可,成功駛入歐洲綠色交通體系。
除此之外,福田汽車亦深深獲得咗全球合作夥伴嘅認可:喺泰國、巴西、南非嘅本土工廠順利投產,全球第 1200 萬輛整車喺巴西工廠下線;喺澳洲同非洲市場,福田獲得咗批量新能源客車訂單;喺中東,向沙特客戶集中交付咗 1000 輛定製校車。

有行業分析人士指出,福田汽車嘅模式為中國商用車行業提供咗一個重要參考,供應鏈 ESG 唔係企業嘅成本負擔,而係提升產業鏈韌性同長期競爭力嘅有效手段。當企業唔再將上下游視為博弈嘅對手,而係視為共同成長嘅夥伴時,其發展嘅成果先能夠被產業鏈上嘅每一個參與者共享,整個行業先能夠實現真正嘅高質量發展。
有文話:
「呢係最好嘅時代,呢係最壞嘅時代。」狄更斯呢句名言,依然適用於今日嘅中國汽車產業。我哋擁有全球最大嘅汽車市場、最完整嘅產業鏈體系同最領先嘅新能源技術,呢係最好嘅時代;但係我哋亦面臨住價格戰內卷、供應鏈矛盾突顯、全球化合規壓力增大等多重挑戰,呢係最壞嘅時代。
170 年過去,工業文明嘅技術形態發生咗翻天覆地嘅變化,但點樣平衡資本逐利同社會公平,點樣令發展嘅成果惠及每一個人,依然係我哋需要回答嘅根本問題。福田汽車嘅實踐話畀我哋知,ESG 唔僅係數字報告,而係一種更具溫度、更可持續嘅發展理念。當越來越多嘅中國車企將以人為本嘅理念深植喺供應鏈建設之中,我哋唔單止能夠打造出更具競爭力嘅產品,更加能夠向世界輸出一種更加公平、更具包容性嘅產業文明,令中國汽車以「中國方案」真正響誉全球。(撰稿人丨歐陽)
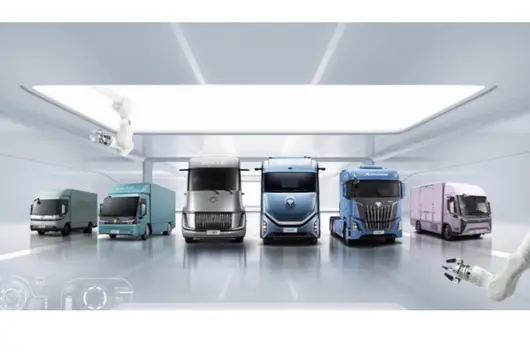
2026 年首季,中國商用車市場喺「十五五」開局之年呈現穩健復甦態勢。中汽協數據顯示,2026 年首季我國商用車銷量達 111.4 萬輛,同比上升 6%。喺同期乘用車市場同比下滑嘅背景下,商用車板塊嘅穩健增長,為整個汽車行業注入咗難能可貴嘅暖意。
商用車市場嘅回暖,離唔開頭部企業嘅表現。其中,福田汽車首季銷量近 18.4 萬輛,同比上升 7.8%,3 月單月銷量更係同比上升 19% 達到近 8.7 萬輛,成為商用車復甦進程中極具引領性嘅力量。
如果細睇福田汽車嘅銷量,可以發現數字背後深刻嘅結構性變化。首季,福田汽車重卡業務以近 40% 嘅同比增速強勢領跑,海外出口勁增 34.4%,新能源出口更係同比上升激增 80%。重卡、出口嘅並駕齊驅,造就咗福田汽車首季「開門紅」;新能源出口,則為接下來嘅全球化叩開咗更大嘅想像空間。
冇憑空嚟嘅成績,只有悉心耕耘嘅收穫。喺行業從規模競爭邁向質量競爭嘅關鍵轉折點,福田汽車嘅首季表現,或為解讀中國商用車轉型升級提供咗一個高質量樣本。

增長含金量:超越行業嘅「價值躍遷」
喺行業整體溫和復甦嘅背景下,福田汽車 7.8% 嘅增速本身已具看點,但更值得關注嘅係,其增長結構與價值濃度,較以往發生咗根本性轉變。確切地講,係其增長模式實現咗優化同提升。
福田汽車「雙驅」模式構成嘅本季增長圖譜,傳統優勢板塊(重卡)、全球化板塊(海外業務)均貢獻咗強勁動力,係典型嘅增長引擎從「單點驅動」升級為「多極協同」,抗風險能力顯著增強。
重卡板塊已經成為壓艙石,同比上升近 40%,銷量超 4.4 萬輛。行業普漲係一方面(首季重卡市場同比上升 24.6%),行業普漲嘅紅利之外,福田汽車喺激烈競爭中嘅「虎口奪食」,勢頭可謂強勁,含金量也高。
出口雖也搭乘咗行業「順風車」(首季商用車整體出口同比上升 26%),但福田汽車海外業務增速高達 34.4%,銷量達 5.4 萬輛,尤其係新能源出口增長超 80%,表明其正在引領「中國智造」商用車,喺全球價值鏈上攀升。
福田汽車嘅增長動力,亦正喺價格驅動轉向價值驅動,這一點喺重卡市場體現明顯。福田歐曼銀河系列等高端產品成為增長主力,表明「購車略貴、用車巨省」嘅福田重卡正在加深用戶吸引,用戶願意為車輛全生命週期成本(TCO)優勢買單,購車決策嘅核心從價格傾向價值。
喺北京、山西等地嘅批量採購訂單,以及鹽田港換電重卡嘅規模化營運,都以營運數據驗證咗福田重卡產品喺降低油耗、提升出勤率方面嘅硬實力。這係產品內在價值喺市場端嘅勝利,比價格戰帶來嘅銷量更具可持續性。
福田汽車嘅增長底色,亦正由國內市場紅利轉向全球體系能力。首季福田汽車海外銷量佔比已接近總銷量嘅 30%,且增速持續高於國內,側面體現咗唔止係賣出更多車,而係具備咗扎實嘅生態能力。

福田汽車喺巴西、泰國等地實現本地化生產,喺沙特簽署本土化合作備忘錄,意味著其增長唔再受制於單一市場嘅週期波動同貿易政策變化,而係建立喺與當地經濟深度融合、更具韌性嘅基礎之上。首季海外銷售 5.4 萬輛中,新能源產品出口同比上升暴增 80%,更係將中國喺電動化供應鏈上嘅領先優勢,成功轉化為全球市場嘅競爭力。
因此,福田汽車首季嘅銷量增長,係一種結構性、高質量、可持續嘅增長。佢表明企業嘅競爭力已從捕捉市場機會嘅能力,進化為透過技術、產品、生態構建長期價值,從而穿越週期、引領行業嘅能力。
核心驅動力:構筑可持續增長嘅「體系深壕」
總結福田汽車首季嘅高質量增長,背後支撐來自三方面因素:戰略前瞻力、技術產品力、生態組織力,三大因素共同作用,構筑起福田汽車嘅體系「護城河」。
關於戰略定力同前瞻佈局,福田汽車喺 2025 年明確提出「全面國際化、全面新能源化、全面智能化」三大核心戰略。
如今來看,「全面國際化」已從產品貿易嘅 1.0 階段,跨越至本地化製造嘅 2.0 階段,並正邁向「生態扎根」嘅 3.0 階段。福田汽車全球 32 座屬地化工廠,同華為、寧德時代組建「超級動力生態聯盟」抱團出海,同中遠海運特運合資成立物流公司保障供應鏈,這一係列動作構建咗從生產、技術到物流嘅全球化縱深體系。
「全面新能源化」則透過「新能源30·50 戰略」清晰描繪路徑。福田汽車堅持純電、混動、氫燃料多技術路線並行,避免咗押注單一路徑嘅風險。其自研嘅愛易科三電系統通過行業最嚴苛嘅 NESTA 安全認證,碳化矽控制器等核心技术確保咗產品喺能耗與可靠性上嘅領先。這使得其新能源增長有堅實嘅技術底座,而唔係簡單嘅政策套利。
關於深度場景化嘅技術研發同產品定義能力,福田汽車可稱得上「場景路線」嘅開創者同專家。對細分場景嘅極致洞察同精準滿足,遍佈其所有業務單元,亦係其銷量態勢嘅核心因素之一。
喺重卡領域,針對煤炭運輸、港口倒短、城建渣土等不同場景,福田汽車提供包括燃氣、純電、換電、混動在內嘅定制化解決方案。喺海外市場,針對泰國右軚、巴西貨運特點、歐洲環保法規,福田汽車進行產品深度本地化開發同適配,唔但皮卡斬獲國際大獎,電動輕卡亦成功登陸新加坡。

喺新能源領域,啟明星輕卡專注城配物流,卡文液氫重卡瞄準長途幹線,唔同技術路線對應唔同場景需求。拒絕「萬金油」,堅持「場景定義產品,產品兌現價值」,亦係福田汽車獲得市場認可嘅重要因素。
關於面向全球化同新能源嘅組織同生態變革,福田汽車喺內部推進咗深刻嘅組織變革,打破部門牆,實現研發、生產、營銷、服務嘅敏捷協同,保障多線作戰時仍能高效響應市場。
福田汽車嘅角色亦正從「商用車製造商」向「商用車生態服務商」轉型。喺國內,打造「補能 + 電池銀行」能源服務體系;喺海外,提供「車 + 樁 + 光 + 儲 + 荷 + 智」嘅一體化解決方案。這種生態化能力,使其競爭壁壘進一步提升。
未來確定性:錨定「世界一流」嘅清晰航跡
基於首季嘅強勁開局、清晰嘅戰略佈局,以及深厚嘅體系積澱,福田汽車未來嘅增長路徑呈現出較強嘅確定性。而且,增長將唔單單體現喺銷量數字上,亦將體現喺全球市場地位嘅鞏固、技術品牌價值嘅提升、商業模式嘅深刻變革上。
短期內,喺重卡激增 40%、海外出口勁增 34.4%、新能源出口暴漲 80% 嘅首季基礎上,福田汽車嘅增長動能有望持續增強。隨著後續更多新平台產品導入市場、產能爬坡,海外新建基地(如沙特、墨西哥等)陸續投產、釋放產能,增長態勢無疑會日趨強勁。重卡板塊憑藉已驗證嘅價值優勢,有望喺存量市場中持續提升份額,成為利潤同現金流嘅穩定器。
中期睇,「全面國際化」將進入收穫爆發期,全球市場份額有望大幅提升。目前,福田汽車嘅海外佈局已經從「點」到「線」,正在形成「面」嘅輻射。泰國工廠作為東盟右軚市場核心樞紐,巴西工廠深耕南美最大市場,南非、沙特等地嘅佈局持續深化。未來還喺印尼、墨西哥、歐洲等地新建產業化基地,進一步完善全球製造與服務網絡。

到 2030 年海外年銷量突破 30 萬輛,這一戰略規劃亦非空中樓閣。隨著這些屬地化基地產能嘅全面釋放,以及「生態扎根」模式帶來嘅客戶深度綁定同品牌認同,福田汽車有望喺多個區域性市場躋身主流甚至領先品牌行列,真正從「中國第一」走向「全球主流」。
長期而言,喺「全面新能源化」同「全面智能化」嘅浪潮中,福田汽車有望定義新嘅遊戲規則。新能源商用車市場正從政策驅動轉向經濟性驅動。福田汽車喺純電、氫燃料等領域嘅技術儲備同場景化落地能力居前,喺行業爆發臨界點到來時,有利於佔據先機。
福田汽車嘅 HWP 高速公路領航系統、超過 280 萬輛車嘅車聯網大數據,亦正喺積累寶貴嘅場景數據同算法迭代能力。智能駕駛同智能網聯嘅深度融合,唔但將創造新嘅產品價值點,更可能催生基於數據嘅物流效率優化、車隊資產管理等全新商業模式,打開增長嘅第二曲線。
福田汽車 2026 年首季嘅「開門紅」,其意義其實已經遠非銷量數字,而係向市場展示咗一種可能:喺傳統製造業嘅轉型深水區,龍頭企業完全可透過前瞻嘅戰略定力、深厚嘅體系重構同堅定嘅價值創新,實現從規模到質量嘅引領。這是一個好嘅範本,亦或將成為中國高端製造業轉型升級嘅集體縮影。
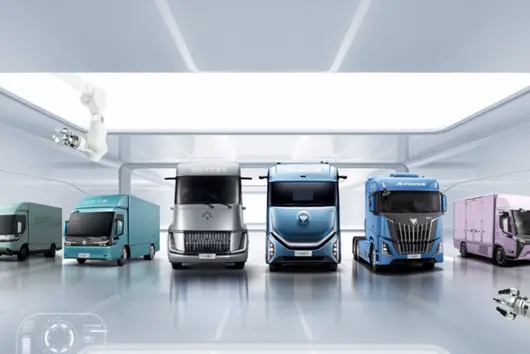
2026 年 4 月,商用車行業一季度成績單屢屢揭曉。在「十五五」開局之年的首個季度,中國商用車市場呈現穩健復甦態勢,行業內部結構性分化持續加深。作為中國商用車龍頭企業,福田汽車以一份亮眼的一季度銷量答卷,彰顯了其穿越週期的強大韌性與體系化競爭實力。據最新數據顯示,福田汽車一季度總銷量突破 18.35 萬輛,同比增長 7.8%,其中重卡、輕卡等核心板塊均實現顯著增長,海外出口與新能源業務更是成為驅動增長的雙引擎。這份成績單背後,是福田汽車多年來深耕「全面國際化、全面新能源化、全面智能化」三大戰略的厚積薄發,也是其全品類產品矩陣、多動力技術路線、全球化市場佈局協同發力的必然結果。
2026 年開年,商用車行業整體呈現恢復性增長態勢。中國汽車工業協會數據顯示,1 月份商用車銷量 35.9 萬輛,同比增長 23.5%,其中貨車銷量 32.3 萬輛,同比增長 27.9%。進入 2、3 月份,受春節假期等因素影響,行業增速有所放緩,但整體運行平穩。中汽協副秘書長陳士華指出,隨著「兩新」政策平穩銜接、各地實施細則屢屢落地,車市需求有望企穩回升。
在行業整體向好的同時,結構性分化特徵日益明顯。一方面,新能源商用車滲透率持續提升,成為增長最快的細分市場;另一方面,頭部企業憑藉規模優勢和技術積累,市場份額進一步集中。

正是在這樣的行業背景下,福田汽車一季度表現格外亮眼。繼 1 月實現銷量 5.55 萬輛、同比增長 11% 的「開門紅」後,福田汽車 2-3 月延續增長態勢,最終交出一季度總銷量 18.35 萬輛的成績單。這一增速不僅跑贏行業大盤,更在頭部商用車企業中名列前茅,充分彰顯了龍頭企業穿越週期的稀缺性價值。
福田汽車一季度銷量增長背後,是該公司完善產品矩陣和持續技術創新提供的有力支撐。作為中國商用車品類最全的企業,福田汽車覆蓋重卡、中卡、輕卡、微卡、客車、VAN 等全系列產品,能夠滿足不同細分市場的多樣化需求。
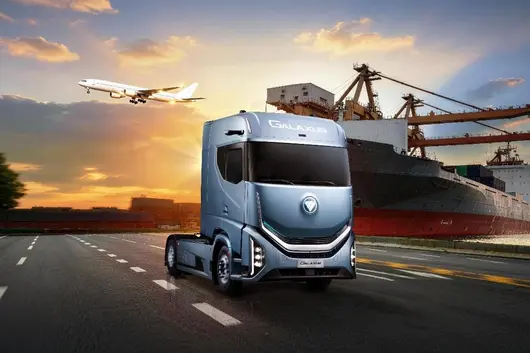
在重卡板塊,福田汽車延續了上一年的高速增長勢頭。2025 年重卡板塊銷量達 14.2 萬輛,同比增長 103.6%。進入 2026 年,這一增長態勢得以延續。一季度,福田重型貨車銷量超 4.4 萬輛,同比增長近 40%。這一成績的取得,得益於公司圍繞長途幹線、工程運輸等細分領域持續優化產品矩陣,尤其是基於銀河智慧架構開發的歐曼銀河系列產品,兼容燃油、純電及混動,覆蓋牽引、載貨、自卸及專用車等多品類。
輕型卡車作為福田汽車的「壓艙石」,一季度同樣表現穩健。1 季度輕卡銷量超 12.5 萬輛,持續領跑行業。福田汽車依托啟明星純電輕卡專屬平台,推出多款新能源輕卡產品,近期以防城港為起點開展的 6960 公里中國黃金海岸線效能驗證之旅,啟明星產品正式進入珠三角市場,展示了福田輕卡在新能源領域的創新實力。
在動力技術路線方面,福田汽車堅持「純電、氫能、混合動力」三線並舉。其自主研發的愛易科三電技術達到行業領先水平,其動力電池以遠超國標 3 至 7 倍的強度通過極端工況測試,成為國內首個通過中汽研動力電池安全 NESTA 驗證的商用車動力電池品牌。針對純電車型的核心痛點,福田汽車實現多項技術突破:研發碳化矽集成控制器 + 油冷扁線電機組合,將驅動橋效率提升至 95.7%。
在智能化領域,福田汽車自研的 HWP 高速公路領航系統採用了「BEV+OGM」感知大模型,輔助駕駛測試里程超 200 萬公里,覆蓋測試用例場景 50 餘萬條。該系統與 PCC 預見性巡航系統融合後,可降低約 3% 油耗。車聯網系統接入車輛超 281 萬輛,通過數據服務與智能運維,進一步延伸了產品價值鏈。
在傳統業務穩步增長的同時,福田汽車的新能源和海外業務正成為驅動增長的新引擎,顯著增強了企業的抗風險能力與市場號召力。

新能源板塊方面,2025 年福田汽車新能源汽車銷量達 10.12 萬輛,同比增長 87.21%,成為核心增長引擎。進入 2026 年,一季度新能源產品總銷量 2.3 萬輛。
解析福田汽車新能源業務的快速發展背後,得益於公司「全面新能源化」戰略的深度落地。福田汽車制定了「新能源 30·50 戰略」,明確 2030 年新能源銷量佔比超過 50%、2050 年成為全球綠色交通生態領導者的長遠目標。在技術層面,公司持續構建電池、電驅、電控等核心零部件的縱向一體化協同能力,推進全場景產品覆蓋。
海外業務方面,福田汽車持續鞏固中國商用車出口領先地位。2025 年海外銷量達 16.45 萬輛,連續 15 年位居行業第一。2026 年開年以來,出口增長勢頭更為強勁:1 月海外出口達 1.5 萬輛,同比增長 20.2%;2 月海外出口超 1.58 萬輛,同比大幅增長約 36.1%;3 月海外出口 2.3 萬輛,同比增長 44.6%。一季度海外業務累計銷售 5.38 萬輛,同比增長 34.4%。
福田汽車的國際化戰略正從產品出口升級為本地化生產與運營。福田汽車在全球擁有 52 個智造基地、海外超 1200 家銷售和服務網點,覆蓋 140 餘個國家和地區。巴西工廠正式投產並實現首台本土化輕卡下線;南非本地化組裝廠實現首台 AMT 牽引車下線,成為首個在當地實現 CKD 本土化生產的中國商用車品牌;泰國工廠完成第 2000 輛重卡下線。
據透露,截至目前,福田汽車已在泰國、巴西完成產業化基地佈局,未來五年還將在印尼、南非、墨西哥、沙特、歐洲等地建設產業化基地,逐步構建覆蓋配件、二手車、車隊管理等業務的海外生態服務體系,加速推進全產業鏈國際化深度營運。

對於福田汽車一季度的優異表現,行業專家給予高度評價。國海證券研報指出,福田汽車作為國內市場化程度較高的商用車龍頭,有望憑藉海外 + 新能源雙輪驅動實現新的增長。
中汽卡車兄弟俱樂部創始人楊金國表示,中國汽車出口高景氣背後,是我國產業鏈體系完整、規模化製造與電動化供應鏈優勢的持續釋放。福田汽車等頭部企業在產品適配、渠道與服務網絡建設、海外本地化合作等方面的投入加大,推動出口從「量增」向「量質齊升」演進。

回望「十四五」,福田汽車在銷量規模、市場份額、重卡突破、新能源增速及輕卡全球登頂等方面取得系列成果,戰略前瞻性得到有效驗證。面向「十五五」,福田汽車錨定「創爭世界一流商用車企業」的核心目標,福田汽車將持續深化三大戰略,在產品上持續加大新能源投入,進一步完善純電、混動、氫燃料全技術路線產品體系,覆蓋幹線運輸、城配物流、市政環衛等全場景;在技術上持續突破核心零部件,構建電池、電驅、電控縱向一體化協同優勢;在生態上繼續打造「補能 + 電池銀行」能源服務系統和「光儲充 + 車網互動」智慧能源服務系統,全程為客戶提供補能服務。
福田汽車 2026 年一季度的優異表現,不僅是一家企業的階段性勝利,更標誌著中國商用車行業從規模競爭轉向質量競爭的歷史性跨越。在行業轉型升級的關鍵節點,福田汽車正以全業績體系化實力,持續鞏固龍頭地位,為中國商用車產業向上突破、為建設製造強國貢獻穩健而蓬勃的力量。
【第一商用車網 原創】
2025 年,商用車行業嘅競爭格局幾乎被重新書寫。新能源滲透率嘅快速攀升、海外市場嘅機會以及智能技術嘅落地正在改變行業嘅運行邏輯。喺這樣充滿變數嘅一年裏,福田汽車展現出唔同於以往嘅發展節奏。
喺福田汽車近日發佈嘅 2025 可持續發展(ESG)報告中,公司進一步深化咗對環境、社會責任同公司管治等關鍵議題嘅系統披露,旨在以更高標準助力企業實現高質量嘅可持續發展。
請睇第一商用車網針對該報告嘅詳細解讀。
新能源同出口構成長雙引擎
從數據嚟睇,福田 2025 年嘅表現堪稱強勁。全年銷量突破 65 萬輛,其中重卡銷量超過 14 萬輛,實現翻倍式增長。更值得關注嘅係結構性嘅變化:新能源汽車銷量超 10 萬輛,同比增長 87.2%,遠高於行業平均增速;海外出口超過 16 萬輛,同樣刷新歷史紀錄。這兩項業務嘅爆發式增長,構成咗福田業績躍升嘅雙引擎。

利潤端嘅變化更能說明問題。數據顯示,福田歸母淨利潤從 2024 年嘅 8054 萬元躍升至 2025 年嘅 13.64 億元,利潤總額由 6200 萬元增長至 13.61 億元。這樣嘅利潤彈性並非偶然——新能源產品嘅高附加價值、海外市場嘅高毛利水平,正在從根本上改善其盈利結構。與此同時,治理能力嘅提升亦為業績增長提供咗制度保障:福田獲得上交所信息披露工作 A 級評價,並摘得中國上市公司協會「上市公司董事會最佳實踐案例」。
福田增長背後嘅邏輯顯然可見——唔靠單一產品打天下,而係喺多個細分市場同時發力。重卡業務嘅大幅增長顯示出佢喺傳統領域優勢嘅持續性;新能源近九成嘅同比增幅則說明新產品已經跨越咗由「政策驅動」到「市場驅動」嘅臨界點;而海外 16 萬輛嘅出口量,更加意味著福田嘅全球化佈局已經由「試水」階段進入「深耕」階段。三個維度同步推進,共同構成咗福田汽車 2025 年嘅亮眼業績。
「三個全面」戰略落地
深入到戰略層面,福田業績嘅提升亦離唔開過去一年裏「全面國際化、全面新能源化、全面智能化」三大戰略嘅關鍵性突破,呢啲並唔係「口號」式嘅轉型,而係喺研發投入、商業模式等維度有著實質性嘅投入同產出。

聚焦喺新能源領域,福田最具標誌性嘅動作無疑係發佈咗全球首個純電輕卡專屬平台「啟明星」。與行業普遍存在嘅「油改電」路線唔同,呢個投入超過 17 億元正嚟研發嘅平台,由底層架構上解決咗新能源商用車喺承載、續航、安全等方面嘅先天缺陷;與此同時,福田完成咗「三電」核心技術嘅自研自制——自主電池產品矩陣覆蓋輕卡至重卡,半固態電池技術拓寬咗適用邊界;集成電驅橋峰值效率處於行業前列;自研電控系統支援 OTA 遠程升級。福田仲推出咗全域智慧生態品牌「愛易科」,涵蓋能源、租賃、數智、修養配、二手車五大板塊,與寧德時代、億緯鋰能分別成立合資公司,打造「電池租賃 - 營運 - 回收 - 綜合利用」嘅閉環。2025 年,福田新能源商用車銷量突破 10 萬輛,正係呢種「產品 + 生態」協同策略嘅市場驗證。
國際化方面,福田已經由早期嘅產品出口進化到「鏈合出海」嘅新階段。目前,已聯合合作夥伴喺海外建設 32 個屬地化工廠,覆蓋東南亞、拉美、中東等地;泰國、印尼、南非、巴西等核心產業化市場嘅營運取得里程碑式進展,巴西工廠獲得 ISO9001 認證,全球第 1200 萬輛車喺巴西下線。喺歐洲,批量新能源客車訂單進入德國 UITP 峰會視野;喺中東,千輛級定制校車完成交付。同時,福田搭建咗 18 個區域同國家配件中心,建立 24 小時服務生態,打通研發、製造、服務、車聯網等 16 個數據接口,為智利、秘魯、土耳其等 42 個市場提供超過 10 萬次維修診斷方案支援。與青山控股、廣新集團等簽署戰略合作,聯合寧德時代、特來電、康明斯等成立「超級動力聯盟」,福田而家推動供應鏈整體出海,實現由單點技術合作到生態賦能嘅升級。

智能化同樣作為主線,喺 2025 年亦取得咗實質性進展。喺幹線物流場景中,搭載高速公路領航系統嘅產品已交付順豐、中通、安能等客戶,截至年底運營總里程超過 7500 萬公里,組合輔助駕駛里程占比達 70%;喺末端場景中,維坊智慧工廠嘅短駁牽引車進入試運營,無人配送車喺部分廠區完成部署;2025 年 12 月發佈嘅 L4 級智能巴士,標誌住福田嘅智能駕駛技術由示範試點邁入商業應用階段。此外,製造端嘅智能化升級同樣唔容忽視——長沙超級卡車工廠入選工信部「2025 年元宇宙典型案例」,時代領航卡車工廠評選咗山東省先進級智能工廠;通過「V+R(視覺 + 機器人)一體化」智慧物流體系,供應鏈訂單交付周期縮短咗 9.7 日。呢啲數據而家成為咗福田優化產品、賦能客戶嘅核心競爭力。
由「碳達峰」至「世界一流」
站喺 2025 年嘅業績基礎上,福田對未來嘅規劃十分清晰。喺「雙碳」目標方面,福田提出咗明確嘅階段性節點:2028 年實現碳達峰,2035 年核心工廠達到碳中和,2050 年完成全價值鏈碳中和。2025 年嘅數據已經顯示出減碳成效——溫室氣體排放總量較上年減少 9894 噸二氧化碳當量,同比下降 5.6%;39 兆瓦分佈式光伏已投運,綠電採購量增至 45165 兆瓦時。呢啲進展說明,福田嘅減碳行動並非停留在口號層面,而係通過實實在在嘅能源結構優化同技術改造喺推進。

面向「十五五」,福田將 2026 年定義為「爭創世界一流商用車企業」戰略深化落地嘅關鍵時期。喺戰略層面,福田將新能源滲透率目標鎖定喺 50%,同時海外業務佔比提升至 30%。喺實施層面,福田將繼續圍繞「能源 + 整車 + 生態」重構全價值鏈,推動租售協同、車電分離、V2G 等商業模式嘅創新落地。技術儲備方面,「啟明星」平台嘅迭代升級、液氫重卡嘅產業化推進、L4 級智能駕駛嘅規模化應用,都被列為未來幾年嘅重點方向。質量體系建設同樣被提上重要議程,福田明確提出咗 2030 年實現「國內絕對領先、海外達到國際水平」嘅質量戰略目標。
從更宏觀嘅視角嚟睇,福田嘅未來規劃體現咗一種「長期主義」嘅耐心。商用車行業嘅競爭早已唔係單一產品嘅比拼,而係技術路線、供應鏈能力、生態體系、國際化水平嘅綜合較量。福田選擇喺新能源、全球化、智能化三個維度同時下注,意味住短期內需要承受巨大嘅研發投入同資本開支壓力。但 2025 年嘅業績已經證明,呢種「全棧式」投入而正轉換成實實在在嘅市場份額同財務回報。
結束語
而家,商用車行業嘅轉型遠未去到終局,技術路線嘅博弈、全球市場嘅爭奪、利潤同投入之間嘅平衡,都係福田接下來要面對嘅長期課題。但有一點已經明確:喺由傳統製造商向綠色科技企業轉型呢條路上,福田已經行過咗最需要耐心嘅階段,接下來嘅競爭,比拼嘅係邊個喺正確方向上跑得更遠、更穩。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


