

Home空间

Search History
Popular Searches
Dealer Login / Sign Up
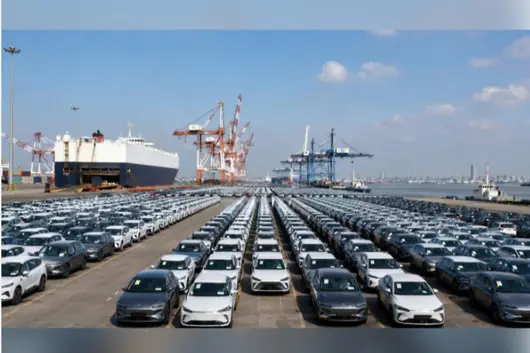
2026年的国内车市,仍处于深度调整期。燃油车销量持续收缩,新能源渗透率虽然不断攀升,但行业内部的分化和价格竞争并未缓解。就在内需承压的同时,汽车出口走出了一条反差明显的曲线。今年前八个月,中国汽车出口保持了较高增速,出口量在整车总产量中的占比已经接近四成。海外市场不再只是车企的“补充渠道”,它正在成为消化产能、贡献利润、拉开企业差距的关键变量。
▍内需承压时,出口成为车企主要增长来源
先看国内大盘:中汽协的月度数据显示,8月国内汽车产销分别完成268.4万辆和271.2万辆,同比均有5%左右的下滑。1至8月累计产销规模也低于上年同期。需求端偏弱,库存压力随之上升。乘联会数据显示,8月末全国乘用车行业库存达到314万辆,库存周转天数为56天,库存指数处于警戒线之上。
市场内部的结构分化同样明显,8月新能源乘用车零售渗透率达到65.2%,创下历史新高。燃油车零售同比下降超过四成,市场份额持续收缩。这种变化倒逼车企重新分配产能。乘联分会秘书长崔东树在公开分析中指出,出口已经成为国内车企最主要的增长来源,部分头部企业的出口销量占比超过四成。

内需增长放缓,出口的增量就更为关键。中汽协按海关整车出口统计,前八个月出口715.3万辆,同比增长66.7%,8月单月突破百万辆。乘联会的统计范围稍宽,1至8月出口745万辆,同比增长51%,全年预计接近1200万辆。两组数字的绝对值有差距,但增长方向一致。从中汽协的上半年数据看,出口量已经占到国内整车总产量的39.34%,接近四成。
这样的数据首先体现在产能利用率上。根据中国汽车工业协会数据,2025年我国汽车产量完成3453万辆,全年产能利用率为73.20%。东方财富证券的研报分析指出,海外市场的景气度可以弥补国内销量的疲软,避免产能利用率下滑。对于车企而言,生产线开起来,固定成本才能摊薄,这是出口最直接的作用。
利润端,车企的国内盈利空间在价格战的市场环境中被大幅压缩,出口的情况则不同。海外市场终端售价普遍高于国内,比亚迪ATTO 3(元PLUS海外版车型)欧洲市场折合人民币超过30万元,利润空间更大。研报也指出,出口盈利可以在一定程度上弥补国内盈利的下滑。
同时,企业之间的分化也在加剧,出口布局早、占比高的企业,在这一轮调整中表现出更强的韧性。有报道显示,2026年上半年奇瑞集团总销量为135.75万辆,其中出口94.38万辆,占比约69.5%。比亚迪2026年1-6月海外销量约79万辆,占总销量181万辆的比重接近44%。行业分析也指出,出口占比更高的企业,整体产销下滑幅度明显小于深耕本土市场的企业。换句话说,出口能力正在成为车企之间拉开差距的关键变量。

不过,出口对国内市场的支撑也有边界,崔东树表示,出海是车企的“必选项”,但不是“唯一解”。出海可以解决销量和利润的增量问题,却无法弥补产品力和自研能力的短板。企业核心竞争力仍然需要依靠国内市场的技术迭代来沉淀。如果把出海当作国内竞争的“避难所”,反而可能延缓自身的调整。
产品结构方面,新能源汽车是出口增长的核心支撑。前八个月新能源汽车出口343.5万辆,同比增长超过一倍,在出口总量中占比接近一半。技术路线之间的分化较为明显:插混车型增速最高,前八个月同比增长121%,主要受欧洲市场需求释放带动;纯电车型相对稳健,同比增长50%。燃油车出口仍在增长,前八个月同比增长27%,但结构在升级,1.5至2升排量的中高端车型恢复较快。商用车中,货车出口增长42%,客车增速相对平缓为26%。
▍从俄罗斯到欧洲:版图调整与现实挑战
在中国汽车出口增量的同时,出口的目的地结构近两年也一直在变化。早期主要依赖中南美和俄罗斯中亚,现在逐步向欧洲市场倾斜。今年以来,自主车企对欧盟出口77.7万辆,同比增长106%,欧盟超越中南美和俄罗斯中亚,成为自主品牌出口的第一大区域。
从单一国家看,俄罗斯重回第一位。前八个月中国对俄出口超过63万辆,同比增量超过35万辆。这一变化的背景并不复杂:前几年外资车企从俄罗斯撤出,留下市场空缺,中国车企迅速补上。2025年俄罗斯市场经历去库存,出口一度下滑,2026年需求企稳加上低基数效应,增速重新回升。巴西是另一个亮点,前八个月累计出口接近48万辆,中国车企在当地建厂的效果逐步显现,本土化产能释放后,出口规模随之扩大。
欧洲市场内部,英国、比利时、德国、意大利均实现高速增长。欧洲汽车制造商协会的数据显示,8月比亚迪、奇瑞等中国品牌在欧盟加英国市场的合计份额达到11.3%,去年同期仅为7.1%。欧洲消费者选择中国汽车,原因主要集中在三个方面:性价比优势、产品创新能力、智能驾驶配置的普及。

新兴市场的表现分化明显,东南亚保持平稳增长,菲律宾、泰国的出口规模持续扩大;非洲市场增速较快,成为燃油车出口的重要目的地;中东市场受地缘冲突影响,8月出口明显回落,阿联酋单月下滑超过三成。
同时,中国汽车的出口方式也在转变,早期以直接产品出口为主,现在越来越多车企开始在海外建厂、推进本地化运营。在巴西,比亚迪、奇瑞均已建设整车工厂,供应链逐步本地化,既规避了贸易壁垒,也提升了市场响应速度。在欧洲,中国车企通过设立研发中心、拓展经销商网络、完善售后体系等方式,逐步积累品牌认知。
尽管目前中国汽车出口的增长态势良好,但需要面对的挑战同样不少,首先是贸易壁垒持续升级。欧盟以产能过剩和反补贴为由,对中国电动汽车加征关税,碳边境调节机制扩围之后,出口企业的合规成本还将上升。加拿大市场的认证流程复杂,安全与排放要求严格,准入门槛较高。
其次是地缘政治与政策风险,海外市场的产业政策和对华态度存在不确定性。随着越来越多车企推进海外建厂,资金投入规模较大。一旦当地政局变动或政策转向,前期投入可能面临损失,海外重资产投资成为了当前车企出海最需要警惕的风险。而品牌与服务体系方面,部分区域售后网络不健全,供应链协同能力不足,如果不能及时跟进,可能影响中国汽车的整体口碑。
综合来看,2026年中国汽车出口的高增长,是多重因素共同作用的结果。国内内需承压,企业主动开拓海外市场;全球市场存在需求空间;中国汽车产品的竞争力持续提升。出口对企业的影响已经超出了“增量”本身,它在提高产能利用率、改善企业盈利等方面都发挥了实际作用。但出口的边界也很清楚,它不能替代国内市场的技术迭代和产品升级。贸易壁垒升级、地缘政治波动、重资产投资风险、品牌服务短板等问题,仍然是出口增长的现实约束。
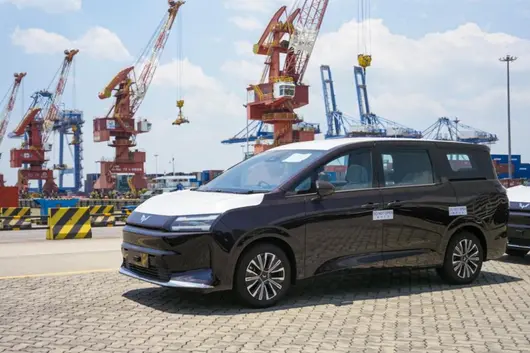
在全球汽车市场的版图中,家用MPV是一个极具地域差异的细分品类——消费习惯、能源结构、家庭结构乃至道路条件,都会深刻影响一款产品的成败。正因如此,能够同时在本土市场与海外市场登顶的产品屈指可数。近日,「全能舒享大7座」星光730交出了一份颇具说服力的答卷:国内连续10个月稳居15万内MPV销量冠军,泰国市场8月荣登全品类MPV销量榜首,一举摘得「中外双冠王」;截至目前,其国内累计销量已突破65000台,持续刷新国民家用MPV市场纪录。

一边是全球竞争最激烈、产品迭代最迅速的中国市场,一边是外资品牌深耕数十年、消费偏好高度成熟的泰国市场,星光730先后登顶,其意义远超单一市场的销量数字。它折射出一个更具普适性的判断:无论地域与文化如何不同,全球家庭对家用MPV的核心诉求高度趋同——大空间、高配置、低能耗。而这三点,也恰好构成了星光730产品价值的底层逻辑。
大空间是全家人出行体验的物理基础。中国的多孩家庭与泰国多代同堂的大家庭,虽然生活场景各异,但"让每一位家庭成员都坐得舒展"的诉求如出一辙。星光730以2+2+3真七座布局回应这一需求:二排230mm宽适过道让进出从容不迫,第三排88%的空间利用率告别"应急座"的尴尬,配合超1.2米的顶棚高度,营造出开阔通透的舱内感受。老人上下车不必弯腰拘束,孩子可在舱内自由活动,即便满员出行,也不必在空间上做任何妥协——这种"不将就",正是家用MPV最朴素也最难兑现的价值承诺。

如果说空间解决的是"坐得下",那么配置决定的则是"坐得好"。星光730将电动侧滑门这一原本多见于高端MPV的配置带入全球用车场景,为中泰用户提供了更从容、更体面的上下车体验,尤其在狭窄车位与接送孩子的日常场景中,其便利性被显著放大。智能化层面,灵眸智能辅助驾驶以更轻松的驾驶体验赢得广泛认可;在中国市场,车辆更搭载灵语AI中枢智能体,让车机交互从"功能响应"进化为"意图理解",为家庭出行增添了越级的智能质感。
在能源路径上,星光730展现出难得的"因地制宜"智慧。不同市场的能源基础设施与用车习惯差异巨大,一刀切的动力方案往往难以奏效。在中国,星光730提供纯电、插混、燃油一车三动力,全面覆盖通勤、长途、长途接待等多元场景——日常通勤经济省心,长途出行续航安心;而在充电网络与政策导向更为明确的泰国市场,星光730(Darion EV)则聚焦纯电路线,以超长续航与超低电耗从容应对日常通勤与商务接待,更契合当地绿色出行的趋势。这种基于市场洞察的差异化布局,本质上是体系能力而非单点技术的胜利。

市场的反馈最终由用户构成。星光730在中国的核心用户,多为注重质价比、看重全家出行的多口之家;在泰国,其用户画像则延伸至商人、医生等高净值人群,以及政企、高端酒店客户。人群属性不同,选择却高度一致——这恰恰说明,星光730的三大核心产品力经受住了不同市场环境、不同文化背景与不同消费层级的真实检验,堪称名副其实的「全球车」。
站稳中国市场、登顶泰国市场,星光730以国内外双优成绩,验证了上汽通用五菱全球化战略的决心与实力。截至目前,星光730已登陆印尼、哈萨克斯坦、泰国等25个海外市场。面向未来,依托中国智造的领先优势与持续的技术迭代,上汽通用五菱有望为全球家庭用户提供更具普适价值的出行解决方案。好的产品从不分国界,而双冠王的背后,是一次关于"中国智造"全球适应性的有力作答。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


