

Home金九

Search History
Popular Searches
Dealer Login / Sign Up
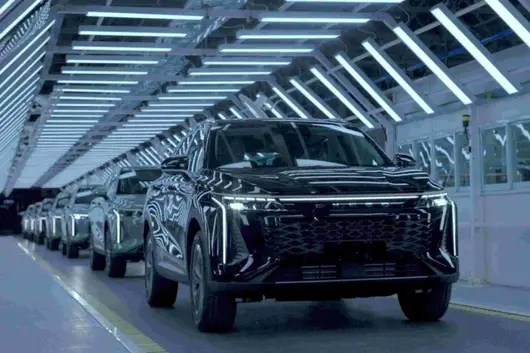
「金九銀十」如期而至。最新中國汽車工業協會數據顯示,9 月我國商用車批發銷量 36.87 萬輛,出口銷量達 4 萬輛,傳統旺季如期兌現、行業整體運行平穩。在此背景下,一汽解放交出了一份亮眼答卷:9 月出口超 7500 輛,同比增長約 69%;1-9 月累計出口超 4.45 萬輛,占商用車出口份額嘅 13.2%。呢條上扬曲線,既托舉著解放 9 月近 2.2 萬輛嘅總銷量,亦為第四季度衝刺目標埋咗伏筆。

數字背後,值得思考係:當中國商用車集體駛向世界,決定勝負嘅早已唔係某一單、某一款車,而係一整套能否喺海外「扎下根」嘅體系能力。解放嘅呢個「金九銀十」,恰恰畀業界睇到呢套體系嘅全貌。
9 月,德國漢諾威車展以「We Deliver(我哋兌現承諾)」為主題,全球商用車產業正從「談願景」轉向「交答卷」。277 家中國商用車企業參展,規模創下歷史新高;佢哋站上世界舞臺中央,競爭焦點也由單一產品參數,轉向「新能源 + 智能 + 服務 + 生態」嘅綜合體系能力比拼。期間,一汽解放挾 5 款整車、9 款核心動力總成等最新技術成果與解決方案參展,獲國內外千余家媒體聚焦,傳播覆蓋 20 餘個國家同地區,聲量超 1.35 億。令世界睇到解放,選擇解放。
一汽解放董事長、黨委書記李勝喺接受 CGTN(中國國際電視台)採訪時表示,中歐兩大經濟體經貿往來持續深化、產業互補優勢不斷凸顯,為中國车企出海發展、跨國技術協同同市場深耕提供咗絕佳嘅合作機遇同广阔空间,這亦影響緊商用車領域。

銷量嘅底氣,首先寫喺一汽解放嘅產品同製造裡。 出海從來唔係把國內嘅車原樣運出去,針對尼日利亞路況複雜、旱季高溫多塵、雨季潮濕嘅工況,解放以高可靠、低油耗、易維護嘅 6×4 牽引車精準適配當地幹線運輸;面向沙特嘅高溫多沙塵同南非嘅礦山重載場景,100 台定制 JH6 強化咗防塵散熱同底盤承載;登陸印尼嘅 CORTRON CH 旗艦重卡,則以 660 馬力切入礦業、木材等重載市場。呢啲「因地制宜」背後,係解放研產供銷全鏈條一體化嘅支撐——研發團隊把視野擴至全球——中亞高原嘅稀薄空氣、東南亞雨季嘅潮濕悶熱、非洲荒漠嘅極端高溫、拉美幹線嘅超長里程,都係解放重卡嘅「考場」。圍繞主力產品陣列,團隊逐一完成整車標定同本地化迭代,油、氣、電、氫多技術路線齊頭並進。每一台出海重卡,都帶緊全球工況嘅「通關認證」。

真正嘅分水嶺,在於從「交付車」走向「交付價值」。李勝喺本屆漢諾威車展上就生態發展提出判斷:主機廠嘅角色已由「車輛製造商」轉變為「生態組織者」同「價值整合者」,對客戶交付嘅唔再係車同對車嘅服務本身,而係覆蓋全場景、全週期、全鏈路嘅智慧運力解決方案。呢幾乎係睇懂解放呢個「金九銀十」海外行情嘅一把鑰匙。解放動力印尼辦事處嘅實踐頗具代表性:團隊秉持「服務 + 銷售一體化」,把培訓同技術支援帶到服務站一線,以精誠服務撬動市場。海外競爭亦印證咗——口碑同服務往往比參數更能鎖定客戶。解放有限攜手解放國際打造嘅 TIR 跨境運輸「1+N」專屬服務體系,以車隊管理系統打通國內外數據壁壘,正係把「賣一輛車」延伸為「全生命週期管理」嘅生動注腳。

而體系嘅骨架,最終要落喺屬地化嘅組織同網絡上。 今年 9 月,百台重卡批量出海尼日利亞,成為深耕西北非嘅又一標誌性成果;10 月 12 日,解放越南有限公司(解放國際東南亞大區)喺河內揭牌,業務版圖覆蓋 20 個區域市場,屬地化穩步落地;同期,一汽解放同緬甸合夥人簽署 2027 年 1500 台戰略合作備忘錄。統計數據顯示:解放產品已出口至 115 個國家同地區,發展咗 200 餘家海外核心經銷商,喺 18 個國家佈局 25 座 KD 工廠。從整車出口到屬地建廠、從搭建渠道到備件同服務儲備,解放喺東歐、非洲、拉美、東南亞嘅每一步,都係把「走出去」走成「扎下去」。

結語:
把呢條時間脈絡穿起嚟,解放「金九銀十」嘅銷量新高絕非偶然,佢係一汽解放「SPRINT 2030」國際化戰略從藍圖走向落地嘅一次集中顯影。當中國商用車嘅全球化敘事由「拼價格、拼參數」升級到「拼體系、拼生態」,解放已經率先畀咗自己嘅答案。數字終會被下一個旺季刷新,而一套能喺世界舞臺亮相、更喺全球生根嘅體系,先係穿越週期、決勝長期嘅真正護城河。
(呢篇文章由企業提供)
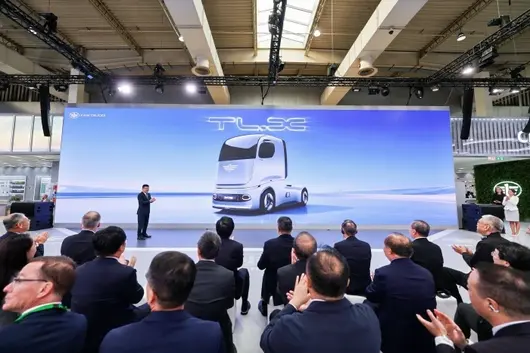
“金九银十”如期而至。最新中汽协数据显示,9月我国商用车批发销量36.87万辆,出口销量达4万辆,传统旺季如期兑现、行业整体运行平稳。在此背景下,一汽解放交出了一份亮眼答卷:9月出口超7500辆,同比增长约69%;1-9月累计出口超4.45万辆,占商用车出口份额的13.2%。这条上扬曲线,既托举着解放9月近2.2万辆的总销量,也为第四季度冲刺目标埋下了伏笔。
数字背后,值得思考的是:当中国商用车集体驶向世界,决定胜负的早已不是某一单、某一款车,而是一整套能否在海外“扎下根”的体系能力。解放的这个“金九银十”,恰恰让行业看到这套体系的全貌。
9月,德国汉诺威车展以“We Deliver(我们兑现承诺)”为主题,全球商用车产业正从“谈愿景”转向“交答卷”。277家中国商用车企业参展,规模创下历史新高;他们站上世界舞台中央,竞争焦点也从单一产品参数,转向“新能源+智能+服务+生态”的综合体系能力比拼。其间,一汽解放携5款整车、9款核心动力总成等最新技术成果与解决方案参展,获国内外千余家媒体聚焦,传播覆盖20余个国家和地区,声量超1.35亿。让世界看到解放,选择解放。
一汽解放董事长、党委书记李胜在接受CGTN(中国国际电视台)采访时表示,中欧两大经济体经贸往来持续深化、产业互补优势不断凸显,为中国车企出海发展、跨国技术协同与市场深耕提供了绝佳的合作机遇与广阔空间,这也影响着商用车领域。
销量的底气,首先写在一汽解放的产品与制造里。 出海从来不是把国内的车原样运出去,针对尼日利亚路况复杂、旱季高温多尘、雨季潮湿的工况,解放以高可靠、低油耗、易运维的6×4牵引车精准适配当地干线运输;面向沙特的高温多沙尘与南非的矿山重载场景,100台定制JH6强化了防尘散热与底盘承载;登陆印尼的CORTRON CH旗舰重卡,则以660马力切入矿业、木材等重载市场。这些“因地制宜”的背后,是解放研产供销全链条一体化的支撑——研发团队把视野扩至全球——中亚高原的稀薄空气、东南亚雨季的潮湿闷热、非洲荒漠的极端高温、拉美干线的超长里程,都是解放重卡的“考场”。围绕主力产品矩阵,团队逐一完成整车标定与本地化迭代,油、气、电、氢多技术路线齐头并进。每一台出海重卡,都带着全球工况的“通关认证”。
真正的分水岭,在于从“交付车”走向“交付价值”。李胜在本届汉诺威车展上就生态发展提出判断:主机厂的角色已从“车辆制造商”转变为“生态组织者”与“价值整合者”,对客户交付的不再是车和对车的服务本身,而是覆盖全场景、全周期、全链路的智慧运力解决方案。这几乎是读懂解放这个“金九银十”海外行情的一把钥匙。解放动力印尼办事处的实践颇具代表性:团队秉持“服务+销售一体化”,把培训与技术支持带到服务站一线,以精诚服务撬动市场。海外竞争也印证了——口碑与服务往往比参数更能锁定客户。解放有限携手解放国际打造的TIR跨境运输“1+N”专属服务体系,以车队管理系统打通国内外数据壁垒,正是把“卖一辆车”延伸为“全生命周期管理”的生动注脚。
而体系的骨架,最终要落在属地化的组织与网络上。 今年9月,百台重卡批量出海尼日利亚,成为深耕西北非的又一标志性成果;10月12日,解放越南有限公司(解放国际东南亚大区)在河内揭牌,业务版图覆盖20个区域市场,属地化稳步落地;同期,一汽解放与缅甸合作伙伴签署2027年1500台战略合作备忘录。统计数据显示:解放产品已出口至115个国家和地区,发展了200余家海外核心经销商,在18个国家布局25座KD工厂。从整车出口到属地建厂、从搭建渠道到备件与服务储备,解放在东欧、非洲、拉美、东南亚的每一步,都在把“走出去”走成“扎下去”。
结语:
把这条时间脉络穿起来,解放“金九银十”的销量新高绝非偶然,它是一汽解放“SPRINT 2030”国际化战略从蓝图走向落地的一次集中显影。当中国商用车的全球化叙事从“拼价格、拼参数”升级到“拼体系、拼生态”,解放已经率先给出了自己的答案。数字终会被下一个旺季刷新,而一套能在世界舞台亮相、更能在全球生根的体系,才是穿越周期、决胜长期的真正护城河。
(本文由企业提供)
「金九銀十」嘅講法流傳多年,往年進入呢個時節,展廳人流同成交通通都會往上抬啲。不過今年九月,車市冇熱落嚟。
根據乘聯會數據,9 月全國乘用車市場零售 161.8 萬輛,同比下降 28%,環比僅增長 5%,1—9 月累計零售 1333.4 萬輛,同比下降 21.7%。降幅之大,為今年以來各月之最。

圖片來源:乘聯會
總量唔好看,結構變化卻好快。一邊,係燃油車零售按年近乎腰斬,另一方面,新能源零售滲透率沖上 67% 嘅歷史新高,其出口更加係按年翻倍。數字背後嘅變化,比一個「淡」字複雜多啲。
旺季點解唔旺?自主同合資邊個喺退、邊個喺進?新能源同燃油車嘅格局走到咗邊?十月,車市能夠唔能夠緩過嚟?
自主近七成,合資尋轉機
首先睇自主。乘聯會數據顯示,9 月自主品牌零售 113 萬輛,同比下降 25%,環比增長 5%,當月國內零售份額 69.8%,同比提升 2.8 個百分點,接近七成。

份額仲喺度升,銷量卻喺跌,並唔矛盾。蛋糕整體細咗,只係自主攞嗰塊更大咗。
自主都唔係高枕無憂。根據乘聯會分析,9 月零售降幅異常突出,係多種因素疊加嘅結果。中秋假期提前到 9 月下旬,假期當周銷量明顯走弱,去年 9 月部分省份補貼退出前出現集中搶購,抬高咗對比基數。高油價持續壓制購車意願,AI 驅動嘅記憶體、晶片價格暴漲與供應緊張,亦令近期新能源新品嘅投放節奏偏慢。大盤冷暖之間,自主同樣難以獨善其身。
由零售結構睇,自主嘅根基扎得更深。數據顯示,9 月自主品牌中嘅新能源車零售滲透率高達 84.5%,新能源車零售份額為 64.5%。電動化轉型起步早、產品線鋪得寬,令自主喺呢輪消費切換中佔咗身位。海外市場亦喺度提供增量。9 月自主品牌出口 81.2 萬輛,同比增長 75%,部分車企出口佔比已經超過 50%。
再睇合資陣營,日子更緊。9 月主流合資品牌零售 31 萬輛,同比下降 36%,環比增長 2%。其中德系份額 12.2%,同比下降 2 個百分點;日系 10.7%,下降 0.9 個百分點;美系份額 6.3%,同比微增 0.5 個百分點,係合資派系中唯一逆勢向上嘅一支。
基本盤鬆動係根本原因。合資靠燃油車起家,而 9 月燃油車市場整體塌方,主流合資燃油車零售同比下降 42%。幾十年積累嘅發動機、變速箱口碑,在高油價面前快速貶值。
唔過,合資都唔係全線敗退。乘聯會數據顯示,9 月主流合資品牌新能源車零售同比增長 36%,而自主新能源零售下降 19%。合資品牌新能源批發滲透率升至 16.3%,零售滲透率 15.9%,新能源零售份額 4.8%,同比提升 1.6 個百分點。
絕對體量仍細,方向卻已調轉。大眾、豐田、通用開始認真把資源押向電動化,低銷量合資車企亦喺逐步恢復活力。
豪華車同樣都未能獨善其身。9 月豪華車零售 17 萬輛,同比下降 29%,但環比增長 12%,呢個環比增速喺三大陣營中最快;零售份額 11%,同比僅下降 0.2 個百分點。
隨著指導價回歸合理區間,豪華車嘅價格水分擠出不少。更重要嘅係電動化速度:豪華車新能源批發滲透率 55.4%、零售滲透率 44.9%,一半以上嘅豪華車批發銷量已由新能源貢獻。
生產端嘅反差同樣說明問題。9 月自主品牌生產同比僅下降 1%,環比增長 9%,產能基本穩住;合資品牌生產同比下降 29%,環比增長 20%;豪華品牌生產下降 24%、環比增長 5%。
批發格局入面,9 月零跑、極狐、廣汽埃安、北汽乘用車等車企同比增速超過 20%。月度批發破一萬輛嘅新能源廠商達到 22 家,合計佔新能源总量嘅 94.4%,頭部越跑越快,腰尾部嘅空間越來越窄。
自主守擂、合資自救、豪華轉身,九月嘅陣營之爭,遠冇有份額數字睇出嚟咁一邊倒。
新能源滲透率 67%,燃油近腰斬
陣營之間仲有來有回,油電之間嘅相對位置已經越來越清楚。
根據乘聯會數據,9 月新能源乘用車零售 108.4 萬輛,同比下降 16.7%,環比增長 7.8%,批發 166.6 萬輛,同比增長 11.3%,環比增長 10%。零售端受高基數同補貼政策擾動仍喺調整,批發端已經重回兩位數增長。

圖片來源:乘聯會
更關鍵嘅指標係滲透率。9 月新能源零售滲透率达到 67%,同比提升 9.1 個百分點,環比提升 1.7 個百分點;批發滲透率 65.4%,同比提升 12 個百分點,雙雙創下歷史新高。換句話說,每三輛成交嘅新車入面,兩輛以上係新能源。
燃油車嗰邊係另一番光景。數據顯示,9 月燃油車零售同比下降 43%,其中純燃油車下降 49%,幾近腰斬;常規燃油乘用車零售僅 53 萬輛,同比下降 43%,環比下降 0.3%。分陣營睇,自主燃油車下降 47%,合資下降 42%,豪華下降 41%。在高油價面前,陣營之分失去意義,所有燃油車都受到咗衝擊。
最直接嘅原因仍然係高油價。乘聯會數據顯示,9 月末以來年內汽油累計上調 2,375 元/噸,用車成本居高不下,燃油車消費意願被持續壓制。當然,呢輪回調亦疊加咗補貼政策調整與高基數因素。對好多消費者嚟講,換一輛電動車已經係順理成章嘅選擇,「油電替代」從趨勢變咗成常態。
新能源內部,分化同樣明顯。由 9 月批發結構睇,純電動 112.6 萬輛,同比增長 18.3%,佔比 67.6%;狹義插混 42.3 萬輛,同比微降 0.1%,佔比 25.4%;增程式 11.7 萬輛,同比下降 4%,佔比 7%。純電強勢、插混失速、增程走弱,各技術路線嘅熱度正在重新排序。
再睇價格帶,高端同低端嘅表現差別好大。高端市場,9 月 B 級電動車批發 32.9 萬輛,同比增長 21%,佔純電份額 29%,係純電市場入面表現較穩嘅板塊。
低端市場,A00 級純電批發僅 7.8 萬輛,同比下降 51%,份額 7%,較去年同期大幅下降 10 個百分點。補貼政策變化對入門車型嘅衝擊,幾乎立竿見影。
中間地帶有亮點:A0 級批發 39.6 萬輛,同比增長 10%,佔純電 35%;A 級 26.6 萬輛,份額 24%,同比略降 2 個百分點。新勢力零售份額達到 23.6%,同比提升 3.4 個百分點,其中純電佔比升至 75%,10 萬—15 萬元車型放量明顯。
出口數據比國內零售更搶眼。數據顯示,9 月新能源乘用車出口 55.8 萬輛,同比增長 163.5%,佔乘用車出口总量嘅 60.8%,較去年同期增加 21 個百分點;1—9 月新能源出口 388.7 萬輛,同比增長 138.8%。比亞迪單月新能源出口約 17.6 萬輛,奇瑞、吉利緊隨其後。
車型榜單亦能說明問題。9 月批發銷量超兩萬輛嘅車型達 23 個,比亞迪宋以 69266 輛居首,Model Y 62948 輛、比亞迪元 UP 62711 輛、吉利星願 60871 輛緊隨其後。批發榜前四名清一色係新能源,傳統燃油車型被擠到榜單中段。
放到全球睇,1—8 月中國新能源乘用車佔世界份額 62%,8 月單月達 65.3%;世界插混市場中,中國品牌份額達到 71%。自主新能源喺海外市場嘅份額,8 月已升至 29%,同比躍升 14 個百分點。
電動化早已唔係中國獨有嘅故事,只係各國節奏完全唔同。乘聯會綜合各國行業協會數據,同期世界新能源乘用車銷量 1570 萬輛,同比增長 15%,全球滲透率 24.5%。德國滲透率 33.4%、英國 36%,美國僅 7%、日本僅 4%,各國進度差別好大,中國品牌仍有唔少拓展空間。燃油車退守、新能源擴張,呢場換位嘅速度仲喺加快。
十月車市,可唔可以回暖?
九月嘅答卷已經交上,十月呢?
首先睇日曆。根據乘聯會分析,今年 10 月工作日共 18 天,與去年同期持平,由於中秋落在 9 月下旬,10 月嘅有效銷售時間更長,終端客流有望持續回暖。「金九」欠嘅賬,市場期待「銀十」來還。

圖片來源:奇瑞汽車
支撐因素係實打實。國慶車展密集開場,地方補貼陸續落地,車企旺季促銷全面鋪開,三股力量短期托底。政策層面,今年以舊換新補貼持續發力,補貼數量預計呈「前低後高」走勢,與去年 10 月補貼逐步退出形成反差,有利於車市穩定。
但壓力同樣唔容忽視。宏觀環境嘅核心特徵係經濟弱修復、政策以存量置換刺激為主,市場仍喺存量博弈階段。居民收入信心偏弱、價格戰帶來觀望情緒,消費端首購增量暫時受阻,置換存量成為穩增長嘅重要支撐。
消費者算賬越嚟越細,購車決策從單純看車價,轉向對全周期用車成本、殘值、智能體驗嘅綜合評估。
高油價嘅變量仲喺。乘聯會判斷,國際油價若持續高位,燃油車消費將繼續低迷,「油電替代」仲會加速,新能源滲透率預計喺 65% 以上高位運行。
對於第四季度嘅節奏,乘聯會負責人崔東樹表示,相對於去年,今年市場要回升,仍然比較難。9 月、10 月基數相对较高,10 月、11 月會有一定改善,負增長幅度將明顯收窄,12 月同比降幅有望收至 10% 以內,逐步向持平靠攏,為明年增長奠定好好嘅基礎。佢眼中,今年屬於承前啟後嘅一個階段。
結構上,有幾條線索值得關注。A 級車嘅純電動化趨勢明顯,快充技術提升正在拉動 A 級電動車銷量。換購需求擠壓首購,B 級及以上高端車型需求旺盛,A 級、A00 級經濟型電動車則受複雜因素影響持續萎縮。
人口老化喺加速,部分車企開始佈局老年友好型產品同出行服務,A0 級電動車有望贏得增量。
乘聯會亦期待,未來政策能夠繼續支持經濟型電動車發展,鼓勵小型化,俾低價車更多補貼,推動下沉市場首購需求釋放。大城市普及度高、縣鄉普及度弱,喺呢樣嘅格局下,縣域首購仍係有待開拓嘅藍海。
出口方面要留意風向變化。歐盟市場貿易壓力加大,對插混車型嘅限制已經開始落地,增速放緩嘅趨勢將逐步體現。但把時間拉長,中國車出海嘅大勢冇改。
把視野放到整個世界,呢個判斷更清楚。全球大盤亦能作為參照:1—8 月世界汽車銷量 6343 萬輛,同比增長 2%,中國市場份額 32%,印度、越南、泰國等新興市場增速領跑,「東升西降」仍係產業主線。
渠道同利潤層面嘅壓力亦唔少。乘聯會調研顯示,今年去庫存特徵突出,1—9 月行業庫存下降 68 萬輛;經銷商新车進貨更謹慎,多數認為今年「金九銀十」嘅旺季效應明顯弱於往年,生存壓力同信心唔足同時存在。
利潤方面,根據乘聯會數據,1—8 月汽車行業利潤 2534 億元,同比下降 16%,營業收入利潤率僅 3.6%;8 月單月利潤 371 億元,同比增長 24%,利潤率回升至 4%,算係低谷中嘅一點暖氣。上游有色原材料、記憶體晶片漲價,下游需求唔旺、價格戰唔止,車企兩頭受擠嘅局面短期內難以改變。
把眼光放長遠,車市增長嘅動力結構正在變化。結婚總量中樞下移、結婚年齡後移、人口老化加速,增長動力正從「新婚首購」轉向「換購增購、新能源升級、適老化出行」。
十月未必會出現報復式反彈,但被高油價、高基數同假期錯位暫時壓住嘅需求,並唔會憑空消失。
“金九银十”的说法流传多年,往年进入这个时节,展厅客流和成交通通都会往上抬一抬。可今年九月,车市没能热起来。
据乘联分会数据,9月全国乘用车市场零售161.8万辆,同比下降28%,环比仅增长5%,1—9月累计零售1333.4万辆,同比下降21.7%。降幅之大,为今年以来各月之最。
图片来源:乘联分会
总量难看,结构变化却很快。一边,是燃油车零售同比近乎腰斩,另一边,新能源零售渗透率冲上67%的历史新高,其出口更是同比翻倍。数字背后的变化,比一个“淡”字复杂得多。
旺季为何不旺?自主和合资谁在退、谁在进?新能源与燃油车的格局走到了哪一步?十月,车市能不能缓过来?
自主近七成,合资寻转机
先看自主。乘联分会数据显示,9月自主品牌零售113万辆,同比下降25%,环比增长5%,当月国内零售份额69.8%,同比提升2.8个百分点,接近七成。
份额还在涨,销量却在跌,这并不矛盾。蛋糕整体小了,只是自主拿走的那块更大了。
自主也并非高枕无忧。据乘联分会分析,9月零售降幅异常突出,是多重因素叠加的结果。中秋假期提前到9月下旬,假期当周销量明显走弱,去年9月部分省份补贴退出前出现集中抢购,抬高了对比基数。高油价持续压制购车意愿,AI驱动的内存、芯片价格暴涨与供给紧张,也让近期新能源新品的投放节奏偏慢。大盘冷暖之间,自主同样难以独善其身。
从零售结构看,自主的根基扎得更深。数据显示,9月自主品牌中的新能源车零售渗透率高达84.5%,新能源车零售份额为64.5%。电动化转型起步早、产品线铺得宽,让自主在这轮消费切换中占住了身位。海外市场也在提供增量。9月自主品牌出口81.2万辆,同比增长75%,部分车企出口占比已经超过50%。
再看合资阵营,日子更紧。9月主流合资品牌零售31万辆,同比下降36%,环比增长2%。其中德系份额12.2%,同比下降2个百分点;日系10.7%,下降0.9个百分点;美系份额6.3%,同比微增0.5个百分点,是合资派系中唯一逆势向上的一支。
基本盘松动是根本原因。合资靠燃油车起家,而9月燃油车市场整体塌方,主流合资燃油车零售同比下降42%。几十年积累的发动机、变速箱口碑,在高油价面前快速贬值。
不过,合资也不是全线败退。乘联分会数据显示,9月主流合资品牌新能源车零售同比增长36%,而自主新能源零售下降19%。合资品牌新能源批发渗透率升至16.3%,零售渗透率15.9%,新能源零售份额4.8%,同比提升1.6个百分点。
绝对体量仍小,方向却已调转。大众、丰田、通用开始认真把资源押向电动化,低销量合资车企也在逐步恢复活力。
豪华车同样未能独善其身。9月豪华车零售17万辆,同比下降29%,但环比增长12%,这一环比增速在三大阵营中最快;零售份额11%,同比仅下降0.2个百分点。
随着指导价回归合理区间,豪华车的价格水分挤出不少。更值得注意的是电动化速度:豪华车新能源批发渗透率55.4%、零售渗透率44.9%,一半以上的豪华车批发销量已由新能源贡献。
生产端的反差同样说明问题。9月自主品牌生产同比仅下降1%,环比增长9%,产能基本稳住;合资品牌生产同比下降29%,环比增长20%;豪华品牌生产下降24%、环比增长5%。
批发格局里,9月零跑、极狐、广汽埃安、北汽乘用车等车企同比增速超过20%。月度批发破万辆的新能源厂商达到22家,合计占新能源总量的94.4%,头部越跑越快,腰尾部的空间越来越窄。
自主守擂、合资自救、豪华转身,九月的阵营之争,远没有份额数字看上去那么一边倒。
新能源渗透率67%,燃油近腰斩
阵营之间还有来有回,油电之间的相对位置已经越来越清楚。
据乘联分会数据,9月新能源乘用车零售108.4万辆,同比下降16.7%,环比增长7.8%,批发166.6万辆,同比增长11.3%,环比增长10%。零售端受高基数和补贴政策扰动仍在调整,批发端已经重回两位数增长。
图片来源:乘联分会
更关键的指标是渗透率。9月新能源零售渗透率达到67%,同比提升9.1个百分点,环比提升1.7个百分点;批发渗透率65.4%,同比提升12个百分点,双双创下历史新高。换句话说,每三辆成交的新车里,两辆以上是新能源。
燃油车那边是另一番光景。数据显示,9月燃油车零售同比下降43%,其中纯燃油车下降49%,几近腰斩;常规燃油乘用车零售仅53万辆,同比下降43%,环比下降0.3%。分阵营看,自主燃油车下降47%,合资下降42%,豪华下降41%。在高油价面前,阵营之分失去意义,所有燃油车都受到了冲击。
最直接的原因还是高油价。乘联分会数据显示,9月末以来年内汽油累计上调2,375元/吨,用车成本居高不下,燃油车消费意愿被持续压制。当然,这轮回调也叠加了补贴政策调整与高基数因素。对很多消费者来说,换一辆电动车已经是顺理成章的选择,“油电替代”从趋势变成了常态。
新能源内部,分化同样明显。从9月批发结构看,纯电动112.6万辆,同比增长18.3%,占比67.6%;狭义插混42.3万辆,同比微降0.1%,占比25.4%;增程式11.7万辆,同比下降4%,占比7%。纯电强势、插混失速、增程走弱,各技术路线的热度正在重新排序。
再看价格带,高端和低端的表现差别很大。高端市场,9月B级电动车批发32.9万辆,同比增长21%,占纯电份额29%,是纯电市场里表现较稳的板块。
低端市场,A00级纯电批发仅7.8万辆,同比下降51%,份额7%,较去年同期大幅下降10个百分点。补贴政策变化对入门车型的冲击,几乎立竿见影。
中间地带也有亮点:A0级批发39.6万辆,同比增长10%,占纯电35%;A级26.6万辆,份额24%,同比略降2个百分点。新势力零售份额达到23.6%,同比提升3.4个百分点,其中纯电占比升至75%,10万—15万元车型放量明显。
出口数据比国内零售更抢眼。数据显示,9月新能源乘用车出口55.8万辆,同比增长163.5%,占乘用车出口总量的60.8%,较去年同期增加21个百分点;1—9月新能源出口388.7万辆,同比增长138.8%。比亚迪单月新能源出口约17.6万辆,奇瑞、吉利紧随其后。
车型榜单也能说明问题。9月批发销量超两万辆的车型达23个,比亚迪宋以69266辆居首,Model Y 62948辆、比亚迪元UP 62711辆、吉利星愿60871辆紧随其后。批发榜前四名清一色是新能源,传统燃油车型被挤到榜单中段。
放到全球看,1—8月中国新能源乘用车占世界份额62%,8月单月达65.3%;世界插混市场中,中国品牌份额达到71%。自主新能源在海外市场的份额,8月已升至29%,同比跃升14个百分点。
电动化早已不是中国独有的故事,只是各国节奏完全不同。乘联分会综合各国行业协会数据,同期世界新能源乘用车销量1570万辆,同比增长15%,全球渗透率24.5%。德国渗透率33.4%、英国36%,美国仅7%、日本仅4%,各国进度差别很大,中国品牌仍有不小的拓展空间。燃油车退守、新能源扩张,这场换位的速度还在加快。
十月车市,能否回暖?
九月的答卷已经交上,十月呢?
先看日历。据乘联分会分析,今年10月工作日共18天,与去年同期持平,由于中秋落在9月下旬,10月的有效销售时间更长,终端客流有望持续回暖。“金九”欠的账,市场期待“银十”来还。
图片来源:奇瑞汽车
支撑因素是实实在在的。国庆车展密集开场,地方补贴陆续落地,车企旺季促销全面铺开,三股力量短期托底。政策层面,今年以旧换新补贴持续发力,补贴数量预计呈“前低后高”走势,与去年10月补贴逐步退出形成反差,有利于车市稳定。
但压力同样不容忽视。宏观环境的核心特征是经济弱修复、政策以存量置换刺激为主,市场仍处于存量博弈阶段。居民收入信心偏弱、价格战带来观望情绪,消费端首购增量暂时受阻,置换存量成为稳增长的重要支撑。
消费者算账也越来越细,购车决策从单纯看车价,转向对全周期用车成本、残值、智能体验的综合评估。
高油价的变量仍在。乘联分会判断,国际油价若持续高位,燃油车消费将继续低迷,“油电替代”还会加速,新能源渗透率预计在65%以上高位运行。
对于四季度的节奏,乘联分会负责人崔东树表示,相对于去年,今年市场要回升,仍然比较难。9月、10月基数相对较高,10月、11月会有一定改善,负增长幅度将明显收窄,12月同比降幅有望收至10%以内,逐步向持平靠拢,为明年增长奠定较好基础。在他看来,今年属于承前启后的一个阶段。
结构上,有几条线索值得关注。A级车的纯电动化趋势明显,快充技术提升正在拉动A级电动车销量。换购需求挤压首购,B级及以上高端车型需求旺盛,A级、A00级经济型电动车则受复杂因素影响持续萎缩。
老龄化在加速,部分车企开始布局老年友好型产品和出行服务,A0级电动车有望赢得增量。
乘联分会也期待,未来政策能继续支持经济型电动车发展,鼓励小型化,给低价车更多补贴,推动下沉市场首购需求释放。大城市普及度高、县乡普及度弱,在这样的格局下,县域首购仍是有待开垦的蓝海。
出口方面要留意风向变化。欧盟市场贸易压力加大,对插混车型的限制已开始落地,增速放缓的趋势将逐步体现。但把时间拉长,中国车出海的大势没有改变。
把视野放到整个世界,这个判断更清楚。全球大盘也能作为参照:1—8月世界汽车销量6343万辆,同比增长2%,中国市场份额32%,印度、越南、泰国等新兴市场增速领跑,“东升西降”仍是产业主线。
渠道和利润层面的压力也不小。乘联分会调研显示,今年去库存特征突出,1—9月行业库存下降68万辆;经销商新车进货更为谨慎,多数认为今年“金九银十”的旺季效应明显弱于往年,生存压力和信心不足同时存在。
利润方面,据乘联分会数据,1—8月汽车行业利润2534亿元,同比下降16%,营业收入利润率仅3.6%;8月单月利润371亿元,同比增长24%,利润率回升至4%,算是低谷中的一点暖意。上游有色原材料、内存芯片涨价,下游需求不旺、价格战不止,车企两头受挤的局面短期内难以改变。
把眼光放长远,车市增长的动力结构正在变化。结婚总量中枢下移、结婚年龄后移、老龄化加速,增长动力正从“新婚首购”转向“换购增购、新能源升级、适老化出行”。
十月未必会出现报复式反弹,但被高油价、高基数和假期错位暂时压住的需求,并不会凭空消失。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


