

HomeGardenMY

Search History
Popular Searches
Dealer Login / Sign Up

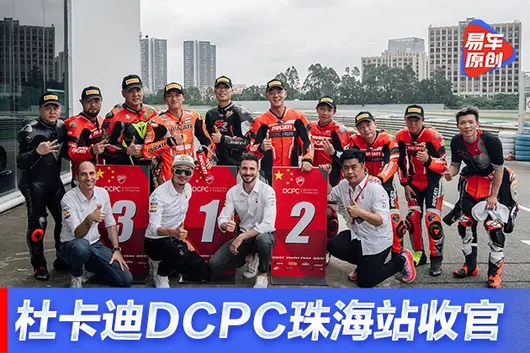
易車訊(5 月 25 - 26 日,珠海)2024 DCPC 杜卡迪中國超級盃挑戰賽強勢回歸,在珠海國際賽車場拉開 2024 賽季首站共兩回合比賽的序幕。經過激烈的雨戰角逐,24 號車手郭劼分別以 14:24.820 和 14:21.749 的成績囊括了兩回合比賽的冠軍,目前以 50 個積分佔據積分榜第一。DCPC 杜卡迪中國超級盃挑戰賽這一為杜卡迪車迷量身打造的 brand 獨有賽事,為參賽的杜卡迪車主提供了一種前所未有的專業賽車體驗,突顯了杜卡迪對中國市場的專注和重視。

本年度 DCPC 首站比賽吸引了眾多杜卡迪車主和摩托車愛好者的關注,來自全國各地的 16 位車手駕駛官方賽事改裝的杜卡迪 Panigale V2 Bayliss 車型,在週末兩個回合的比賽中盡情感受了一番專業車手的比賽體驗,順利完賽的同時,也詮釋了挑戰自我的體育精神。
視頻正在加載中...
自 1926 年杜卡迪成立以來,激情與運動便伴隨著品牌的發展與輝煌,承載著對賽道競技的無限嚮往。杜卡迪中国在 2019 年正式開啟了 DCPC 杜卡迪中國超級盃挑戰賽項目,目前該賽事已經成為中國賽車運動的重要組成部分,吸引眾多熱愛速度與激情的杜卡迪車主參與。

2024 年 DCPC 杜卡迪中國超級盃挑戰賽採用三站六回合的賽制,從 5 月開始至 10 月閉幕,收官戰將在馬來西亞雪邦國際賽道舉行,旨在為杜卡迪的熱情車主提供一系列專業而激動人心的賽車體驗。賽事分為 A 組、B 組和 C 組 3 個不同組別,並分別計算年度積分。每個組別的年度總冠軍將獲得 Ducati Corse 的特別邀請,前往 MotoGP 賽事現場觀賽並訪問杜卡迪 GP 車隊,親身體驗國際頂尖摩托車賽事的魅力。

所有參賽選手駕駛的是經過杜卡迪專業賽事團隊特別調校優化的 Panigale V2 Bayliss 車型參賽,該車型配備 955 cc 雙缸 Superquadro 發動機,最大輸出功率 155 hp,最大扭矩 104 Nm,確保在賽道上展現強勁動力。Panigale V2 在 2023 年度 WorldSSP 世界超級運動錦標賽中由車手 Bulega 駕駛,成功奪得車手世界冠軍和製造商冠軍,進一步驗證了其在專業賽事中的卓越表現。

經過優化的 DCPC 官方賽事用車無燃料濕重減輕到 175 kg,極速可達 280 km/h,可提供 160 hp 馬力。DCPC 杜卡迪中國超級盃挑戰賽得到了頂級賽事團隊的專業技術支持和服務,包括專業賽車 P 房和現場技術團隊,杜卡迪官方教練負責全程教學,並組織賽前和賽後技術研討會,選手們可以選擇個人參賽或作為團隊參賽,並穿戴杜卡迪定制的賽車服和專業裝備。同時,2024 DCPC 杜卡迪中國超級盃挑戰賽也吸引了諸多世界頂級品牌的官方贊助與合作夥伴,在性能與安全方面提供了堅實的保障。

珠海的連續降雨天氣使得賽道表面持續積水,濕滑的路面給車手們帶來了更大的考驗。經過對天氣及賽道的綜合情況分析,技術管理團隊決定所有賽車都使用倍耐力雨胎出戰。整場賽事從排位賽開始就極具挑戰性,每一位參賽車手都在賽道上竭盡所能,全力衝刺。

在異常激烈的比賽過程中,車手們展示出高超的騎行技術和無畏的競技精神。最終,經過排位賽和第一、第二回合各 8 圈的角逐,24 號車手郭劼最終在兩個回合比賽中都拿到了冠軍獎杯,以 50 個積分高居積分榜首位。49 號車手傅乙晟以 36 個積分排名積分榜第二,位列第三的是手握 33 個積分的 37 號車手喻笑塵。首站比賽的圓滿結束,也為本賽季的 DCPC 賽事奠定了良好的開端。

值得一提的是,本站比賽與知名賽事速度英雄同期在珠海國際賽車場同期舉辦,這使得 DCPC 的關注度和影響力進一步提升。杜卡迪利用其在國際賽事中的經驗和技術,為參賽車手提供了 MotoGP 級別的賽事體驗。

杜卡迪一直以來專注馳騁於賽道,組建專業賽車團隊參加 MotoGP,WorldSBK 與 WorldSSP 等各頂世界重大賽事,囊括多項冠軍殊榮。尤其是在摩托車最高級別賽事 MotoGP 中,杜卡迪連續衛冕車手和製造商年度總冠軍榮譽,印證了杜卡迪在摩托車領域的重要地位和絕對實力。

DCPC 杜卡迪中國超級盃挑戰賽的歸來,不僅為熱愛賽車運動的杜卡迪客戶提供了一次挑戰自我與極限的機會,也彰顯出杜卡迪在賽車運動中的領導地位和提高中國市場賽車文化的承諾。這圍繞中國市場量身打造的 brand 獨有賽事,再次詮釋了杜卡迪“風格,精緻,性能”的品牌精神,同時也為中國摩托車運動文化貢獻了一份力量,體現了杜卡迪對中國市場的長期承諾。

2024 DCPC 杜卡迪中國超級盃挑戰賽的第二站比賽,將於 9 月 7 日至 8 日在珠海國際賽車場再度上演。
專訪環節

問題一:對於杜卡迪來說,首次回歸中國 500cc 以上的非專業車手單一品牌賽事意味著什麼?
Joshua:杜卡迪的使命是通過高端摩托車帶來的體驗從而豐富人們的生活。賽車是我們公司 DNA 的一部分,而這次盃賽是推廣杜卡迪精髓的最佳方式。杜卡迪已經提供了一個獨特體驗的世界,如:杜卡迪 DRE 公路騎行學院 、賽道體驗和摩旅學院。DCPC 是對於品牌精髓的另一種補充,因為它提供給非專業車手的獨特賽道體驗,讓他們享受自己參與賽車的激情與刺激。

問題二:DCPC 今年將首次走向亞洲,您覺得海外賽事會給車手帶來什麼不同的體驗呢?
Joshua:杜卡迪在通過 DRE 舉辦國際賽道賽事方面擁有豐富的經驗,我們一直在尋求擴大令人興奮的體驗活動。這將是 DCPC 第一次在中國以外的地方舉辦,每個人都對在雪邦國際賽道這樣一個標誌性的賽道上比賽感到興奮,雪邦國際賽道也是 MotoGP 的舉辦地,我們相信這將是舉辦 DCPC 決賽的好地方。

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會拎 Toyota Corolla Cross 同 MG MG HS 做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
Toyota Corolla Cross 喺馬來西亞嘅 OTR 售價係 RM 133,800 - 148,800,一共有 3 個版本,包括 2026 HEV 1.8L GR Sport(RM 148,800)、2026 HEV 1.8L Standard(RM 140,800)、2026 1.8L Standard(RM 133,800) 等。
MG MG HS 喺馬來西亞嘅 OTR 售價係 RM 130,450 - 146,450,一共有 2 個版本,包括 1.5L Standard(RM 105,000)、1.5L Executive(RM 115,000) 等。
由價錢睇,MG MG HS 嘅起步價比 Toyota Corolla Cross 平咗 RM 3,350。講真係,喺呢個價位段,幾千蚊嘅差距其實都唔算大,關鍵仲係睇整體嘅性價比同長期使用成本。

Toyota Corolla Cross 採 FWD 驅動方式。
MG MG HS 採 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大區別。

Toyota Corolla Cross 保修 5 年/無限制里程,保養間隔 每 10,000km 或 6 個月。
MG MG HS 保養 7 年/150,000km,保養間隔 每 10,000km 或 6 個月。

Toyota Corolla Cross 同 MG MG HS 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰款;如果你更在意性價比同配備,那就揀配置更豐富嗰款。最後都建議兩款都去試駕,親身體驗先最重要。
總嘅嚟講,Toyota Corolla Cross 同 MG MG HS 都係馬來西亞市場幾唔錯嘅車型。揀邊一輛,關鍵仲係睇你嘅個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕先做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。


Penulis | Zhang Linyu
Penyunting | Huang Dalu
Reka Bentuk | Zhen Youmei
Sebenarnya, keadaan syarikat automotif global di China berbeza dengan di tempat lain di dunia.
Contohnya Renault, sebuah jenama yang telah kehilangan kehadiran di China, namun di Eropah ia hidup bersemangat seperti Geely di China.
Contoh lain Hyundai dan Kia, yang telah lama tidak mampu bersaing di China, tetapi di Amerika Syarikat, Eropah dan pasaran lain, ia sentiasa menjadi pilihan utama pengguna tempatan.
Hyundai Motor Group dianggap kurang dihargai di China, tetapi ini juga berkaitan dengan strateginya sendiri dan persekitaran umum. Pengeluar kereta China kini sedang meluaskan pasaran ke luar negara, dan Hyundai Kia mungkin menjadi sampel yang layak dikaji.
Hyundai, Kia dan Genesis menargetkan pengguna yang berbeza, mengekalkan ungkapan produk dan jenama masing-masing, sekaligus berkongsi sumber platform, penyelidikan, pembelian dan pengeluaran dalam grup.
Berdasarkan pengumuman jualan yang dikeluarkan oleh dua syarikat pada 1 Julai 2026, pada separuh tahun pertama, Hyundai Motor Company termasuk Genesis, jualan globalnya kira-kira 1.966 juta unit; Kia kira-kira 1.631 juta unit, jumlah gabungan kira-kira 3.597 juta unit. Di antara ini, jualan Hyundai Motor Company menurun 4.9% secara tahun-ke-tahun, Kia meningkat 2.7%, mencatatkan rekod jualan separuh tahunnya.

Pada tempoh yang sama, jualan Hyundai Motor Company di Korea kira-kira 317,000 unit, Kia kira-kira 296,000 unit. Tanah air Korea menyediakan asas perniagaan yang stabil bagi grup, tetapi jualan yang lebih besar datang dari luar negara.
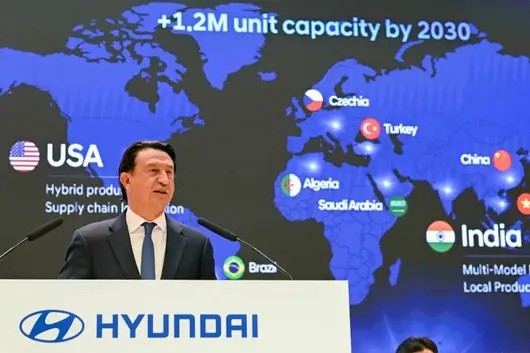
Hyundai dan Kia beroperasi dalam produk dan saluran yang berasingan di Amerika Syarikat, di Eropah mereka membekalkan melalui tapak pengeluaran di Czech, Turkey dan Slovakia, di India masing-masing juga telah membina sistem pengeluaran tempatan. Dua jenama berkongsi sumber teknologi dan pembelian grup, tetapi menghadapi persaingan pengguna yang berbeza.
Apa yang kita lihat mengenai Hyundai dan Kia di China, jelas tidak mencukupi untuk mewakili keseluruhan grup. Tetapi skala global juga tidak membebaskan kedua-dua syarikat daripada tekanan keuntungan.
Pada suku kedua 2026, pendapatan Hyundai Motor Company 49.22 Trilion Won, meningkat 1.9% berbanding tahun sebelumnya; keuntungan operasi 2.85 Trilion Won, menurun 20.8% secara tahun-ke-tahun, margin keuntungan operasi 5.8%. Pendapatan Kia pada tempoh yang sama 33.03 Trilion Won, meningkat 12.6% berbanding tahun sebelumnya; keuntungan operasi 2.62 Trilion Won, menurun 4.9% secara tahun-ke-tahun, mengira mengikut ini margin keuntungan operasi kira-kira 7.9%.

Penambahan pendapatan dan margin keuntungan operasi Kia adalah lebih tinggi daripada Hyundai Motor Company, tetapi kedua-dua syarikat menghadapi situasi pendapatan meningkat tetapi keuntungan operasi menurun. Jenama berbeza, gabungan produk yang berbeza, menampilkan hasil operasi yang berbeza di dalam grup yang sama.
Susun atur global membolehkan Hyundai Kia memiliki beberapa tumpuan pasaran, tetapi tidak menghapuskan tekanan daripada kos, produk dan persaingan.

Mereka tidak berjaya berkembang di China, tidak menghalang kajian mengenai bagaimana mereka membina perniagaan global dan bagaimana berjaya di global. Pada masa yang sama, sistem ini juga menghadapi cabaran zaman automotif baharu.

Hyundai Kia Meluas ke Luar Negara

Punca Hyundai meluas ke luar negara, pertama sekali kerana pasaran Korea terlalu kecil.
Pengeluar kereta China hanya perlu membuat baik pasaran tempatan, yang mungkin mencapai skala beberapa juta unit, dan bergantung kepada rantai bekalan China untuk menyelesaikan satu siri penambahbaikan teknologi. Hyundai tidak mempunyai syarat seperti ini.
Ditubuhkan pada 1967, bermula pengeluaran pada 1968 untuk Ford Cortina, pada 1976 mengeksport Pony ke Ecuador, pada 1986 mengizinkan Excel memasuki Amerika. Semasa belajar membuat kereta, ia perlu mencari pembeli luar negara.
Bagi industri automotif kemudian masuk, platform, acuan, penyelidikan dan kilang adalah pelaburan yang perlu diagihkan mengikut skala. Keperluan dalam negeri Korea menentukan, jika Hyundai ingin menjadi syarikat automotif besar, ia tidak boleh menunggu sehingga semua kemampuan matang sebelum mempertimbangkan luar negara.
Pasaran global dari dahulu, telah menjadi kekangan yang mesti dihadapi apabila ia membina kemampuan industri.
Ini menyebabkan keadaan pertumbuhan syarikat automotif China dan Korea berbeza.
Syarikat China boleh bergantung kepada pasaran domestik yang luas untuk menyempurnakan produk, mengumpul skala, kemudian memperluas perniagaan luar negara. Hyundai memerlukan lebih awal belajar bagaimana memasuki pasaran orang lain, memahami keupayaan menanggung harga, selera, jalan raya dan tabiat pengguna mereka. Perbezaan ini tidak menentukan siapa lebih maju, tetapi mempengaruhi bagaimana syarikat kemudian membahagikan sumber dan kuasa.
Hyundai pada mulanya juga bergantung pada harga rendah. Tetapi pasaran Amerika dengan cepat memahaminya, harga rendah boleh membawa pembelian pertama, kualiti dan perkhidmatan membawa pembelian kedua.
Pada 1998, Hyundai Motor America memperkenalkan skim perlindungan termasuk jaminan terbatas enjin dan transmisi selama 10 tahun atau 100,000 batu untuk model baharu tahun 1999. Ini adalah tindakan konkrit untuk membina kepercayaan.
Dalam lingkungan yang diliputi oleh klausa jaminan, ia memindahkan sebahagian risiko kebolehpercayaan yang dibimbangkan pengguna kembali kepada pengilang, juga meminta pembuatan, penyelenggaraan dan pengurusan kualiti mengikuti. Adakah jenama asing boleh berdiri, memerlukan pengguna percaya bahawa masalah yang berlaku selepas membeli kereta masih ada yang bertanggungjawab.
Pemerolehan Kia pada 1998, adalah titik penting lain bagi Hyundai untuk membina sistem global hari ini. Dua jenama secara beransur-ansur memperluas perkongsian platform dan pembelian, pada masa yang sama mengekalkan reka bentuk dan ungkapan pasaran masing-masing.
Pada 2005, kilang Hyundai di Alabama mula beroperasi, Kia kemudian membina tapak pengeluaran di Georgia. Hyundai dan Kia secara beransur-ansur menjadi majikan tempatan, pembeli dan pelabur daripada jenama import, membina hubungan jangka panjang dengan pembekal, pengedar dan kerajaan tempatan.
Palisade Hyundai, Telluride Kia dan SUV lain yang besar membalas keperluan perjalanan keluarga, model hybrid membalas kos penggunaan, Genesis memikul tugas kenaikan jenama. Dua jenama mainstream ditambah jenama mewah, membolehkan grup berhadapan persaingan di antara harga dan keperluan yang berbeza.
Hyundai Kia di Amerika, bukan hanya model Korea menambah beberapa konfigurasi. Keperluan tempatan masuk ke dalam definisi produk, kewangan pembelian kereta, sewa dan perkhidmatan masuk ke dalam kehidupan harian pengguna.
India mengikuti laluan lain.
Hyundai menubuhkan perniagaan India pada 1996, pada 1998 melancarkan Santro dan memulakan pengeluaran tempatan, berkembang secara beransur-ansur daripada kereta kecil ke SUV saiz sederhana. Harga, ruang, penggunaan minyak dan kemudahan penyelenggaraan, membentuk pertimbangan pembelian kereta yang lebih realistik bagi keluarga tempatan.

Kia kemudian masuk ke India, membina perniagaan melalui pengeluaran tempatan dan produk SUV, MPV. Dua jenama dalam pasaran yang sama membentuk gabungan produk yang berbeza, juga membuat bahagian India dalam susun atur global grup semakin bertambah.
Hyundai India mendedahkan dalam perkongsian prestasi pada Februari 2026, tahap tempatanisasi telah mencapai 84%. Dengan kemampuan pembelian dan pengeluaran tempatan yang semakin mendalam, India pada masa yang sama memikul peranan pasaran jualan, tapak pengeluaran dan pusat eksport wilayah, membekalkan ke Timur Tengah, Afrika, Amerika Tengah & Selatan dan pasaran Asia Pasifik lain.
Eropah mempunyai keperluan yang berbeza.
Hyundai membina kemampuan penyelidikan dan pembangunan tempatan, membekalkan melalui kilang di Czech dan Turki, Kia membentuk titik tumpuan pengeluaran di Slovakia. Bentuk badan, pengalaman memandu, dan keperluan keselamatan dan pelepasan, perlu diselesaikan pada fasa pembangunan. Saluran, penyelenggaraan dan bekalan aksesori yang biasa digunakan pengguna, menentukan sama ada produk boleh beroperasi berterusan selepas dilancarkan.
Tempatanisasi Brazil malah terus masuk ke sistem kuasa.
Kilang Hyundai Brazil yang mula beroperasi pada 2012 dan HB20 yang dibangunkan untuk tempatan, perlu menyesuaikan dengan sistem bahan api etanol, kuasa beli dan persekitaran penggunaan. Timur Tengah dan Afrika lebih bergantung pada rakan kongsi agensi untuk membina liputan, kemudian memperdalam pengeluaran, pembelian berdasarkan keperluan dan dasar. Keperluan perjalanan bersama ramai orang di pasaran Asia Pasifik, menyediakan ruang produk yang berbeza daripada Eropah untuk MPV dan SUV.
Pasaran-pasaran ini tidak dilihat oleh Hyundai Kia sebagai alamat penjualan yang berbeza untuk satu set model yang sama.
Tanah air Korea menyediakan asas penyelidikan, platform dan pengeluaran, kawasan lain membentuk gabungan produk, rantai bekalan dan hubungan operasi sendiri. Grup berkongsi sumber, jenama masing-masing menghadapi pengguna, perniagaan wilayah memproses keperluan tempatan.
Perubahan yang diselesaikan oleh Hyundai Kia, adalah pasaran berbeza secara beransur-ansur masuk ke dalam dalaman syarikat, turut menentukan apa yang grup ini hasilkan, bagaimana dihasil dan bagaimana melayani pengguna.

Reka Bentuk yang Kurang Dihargai

Tindakan reka bentuk dalam hal ini, sering tertutup oleh imej nisbah harga prestasi.
Dulu orang bercakap kereta Korea, pertama kali berfikir nisbah harga prestasi.
Hari ini, lampu piksel Hyundai IONIQ 5, kontur geometri Kia EV9, semuanya mengubah jenama menjadi bahasa produk yang boleh dikenal pasti. Hyundai dan Kia menyerap bakat reka bentuk global, juga secara beransur-ansur membentuk ungkapan sendiri. Pengalaman industri elektronik pengguna, rumah, runcit dan budaya Korea yang menargetkan pengguna global, juga memberikan latar belakang untuk memahami ungkapan estetik ini.
Bagi kereta, budaya boleh termuat dalam nisbah, bahan, warna, ruang dan antara muka, tidak perlu setiap kali menjadi simbol tradisional yang ketara. Tempat yang perlu dikaji oleh Hyundai dan Kia, adalah bagaimana membuat orang dari latar belakang budaya yang berbeza memahami reka bentuk mereka, pada masa yang sama berhasrat untuk membayar.
Selepas berkongsi platform dan teknologi, kedua-dua jenama masih perlu mengekalkan penampilan masing-masing. Sinergi teknologi boleh mengagihkan kos, reka bentuk dan penentuan produk memerlukan memberikan alasan pilihan yang berbeza kepada pengguna.
Semasa bateri, motor elektrik, cip dan skrin semakin mudah diperoleh, perbezaan produk tidak akan hilang secara semula jadi, tetapi hanya bergantung pada jadual konfigurasi untuk membina kelebihan akan semakin sukar. Reka bentuk, kegunaan mudah dan pengalaman keseluruhan, akan mempengaruhi sama ada jenama boleh elak persaingan harga.
Tentu saja, Hyundai dan Kia tidak mencipta pengglobalan. Toyota telah terlebih dahulu menyelesaikan banyak kerja di jalan ini.
Pada 1984, Toyota dan General Motors menubuhkan NUMMI, iaitu Syarikat Pengeluaran Kereta Gabungan Baharu, mengumpul pengalaman dalam organisasi pengeluaran dan menangani hubungan pekerjaan di Amerika, kemudian memperluas sistem pengeluarannya sendiri. Pada 2004, projek IMV yang mula dilancarkan, iaitu Projek Kereta Guna Ganda Antarabangsa Inovatif, memasukkan tapak di Thailand, Indonesia, Afrika Selatan, Argentina ke dalam platform bersama dan pembahagian tugas merentas negara, membuat satu kilang di satu negara melayani beberapa pasaran.
Kelebihan yang dibina oleh Toyota, adalah kebolehpercayaan, pengurusan pengeluaran, jaringan penyelenggaraan dan kos penggunaan jangka panjang. Hyundai dan Kia sebagai pemain yang masuk lebih lewat, perlu sambil membaiki kualiti, sambil membaikkan jurang jenama melalui reka bentuk, konfigurasi dan gabungan harga.
Mereka sama-sama mem十分重视 operasi tempatan, pengalaman Hyundai dan Kia lebih dekat dengan situasi yang sedang dihadapi oleh pengeluar kereta China hari ini: produk sudah mempunyai daya saing, mengapa pengguna masih tidak mahu bertukar jenama?
Inilah tempat di mana sampel ini paling bernilai apabila membandingkan Chery, Geely dan BYD.
Chery lebih awal memasuki pasaran baru, bergantung kepada produk nilai harga tinggi, pengedar tempatan dan pengeluaran bersama untuk memperluas liputan, kemudian memperkukuh pengeluaran dan pelaburan jenama. Laluan ini mempunyai persamaan dengan Hyundai dan Kia.
Cabaran seterusnya, adalah menukar kelajuan pengembangan yang dibawa oleh rakan kongsi berbeza kepada kualiti, bekalan spare part dan piawaian perkhidmatan yang stabil. Semakin banyak negara, jenama dan model, semakin tinggi kesulitan pengurusan saluran.
Geely lebih banyak bergantung pada modal bersama atau pemerolehan serta kerjasama teknologi.
Kerjasama Volvo dan dengan Renault di Brazil, membawa bentuk jenama, penyelidikan, kilang dan hubungan wilayah yang berbeza, juga membawa teknologi China masuk ke dalam rangkaian global yang sedia ada. Yang perlu diselesaikannya, adalah bagaimana autonomi jenama dan kongsi platform boleh berganding, serta sama ada hubungan ekuiti dan kerjasama yang kompleks benar-benar meningkatkan kecekapan.
BYD bergantung pada sinergi antara bateri, kuasa elektrik, kenderaan lengkap dan teknologi hybrid plug-in, membawa skala dan kelebihan kos yang terbentuk di pasaran China ke luar negara.
Kilang Thailand meletakkan jualan tempatan dan eksport wilayah di tempat yang sama, sudah mencerminkan思路 rangkaian pengeluaran. Cabaran seterusnya, adalah selepas pelaburan dalam pembinaan kilang luar negara, pembelian tempatan dan perkhidmatan saluran meningkat, berapa banyak kelebihan kos yang boleh dipelihara oleh BYD, dan sama ada ia boleh mengubah daya saing produk menjadi keuntungan pengedar dan kepercayaan jangka panjang pengguna. Kecekapan penyelenggaraan, bekalan spare part dan nilai semula kereta terpakai, memerlukan operasi berterusan untuk dikumpulkan.
Pengalaman yang disediakan oleh Hyundai dan Kia, adalah penilaian keluar negara akhirnya mesti jatuh pada operasi tempatan. Adakah kereta telah dijual kepada pengguna selepas masuk saluran, sama ada pengedar boleh untung, berapa lama spare part sampai, kos pembiayaan boleh diterima, lebih menjelaskan kualiti perniagaan daripada mengisytiharkan berapa banyak negara yang telah masuk.
Tempatanisasi juga memerlukan kuasa mengikuti tanggungjawab.
Satu kawasan mesti bertanggungjawab terhadap jualan dan keuntungan, maka mesti boleh mempengaruhi definisi produk, konfigurasi, kadar pelancaran dan pemilihan rakan kongsi. Ibu pejabat memelihara platform, piawaian kualiti dan keselamatan, pasukan tempatan mesti mempunyai keupayaan untuk membalas pasaran.

Zaman Automotif Baharu

China sedang mengubah struktur nilai automotif. Platform tenaga baharu, bateri, kokpit pintar, pemanduan bantu dan kemas kini pantas, sudah membentuk persekitaran inovasi berintensiti tinggi.
Fungsi baharu dan konsep produk boleh dengan pantas masuk ke dalam banyak model, dibuktikan, diperbaiki atau dibuang dalam persaingan sebenar.
Pengeluar kereta China kerana itu mendapat had pengalaman produk yang tinggi. Tetapi sebuah kereta pintar yang sudah matang di China, di pasaran lain mungkin tidak boleh kekal sepenuhnya pengalaman ini.
Peta, akaun, muzik, pembayaran, perkhidmatan awan dan aplikasi AI perlu disambung semula; akses data, tetapan privasi dan cadangan aktif perlu direka semula. Sebuah perkhidmatan yang boleh disiapkan dengan suara di dalam negara, di luar negara mungkin tidak ada penyedia perkhidmatan yang sepadan, juga mungkin perlu mendapatkan semula kebenaran pengguna. Sama ada pengguna tempatan memerlukan ia, sama-sama tidak boleh dianggap secara awal.
Tempatanisasi dulu terutamanya berfokus pada peraturan, casis, kuasa dan bahasa. Hari ini, ia semakin mendalam dalam struktur perisian dan hubungan perniagaan kereta. Semakin dalam integrasi ekosisistem digital China, bahagian yang perlu dibangunkan dan dikoordinasi semasa pemindahan ke luar negara, mungkin semakin banyak.
Kelebihan pengisian pintar China, mesti melalui satu set keupayaan organisasi lain untuk diujudkan di luar negara. Berapa banyak fungsi ditambah, mesti ditentukan oleh keperluan tempatan; sejauh mana pengguna mahu sistem aktif, juga perlu dikaji. Ketumpatan konfigurasi yang tinggi di pasaran China, tidak boleh terus disamakan dengan kepuasan tinggi di semua pasaran.
Hyundai dan Kia telah lama berhadapan dengan beberapa pasaran, mengumpul pengalaman menangani perbezaan wilayah. Pengalaman ini mungkin membantu mereka menyesuaikan dengan ekosistem digital yang berbeza.
Tetapi sama ada sudah mempunyai struktur perisian yang cukup baik, kecekapan pembangunan dan pengalaman aplikasi, adalah satu masalah lain yang masih perlu diuji.
Pemanduan bantu akan meningkatkan kesulitan semakin tinggi.
Seorang bukan bermotor di Shanghai, bulatan di Paris, memberi laluan berhenti di kawasan pinggir bandar Amerika, melibatkan persekitaran jalan berbeza dan tabiat memandu yang terbentuk lama. Menyelesaikan pengesahan di China tidak bermaksud boleh melompati pengesahan tempatan di luar negara.
Sama ada data boleh dikumpul, disimpan di mana, bagaimana digunakan untuk latihan, juga dipengaruhi oleh peraturan wilayah yang berbeza. Platform kereta boleh diseragamkan sebanyak mungkin, kitaran data mesti mempunyai kemampuan wilayah. Bagi pengeluar kereta China, ini menambah kos pengglobalan; bagi Hyundai dan Kia, jualan di seluruh dunia juga tidak akan secara automatik bertukar menjadi data pemanduan bantu yang boleh digunakan.
Kegagalan Hyundai dan Kia di China, tepat mengingatkan mereka, kemampuan global yang dikumpul pada masa lalu juga ada hadnya.
Beijing Hyundai pernah pada 2013 mencapai jualan tahunan melebihi satu juta unit, Kia juga pernah memiliki kehadiran pasaran jauh lebih tinggi daripada hari ini di China. Kilang tempatan, rakan kongsi kongsi dan saluran pada suatu ketika pernah lengkap, tetapi apabila jenama China terus meningkatkan pada kualiti, reka bentuk, SUV dan tenaga baharu, alasan pembelian asal jenama Korea secara beransur-ansur melemah. Kejutan luar sekitar 2017 memperburukkan penurunan, tetapi tidak cukup untuk menjelaskan kemerosotan jangka panjang selepas itu.
Pengeluaran sudah dilokalkan, pilihan teknologi dan penempatan produk masih perlu terus mengikuti perubahan pasaran China. Apabila pengguna mula menilai kereta dengan kokpit, pemanduan bantu dan kelajuan kemas kini, kepercayaan kereta minyak masa lalu tidak boleh secara automatik bertukar menjadi daya tarikan produk baharu.
Oleh itu, makna China untuk Hyundai Motor Group, juga tidak boleh hanya tinggal pemulihan jualan. Ia perlu masuk semula ke dalam sistem inovasi di sini.
Hyundai telah mula memasukkan kemampuan teknologi rakan kongsi China. Dalam strategi China yang diumumkan pada 2026, termasuk kerjasama dengan Momenta untuk membangunkan sistem pemanduan bantu, dan memperkenalkan model bahasa besar Doubao dalam kokpit pintar. Sama ada kerjasama ini boleh memperbaiki pengalaman produk, masih perlu disahkan oleh prestasi pengeluaran jisim dan kemas kini berterusan. Sumber: Penjelasan Strategi China Hyundai Motor Company
Toyota menggunakan teknologi Momenta pada model China, Nissan dan Mazda juga melalui pasukan China atau rakan kongsi memajukan produk tenaga baharu, semuanya menunjukkan makna China untuk syarikat automotif global, sedang berkembang dari pasaran jualan ke hujung input kemampuan teknologi dan produk.
Syarikat kongsi Hyundai dan Kia di China, juga mempunyai peranan baharu.
Kilang Yancheng Kia Yueda telah menjadi sebahagian daripada rangkaian eksport global, tetapi pengeluaran eksport hanyalah satu lapisan. Rantai bekalan China dan kelajuan penyelidikan dan pembangunan, juga boleh menyokong pembangunan produk, kemudian masuk ke pasaran lain melalui sistem peraturan, kualiti dan jenama grup.
Beijing Hyundai ELEXIO sudah mula berjalan ke luar negara melalui laluan ini. SUV elektrik ini dihasilkan oleh Beijing Hyundai, pada Oktober 2025 pertama kali dilancarkan di pasaran China, kemudian masuk ke pasaran Australia, adalah produk di bawah strategi "Di China, Untuk China, Menuju Global" Hyundai.
Tetapi jualan ELEXIO selepas dilancarkan di China rendah, belum membuka situasi. Pengembangan dan pengeluaran China, dengan bantuan saluran grup masuk ke luar negara, menjelaskan produk sudah dihubungkan ke rangkaian global; sama ada ia mempunyai daya saing yang mencukupi, masih perlu dijawab oleh pasaran.
Ujian ELEXIO oleh itu ada dua lapisan: Di China, ia perlu membina semula alasan pengguna memilih kereta elektrik Hyundai; di luar negara, ia perlu membuktikan, selepas penyesuaian tempatan, sama ada produk ini boleh mendapatkan jualan berterusan dan keuntungan munasabah. Kemerosotan pasaran China tidak boleh terus meramalkan hasil luar negara, tetapi sama-sama tidak boleh disorokkan oleh berita pelepasan luar negara.
Inilah yang memerlukan syarikat global mempunyai kemampuan menilai, inovasi China mana yang boleh dipindahkan, mana yang perlu disesuaikan, mana yang hanya sesuai untuk China. Menemukan dan mengesahkan inovasi di China, kemudian menyesuaikannya dengan pengguna negara berbeza, adalah kemampuan yang perlu diperkukuh oleh Hyundai Motor Group.
Sama ada ia boleh menyempurnakan langkah ini, akan mempengaruhi secara langsung bagaimana Hyundai dan Kia menghadapi cabaran luar negara pengeluar kereta China.

Persaingan Baharu Pasaran Global

Persaingan di Eropah jatuh serentak pada elektrik sepenuhnya, hybrid plug-in, harga dan pengalaman perisian.
Produk elektrik Hyundai dan Kia masing-masing telah memperluas liputan pasaran grup, dan membolehkan kedua-dua jenama merebut pengguna dengan reka bentuk dan model yang berbeza. Tetapi mempunyai produk elektrik, tidak bermaksud sudah menjaga pasaran. Jenama China masih memperbaiki pengeluaran dan saluran, Hyundai dan Kia perlu menghadapi persaingan dari kos dan pengalaman.
Persaingan di Amerika Selatan dan Asia Tenggara lebih langsung.
Pengeluar kereta China membawa kelebihan bateri dan hybrid plug-in ke tempatan, juga sedang membina kilang, saluran dan sistem perkhidmatan. Hybrid plug-in terutama mungkin mengubah pasaran di mana beberapa fasiliti pengecasan awam masih tidak mencukupi: Bagi pengguna yang mempunyai syarat pengecasan harian, tidak perlu menunggu rangkaian pengecasan awam sepenuhnya matang, sudah boleh mendapatkan pengalaman memandu elektrik harian. Berapa banyak kos penggunaan boleh dikurangkan, bergantung pada harga minyak dan elektrik tempatan dan situasi pengecasan dan perjalanan sebenar.
Hyundai dan Kia perlu menilai, kereta minyak dan hybrid biasa masih boleh menjangka selama mana, elektrik sepenuhnya, hybrid plug-in dan range-extender hendak masuk dengan kelajuan apa. Melabur terlalu perlahan akan kehilangan pengguna, terlalu cepat mungkin menanggung kapasiti terbuang. Timur Tengah dan Afrika juga tidak boleh ditangani secara umum, kuasa beli, harga tenaga dan perbezaan infrastruktur antara Teluk dan pasaran lain adalah besar.
Amerika dan India menyediakan tingkat penyangga yang berbeza.
Sekatan akses Amerika, persekitaran pelaburan India dan hubungan industri tempatan, semuanya meningkatkan kesulitan pengeluar kereta China masuk langsung. Tetapi Hyundai dan Kia masih perlu berhadapan dengan Toyota, syarikat tempatan Amerika, serta Maruti Suzuki, Tata dan Mahindra di India. Dasar boleh mempengaruhi masa berlakunya persaingan, tetapi tidak boleh menyelesaikan masalah kos, produk dan keperluan untuk syarikat.
Pilihan produk dan pelaburan dua syarikat, sudah mencerminkan penilaian ini.
Hyundai Motor Company terus memperluas kapasiti pengeluaran Amerika Utara dan India, memperkukuh hybrid, dan merancang dari separuh pertama 2027 mengeluarkan model range-extender pertama. Kia di luar meluaskan produk elektrik sepenuhnya dan hybrid, membawa bidang perniagaan kenderaan khas PBV sebagai arah pertumbuhan baharu. Asas teknologi bersama grup, sedang digunakan untuk安排 produk jenama berbeza, pasaran berbeza. Sumber: Pengumuman Hari Pelabur Hyundai Motor 2026, Pengumuman Hari Pelabur Kia 2026
Yang benar-benar sukar adalah, pelbagai laluan teknologi memerlukan wang, dan juga memerlukan organisasi menerima.
Minyak, hybrid, elektrik sepenuhnya dan range-extserter melabur serentak, kilang lama dan baru perlu dikoordinasi, perisian, pemanduan automatik dan robot lagi berebut sumber penyelidikan dan pembangunan. Grup sedang memajukan kokpit Pleos dan kereta tertakrif perisian, dengan sistem berkaitan masuk ke pengeluaran jisim, kecekapan pembangunan, pengesahan dan kemas kini berterusan akan menerima ujian penggunaan sebenar.
Proses yang membantu membina skala global pada masa lalu, dalam persaingan baharu juga mungkin menambah masa dan kos. Semakin banyak perniagaan wilayah, semakin penting struktur bersatu; semakin besar perbezaan pasaran, semakin penting kebebasan tempatan. Bagaimana membahagikan kerja antara keduanya, adalah perkara yang mesti diselaraskan berulang kali oleh syarikat automotif global pada masa hadapan.
Hyundai Motor Company menetapkan sasaran jualan 5.55 juta unit dan margin keuntungan operasi lebih daripada 9% untuk 2030; Kia menetapkan sasaran jualan 4.13 juta unit dan margin keuntungan operasi 10%. Jumlah sasaran jualan kedua-dua syarikat kira-kira 9.68 juta unit, mencapai sasaran ini memerlukan pada masa yang sama memperbaiki struktur produk, kos dan kegunaan kapasiti pengeluaran. Sumber: Sasaran Hyundai Motor, Sasaran Kia
Jika pesaing China terus meningkatkan nisbah harga prestasi, dan Hyundai dan Kia hanya boleh menambah diskaun, sasaran skala dan sasaran keuntungan akan saling mengikat. Berkongsi teknologi dan pembelian boleh mengagihkan pelaburan, tetapi tidak boleh menggantikan setiap jenama membina alasan pembelian di pasaran tempatan.
Hyundai dan Kia pada masa lalu telah membuktikan, mereka mahir menyerap kemampuan luar, dan memasukkan kemampuan ini ke dalam sistem global mereka. Langkah seterusnya, mereka masih perlu membuktikan sama ada mereka boleh lebih cepat mencipta pengalaman produk baharu. Tugas pengeluar kereta China, adalah membiarkan kemampuan inovasi yang telah terbentuk, dalam peraturan, budaya dan ekosistem digital yang berbeza terus berjaya.
Oleh itu, yang paling patut dipelajari oleh pengeluar kereta China dari Hyundai Motor Group, adalah bagaimana membiarkan syarikat yang berkembang dari tempatan, beroperasi berterusan di banyak negara, membuat pengguna tempatan berhasrat membeli, menggunakan jangka panjang, memilih semula. Kemampuan ini mesti dilaksanakan pada produk, kilang, pembekal, saluran dan setiap perkhidmatan selepas jualan.
Manakala China memberikan soalan ujian baharu kepadanya, apabila piawaian teknologi dan pengalaman kereta semakin banyak terbentuk di China, ia boleh membawa perubahan ini dengan segera ke dalam sistem global.
Hyundai dan Kia sudah membuktikan bagaimana menjadi syarikat automotif global, langkah seterusnya masih perlu membuktikan, bagaimana selepas kereta ditakrif semula, terus melakukan dengan baik grup ini.
Dalam pasaran SUV di Malaysia, ramai pembeli ketika memilih kereta akan membandingkan Honda CR-V dan Mazda CX-80. Kedua-dua kereta ini mempunyai harga dan penempatan yang hampir sama, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Harga OTR Honda CR-V di Malaysia ialah RM 178,200 - RM 195,900, terdapat 4 varian, termasuk 2026 e:HEV 2.0L 2WD RS (RM 195,900), 2026 1.5T 4WD V (RM 181,900), 2026 e:HEV 2.0L 2WD E (RM 178,200) dan sebagainya.
Harga OTR Mazda CX-80 di Malaysia ialah RM 296,610 - RM 296,610, terdapat 1 varian, termasuk 2025 2.5L 65km High Plus (RM 296,610) dan sebagainya.
Dari segi harga, harga permulaan Honda CR-V memang lebih murah RM 118,410 berbanding Mazda CX-80. Jika bajet anda terhad, versi permulaan Honda sudah boleh memenuhi keperluan harian. Namun perlu diingat, perbezaan harga beberapa ribu ringgit itu mungkin ada kompromi dalam kelengkapan, ia bergantung pada keperluan anda.

Honda CR-V dilengkapi dengan enjin 2.0L 4-silinder, kuasa 170 hp. Penggunaan minyak rasmi ialah 8.0 L/100km.
Mazda CX-80 dilengkapi dengan enjin 2.0L Turbo, kuasa 220 hp. Penggunaan minyak rasmi ialah 9.5 L/100km.
Dari segi kuasa, 2.0L Turbo Mazda CX-80 memiliki 50 hp lebih berbanding 2.0L 4-silinder Honda CR-V. Namun apabila digunakan sehari-hari di bandar, kuasa kedua-dua kereta sudah memadai, tiada rasa kurang tenaga.

Gred keselamatan Honda CR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING (ACC, CMBS, LKAS, RDM).
Gred keselamatan Mazda CX-80 ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Brand ADAS.
Gred keselamatan kedua-dua kereta sama, kelengkapan keselamatan dalam kelas ini dianggap lengkap. Keselamatan kereta baharu sekarang tiada masalah, tiada perlu risau terlalu banyak mengenai hal ini.

Panjang kereta Honda CR-V ialah 4500 mm, ruang stor 450 L.
Panjang kereta Mazda CX-80 ialah 4500 mm, ruang stor 450 L.
Saiz kedua-dua kereta hampir sama, perbezaan ruang dalaman tidak begitu ketara. Kereta dalam kelas ini cukup untuk kegunaan harian.

Honda CR-V mempunyai waranti 5 tahun/tidak had kilometer, selang penyelenggaraan setiap 10,000 km atau 6 bulan.
Mazda CX-80 mempunyai waranti 5 tahun/150,000 km, selang penyelenggaraan setiap 10,000 km atau 6 bulan.

Secara keseluruhannya, Honda CR-V dan Mazda CX-80 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, penting lihat keperluan peribadi dan bajet anda. Kami cadangkan anda membuat kajian, bandingkan harga dari beberapa dealer kereta, kemudian buat ujian memandu sebelum membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian pasti tidak salah.

Dalam pasaran SUV di Malaysia, ramai pembeli bandingkan Honda HR-V dan Volkswagen Tiguan semasa memilih kereta. Kedua-dua kereta ini agak hampir dari segi harga dan posisi. Hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Harga OTR Honda HR-V di Malaysia ialah RM 115,900 - 143,900, terdapat 4 versi, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Harga OTR Volkswagen Tiguan di Malaysia ialah RM 206,540 - 260,024, terdapat 2 versi, termasuk 2025 Allspace 2.0T R-Line (RM 260,024), 2025 Allspace 1.4T Elegance (RM 206,540) dan lain-lain.
Dari segi harga, harga permulaan Honda HR-V memang lebih murah RM 90,640 berbanding Volkswagen Tiguan. Jika bajet anda terbatas, versi permulaan Honda sudah boleh memuaskan keperluan harian. Tetapi perlu diingat, beberapa ribu ringgit yang murah, mungkin ada kompromi dari segi pelengkapan, bergantung pada keperluan anda.

Honda HR-V ditenagakan oleh 1.5L Turbo, kuasa 140 hp. Penggunaan minyak rasmi 7.0 L/100km.
Volkswagen Tiguan ditenagakan oleh 2.0L 4-cyl, kuasa 170 hp. Penggunaan minyak rasmi 8.0 L/100km.
Dari segi kuasa, 2.0L 4-cyl Volkswagen Tiguan mempunyai 30 hp lebih daripada 1.5L Turbo Honda HR-V. Namun untuk pemanduan harian di bandar, kedua-dua kereta ini mempunyai kuasa yang mencukupi, anda tidak akan rasa kurang kuasa.

Honda HR-V waranti 5 tahun / tanpa had jarak, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Volkswagen Tiguan waranti 3 tahun/100,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Honda HR-V dan Volkswagen Tiguan adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga dan pengangkutan harian. Jika anda lebih menghargai reputasi jenama dan harga siri kedua, pertimbangkan model yang lebih ber reputasi; jika anda lebih mementingkan nilai wang dan pelengkapan, pilih yang konfigurasinya lebih lengkap. Akhir sekali, disyorkan untuk memandu kedua-duanya untuk ujian, pengalaman langsung adalah yang paling penting.

Secara keseluruhannya, Honda HR-V dan Volkswagen Tiguan adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih mana satu, penting bergantung pada keperluan dan bajet peribadi anda. Disyorkan buat kajian, bandingkan beberapa tawaran dari kedai kereta, kemudian buat ujian untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk membuat kajian pasti tidak salah.


If looking purely at sales figures, Leapmotor in 2026 has already been impressive enough.
In the first half of 2026, Leapmotor sold 356,500 vehicles in the global market, a year-on-year increase of 60.8%. July single-month delivery reached 101,300 vehicles, doubling year-on-year, crossing the 100,000-vehicle monthly threshold for the first time, and becoming the first domestic new power brand to break 100,000 deliveries in a single month.
As of the end of July, Leapmotor's global cumulative deliveries exceeded 1.6 million. Among the comparable terminal registration data for the first 5 months released this year, Leapmotor further ranked fourth globally in new energy passenger vehicle brands, ranking only behind BYD, Tesla, and Geely.

However, what is more worth turning over than rankings is the semi-annual report just released on August 24.
In the first half of 2026, Leapmotor achieved operating revenue of 38.11 billion yuan, a historical high for the same period, with net profit of 210 million yuan, maintaining profitability for three consecutive semi-annual periods. Q2 gross margin improved sequentially to 12.6%, and funds on hand at the end of the period reached 38.59 billion yuan.
Currently, the Chinese new energy vehicle market has moved from competing on growth speed to competing on operational quality. Selling more is certainly important, but if growth is based on larger scale and greater losses, it is difficult for the growth itself to form a true barrier. Especially entering 2026, price competition remains fierce. Automotive enterprises must continue R&D, expand channels, and promote globalization and premiumization. Capital consumption has not decreased just because the industry has entered maturity.
Against this backdrop, Leapmotor is also quickly adapting to changes in the new energy vehicle market, growing from a new EV maker that relied on cost-performance for rapid expansion into a mature automotive enterprise with simultaneous growth in scale and profitability.

356,500 Vehicles, 38.11 Billion, Leapmotor Begins to Cross the Threshold of 'Scale for Profit'

The new energy vehicle industry naturally possesses economies of scale. R&D, factories, supply chains, channels, and intelligent investments all require huge upfront costs. Therefore, scale growth is usually an important prerequisite for achieving profitability.
However, the problem lies in that if sales growth is mainly built on continuous price cuts, high marketing costs, or low-margin products, scale itself may not automatically convert into profit.
The special feature of Leapmotor's H1 2026 financial report lies in that sales and profit presented a relatively clear positive cycle for the first time.
In the first half, Leapmotor's global sales increased from 221,700 vehicles in the same period last year to 356,500 vehicles, a year-on-year increase of 60.8%. Meanwhile, the company achieved 38.11 billion yuan in revenue and 210 million yuan in net profit. Q2 gross margin further improved sequentially to 12.6%. More critically, this is no longer an accidental quarterly profit, but profitability maintained for three consecutive semi-annual periods.
This means Leapmotor has preliminarily crossed a quite critical threshold in the development process of new EV makers, i.e., scale growth is no longer at the cost of continuously expanding losses.
Behind this is primarily a change in product structure.
As of the first half of this year, Leapmotor has formed an A, B, C, D major product matrix, with prices covering the mainstream market of 60,000 to 300,000 yuan. In the past, Leapmotor relied more on the C series to bear sales volume, but now its growth structure is starting to shift from a single blockbuster to multiple product series contributing together.
A10 reached 100,000 mass-produced vehicles off the line just 135 days after launch, ranking first in Chinese brand SUV sales for three consecutive months from May to July; the C series has accumulated over 850,000 users; flagship SUV D19 delivered 10,043 vehicles in July, entering the 10,000 monthly sales range; the average selling price of D99 exceeds 300,000 yuan.

This is very important for Leapmotor.
Because from the 60,000 yuan-class A series to the D series above 300,000 yuan, it means Leapmotor is no longer just looking for blockbusters in one price band, but trying to cover China's largest mainstream consumer segment for new energy vehicles. Once multiple price bands can generate stable sales simultaneously, the enterprise's dependence on a single model's lifecycle will decrease, and scale will also become more stable.
What is more worth noting is the D series.

In the past, Leapmotor's very distinct label was 'Good but not expensive'. This strategy helped it gain scale rapidly, but it also easily formed another problem: After consumers accept Leapmotor's high cost-performance, are they willing to pay for more expensive Leapmotor?
D19 monthly sales breaking 10,000, and D99 average selling price exceeding 300,000 yuan, has at least given a positive answer for the stage. Especially D19 entering the 10,000 monthly sales range means Leapmotor is trying to replicate the cost efficiency and technology accessibility capabilities established in the past to higher price bands.
This is also where Leapmotor truly needs to observe in the next stage.
The scale has already risen. Next, what determines Leapmotor's profit ceiling is not just how many more cars can be sold, but whether it can improve product structure while expanding scale.
From this perspective, the 12.6% Q2 gross margin might be even more worth watching than the 100,000 monthly sales volume. Because the former means growth is gradually forming operational quality, not just sales figures.
Leapmotor's past adherence to full-domain in-house research and deep in-house manufacturing also begins to reflect economic value after scaling up.

Currently, its self-research and self-manufacture ratio accounts for 65% of the total vehicle cost, covering three-electric systems and intelligent systems. For enterprises with sales of only tens of thousands of vehicles, a high proportion of self-research often means heavy R&D and manufacturing investment. But when annual sales begin to approach one million units, the same set of technology platforms, parts, and R&D investment can be amortized by more vehicle models, and self-research may instead become an important means of cost control.
This is also the reason why Leapmotor's business model is truly entering the verification period.
What the market needed to verify in the past was: can Leapmotor's low price really exchange for scale.
The problem has now become: after scale is achieved, can Leapmotor truly convert its cost advantage into profit.
38.11 billion yuan revenue, 210 million yuan net profit, and profitability for three consecutive semi-annual periods, at least indicates that this path has started to work. But 210 million yuan net profit is still not thick relative to 38.11 billion yuan revenue. Leapmotor is far from entering a profit stage where it can rest easy.
Conversely, with the expansion of the D series, overseas localization production, and increased R&D investment in intelligence, the coming few quarters will instead test its ability to find a balance between growth and investment.

Therefore, this financial report is worth affirming, but it is not yet time to draw conclusions.
Leapmotor has proven it can make money during high-speed growth. Next, it needs to prove whether this profitability is a stage-specific result in a boom cycle or a long-term ability that can expand continuously with million-vehicle scale.
Exports Boomed 372.6%, Leapmotor's Second Growth Curve Has Taken Effect
In the first half of 2026, Leapmotor exported 96,294 vehicles, a year-on-year increase of 372.6%, exceeding the full-year export volume of 2025, accounting for 27% of the company's total sales in the first half. Cumulative exports from January to July further reached 113,863 vehicles.
27% means that overseas is no longer just a supplementary item in Leapmotor's sales report. Instead, for every 4 Leapmotor sold, more than 1 comes from the overseas market.
Globalization is gradually becoming a real variable affecting Leapmotor's revenue, scale, and even future profit structure, from a strategic story.
Leapmotor's overseas growth does not come entirely from markets with weak new energy vehicle industry foundations.
In the first half of 2026, Leapmotor registered 23,000 pure electric vehicles in the Italian market, with market share exceeding 25%. In June, it became the leading Chinese electric vehicle brand by sales in the German market, and entered the top three in retail sales of Chinese brand pure electric vehicles in the UK. As of the end of June, Leapmotor International has established over 1,000 sales and after-sales service outlets in over 45 international markets.
Chinese new energy vehicles going global have entered a new stage. Relying solely on domestic production and complete vehicle exports is easily affected by tariffs, transportation costs, and local industrial policies.
Therefore, what truly determines a Chinese automotive company's globalization capability is no longer just 'how many exported', but whether there is the ability to build local production, sales, service, and even supply chain systems.
The cooperation value between Leapmotor and Stellantis is also gradually becoming apparent in this stage.
C10 at Malaysia Gurun factory has entered mass production, B10 planned for mass production in Q3; Zaragoza factory in Spain completed supporting renovations, B10 expected to start production in Q3, B05 planned for mass production in 2027; Brazil local assembly base has also been determined.

Therefore, Leapmotor is trying to establish a model different from past Chinese automotive exports: leveraging its own product and technical capabilities, plus Stellantis' existing global manufacturing, channels, and service systems, to enter the global market in a lighter way.
If this model holds, what Leapmotor gains is not just new sales volume, but greater scale amortization capabilities, broader technical output space, and a growth source that does not fully depend on Chinese market price competition.
Of course, globalization cannot just look at sales volume. Overseas localization production requires investment, and regulations, supply chains, and consumer habits in different countries are far more complex than the domestic market. Whether rapid export growth can eventually form stable profit still needs future financial reports to continue verifying.
But at least by the first half of 2026, Leapmotor is migrating from a 'Chinese new power brand' to a scaled, globalized new energy vehicle enterprise.
356,500 vehicles half-year sales, 38.11 billion yuan revenue, profitability for three consecutive semi-annual periods, 38.59 billion yuan funds on hand, overseas sales ratio 27%, and July first break of 100,000 vehicles. These numbers have pieced together a business logic for the first time completely:
Product matrix expands sales volume, sales volume amortizes self-research costs, cost efficiency improves profitability, profitability and cash continue to support R&D and globalization, and the overseas market further expands scale.
This is the corporate momentum released by Leapmotor's 2026 semi-annual report.
For Leapmotor, which has already entered the top 4 in global new energy vehicles, the next competition is no longer just 'selling more', but after selling more, being able to earn more and go further.
Note: Data in the article is all cited from Leapmotor's 2026 year Semi-Annual Performance Announcement (HKEX: 09863.HK). Domestic SUV sales data comes from CPCA 2026 year May-July month statistics; European market registration and ranking data comes from Dataforce and other institutions 2026 year first half statistics; Global ranking is third-party multi-source data integration calculation.

Di pasaran SUV di Malaysia, ramai pembeli membandingkan Proton X70 dan Mitsubishi Xforce semasa memilih kereta. Kedua-dua kereta ini agak hampir dari segi harga dan posisi, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Proton X70 di Malaysia mempunyai harga OTR sebanyak RM 106,800 - 122,300, terdapat 3 varian, termasuk 1.5L Standard 2WD (RM 106,800), 1.5L Executive 2WD (RM 115,800), 1.5L Premium 2WD (RM 122,300) dan lain-lain.
Mitsubishi Xforce di Malaysia mempunyai harga OTR sebanyak RM 109,930 - 119,930, terdapat 2 varian, termasuk 2026 1.5L Ultimate (RM 119,930), 2026 1.5L Urban (RM 109,930) dan lain-lain.
Dari segi harga, harga permulaan Proton X70 memang RM 3,130 lebih murah berbanding Mitsubishi Xforce. Jika anda mempunyai bajet terhad, varian pengenalan Proton sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, beribu-ribu ringgit yang lebih murah itu mungkin ada kompromi dari segi kelengkapan, bergantung pada keperluan anda.

Penarafan keselamatan Proton X70 ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Penarafan keselamatan Mitsubishi Xforce ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk MI-PILOT.
Penarafan keselamatan kedua-dua kereta adalah sama, dalam kelas ini kelengkapan keselamatan dianggap cukup lengkap. Keselamatan kereta baru sekarang tidak kurang, tidak perlu terlalu risau tentang perkara ini.
Proton X70 menggunakan cara pemanduan FWD.
Mitsubishi Xforce menggunakan cara pemanduan FWD.
Cara pemanduan kedua-dua kereta adalah sama, semuanya FWD, perasaan memandu harian tidak akan banyak berbeza.
Proton X70 jaminan 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Mitsubishi Xforce jaminan 3 tahun/100,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Secara keseluruhannya, Proton X70 dan Mitsubishi Xforce adalah model yang sangat baik di pasaran Malaysia. Memilih yang mana satu, penting utamanya bergantung pada keperluan peribadi dan bajet anda. Kami cadangkan anda membuat kajian, bandingkan beberapa kedai kereta, kemudian buat ujian pandu untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian tidak akan salah.

In Malaysia's SUV market, many buyers compare Perodua Ativa and Mitsubishi Xforce when choosing a car. These two cars are quite close in price and positioning. Today, let's make a detailed comparison from multiple aspects to help you save time on research.
Perodua Ativa's OTR price in Malaysia is RM 62,500 - 73,400, with a total of 3 versions, including 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400), etc.
Mitsubishi Xforce's OTR price in Malaysia is RM 109,930 - 119,930, with a total of 2 versions, including 2026 1.5L Ultimate (RM 119,930), 2026 1.5L Urban (RM 109,930), etc.
Looking at the price, Perodua Ativa's starting price is indeed RM 47,430 cheaper than Mitsubishi Xforce. If your budget is limited, Perodua's entry-level version can already meet daily needs. But note, the difference of a few thousand might involve trade-offs in features, depending on your specific needs.

Perodua Ativa's safety rating is 5★ (ASEAN NCAP), active safety systems include ASA 3.0 + ACC + LDA + LKA + BSM + RCTA.
Mitsubishi Xforce's safety rating is 5★ (ASEAN NCAP), active safety system includes MI-PILOT.
Both cars have the same safety rating, and safety features are quite comprehensive for this class. New cars nowadays have good safety, so no need to worry too much about this.

Perodua Ativa body length 4400 mm, trunk 400 L.
Mitsubishi Xforce body length 4400 mm, trunk 400 L.
The dimensions of both cars are almost identical, and interior space differences are not significant. For this class of cars, it is more than enough for daily use.

Perodua Ativa warranty 5 years/150,000km, service interval every 10,000km or 6 months.
Mitsubishi Xforce warranty 3 years/100,000km, service interval every 10,000km or 6 months.
Perodua Ativa and Mitsubishi Xforce are both mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about cost-performance ratio and features, choose the one with richer configuration. Ultimately, it is recommended to test drive both, as personal experience is most important.
Overall, Perodua Ativa and Mitsubishi Xforce are both very good car models in the Malaysian market. Which one to choose mainly depends on your personal needs and budget. It is recommended to do your homework, compare quotes from several dealers, and then test drive to make a final decision. Buying a car is a big matter, spending time on research will definitely not be wrong.

喺馬來西亞嘅 SUV 市場,好多買家喺揀車嘅時候都會揾 Proton X50 同 Chery Tiggo 7 Pro 嚟做比較。佢哋兩款車喺價位同定位上都好接近,而家我哋就從多個方面嚟做一個詳細嘅比較,幫你省咗做功課嘅時間。
Proton X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,一共有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
Chery Tiggo 7 Pro 喺馬來西亞嘅 OTR 售價係 RM 123,750 - 123,750,一共有 2 個版本,包括 1.6L Turbo Standard(RM 125,000)、1.6L Turbo Premium(RM 140,000) 等。
從價錢嚟睇,Proton X50 嘅起步價確實比 Chery Tiggo 7 Pro 平咗 RM 33,950。如果你預算有限,Proton 嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千塊,可能喺配備上會有取舍,具體就要睇你嘅需要。

Proton X50 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Chery Tiggo 7 Pro 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,Chery Tiggo 7 Pro 嘅 1.5L Turbo 比 Proton X50 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠勁。

Proton X50 車身長 4400 mm,尾箱 400 L。
Chery Tiggo 7 Pro 車身長 4400 mm,尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間分別唔大。呢個級別嘅車,日常使用完全夠用。
Proton X50 採用 4WD 驅動方式。
Chery Tiggo 7 Pro 採用 FWD 驅動方式。
Proton 嘅 4WD 同 Chery 嘅 FWD 喺操控上會有唔同嘅感覺,建議試駕比較。
Proton X50 同 Chery Tiggo 7 Pro 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更睇重品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更在意性價比同配備,那就揀配備更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要嘅。
總括嚟講,Proton X50 同 Chery Tiggo 7 Pro 都係馬來西亞市場幾唔錯嘅車款。揀邊一輛,關鍵都係要睇你個人嘅需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

Written by Han Zihan Edited | Qingzhu
A Prime Minister, plus three cabinet ministers, standing behind an investment by a Chinese automaker. Amid the EU adding layer upon layer of measures to Chinese electric vehicles, it itself conveys a signal.
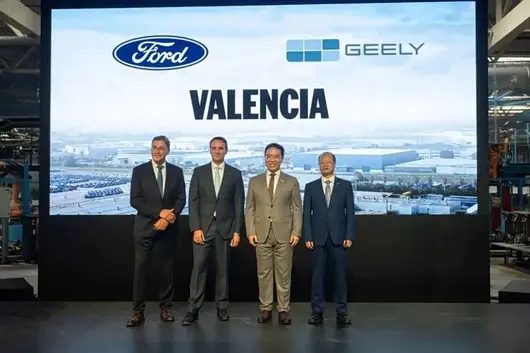
On July 23, at the Geely Valencia factory, in the presence of Prime Minister Pedro Sánchez, Geely Automobile and Ford signed a joint venture agreement to create new energy vehicles for Geely and Ford brands for the European market through capacity sharing.

Not buying a factory, but a joint venture; not defeating others, but win-win cooperation.
Whether bringing in or going out, Geely's internationalization has always implemented Chairman Li Shufu's words: "Business is beautiful, doing business and making friends at the same time".
Time rewind to 16 years ago. On March 28, 2010, Geely Holding Group signed the final 100% equity acquisition agreement for Volvo Cars Group with Ford Motor Company. Geely became the first multinational corporation in the Chinese automotive industry. Ford witnessed and supported this cooperation case with global automotive industry influence, forging commercial friendship with Geely.
Today, 16 years later, Geely and Ford shake hands again. For the current explosive growth of Chinese cars going overseas, this has strong implications.
2026, the overseas expansion of China's automotive industry is undergoing a key leap from quantitative change to qualitative change.
In the first half of the year, China's vehicle export volume reached 5.096 million, up 65.3% year-on-year. June's single-month exports broke the 1 million vehicle threshold for the first time. For every 10 vehicles produced domestically, nearly 4 head to overseas docks.
Consulting firm AlixPartners predicts that China's annual vehicle export volume is expected to reach 10 million, becoming the first country globally to break this number.
Behind the numbers, deeper changes are occurring.
In June, the market share of major Chinese brands in Europe was 13%, surpassing Japanese brands for two consecutive months. When we occupy a larger share of the EU market, we cannot just sell cars simply, we must achieve harmonious win-win with the local industrial ecosystem, laws and regulations, and social well-being.
The joint venture between Geely Automobile and Ford to establish a company in Spain happens to stand at this node of qualitative change. It is also another practice of Li Shufu from "going out" to "integrating in".
A Prime Minister's Endorsement, and Two Handshakes Spanning 16 Years
On July 23, the day of the signing ceremony. Spanish Prime Minister Pedro Sánchez appeared at the Almussafes factory in Valencia, followed by three ministers from the Ministry of Labor and Economy, Ministry of Industry and Tourism, and Ministry of Science, as well as the President of the Valencian Community.

The Almussafes factory was built in 1976, and was once Ford's largest production base outside the United States, with cumulative production of over 11 million vehicles to date. For nearly 50 years, this factory has been the livelihood for tens of thousands of families in the Valencia region of Spain.
But the industrial era never stops for sentiment. Starting from 2024, with the promotion of EU industry and electrification, Ford gradually ceased production of multiple fuel models such as Mondeo, S-MAX, Galaxy, leaving only one production line producing the Kuga in the huge factory.
Last year, the factory with an annual capacity of 500,000 vehicles actually produced less than 100,000 vehicles, with utilization rate less than one-quarter. The factory that once fed thousands of Spanish families is facing a crossroads of fate.
Geely's arrival could not have been more timely. Through capacity sharing, it not only brings jobs, capacity, and tax revenue to the locality, but also allows Ford to activate remaining assets in a more efficient way, continuing to generate value.
According to the plan, the joint venture company will officially commence operations in the first half of 2027.
In the new factory, Geely will launch two new energy vehicle models, and Ford will also produce three multi-energy vehicle models, including continuing to produce the Kuga, and launching an all-new rugged compact SUV of the Bronco family in 2028.
The five models will share capacity and coordinate production scheduling. Both sides stated in the announcement that the joint venture will "promote more model choices and value enhancement", and through "integrating output to reduce per-vehicle costs". For the local economy, jobs are preserved, and an industrial lifeline of a region is reactivated, which can be called a win-win on multiple fronts.
Currently, Spain is becoming a strategic pivot for Chinese automakers landing in Europe. Labor costs are about one-third of Germany's, energy costs are lower than Germany and France, possessing world-class port clusters, and Barcelona is the core gateway for Chinese cars entering Europe.
In Q1 2026, Chinese brands sold approximately 38,700 vehicles in Spain, up 67% year-on-year.
Jian Jiayue, CEO of Geely Automobile Group, said a passage: Automakers going overseas will face many issues, from the overseas perspective, Chinese brands are there to "conquer" other people's markets, so the "going out" of Chinese automotive brands is actually to "walk in". Walking into the local market. Building factories in joint venture locally, mobilizing local resources, is a path of multi-win.

For Geely, although it seems like taking a small loss, cannot enjoy profits exclusively. But it actually avoided many hidden costs and efficiency frictions.
The EU has always been a high threshold market, with high compliance costs, high environmental protection requirements, long approval processes, influence of local voter opinions and political factions, which will make business behavior complicated. Specific cases can refer to the drama-like twists and turns of Tesla's German factory.
Actually, now there are already domestic automakers who suffered the same loss. Fighting alone, one-sidedly emphasizing ambition and sales targets, instead resulted in much hostility and obstruction, even becoming a chip in local political party games.
But the other path Geely took, preserving jobs in overseas markets, activating assets for old car companies, taking root for Chinese brands locally, letting technology flow become a constructive force, by "win-win cooperation, beauty shared" making oneself a welcomed partner.
Seeking Strategic Depth, Prioritizing Synergy
Citi estimates that if Geely obtains the 150,000 vehicle annual production quota in the Valencia factory, the cost is only equivalent to 10%-20% of building a new greenfield factory.
Beyond cost advantage, the more critical value lies in time. From signing to production, the joint venture model requires only 18 months, while self-built factories usually take three to five years. In the rapidly changing European electric vehicle market, an 18-month time difference is enough to determine whether a brand can lock in position.

Geely has already validated this strategy in many markets globally.
In Malaysia, in 2017, Geely acquired 49.9% stake in Proton and fully dominated operations. Let Proton walk out of the quagmire of losses, achieving brand revitalization.
In January 2026, Proton's exclusive EV factory at Tanjung Malim Automotive High-Tech Valley officially started production, and the first pure electric model eMas7 started CKD local assembly. The eMas7 is built on the Geely Galaxy E5 platform, ranking champion in Malaysia EV sales for consecutive months.
Until today, from Malaysia's political circles to the public, they still regard Proton as "their own brand". What Geely does is not replacing, but making it better.
In Korea, Geely cooperated with Renault to launch intelligent hybrid models. In Brazil, Geely acquired 26.4% stake in Renault Brazil, sharing factory capacity and market network.
In Europe, Volvo Cars is fully responsible for Lynk & Co's commercial and brand operations in the European region, assisting Lynk & Co brand's regional expansion in Europe.
This is exactly Geely's unique logic of global layout — not advancing alone, but weaving an ecological synergy network. Every cooperation node is both a strategic pivot to enter local markets, and proof of long-term trust from partners. Making globalization a value network of multi-win cooperation and continuous deepening.

So, although "from product exports to system exports" has become industry consensus, what exactly is the system? Moving your own system forcefully there, or building a system from scratch, or integrating into the local system? These operational details reflect a company's business values and development outlook.
Geely's Spain joint venture and the logic behind this system provide a good sample and idea for the Chinese automotive industry, and reflect as substantial growth data.
In the first half of 2026, Geely's overseas sales reached 474,000, up 158% year-on-year, already exceeding the total export volume of the full year 2025. Based on the first half performance, Geely has upped the full year export target to 900,000 vehicles.
Conclusion: From "Student" to "Partner", the Metamorphosis and Responsibility of Chinese Automakers
In early 2010, Geely and Ford signed an agreement in Gothenburg, Sweden, to acquire the globally renowned Swedish luxury brand Volvo for 1.8 billion US dollars, and the media used "snake swallowing an elephant" to describe this transaction.
Geely fulfilled all commitments with action, did not intervene in Volvo's independent operations, protected and respected its existing development systems, letting Volvo achieve brand revitalization in the following decade plus.
More importantly, Geely also learned Volvo's systematic R&D capabilities, safety-first manufacturing standards and quality control. This transaction allowed Geely to complete an "advanced study", laying the capability foundation for active performance on the global stage later.
Traditional automakers hold existing capacity, channels, and sales teams, while Chinese automakers hold the advantages and cost efficiency of the fastest growing new energy system, both sides found what both parties need in this stage.

As Ford Europe President Jim Baumback said: "Geely's world-class electrification capabilities, speed, and massive global scale, combined with Ford, are unparalleled competitive advantages."
From the humble "student" in 2010 to the equal "partner" in 2026, Geely exchanged pragmatism for trust, won respect with capability, and integrated into global industry development in the best way.
Geely's globalization has never been a simple capital game, but constantly exploring open and win-win global industry cooperation models under the premise of legality and compliance, it is respect for brands and technology, layout and deep construction of synergy systems.
From Volvo to Proton, Lotus, then Mercedes-Benz, Renault, and Ford, Geely's built global system synergy not only activated new momentum for Geely's global development, but also formed a solid guarantee to help brand going overseas. This also confirms what Li Shufu said, "Business is the most equal and beautiful manifestation of human civilization."
喺馬來西亞嘅汽車市場,好多買家喺揀車嘅時候都會拿梅賽德斯 - 奔馳 GLS 同路虎 Range Rover Sport 來做比較。今日我哋從多個方面做一個詳細嘅比較,幫你節省做功課嘅時間。


梅賽德斯 - 奔馳 GLS 喺馬來西亞嘅 OTR 售價係 RM 1,020,888 - 1,020,888,一共有 1 個版本,包括 Standard(RM 1,020,888) 等。
路虎 Range Rover Sport 喺馬來西亞嘅 OTR 售價係 RM 1,698,000 - 2,500,000,一共有 1 個版本,包括 Standard(RM 1,698,000) 等。
從價錢睇來,梅賽德斯 - 奔馳 GLS 嘅起頭價確實比路虎 Range Rover Sport 平咗 RM 677,112。如果你預算有限,梅賽德斯 - 奔馳嘅入門版已經可以滿足日常需要。但都要注意,平嗰幾千塊,可能喺配備上有取舍,具體要睇你嘅需要。

梅賽德斯 - 奔馳 GLS 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 Premium ADAS。
路虎 Range Rover Sport 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都拿到唔錯嘅評級。不過梅賽德斯 - 奔馳 GLS 嘅 Premium ADAS 同路虎 Range Rover Sport 嘅 Basic 喺功能上有少少分別,如果你比較重視主動安全嘅話,可以仔細比較下兩者嘅功能列表。

梅賽德斯 - 奔馳 GLS 保養 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
路虎 Range Rover Sport 保養 3 年/100,000km,保養間隔 每 10,000km 或 6 個月。
兩款車嘅保養條件一樣,呢方面唔使糾結。實際保養成本仲要睇品牌嘅服務網絡同零件價格,建議去車友群問下真實車主嘅經驗。

梅賽德斯 - 奔馳 GLS 同路虎 Range Rover Sport 都係馬來西亞市場嘅主流選擇,適合家庭使用、日常通勤。如果你更加重視品牌口碑同二手價,可以優先考慮口碑更好嗰一款;如果你更加在意性價比同配備,那就揀配置更豐富嗰款。最終都係建議兩款都去試駕,親身體驗先係最重要。
總括嚟講,梅賽德斯 - 奔馳 GLS 同路虎 Range Rover Sport 都係馬來西亞市場幾唔錯嘅車型。揀邊一部,關鍵都係要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

在马来西亚的汽车市场,很多买家在选车的时候都会拿 Mazda CX-80 和 Chery Tiggo 9 来做比较。今天我们从多个方面做一个详细的对比,帮你省下做功课的时间。

Mazda CX-80 在马来西亚的 OTR 售价是 RM 296,610 - 296,610,一共有 1 个版本,包括 2025 2.5L 65km High Plus(RM 296,610) 等。
Chery Tiggo 9 在马来西亚的 OTR 售价是 RM 166,800 - 179,800,一共有 1 个版本,包括 2026 2.0T Standard(RM 179,750) 等。
从价钱来看,Chery Tiggo 9 的起步价比 Mazda CX-80 便宜了 RM 129,810。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。
Mazda CX-80 车身长 4500 mm,后备箱 450 L。
Chery Tiggo 9 车身长 4400 mm,后备箱 400 L。
空间方面,Mazda CX-80 的车身比 Chery Tiggo 9 长了 100 mm,车内乘坐空间会稍微宽裕一些,尤其是后座腿部空间。如果你经常载家人或者需要放婴儿车,大一点的车身确实更实用。

Mazda CX-80 采用 FWD 驱动方式。
Chery Tiggo 9 采用 FWD 驱动方式。
两款车的驱动方式一样,都是 FWD,日常驾驶感受不会有太大区别。
Mazda CX-80 和 Chery Tiggo 9 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。
总的来说,Mazda CX-80 和 Chery Tiggo 9 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

在马来西亚的SUV市场,很多买家在选车的时候都会拿 Toyota Harrier 和 Volkswagen Tiguan 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
Toyota Harrier 在马来西亚的 OTR 售价是 RM 289,000 - 289,000,一共有 1 个版本,包括 2026 HEV 2.5L Standard(RM 289,000) 等。
Volkswagen Tiguan 在马来西亚的 OTR 售价是 RM 206,540 - 260,024,一共有 2 个版本,包括 2025 Allspace 2.0T R-Line(RM 260,024)、2025 Allspace 1.4T Elegance(RM 206,540) 等。
从价钱来看,Volkswagen Tiguan 的起步价比 Toyota Harrier 便宜了 RM 82,460。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。

Toyota Harrier 的安全评级是 5★ (ASEAN NCAP),主动安全系统包括 Brand ADAS。
Volkswagen Tiguan 的安全评级是 5★ (Euro NCAP),主动安全系统包括 IQ.Drive。
安全配备方面,两款车都拿到了不错的评级。不过 Toyota Harrier 的 Brand ADAS 和 Volkswagen Tiguan 的 IQ.Drive 在功能上有些差异,如果你比较看重主动安全的话,可以仔细对比一下两者的功能列表。

Toyota Harrier 保修 5年/无限制里程,保养间隔 每10,000km或6个月。
Volkswagen Tiguan 保修 3年/100,000km,保养间隔 每10,000km或6个月。

Toyota Harrier 和 Volkswagen Tiguan 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。
总的来说,Toyota Harrier 和 Volkswagen Tiguan 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


