

HomeHyundai

Search History
Popular Searches
Dealer Login / Sign Up
[CNMO Tech News] Indonesia's hybrid car market continues to expand this year. Data shows, from January to August 2024, Indonesia's hybrid car wholesale sales reached 58,040 units, a year-on-year increase of 43.3%. Against this backdrop, Hyundai Palisade Hybrid sold 774 units ranking 9th on the local hybrid car sales list, and Santa Fe Hybrid ranked 14th with 538 units.

Source: Internet
According to data released by the Indonesia Automotive Industry Association, in the first 8 months of this year, Indonesia's total car sales were 859,256 units, with hybrids accounting for about 6.75%. From a market structure perspective, local hybrid car sales growth was mainly driven by large MPVs and SUVs suitable for family use, with significant demand for relevant models.
Looking at specific models, Toyota Innova Zenix Hybrid led with 17,845 units, Veloz Hybrid sales were 15,554 units, ranking second. Followed by Suzuki XL7 Hybrid with 5,572 units; Fronx Hybrid sales 3,294 units; Honda HR-V Hybrid sales 3,225 units. These models constitute the main sales volume of Indonesia's hybrid car market.
Regarding Hyundai Motor, Palisade Hybrid and Santa Fe Hybrid both entered the top tier of local hybrid car sales. Among them, Palisade Hybrid is Hyundai's best-selling hybrid model in the Indonesian market. Based on existing data, the combined sales of these two models amount to 1,312 units, occupying a certain share in the local hybrid car market.
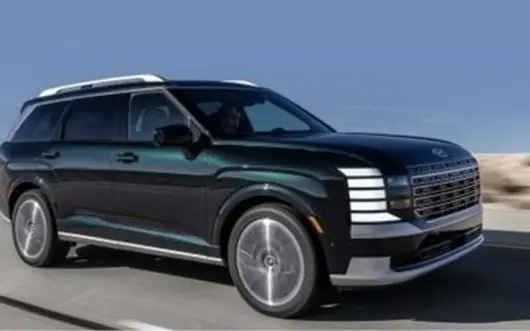
[Maklumat Teknologi CNMO] Pasar kenderaan hibrid di Indonesia terus berkembang pada tahun ini. Data menunjukkan, dari Januari hingga Ogos 2024, penjualan borong kereta hibrid di Indonesia mencapai 58,040 unit, meningkat 43.3% berbanding tahun lalu. Dalam konteks ini, Hyundai Palisade Hybrid menempati tempat ke-9 dalam senarai jualan kereta hibrid setempat dengan jualan sebanyak 774 unit, manakala Santa Fe Hybrid menduduki tempat ke-14 dengan 538 unit.
Sumber gambar dari internet
Berdasarkan data yang diumumkan oleh Persatuan Industri Automotif Indonesia, jualan keseluruhan kenderaan di Indonesia bagi 8 bulan pertama tahun ini ialah 859,256 unit, dengan kereta hibrid menyumbang kira-kira 6.75%. Dari segi struktur pasaran, pertumbuhan jualan kereta hibrid setempat terutama didorong oleh MPV dan SUV saiz besar yang sesuai untuk kegunaan keluarga, dengan permintaan bagi model-model ini agak ketara.
Dari segi model, Toyota Innova Zenix Hybrid menduduki tempat pertama dengan 17,845 unit, manakala jualan Veloz Hybrid sebanyak 15,554 unit, menduduki tempat kedua. Dikuti oleh Suzuki XL7 Hybrid dengan jualan 5,572 unit; Fronx Hybrid 3,294 unit; Honda HR-V Hybrid 3,225 unit. Model-model ini membentuk sumber jualan utama pasaran kereta hibrid di Indonesia.
Dari segi Hyundai, Palisade Hybrid dan Santa Fe Hybrid kedua-duanya memasuki jajaran atas senarai jualan kereta hibrid setempat. Di antara kedua-duanya, Palisade Hybrid merupakan model hibrid terlaris Hyundai di pasaran Indonesia. Mengikut data semasa, gabungan jualan kedua-dua model ini sebanyak 1,312 unit, mempunyai bahagian dalam pasaran kereta hibrid setempat.

Written by | Zhang Linyu
Edited by | Huang Dalu
Designed by | Zhen Youmei
Many global automakers have different realities in China and the rest of the world.
For example, Renault, a brand that has lost its presence in China, is thriving in Europe, much like Geely is in China.
Similarly, Hyundai and Kia have struggled in China for years, but in the US, Europe, and other markets, they have long been one of the major choices for local consumers when buying cars.
Hyundai Motor Group is undervalued in China, but this is also related to its own strategy and the broader environment. Today, as Chinese automakers go global, Hyundai and Kia could be a sample worth studying.
Hyundai, Kia, and Genesis target different consumers, retaining their own product and brand expressions while sharing the group's platforms, R&D, procurement, and manufacturing resources.
According to the sales announcements released by the two companies on July 1, 2026, in the first half of the year, Hyundai Motor Company including Genesis had a global sales volume of approximately 1.966 million vehicles; Kia had approximately 1.631 million vehicles, with a combined total of approximately 3.597 million vehicles. Among them, Hyundai Motor Company's sales decreased by 4.9% year-on-year, while Kia increased by 2.7%, setting a record for its first-half sales.

During the same period, Hyundai Motor Company's sales in South Korea were approximately 317,000 vehicles, and Kia's were approximately 296,000 vehicles. The Korean local market provides a stable business foundation for the group, but the larger sales volume comes from overseas.
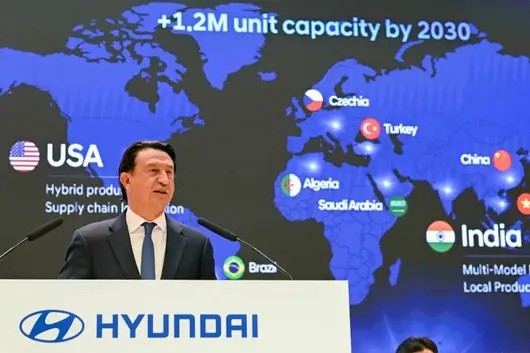
Hyundai and Kia operate products and channels separately in the US, supply through manufacturing bases in the Czech Republic, Turkey, and Slovakia in Europe, and have established local production systems in India. The two brands share the group's technology and procurement resources while competing against different users.
The Hyundai and Kia we see in China obviously do not represent the whole picture of this group. However, global scale has not allowed the two companies to escape profit pressure.
In the second quarter of 2026, Hyundai Motor Company's revenue was 49.22 trillion Korean won, up 1.9% year-on-year; operating profit was 2.85 trillion Korean won, down 20.8% year-on-year, with an operating profit margin of 5.8%. Kia's revenue for the same period was 33.03 trillion Korean won, up 12.6% year-on-year; operating profit was 2.62 trillion Korean won, down 4.9% year-on-year, resulting in an operating profit margin of approximately 7.9%.

Kia's revenue growth and operating profit margin were higher than Hyundai Motor Company, but both companies faced declining operating profit despite revenue growth. Different brands and product combinations presented different operating results within the same group.
Global layout gave Hyundai and Kia multiple market pivots but did not eliminate the pressure brought by costs, products, and competition.

Their lack of development in China does not hinder the study of how they established global business and how they succeeded globally. But at the same time, this system also faces challenges in the new automotive era.

Hyundai and Kia Going Global

The reason for Hyundai going global was first that the South Korean market is too small.
Chinese car companies that do well in their local market may reach millions of vehicles in scale and complete iterations of technology relying on China's supply chain. Hyundai does not have such conditions.
Established in 1967, it began producing the Ford Cortina in 1968, exported the Pony to Ecuador in 1976, and entered the US with Excel in 1986. While learning to build cars, it had to find overseas buyers.
For latecomers to the automotive industry, platforms, molds, R&D, and factories are investments that need to be spread across a scale. Local demand in South Korea determines that if Hyundai wants to become a large automobile enterprise, it cannot wait until all capabilities are mature before considering overseas expansion.
The global market has been a constraint it has had to face since early on in establishing its industrial capabilities.
This makes the growth conditions for Chinese and Korean car companies different.
Chinese enterprises can rely on the huge domestic market to perfect products and accumulate scale before expanding overseas business. Hyundai needed to learn how to enter other people's markets much earlier, understanding price tolerance, aesthetics, roads, and consumption habits. This difference does not determine who is more advanced but influences how enterprises later allocate resources and power.
Hyundai initially also relied on low prices. But the US market quickly made it understand that low prices can bring the first purchase, but quality and service bring the second.
In 1998, Hyundai Motor America introduced a coverage plan for 1999 model new cars, including a limited 10-year or 100,000-mile powertrain warranty. This was a concrete action to establish credit.
Within the scope covered by warranty terms, it transferred the reliability risks consumers worried about back to the manufacturer and required manufacturing, repair, and quality management to catch up. Whether a strange brand can stand, it needs to make consumers believe that someone is still responsible for problems that occur after buying the car.
The 1998 acquisition of Kia was another important node for Hyundai to establish today's global system. The two brands gradually expanded the sharing of platforms and procurement while retaining their own design and market expressions.
In 2005, the Hyundai Alabama plant went into production, and Kia subsequently established a production base in Georgia. Hyundai and Kia gradually changed from import brands to become local employers, purchasers, and investors, establishing long-term relationships with suppliers, dealers, and local governments.
Hyundai's Palisade and Kia's Telluride等大型 SUVs respond to family travel needs, hybrid models respond to usage costs, and Genesis bears the task of brand upward mobility. Two mass-market brands plus a luxury brand allow the group to compete between different prices and needs.
Hyundai and Kia in the US are not just Korean models with a few more configurations added. Local needs entered product definition, and car buying finance, leasing, and services entered the daily lives of consumers.
India took another path.
Hyundai established business in India in 1996, launched the Santro in 1998, and began local production, gradually expanding from small cars to compact SUVs. Price, space, fuel consumption, and maintenance convenience constitute the more realistic car buying judgment for local families.

Kia later entered India, establishing business through local production and products such as SUVs and MPVs. The two brands forming different product combinations in the same market also further increased India's weight in the group's global layout.
Hyundai India disclosed in its performance exchange in February 2026 that the localization level has reached 84%. As local procurement and manufacturing capabilities continue to deepen, India concurrently takes on the role of sales market, manufacturing base, and regional export center, supplying to the Middle East, Africa, Latin America, and other Asia-Pacific markets.
Europe had different requirements.
Hyundai established local R&D capabilities and supplied through Czech and Turkish factories, while Kia formed a manufacturing pivot in Slovakia. Body forms, driving feel, safety, and emission requirements need to be solved in the development stage. Channels, repair, and parts supply familiar to consumers determine whether products can be operated continuously after launch.
Localization in Brazil even went directly into the power system.
The Hyundai Brazil plant put into production in 2012 and the HB20 developed for the local market need to adapt to the ethanol fuel system, purchasing power, and usage environment. The Middle East and Africa rely more on distribution partners to establish coverage, then deepen assembly and procurement according to demand and policy. The Asia-Pacific market's demand for multi-person travel provided product space for MPVs and SUVs different from Europe.
These markets were not treated by Hyundai and Kia as different sales addresses for the same set of models.
South Korean local provides R&D, platform, and manufacturing foundations, with each region forming its own product combinations, supply chains, and business relationships. The group shares resources, brands face consumers separately, and regional business handles local needs.
The change Hyundai and Kia completed is that different markets gradually entered the enterprise, participating in deciding what this group produces, how it is produced, and how it serves users.

Undervalued Design

The role of design is often obscured by the impression of cost-performance ratio.
In the past, when people talked about Korean cars, the first thing that came to mind was value for money.
Today, Hyundai's IONIQ 5 pixel lights and Kia's EV9 geometric contours are all turning brands into recognizable product languages. Hyundai and Kia absorb global design talent and gradually form their own expressions. The experience of South Korean consumer electronics, home furnishings, retail, and cultural industries facing global consumers also provides a background for understanding such aesthetic expressions.
For automobiles, culture can be reflected in proportions, materials, colors, spaces, and interfaces, and does not need to become a prominent traditional symbol every time. The place Hyundai and Kia are worth studying is how to make people from different cultural backgrounds understand their designs while willing to pay for them.
After sharing platforms and technologies, the two brands still need to retain their respective appearances. Technical synergies can spread costs, but design and product positioning need to give consumers different reasons to choose.
When batteries, motors, chips, and screens are increasingly easy to obtain, product differences will not naturally disappear, but relying solely on configuration tables to build advantages will become more and more difficult. Design, usability, and overall experience will affect whether a brand can escape price competition.
Of course, Hyundai and Kia did not invent globalization. Toyota completed much of the work on this path earlier.
In 1984, Toyota and General Motors established NUMMI, i.e., New United Motor Manufacturing Inc., accumulated experience in organizing production and handling labor relations in the US, and then expanded its own manufacturing system. The IMV, i.e., Innovative International Multi-purpose Vehicle project, launched in 2004, incorporated bases such as Thailand, Indonesia, South Africa, and Argentina into common platforms and transnational division of labor, allowing a country's factory to serve multiple markets.
The advantage Toyota established was reliability, production management, repair networks, and long-term usage costs. As a later entrant, Hyundai and Kia needed to make up for quality while closing the brand gap through design, configuration, and price combinations.
They both value local operations, but Hyundai and Kia's experience is closer to the situation Chinese car companies are facing today: products already have competitiveness, why do consumers still unwilling to switch brands?
This is also where this sample is most valuable when comparing Chery, Geely, and BYD.
Chery entered emerging markets earlier, relying on high cost-performance products, local dealers, and co-assembly to expand coverage, then deepening manufacturing and brand investment. This path has similarities with Hyundai and Kia.
The next test is to convert the expansion speed brought by different partners into stable quality, spare parts, and service standards. The more countries, brands, and models, the higher the difficulty of channel management.
Geely relies more on capital shareholding or acquisition and technical cooperation.
Volvo and the cooperation with Renault in Brazil brought different forms of brand, R&D, factory, and regional relationships, and also brought Chinese technology into the existing global network. It needs to solve how brand autonomy and platform sharing get along, and whether complex equity and cooperation relationships can truly improve efficiency.
BYD relies on synergies between batteries, electric drive, entire vehicles, and plug-in hybrid technologies to push the scale and cost advantages formed in the Chinese market overseas.
The Thailand factory places local sales and regional exports together, reflecting the idea of a production network. The next test is, after increasing investment in overseas factory construction, local procurement, and channel services, how much cost advantage BYD can still maintain, and whether it can convert product competitiveness into dealer profits and users' long-term trust. Repair efficiency, spare parts supply, and used car residual value all need to be accumulated through continuous operation.
The experience Hyundai and Kia provide is that the assessment of going global must ultimately fall on local operations. Whether cars sold after entering channels are sold to users, whether dealers can make money, how long spare parts take to arrive, and whether financing costs are acceptable explain business quality more than announcing entering how many countries.
Localization also requires power to follow responsibility.
If a region is to be responsible for sales and profits, it must be able to influence product definition, configuration, launch rhythm, and partner selection. The headquarters retains platforms, quality, and safety standards, and local teams need the ability to respond to the market.

New Automotive Era

China is changing the value structure of automobiles. New energy platforms, batteries, smart cockpits, assisted driving, and rapid updates have formed a high-intensity innovation environment.
New functions and product concepts can quickly enter a large number of models, being verified, improved, or eliminated in real competition.
Chinese car companies have thus obtained a high upper limit for product experience. But a smart car that is highly mature in China may not be able to completely retain this experience in other markets.
Maps, accounts, music, payments, cloud services, and AI applications need to be reconnected; data permissions, privacy settings, and proactive recommendations need to be redesigned. A service that can be completed by voice in the country, overseas, may not have corresponding service providers, or may need to re-obtain user authorization. Whether local users need it also cannot be presumed in advance.
Past localization mainly revolved around regulations, chassis, power, and language. Today, it is increasingly deepening into the automobile's software structure and business relationships. The deeper China's digital ecosystem is integrated, the more parts may need to be re-developed and coordinated when migrating overseas.
China's intelligent advantage needs to be realized overseas through another set of organizational capabilities. How many functions are added should be determined by local needs; to what extent users hope the system is proactive also needs research. Cannot directly equate the high configuration density of the Chinese market with high satisfaction in all markets.
Hyundai and Kia have long faced multiple markets and accumulated experience in handling regional differences. This experience may help them adapt to different digital ecosystems.
But whether they already possess a good enough software architecture, development efficiency, and application experience is another problem still to be tested.
Assisted driving will further increase the difficulty.
Non-motor vehicles in Shanghai, roundabouts in Paris, and parking yield in US suburbs involve different road environments and driving habits formed over the long term. Completing a large number of verifications in China does not mean overseas local verification can be skipped.
Whether data can be collected, where it is stored, and how it is used for training are also affected by rules in different regions. Automobile platforms can be as unified as possible, but the data closed loop needs to possess regional capabilities. For Chinese car companies, this increases the cost of globalization; for Hyundai and Kia, sales scattered around the world will not automatically convert to usable assisted driving data.
Hyundai and Kia's failure in China serves as a reminder that global capabilities accumulated in the past also have boundaries.
Beijing Hyundai once broke through an annual sales volume of one million vehicles in 2013, and Kia also once had a much higher market presence in China than today. Local factories, joint venture partners, and channels were once complete, but when Chinese brands continued to advance in quality, design, SUVs, and new energy, the original reasons for purchasing for Korean brands gradually weakened. External shocks around 2017 exacerbated the decline, but were not enough to explain the long-term slump thereafter.
Manufacturing has been localized, but technology choices and product deployment still need to keep up with changes in the Chinese market. When consumers start evaluating cars with cockpits, assisted driving, and update speeds, past fuel vehicle credit cannot automatically become the attraction of new products.
Therefore, China's significance to Hyundai Motor Group cannot be just restoring sales volume. It also needs to re-enter the innovation system here.
Hyundai has begun introducing the technical capabilities of Chinese partners. In the China strategy announced in 2026, it includes collaborating with Momenta to develop assisted driving systems and introducing the Doubao Large Language Model in the smart cockpit. Whether these cooperations can improve product experience still needs to be verified by mass production performance and continuous updates. Source: Hyundai Motor China Strategy Explanation
Toyota adopting Momenta technology on China models, Nissan and Mazda also promoting new energy products through Chinese teams or partners, all show that China's significance to global automakers is extending from sales markets to the input end of technical and product capabilities.
Hyundai and Kia's Chinese joint venture companies also have new roles.
Yueda Kia's Yancheng factory has become part of the global export network, but manufacturing export is just one layer. China's supply chain and R&D speed can also support product development, then enter other markets through the group's regulations, quality, and brand systems.
Beijing Hyundai ELEXIO has begun moving overseas along this path. This electric SUV was produced by Beijing Hyundai, launched first in the Chinese market in October 2025, and then entered the Australian market, a product under Hyundai's "Made in China, For China, Going Global" strategy.
But after ELEXIO's launch in China, sales were low, and the situation has not yet opened up. China development and manufacturing, using group channels to enter overseas, show the product has connected to the global network; whether it has enough competitiveness still needs to be answered by the market.
ELEXIO's test therefore has two layers: In China, it needs to re-establish consumers' reasons to choose Hyundai electric vehicles; overseas, it needs to prove that after local adaptation, this set of products can obtain continuous sales and reasonable profits. The slump in the Chinese market cannot directly predict overseas results, but equally cannot be covered up by overseas deployment news.
This requires global companies to have the ability to judge which Chinese innovations can be migrated, which need adjustment, and which are only suitable for China. Discovering and verifying innovation in China, then making it adapt to users in different countries is the capability Hyundai Motor Group needs to further establish.
Whether it can complete this step will directly affect how Hyundai and Kia respond to the overseas challenges of Chinese car companies.

New Competition in Global Markets

Competition in Europe has fallen on pure electric, plug-in hybrid, price, and software experience simultaneously.
Hyundai and Kia's respective electric vehicle products expanded the group's market coverage and allowed the two brands to compete for users with different designs and models. But owning electric vehicle products does not mean the market is already held. Chinese brands are still making up for production and channels, while Hyundai and Kia need to face competition on costs and experience.
Competition in South America and Southeast Asia is more direct.
Chinese car companies bring battery and plug-in hybrid advantages to the local area, also building factories, channels, and service systems. Plug-in hybrids especially may change some markets where public charging facilities are insufficient: for consumers with daily charging conditions, they do not need to wait for public charging networks to be fully mature to obtain daily electric driving experiences. How much usage costs can be reduced depends on local gasoline and electricity prices and actual charging and driving situations.
Hyundai and Kia need to judge how long fuel vehicles and regular hybrids can support, and at what speed pure electric, plug-in hybrid, and extended range should enter. Investing too slowly will lose users, while too quickly may bear idle capacity. The Middle East and Africa cannot be processed generally; purchasing power, energy prices, and infrastructure differences vary greatly between the Gulf and other markets.
The US and India provide different degrees of buffer.
US access restrictions, India's investment environment and local industry relationships all increase the difficulty for Chinese car companies to enter directly. But Hyundai and Kia still have to face Toyota, US local enterprises, and India's Maruti Suzuki, Tata, and Mahindra. Policies can influence the time competition occurs but cannot solve cost, product, and demand problems for enterprises.
Both companies' product and investment choices have already reflected this judgment.
Hyundai Motor Company continues to expand capacity in North America and India, strengthen hybrids, and plans to launch its first batch of extended range models starting from the first half of 2027. Kia, in addition to expanding pure electric and hybrid products, takes PBV dedicated vehicle business as a new growth direction. The group's common technical foundation is being used for product arrangements of different brands and markets. Source: Hyundai Motor 2026 Investor Day Announcement, Kia 2026 Investor Day Announcement
What is truly difficult is that multiple technology routes require money and also require organizations to undertake.
Fuel, hybrid, pure electric, and extended range are all invested in simultaneously, old and new factories need coordination, and software, autonomous driving, and robots are vying for R&D resources. The group is promoting Pleos cockpits and software-defined cars. With related systems entering mass production, development, verification, and continuous update efficiency will accept the test of actual use.
Processes that helped it establish global scale in the past may also increase time and costs in new competitions. The more regional businesses there are, the more important unified architecture is; the greater market differences, the more important local autonomy is. How to divide work between the two is something global automotive companies must repeatedly adjust in the future.
Hyundai Motor Company set a sales target of 5.55 million vehicles and an operating profit margin target of over 9% for 2030; Kia set a sales target of 4.13 million vehicles and a 10% operating profit margin target. The combined sales volume targets of the two companies are approximately 9.68 million vehicles. Achieving these targets requires improving product structure, costs, and capacity utilization simultaneously. Source: Hyundai Motor Target, Kia Target
If Chinese competitors continuously improve cost-performance ratios, and Hyundai and Kia can only increase discounts, scale targets and profit targets will constrain each other. Sharing technology and procurement can spread investment but cannot replace each brand establishing a purchase reason in the local market.
Hyundai and Kia have previously proven they are good at absorbing external capabilities and putting these capabilities into their own global systems. The next step, they still need to prove whether they can create new product experiences faster. The task for Chinese car companies is to make the already formed innovative capabilities continue to hold in different regulations, cultures, and digital ecosystems.
Therefore, what Hyundai Motor Group is most worth Chinese car companies learning is how to let an enterprise growing from a local base continue to operate in many countries, letting local users be willing to buy, use for a long time, and choose it again. This capability needs to be implemented in products, factories, suppliers, channels, and every after-sales service.
And the new exam question China gives is, when the technical and experience standards of automobiles are increasingly formed in China, can it bring these changes into the global system in time.
Hyundai and Kia have already proven how to become a global car company, next they still need to prove how to continue to do well as this group after cars are redefined.
Penulis | Zhang Linyu
Penyunting | Huang Dalu
Reka Bentuk | Zhen Youmei
Sebenarnya, keadaan syarikat automotif global di China berbeza dengan di tempat lain di dunia.
Contohnya Renault, sebuah jenama yang telah kehilangan kehadiran di China, namun di Eropah ia hidup bersemangat seperti Geely di China.
Contoh lain Hyundai dan Kia, yang telah lama tidak mampu bersaing di China, tetapi di Amerika Syarikat, Eropah dan pasaran lain, ia sentiasa menjadi pilihan utama pengguna tempatan.
Hyundai Motor Group dianggap kurang dihargai di China, tetapi ini juga berkaitan dengan strateginya sendiri dan persekitaran umum. Pengeluar kereta China kini sedang meluaskan pasaran ke luar negara, dan Hyundai Kia mungkin menjadi sampel yang layak dikaji.
Hyundai, Kia dan Genesis menargetkan pengguna yang berbeza, mengekalkan ungkapan produk dan jenama masing-masing, sekaligus berkongsi sumber platform, penyelidikan, pembelian dan pengeluaran dalam grup.
Berdasarkan pengumuman jualan yang dikeluarkan oleh dua syarikat pada 1 Julai 2026, pada separuh tahun pertama, Hyundai Motor Company termasuk Genesis, jualan globalnya kira-kira 1.966 juta unit; Kia kira-kira 1.631 juta unit, jumlah gabungan kira-kira 3.597 juta unit. Di antara ini, jualan Hyundai Motor Company menurun 4.9% secara tahun-ke-tahun, Kia meningkat 2.7%, mencatatkan rekod jualan separuh tahunnya.
Pada tempoh yang sama, jualan Hyundai Motor Company di Korea kira-kira 317,000 unit, Kia kira-kira 296,000 unit. Tanah air Korea menyediakan asas perniagaan yang stabil bagi grup, tetapi jualan yang lebih besar datang dari luar negara.
Hyundai dan Kia beroperasi dalam produk dan saluran yang berasingan di Amerika Syarikat, di Eropah mereka membekalkan melalui tapak pengeluaran di Czech, Turkey dan Slovakia, di India masing-masing juga telah membina sistem pengeluaran tempatan. Dua jenama berkongsi sumber teknologi dan pembelian grup, tetapi menghadapi persaingan pengguna yang berbeza.
Apa yang kita lihat mengenai Hyundai dan Kia di China, jelas tidak mencukupi untuk mewakili keseluruhan grup. Tetapi skala global juga tidak membebaskan kedua-dua syarikat daripada tekanan keuntungan.
Pada suku kedua 2026, pendapatan Hyundai Motor Company 49.22 Trilion Won, meningkat 1.9% berbanding tahun sebelumnya; keuntungan operasi 2.85 Trilion Won, menurun 20.8% secara tahun-ke-tahun, margin keuntungan operasi 5.8%. Pendapatan Kia pada tempoh yang sama 33.03 Trilion Won, meningkat 12.6% berbanding tahun sebelumnya; keuntungan operasi 2.62 Trilion Won, menurun 4.9% secara tahun-ke-tahun, mengira mengikut ini margin keuntungan operasi kira-kira 7.9%.
Penambahan pendapatan dan margin keuntungan operasi Kia adalah lebih tinggi daripada Hyundai Motor Company, tetapi kedua-dua syarikat menghadapi situasi pendapatan meningkat tetapi keuntungan operasi menurun. Jenama berbeza, gabungan produk yang berbeza, menampilkan hasil operasi yang berbeza di dalam grup yang sama.
Susun atur global membolehkan Hyundai Kia memiliki beberapa tumpuan pasaran, tetapi tidak menghapuskan tekanan daripada kos, produk dan persaingan.
Mereka tidak berjaya berkembang di China, tidak menghalang kajian mengenai bagaimana mereka membina perniagaan global dan bagaimana berjaya di global. Pada masa yang sama, sistem ini juga menghadapi cabaran zaman automotif baharu.
Hyundai Kia Meluas ke Luar Negara
Punca Hyundai meluas ke luar negara, pertama sekali kerana pasaran Korea terlalu kecil.
Pengeluar kereta China hanya perlu membuat baik pasaran tempatan, yang mungkin mencapai skala beberapa juta unit, dan bergantung kepada rantai bekalan China untuk menyelesaikan satu siri penambahbaikan teknologi. Hyundai tidak mempunyai syarat seperti ini.
Ditubuhkan pada 1967, bermula pengeluaran pada 1968 untuk Ford Cortina, pada 1976 mengeksport Pony ke Ecuador, pada 1986 mengizinkan Excel memasuki Amerika. Semasa belajar membuat kereta, ia perlu mencari pembeli luar negara.
Bagi industri automotif kemudian masuk, platform, acuan, penyelidikan dan kilang adalah pelaburan yang perlu diagihkan mengikut skala. Keperluan dalam negeri Korea menentukan, jika Hyundai ingin menjadi syarikat automotif besar, ia tidak boleh menunggu sehingga semua kemampuan matang sebelum mempertimbangkan luar negara.
Pasaran global dari dahulu, telah menjadi kekangan yang mesti dihadapi apabila ia membina kemampuan industri.
Ini menyebabkan keadaan pertumbuhan syarikat automotif China dan Korea berbeza.
Syarikat China boleh bergantung kepada pasaran domestik yang luas untuk menyempurnakan produk, mengumpul skala, kemudian memperluas perniagaan luar negara. Hyundai memerlukan lebih awal belajar bagaimana memasuki pasaran orang lain, memahami keupayaan menanggung harga, selera, jalan raya dan tabiat pengguna mereka. Perbezaan ini tidak menentukan siapa lebih maju, tetapi mempengaruhi bagaimana syarikat kemudian membahagikan sumber dan kuasa.
Hyundai pada mulanya juga bergantung pada harga rendah. Tetapi pasaran Amerika dengan cepat memahaminya, harga rendah boleh membawa pembelian pertama, kualiti dan perkhidmatan membawa pembelian kedua.
Pada 1998, Hyundai Motor America memperkenalkan skim perlindungan termasuk jaminan terbatas enjin dan transmisi selama 10 tahun atau 100,000 batu untuk model baharu tahun 1999. Ini adalah tindakan konkrit untuk membina kepercayaan.
Dalam lingkungan yang diliputi oleh klausa jaminan, ia memindahkan sebahagian risiko kebolehpercayaan yang dibimbangkan pengguna kembali kepada pengilang, juga meminta pembuatan, penyelenggaraan dan pengurusan kualiti mengikuti. Adakah jenama asing boleh berdiri, memerlukan pengguna percaya bahawa masalah yang berlaku selepas membeli kereta masih ada yang bertanggungjawab.
Pemerolehan Kia pada 1998, adalah titik penting lain bagi Hyundai untuk membina sistem global hari ini. Dua jenama secara beransur-ansur memperluas perkongsian platform dan pembelian, pada masa yang sama mengekalkan reka bentuk dan ungkapan pasaran masing-masing.
Pada 2005, kilang Hyundai di Alabama mula beroperasi, Kia kemudian membina tapak pengeluaran di Georgia. Hyundai dan Kia secara beransur-ansur menjadi majikan tempatan, pembeli dan pelabur daripada jenama import, membina hubungan jangka panjang dengan pembekal, pengedar dan kerajaan tempatan.
Palisade Hyundai, Telluride Kia dan SUV lain yang besar membalas keperluan perjalanan keluarga, model hybrid membalas kos penggunaan, Genesis memikul tugas kenaikan jenama. Dua jenama mainstream ditambah jenama mewah, membolehkan grup berhadapan persaingan di antara harga dan keperluan yang berbeza.
Hyundai Kia di Amerika, bukan hanya model Korea menambah beberapa konfigurasi. Keperluan tempatan masuk ke dalam definisi produk, kewangan pembelian kereta, sewa dan perkhidmatan masuk ke dalam kehidupan harian pengguna.
India mengikuti laluan lain.
Hyundai menubuhkan perniagaan India pada 1996, pada 1998 melancarkan Santro dan memulakan pengeluaran tempatan, berkembang secara beransur-ansur daripada kereta kecil ke SUV saiz sederhana. Harga, ruang, penggunaan minyak dan kemudahan penyelenggaraan, membentuk pertimbangan pembelian kereta yang lebih realistik bagi keluarga tempatan.
Kia kemudian masuk ke India, membina perniagaan melalui pengeluaran tempatan dan produk SUV, MPV. Dua jenama dalam pasaran yang sama membentuk gabungan produk yang berbeza, juga membuat bahagian India dalam susun atur global grup semakin bertambah.
Hyundai India mendedahkan dalam perkongsian prestasi pada Februari 2026, tahap tempatanisasi telah mencapai 84%. Dengan kemampuan pembelian dan pengeluaran tempatan yang semakin mendalam, India pada masa yang sama memikul peranan pasaran jualan, tapak pengeluaran dan pusat eksport wilayah, membekalkan ke Timur Tengah, Afrika, Amerika Tengah & Selatan dan pasaran Asia Pasifik lain.
Eropah mempunyai keperluan yang berbeza.
Hyundai membina kemampuan penyelidikan dan pembangunan tempatan, membekalkan melalui kilang di Czech dan Turki, Kia membentuk titik tumpuan pengeluaran di Slovakia. Bentuk badan, pengalaman memandu, dan keperluan keselamatan dan pelepasan, perlu diselesaikan pada fasa pembangunan. Saluran, penyelenggaraan dan bekalan aksesori yang biasa digunakan pengguna, menentukan sama ada produk boleh beroperasi berterusan selepas dilancarkan.
Tempatanisasi Brazil malah terus masuk ke sistem kuasa.
Kilang Hyundai Brazil yang mula beroperasi pada 2012 dan HB20 yang dibangunkan untuk tempatan, perlu menyesuaikan dengan sistem bahan api etanol, kuasa beli dan persekitaran penggunaan. Timur Tengah dan Afrika lebih bergantung pada rakan kongsi agensi untuk membina liputan, kemudian memperdalam pengeluaran, pembelian berdasarkan keperluan dan dasar. Keperluan perjalanan bersama ramai orang di pasaran Asia Pasifik, menyediakan ruang produk yang berbeza daripada Eropah untuk MPV dan SUV.
Pasaran-pasaran ini tidak dilihat oleh Hyundai Kia sebagai alamat penjualan yang berbeza untuk satu set model yang sama.
Tanah air Korea menyediakan asas penyelidikan, platform dan pengeluaran, kawasan lain membentuk gabungan produk, rantai bekalan dan hubungan operasi sendiri. Grup berkongsi sumber, jenama masing-masing menghadapi pengguna, perniagaan wilayah memproses keperluan tempatan.
Perubahan yang diselesaikan oleh Hyundai Kia, adalah pasaran berbeza secara beransur-ansur masuk ke dalam dalaman syarikat, turut menentukan apa yang grup ini hasilkan, bagaimana dihasil dan bagaimana melayani pengguna.
Reka Bentuk yang Kurang Dihargai
Tindakan reka bentuk dalam hal ini, sering tertutup oleh imej nisbah harga prestasi.
Dulu orang bercakap kereta Korea, pertama kali berfikir nisbah harga prestasi.
Hari ini, lampu piksel Hyundai IONIQ 5, kontur geometri Kia EV9, semuanya mengubah jenama menjadi bahasa produk yang boleh dikenal pasti. Hyundai dan Kia menyerap bakat reka bentuk global, juga secara beransur-ansur membentuk ungkapan sendiri. Pengalaman industri elektronik pengguna, rumah, runcit dan budaya Korea yang menargetkan pengguna global, juga memberikan latar belakang untuk memahami ungkapan estetik ini.
Bagi kereta, budaya boleh termuat dalam nisbah, bahan, warna, ruang dan antara muka, tidak perlu setiap kali menjadi simbol tradisional yang ketara. Tempat yang perlu dikaji oleh Hyundai dan Kia, adalah bagaimana membuat orang dari latar belakang budaya yang berbeza memahami reka bentuk mereka, pada masa yang sama berhasrat untuk membayar.
Selepas berkongsi platform dan teknologi, kedua-dua jenama masih perlu mengekalkan penampilan masing-masing. Sinergi teknologi boleh mengagihkan kos, reka bentuk dan penentuan produk memerlukan memberikan alasan pilihan yang berbeza kepada pengguna.
Semasa bateri, motor elektrik, cip dan skrin semakin mudah diperoleh, perbezaan produk tidak akan hilang secara semula jadi, tetapi hanya bergantung pada jadual konfigurasi untuk membina kelebihan akan semakin sukar. Reka bentuk, kegunaan mudah dan pengalaman keseluruhan, akan mempengaruhi sama ada jenama boleh elak persaingan harga.
Tentu saja, Hyundai dan Kia tidak mencipta pengglobalan. Toyota telah terlebih dahulu menyelesaikan banyak kerja di jalan ini.
Pada 1984, Toyota dan General Motors menubuhkan NUMMI, iaitu Syarikat Pengeluaran Kereta Gabungan Baharu, mengumpul pengalaman dalam organisasi pengeluaran dan menangani hubungan pekerjaan di Amerika, kemudian memperluas sistem pengeluarannya sendiri. Pada 2004, projek IMV yang mula dilancarkan, iaitu Projek Kereta Guna Ganda Antarabangsa Inovatif, memasukkan tapak di Thailand, Indonesia, Afrika Selatan, Argentina ke dalam platform bersama dan pembahagian tugas merentas negara, membuat satu kilang di satu negara melayani beberapa pasaran.
Kelebihan yang dibina oleh Toyota, adalah kebolehpercayaan, pengurusan pengeluaran, jaringan penyelenggaraan dan kos penggunaan jangka panjang. Hyundai dan Kia sebagai pemain yang masuk lebih lewat, perlu sambil membaiki kualiti, sambil membaikkan jurang jenama melalui reka bentuk, konfigurasi dan gabungan harga.
Mereka sama-sama mem十分重视 operasi tempatan, pengalaman Hyundai dan Kia lebih dekat dengan situasi yang sedang dihadapi oleh pengeluar kereta China hari ini: produk sudah mempunyai daya saing, mengapa pengguna masih tidak mahu bertukar jenama?
Inilah tempat di mana sampel ini paling bernilai apabila membandingkan Chery, Geely dan BYD.
Chery lebih awal memasuki pasaran baru, bergantung kepada produk nilai harga tinggi, pengedar tempatan dan pengeluaran bersama untuk memperluas liputan, kemudian memperkukuh pengeluaran dan pelaburan jenama. Laluan ini mempunyai persamaan dengan Hyundai dan Kia.
Cabaran seterusnya, adalah menukar kelajuan pengembangan yang dibawa oleh rakan kongsi berbeza kepada kualiti, bekalan spare part dan piawaian perkhidmatan yang stabil. Semakin banyak negara, jenama dan model, semakin tinggi kesulitan pengurusan saluran.
Geely lebih banyak bergantung pada modal bersama atau pemerolehan serta kerjasama teknologi.
Kerjasama Volvo dan dengan Renault di Brazil, membawa bentuk jenama, penyelidikan, kilang dan hubungan wilayah yang berbeza, juga membawa teknologi China masuk ke dalam rangkaian global yang sedia ada. Yang perlu diselesaikannya, adalah bagaimana autonomi jenama dan kongsi platform boleh berganding, serta sama ada hubungan ekuiti dan kerjasama yang kompleks benar-benar meningkatkan kecekapan.
BYD bergantung pada sinergi antara bateri, kuasa elektrik, kenderaan lengkap dan teknologi hybrid plug-in, membawa skala dan kelebihan kos yang terbentuk di pasaran China ke luar negara.
Kilang Thailand meletakkan jualan tempatan dan eksport wilayah di tempat yang sama, sudah mencerminkan思路 rangkaian pengeluaran. Cabaran seterusnya, adalah selepas pelaburan dalam pembinaan kilang luar negara, pembelian tempatan dan perkhidmatan saluran meningkat, berapa banyak kelebihan kos yang boleh dipelihara oleh BYD, dan sama ada ia boleh mengubah daya saing produk menjadi keuntungan pengedar dan kepercayaan jangka panjang pengguna. Kecekapan penyelenggaraan, bekalan spare part dan nilai semula kereta terpakai, memerlukan operasi berterusan untuk dikumpulkan.
Pengalaman yang disediakan oleh Hyundai dan Kia, adalah penilaian keluar negara akhirnya mesti jatuh pada operasi tempatan. Adakah kereta telah dijual kepada pengguna selepas masuk saluran, sama ada pengedar boleh untung, berapa lama spare part sampai, kos pembiayaan boleh diterima, lebih menjelaskan kualiti perniagaan daripada mengisytiharkan berapa banyak negara yang telah masuk.
Tempatanisasi juga memerlukan kuasa mengikuti tanggungjawab.
Satu kawasan mesti bertanggungjawab terhadap jualan dan keuntungan, maka mesti boleh mempengaruhi definisi produk, konfigurasi, kadar pelancaran dan pemilihan rakan kongsi. Ibu pejabat memelihara platform, piawaian kualiti dan keselamatan, pasukan tempatan mesti mempunyai keupayaan untuk membalas pasaran.
Zaman Automotif Baharu
China sedang mengubah struktur nilai automotif. Platform tenaga baharu, bateri, kokpit pintar, pemanduan bantu dan kemas kini pantas, sudah membentuk persekitaran inovasi berintensiti tinggi.
Fungsi baharu dan konsep produk boleh dengan pantas masuk ke dalam banyak model, dibuktikan, diperbaiki atau dibuang dalam persaingan sebenar.
Pengeluar kereta China kerana itu mendapat had pengalaman produk yang tinggi. Tetapi sebuah kereta pintar yang sudah matang di China, di pasaran lain mungkin tidak boleh kekal sepenuhnya pengalaman ini.
Peta, akaun, muzik, pembayaran, perkhidmatan awan dan aplikasi AI perlu disambung semula; akses data, tetapan privasi dan cadangan aktif perlu direka semula. Sebuah perkhidmatan yang boleh disiapkan dengan suara di dalam negara, di luar negara mungkin tidak ada penyedia perkhidmatan yang sepadan, juga mungkin perlu mendapatkan semula kebenaran pengguna. Sama ada pengguna tempatan memerlukan ia, sama-sama tidak boleh dianggap secara awal.
Tempatanisasi dulu terutamanya berfokus pada peraturan, casis, kuasa dan bahasa. Hari ini, ia semakin mendalam dalam struktur perisian dan hubungan perniagaan kereta. Semakin dalam integrasi ekosisistem digital China, bahagian yang perlu dibangunkan dan dikoordinasi semasa pemindahan ke luar negara, mungkin semakin banyak.
Kelebihan pengisian pintar China, mesti melalui satu set keupayaan organisasi lain untuk diujudkan di luar negara. Berapa banyak fungsi ditambah, mesti ditentukan oleh keperluan tempatan; sejauh mana pengguna mahu sistem aktif, juga perlu dikaji. Ketumpatan konfigurasi yang tinggi di pasaran China, tidak boleh terus disamakan dengan kepuasan tinggi di semua pasaran.
Hyundai dan Kia telah lama berhadapan dengan beberapa pasaran, mengumpul pengalaman menangani perbezaan wilayah. Pengalaman ini mungkin membantu mereka menyesuaikan dengan ekosistem digital yang berbeza.
Tetapi sama ada sudah mempunyai struktur perisian yang cukup baik, kecekapan pembangunan dan pengalaman aplikasi, adalah satu masalah lain yang masih perlu diuji.
Pemanduan bantu akan meningkatkan kesulitan semakin tinggi.
Seorang bukan bermotor di Shanghai, bulatan di Paris, memberi laluan berhenti di kawasan pinggir bandar Amerika, melibatkan persekitaran jalan berbeza dan tabiat memandu yang terbentuk lama. Menyelesaikan pengesahan di China tidak bermaksud boleh melompati pengesahan tempatan di luar negara.
Sama ada data boleh dikumpul, disimpan di mana, bagaimana digunakan untuk latihan, juga dipengaruhi oleh peraturan wilayah yang berbeza. Platform kereta boleh diseragamkan sebanyak mungkin, kitaran data mesti mempunyai kemampuan wilayah. Bagi pengeluar kereta China, ini menambah kos pengglobalan; bagi Hyundai dan Kia, jualan di seluruh dunia juga tidak akan secara automatik bertukar menjadi data pemanduan bantu yang boleh digunakan.
Kegagalan Hyundai dan Kia di China, tepat mengingatkan mereka, kemampuan global yang dikumpul pada masa lalu juga ada hadnya.
Beijing Hyundai pernah pada 2013 mencapai jualan tahunan melebihi satu juta unit, Kia juga pernah memiliki kehadiran pasaran jauh lebih tinggi daripada hari ini di China. Kilang tempatan, rakan kongsi kongsi dan saluran pada suatu ketika pernah lengkap, tetapi apabila jenama China terus meningkatkan pada kualiti, reka bentuk, SUV dan tenaga baharu, alasan pembelian asal jenama Korea secara beransur-ansur melemah. Kejutan luar sekitar 2017 memperburukkan penurunan, tetapi tidak cukup untuk menjelaskan kemerosotan jangka panjang selepas itu.
Pengeluaran sudah dilokalkan, pilihan teknologi dan penempatan produk masih perlu terus mengikuti perubahan pasaran China. Apabila pengguna mula menilai kereta dengan kokpit, pemanduan bantu dan kelajuan kemas kini, kepercayaan kereta minyak masa lalu tidak boleh secara automatik bertukar menjadi daya tarikan produk baharu.
Oleh itu, makna China untuk Hyundai Motor Group, juga tidak boleh hanya tinggal pemulihan jualan. Ia perlu masuk semula ke dalam sistem inovasi di sini.
Hyundai telah mula memasukkan kemampuan teknologi rakan kongsi China. Dalam strategi China yang diumumkan pada 2026, termasuk kerjasama dengan Momenta untuk membangunkan sistem pemanduan bantu, dan memperkenalkan model bahasa besar Doubao dalam kokpit pintar. Sama ada kerjasama ini boleh memperbaiki pengalaman produk, masih perlu disahkan oleh prestasi pengeluaran jisim dan kemas kini berterusan. Sumber: Penjelasan Strategi China Hyundai Motor Company
Toyota menggunakan teknologi Momenta pada model China, Nissan dan Mazda juga melalui pasukan China atau rakan kongsi memajukan produk tenaga baharu, semuanya menunjukkan makna China untuk syarikat automotif global, sedang berkembang dari pasaran jualan ke hujung input kemampuan teknologi dan produk.
Syarikat kongsi Hyundai dan Kia di China, juga mempunyai peranan baharu.
Kilang Yancheng Kia Yueda telah menjadi sebahagian daripada rangkaian eksport global, tetapi pengeluaran eksport hanyalah satu lapisan. Rantai bekalan China dan kelajuan penyelidikan dan pembangunan, juga boleh menyokong pembangunan produk, kemudian masuk ke pasaran lain melalui sistem peraturan, kualiti dan jenama grup.
Beijing Hyundai ELEXIO sudah mula berjalan ke luar negara melalui laluan ini. SUV elektrik ini dihasilkan oleh Beijing Hyundai, pada Oktober 2025 pertama kali dilancarkan di pasaran China, kemudian masuk ke pasaran Australia, adalah produk di bawah strategi "Di China, Untuk China, Menuju Global" Hyundai.
Tetapi jualan ELEXIO selepas dilancarkan di China rendah, belum membuka situasi. Pengembangan dan pengeluaran China, dengan bantuan saluran grup masuk ke luar negara, menjelaskan produk sudah dihubungkan ke rangkaian global; sama ada ia mempunyai daya saing yang mencukupi, masih perlu dijawab oleh pasaran.
Ujian ELEXIO oleh itu ada dua lapisan: Di China, ia perlu membina semula alasan pengguna memilih kereta elektrik Hyundai; di luar negara, ia perlu membuktikan, selepas penyesuaian tempatan, sama ada produk ini boleh mendapatkan jualan berterusan dan keuntungan munasabah. Kemerosotan pasaran China tidak boleh terus meramalkan hasil luar negara, tetapi sama-sama tidak boleh disorokkan oleh berita pelepasan luar negara.
Inilah yang memerlukan syarikat global mempunyai kemampuan menilai, inovasi China mana yang boleh dipindahkan, mana yang perlu disesuaikan, mana yang hanya sesuai untuk China. Menemukan dan mengesahkan inovasi di China, kemudian menyesuaikannya dengan pengguna negara berbeza, adalah kemampuan yang perlu diperkukuh oleh Hyundai Motor Group.
Sama ada ia boleh menyempurnakan langkah ini, akan mempengaruhi secara langsung bagaimana Hyundai dan Kia menghadapi cabaran luar negara pengeluar kereta China.
Persaingan Baharu Pasaran Global
Persaingan di Eropah jatuh serentak pada elektrik sepenuhnya, hybrid plug-in, harga dan pengalaman perisian.
Produk elektrik Hyundai dan Kia masing-masing telah memperluas liputan pasaran grup, dan membolehkan kedua-dua jenama merebut pengguna dengan reka bentuk dan model yang berbeza. Tetapi mempunyai produk elektrik, tidak bermaksud sudah menjaga pasaran. Jenama China masih memperbaiki pengeluaran dan saluran, Hyundai dan Kia perlu menghadapi persaingan dari kos dan pengalaman.
Persaingan di Amerika Selatan dan Asia Tenggara lebih langsung.
Pengeluar kereta China membawa kelebihan bateri dan hybrid plug-in ke tempatan, juga sedang membina kilang, saluran dan sistem perkhidmatan. Hybrid plug-in terutama mungkin mengubah pasaran di mana beberapa fasiliti pengecasan awam masih tidak mencukupi: Bagi pengguna yang mempunyai syarat pengecasan harian, tidak perlu menunggu rangkaian pengecasan awam sepenuhnya matang, sudah boleh mendapatkan pengalaman memandu elektrik harian. Berapa banyak kos penggunaan boleh dikurangkan, bergantung pada harga minyak dan elektrik tempatan dan situasi pengecasan dan perjalanan sebenar.
Hyundai dan Kia perlu menilai, kereta minyak dan hybrid biasa masih boleh menjangka selama mana, elektrik sepenuhnya, hybrid plug-in dan range-extender hendak masuk dengan kelajuan apa. Melabur terlalu perlahan akan kehilangan pengguna, terlalu cepat mungkin menanggung kapasiti terbuang. Timur Tengah dan Afrika juga tidak boleh ditangani secara umum, kuasa beli, harga tenaga dan perbezaan infrastruktur antara Teluk dan pasaran lain adalah besar.
Amerika dan India menyediakan tingkat penyangga yang berbeza.
Sekatan akses Amerika, persekitaran pelaburan India dan hubungan industri tempatan, semuanya meningkatkan kesulitan pengeluar kereta China masuk langsung. Tetapi Hyundai dan Kia masih perlu berhadapan dengan Toyota, syarikat tempatan Amerika, serta Maruti Suzuki, Tata dan Mahindra di India. Dasar boleh mempengaruhi masa berlakunya persaingan, tetapi tidak boleh menyelesaikan masalah kos, produk dan keperluan untuk syarikat.
Pilihan produk dan pelaburan dua syarikat, sudah mencerminkan penilaian ini.
Hyundai Motor Company terus memperluas kapasiti pengeluaran Amerika Utara dan India, memperkukuh hybrid, dan merancang dari separuh pertama 2027 mengeluarkan model range-extender pertama. Kia di luar meluaskan produk elektrik sepenuhnya dan hybrid, membawa bidang perniagaan kenderaan khas PBV sebagai arah pertumbuhan baharu. Asas teknologi bersama grup, sedang digunakan untuk安排 produk jenama berbeza, pasaran berbeza. Sumber: Pengumuman Hari Pelabur Hyundai Motor 2026, Pengumuman Hari Pelabur Kia 2026
Yang benar-benar sukar adalah, pelbagai laluan teknologi memerlukan wang, dan juga memerlukan organisasi menerima.
Minyak, hybrid, elektrik sepenuhnya dan range-extserter melabur serentak, kilang lama dan baru perlu dikoordinasi, perisian, pemanduan automatik dan robot lagi berebut sumber penyelidikan dan pembangunan. Grup sedang memajukan kokpit Pleos dan kereta tertakrif perisian, dengan sistem berkaitan masuk ke pengeluaran jisim, kecekapan pembangunan, pengesahan dan kemas kini berterusan akan menerima ujian penggunaan sebenar.
Proses yang membantu membina skala global pada masa lalu, dalam persaingan baharu juga mungkin menambah masa dan kos. Semakin banyak perniagaan wilayah, semakin penting struktur bersatu; semakin besar perbezaan pasaran, semakin penting kebebasan tempatan. Bagaimana membahagikan kerja antara keduanya, adalah perkara yang mesti diselaraskan berulang kali oleh syarikat automotif global pada masa hadapan.
Hyundai Motor Company menetapkan sasaran jualan 5.55 juta unit dan margin keuntungan operasi lebih daripada 9% untuk 2030; Kia menetapkan sasaran jualan 4.13 juta unit dan margin keuntungan operasi 10%. Jumlah sasaran jualan kedua-dua syarikat kira-kira 9.68 juta unit, mencapai sasaran ini memerlukan pada masa yang sama memperbaiki struktur produk, kos dan kegunaan kapasiti pengeluaran. Sumber: Sasaran Hyundai Motor, Sasaran Kia
Jika pesaing China terus meningkatkan nisbah harga prestasi, dan Hyundai dan Kia hanya boleh menambah diskaun, sasaran skala dan sasaran keuntungan akan saling mengikat. Berkongsi teknologi dan pembelian boleh mengagihkan pelaburan, tetapi tidak boleh menggantikan setiap jenama membina alasan pembelian di pasaran tempatan.
Hyundai dan Kia pada masa lalu telah membuktikan, mereka mahir menyerap kemampuan luar, dan memasukkan kemampuan ini ke dalam sistem global mereka. Langkah seterusnya, mereka masih perlu membuktikan sama ada mereka boleh lebih cepat mencipta pengalaman produk baharu. Tugas pengeluar kereta China, adalah membiarkan kemampuan inovasi yang telah terbentuk, dalam peraturan, budaya dan ekosistem digital yang berbeza terus berjaya.
Oleh itu, yang paling patut dipelajari oleh pengeluar kereta China dari Hyundai Motor Group, adalah bagaimana membiarkan syarikat yang berkembang dari tempatan, beroperasi berterusan di banyak negara, membuat pengguna tempatan berhasrat membeli, menggunakan jangka panjang, memilih semula. Kemampuan ini mesti dilaksanakan pada produk, kilang, pembekal, saluran dan setiap perkhidmatan selepas jualan.
Manakala China memberikan soalan ujian baharu kepadanya, apabila piawaian teknologi dan pengalaman kereta semakin banyak terbentuk di China, ia boleh membawa perubahan ini dengan segera ke dalam sistem global.
Hyundai dan Kia sudah membuktikan bagaimana menjadi syarikat automotif global, langkah seterusnya masih perlu membuktikan, bagaimana selepas kereta ditakrif semula, terus melakukan dengan baik grup ini.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


