

HomePenambahbaikan

Search History
Popular Searches
Dealer Login / Sign Up
Baru-baru ini, agensi penyelidikan pasaran "Gewu Zhisheng" melancarkan "Kajian Pasaran Tayar Separuh Keluli China 2026". Laporan menunjukkan, jualan tayar separuh keluli China tahun 2025 mencapai puncak sejarah 686 juta tayar, tetapi selepas ini akan kembali turun sedikit — industri secara rasmi beralih dari fasa "Pengembangan Kuantiti" ke "Penyesuaian Stok".
Pasaran Masuk Persaingan Stok
Tahun 2025 menjadi tahun puncak jumlah keseluruhan pasaran tayar separuh keluli China. Menurut pengiraan Gewu Zhisheng, jumlah jualan tayar separuh keluli seluruh negara ketika itu adalah sekitar 686 juta tayar, di mana 344 juta tayar untuk pasaran dalam negeri dan 342 juta tayar untuk eksport, dengan jualan dalam negeri dan eksport hampir sama seimbang. Tetapi selepas ini pasaran akan kembali turun sedikit, industri secara rasmi memasuki fasa persaingan struktur stok.
Di sebalik penilaian ini terdapat dua garis panduan yang jelas.
Yang pertama adalah Eksport Mencapai Puncak. Jumlah eksport tahun 2025 sebanyak 342 juta tayar telah mencapai had saiz, institusi ini meramalkan tahun 2026 dan 2027 akan menurun berterusan, kerana rintangan perdagangan ekonomi maju (anti-demping, cukai, undang-undang pematuhan wilayah) terus ditambah, ditambah pembinaan kapasiti tempatan di luar negara yang dipercepatkan, model yang hanya bergantung pada jualan murah kuantiti sukar diteruskan.

Yang kedua adalah Jualan Dalam Negeri Menyambung. Jualan dalam negeri tayar separuh keluli domestik berkembang dari 257 juta tayar pada tahun 2020 kepada 344 juta tayar pada tahun 2025, dijangka akan naik lagi ke 360 juta dan 370 juta tayar pada tahun 2026-2027. Kadar pertumbuhan jualan dalam negeri lebih baik daripada pasaran industri, pendorong utama adalah pelepasan pemasangan asal syarikat kereta tenaga baharu.
Logik pertumbuhan telah bertukar dari "pengembangan jumlah keseluruhan" ke "penambahbaikan struktur produk". Siapa yang boleh besarkan saiz, rintangan gelendong rendah, dan tayar khas tenaga baharu, dialah yang akan mendapat kuantiti baharu fasa seterusnya.
Tekananan Kos Berterusan, Penerusan Kenaikan Harga Terlambat Sangat
Pada paruh pertama tahun 2026, harga bahan mentah utama tayar separuh keluli secara keseluruhannya menaik, kos pengeluaran syarikat naik besar-besaran, industri secara rasmi mengeluarkan surat kenaikan harga.

Kos Bahan Mentah Hulu Gabungan Naik 12%-16% Berbanding Tahun Lalu. Kos pengeluaran satu unit tayar separuh keluli kenderaan penumpang rumah tangga saiz 18 inci yang popular naik 30-45 Yuan, tayar premium saiz 20 inci dan ke atas naik lebih 50 Yuan.
Tetapi kunci masalahnya adalah penerusan tidak lancar. Tempoh tertinggal penerusan kenaikan harga keluar kilang ke pengguna akhir mencapai 2-3 bulan, harga runcit pengguna akhir hanya menyerap 40%-60% kenaikan harga keluar kilang. Margin keuntungan pengedar dan kedai tertekan teruk, ditambah permintaan pengguna lemah, permintaan pasaran penggantian terus tertekan.

Pembahagian teruk kemudian semakin parah: Syarikat teratas bergantung pada kontrak jangka panjang harga dikunci, pembelian berdekatan pangkalan luar negara, boleh menentang 40%-60% risiko fluktuasi bahan mentah; pembuat kecil dan sederhana tiada kelebihan harga dikunci berskala, margin kasar jatuh bawah 12%, kerugian, fenomena pemotongan pengeluaran secara aktif berlaku sering.
Kadar operasi purata industri tayar domestik turun 5-8 peratus berbanding tahun lalu, dijangka tahun 2026 konsentrasi industri tayar kenderaan penumpang meningkat, kapasiti rendah berkesan di ekor secara pantas disingkirkan.
Tenaga Baharu Memformat Semula Pasaran Pemasangan
Pertumbuhan letupan kenderaan penumpang tenaga baharu sedang memformat semula struktur pemasangan tayar separuh keluli.
Keluaran kenderaan penumpang tenaga baharu tahun 2020 hanya 1.25 juta unit, kadar penetrasi 6%; tahun 2025 telah meningkat ke 16.63 juta unit, kadar penetrasi 48%, jumlah penambahan enam tahun lebih 12 kali ganda. Peratusan keluaran kenderaan penumpang bahan api telah turun dari hampir 94% kepada 52%.

Pasaran pemasangan tayar separuh keluli berkembang dari 100.89 juta tayar tahun 2020 kepada 158 juta tayar tahun 2025, tahun 2023 kenaikan tahun ke tahun 17.6% mencapai puncak fasa.
Namun dengan jumlah kenderaan penumpang domestik mencapai puncak, penambahan kereta baharu semakin menyempit, kadar pertumbuhan pemasangan tahun 2025-2026 dijangka hanya 1.3%, tahun 2026-2027 kembali naik sedikit ke 3.1%, secara keseluruhannya memasuki fasa pertumbuhan mantap kelajuan rendah.
Modal Dalam Negeri Memimpin Sepenuhnya, Pecahan Modal Asing Terus Tertekan
Pada tahun 2025, pasaran jualan dalam negeri tayar separuh keluli menunjukkan struktur "Dominasi Modal Dalam Negeri" yang jelas.
Zhongce dan Linglong sama sebagai dua pemimpin utama, pecahan masing-masing mencapai 11.1%. Dalam TOP5, modal dalam negeri gabungan pecahan 56%, bergantung kepada kelebihan saluran ganda pemasangan + penggantian untuk berdiri di pasaran utama.

Dalam kumpulan tengah TOP11-14 sepenuhnya dimonopoli oleh modal asing, memperkayakan sumber pemasangan purata tinggi ke atas; Dalam pasaran ekor TOP15 dan ke bawah, pecahan modal dalam negeri mencapai tinggi 94.1%, bergantung kepada nisbah harga kualiti untuk menutup keperluan penggantian低端.
Perbandingan kadar pertumbuhan更能说明 masalah: Sailun +20.4%, Giti +14.8%, Zhongce +14.5%, Maxxis +15.6%, kadar pertumbuhan syarikat kepala modal dalam negeri secara umum terang; pihak modal asing, Hankook -2.4%, Goodyear -3.6%, Dunlop -13.0%, majoriti menunjukkan penurunan.

Harga penentuan brand modal asing terlalu tinggi, saluran bawan lemah, kekuatan menentang kitaran jelas lebih lemah daripada modal dalam negeri. Trend ini lebih ketara dalam pasaran penggantian — pecahan pasaran brand modal asing pada peringkat harga purata sedang dirobohkan cepat oleh modal dalam negeri.
Kapasiti Keluar Negara Menjadi Pilihan Wajib
Kapasiti domestik menunjukkan ciri kumpulan wilayah yang kuat, Shandong satu wilayah menduduki 45% kapasiti tayar separuh keluli, Zhejiang 16%, Jiangsu 7%, Liaoning 5%, Guizhou 5%. Kawasan pantai pelabuhan sokongan lengkap, sesuai dengan keperluan logistik eksport kuantiti besar.

Tetapi dengan peraturan alam sekitar Shandong semakin ketat, kapasiti ketinggalan disingkirkan, kapasiti sedang bergerak perlahan ke Anhui, Zhejiang, Jiangsu dan lain-lagi tempat.
Perubahan yang lebih teras adalah ekspansi luar negara. Syarikat teratas perancangan kapasiti luar negara jelas:
Sailun perancangan kapasiti luar negara jumlah 49 juta tayar adalah tertinggi dalam industri, pangkalan luar negara tersebar di Vietnam, Kemboja, Meksiko, Indonesia, Mesir, fokus teras adalah mengelakkan rintangan perdagangan. Jualan luar negara Zhongce tahun 2025 sebanyak 41.65 juta tayar pertama kali melebihi domestik (pecahan 52%), kejayaan strategi globalisasi nyata.

Ambang Polisi Naik Secara Sistemik, Industri Cepat Disingkirkan
Jangka pendek (2025-2026), piawaian kebangsaan paksian secara rasmi dilaksana. GB 9743-2024 "Tayar Kereta" pertama kali masukkan teknologi spesifikasi tayar pintar, terma rintangan gelendong dan pegangan basah dari Mei 2026 dilaksanakan paksian; GB 29449-2024 bahagikan penggunaan tenaga tayar separuh keluli kepada tiga tahap (penanda <=255, akses <=290, asas <=430 kgce/t). Kapasitas tidak mencapai piawaian akan terus disingkirkan.

Jangka panjang (2027 dan selepas itu), penggunaan tenaga, emisi karbon, kitar semula tayar lama rangkaian penuh sistem piawaian siap naik taraf, syarikat kecil dan sederhana penggunaan tenaga tinggi teknologi rendah ruang untuk bertahan terus mengecut, konsentrasi industri naik mantap.
Sementara itu, projek tayar Shandong tidak lagi diurus "Kedua Tinggi", kelulusan kapasiti patuh berkualiti dipercepat; "Peraturan Wang Guo Yuan Tentang Pelaburan Luar Negara" (Perintah 837, dilaksanakan Julai 2026) menyediakan jaminan institusi untuk ekspansi kapasiti luar negara.
Kesan tindakan gabungan polisi adalah: kapasitas ketinggalan dipercepatkan disingkirkan, syarikat teratas mendapat ruang pasaran yang lebih besar.
Penutup: Industri tayar separuh keluli China sedang berada di titik balik yang sensitif. Puncak jumlah keseluruhan bermakna akhir zaman pengembangan kasar, tetapi peluang struktural masih banyak: pemasangan tenaga baharu, premiumisasi saiz besar, pengembangan pasaran luar negara, keperluan penggantian stok, empat garis utama bergerak bersama.
Arah peningkatan konsentrasi industri adalah pasti. Yang tidak pasti hanyalah kedudukan dan kelajuan setiap syarikat dalam penyesuaian struktural ini.
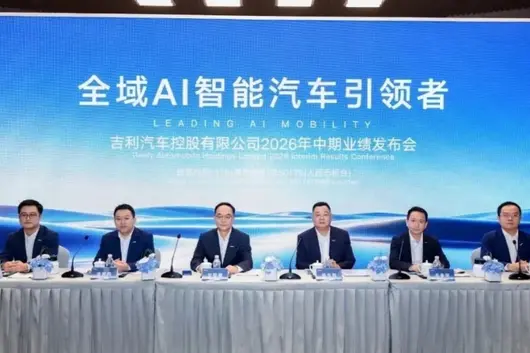
17 Ogos,Geely Automobile Holdings Berhad (0175.HK) mengeluarkan laporan hasil pertengahan tahun 2026.Jumlah hasil sepanjang setengah tahun pertama mencapai 173.6 bilion yuan, meningkat 15% berbanding tahun sebelumnya,mencapai rekod tertinggi sepanjang masa. Hasil bersih induk teras mencapai 96.8 bilion yuan, meningkat ketara 46% berbanding tahun lalu; kadar pertumbuhan melebihi pertumbuhan hasil; kadar keuntungan bersih induk teras 5.6%. Dalam latar belakang pertempuran harga industri berterusan dan tekanan keuntungan kebanyakan pengeluar kereta, keuntungan teras hampir 10 bilion menarik perhatian pasaran.

Baris sisipan sebelum dan selepas
Pada hari yang sama, Geely Automobile Holdings Berhad mengumumkan pelarasan pengurusan yang menimbulkan perhatian industri: Pengasas Li Shufu meletak jawatan sebagai Pengerusi Lembaga Pengarah Geely Automobile Holdings Berhad dan Pengarah Eksekutif, diganti oleh An Conghui yang telah berkhidmat selama tiga puluh tahun dalam sistem Geely. Gabungan berita hasil dan persatuan pekerja ini menyebabkan saham Geely Automobile melonjak lebih 5% pada waktu petang.
Naib Presiden Pengerusi Lembaga Pengarah yang kini, Gui Shengyue, pada mesyuarat hasil mendefinisikan pelarasan ini sebagai: “Perubahan besar dalam urusan personnel ini bukanlah sekadar pertukaran personnel, tetapi adalah pernyataan evolusi organisasi tahap strategik Geely Automobile.” Ini menandakan Geely Automobile telah bergerak dari fasa permulaan dan pembangunan “yang digerakkan oleh pengasas” ke fasa matang “yang digerakkan oleh sistem dan pasukan”.
Kuantiti, Harga dan Keuntungan Serentak Meningkat
Semasa setengah tahun pertama 2026, tema utama pasaran automotif China masih “menukar harga untuk kuantiti”, namun Geely Automobile berjaya mencapai peningkatan serentak dalam kuantiti, harga dan keuntungan.
Laporan kewangan menunjukkan, jumlah jualan Geely Automobile pada setengah tahun pertama telah mengatasi 1.42 juta unit, mencapai rekod tertinggi tempoh yang sama. Laba bersih induk teras setiap kenderaan mencapai 6,806 yuan, meningkat 45% berbanding tahun lalu – kira-kira 4,700 yuan pada tahun lalu yang sama, menjual sebuah kenderaan, tahun ini lebih untung sekitar 2,100 yuan berbanding tahun lalu. Hasil per unit kenderaan meningkat 16% secara tahunan hingga 112,000 yuan.
Sebab langsung peningkatan keuntungan adalah optimum struktur produk. Jenama Zeekr mencapai jualan 178,000 unit pada setengah tahun pertama, hanya mewakili 12.5% daripada jumlah jualan, tetapi menyumbang 31.7% daripada hasil, harga per unit purata sekitar 350,000 yuan. Galaxy mengukuhkan asas pasaran automotif baharu utama dengan lebih 520,000 unit, China Star mempertahankan kejuaraan penjualan kereta bahan api jenama China dengan lebih 580,000 unit. Naik ke atas tahap tinggi, ketenteraman tahap utama, bahan api memberi dana – selepas dua tahun integrasi strategi “Satu Geely”, empat jenama pertama kali menempatkan diri dengan jelas seperti ini.
Sementara itu, hujung kos tidak mengembang mengikut skala. Kadar perbelanjaan pentadbiran menurun 0.2 peratusan titik secara tahunan hingga 1.7%, nisbah perbelanjaan penyelidikan dan pembangunan menurun 0.3 peratusan titik hingga 5.2%, kadar perbelanjaan jualan tetap sama dengan tahun sebelumnya walaupun ekspansi besar di luar negara. Nilai absolut perbelanjaan penyelidikan dan pembangunan meningkat 8% hingga 9.06 bilion yuan. Semasa setengah tahun pertama, kadar margin kasar meningkat ke 17.9%.
Gui Shengyue pada mesyuarat hasil memberikan satu penilaian berlapis-lapis: Laporan kewangan ini “dipendahkan” – beberapa tahun kebelakangan ini jualan dan keuntungan Geely berkemungkinan besar akan mencapai rekod tertinggi; juga “menarik perhatian” – kadar keuntungan purata industri hanya 1.6%, kadar keuntungan bersih Geely mencapai 5.6%; tetapi “tidak mengejutkan” – jumlah jualan automotif domestik menurun berangka dua digit secara tahunan, harga cip dan bahan mentah utama meningkat dengan cepat. Beliau menyatakan: “Saya percaya dalam masa terdekat, akan ada laporan kewangan yang mengejutkan muncul.”
21 Tahun Tersenarai, Pembahagian Dividen Jauh Lebih Besar daripada Pembiayaan
Semasa keuntungan meningkat, Geely Automobile terus meningkatkan pulangan kepada pemegang saham. Pada setengah tahun pertama, pembelian semula saham kumulatif mencapai 1.885 bilion dolar Hong Kong, pada 30 Julai melaksanakan pembayaran dividen 0.5 dolar Hong Kong setiap saham, meningkat 51.5% secara tahunan, jumlah dividen mencapai 5.39 bilion dolar Hong Kong. Ini adalah tahun kelima berturut-turut kadar pembahagian dividen keuntungan teras Geely Automobile melebihi 30%.
Li Shufu, Pengerusi Lembaga Geely Holdings Zhejiang dan Pengerusi Berhormat Selamanya Geely Automobile Holdings Berhad, mendedahkan satu set data perbandingan pada mesyuarat hasil pertengahan tahun: Apabila saham Geely Automobile disenaraikan di Bursa Saham Hong Kong pada 19 Mei 2005, harga saham 0.4 dolar Hong Kong, nilai pasaran 1.6 bilion dolar Hong Kong; hingga 12 Ogos 2026, harga saham 18.06 dolar Hong Kong, nilai pasaran 194.8 bilion dolar Hong Kong. Dividen tahunan dari 40 juta dolar Hong Kong pada tahun 2005 ke 5.4 bilion dolar Hong Kong pada 2025. “Jumlah pembiayaan syarikat dari pasaran modal jauh lebih sedikit daripada jumlah dividen syarikat kepada pemegang saham, kami berpegang pada pembahagian dividen tahunan, membalas pemegang saham.” kata Li Shufu, “Kira-kira kami menepati kata, menggunakan kepercayaan peribadi menepati janji, menggunakan kemampuan memenuhi komitmen.”
Hingga akhir Jun, simpanan tunai Geely Automobile mencapai 69.56 bilion yuan, berada di paras tertinggi sejarah.
“Satu Geely” Memperdalamkan
Selepas Li Shufu meletak jawatan, dilantik sebagai Pengerusi Berhormat Selamanya. Ungkapan beliau dalam menilai penggantinya, Pengerusi Lembaga Pengarah Geely Automobile Holdings Berhad An Conghui agak jarang berlaku — “Cakap dan Perbuatan Sesuai, Akhlak dan Pembelajaran Terbaik, tekad kerja kuat, kekuatan意志力 sangat tinggi”. Beliau secara khas menekankan: "An Conghui adalah profesional cemerlang yang dilahirkan dalam sistem Geely.”
Sumber awam menunjukkan, An Conghui menyertai Geely Holdings Zhejiang pada 1996, memulakan kerjaya sebagai pengaudit. Selepas itu, rekod kerja tiga puluh tahun hampir merangkumi setiap titik kunci pengembangan industri automotif Geely: Dari pengaudit kepada jurulatih kejuruteraan utama, dari Pengarah Urusan kepada Presiden Kumpulan, memimpin projek enjin CVVT, menyertai penggabungan dan integrasi Volvo, mencipta Lynk & Co dengan tangan sendiri. Pada tahun 2021, beliau secara aktif mohon untuk meletak jawatan sebagai CEO Kumpulan Geely Automobile, memulakan dari nol untuk membina jenama Zeekr — kurang daripada tiga tahun mendorong Zeekr masuk Bursa Saham New York. Pada awal tahun 2026, beliau memegang jawatan Ketua Pegawai Eksekutif Geely Holdings Zhejiang.
Pelarasan ini bukanlah pertukaran “satu naik satu turun” yang mudah, tetapi adalah pelarasan peralihan yang ketat berpasukan empat orang. Li Shufu meletak jawatan sebagai Pengerusi Lembaga Pengarah dan Pengarah Eksekutif Geely Automobile Holdings Berhad, terus memegang jawatan Pengerusi Lembaga Geely Holdings Zhejiang. An Conghui mengambil alih Pengerusi Lembaga Pengarah Geely Automobile Holdings Berhad. Li Donghui meletak jawatan sebagai Naib Presiden Lembaga Pengarah, terus memegang jawatan Pengarah Eksekutif. Gui Shengyue meletak jawatan sebagai Pengarah Urusan, bertukar menjadi Naib Presiden Lembaga Pengarah, terus memegang jawatan Pengarah Eksekutif. Gan Jiayue dilantik sebagai Pengarah Urusan, bertanggungjawab atas operasi harian.
Empat orang setiap satu menggerakkan satu langkah, struktur tadbir urus tiga tahap Lembaga Pengarah, Strategik, dan Pelaksanaan sekali diluruskan. Gui Shengyue pada mesyuarat hasil seterusnya menerangkan: Geely Automobile akan menjadi satu-satunya syarikat tersenarai dalam sistem Geely yang dipimpin oleh An Conghui sebagai Pengerusi. Ini bermaksud Geely akan terus melaksanakan “Deklarasi Taizhou”, mengumpul semua sumber terbaik kumpulan, membesarkan, memperkukuh, memperkaya syarikat tersenarai.
Li Shufu dalam video menerangkan nilai teras Geely: “Pengguna di atas, strategi memimpin, jaminan kuasa asal”. Beliau secara khas menerangkan: “Kuasa asal adalah nyawa perusahaan, adalah semangat pekerja, kita mesti pastikan semangat pekerja bersama-sama dengan perusahaan.” Geely khusus menubuhkan kumpulan talenta, pada tahun 2026 memulakan “Rancangan Latihan Talen Lompatan Merentas Era” dan “Rancangan Latihan Keupayaan Praktikal Merentas Era”. Dari rancangan asas hingga rancangan lompatan merentas era, Geely sedang membina sistem latihan rantaian penuh dari graduan sekolah menengah ke eksekutif tinggi.
Kelajuan Luar Negeri dan Peralihan Teknologi
Pasaran luar negara menjadi lengkung pertumbuhan kedua. Pada setengah tahun pertama, jualan luar negara melebihi 474,000 unit, sudah melebihi jumlah eksport keseluruhan tahun 2025, meningkat pesat 158% secara tahunan. Jualan luar negara Jun dan Julai masing-masing melebihi 100,000 unit, kedudukan naik ke tempat ketiga dalam jualan eksport syarikat automotif China. Berdasarkan ini, Geely Automobile menaik taraf sasaran jualan luar negara keseluruhan tahun dari 640,000 unit ke 920,000 unit, mengejar sasaran penjualan 1 juta unit setahun.
An Conghui pada mesyuarat hasil mendedahkan, sejak penubuhan Geely telah menentukan strategi jangka panjang “membuat dua per tiga kereta dijual ke luar negara”. Penjenjangan khusus adalah rangka kerja “123456” — membina satu sistem Geely luar negara, Eropah 600,000 unit, ASEAN 500,000 unit, Amerika Latin Afrika 400,000 unit, Eropah Timur 300,000 unit, Timur Tengah Asia 200,000 unit, jumlah 2 juta unit perancangan.布局 keupayaan pengeluaran tempatan luar negara mendedahkan sistem pertama kali: Kilang Eropah Volvo akan meneruskan pengeluaran kereta mewah dalam sistem Geely, akan beroperasi pada 2028; Kilang Proton Malaysia dari 200,000 unit dinaikkan ke 500,000 unit; Kilang Ford Sepanyol 500,000 unit keupayaan; Projek Renault Brazil 300,000 unit keupayaan; Kilang Renault Korea telah beroperasi.
Dalam bidang kereta bahan api, Gan Jiayue mendedahkan satu alihan strategi besar: “Masa depan kita tidak lagi mengkaji enjin bahan api tradisional, tetapi semua kereta bahan api akan dialihkan sepenuhnya ke i-HEV. Ini adalah keputusan besar yang dibuat oleh lembaga pengurusan operasi dan jawatankuasa strategi produk.” Teknologi hibrid i-HEV kecekapan bahan api rendah 12% daripada piwaian hibrid Jepun, pecutan 0-100 lebih pantas 1 saat. Separuh tahun kedua akan mengeluarkan model i-HEV seperti Xingyue, Xingrui, Boyue L.
Sejak tahun 2026, Geely Automobile adalah satu-satunya saham paderi automotif keseluruhan China dalam saham A dan H yang harga saham positif meningkat. Citi, Morgan Stanley, JPMorgan dan puluhan institusi pelaburan dalam dan luar negeri memberikan评级 “menambah pegangan”, “membeli”.
Dalam latar belakang pertempuran harga industri memuncak, tekanan keuntungan purata industri automotif China berterusan, prestasi hasil keuntungan teras hampir 10 bilion ini, memberikan keyakinan kukuh paling kukuh untuk peralihan yang didiamkan bertahun-tahun. Dari 1996 An Conghui menyertai Geely, hingga 2026 beliau mengambil alih Pengerusi Lembaga Pengarah Geely Automobile Holdings Berhad, tepat tiga puluh tahun. Li Shufu terus memegang gegendang keseluruhan pada tahap Geely Holdings Zhejiang, An Conghui dan pasukan pengurus profesionalnya mengendali syarikat tersenarai, hak dan tanggungjawab jelas, setiap menjaga posisinya. Li Shufu pada mesyuarat hasil pertengahan tahun berkata: “Jumlah pembiayaan syarikat dari pasaran modal jauh lebih sedikit daripada jumlah dividen syarikat kepada pemegang saham, kami berpegang pada pembahagian dividen tahunan, membalas pemegang saham. Kita kira-kira menepati kata, menggunakan kepercayaan peribadi menepati janji, menggunakan kemampuan memenuhi komitmen.”
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


