

HomeStruktur

Search History
Popular Searches
Dealer Login / Sign Up
Baru-baru ini, agensi penyelidikan pasaran "Gewu Zhisheng" melancarkan "Kajian Pasaran Tayar Separuh Keluli China 2026". Laporan menunjukkan, jualan tayar separuh keluli China tahun 2025 mencapai puncak sejarah 686 juta tayar, tetapi selepas ini akan kembali turun sedikit — industri secara rasmi beralih dari fasa "Pengembangan Kuantiti" ke "Penyesuaian Stok".
Pasaran Masuk Persaingan Stok
Tahun 2025 menjadi tahun puncak jumlah keseluruhan pasaran tayar separuh keluli China. Menurut pengiraan Gewu Zhisheng, jumlah jualan tayar separuh keluli seluruh negara ketika itu adalah sekitar 686 juta tayar, di mana 344 juta tayar untuk pasaran dalam negeri dan 342 juta tayar untuk eksport, dengan jualan dalam negeri dan eksport hampir sama seimbang. Tetapi selepas ini pasaran akan kembali turun sedikit, industri secara rasmi memasuki fasa persaingan struktur stok.
Di sebalik penilaian ini terdapat dua garis panduan yang jelas.
Yang pertama adalah Eksport Mencapai Puncak. Jumlah eksport tahun 2025 sebanyak 342 juta tayar telah mencapai had saiz, institusi ini meramalkan tahun 2026 dan 2027 akan menurun berterusan, kerana rintangan perdagangan ekonomi maju (anti-demping, cukai, undang-undang pematuhan wilayah) terus ditambah, ditambah pembinaan kapasiti tempatan di luar negara yang dipercepatkan, model yang hanya bergantung pada jualan murah kuantiti sukar diteruskan.

Yang kedua adalah Jualan Dalam Negeri Menyambung. Jualan dalam negeri tayar separuh keluli domestik berkembang dari 257 juta tayar pada tahun 2020 kepada 344 juta tayar pada tahun 2025, dijangka akan naik lagi ke 360 juta dan 370 juta tayar pada tahun 2026-2027. Kadar pertumbuhan jualan dalam negeri lebih baik daripada pasaran industri, pendorong utama adalah pelepasan pemasangan asal syarikat kereta tenaga baharu.
Logik pertumbuhan telah bertukar dari "pengembangan jumlah keseluruhan" ke "penambahbaikan struktur produk". Siapa yang boleh besarkan saiz, rintangan gelendong rendah, dan tayar khas tenaga baharu, dialah yang akan mendapat kuantiti baharu fasa seterusnya.
Tekananan Kos Berterusan, Penerusan Kenaikan Harga Terlambat Sangat
Pada paruh pertama tahun 2026, harga bahan mentah utama tayar separuh keluli secara keseluruhannya menaik, kos pengeluaran syarikat naik besar-besaran, industri secara rasmi mengeluarkan surat kenaikan harga.

Kos Bahan Mentah Hulu Gabungan Naik 12%-16% Berbanding Tahun Lalu. Kos pengeluaran satu unit tayar separuh keluli kenderaan penumpang rumah tangga saiz 18 inci yang popular naik 30-45 Yuan, tayar premium saiz 20 inci dan ke atas naik lebih 50 Yuan.
Tetapi kunci masalahnya adalah penerusan tidak lancar. Tempoh tertinggal penerusan kenaikan harga keluar kilang ke pengguna akhir mencapai 2-3 bulan, harga runcit pengguna akhir hanya menyerap 40%-60% kenaikan harga keluar kilang. Margin keuntungan pengedar dan kedai tertekan teruk, ditambah permintaan pengguna lemah, permintaan pasaran penggantian terus tertekan.

Pembahagian teruk kemudian semakin parah: Syarikat teratas bergantung pada kontrak jangka panjang harga dikunci, pembelian berdekatan pangkalan luar negara, boleh menentang 40%-60% risiko fluktuasi bahan mentah; pembuat kecil dan sederhana tiada kelebihan harga dikunci berskala, margin kasar jatuh bawah 12%, kerugian, fenomena pemotongan pengeluaran secara aktif berlaku sering.
Kadar operasi purata industri tayar domestik turun 5-8 peratus berbanding tahun lalu, dijangka tahun 2026 konsentrasi industri tayar kenderaan penumpang meningkat, kapasiti rendah berkesan di ekor secara pantas disingkirkan.
Tenaga Baharu Memformat Semula Pasaran Pemasangan
Pertumbuhan letupan kenderaan penumpang tenaga baharu sedang memformat semula struktur pemasangan tayar separuh keluli.
Keluaran kenderaan penumpang tenaga baharu tahun 2020 hanya 1.25 juta unit, kadar penetrasi 6%; tahun 2025 telah meningkat ke 16.63 juta unit, kadar penetrasi 48%, jumlah penambahan enam tahun lebih 12 kali ganda. Peratusan keluaran kenderaan penumpang bahan api telah turun dari hampir 94% kepada 52%.

Pasaran pemasangan tayar separuh keluli berkembang dari 100.89 juta tayar tahun 2020 kepada 158 juta tayar tahun 2025, tahun 2023 kenaikan tahun ke tahun 17.6% mencapai puncak fasa.
Namun dengan jumlah kenderaan penumpang domestik mencapai puncak, penambahan kereta baharu semakin menyempit, kadar pertumbuhan pemasangan tahun 2025-2026 dijangka hanya 1.3%, tahun 2026-2027 kembali naik sedikit ke 3.1%, secara keseluruhannya memasuki fasa pertumbuhan mantap kelajuan rendah.
Modal Dalam Negeri Memimpin Sepenuhnya, Pecahan Modal Asing Terus Tertekan
Pada tahun 2025, pasaran jualan dalam negeri tayar separuh keluli menunjukkan struktur "Dominasi Modal Dalam Negeri" yang jelas.
Zhongce dan Linglong sama sebagai dua pemimpin utama, pecahan masing-masing mencapai 11.1%. Dalam TOP5, modal dalam negeri gabungan pecahan 56%, bergantung kepada kelebihan saluran ganda pemasangan + penggantian untuk berdiri di pasaran utama.

Dalam kumpulan tengah TOP11-14 sepenuhnya dimonopoli oleh modal asing, memperkayakan sumber pemasangan purata tinggi ke atas; Dalam pasaran ekor TOP15 dan ke bawah, pecahan modal dalam negeri mencapai tinggi 94.1%, bergantung kepada nisbah harga kualiti untuk menutup keperluan penggantian低端.
Perbandingan kadar pertumbuhan更能说明 masalah: Sailun +20.4%, Giti +14.8%, Zhongce +14.5%, Maxxis +15.6%, kadar pertumbuhan syarikat kepala modal dalam negeri secara umum terang; pihak modal asing, Hankook -2.4%, Goodyear -3.6%, Dunlop -13.0%, majoriti menunjukkan penurunan.

Harga penentuan brand modal asing terlalu tinggi, saluran bawan lemah, kekuatan menentang kitaran jelas lebih lemah daripada modal dalam negeri. Trend ini lebih ketara dalam pasaran penggantian — pecahan pasaran brand modal asing pada peringkat harga purata sedang dirobohkan cepat oleh modal dalam negeri.
Kapasiti Keluar Negara Menjadi Pilihan Wajib
Kapasiti domestik menunjukkan ciri kumpulan wilayah yang kuat, Shandong satu wilayah menduduki 45% kapasiti tayar separuh keluli, Zhejiang 16%, Jiangsu 7%, Liaoning 5%, Guizhou 5%. Kawasan pantai pelabuhan sokongan lengkap, sesuai dengan keperluan logistik eksport kuantiti besar.

Tetapi dengan peraturan alam sekitar Shandong semakin ketat, kapasiti ketinggalan disingkirkan, kapasiti sedang bergerak perlahan ke Anhui, Zhejiang, Jiangsu dan lain-lagi tempat.
Perubahan yang lebih teras adalah ekspansi luar negara. Syarikat teratas perancangan kapasiti luar negara jelas:
Sailun perancangan kapasiti luar negara jumlah 49 juta tayar adalah tertinggi dalam industri, pangkalan luar negara tersebar di Vietnam, Kemboja, Meksiko, Indonesia, Mesir, fokus teras adalah mengelakkan rintangan perdagangan. Jualan luar negara Zhongce tahun 2025 sebanyak 41.65 juta tayar pertama kali melebihi domestik (pecahan 52%), kejayaan strategi globalisasi nyata.

Ambang Polisi Naik Secara Sistemik, Industri Cepat Disingkirkan
Jangka pendek (2025-2026), piawaian kebangsaan paksian secara rasmi dilaksana. GB 9743-2024 "Tayar Kereta" pertama kali masukkan teknologi spesifikasi tayar pintar, terma rintangan gelendong dan pegangan basah dari Mei 2026 dilaksanakan paksian; GB 29449-2024 bahagikan penggunaan tenaga tayar separuh keluli kepada tiga tahap (penanda <=255, akses <=290, asas <=430 kgce/t). Kapasitas tidak mencapai piawaian akan terus disingkirkan.

Jangka panjang (2027 dan selepas itu), penggunaan tenaga, emisi karbon, kitar semula tayar lama rangkaian penuh sistem piawaian siap naik taraf, syarikat kecil dan sederhana penggunaan tenaga tinggi teknologi rendah ruang untuk bertahan terus mengecut, konsentrasi industri naik mantap.
Sementara itu, projek tayar Shandong tidak lagi diurus "Kedua Tinggi", kelulusan kapasiti patuh berkualiti dipercepat; "Peraturan Wang Guo Yuan Tentang Pelaburan Luar Negara" (Perintah 837, dilaksanakan Julai 2026) menyediakan jaminan institusi untuk ekspansi kapasiti luar negara.
Kesan tindakan gabungan polisi adalah: kapasitas ketinggalan dipercepatkan disingkirkan, syarikat teratas mendapat ruang pasaran yang lebih besar.
Penutup: Industri tayar separuh keluli China sedang berada di titik balik yang sensitif. Puncak jumlah keseluruhan bermakna akhir zaman pengembangan kasar, tetapi peluang struktural masih banyak: pemasangan tenaga baharu, premiumisasi saiz besar, pengembangan pasaran luar negara, keperluan penggantian stok, empat garis utama bergerak bersama.
Arah peningkatan konsentrasi industri adalah pasti. Yang tidak pasti hanyalah kedudukan dan kelajuan setiap syarikat dalam penyesuaian struktural ini.
2026, kereta penumpang domestik mungkin akan meninggalkan era pertumbuhan tinggi, rasmi masuk ke peringkat penyesuaian persaingan mendalam stok sedia ada, tekanan dua hala permintaan dan penawaran, pertumbuhan perlahan, susutan keuntungan adalah cabaran tempoh yang bersama dihadapi seluruh industri. Data terkini Persatuan Kereta Penumpang China menunjukkan, Jun jualan runcit kereta penumpang domestik 1.602 juta unit, turun 23.2% berbanding tahun yang sama; Jan - Jun kumulatif runcit 8.701 juta unit, turun 20.2% berbanding tahun yang sama, semua kategori pasaran melemah serentak, kereta bahan api fosil runcit turun teruk 39%, gabungan asing, mewah, jenama sendiri domestik jualan umum tertekan, majoriti pengilang kereta domestik jualan hujung terminal turun tahap berbeza, pendapatan naik keuntungan tidak menjadi kebiasaan industri.
Berikut dari prestasi pasaran pertengahan 2026, industri automotif mempamerkan ciri penyesuaian kitaran khas, sama ada jenama tradisional tempatan, pemimpin kekuatan baharu atau jenama gabungan utama, semua menghadapi tekanan operasi tahap berbeza.

Seres Zhang Xinghai mendedahkan di Forum Automotif Chongqing, kos unit chip storan naik lebih 400%, harga litium karbonat berlipat ganda pada tahun yang sama, model siri AITO bawah naungannya naik kos per kenderaan 15,000 - 20,000 Yuan, tekanan kos secara langsung menyebabkan kerugian prestasi dijangka perusahaan semasa Jan-Jun 1.05 bilion hingga 1.3 bilion Yuan, chip, bahan mentah bateri adalah sumber utama kenaikan kos. Voyah Lu Fang menyatakan secara terbuka, kenaikan kos chip model pintar kelas atas tertinggi melampaui 300%, kuprum, aluminium, plastik dan bahan asas lain naik harga serentak, model pintar naik kos tambahan per kenderaan melebihi 12,000 Yuan, industri umum menghadapi situasi dilema "kos naik, harga jual tidak berani naik".

Permintaan pasaran hujung lemah, perang harga sengit, pengilang kereta tidak berani dengan mudah menaikkan harga jual. Kos bahan mentah hulu, kos chip kenaikan tetap, ruang keuntungan tertekan dua hala. Gelombang industri turun ini adalah pengguna lemah, kos hulu melambung, keupayaan pengeluaran berlebihan, perang harga menjadi biasa tekanan pelbagai bertindan membentuk kesakitan kitaran industri.
Penyesuaian ini adalah peringkat wajib pembangunan industri, tekanan jangka pendek akan memaksa industri menyingkirkan kapasiti tidak efisien, menyingkirkan produk homogen, mempercepatkan perusahaan berkualiti menyelesaikan peningkatan nilai. Menghadapi kesukaran kitaran seragam, pengilang kereta teratas domestik telah terlepas dari fikiran tindak balas pasif perang harga, membentuk tindakan penembusan sistematik, jangka panjang, teras terpusat pada empat garis utama: guna globalisasi eksport membuka lorong pertumbuhan kedua, counter halangan stok domestik; guna matriks produk baharu berbeza lompat dari perang harga homogen; guna teknologi full-stack penyelidikan sendiri bina penghalang jangka panjang, tahan kelebihan kos; guna iterasi model saluran capai kurangkan kos tambah kecekapan, tambah baik nilai pengguna.

Dengan pasaran domestik turun membentuk kontras tajam, eksport automotif menjadi enjin utama pertumbuhan lawan arus industri. Data Persatuan Automotif China menunjukkan, Jun eksport kereta lengkap domestik 1.037 juta unit, naik 11.6% berbanding kitaran sebelumnya, naik besar 75.1% berbanding tahun yang sama, eksport sebulan pertama kali melampaui gerbang 1 juta; Jan - Jun kumulatif eksport 5.096 juta unit, naik 65.3% berbanding tahun yang sama, di antaranya eksport kenderaan baharu kadar pertumbuhan lebih 120%, pasaran luar negara secara efektif counter jurang permintaan domestik, membentuk "domestik tertekan, luar negara banyak" struktur industri baharu.
Guna globalisasi eksport membuka lorong pertumbuhan kedua, counter halangan stok domestik:
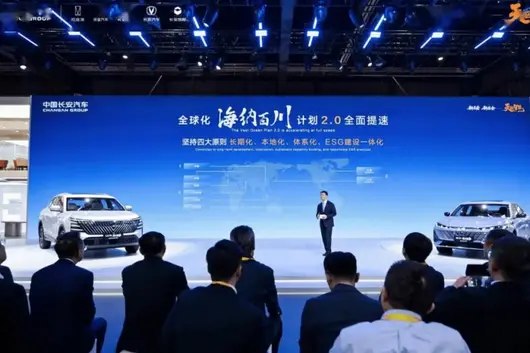
Chery tetap tempat barisan pertama eksport jenama sendiri, Jan - Jun kumulatif eksport 94.38 juta unit, naik 71.5%, eksport占总销量比重 hampir 70%, bergantung pada kilang tempatan Asia Tenggara, Afrika Selatan, tambah baik pasaran baharu rakyat, secara efektif counter tekanan pasaran domestik perang harga; BYD Jan - Jun eksport 7.89 juta unit, naik 70.5%, jualan luar negara占总集团总销量 43.6%, bergantung pada Hungary, Thailand kapasitas susun atur pasaran Eropah, Asia Tenggara, matlamat capai jualan domestik luar negara seimbang, secara efektif counter tekanan keuntungan perang harga domestik, bergantung pada keluaran industri skala besar bina keunggulan kos dan saluran global; Changan Jan - Jun penghantaran luar negara 4.02 juta unit, naik 35.1%, bergantung pada strategi "Hai Na Bai Chuan 2.0" tambah baik pasaran baharu, Thailand, Brazil kilang tempatan terus投产, bina pasukan operasi tempatan luar negara dan sistem pasca jualan, tumpu eksport model hibrid, kecerdasan, dengan produk kesesuaian tinggi rebut pasaran tambahan Asia Tenggara, Amerika Selatan, jualan luar negara terus mantap naik, menjadi lorong pertumbuhan kedua stabil;

Guna matriks produk baharu berbeza lompat dari perang harga homogen:
Dalam persekitaran kitaran kelebihan kapasiti, produk homogen serius, pengilang kereta umum tinggalkan "semua baris rendah harga perang", beralih ke pelbagai jenama berlapis, litar kecil ketepatan kedudukan, lama baru teknologi sejajar strategi produk, melalui struktur penambahbaikan tingkatkan kualiti untung keseluruhan.
BYD teruskan semua jalur harga selimut penuh, bergantung pada Dinasti, Lautan, Denza, Yangwang matriks, selimut rumah tangga utama, pertengahan tinggi, sangat mewah pasaran, bahan api, hibrid, elektrik tulen sempurna ubah suai, dengan produk matriks paling perkuatkan asas, melalui model struktur peningkatan tingkatkan nisbah produk untung kasar tinggi. Changan bina lima jenama sistem kooperatif, Qiyuan tumpu ramah rakyat hibrid rumah pasaran, Deepal fokus utama elektrik tulen, Avatr kedudukan kelas tinggi pintar elektrik tulen, Changan Kereta Penumpang kukuh asas bahan api, Kaicene tambah baik pasaran komersial, semua jalur harga susun berbeza, elak perang dalaman, tepat padankan pengguna pelbagai kecil keperluan. Geely bergantung pada Thor Hibrid, Galaxy Elektrik dua baris produk, tumpu kos-faisal tinggi rumah tangga kenderaan baharu pasaran, terus ubah suai model hibrid jimat tenaga, rebut ruang ganti kereta bahan api, sambil melalui Lynk & Co kelas tinggi ke atas pencapaian, perbaiki struktur keseluruhan.

Guna teknologi full-stack penyelidikan sendiri bina penghalang jangka panjang, tahan kelebihan kos:
Industri kitaran saiz kedua, pendek saing kos, pertengahan saing produk, panjang saing teknologi. Pengilang kereta teratas semua terus tambah teknologi teras penyelidikan sendiri, capai tiga elektrikal, pandu pintar, chip, hibrid platform bebas boleh kawal, dari punca counter fluktuasi kos, bina kebolehan saing berbeza.
BYD teruskan seluruh industri penyelidikan sendiri produksi sendiri, generasi kedua Blade Bateri, voltan tinggi pengisian pantas teknologi sempurna ubah suai, capai minyak elektrik sama laju isi tenaga pengalaman, bergantung pada integrasi menegak rantai bekalan keunggulan, dalam fluktuasi bahan mentah kitaran tahan kos keunggulan, bina sukar salin industri penghalang. XPeng fokus pandu pintar full-stack penyelidikan sendiri, terus optimum bandar NGP, semua kawasan pandu bantu pintar sistem, dengan kecerdasan teknologi sebagai label teras, bina kebolehan saing produk berbeza, lepas parameter perang. Li Auto usaha onboard model besar, penyelidikan sendiri tenaga pengiraan chip, fokus kabin pintar dan keseluruhan kereta pintar interaksi升级,dependence tinggi tenaga pengiraan perkakasan dan lokal pintar ekosistem, wacana kelas tinggi pengalaman pintar penghalang, sokong jenama premium. Changan terus tinggi penyelidikan dan pembangunan pelaburan, tambah baik Blue Whale Super Engine Hibrid, penyelidikan sendiri Tianzhu Pintar, Jinzhongzhao Padat Bateri tiga teknologi teras, capai hibrid, kecerdasan, bateri teknologi bebas boleh kawal, kedua sokong domestik produk berbeza peningkatan, juga untuk luar negara model perbincangan teras teknologi dukungan.

Gabungan pengilang kereta utama kitaran tindakan tindak balas boleh lihat, sekarang industri automotif domestik sedang mengalami satu penyesuaian mendalam, ini adalah industri bertahun-tahun pengembangan skala besar selepas semula jadi muncul kitaran penyesuaian turun, ruang keuntungan menyempit, pasaran jualan kadar pertumbuhan perlahan adalah seluruh industri bersama dihadapi semasa masalah, tidak semaksud pengilang teratas perkembangan kuasa hilang laju, perlu dengan jauh industri sudut pandang objektif lihat industri status.
Melalui pendek pasaran kesakitan, industri automotif tiga panjang ke atas trend perkembangan sentiasa kukuh tidak berubah. Pertama, elektrifikasi, kecerdasan transformasi sudah industri tidak boleh balik teras garis utama, kenderaan baharu, kereta pintar akan terus menggantikan model bahan api tradisional, rakan semula struktur pasaran; kedua, China automotif eksport semangat kuat, luar negara pasaran saiz mantap menaik, globalisasi pembangunan dividen masih terus dilepaskan; ketiga, industri penyusunan semula dipercepat, sumber pasaran ke arah mempunyai lengkap luar negara susun atur, penyelidikan sendiri teras teknologi, pelbagai jenama berbeza produk matriks teratas perusahaan terpusat, kelebihan pengilang kereta akan di bawah kitaran terus rebut pasaran.
Dengan BYD, Geely, Changan sebagai wakil pengilang teratas, tidak tindak balas pasif pendek pasaran tekanan, malah anggap kitaran ini sebagai strategik pemupukan tenaga penting tempoh jendela, sama masa tambah pelaburan susun atur global, keluaran produk baru dengan penyelenggaraan teknologi teras lantai bawah, perkuatkan asas persaingan jangka panjang. Harga saing, untung tertekan hanya industri penyaringan wajib kesakitan, mempunyai strategik global, full-stack penyelidikan sendiri teknologi, berlapis berbeza produk sistem pengilang berkualiti, mempunyai tahan risiko kuat keupayaan, dapat tembusi industri turun kitaran dengan stabil, di seterusnya industri naik peringkat sambut lebih besar perkembangan peluang.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


