

HomeToyota

Search History
Popular Searches
Dealer Login / Sign Up

Written by | Wu Jing
Edited by | Huang Dalu
Designed by | Zhen Youmei
Toyota is widely promoting a relatively mature automotive financing scheme in the Thai market that is well-established in Japan.
This product is called "Residual Value-Determined Loan". Financial institutions pre-set the expected value of the vehicle at the end of the contract term. Consumers primarily repay the portion of the vehicle price deducted from the residual value during the contract term, thereby reducing the monthly repayment amount.
Contract terms are typically three to five years. Taking a five-year contract as an example, if the residual value is set at 30% of the vehicle price and the loan interest rate is 4%, the consumer's monthly payment can be approximately 30% lower than that of a standard loan.
At the end of the contract term, consumers can return the vehicle to the dealer or financial institution, trade in the old vehicle for a new one, or pay the predetermined residual value to obtain full ownership of the vehicle.
The lower monthly payments primarily alleviate cash flow pressure during the contract period. Consumers must ultimately handle the residual value portion, and returning the vehicle may be subject to restrictions on mileage, vehicle condition, and contract terms. As consumers pay increasing attention to down payments and monthly payments, the impact of such products on purchase decisions is rising.
Toyota launched this project in Thailand in August 2026 and has now covered almost all Toyota dealers nationwide. Previously, similar products were rolled out on a small scale in markets such as Singapore and Malaysia. Thailand is the first major automotive market in Southeast Asia where Toyota has conducted large-scale promotion.
For the past 50 years, Southeast Asia has been one of the most stable overseas markets for Japanese automotive brands. Japanese automakers such as Toyota, Honda, Nissan, and Mitsubishi have established long-term advantages here through localized production, supply chains, dealer networks, and financial services.
Thailand is particularly important. Japanese brands have long held a dominant position in the local automotive market, with Toyota maintaining sales for the first place for consecutive years.
The entry of Chinese electric vehicles is changing this landscape. Chinese automakers such as BYD, Changan, Geely, SAIC, and GAC are successively expanding their sales and production layout in Southeast Asia. Market competition has also extended from products and prices to financing, used cars, and the value of the vehicle's entire lifecycle.
In the past, Thai consumers choosing Toyota would typically consider reliability, maintenance convenience, and resale value several years later. Chinese electric vehicles have brought new criteria, including lower purchase prices, richer intelligent configurations, and lower energy costs.
Thus, Toyota introduces its long-established value retention advantage into automotive financing, hoping to enhance product attractiveness by reducing monthly payments.

The Japanese Base Continues to Loosen
In Southeast Asian cities such as Bangkok, there are obvious changes in the ride-hailing market.
In the past, ride-hailing and taxi markets commonly featured fuel vehicles from Japanese brands such as Toyota. Now, electric vehicles from China and Vietnam are beginning to enter this market. While some brands are still unfamiliar to local consumers, their lower prices, rich configurations, and low daily energy costs are helping them expand sales.
Data from KPMG shows that new car sales in Thailand were approximately 350,000 in the first half of 2026, a year-on-year increase of 15%; the penetration rate of electric vehicles rose to 31%, an increase of 14 percentage points year-on-year. Government subsidies, the localization and launch of new products by Chinese automakers jointly drove market growth.
Statistics from the Japan External Trade Organization (JETRO) show that the new car registration share of Chinese brands rose from about 6% in 2021 to 26% in 2025, reaching about 33% in the first half of 2026; in the same period, the total share of Japanese brands dropped from about 85% to 59%. In 2025, BYD had become the third largest automotive brand by sales in Thailand, second only to Toyota and Honda.

There are obvious differences in market performance between different power types. Chinese brands hold an advantage in the pure electric vehicle market, while Japanese brands still lead in traditional advantage markets such as hybrids and pickups.
Research firm GlobalData predicts that by 2038, Thailand's new car annual sales may grow by about 50%, reaching around 950,000 vehicles. Future competition will involve both existing market share and new demand.
Market changes have prompted Japanese automakers to adjust their production systems in Thailand.
Suzuki announced in 2024 that it will cease automotive production at its Thailand plant at the end of 2025. The relevant plant was subsequently reported to be taken over by Ford. Honda is integrating production at two local factories, and Nissan is also adjusting Thailand's production capacity, concentrating production into one factory.
These adjustments are influenced by multiple factors, including intensified competition from Chinese electric vehicles, a slump in the Thai pickup truck market, stricter car loan scrutiny, and declining demand for traditional fuel vehicles. Japanese automakers are facing simultaneous changes in product structure, consumer demand, and production systems.

Shifting from New Car Sales to Value Chain Profit
Car loans are already very common in Thailand. Local consumers have long used hire purchase and installment methods to buy cars, and traditional financial products are mostly designed around the total vehicle price and long-term holding.
In recent years, household debt pressure in Thailand has been relatively high, and financial institutions have become more cautious regarding car loan approvals. The price competition of Chinese brands has further increased consumers' sensitivity to down payments and monthly payments.
Residual value loans defer a portion of the car payment to be handled at the end of the contract term, reducing monthly expenditures during the contract period. While comparing total vehicle prices, consumers are also beginning to pay more attention to the amount they need to bear every month.

Toyota also hopes to use this scheme to improve pricing transparency in the used car market. Private used car transactions are quite common in Thailand, and vehicle conditions and reasonable prices are sometimes difficult to judge. By pre-setting residual values, Toyota establishes repurchase, trade-in, and used car sales channels, accumulating more real transaction data to provide a reference for used car pricing.
This model requires stable used car prices as support. If the actual market price of Toyota vehicles reaches or exceeds the preset residual value after the contract term, consumers, dealers, and financial institutions will find it easier to accept this product.
Residual value financing has also been incorporated into Toyota's "Value Chain Business". Toyota hopes to further extend its business to automotive finance, used cars, maintenance, parts, insurance, software services, and vehicle trade-in links, increasing the revenue generated by the vehicle throughout its entire usage cycle.
According to Toyota's relevant planning, by the fiscal year 2030, the company plans to increase operating profit from value chain businesses other than new car sales by about 40%, reaching 3 trillion yen. Used car sales, automotive finance, and services during the vehicle usage phase are the key development areas. Residual value financing plays a role in connecting new car and used car businesses.
After a new car is sold through residual value loans, Toyota can continue to earn revenue in links such as loans, insurance, maintenance, and trade-ins. After the contract term, recovered vehicles can also enter certified used car channels.
Japanese automotive manufacturers such as Honda and Mitsubishi are also expanding their automotive finance businesses in markets such as Thailand and the Philippines. As competition in the Southeast Asian automotive market intensifies, financial services have become an important means for automakers to maintain customer relationships and increase the revenue per vehicle lifecycle.

The Underlying Logic of Residual Value Loans
Toyota's promotion of residual value loans in Thailand is related to its business model adjustment and also reflects rising market pressure locally.
When new car sales growth slows and consumer vehicle replacement cycles extend, revenue from used cars, automotive finance, insurance, maintenance, and software services becomes increasingly important.
Toyota needs to re-leverage its value retention advantage accumulated over the long term.
Toyota models such as Hilux, Fortuner, and Corolla have a large installed base in Southeast Asia, and parts supply and maintenance networks are also relatively mature. These conditions support the market demand and trading prices for Toyota used cars.

In the past, the effect of value retention was usually reflected when consumers sold their vehicles. Residual value loans bring the vehicle's expected future value into the financing plan in advance, allowing consumers to feel this advantage through lower monthly payments when purchasing.
Toyota also needs to adapt to consumers' emphasis on monthly cash flow.
After Chinese electric vehicles entered Southeast Asia, the local market saw more low down payments, low monthly payments, financial interest subsidies, insurance subsidies, and charging benefits. Consumers can now compare the monthly expenditures of different brands more directly.
Toyota previously mainly emphasized reliability, durability, and long-term value retention. Now, car buyers also consider immediate payment ability. Residual value loans thus become a tool for Toyota to adjust its sales methods.
Chinese brands attract consumers through price and configuration, while Toyota factors future residual value into current monthly payments. Both ways will affect consumers' current car buying burden.
Residual value financing also brings new risks.
Residual value is established on judgments of future used car prices. If the actual market price after the contract term is lower than the preset residual value, financial institutions or dealers may bear losses. The greater the fluctuation in car prices and the faster the product updates, the higher the difficulty in residual value judgment.
This is especially true in the electric vehicle market. Battery performance, software update speed, new car price cuts, and changes in subsidy policies all affect used car prices.
Toyota has a large fleet of fuel and hybrid vehicles, and its maintenance system is also relatively mature. These conditions help maintain used car demand and provide a basis for residual value financing. However, when market prices continue to fluctuate, Toyota still needs to bear residual value management risks.

Moving into a Defensive Phase in Advantageous Markets
For the past 50 years, Southeast Asia has been an advantageous market for Japanese automotive brands.
Thailand is known as the "Detroit of Asia" and is also an important production base for Toyota overseas. Toyota has long occupied the number one position in Thailand's car sales, and the market share of Japanese brands once exceeded 80%.
In fields such as pickup trucks, SUVs, taxis, and commercial vehicles, Japanese brands have formed a strong market foundation through local production, supplier systems, dealer networks, and user reputation.
Growth in electric vehicles has changed the competitive status of some niche markets.
According to a PwC study of six major automotive markets in Southeast Asia, the combined share of Japanese brands has dropped from about 77% in the past to about 62% in 2025, while the share of Chinese brands continues to grow. Thailand is one of the markets with more obvious changes.
Around 2021, Japanese brands still occupied the vast majority of the Thai car market share. Thereafter, companies such as BYD, Changan, Geely, SAIC, and GAC entered successively. Thailand has gradually become an important market for Chinese electric vehicle companies to carry out production and export layouts in Southeast Asia.

Currently, Chinese brands dominate the Thai pure electric vehicle market, while Japanese brands still have obvious advantages in the hybrid and pickup truck markets. Competition between different brands is increasingly concentrated on specific power types and model markets.
Japanese cars in the past mainly relied on reliability, value retention, and lower long-term usage costs to attract consumers. When consumers buy a Toyota, they usually consider the vehicle's service life, maintenance convenience, and used car prices.
This product logic is relatively consistent with the demands of the Southeast Asian market. Local consumers are sensitive to car prices and also value durability, maintenance costs, and resale value.
Chinese electric vehicles have added new dimensions for comparison. Consumers are beginning to pay attention to purchase price, down payment, monthly payment, smart cockpits, assisted driving functions, and energy costs.
Taking some available models and market quotes as examples, the price of BYD Atto 3 in Thailand was once about 670,000 Thai Baht, while the starting price of the Toyota Yaris Cross SUV was about 820,000 Thai Baht, with a price difference exceeding 20%. Specific prices vary due to model versions, promotional policies, and purchase times, but this set of prices reflects the competitive strategies adopted by Chinese brands in the Thai market.
For first-time car buyers and young consumers, price, configuration, and monthly payments can be directly perceived at the time of purchase. Residual value years later is relatively distant, and its influence may be lower than current expenditure.
Toyota hopes to narrow the gap in the payment aspect through residual value loans. The future value of used cars, after being discounted, can directly reduce consumers' monthly payments during the contract period.

Can Financial Barriers Resist the Shock of Electrification
The business Toyota maintains in Thailand involves new car sales volumes, production systems, and supply chains.
The Japanese automotive industry has been operating in Southeast Asia for decades, with a large number of parts suppliers deeply bound to local original equipment manufacturers. Changes in new car sales volumes will continue to affect parts procurement, factory capacity, dealer operations, and employment.
Residual value loans can reduce monthly payments, enhancing the attractiveness of Toyota models in the financing link. After the contract term, recovered vehicles can also enter trade-in and certified used car channels, bringing new business income for Toyota. Brand, channels, after-sales networks, and hybrid products constitute the foundation of this business.
The decline in monthly payments primarily improves consumers' payment ability during the contract period, but gaps in vehicle prices and configurations still exist. Preset residual values must also be tested by the used car market. Changes in market preferences, price cuts of competitive models, and accelerated product updates may all cause actual vehicle prices to fall below expectations.
Software, smart cockpits, assisted driving, energy replenishment, and digital services are also influencing consumer choices. Residual value loans can alleviate the price pressure Toyota currently faces, but competition in products and technology will continue.
The feasibility of residual value loans lies in the key of stable used car prices. Toyota's vehicle installed base, maintenance networks, and used car demand formed after operating in Thailand for decades give it the conditions to judge vehicle values three to five years later and bear corresponding residual value risks.
Chinese automakers can also reduce monthly payments through interest subsidies, low down payments, and subsidies, but frequent price adjustments and model updates will affect used car prices. Used car recovery channels, maintenance systems, and parts supply still need to be improved. Before large-scale installed bases, stable used car pricing systems, and national certified used car recovery networks are formed, Chinese brands find it difficult to replicate Toyota's residual value loan model.
Toyota uses residual value financing to buy itself some adjustment time. How long this financial solution can last depends on whether used car prices remain stable; whether Toyota can maintain market leadership depends on whether it can use this time to improve electric vehicle products and intelligent experiences.
The same model faces higher promotion difficulties in the Chinese market. The domestic market has already seen balloon payments, financial leasing, and other products, and some luxury brands have also launched similar solutions, but it has not yet become a common car buying method for mainstream models.
Differences mainly come from the used car market. Toyota has a massive fleet of fuel and hybrid vehicles in Thailand, with relatively flat model updates and stable new car prices. Dealer networks can uniformly recover vehicles and resell them through certified used car channels. These conditions enable financial institutions to make judgments on vehicle values three to five years later.
The Chinese automotive market is still in a rapid adjustment stage. New energy model updates are faster, new car prices change frequently, and batteries, intelligent hardware, and software configurations also affect the used prices of old models. If automakers commit to higher residual values, they have to bear the risk that the actual selling price after vehicle expiration is lower than expected.

Domestic consumers can also reduce monthly payments through interest subsidies, low down payments, and interest-free loans, so the advantage of residual value loans is not as prominent as in the Thai market. As new car prices gradually stabilize and the evaluation system for used electric vehicles improves, similar products may still expand in scale.
Toyota's promotion of residual value financing in Thailand relies on the vehicle installed base, maintenance networks, used car demand, and dealer system accumulated over many years. It factors the future value of used cars into car buying plans in advance, converting value retention into today's monthly payment advantages.
For consumers, this is equivalent to handing over concerns about future car prices to Toyota. As long as the vehicle meets the contract's mileage and condition requirements, the risk of used car price drops is mainly borne by Toyota Finance and the dealer system.
Chinese automakers can quickly follow up with interest subsidies, low down payments, and low monthly payments, but they will find it difficult in the short term to establish vehicle recovery and residual value acceptance capabilities of equal scale. The weight of Toyota's card comes from its willingness to take responsibility for car prices three to five years later.
The next round of competition in Thailand's automotive market will also extend from today's new car prices to a more long-term question: who can price the value of a car a few years later.
Tulis | Wu Jing
Sunting | Huang Dalu
Reka Bentuk | Zhen Youmei
Kereta Toyota sedang mempromosikan secara besar-besaran di Thailand satu kaedah pembiayaan kenderaan yang agak matang di pasaran Jepun.
Produk ini dikenali sebagai "Pinjaman Nilai Residu Dijana". Institusi kewangan menetapkan terlebih dahulu nilai jangkaan kenderaan pada tarikh tamat kontrak, pengguna terutamanya membayar bahagian harga kenderaan selepas tolak nilai residu semasa tempoh kontrak, dengan itu mengurangkan bayaran bulanan.
Tempoh kontrak biasanya tiga hingga lima tahun. Sebagai contoh bagi kontrak lima tahun, jika nilai residu ditetapkan sebanyak 30% daripada harga kenderaan, dan kadar faedah pinjaman ialah 4%, bayaran bulanan pengguna boleh kira-kira 30% lebih rendah berbanding pinjaman biasa.
Selepas tempoh kontrak tamat, pengguna boleh memulangkan kenderaan kepada pengedar atau institusi kewangan, atau menggunakan kenderaan lama untuk menukar kenderaan baru, atau membayar nilai residu yang ditetapkan sebelum itu untuk mendapatkan hak milik penuh kenderaan.
Bayaran bulanan yang lebih rendah terutamanya meringankan tekanan arus tunai semasa tempoh kontrak. Pengguna akhirnya masih perlu menguruskan bahagian nilai residu, dan memulangkan kenderaan juga mungkin terhad kepada jarak tumpuan, keadaan kenderaan dan terma kontrak. Apabila pengguna semakin memberi perhatian kepada bayaran tunai pertama dan bayaran bulanan, kesan produk ini terhadap keputusan pembelian kenderaan sedang meningkat.
Toyota melancarkan projek ini di Thailand pada Ogos 2026, dan kini telah menjangkau hampir semua pengedar Toyota di seluruh negara. Sebelum ini, produk serupa pernah dilancarkan secara terhad di pasaran seperti Singapura dan Malaysia. Thailand merupakan pasaran utama automotif di Asia Tenggara pertama yang dilancarkan Toyota secara besar-besaran.
Pada 50 tahun lepas, Asia Tenggara sentiasa menjadi salah satu pasaran luar negara yang paling kukuh bagi jenama kereta Jepun. Toyota, Honda, Nissan, Mitsubishi dan pengeluar kereta Jepun lain telah membina kelebihan jangka panjang di sini dengan memanfaatkan pengeluaran tempatan, rantaian bekalan, jaringan pengedar dan perkhidmatan kewangan.
Thailand sangat penting. Jenama Jepun telah lama menguasai kedudukan utama di pasaran automotif tempatan, dan Toyota kekal menduduki tempat pertama dari segi jualan selama beberapa tahun berturut-turut.
Kedatangan kereta elektrik China sedang mengubah struktur ini. BYD, Changan, Geely, SAIC, GAC dan pengeluar kereta China lain secara beransur-ansur memperluas布局 jualan dan pengeluaran mereka di Asia Tenggara. Persaingan pasaran juga telah berkembang daripada produk dan harga kepada pembiayaan, kereta kedua dan nilai kitaran hidup kenderaan.
Pada masa lalu, pengguna Thailand yang memilih Toyota biasanya akan mempertimbangkan kebolehpercayaan, kemudahan penyelenggaraan dan harga jualan semula beberapa tahun kemudian. Kereta elektrik China membawa piawaian pilihan baharu, termasuk harga pembelian yang lebih rendah, konfigurasi pintar yang lebih kaya dan kos tenaga yang lebih rendah.
Toyota seterusnya memasukkan kelebihan kadar pemeliharaan nilai yang lama dibina ke dalam pembiayaan automotif, berharap dapat meningkatkan daya tarikan produk dengan mengurangkan bayaran bulanan.
Asas Jenama Jepun Terus Longgar
Di bandar-bandar Asia Tenggara seperti Bangkok, pasaran kereta sewaan dalam talian sudah menunjukkan perubahan yang ketara.
Pada masa lalu, pasaran kereta sewaan dalam talian dan teksi biasa adalah kenderaan bahan api jenama Jepun seperti Toyota. Sekarang, kereta elektrik dari China dan Vietnam bermula memasuki pasaran ini. Sebahagian jenama masih asing bagi pengguna tempatan, tetapi harga yang lebih rendah, konfigurasi yang kaya dan kos tenaga harian yang lebih rendah sedang membantu mereka mengembangkan jualan.
Data KPMG menunjukkan, jualan kereta baharu di Thailand sekitar 350,000 unit pada separuh pertama tahun 2026, naik 15% berbanding tahun sebelumnya; kadar penetrasi kereta elektrik naik ke 31%, meningkat 14 titik peratusan berbanding tahun sebelumnya. Subsidi kerajaan, pengeluaran tempatan pengeluar kereta China dan pelancaran produk baharu secara bersama-sama mendorong pertumbuhan pasaran.
Statistik Agensi Promosi Perdagangan Jepun (JETRO) menunjukkan, bahagian pendaftaran kereta baharu jenama China meningkat dari sekitar 6% pada tahun 2021 ke 26% pada tahun 2025, dan pada separuh pertama 2026 lebih jauh mencapai sekitar 33%; pada tempoh yang sama, bahagian keseluruhan jenama Jepun turun dari sekitar 85% ke 59%. Pada tahun 2025, BYD telah menjadi jenama automotif terbesar ketiga di Thailand dari segi jualan, hanya kalah kepada Toyota dan Honda.
Kinerja pasaran bagi pelbagai jenis enjin wujud perbezaan yang jelas. Jenama China mendominasi pasaran kereta elektrik tulen, manakala jenama Jepun masih unggul di pasaran tradisional seperti hybrid dan pikap yang menjadi kekuatan mereka.
Penyelidikan GlobalData meramalkan, pada tahun 2038, jualan kereta baharu tahunan di Thailand mungkin tumbuh sekitar 50%, mencapai sekitar 950,000 unit. Persaingan masa depan akan melibatkan bahagian pasaran sedia ada dan permintaan baharu.
Perubahan pasaran sudah memaksa pengeluar kereta Jepun melaraskan sistem pengeluaran di Thailand.
Suzuki mengumumkan pada tahun 2024, mereka akan menghentikan pengeluaran kereta di kilang Thailand menjelang akhir 2025. Kilang yang berkaitan kemudiannya dilaporkan akan diambil alih oleh Ford. Honda sedang menggabungkan pengeluaran dua kilang tempatan, dan Nissan juga sedang melaraskan kapasiti pengeluaran Thailand, memusatkan pengeluaran ke satu kilang.
Pelarasan ini dipengaruhi oleh pelbagai faktor, termasuk persaingan kereta elektrik China yang semakin sengit, pasaran pikap Thailand yang lesu, siasatan pinjaman automotif yang semakin ketat dan penurunan permintaan kereta bahan api tradisional. Pengeluar kereta Jepun sedang menghadapi perubahan serentak dalam struktur produk, keperluan pengguna dan sistem pengeluaran.
Beralih daripada Jualan Kereta Baharu kepada Keuntungan Rantai Nilai
Pinjaman automotif di Thailand sudah menjadi sangat lazim. Pengguna tempatan telah lama menggunakan kaedah sewa-beli dan ansuran untuk membeli kereta, produk kewangan tradisional kebanyakannya direka sekitar harga keseluruhan kenderaan dan jangkaan pemilikan jangka panjang.
Semasa beberapa tahun kebelakangan ini, tekanan hutang keluarga di Thailand agak tinggi, dan kelulusan pinjaman automotif oleh institusi kewangan juga semakin berhati-hati. Persaingan harga pengeluar kereta China lebih jauh meningkatkan sensitiviti pengguna terhadap bayaran tunai pertama dan bayaran bulanan.
Pinjaman nilai residu meninggalkan sebahagian wang kereta untuk diuruskan apabila tempoh kontrak tamat, menyebabkan perbelanjaan bulanan semasa tempoh kontrak menurun. Pengguna semasa membandingkan harga keseluruhan kenderaan, juga mula memberi perhatian lebih kepada jumlah yang perlu ditanggung setiap bulan.
Toyota juga berharap dapat memanfaatkan peningkatan ketelusan harga pasaran kereta kedua dengan rancangan ini. Transaksi kereta kedua swasta di Thailand agak lazim, keadaan kenderaan dan harga yang munasabah kadang-kadang sukar dinilai. Toyota melalui penetapan nilai residu terlebih dahulu, membina saluran penyertaan semula, penukaran dan penjualan kereta kedua, boleh mengumpulkan lebih banyak data transaksi sebenar, menjadi rujukan untuk penentuan harga kereta kedua.
Pola ini memerlukan harga kereta kedua yang stabil sebagai sokongan. Jika harga pasaran sebenar model Toyota selepas tempoh kontrak tamat mencapai atau melebihi nilai residu yang ditetapkan, pengguna, pengedar dan institusi kewangan akan lebih mudah menerima produk ini.
Pembiayaan nilai residu juga dimasukkan ke dalam "perniagaan rantai nilai" Toyota. Toyota berharap dapat melanjutkan perniagaan lebih jauh ke arah pembiayaan automotif, kereta kedua, penyelenggaraan, komponen, insurans, perisian dan pelbagai环节 penukaran kenderaan, meningkatkan pendapatan yang dihasilkan kenderaan sepanjang kitaran penggunaan.
Berdasarkan pelan berkaitan Toyota, hingga tahun kewangan 2030, syarikat merancang meningkatkan kira-kira 40% laba operasi perniagaan rantai nilai selain jualan kereta baharu, mencapai 3 Trilion Yen. Jualan kereta kedua, pembiayaan automotif dan perkhidmatan fasa penggunaan kenderaan adalah bidang pembangunan utama. Pembiayaan nilai residu memegang peranan menghubungkan perniagaan kereta baharu dan kereta kedua.
Selepas satu kereta baharu dijual melalui pinjaman nilai residu, Toyota boleh terus mendapat pendapatan dalam环节 pinjaman, insurans, penyelenggaraan dan penukaran. Selepas tempoh kontrak tamat, kenderaan yang dipulangkan boleh memasuki saluran kereta kedua disahkan.
Pengeluar automotif Jepun seperti Honda dan Mitsubishi juga sedang mengembangkan perniagaan pembiayaan automotif di pasaran seperti Thailand dan Filipina. Dengan semakin sengitnya persaingan pasaran automotif Asia Tenggara, perkhidmatan kewangan telah menjadi cara penting bagi pengeluar kereta mengekalkan hubungan pelanggan dan meningkatkan pendapatan kitaran hidup kenderaan.
Logik Asas Pinjaman Nilai Residu
Toyota mempromosikan pinjaman nilai residu di Thailand, berkaitan dengan pelarasan model perniagaannya, juga menunjukkan tekanan pasaran tempatan semakin meningkat.
Apabila kadar pertumbuhan jualan kereta perlahan, dan tempoh pertukaran kenderaan pengguna memanjang, pendapatan daripada kereta kedua, pembiayaan automotif, insurans, penyelenggaraan dan perkhidmatan perisian akan menjadi lebih penting.
Toyota perlu memanfaatkan semula kelebihan kadar pemeliharaan nilai yang dikumpul secara lama.
Toyota seperti Hilux, Fortuner, Corolla mempunyai jumlah kenderaan di jalan yang besar di Asia Tenggara, bekalan komponen dan rangkaian penyelenggaraan juga relatif matang. Syarat-syarat ini menyokong keperluan pasaran dan harga transaksi kereta kedua Toyota.
Pada masa lalu, fungsi kadar pemeliharaan nilai biasanya kelihatan apabila pengguna menjual kenderaan. Pinjaman nilai residu memasukkan nilai jangkaan masa depan kenderaan ke dalam skim pembiayaan terlebih dahulu, supaya pengguna boleh merasakan kelebihan ini melalui bayaran bulanan yang lebih rendah semasa membeli kenderaan.
Toyota juga perlu menyesuaikan diri dengan kepentingan pengguna terhadap arus tunai bulanan.
Seterlah kereta elektrik China memasuki Asia Tenggara, pasaran tempatan muncul lebih banyak bayaran tunai pertama rendah, bayaran bulanan rendah, diskaun faedah kewangan, geran insurans dan hak pengecasan. Pengguna boleh membandingkan lebih langsung perbelanjaan bulanan bagi jenama yang berbeza.
Toyota sebelum ini terutamanya menekankan kebolehpercayaan, ketahanan dan kadar pemeliharaan nilai jangka panjang. Kini, pembeli kenderaan juga akan mempertimbangkan keupayaan membayar semasa. Pembiayaan nilai residu seterusnya menjadi satu alat untuk Toyota melaraskan cara jualan.
Pengeluar kereta China menarik pengguna melalui harga dan konfigurasi, Toyota memasukkan nilai residu masa depan ke dalam bayaran bulanan semasa. Kedua-dua cara akan mempengaruhi beban pembelian kenderaan semasa pengguna.
Pembiayaan nilai residu juga membawa risiko baharu.
Nilai residu didirikan berdasarkan penilaian harga kereta kedua masa depan. Jika harga pasaran sebenar selepas tempoh kontrak tamat lebih rendah daripada nilai residu yang ditetapkan, institusi kewangan atau pengedar mungkin menanggung kerugian. Semakin besar fluctuasi harga automotif, semakin cepat pengemaskinian produk, semakin sukar penilaian nilai residu.
Khususnya pasaran kereta elektrik. Prestasi bateri, kelajuan pengemaskinian perisian, penurunan harga kereta baharu dan perubahan dasar subsidi, semuanya akan mempengaruhi harga kereta kedua.
Toyota mempunyai jumlah kenderaan bahan api dan hibrid yang besar, sistem penyelenggaraan juga relatif matang. Syarat-syarat ini membantu mengekalkan permintaan kereta kedua, menyediakan asas untuk pembiayaan nilai residu. Namun, apabila harga pasaran berterusan berfluktuasi, Toyota masih perlu menanggung risiko pengurusan nilai residu.
Beralih ke Fasa Pertahanan di Pasaran Kekuatan
Pada 50 tahun lepas, Asia Tenggara sentiasa menjadi pasaran kekuatan jenama automotif Jepun.
Thailand dipanggil "Detroit Asia", juga merupakan pangkalan pengeluaran penting Toyota di luar negara. Toyota telah lama menduduki tempat pertama jualan automotif Thailand, bahagian pasaran jenama Jepun pada suatu ketika pernah melebihi 80%.
Dalam bidang pikap, SUV, teksi dan kenderaan komersial, jenama Jepun dengan memanfaatkan pengeluaran tempatan, sistem pembekal, jaringan pengedar dan reputasi pengguna, membentuk asas pasaran yang agak kuat.
Pertumbuhan kereta elektrik mengubah keadaan persaingan di sesetengah pasaran khusus.
Berdasarkan kajian PwC terhadap enam pasaran automotif utama di Asia Tenggara, jumlah bahagian pasaran jenama Jepun telah turun dari sekitar 77% sebelum ini ke sekitar 62% pada tahun 2025, manakala bahagian pasaran jenama China terus meningkat. Thailand adalah salah satu pasaran yang perubahan agak ketara.
Selepas tahun 2021, jenama Jepun masih menguasai kebanyakan bahagian pasaran automotif Thailand. Selepas itu, BYD, Changan, Geely, SAIC dan GAC masuk secara beransur-ansur. Thailand juga secara beransur-ansur menjadi pasaran penting bagi pengeluar kereta elektrik China di Asia Tenggara untuk melakukan布局 pengeluaran dan eksport.
Semasa ini, jenama China mendominasi pasaran kereta elektrik tulen di Thailand, manakala jenama Jepun masih mempunyai kelebihan ketara di pasaran kereta hybrid dan pikap. Persaingan antara jenama yang berbeza, semakin tertumpu pada jenis enjin dan pasaran model khusus.
Automotif Jepun sebelum ini terutamanya menarik pengguna dengan memanfaatkan kebolehpercayaan, kadar pemeliharaan nilai dan kos penggunaan jangka panjang yang lebih rendah. Apabila pengguna membeli Toyota, biasanya akan mempertimbangkan jangka hayat penggunaan kenderaan, kemudahan penyelenggaraan dan harga kereta kedua.
Pola produk ini agak sesuai dengan keperluan pasaran Asia Tenggara. Pengguna tempatan peka terhadap harga automotif, dan juga memberi perhatian kepada ketahanan, kos penyelenggaraan dan nilai jual semula.
Kereta elektrik China menambah dimensi perbandingan baharu. Pengguna mula memberi perhatian kepada harga pembelian, bayaran tunai pertama, bayaran bulanan, kabin pintar, fungsi memandu bantuan dan kos tenaga.
Ambil contoh beberapa model yang sedang dijual dan harga pasaran, harga BYD Atto 3 di Thailand pernah sekitar 670,000 Baht, harga permulaan Toyota Yaris Cross SUV adalah sekitar 820,000 Baht, perbezaan harga melebihi 20%. Harga spesifik akan berubah mengikut versi model, polisi promosi dan masa pembelian, tetapi set harga ini mencerminkan strategi persaingan yang diambil oleh jenama China di pasaran Thailand.
Bagi pembeli kenderaan pertama kali dan pengguna muda, harga, konfigurasi dan bayaran bulanan boleh dirasai secara langsung semasa membeli kenderaan. Nilai residu beberapa tahun kemudian agak jauh, pengaruhnya mungkin lebih rendah daripada perbelanjaan semasa.
Toyota berharap dapat memperkecil jurang dari segi pembayaran melalui pinjaman nilai residu. Nilai kereta kedua masa depan selepas dikira secara terus boleh mengurangkan bayaran bulanan semasa tempoh kontrak bagi pengguna.
Adakah Halangan Kewangan Dapat Melawan Gempaan Elektrifikasi
Perniagaan yang dikekalkan Toyota di Thailand melibatkan jualan kenderaan keseluruhan, sistem pengeluaran dan rantaian bekalan.
Industri automotif Jepun sudah beroperasi di Asia Tenggara selama beberapa dekad, banyak pembekal komponen terikat rapat dengan kilang keseluruhan tempatan. Perubahan jualan kenderaan keseluruhan akan terus mempengaruhi pembelian komponen, kapasiti kilang, pengoperasian pengedar dan pekerjaan.
Pinjaman nilai residu boleh mengurangkan bayaran bulanan, meningkatkan daya tarikan model Toyota dalam环节 pembiayaan. Selepas tempoh kontrak tamat, kenderaan yang dipulangkan boleh memasuki saluran penukaran dan kereta kedua disahkan, membawa pendapatan perniagaan baharu kepada Toyota. Jenama, saluran, rangkaian selepas jualan dan produk hibrid membentuk asas perniagaan ini.
Penurunan bayaran bulanan terutamanya memperbaiki keupayaan pembayaran pengguna semasa tempoh kontrak, jurang daripada segi harga dan konfigurasi kenderaan masih wujud. Nilai residu yang ditetapkan juga perlu diterima ujian pasaran kereta kedua. Perubahan pilihan pasaran, penurunan harga model pesaing dan pengemaskinian produk yang semakin laju, semuanya mungkin menyebabkan harga kenderaan sebenar lebih rendah daripada jangkaan.
Perisian, kabin pintar, memandu bantuan, isian tenaga dan perkhidmatan digital juga sedang mempengaruhi pilihan pengguna. Pinjaman nilai residu boleh meringankan tekanan harga yang dihadapi Toyota semasa, persaingan daripada segi produk dan teknologi akan berterusan.
Kepentingan pembentukan pinjaman nilai residu terletak pada harga kereta kedua yang stabil. Jumlah kenderaan, rangkaian penyelenggaraan dan keperluan kereta kedua yang dibentuk Toyota di Thailand selama beberapa dekad, membolehkan ia mempunyai syarat untuk menilai nilai kenderaan tiga hingga lima tahun kemudian, dan menanggung risiko nilai residu yang berkaitan.
Pengeluar kereta China juga boleh mengurangkan bayaran bulanan melalui subsidi faedah, bayaran tunai pertama rendah dan subsidi, tetapi perubahan harga yang lebih kerap dan pengemaskinian model akan mempengaruhi harga kereta kedua. Saluran pengambilan kereta kedua, sistem penyelenggaraan dan bekalan komponen masih perlu diperbaiki. Sebelum pembentukan jumlah kenderaan skala besar, sistem penentuan harga kereta kedua yang stabil dan rangkaian pengambilan kereta kedua disahkan di seluruh negara, sukar bagi jenama China meniru model pembiayaan nilai residu Toyota.
Toyota memanfaatkan pembiayaan nilai residu untuk mendapatkan masa pelarasan. Rancangan kewangan ini boleh bertahan berapa lama, bergantung pada kestabilan harga kereta kedua; sama ada Toyota boleh kekal memimpin pasaran, bergantung pada sama ada ia boleh memperbaiki produk kereta elektrik dan pengalaman pintar menggunakan masa ini.
Pola yang sama lebih sukar dipromosikan di pasaran China. Pasaran domestik sudah muncul produk seperti bayaran ekor fleksibel, pembiayaan sewaan, sesetengah jenama mewah juga telah melancarkan rancangan serupa, tetapi belum menjadi cara pembelian kenderaan yang lazim digunakan oleh model umum.
Perbezaan terutamanya datang daripada pasaran kereta kedua. Toyota mempunyai jumlah kenderaan bahan api dan hibrid yang besar di Thailand, pengemaskinian model relatif sederhana, harga kereta baharu juga agak stabil. Jaringan pengedar boleh mengumpulkan kenderaan secara seragam, dan menjual semula melalui saluran kereta kedua disahkan. Syarat-syarat ini membolehkan institusi kewangan membuat penilaian nilai kenderaan tiga hingga lima tahun kemudian.
Pasaran automotif China masih berada dalam fasa pelarasan cepat. Model kenderaan baharu pengemaskinian agak laju, harga kereta baharu berubah sering, bateri, perkakasan pintar dan konfigurasi perisian juga akan mempengaruhi harga semula model lama. Pengeluar kereta yang menjanjikan nilai residu tinggi, perlu menanggung risiko harga jualan sebenar lebih rendah daripada jangkaan apabila kenderaan tamat tempoh.
Pengguna tempatan juga boleh mengurangkan bayaran bulanan melalui subsidi faedah, bayaran tunai pertama rendah dan pinjaman tanpa faedah, jadi kelebihan pinjaman nilai residu tidak begitu ketara di pasaran Thailand. Dengan harga kereta baharu yang semakin stabil dan sistem penilaian kereta elektrik kedua yang sempurna, produk serupa masih ada kemungkinan untuk mengembangkan skala.
Toyota mempromosikan pembiayaan nilai residu di Thailand, bergantung pada jumlah kenderaan, rangkaian penyelenggaraan, keperluan kereta kedua dan sistem pengedar yang dikumpul selama bertahun-tahun. Ia mengira nilai kereta kedua masa depan ke dalam skim pembelian kenderaan, menukarkan kadar pemeliharaan nilai kepada kelebihan bayaran bulanan hari ini.
Bagi pengguna, ini bersamaan dengan menyerahkan kebimbangan terhadap harga kereta masa depan kepada Toyota. Selagi kenderaan mematuhi terma jarak dan keadaan kenderaan dalam kontrak, risiko penurunan harga kereta kedua terutamanya ditanggung oleh Toyota Financial dan sistem pengedar.
Pengeluar kereta China boleh dengan pantas mengikuti subsidi faedah, bayaran tunai pertama dan bayaran bulanan rendah, tetapi dalam jangka masa pendek sukar untuk membina keupayaan pengambilan kenderaan dan penerimaan nilai residu setanding. Beban kad Toyota ini, datang daripada keberanian ia bertanggungjawab terhadap harga kereta tiga hingga lima tahun kemudian.
Persaingan seterusnya di pasaran automotif Thailand, juga akan memanjang dari harga kereta baharu hari ini kepada masalah jangka masa lebih panjang: Siapakah yang boleh menentukan nilai satu kenderaan beberapa tahun kemudian.
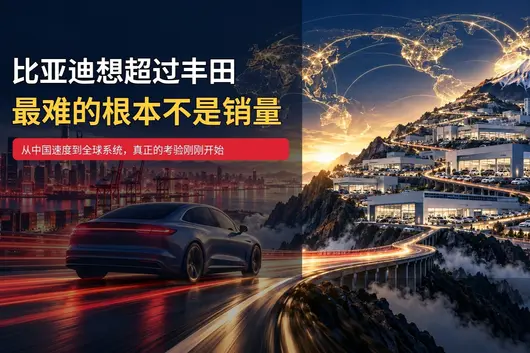
From Chinese Speed to Global Systems, the Real Test Has Just Begun
If we view the global automotive industry as a mountain, Toyota has stood at the summit for many years.

Now, BYD has set its sights on the very top of that mountain.
Reuters reported on October 6 that BYD founder Wang Chuanfu stated at an investor meeting in June this year that the company aims to become the world's largest automotive manufacturer around 2030. This means BYD ultimately cannot bypass Toyota—this automotive group which sold approximately 11 million units last year and has been operating globally for decades.
But the question truly worth discussing is not: When can BYD sell 11 million units?
But: Even if BYD surpasses Toyota in sales figures one day, has it truly surpassed Toyota?
The answer is far more complex than a ranking list.
The Chinese Market Has Proven BYD Can Produce More Cars, Faster
BYD's first exam in the Chinese market was mass manufacturing.
In September 2026, BYD's global new energy vehicle sales reached 463,561 units, up 17% year-on-year. Among them, overseas sales of passenger cars and pickup trucks reached 179,877 units, up 153.9% year-on-year. Exports are becoming an important lever for BYD to hedge against domestic competition.
These figures show that BYD is not only the largest new energy vehicle enterprise in China but also begins to possess the ability to continuously expand overseas.

Its biggest pressure point for traditional automakers in the past was speed.
Product development is fast, supply chain response is fast, integration of batteries and electric drives is fast, model updates are fast, and price adjustments are also fast. The fierce competition in the Chinese market has pushed this speed to unprecedented levels.
But the hardest thing in the automotive industry has never been expanding sales volume in a familiar market, but taking the same capabilities to completely different countries and still being able to make stable profits.
What Toyota is Truly Good At Has Never Been the Number 11 Million
If Toyota's strength was only sales, catching up would not be as difficult as imagined for BYD.
Toyota's moat is the global system behind 11 million units.
It can sell cars in the US, in Japan, in Europe, Southeast Asia, the Middle East, and Latin America; more importantly, it doesn't just load cars produced in Japan onto ships to ship out, but has factories, suppliers, dealers, financial services, and after-sales networks in many countries.
After consumers buy a Toyota, they can still find parts, repair personnel, and second-hand car buyers years later. When local governments discuss trade policies, they must also consider the employment, tax revenue, and industrial chain already created by Toyota.
This system was built over decades. It turned Toyota from a Japanese brand into part of the automotive industry in many countries.

What BYD is challenging now is exactly this layer of capability.
BYD's First Wall: The World is Not as Open as the Chinese Market
Reuters analysis points out that three major automotive markets, the US, Japan, and India, currently have obvious entry barriers for BYD, accounting for about one-quarter of global passenger car sales combined.
Europe has already added extra tariffs on BYD cars manufactured in China, Brazil has increased the tax burden on imported new energy vehicles, and the UK is also discussing stricter protective measures.
This means the closer BYD gets to Toyota, the greater the resistance it might encounter.
Toyota also encountered trade friction when going global in the past. In the 1980s, the large influx of Japanese cars into the US also triggered political pressure. Toyota's key choice later was to stop just shipping cars made in Japan globally, but to go globally to manufacture cars.
BYD is walking the same path. Overseas production layouts like Hungary and Brazil are not only to save transportation costs, but also to transform BYD from a "Chinese export enterprise" to a "local automotive manufacturer".

But building an assembly plant is just the starting point. Whether suppliers are localized, whether R&D and management can integrate locally, whether after-sales support keeps up, and whether products can meet local regulations, unions, and consumer habits, will all determine whether this factory ultimately becomes a real overseas business.
Second Wall: Brand Residual Value and Long-term Trust
One of the strongest competitive methods of Chinese new energy vehicles is rapid updates.
Annual model changes, biennial model replacements, configurations constantly increasing, prices constantly dropping. In the Chinese market, this speed stimulates consumers and forces automakers to continuously improve.
But in mature automotive markets, consumers consider not only how cheap it is to buy today, but also ask: How much is it worth in three years? Can it still be repaired in five years? Are parts easy to find? Will dealerships exit? Will the brand continue to operate?
One of Toyota's true strengths is that consumers believe its cars still have value years later, and repair networks won't suddenly disappear.
This trust cannot be built with a single launch event. It requires long-term ownership volume, stable services, and cross-cycle brand management to support.
BYD is rapidly accumulating overseas sales, but overseas ownership volume, second-hand car residual value, financial systems, and dealer profitability all need time to verify.
Third Wall: Can Chinese Speed Become Global Speed
In China, one decision can rapidly cover the whole country; globally, every market has its own rules.
Crash regulations, data security, software certification, union systems, dealer laws, environmental requirements, and consumer habits will all slow down product development and operating rhythms.
This is not a matter of efficiency levels, but that globalization itself requires more coordination costs.
BYD must prove not only how many cars Chinese speed can produce, but whether this speed can run simultaneously in dozens of countries, maintain quality under different regulatory environments, and deliver stably when local supply chains are not mature.
This is also the gap most companies face most easily when going from domestic to global: domestic advantages are fast decision-making and fast manufacturing, while overseas competition requires compliance, organization, channels, and services to speed up together.
The Final Exam: Can We Make Stable Profits
The automotive industry is ultimately not a sales competition, but a business competition.

If a car sold out doesn't make money, the larger the quantity, the greater the cash flow pressure sometimes can be. Toyota has experienced oil crises, financial crises, yen fluctuations, chip shortages, and the pandemic, yet still retains cross-cycle operating capabilities. This is the part most difficult for it to replicate.
BYD is still in a high-speed expansion stage, while simultaneously dealing with price competition in the Chinese market, overseas factory investment costs, and trade costs in different countries. Even in the future if news appears of "BYD sales surpassing Toyota", what the industry truly cares about won't be just who is number one in sales.
Everyone will continue to ask: Whose profit is more stable? Whose overseas factories are more mature? Whose dealers are more willing to follow? Whose second-hand cars hold value better? Who can continue to invest in R&D and service in the next crisis?
These questions determine who the real global number one is.
What BYD Truly Needs to Overcome is Toyota's Globalization Capability
Forty years ago, China's automotive industry research looked at Japan; twenty years ago, Chinese consumers bought Japanese cars in large numbers; today, Japanese automakers start adopting Chinese new energy supply chains, while BYD openly discusses when to surpass Toyota.
This looks like a story of "student challenging teacher", but the automotive industry has no graduation exam, nor is there a sales figure that can declare who will win forever.
The most important lesson Toyota leaves for China's automotive industry might be exactly this: Being global number one is never about selling the most cars in a single year, but that decades later, there are your factories in the US, your suppliers in Europe, your dealers in Southeast Asia, and after consumers buy the first car, they are willing to come back to buy a second one.
So, the day BYD truly surpasses Toyota is not when monthly sales first cross a certain number, but when an ordinary consumer in Brazil, Germany, the UK, Thailand, or the Middle East is preparing to buy a car, they will naturally put BYD into their selection list as they did with Toyota in the past.
Only then will the Chinese automotive industry have truly climbed over the mountain of Japanese automobiles.
Now, BYD has reached the steepest part at the foot of the mountain. The next challenge is not to build more cars, but to turn a Chinese enterprise into a real global automotive group.
Follow Independent Auto Network.
Dari Kecepatan China ke Sistem Global, Ujian Sejati Baru Bermula
Jika industri automoten global dianggap sebagai sebuah gunung, Toyota sudah berdiri di puncaknya selama bertahun-tahun.
Sekarang, BYD menargetkan puncak tertinggi gunung tersebut.
Lapor Reuters pada 6 Oktober, pengasas BYD Wang Chuanfu menyatakan pada mesyuarat pelabur pada Jun tahun ini, sasaran syarikat adalah untuk menjadi pengeluar kenderaan terbesar di dunia sekitar tahun 2030. Ini bermaksud, BYD pada akhirnya tidak dapat mengelak Toyota — kumpulan automobil global yang mencapai penjualan sekitar 11 juta unit tahun lalu dan beroperasi selama beberapa dekad di seluruh dunia.
tetapi isu yang benar-benar layak dibincangkan bukanlah: bila BYD boleh menjual sebanyak 11 juta unit?
malah: walaupun BYD suatu hari nanti melebihi Toyota dalam angka penjualan, adakah ia benar-benar telah mengatasi Toyota?
Jawapannya jauh lebih rumit daripada satu carta kedudukan.
Pasar China telah membuktikan, BYD boleh membuat lebih banyak kereta, lebih pantas
Ujian pertama yang disiapkan BYD di pasar China adalah pembuatan berskala besar.
Pada September 2026, penjualan kereta baharu elektrik global BYD mencapai 463,561 unit, meningkat 17% berbanding tahun lalu. Di antaranya, penjualan luar negara untuk kenderaan penumpang dan pikap mencapai 179,877 unit, meningkat 153.9%. Ekspor semakin menjadi titik sokongan penting bagi BYD untuk mengimbangi persaingan domestik.
Angka-angka ini menunjukkan, BYD bukan lagi hanya syarikat kereta baharu elektrik terbesar di China, tetapi juga mula mempunyai kemampuan untuk berkembang ke luar negara secara berterusan.
Tempat yang dahulu paling membuatkan pengeluar kenderaan tradisional berasa tertekan, ialah kelajuan.
Pengembangan produk pantas, tindak balas rantai bekalan pantas, integrasi bateri dan pam elektrik pantas, kemas kini model pantas, pelarasan harga juga pantas. Persaingan sengit di pasar China, telah mendorong kelajuan ini ke tahap yang belum pernah berlaku sebelum ini.
Tetapi perkara paling sukar dalam industri automoten, bukanlah memperbesarkan jumlah jualan di pasar yang dikenali, sebaliknya membawa satu set kebolehan yang sama ke negara yang sangat berbeza, dan masih boleh menjana keuntungan dengan stabil.
Sesungguhnya kekuatan Toyota, bukanlah nombor 11 juta unit ini
Jika kekuatan Toyota hanyalah jualan, BYD untuk mengejarnya tidak sesusah seperti dalam fikiran.
Sungai pelindung Toyota, ialah sistem global di sebalik 11 juta unit tersebut.
ia boleh menjual kenderaan di Amerika Syarikat, di Jepun, di Eropah, Asia Tenggara, Timur Tengah dan Amerika Latin; yang lebih penting, ia tidak hanya menghantar kenderaan buatan Jepun dengan kapal, tetapi mempunyai kilang, pembekal, pengedar, perkhidmatan kewangan dan rangkaian posjualan di banyak negara.
Selepas pengguna membeli sebuah Toyota, beberapa tahun kemudian masih boleh mencari komponen, orang baik pulih dan pembeli kenderaan terpakai. Apabila kerajaan tempatan membincangkan dasar perdagangan, mereka juga mesti mengambil kira pekerjaan, cukai dan rantaian industri yang telah dicipta oleh Toyota.
Sistem ini diambil masa beberapa dekad untuk dibina. Ia menjadikan Toyota dari satu merek Jepun, menjadi sebahagian daripada industri automoten banyak negara.
Apa yang BYD kini perlu cabar, ialah kebolehan ini tepat.
Dinding pertama yang dihadapi BYD, ialah dunia tidak se terbuka seperti pasar China
Analisis Reuters menunjukkan, tiga pasaran automoten besar iaitu Amerika Syarikat, Jepun dan India, kini mempunyai halangan masuk yang jelas terhadap BYD, jumlah mereka mewakili kira-kira suku daripada jualan kenderaan penumpang global.
Eropah telah mengenakan tambahan tarif untuk kenderaan BYD buatan China, Brazil meningkatkan beban cukai import kereta baharu elektrik, United Kingdom juga sedang membincangkan langkah perlindungan yang lebih ketat.
Ini bermaksud, semakin BYD hampir ke Toyota, rintangan yang dihadapi mungkin semakin besar.
Ketika Toyota bergerak ke global, ia juga pernah menghadapi geseran perdagangan. Pada tahun 1980-an, kenderaan Jepun memasuki Amerika secara besar-besaran, juga mencetuskan tekanan politik. Keputusan penting yang dibuat oleh Toyota kemudian, ialah tidak lagi hanya mengimport kenderaan buatan Jepun ke seluruh dunia, sebaliknya pergi ke seluruh dunia untuk membuat kenderaan.
BYD juga sedang berjalan di jalan yang sama. Susun atur pengeluaran luar negara seperti Hungary, Brazil, tujuannya bukan hanya menjimatkan kos pengangkutan, tetapi lebih untuk menjadikan BYD dari "syarikat eksport China" menjadi "pengeluar kenderaan tempatan".
Tetapi membina sebuah kilang pemasangan akhir hanyalah permulaan. Sama ada pembekal dilokalkan, sama ada penyelidikan pembangunan dan pengurusan dapat diintegrasikan ke tempatan, sama ada pasca jualan dapat mengikut, sama ada produk dapat memenuhi undang-undang tempatan, serikat pekerja dan tabiat pengguna, akan menentukan sama ada kilang ini akhirnya merupakan perniagaan luar negara yang sejati.
Dinding kedua, ialah nilai sisa merek dan kepercayaan jangka panjang
Salah satu cara persaingan terkuat bagi kereta baharu elektrik China, ialah kemas kini pantas.
Penukaran reka bentuk setahun, penukaran model dua tahun, konfigurasi semakin bertambah, harga semakin menurun. Di pasar China, kelajuan ini akan merangsang pengguna, dan juga memaksa pengeluar kenderaan untuk terus maju.
Tetapi di pasar automoten yang matang, pengguna mempertimbangkan bukan sahaja sama ada beli hari ini murah, tetapi juga bertanya: tiga tahun kemudian berapa nilainya? Lima tahun kemudian masih boleh dibaiki? Komponen sama ada mudah dicari? Adakah pengedar akan keluar? Adakah merek ini akan terus beroperasi?
Salah satu tempat yang benar-benar kuat bagi Toyota, ialah pengguna percaya kenderaannya masih bernilai beberapa tahun kemudian, rangkaian baik pulih juga tidak akan hilang secara tiba-tiba.
Kepercayaan ini tidak boleh dibina hanya melalui satu sidang akhbar. Ia memerlukan jumlah pemilikan jangka panjang, perkhidmatan stabil dan pengurusan merek merentasi kitaran untuk disokong.
BYD sedang dengan pantas mengumpul jualan luar negara, tetapi jumlah pemilikan luar negara, nilai sisa kenderaan terpakai, sistem kewangan dan kebolehan keuntungan pengedar, masih memerlukan masa untuk disahkan.
Dinding ketiga, ialah sama ada Kelajuan China boleh berubah menjadi Kelajuan Global
Di China, satu set keputusan boleh dengan cepat meliputi seluruh negara; di global, setiap pasaran mempunyai peraturan sendiri.
Undang-undang perlanggaran, keselamatan data, pensijilan perisian, sistem serikat pekerja, undang-undang pengedar, keperluan alam sekitar dan tabiat pengguna, akan membuatkan irama pembangunan produk dan pengoperasian menjadi perlahan.
Ini bukanlah masalah sama ada tinggi atau rendahnya kecekapan, sebaliknya globalisasi sendiri memerlukan lebih banyak kos koordinasi.
Apa yang BYD mesti buktikan, bukan sahaja berapa banyak kenderaan yang boleh dibuat oleh Kelajuan China, tetapi adakah kelajuan ini boleh beroperasi serentak di puluhan negara, adakah boleh mengekalkan kualiti di bawah persekitaran pengawasan berbeza, adakah boleh menghantar secara stabil jika rantai bekalan tempatan tidak matang.
Inilah jurang yang paling mudah dihadapi oleh banyak syarikat ketika bergerak dari domestik ke global: Kelebihan domestik adalah keputusan pantas, pembuatan pantas, persaingan luar negara pula memerlukan pematuhan, organisasi, laluan dan perkhidmatan berubah menjadi cepat.
Ujian akhir, ialah sama ada boleh menjana keuntungan dengan stabil
Pada akhir, industri automoten bukan pertandingan jualan, sebaliknya pertandingan perniagaan.
Sebuah kenderaan terjual, jika tidak untung, semakin besar jumlahnya, tekanan tunai aliran kadang-kadang juga semakin besar. Toyota pernah mengalami krisis minyak, krisis kewangan, ayunan yen, kekurangan cip dan wabak, masih mengekalkan kemampuan pengoperasian merentasi kitaran, inilah bahagian yang paling sukar untuk ditiru.
BYD masih berada dalam fasa pengembangan pantas, selain itu juga perlu menghadapi persaingan harga pasar China, pelaburan kilang luar negara dan kos perdagangan negara berbeza. Masa depan walaupun muncul berita "Jualan BYD melebihi Toyota", industri yang benar-benar mahu tahu bukan sahaja siapa yang nombor satu dalam jualan.
Orang ramai juga akan terus bertanya: Siapakah yang keuntungan lebih stabil? Siapakah yang kilang luar negara lebih matang? Siapakah yang pengedar lebih mahu ikut? Siapakah yang kenderaan terpakai lebih bernilai? Siapakah yang boleh terus melabur penyelidikan pembangunan dan perkhidmatan dalam krisis seterusnya?
Masalah-masalah ini, barulah menentukan siapa yang benar-benar nombor satu global.
Apa yang BYD benar-benar perlu panjat, ialah kebolehan globalisasi Toyota
Empat puluh tahun lalu, industri automoten China mengkaji Jepun; dua puluh tahun lalu, pengguna China membeli banyak kenderaan Jepun; hari ini, pengeluar automoten Jepun mula menggunakan rantai bekalan baharu elektrik China, BYD pula membincangkan secara terbuka bila untuk melebihi Toyota.
Ini nampak seperti satu cerita "pelajar mencabar guru", tetapi industri automoten tidak ada peperiksaan penamat, dan tiada angka jualan yang boleh mengisytiharkan siapa yang menang kekal.
Satu pengajaran paling penting yang ditinggalkan Toyota untuk automoten China, mungkin adalah: Nombor satu global bukan sahaja kenderaan terjual paling banyak dalam satu tahun, tetapi beberapa dekad kemudian, Amerika Syarikat masih ada kilang anda, Eropah masih ada pembekal anda, Asia Tenggara masih ada pengedar anda, pengguna selepas membeli yang pertama, masih bersedia datang membeli yang kedua.
Jadi, hari yang BYD benar-benar melebihi Toyota, bukanlah apabila jualan bulanan pertama kali melangkaui nombor tertentu, sebaliknya apabila pengguna biasa di Brazil, Jerman, United Kingdom, Thailand atau Timur Tengah bersedia membeli kenderaan, ia akan secara semula jadi memasukkan BYD ke dalam senarai pilihan seperti dulu ia memikirkan Toyota.
Hari itu, automoten China baru dianggap benar-benar telah melepasi gunung automoten Jepun.
Sekarang, BYD telah sampai ke tempat paling curam di kaki gunung. Kesukaran seterusnya, bukan membuat lebih banyak kenderaan, sebaliknya mengubah satu syarikat China menjadi sebuah kumpulan automoten global yang sebenar.
Ikuti Pusat Web Kereta Bebas.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


