

Home芯片

Search History
Popular Searches
Dealer Login / Sign Up

撰文 | 涂彥平
編輯 | 張南
設計 | 荆芥
今年9 月,格羅方德廣州辦公室啟用。透過同中國本土晶圓廠廣州增芯科技嘅合作,呢間公司正將面向中國客戶嘅服務進一步延伸到生產環節。
呢處新據點,係格羅方德全球佈局中嘅一環。
格羅方德(GlobalFoundries,簡稱 GF)係全球主要晶圓代工企業之一,總部位於美國紐約州,2009 年由阿聯酋主權財富基金穆巴達拉(Mubadala)同 AMD 共同成立。
佢嘅核心業務,係為客戶提供芯片製造工藝同晶圓生產服務,技術佈局覆蓋射頻、矽光子、電源管理、低功耗計算等領域,服務於汽車、智能移動設備、工業物聯網同數據中心等市場。
研究機構 TrendForce 嘅數據顯示,格羅方德係全球第五大、美國第一大晶圓代工廠。2026 年第二季,格羅方德喺全球前十大晶圓代工廠中營收排名第五,僅次於台積電、三星、中芯國際同聯電。
格羅方德嘅製造網絡橫跨美洲、歐洲同亞洲:美國紐約州馬爾他、佛蒙特州伯靈頓,德國德累斯頓以及新加坡,構成其主要晶圓製造基地;印度班加羅爾同馬來西亞檳城嘅製造支援中心,透過遠程工程、數據分析同工藝優化,為各地工廠提供支持;喺中國,公司則透過同廣州本土企業嘅製造合作,拓展本地生產同交付能力。

近年來,格羅方德一直喺加碼美國製造。2025 年6 月,公司宣布擴大美國投資計劃,整體規模達到160 億美元,涵蓋半導體製造、先進封裝同相關研發。
全球佈局畀咗格羅方德服務不同市場嘅條件,亦令佢必須面對各地不同嘅政策環境同供應鏈要求。尤其喺中國,客戶選擇供應商時,除咗性能同價格,越來越關注芯片喺邊度製造、可否長期供貨。
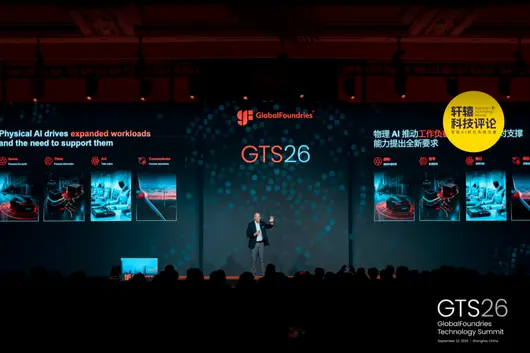
“中國市場肯定係我哋最重要、最關注嘅市場之一。”喺9 月22 日舉行嘅格羅方德2026 年技術峰會中國站媒體溝通會上,格羅方德中國區總裁胡維多(Victor Hu)表示,公司而家覆蓋以及未來長期覆蓋嘅好多工藝,都同中國嘅汽車、工業、通信等 AI 相關嘅領域緊密相關。

12 年前,格羅方德就開始喺中國市場有所投入,目前喺上海、武漢、北京、廣州等地均有相關佈局。廣州辦公室嘅設立以及同增芯科技嘅合作,係佢對中國市場嘅持續押注。
不過,呢啲仲唔足以回答格羅方德喺中國嘅長期發展問題。佢需要拿出客戶願意採用嘅技術,亦需要讓客戶相信,呢啲技術背後有可以持續執行嘅交付安排。
01
AI 嘅機會藏喺運算力周圍
談到 AI 芯片,人們最先諗到嘅往往係處理器同先進製程。格羅方德更關注嘅,係支撐呢啲處理器高效運作嘅其他環節。

喺格羅方德光子同射頻業務高級副總裁 Shankaran Janardhanan 睇來,隨著 AI 集群規模擴大,互連同供電正成為關鍵瓶頸。GPU 數量增加之後,數據能否及時送達、電力能否高效供應,會直接影響整個系統嘅表現。
佢喺訪問中提到,行業正推動單通道傳輸速率從200Gbps 向400Gbps 演變,同時降低每比特傳輸嘅能耗。對應呢啲需求,格羅方德以矽光子同矽鍺技術參與高速連接,並持續投入電源管理技術同異構集成,希望進一步改善系統能效。
呢度有一筆好容易俾運算力指標遮蓋嘅賬目:處理器計得再快,如果數據傳輸唔趕得上,或者互連同供電消耗過大,系統仍然難以充分發揮性能。光電轉換、電力輸送同高速連接都有各自嘅器件要求,亦為特色工藝留下咗發揮空間。
呢啲方向正在成為格羅方德爭取增長嘅重要著力點。公司喺2026 年第二季業績公告中表示,AI 數據中心光網絡等業務嘅客戶需求同收入持續增長。同年7 月,公司完成對 Photeon Technologies 集成穩壓器業務嘅收購,繼續補充面向 AI 數據中心嘅供電能力。
從整體經營情況睇,格羅方德第二季實現營收17.86 億美元,按年同比增長約6%、按季環比增長約9%;毛利率為28.3%,高於上年同季嘅24.2%。按國際財務報告準則(IFRS)計算,純利潤為1.67 億美元,低於上年同季嘅2.28 億美元。第二季營收同毛利率同比改善,但 IFRS 純利潤同比下降約27%。
呢啲數字亦為理解公司嘅技術投入提供咗背景:格羅方德既需要經營好現有製造業務,亦喺尋找能夠帶來更多需求嘅新應用。互連、供電同邊緣運算,正係佢希望發揮特色工藝價值嘅地方。
但全球業務中嘅技術進展,仍需逐一轉化為中國市場嘅客戶項目。邊啲產品可以採用、如何完成驗證、由邊度生產,都需要具體安排。技術上有需求,只係合作嘅第一步。
02
MIPS 補上從軟件到芯片嘅能力
當 AI 從數據中心進入汽車、機器人同工業設備,芯片面對嘅問題亦變咗。格羅方德為之補充嘅一項重要能力,來自 MIPS。
MIPS 係一家擁有四十多年技術積累嘅處理器 IP 企業。佢向客戶提供處理器內核等可重用地設計,以及相應嘅軟件工具,客戶可據此開發自己嘅芯片。如今,RISC-V 處理器 IP、AI 計算同面向具體應用嘅定制方案,係佢業務發展嘅重點。
2025 年8 月14 日,格羅方德完成對 MIPS 嘅收購,MIPS 成為其旗下業務,並保留 IP 授權模式。2026 年6 月2 日,格羅方德又完成對新思科技(Synopsys)ARC 處理器 IP 解決方案業務嘅收購,將其同 MIPS 整合,進一步擴充處理器、軟件工具同定制設計能力。
據 MIPS 喺此次媒體溝通會上嘅介紹,整合 ARC 後,公司已成為全球第一大 RISC-V IP 供應商、僅次於 Arm 嘅全球第二大處理器 IP 廠商。喺格羅方德體系中,MIPS 承擔著將處理器設計、軟件開發同芯片製造連接起黎嘅任務。
這與格羅方德所看好嘅物理 AI 需求緊密相關。一臺機器人需要感知周圍環境、作出判斷、驅動馬達,仲要同其他設備交換資訊。呢啲任務對運算力嘅要求並唔相同,實時響應、功耗同安全性卻貫穿始終。
MIPS 行政總裁 Sameer Wasson 將呢個過程概括為“感知—推理—執行—通信”。喺佢睇來,物理 AI 將需要大量分布式智能,各類處理、感應同供電能力也需要更緊密地配合。

格羅方德已有嘅 FDX 低功耗平台、感應同連接技術、電源管理工藝,可以參與其中嘅不同環節。MIPS 同 ARC 嘅加入,則令公司能夠喺工藝同製造服務之外,同客戶一齊考慮工作負載、處理器 IP、軟件開發同最終嘅芯片交付。
Sameer Wasson 表示,IP 授權仍然係 MIPS 嘅重要業務,但公司希望進一步提供全棧技術解決方案,並將定制芯片及流片後嘅客戶交付作為業務拓展方向。
對於希望優化自身產品又缺乏完整芯片開發團隊嘅企業,呢類服務有實際吸引力。佢哋需要把應用做出嚟,而從軟件到芯片再到量產,中間有許多需要銜接嘅工作。
MIPS 喺今年9 月初發布,並喺此次溝通會上介紹嘅 Acies、Actus 同 Aegis 三款平台,分別面向 AI 推理、實時事件處理同安全關鍵應用,試圖圍繞具體任務組織軟件硬件能力,讓客戶更方便地開展開發同驗證。
不過,MIPS 同晶圓代工業務嘅結合,亦帶來一個需要處理好嘅關係:內部協同越深入,外部客戶是否仲有充分嘅選擇空間?
對呢個,MIPS 方面喺回答媒體提問時表示,其處理器 IP 保持代工廠獨立性,客戶可以選擇其他製造夥伴。
MIPS 需要服務廣泛嘅客戶,格羅方德則希望透過 IP 同工藝協同爭取更多業務。客戶是否願意採用呢套組合,最終仲要睇佢能節省多少開發時間、改善多少功耗,以及交付是否順利。
03
從汽車到機器人
格羅方德睇重中國市場,同呢度嘅汽車產業需求密切相關。
格羅方德全球高級副總裁 Faisal Saleem 喺訪問中提到,汽車感知能力增強、軟件功能擴展、區域架構演進同電氣化,正在帶來更豐富嘅芯片需求。攝像頭同雷達需要採集資訊,網絡芯片負責傳輸,MCU 參與控制,電源管理芯片則承擔不同部件嘅供電任務。

格羅方德希望以低功耗計算、電源管理等技術覆蓋呢啲應用,並透過 AutoPro 提供相應嘅技術、製造同質量支援,將汽車行業嘅要求落實到產品開發同生產過程中。
車用芯片尤其考驗耐心。進入一款產品需要驗證,進入供應鏈之後,仲要經得起長期使用。工藝參數可以幫助供應商獲得評估機會,質量一致性、持續供貨同維護能力,則決定合作能行幾遠。
48 伏供電架構就係一個例子。Faisal Saleem 認為,隨著 ADAS、中央計算同區域控制器等用電需求增加,車載低壓供電系統從12 伏向48 伏演變具有明確驅動力,但呢一轉換仍處喺早期。12 伏系統已經使用多年,唔同整車廠、唔同車型都有自己嘅轉換節奏。
因此,供應商唔能只著重一個新技術方向,仲需要跟住客戶嘅產品週期推進。完成設計、驗證,再逐步導入量產,先會形成實際業務。
汽車領域積累嘅能力,亦可能延伸到機器人。
格羅方德亞太製造同新加坡廠區高級副總裁同總經理陳耀光(Yew Kong Tan)表示:我哋嘅能力其實同物理 AI 世界係非常相關嘅。“人形機器人要同人日常相處,所以安全好重要。我哋關注嘅 MCU 唔單止用於電動汽車,亦用於人形機器人。”

據 MIPS 方面介紹,已有客戶最初面向 ADAS 開發產品,隨後發現相關產品同樣適用於機器人。感應、實時控制同低功耗處理上嘅共通需求,使兩類應用之間存在技術重用嘅空間。
這畀格羅方德提供咗繼續拓展嘅機會,亦提出咗相同嘅要求:每進入一個新場景,都要把技術優勢落實到客戶嘅產品入面。
04
最終要落到本地交付
技術討論最終會回到一個現實問題:芯片邊度生產,喺邊度生產,又能夠供應幾耐?
Faisal Saleem 表示,客戶希望同時擁有全球供應計劃同本地供應計劃,汽車電子嘅本地化需求尤其明確。格羅方德同增芯科技嘅合作,正係喺回應呢一需求。佢同時指出,唔同客戶對應住唔同嘅驗證同製造計劃。
由此看,廣州辦公室嘅意義喺令生產支援同客戶協作更近啲。客戶遇到問題時,需要能夠及時溝通、推進項目嘅人,亦需要明確嘅驗證同製造安排。這亦係落實格羅方德“喺中國,為中國”策略嘅重要一步。

格羅方德對中國製造合作嘅公開定位,包含三類需求:為中國客戶提供本地生產選擇,為中國客戶嘅國際業務提供海外製造支援,以及服務需要喺中國本地採購芯片嘅全球客戶。
呢三類需求亦說明,本地化同全球業務仍然相互關聯。中國企業可能需要進入海外市場,跨國企業亦需要更深入地服務中國。製造佈局越能適應呢啲唔同需求,供應商就越有機會留喺客戶嘅長期規劃中。
今年2 月,格羅方德同瑞薩公布嘅擴大製造合作,就同時包含咗呢啲考慮。雙方強調加強美國半導體生產,亦將德國、新加坡以及格羅方德喺中國嘅製造合作納入佈局。同一項合作,承擔住唔同地區對供應保障嘅要求。
當然,呢種商業安排始終需要面對政策邊界。格羅方德喺2025 年年報中已將出口管制、制裁同貿易政策變化列為業務風險,並說明呢啲因素會影響供應鏈同業務策略。本地生產可以縮短供應距離、改善響應效率,具體合作仍然取決於技術、客戶同相關監管要求。
正係呢點令格羅方德中國業務最考驗經營判斷嘅地方。全球製造網絡同 MIPS 嘅加入,令佢手中有咗更多可以畀客戶嘅技術同服務;點樣喺唔同市場嘅規則同需求之間,將呢啲能力組織成長期可靠嘅供應,仲要透過一個個項目嚟證明。
對於準備投入數年開發一款汽車或工業產品嘅客戶而言,揀選芯片供應商,意味著將一部分產品未來畀對方。格羅方德能否做深中國生意,要睇佢能否讓客戶喺作出呢個決定時,多一分把穩。
撰文| 涂彦平
编辑| 张南
设计| 荆芥
今年9月,格罗方德广州办公室启用。通过与中国本土晶圆厂广州增芯科技的合作,这家公司正把面向中国客户的服务进一步延伸到生产环节。
这处新据点,是格罗方德全球布局中的一环。
格罗方德(GlobalFoundries,简称GF)是全球主要晶圆代工企业之一,总部位于美国纽约州,2009年由阿联酋主权财富基金穆巴达拉(Mubadala)与AMD共同成立。
它的核心业务,是为客户提供芯片制造工艺和晶圆生产服务,技术布局覆盖射频、硅光子、电源管理、低功耗计算等领域,服务于汽车、智能移动设备、工业物联网和数据中心等市场。
调研机构TrendForce的数据显示,格罗方德是全球第五大、美国第一大晶圆代工厂。2026年第二季度,格罗方德在全球前十大晶圆代工厂中营收排名第五,仅次于台积电、三星、中芯国际和联电。
格罗方德的制造网络横跨美洲、欧洲和亚洲:美国纽约州马耳他、佛蒙特州伯灵顿,德国德累斯顿以及新加坡,构成其主要晶圆制造基地;印度班加罗尔和马来西亚槟城的制造支持中心,通过远程工程、数据分析和工艺优化,为各地工厂提供支持;在中国,公司则通过与广本土企业的制造合作,拓展本地生产与交付能力。
近年来,格罗方德一直在加码美国制造。2025年6月,公司宣布扩大美国投资计划,整体规模达到160亿美元,涵盖半导体制造、先进封装及相关研发。
全球布局给了格罗方德服务不同市场的条件,也让它必须面对各地不同的政策环境与供应链要求。尤其在中国,客户选择供应商时,除了性能和价格,也越来越关注芯片在哪里制造、能否长期供货。
“中国市场肯定是我们最重要、最关注的市场之一。”在9月22日举行的格罗方德2026年技术峰会中国站媒体沟通会上,格罗方德中国区总裁胡维多(Victor Hu)表示,公司现在覆盖以及未来长期覆盖的很多工艺,都与中国的汽车、工业、通信等AI相关的领域密切相关。
12年前,格罗方德就开始在中国市场有所投入,目前在上海、武汉、北京、广州等地均有相关布局。广州办公室的设立以及与增芯科技的合作,是它对中国市场的持续押注。
不过,这些还不足以回答格罗方德在中国的长期发展问题。它需要拿出客户愿意采用的技术,也需要让客户相信,这些技术背后有可以持续执行的交付安排。
01
AI的机会藏在算力周围
谈到AI芯片,人们最先想到的往往是处理器和先进制程。格罗方德更关注的,是支撑这些处理器高效运转的其他环节。
在格罗方德光子与射频业务高级副总裁Shankaran Janardhanan看来,随着AI集群规模扩大,互联与供电正成为关键瓶颈。GPU数量增加之后,数据能否及时送达、电力能否高效供应,会直接影响整个系统的表现。
他在采访中提到,行业正在推动单通道传输速率从200Gbps向400Gbps演进,同时降低每比特传输的能耗。对应这些需求,格罗方德以硅光子和硅锗技术参与高速连接,并持续投入电源管理技术和异构集成,希望进一步改善系统能效。
这里有一笔容易被算力指标遮住的账:处理器算得再快,如果数据传输跟不上,或者互联和供电消耗过大,系统仍然难以充分发挥性能。光电转换、电力输送和高速连接都有各自的器件要求,也为特色工艺留下了发挥空间。
这些方向正在成为格罗方德争取增长的重要抓手。公司在2026年第二季度业绩公告中表示,AI数据中心光网络等业务的客户需求和收入持续增长。同年7月,公司完成对Photeon Technologies集成稳压器业务的收购,继续补充面向AI数据中心的供电能力。
从整体经营情况看,格罗方德第二季度实现营收17.86亿美元,同比增长约6%、环比增长约9%;毛利率为28.3%,高于上年同期的24.2%。按国际财务报告准则(IFRS)计算,净利润为1.67亿美元,低于上年同期的2.28亿美元。第二季度营收与毛利率同比改善,但IFRS净利润同比下降约27%。
这些数字也为理解公司的技术投入提供了背景:格罗方德既需要经营好现有制造业务,也在寻找能够带来更多需求的新应用。互联、供电和边缘计算,正是它希望发挥特色工艺价值的地方。
但全球业务中的技术进展,仍需逐项转化为中国市场的客户项目。哪些产品可以采用、如何完成验证、由哪里生产,都需要具体安排。技术上有需求,只是合作的第一步。
02
MIPS补上从软件到芯片的能力
当AI从数据中心进入汽车、机器人和工业设备,芯片面对的问题也变了。格罗方德为此补充的一项重要能力,来自MIPS。
MIPS是一家拥有四十多年技术积累的处理器IP企业。它向客户提供处理器内核等可复用设计,以及相应的软件工具,客户可据此开发自己的芯片。如今,RISC-V处理器IP、AI计算和面向具体应用的定制方案,是其业务发展的重点。
2025年8月14日,格罗方德完成对MIPS的收购,MIPS成为其旗下业务,并保留IP授权模式。2026年6月2日,格罗方德又完成对新思科技(Synopsys)ARC处理器IP解决方案业务的收购,将其与MIPS整合,进一步扩充处理器、软件工具和定制设计能力。
据MIPS在此次媒体沟通会上的介绍,整合ARC后,公司已成为全球第一大RISC-V IP供应商、仅次于Arm的全球第二大处理器IP厂商。在格罗方德体系中,MIPS承担着将处理器设计、软件开发与芯片制造连接起来的任务。
这与格罗方德所看好的物理AI需求紧密相关。一台机器人需要感知周围环境、作出判断、驱动电机,还要与其他设备交换信息。这些任务对算力的要求并不相同,实时响应、功耗和安全性却贯穿始终。
MIPS首席执行官Sameer Wasson将这一过程概括为“感知—推理—执行—通信”。在他看来,物理AI将需要大量分布式智能,各类处理、传感和供电能力也需要更紧密地配合。
格罗方德已有的FDX低功耗平台、传感与连接技术、电源管理工艺,可以参与其中的不同环节。MIPS与ARC的加入,则使公司能够在工艺和制造服务之外,与客户一起考虑工作负载、处理器IP、软件开发和最终的芯片交付。
Sameer Wasson表示,IP授权仍然是MIPS的重要业务,但公司希望进一步提供全栈技术解决方案,并将定制芯片及流片后的客户交付作为业务拓展方向。
对于希望优化自身产品又缺乏完整芯片开发团队的企业,这类服务有实际吸引力。它们需要把应用做出来,而从软件到芯片再到量产,中间有许多需要衔接的工作。
MIPS于今年9月初发布,并在此次沟通会上介绍的Acies、Actus和Aegis三款平台,分别面向AI推理、实时事件处理和安全关键应用,试图围绕具体任务组织软硬件能力,让客户更方便地开展开发与验证。
不过,MIPS与晶圆代工业务的结合,也带来一个需要处理好的关系:内部协同越深入,外部客户是否仍有充分的选择空间?
对此,MIPS方面在回答媒体提问时表示,其处理器IP保持代工厂独立性,客户可以选择其他制造伙伴。
MIPS需要服务广泛的客户,格罗方德则希望通过IP与工艺协同争取更多业务。客户是否愿意采用这套组合,最终还要看它能节省多少开发时间、改善多少功耗,以及交付是否顺利。
03
从汽车到机器人
格罗方德看重中国市场,与这里的汽车产业需求密切相关。
格罗方德全球高级副总裁Faisal Saleem在采访中谈到,汽车感知能力增强、软件功能扩展、区域架构演进和电气化,正在带来更丰富的芯片需求。摄像头和雷达需要采集信息,网络芯片负责传输,MCU参与控制,电源管理芯片则承担不同部件的供电任务。
格罗方德希望以低功耗计算、电源管理等技术覆盖这些应用,并通过AutoPro提供相应的技术、制造和质量支持,将汽车行业的要求落实到产品开发与生产过程中。
车用芯片尤其考验耐心。进入一款产品需要验证,进入供应链之后,还要经得起长期使用。工艺参数可以帮助供应商获得评估机会,质量一致性、持续供货和维护能力,则决定合作能走多远。
48伏供电架构就是一个例子。Faisal Saleem认为,随着ADAS、中央计算和区域控制器等用电需求增加,车载低压供电系统从12伏向48伏演进具有明确驱动力,但这一转换仍处于早期。12伏系统已经使用多年,不同整车厂、不同车型都有自己的转换节奏。
因此,供应商不能只盯着一个新技术方向,还需要跟着客户的产品周期推进。完成设计、验证,再逐步导入量产,才会形成实际业务。
汽车领域积累的能力,也可能延伸到机器人。
格罗方德亚太制造及新加坡厂区高级副总裁兼总经理陈耀光(Yew Kong Tan)表示:我们的能力其实与物理AI世界是非常相关的。“人形机器人要与人日常打交道,所以安全性非常重要。我们关注的MCU不仅用于电动汽车,也用于人形机器人。”
据MIPS方面介绍,已有客户最初面向ADAS开发产品,随后发现相关产品同样适用于机器人。传感、实时控制和低功耗处理上的共通需求,使两类应用之间存在技术复用的空间。
这给格罗方德提供了继续拓展的机会,也提出了相同的要求:每进入一个新场景,都要把技术优势落实到客户的产品里。
04
最终要落到本地交付
技术讨论最终会回到一个现实问题:芯片由谁生产,在哪里生产,又能供应多久?
Faisal Saleem表示,客户希望同时拥有全球供应计划和本地供应计划,汽车电子的本地化需求尤其明确。格罗方德与增芯科技的合作,正是在回应这一需求。他同时指出,不同客户对应着不同的验证与制造计划。
由此看,广州办公室的意义在于让生产支持和客户协作更近一些。客户遇到问题时,需要能够及时沟通、推进项目的人,也需要明确的验证和制造安排。这也是落实格罗方德“在中国,为中国”策略的重要一步。
格罗方德对中国制造合作的公开定位,包含三类需求:为中国客户提供本地生产选择,为中国客户的国际业务提供海外制造支持,以及服务需要在中国本地采购芯片的全球客户。
这三类需求也说明,本地化与全球业务仍然相互关联。中国企业可能需要进入海外市场,跨国企业也需要更深入地服务中国。制造布局越能适应这些不同需求,供应商就越有机会留在客户的长期规划中。
今年2月,格罗方德与瑞萨公布的扩大制造合作,就同时包含了这些考虑。双方强调加强美国半导体生产,也将德国、新加坡以及格罗方德在中国的制造合作纳入布局。同一项合作,承接着不同地区对供应保障的要求。
当然,这种商业安排始终需要面对政策边界。格罗方德在2025年年报中已将出口管制、制裁及贸易政策变化列为业务风险,并说明这些因素会影响供应链和业务策略。本地生产可以缩短供应距离、改善响应效率,具体合作仍然取决于技术、客户及相关监管要求。
这正是格罗方德中国业务最考验经营判断的地方。全球制造网络和MIPS的加入,让它手中有了更多可以提供给客户的技术与服务;如何在不同市场的规则和需求之间,把这些能力组织成长期可靠的供应,仍要通过一个个项目来证明。
对于准备投入数年开发一款汽车或工业产品的客户而言,选定芯片供应商,意味着把一部分产品未来交给对方。格罗方德能否做深中国生意,要看它能否让客户在作出这个决定时,多一分把握。

智能驾驶行业的竞争,很长一段时间都容易陷入算力参数、硬件规格的比拼。不少观点将高阶智驾看作高端车型的专属配置,城区NOA这类能力似乎天然和高售价车型绑定,十几万价位的家用车很难完整拥有成熟的智驾体验。但随着国内智驾芯片产业逐步完成规模化落地,产业现实正在发生潜移默化的改变。技术的价值,不只是实验室PPT上的亮眼指标,更在于能不能真正下沉到更广泛的消费车型,让普通消费者同样可以享受到可靠的智能驾驶能力。
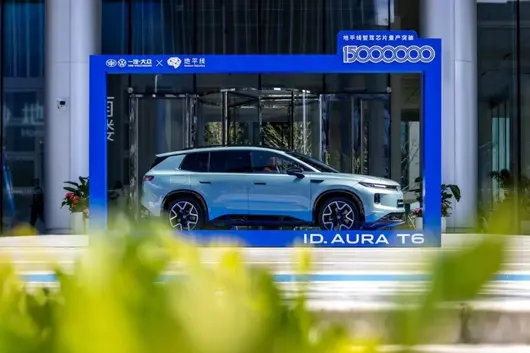
9月15日,地平线在上海临港科技园举办征程®芯片量产突破1500万套见证仪式,第1500万颗征程®芯片将搭载于一汽-大众ID.AURA T6车型之上。活动现场还有一个颇具意义的细节,地平线创始人、CEO余凯博士成为ID.AURA T6的001号车主,以用户的身份见证双方联合研发成果落地。

这场仪式不只是一次出货数字的宣告,更抛出一个值得全行业思考的命题:当国产智驾芯片跨过千万级量产门槛,产业如何把高阶智驾从豪华配置,转化为更多普通用户可以触达的能力,真正实现行业一直在讨论的智驾平权。透过现场发布的产品规划、合作伙伴的实践以及管理层的分享,可以看到,智驾平权的落地,需要规模量产、开放的产业生态、软硬件协同迭代多重条件共同支撑,并不是依靠单一技术突破就能够实现的目标。
千万级量产,规模是智驾安全最扎实的背书
对于车规级的智能驾驶芯片来说,千万级出货量不只是市场规模的数字,更是海量真实路况下持续验证的过程。一款芯片的纸面算力参数可以在实验室完成测试,但车辆要面对的是国内不同地域、不同天气、千差万别的真实道路场景。雨雪大雾、夜间无照明道路、人车高度混杂的城市街巷,这些场景很难在试验室全部模拟复现。只有大批量装车上路,在海量真实工况中不断沉淀数据、暴露潜在问题,芯片以及配套的智驾算法才能够持续完成迭代优化。这也是车规产品和消费电子芯片最大的区别,消费电子追求极限性能,而车载系统首先要把安全可靠放在第一位。
数据显示,截至2026年9月,征程®系列芯片累计量产出货突破1500万套,有超过800万辆搭载该芯片的车辆行驶在全国各地,积累下千亿公里级别的真实行驶里程。地平线创始人、CEO余凯在现场分享时提到,规模,是对安全可靠最好的背书。每一颗在路上跑的征程®芯片,都是一次真实场景的验证,海量的真实道路经验,转化成为产品量产落地的安全底气。同时出货的增长速度也在不断加快,从1000万套增长到1500万套,仅仅耗时12个月,产业落地的节奏正在持续提速。

市场份额的数据同样可以看到规模带来的变化。依据高工智能汽车研究院统计,2026年上半年,地平线在自主品牌乘用车全阶智驾芯片市场份额达到31.94%,保持行业第一;在自主品牌ADAS芯片市场份额突破50%,大约为第二名的两倍,蝉联市场第一;在城区NOA高阶赛道,市场份额达到22.82%,较上一年提升近五个百分点,跃居行业第二,和英伟达形成高阶智驾双强的竞争格局。从早期的小算力辅助驾驶芯片征程2,到面向城区高阶智驾的征程6全系列,十一年时间,地平线走完从跟随者到市场主要参与者的成长路径。
但千万套的里程碑,并不代表产业已经可以高枕无忧。规模扩大的同时,对企业的工程服务、版本管控、问题闭环能力都提出更高的考验。随着搭载芯片的车型品牌、价位段持续拓宽,从十万元级家用车到中高端新能源车型,不同整车厂的整车架构、传感器配置、底盘调校条件各不相同。同样一颗芯片,适配不同整车平台,要解决大量定制化的调试工作。如果工程配套能力跟不上出货扩张的速度,大规模装车反而有可能带来体验参差不齐的风险。这也是为什么车规级芯片的竞争,从来不是单纯比拼芯片本身,背后整套的工程化支持体系同样至关重要。
也正是基于这样的现实,地平线并没有选择单一的业务模式,而是并行两套完全不同的合作路径。一种类似PC时代的Wintel模式,直接向车企交付芯片与成套软件方案,适配绝大多数希望拿到完整成熟智驾方案的主机厂;另一种对标移动时代的Arm+Android模式,对外输出芯片与软件IP授权,服务那些希望掌握底层自研能力的车企。两种模式面向不同诉求的客户,既可以给大部分车企提供拿来可用的完整方案,也可以给有自研诉求的整车厂开放底层技术底座。余凯在媒体群访的时候谈及,预判行业终局会呈现二八格局,大约80%主机厂会选择和第三方供应商深度合作,20%塔尖企业会坚持垂直自研路线,地平线的定位,就是服务好占比更大的那80%的市场。
两套商业模式并行,也对应了当下整车厂面对智能化的两种选择。部分车企希望集中资源聚焦整车产品定义,选择成熟供应商方案加快产品落地;另一部分车企坚持深度自研,希望把智驾的底层能力牢牢掌握在自己手里。而对于芯片供应商而言,不能用一套固定打法去应对全部客户。既要做好标准化的产品,又要具备开放授权的技术底座能力,对企业底层架构设计提出很高要求。如果底层架构封闭固化,IP授权模式就很难真正落地,这也是国内很多智驾芯片厂商需要持续攻克的课题。
千万级出货,同样也意味着行业竞争逻辑正在发生改变。早期智驾芯片赛道,新玩家层出不穷,各类创业公司不断涌现。而经过这几年市场的大浪淘沙,行业已经进入收敛阶段。就如同手机基带芯片市场,最后只会剩下少数几家头部玩家。智驾芯片赛道同样会走向高度收敛,真正能够扛住车规考验,实现大规模稳定量产的企业数量不会太多。热闹的概念宣传终将褪去,最终市场会用千万级的装车量,去检验一家芯片企业的真实硬实力。
智驾平权不只是把功能下放到低价车
如今行业经常会提到智驾平权这个概念,但很多人简单理解为,把城区NOA功能装到十万级车型就实现了平权。事实上,真正的智驾平权,远不止硬件配置的下放。如果只是简单把高阶智驾硬件装在低价车上,但算法体验差、接管率高,版本迭代停滞,用户实际使用感受达不到合格水准,那么配置的下放只是形式上的平权。真正的平权,代表不同价位、甚至不同动力形式的车型,都能够获得体验可用、持续迭代的智能驾驶能力,燃油车用户同样不该被智能化抛弃。

本次活动上,智驾新程CEO厉飚分享了一个行业很有标志性的进展,依托征程6M这套方案,月底就会有一款十万级燃油SUV实现城区NOA的量产上车。这是一个很有代表性的信号,长久以来,高阶智驾几乎是新能源车型的专属标签,大量存量燃油车用户,很难接触到成熟的领航辅助功能。国内汽车市场燃油车保有量依旧庞大,全球范围内燃油车占比更高。智能化的红利,如果只给到新能源用户,那么还有数量庞大的消费者被挡在门外。油电同权,也是智驾平权当中很容易被忽略的一环。
要把高阶智驾下放到十万级车型,并不是单纯靠芯片降价就可以完成。这背后需要BPU纳什架构硬件效率、端到端算法的持续优化。不是一味堆砌更高的算力指标,而是通过软硬件协同,让中等算力芯片,也能够跑出优秀的城区智驾表现。余凯在采访中解释,地平线不会走简单低价低质内卷的路线,而是依靠技术拓开性能边界,通过软硬件联合优化,让中等算力的芯片实现过去高算力产品才能够达成的效果。征程6M拥有128TOPS算力,依靠BPU纳什架构对Transformer、端到端大模型的高效支持,不需要堆砌超高算力,就可以支撑城区NOA完整功能落地。
软件迭代能力,是智驾平权不可缺少的另一半。硬件装车只是起点,智驾体验很大一部分来自后续软件版本持续更新。本次活动披露HSD V2.1版本即将推出,新版本首发全场景倒车能力,采用端到端模型直接输出行驶轨迹,而不是依靠大量人工编写规则,在窄道、复杂脱困场景进一步优化体验。同时HSD年内还会在某头部新能源大厂的车型上实现量产落地。持续的版本迭代,意味着已经装车的老车型,也可以通过OTA获得新功能,不会出现新车才有新能力,老车功能就此停滞的局面。如果只有硬件下放,但后续软件维护跟不上,所谓平权就只是上市那一刻的短暂卖点。

当然智驾平权的实现,也不能脱离现实的行业发展阶段。余凯用移动通信行业做类比,当下智驾行业类似2012年之前的移动通信时代。那个阶段,只有高端手机才可以流畅使用移动互联网,低端机型只能实现基础通话。直到4G时代到来,通信能力足够成熟,才实现从高端机到入门机型的全面标配。他判断,当技术演进到用户注意力不再需要紧盯驾驶操作的阶段,高阶智驾才会真正成为全价位车型的标配。这也说明,智驾平权不是今天一步到位的现实,而是产业一步步靠近的目标。
在走向平权的道路上,合资车企的智能化转型同样是不可忽视的一环。过去很长一段时间,不少合资品牌的智能驾驶方案依赖海外总部输出,很难适配国内复杂的城市路况。而本次第1500万颗征程®芯片搭载的一汽-大众ID.AURA T6,正是德系整车制造体系和中国本土智驾技术深度结合的产物。一汽-大众汽车有限公司(商务)副总经理王胜利在现场提到,这款ID.AURA T6是智电2.0时代战略首车,智驾部分由双方合资公司酷睿程主导开发,从产品定义、体验调校再到整车验证完成全链路联合攻坚。整车完成61个城市超过45万公里智驾道路实测,完整经过三轮整车验证以及一汽-大众传统的两冬两夏极端环境测试。双方的合作也不会止步于单一车型,地平线与一汽-大众新能源领域合作将全面铺开,后续还会有更多合作产品推向市场。
这个合作案例的意义,已经超出单一车型的范畴。代表全球头部合资车企的严苛整车验证体系,已经接纳中国本土大算力智驾芯片。过去海外Tier1、海外芯片主导合资品牌智能化的格局,正在发生改变。但也要客观看到,这类深度联合开发项目,磨合成本并不低。德系整车厂有着数十年沉淀下来的安全、测试、版本准出标准,本土智驾技术需要适配对方整套严苛的整车验证流程,而整车企业也需要理解国内智驾算法快速迭代的节奏。双方互相学习,才能够把中国的智驾底座,融合进全球化整车产品体系。
从国内量产落地,看向全球化的漫长征途
完成国内千万套的量产,只是中国智驾芯片走向全球市场的一个起点。中国整车出海规模持续走高,2026年上半年国内汽车整车出口同比增长65.3%,越来越多国产车型走向海外市场。与之相伴,中国的智驾软硬件技术,也迎来向外输出的窗口。但出海不等于简单把国内已经成熟的方案直接复制粘贴到海外不同国家,不同地区的交通法规、道路习惯、用户对于智驾功能的诉求,都存在巨大差异。
从目前的现实情况来看,海外市场对高阶城区NOA的需求,和国内市场存在明显的代差。国内市场消费者对城区领航辅助的接受度很高,很多新车如果没有城区NOA,会被用户视作明显短板。但是海外绝大多数市场,当下的核心需求依旧集中在基础ADAS主动安全、高速辅助驾驶功能,城区高阶智驾的大规模普及,普遍还需要数年时间。这也就决定了,地平线的海外业务,要采取分阶段推进的策略。现阶段以ADAS方案作为主力落地产品,同时面向海外车企,通过IP授权模式,参与对方的前期研发项目,为未来高阶智驾的海外量产做好技术储备。
截至目前,地平线出口车型定点累计已经超过60款,覆盖国内出口排名前六的全部车企,海外市场在手订单超2000万套,全球化业务正在加速推进;同时和博世、电装、安斯泰莫等全球头部Tier1企业建立深度合作。
智驾新程厉飚也在现场介绍,智驾新程已经拿到全球超过16家主机厂的定点,累计70余款车型,接近一半车型面向海外量产,布局德国研发中心、新加坡全球总部,业务覆盖日韩、东南亚、中东、南美多个区域。依靠和全球Tier1的协同,中国智驾方案不再仅仅依附于中国车企出海,开始进入海外本土车企的供应链体系,这是一个重要的变化。过去全球汽车供应链更多是欧美Tier1向外输出技术,如今出现中国智驾技术,通过全球一级供应商,供给世界各地主机厂的新路径。

但走向全球供应链,要面对的考验远比国内市场更多。各个国家的车规认证标准、数据合规法规、本地化测试要求各不相同。一款芯片和智驾方案,完成国内量产,不等于直接就可以拿到海外各个国家的入场券。每进入一个全新市场,都要重新完成当地法规适配、道路测试、整车匹配。海外客户对于交付节奏、质量体系、文档规范都有着一套已经运行几十年的成熟标准,本土科技企业需要完整对齐这套体系,才能够真正深度嵌入全球供应链,而不只是拿到少数几个示范项目。
除了面向乘用车市场,地平线也在把BPU计算底座的能力横向拓展到泛移动出行领域。依托征程®系列积累的AI计算技术,业务开始延伸到两轮车辅助驾驶、L4级无人物流移动机器人等方向。余凯在群访中提到,地平线从创立之初,名字Horizon Robotics就指向机器人时代,智能汽车只是迈向机器人时代的第一站。汽车领域大规模沉淀的芯片、BPU架构、AI大模型工程能力,可以外溢到更多机器人类的场景。不过也要看到,汽车和机器人虽然底层AI技术同源,但产品定义、安全标准、商业化逻辑完全不一样,跨领域拓展同样会带来新的挑战。
写在最后
站在千万套出货的节点,地平线并不打算停留在只做车载芯片供应商的定位。一方面持续迭代征程®系列智驾芯片,同时推出舱驾融合的星空系列芯片,推动整车从分散域控走向中央计算架构。舱驾融合不是简单硬件堆砌在一起,要解决安全隔离、内存共享、功耗控制等一系列工程难题。星空芯片依托统一内存架构设计,可以减少DDR内存资源占用,帮助车企控制整车硬件成本。舱驾一体,也是未来整车电子电气架构演进的大趋势,这也代表地平线的布局,已经不局限于智驾单一赛道,延伸到整车智能计算底座的层面。
当然,赛道依旧充满不确定性。资本市场对于汽车硬科技的热度时有起伏,AI大模型的热点不断切换,很多资本的注意力被消费级机器人、数据中心大模型吸引。汽车智能化属于长周期赛道,不会有爆发式的短期泡沫,需要企业耐得住寂寞,持续进行饱和式研发投入。余凯也坦言,千万套出货带来喜悦只有两秒钟,更难的挑战还在后面。1500万套是过去十一年努力交出的成绩单,但不是终点。
不管是国内市场继续推进智驾平权,还是产品真正站稳全球汽车供应链,还有很长的路要走。千万套是里程碑,更是下一段产业竞争的新起点。
车规级芯片的国产替换之路
导语:夺回芯片命脉,中国汽车产业的自我救赎
2021年8月17日,博世中国执行副总裁徐大全还记得这个彻夜难眠的夜晚。
那天,他在朋友圈发出了一条消息:某半导体芯片供应商位于马来西亚的Muar工厂关闭了数条生产线,博世ESP、IPB、VCU、TCU这几类芯片受到直接影响。并配了一张意味深长的图:楼,6层;跳,还是不跳;带上领导,还是不带?
很快,这条朋友圈的评论区,集齐了汽车人当时的精神状态:生不如死、欲哭无泪、9月更惨……让整个行业焦头烂额的罪魁祸首,就是芯片。


为了保证生产的正常进行,找芯片成了车企的头等大事。
那一年,几乎所有车企的老总都蹲在上海(博世中国总部)要芯片。博世楼下挤不下了,采购就跑到芯片代工厂、制造商的门口蹲着。
但这种方式的效果很一般,断供危机仍然波及了生产一线。
蔚来,成为中国第一个因缺芯被迫停产的新能源车企,江淮蔚来合肥工厂自2021年3月29日起,停产5个工作日。一汽-大众连续5个月产能受影响,单月产能受影响超过50%。
蹲点,成了那一年整车厂的集体回忆;
燥候,是当时从业者的普遍心情;
缺芯,尤其是车规级芯片依赖进口的隐痛,再一次被断供减产潮撕开。
由此开始,车规级芯片走上了一条自我救赎的国产替换之路。
芯片危机
对汽车公司而言,缺芯最坏的局面就是停产。停产意味着整个产业链条中断,每天都在失血。为了避免停产,轰轰烈烈的抢购潮,将车规级芯片的价格推至数百倍。某型号芯片正常价格在1500元左右,黑市涨幅高达6倍,而这在当时的黑市交易里,还算是厚道的价格。
而芯片涨价带来的成本上升,让车企陷入了两难:假如不把成本传导到销售端,那么本就利润率下降,甚至卖一台亏一台的车企,就会加速失血。而如果转嫁给消费者,又会在本就价格战白热化的汽车市场,丧失价格优势。

从后来的市场反馈来看,显然大多数车企都选择把成本传导给产业链最末端的消费者。
一向以“价格屠夫”形象示人的特斯拉,先后上调了多款车型售价。国内,大众迈腾、本田雅阁这些畅销车型的终端优惠普遍回调,提车要等一两个月,有的甚至要等上半年。
更隐蔽的代价是减配。有的新势力车企推出了“先交付、后补装”毫米波雷达的方案,有的车企则在个别车型上舍弃了车内导航。
可以说,芯片断供的每一分成本,最终都会落在消费者的钱包和体验里。
这场乱象,很快惊动了监管部门。2021年8月,市场监管总局对涉嫌哄抬价格的汽车芯片经销企业立案调查。但是,行政手段只能事后亡羊补牢。

当芯片僧多粥少、供小于求,价格就必然会上涨。更根本的问题是,关乎车企命脉的车载芯片,为什么没有国产供应链来作为缓冲呢?
造芯不难
2021年,中国并不是造不出车规级的芯片。
车规级芯片大多采用成熟制程,避开了手机SoC芯片3纳米、5纳米先进制程被“卡脖子”的痛处,恰好落在国内已具备制造能力的区间。国产芯片的成熟制程完全可以满足车企的需求,还可以长期供货,明明是强项,为什么无法缓解汽车产业的焦渴呢?
关键在于“车规级”这三个字。
你的芯片有谁用过?上车了吗?量产有质量问题怎么办?芯驰科技创始人、董事长仇雨菁把这三个问题,称为客户对国产芯片初创公司的“灵魂三问”。
2021年前后,这三个问题足以把绝大多数国产芯片企业挡在门外。

不是车企不想用国产,也不是国产的产品不能用,或者达不到车企的要求,主要是因为测试成本在那里。一旦出问题,就是一条生产线或一批车型出问题。国产芯片需要在漫长的验证周期中,证明自身的质量安全能够经受住考验。
而在当时,验证一款芯片是否满足汽车对于可靠性和功能安全的严苛要求,认证体系和标准组织都由国际巨头发起并主导。所以,国内汽车企业自然也更倾向于选择国外厂商配套。
比如说,AEC(汽车电子委员会)由克莱斯勒、福特、通用发起建立,AEC-Q系列标准经过30年发展,已成为公认的车规元器件通用测试标准,包含7大类别共41项测试,至少28项实验是必须完成的。
还有IATF 16949质量管理体系,基于ISO 9001的汽车行业质量管理标准,强调零缺陷和全流程管控,需要确保生产过程的稳定性,依靠这一体系,确保后来参与制造的每一颗芯片,都达到与最初送样认证时相同的水平。

气囊、防抱死刹车(ABS)、电子助力转向这些系统,则要求最高等级的ASIL-D,要求ASIL-D等级的系统,故障检测覆盖率须达99%以上。
车企因为国产芯片没有大规模上车数据,所以不敢用,国产芯片因为没有车企使用,就永远拿不出大规模上车数据,这构成了一个先有鸡还是先有蛋的死循环,牢牢限制了国芯的上车路。
难在上车
芯片根本不是问题,真正的问题是车企敢不敢用。国产芯片,差的只是一个上车的机会,而身处绝地,往往就是破局之时。
海外芯片断供危机的爆发,给了国产芯片上车一个关键的窗口期。粮草断绝,这下不敢也得敢了。
一款小车,打响了国产替换的发令枪。
五菱宏光MINI EV,号称是人民的代步车,在市场上卖得火热,但它的ABS防抱死系统由两家供应商共同供货,由于缺芯,另一家供应商直接躺平,原来承诺的产品无法交付。危急时刻,联创汽车电子临危受命,决定用预研的替换芯片,全力保证五菱不停线。
2021年8月26日,五菱和联创共同决定,在一个月内把替代方案的软件开发、标定、产线验证全部完成。9月27日凌晨4点21分,一辆搭载全新ABS产品的宏光MINI EV下线。

五菱与联创电子在2021年的成功合作,并不是孤例。
如前所说,车载是落在半导体产业的制造能力之内。
在这个阶段内,国产芯片密集上车,在许多车型上扎下了根。
其中,功率半导体,作为新能源汽车三电系统的核心,是替代最快的一支。
2022年,国产车规IGBT模块的龙头斯达半导体,实现了国内首个800V高压SiC主驱平台批量装车,包括小鹏、蔚来、比亚迪的车型。比亚迪半导体则是垂直整合的标杆,2025年功率器件装机量已经达到380.6万套。
智能驾驶与座舱SoC,是汽车芯片的算力高地。座舱芯片厂商中,芯驰科技以3.77%的份额位居第五、本土厂商第一,华为海思以3.39%位列第六。座舱域控芯片市场中,华为、芯擎科技、芯驰科技等国产厂商的份额,也在持续攀升。

MCU与安全芯片,公认是车规级芯片中最难啃的骨头。兆易创新的车规NOR Flash全球市占率排名第三,已打入特斯拉、大众等供应链。国芯科技则以PowerPC架构自主可控见长,其车规级安全气囊控制器芯片,也打破了博世的垄断。
还有不少芯片细分领域的隐形冠军,比如北京君正,其车规DRAM在全球市场位居前列,公司主要客户涵盖博世、伟世通这些一级零部件供应商,以及特斯拉、比亚迪、吉利这些整车厂。纳芯微是国内车规隔离驱动、信号链模拟芯片龙头,填补了国内高压隔离芯片空白……
国产芯片,终于开始打破上车的僵局。而车规级芯片,这个成熟制程市场,也成为半导体国产替代最先撕开的战场。
临时工转正
或许有人会说,2021年事急从权,国产芯片是接到了一个海外供应链波动的天降大饼,这种意外事件并不会长期存在,一旦全球供应链恢复正常,国芯的上车率就会回退。
但实际上,这并不是一个备胎的临时转正,车规级芯片的国产化之路才刚刚开始。国产芯片企业能够接住来自车企的订单,并不是靠机缘巧合,这背后有着复杂的成因,而这些构成了国芯上车的稳定要素。
首先是天时。传统燃油车时代,博世、大陆、电装以系统方案交付,自主车企买到的是黑盒,底层芯片被封装在供应链内部,国产芯片想要打进这个产业链,门槛是非常高的。而2021年,恰逢汽车产业电动化、智能化的变局之中,三电系统成为新的价值中心,汽车“大脑”的座舱与车控芯片是通用的核心环节,也是车企最需要稳定供应链的部分,中国车企第一次有机会从整车需求出发,来定义芯片。

也要看到地利,国产半导体产业积累到一定阶段,形成了基本完善的全链路产业结构,除了极少数先进芯片之外,可以支持大部分车规级芯片的设计、流片、量产。同时,相比于海外供应链,本土供应链在响应速度、协同创新、沟通效率等方面,优势更明显,可以把车企需要的做到极致。也为国产替代建立了比较好的地缘优势。
更重要的是人和,也就是车企和芯片供应链关系的重构。
传统模式下,车企一般不直接采购芯片,由博世、大陆这类一级零部件供应商Tier1提供,Tier1接到车企订单后,再向芯片厂商下单,芯片厂商委托晶圆代工厂生产,零件厂商拿到芯片做成零部件,最后供应给车厂。
在这条分工明确、环节极长的产业链上,芯片厂根本够不着整车厂。等车企感受到断供风险,行业性危机往往已经比较严重了。所以缺芯之后,部分车企开始绕过Tier1直接向芯片设计公司下单。恩智浦也曾公开表示,正在寻求绕过博世这些Tier1,直接与整车厂建立供应关系。
而整车厂与芯片厂的联动共创,也为国产车规级芯片的上车,铺平了道路。而这条共创之路一旦启动,就不会轻易地终止。
2026年,比亚迪、理想、蔚来、小鹏四家头部车企的自研智驾芯片,在同一时期实现规模化上车。

除了自研之外,车企还可以资金入股芯片厂商,来锁定长期优先供货权。最有代表性的是比亚迪与长鑫科技的深度绑定,从资本参与到研发协同,提前锁定腾势、仰望这些高端品牌的前装需求。
还有的主机厂与芯片企业成立联合创新中心,深度绑定,联合上下游打造技术共同体,缩短开发周期。
这一系列动作不仅推动着整个汽车产业的智能化升级,而且也逐渐形成了一个开放共赢的产业生态。如果说2021年的国产芯片上车,是断供危机下的备胎转正,那么来到今天,车规级芯片的国产替代,已经有了天时地利人和的条件叠加。
曙光乍现之后
国产芯片真的批量上车了,车企真的在用了,车规级芯片的国产化替代,似乎已经出现曙光。
但中国产业有一个熟悉的剧本:只要一个领域出现突破,集中力量办大事的另一面,是一哄而上的拥挤。
2024年到2026年,在车规级芯片这个赛道上,资本市场的温度计是相当烫人。与此同时,一哄而上、各自为战的弊端也开始显现。
由于缺乏全国统一的芯片评价体系,多家头部车企纷纷自建研究中心做芯片验证,准入要求“各自为战”。结果是芯片厂商疲于应付各种认证,A车企跑一遍,B车企不认,又得重新测试,而一次完整的可靠性测试可能要花费6到9个月,成本高昂。

价格战也开始显形。国内目前约400家MCU厂商中,专注车规级的超过30家,价格战频发。很多没有车规背景的芯片厂,拿自家工规级芯片做了AEC-Q100后,就宣称切入车规MCU赛道,导致相关芯片质量良莠不齐、难以分辨。
这样一来,没有统一标准,又出现低质供给,结果就是,稀释整个“国产”标签的信誉。
对普通消费者来说,车规级芯片关乎汽车的性能表现、安全可靠性,一旦国产芯片给消费者留下了低价低质的品牌认知,那么这种不信任传导给车企,就是国产车规级芯片好不容易打开的局面,又会面临阻碍。
目前破题的力量来自两个方面,一个是国家层面,构建凝聚行业共识的技术体系标准。

2026年8月17日,《汽车芯片机构认证审查通用评价要求》等五项认证认可行业标准正式发布,采用“1+4”架构:顶层1项通用评价要求统揽全局,4项细分专项标准分别针对设计、认证、测试、算力四大核心环节。实现了从芯片研发到整车集成的全流程覆盖,系统构建了汽车芯片领域机构能力评价体系,相当于全产业链都有了一个统一的评价尺度,有助于凝聚行业共识,避免各自为战的资源浪费。
另一个改变的力量来自产业层面。一部分厂商在以价换量打价格战,还有很多厂商放弃在低端通用品的红海里内卷,在走高质高价的路线,打造面向800V高压、高阶智驾、AI场景的高可靠产品,在市场上供不应求。
站在2026年回望,曾经无芯可用的绝望感,已经悄然远去了。

2021年蹲在博世和代工厂门口的车企高管,大概不会想到,一次供应链断裂的剧痛,开启了车规级芯片的国产替换之路。车规级芯片国产化率,从2022年的4.7%,一路升至2025年的16.8%,预计2027年将达到25%至30%。
这条路还远远没有走完,但价值已经开始显现。
当整车厂不再需要为一颗芯片的短缺而停下产线,那么,交付周期会缩短,车辆的价格波动也随之收敛,这是消费者看不见、却实实在在享受到的红利。
这一切的前提,都是把芯片的命脉握在自己手里。这条缘起于芯片的自我救赎,证明了中国的汽车产业和半导体产业,真的能够彼此成就。

撰文 | 丁晶晶
编辑 | 黄大路
设计 | 甄尤美
近日,国产芯片巨头、“智驾芯片第一股”黑芝麻智能,接连释放多个重磅消息。
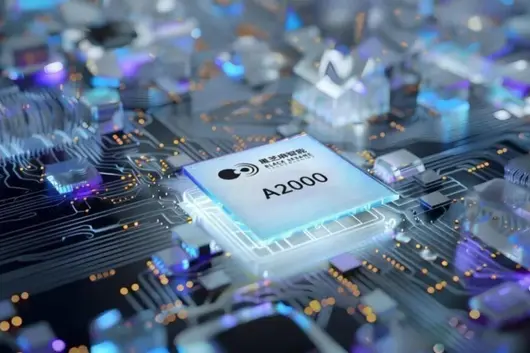
2026年1月,CES展会现场,黑芝麻智能携旗舰产品华山A2000芯片亮相,同时宣布该芯片获准在全球范围内销售与应用。
时隔仅一个多月,2026年2月24日,黑芝麻智能正式与国汽智控达成深度合作,拿下华山A2000芯片的首个量产方案项目定点,首批搭载该芯片的车型预计于2026年内实现落地,这也标志着这款历经三年研发的芯片正式迈入商业化落地阶段。
在后续举办的2025年业绩交流会上,黑芝麻智能进一步披露:华山A2000已累计获得多个量产定点,合作方涵盖头部车企及核心Tier1,并计划于2026年下半年正式启动量产装车。
这一系列密集动作的背后,是一颗历经三年多打磨研发、采用了行业最领先NPU架构的芯片,在中外巨头同台竞技的智驾芯片赛道上,在一场与时间、巨头赛跑的竞争中,逐步迎来商业化落地的市场窗口。
而一路走来,从深耕车规研发,到密集量产落地,再到全球化的生态协同,这家始终位居驾驶芯片赛道前列的黑芝麻智能的路径愈发清晰:构建属于自己的商业坐标系。
一个前瞻性的技术选择
时间拨回2022年。
英伟达等海外巨头占据高端赛道,国内智驾产业加速崛起,彼时,黑芝麻智能已凭借A1000系列完成规模量产,在行业中站稳脚跟。
面对下一代芯片的技术路线选择,黑芝麻智能跳出了行业普遍存在的短期思维,做出了具有前瞻性的战略抉择:聚焦自主新一代NPU架构研发,以极致算力效率与低时延为核心目标,提前布局高阶智驾的长期发展需求,而非局限于当下的技术舒适区。
这一抉择的背后,是对智驾行业未来发展的深刻洞察与长远布局。“我们当时判断,随着感知、规划、控制等算法不断演进,未来智驾芯片将面临更高的算力效率与更低时延的核心需求,传统技术路径难以支撑长期迭代。”2026年3月,黑芝麻智能CMO杨宇欣向《汽车商业评论》表示。
他进一步表示,智能驾驶芯片的核心价值,从来不是短期的技术适配,而是能否跟上行业迭代节奏,为用户带来更可靠、更高效的安全体验——这正是自主NPU架构的核心价值,也是黑芝麻智能前瞻性布局的核心逻辑。

黑芝麻智能自主研发的新一代NPU架构,核心突破在于近存计算框架的创新,即将所有运算单元统一置于近存计算框架内,彻底消除核间调度及同步开销,让每一份算力都能得到高效利用,从根源上解决了传统架构算力浪费的痛点。
同时,通过配置百MB级超大容量、8TB/s超大带宽的片内SRAM,大幅提升数据吞吐能力,显著降低处理时延,进一步提升实际算力利用率;
更重要的是,这种设计减少了对外部DRAM的依赖,使得芯片在同等算力规格下,实现了更低的功耗、更稳定的延迟与更高的效率,完美契合高阶智驾的长期发展需求。
这条前瞻性路线的难度不言而喻。NPU架构的挑战,贯穿前端架构设计、后端实现、时序收敛、功耗与面积优化、软件协同及最终的量产可行性等多个环节,不仅需要做出功能可用的方案,更要在性能、能效、成本与工程落地性之间找到精准平衡,确保产品可商用、可规模化。
更值得注意的是,7nm工艺下单次流片成本至少数千万元,一旦流片失败,便将面临巨额沉没成本;而当时行业整体仍处于技术积累阶段,高阶智驾的市场需求尚未完全爆发,这种提前布局无疑需要足够的战略定力。
“2022年立项时,内部确实有过多次深入讨论。大家对新一代NPU架构方向的潜力予以认可,但同时也充分认识到这条路线的研发风险。”杨宇欣回忆道。

为提前规避技术风险,黑芝麻智能在项目启动阶段便推动前端、后端、软件、工具链等团队深度协同,确保关键问题能够快速暴露、及时解决;同时引入有相关经验的专家,帮助更早识别和拆解风险,最终达成内部共识:这条路虽然难,但值得走,也有能力把它走通。
最终促成内部达成统一意见的是一个朴素标准:用户真正需要什么?“对于智能驾驶芯片来说,用户关注的并非架构概念本身,而是芯片能否带来更高的性能、更低的时延、更可靠的安全体验。”基于这一判断,黑芝麻智能认为,自主研发的新一代NPU架构虽难度更大,但更契合智能驾驶长期发展需求。
“所以最后的统一,不是因为这条路容易,而是因为大家判断:这条路虽然难,但值得走,也有能力把它走通。”
事实证明,这份前瞻性抉择,成为了黑芝麻智能突围的关键底气。
当前,英伟达、小米自研芯片、地平线等玩家的量产产品持续涌现,自研芯片已成市场主流趋势。并且随着城市NOA加速走向标配,高阶智驾的算力门槛与效率要求正在全面跃升。这款历经三年多淬炼的A2000芯片,正以自主架构的极致效率,剑指英伟达等主流玩家的核心阵地,迈出国产芯片突围的一大步。
A2000的底气
当前,高阶智驾的AI算力门槛已普遍提升至200TOPS以上,面向城市NOA与端到端大模型的旗舰方案,算力需求更是达到500TOPS乃至1000TOPS量级,芯片竞争已超越单纯的算力数字比拼。架构效率、精度支持、集成能力与自主IP,成为决定芯片核心竞争力的关键因素。
而这,正是黑芝麻智能A2000芯片的核心优势所在。
黑芝麻智能的华山A2000家族芯片,性能直接对标行业最强旗舰芯片,可满足从主流智驾到全场景高阶智驾的多元化算力需求。

这主要源于A2000采用行业最领先的NPU架构,以物理Unique AI运算设计为核心,彻底消除核间调度及同步开销,针对规模或参数量较大的模型,运行效率具有显著优势。
这种效率优势的基础,是A2000大幅提升了片上存储(SRAM)容量。作为行业最领先NPU架构,其在芯片内部配置了大量存储单元,大幅降低了对外部DDR内存的依赖,进而减少数据搬运。
“正因如此,A2000可通过规格上看似更少的带宽实现更强的性能,这是其在架构上的重要创新。”杨宇欣说。
精度支持是A2000技术规格的另一关键。杨宇欣透露,A2000全面支持浮点计算,包括FP8、FP16等精度,“除英伟达以外,我们在这方面的精度支持较为全面,不少国内同行产品暂未达到这一水平。”
对FP8等高精度的原生支持,是运行大模型、保障算法效果与动态范围的重要前提,也是高端与中低端芯片的重要技术区分点。
集成化是A2000的另一大提升。A2000将高性能MCU深度集成到单一SoC芯片内部——上一代A1000仍需外挂独立MCU负责安全控制,而A2000实现了“单芯片同时承担AI感知与安全控制”的双重职能。通过独创的“3L”层级化纵深安全架构,在单芯片内实现物理隔离的高性能计算域、确定性安全域与独立安全域,功能安全等级达到汽车行业最高的ASILD级。
黑芝麻智能芯片产品及方案专家张松向《汽车商业评论》解释了MCU集成背后的行业需求:“当前汽车正朝着跨域融合或集中式架构发展,需要将智能化配置尽可能集中在数量更少的域控制器里,此前可能需要七八个,目前已缩减至两三个。”
芯片的核心竞争力,还在于核心IP实现100%自主研发。张松强调,黑芝麻智能在图像处理(ISP)和AI加速(NPU)这两个核心模块上完全自主研发,不受第三方IP授权方的技术限制,可根据客户需求和市场变化快速响应、灵活调整。
他进一步说明:“创业企业需具备自身核心技术。若核心IP全部外购,竞争力相对有限;一旦需要调整或提供技术支持,需依赖第三方,甚至产生额外成本;而自主研发的IP,团队可根据需求直接优化,灵活性更高。”
企业基因与发展逻辑
一家企业的产品,往往与其内在发展基因密切相关。
从A1000到A2000,两代芯片间隔六年,却始终遵循同一套底层研发逻辑。
杨宇欣将公司的产品决策概括为:技术前瞻性、市场客户的迭代节奏、算力与成本的平衡点,三者缺一不可。“公司既要兼顾技术领先性,也要贴合产业化节奏,这需要一支长期稳定的团队提供支撑。”
这一决策逻辑有明确的实践支撑。A1000于2020年发布,当时其58TOPS的稠密算力处于市场领先水平,截至目前,它仍是16nm及以下全球范围内算力最高的量产芯片之一。“这款五年前发布的芯片,至今仍在商用车市场保持稳定出货——其生命周期,正是对上述决策逻辑的有力印证。”杨宇欣说。
“产品推出过早,可能具备技术领先性,但容易成为行业参考,让同行借助相关技术实现商业化落地,这并不符合商业逻辑。”杨宇欣表示。因此,黑芝麻智能的产品判断始终注重综合性,同时考量技术趋势与客户的落地节奏。
支撑这一发展逻辑的,是一支稳定的核心团队。杨宇欣透露,黑芝麻智能的VP级核心成员自创业以来基本保持稳定;核心技术人员也未出现大规模变动。人才的连续性,确保了黑芝麻智能对技术路线的判断保持一致性。
张松表示,黑芝麻智能自创立之初便聚焦高算力智驾芯片赛道,未涉足低端芯片市场的价格竞争。这种“技术上追求突破、产品上注重落地”的发展基因,使得黑芝麻智能的每一代产品都处于当时的算力前沿,而非跟随行业选择更易落地的安全路线。
从单点算力到生态协同
当AI大模型上车与舱驾一体化成为行业主流趋势,车载芯片的竞争已超越单纯的算力参数比拼,软件生态的配套能力成为影响芯片实际落地的关键因素。
杨宇欣向《汽车商业评论》解释了这一行业逻辑:“AI芯片与传统芯片存在差异,传统芯片凭借清晰的技术文档即可被客户应用,而AI芯片对顶层软件和算法模型存在较强依赖,因此AI芯片企业需具备相对全面的全栈技术能力。”
基于这一需求,黑芝麻智能在2026年初推出FAD2.0开放平台。

该平台以A2000芯片为核心,整合了配套软件SDK、AI工具链BaRT、端到端/VLA参考模型及第三方算法资源,可为合作伙伴提供从开发板、底层操作系统(车端Linux,机器人端ROS)到完整工具链的全流程技术支持。
该平台支持全FP16/FP8浮点及INT4/INT8等多种精度计算,兼容成熟第三方软件生态,且将支持OpenVLA等前沿架构,助力车企与算法厂商灵活整合资源,避免被单一技术体系限制。目前,元戎启行、Nullmax(纽劢科技)等头部算法厂商已对该平台进行深度适配。
在客户服务方面,驻场制度是黑芝麻智能的特色之一。张松告诉《汽车商业评论》介绍,黑芝麻智能会根据项目规模,向客户现场派驻相应规模的团队,“团队规模可能为几十人,甚至一两百人,直接在客户办公场所,与客户协同开展开发、问题排查等工作”。这一服务模式与英伟达等海外厂商形成明显区别。
他以问题响应时效为例说明:“从问题提出、内部响应到最终解决,通常可在一周内完成,部分情况下可缩短至三天以内。而英伟达等海外厂商,若涉及芯片底层问题,国内技术支持团队需向国外团队发邮件沟通,往返反馈周期可能长达一个月。”
这种效率差异背后也存在成本考量,项目周期延长会增加客户的人力投入,客户核心需求仍是兼顾性价比与实用性。
在客户合作策略上,黑芝麻智能侧重与核心伙伴开展深度协同,而非追求合作数量。关于合作伙伴的选择标准,杨宇欣说:“我们作为行业头部企业,会优先选择头部合作伙伴。”
同时他明确了合作边界,“我们不会涉足合作伙伴的核心业务领域,这是我们的原则。合作是双向选择,核心是双方在商业利益、经营理念及市场判断上达成共识。”

在主流车企合作方面,黑芝麻智能已进入吉利、东风、比亚迪、一汽红旗等厂商的供应链体系。其中,A1000芯片已在吉利领克、银河和星耀多款车型上实现规模化量产;与东风联合研发,基于武当C1200系列芯片打造的舱驾一体化方案已实现量产突破;在比亚迪、一汽红旗等客户处,A2000芯片已获得多个项目定点,预计2026年实现批量装车。
这些合作并非简单的供需关系,从芯片研发、方案定制到量产落地,黑芝麻智能表示,他们会根据车企具体需求提供定制化技术支持。
《汽车商业评论》认为,随着A2000芯片量产订单的持续落地,软件生态配套的重要性在实际项目中得到进一步验证——完善的合作伙伴网络不仅助力芯片更快适配L2-L3级乘用车、商用车及L4级无人驾驶等多元场景,也在一定程度上缓解了行业内普遍存在的“算力强劲但落地困难”的问题。

在智能汽车产业链条上,黑芝麻智能选择了一个清晰的卡位。
“任何一个产业从爆发走向成熟,分工细化是必然规律。芯片、算法、集成、整车,每个环节的技术壁垒和核心能力各不相同,让最专业的角色做最擅长的事,整体效率才能最大化。黑芝麻智能的战略定位很清晰:专注算力底座,坚持开放平台,把选择权和创新空间留给合作伙伴。”杨宇欣表示。
这番话的背后,是这家芯片企业对产业分工的独特理解。在“全栈自研”成为行业热词的当下,这家公司选择了一条被英伟达、高通验证过的路径——专注底层算力,构建开放生态。
无论是面向高阶智驾的华山A2000家族,还是主打舱驾一体的武当C1296,这一逻辑贯穿始终。分工协作不是口号,而是产业长期演进的必然结果;开放生态不是选择,而是穿越周期的底层能力。
从车载到端侧AI的全场景布局
当行业仍将黑芝麻定义为车载芯片厂商时,这家公司正将战线向具身智能和端侧AI延伸。
“汽车是端侧推理算力要求最高的场景,我们已完成完整的技术和商业闭环,随着市场演进,会进一步挖掘更多场景。”杨宇欣向《汽车商业评论》表示,它的核心逻辑是:以汽车这一端侧AI要求最高的场景,完成技术与商业的闭环,再向相关性较高的场景延伸。
黑芝麻智能自创立以来,核心战略未发生重大调整。其核心发展路径为:以汽车这一端侧AI要求最高的场景,完成技术与商业的完整闭环,再向相关性较高的场景延伸,构建覆盖智能汽车、具身智能、通用端侧AI推理的全场景智能生态,实现从“智能汽车计算芯片引领者”向“端侧AI推理芯片领导者”的转型。
具身智能是其优先延伸的方向。杨宇欣在2025年的一份PPT中提出判断:“汽车的下一站,就是机器人。”这一判断的核心依据,是机器人产业链与汽车产业链的高度重叠,以及两者相通的模型技术基础。
在具身智能领域,黑芝麻智能以车规技术迁移为核心,形成了系统化的落地布局。2025年11月,黑芝麻智能发布业界首个全栈自研、符合车规安全标准的SesameX多维具身智能计算平台,构建起“机器人全脑体系”。

该平台包含Kalos、Aura、Liora三款核心模组,分别对应视觉驱动、感控协同与认知进化三大层级,算力覆盖入门级至近600TOPS的高阶需求,可适配轮式机器人、四足机器人、人形机器人等各类产品。
依托车规级芯片的高可靠性、低延迟、高安全性优势,SesameX平台针对性解决机器人行业存在的“大小脑失衡、安全无保障、系统割裂、算法难进化”四大问题,将智能驾驶领域的感知、决策、控制技术体系,应用于机器人的运动控制、环境交互、自主认知等场景。
目前,黑芝麻智能已与云深处、傅利叶智能、联想、天问人形机器人等产业链头部企业建立深度合作,其相关产品已在四足机器人、航运智能巡检、服务机器人等场景实现规模化交付。2025年,黑芝麻智能具身智能业务实现营收9630万元,成为企业新的重要增长板块。
针对智驾行业的发展走向,杨宇欣给出了具体的时间判断。“L3基本是人机共驾的终点,进一步升级至L4,不仅是技术层面的突破,更涉及商业模式的变革。”

在他看来,“三年内L3级别自动驾驶有望落地”;而在L4层面,“五年内,国内或有30个城市、每个城市5000辆车投入运营——这是我认为有可能实现的方向”。他坦言,这一判断相对激进,但发展方向明确。
在泛AI端侧领域,黑芝麻智能聚焦高价值场景实现突破。该公司以端侧AI影像为核心赛道,相关方案累计搭载设备超5亿台,覆盖消费电子、智能终端、工业边缘等多个场景。
针对消费电子领域的发展趋势,黑芝麻智能与理想汽车合作,为其首款AI眼镜Livis提供定制化影像算法与算力支持,同时推进与多家头部厂商的AI眼镜研发项目,将车规级产品的低功耗、高实时性优势,延伸至便携智能终端领域。

为完善全场景产品矩阵,2026年初,黑芝麻智能完成对亿智电子的收购,补齐入门级低功耗AI芯片领域的能力,形成“华山A2000(高算力)+华山A1000(中算力)+武当C1200(跨域计算)+亿智入门级(低算力)”的全谱系产品布局,可满足工业控制、智能安防、消费电子等领域的差异化算力需求。
同时,该黑芝麻智能开放工具链与生态接口,联合算法厂商、硬件伙伴打造定制化解决方案,以应对端侧AI场景分散、需求多元的行业特点。
支撑黑芝麻智能全场景布局的核心,是其车规级技术的降维优势。经过多年在智能驾驶领域的深耕,其已建立起严苛的车规级设计、测试、量产体系,积累了大规模量产交付与安全合规经验。将这种能力迁移至具身智能、工业边缘等场景时,黑芝麻智能形成了显著差异化优势——相比普通消费级芯片,其产品在可靠性、稳定性、安全性上表现更突出。
黑芝麻智能的全场景布局并非盲目扩张,而是基于自身核心优势的延伸,顺应行业发展趋势。
当前,端侧AI进入全场景融合阶段,国际巨头已启动生态扩张,国内企业则多陷入单点竞争的同质化困境。
黑芝麻智能以车载芯片为基础,向具身智能、泛AI领域延伸,既避开了国内市场的同质化价格竞争,又凭借车规级技术的差异化优势,抢占高端端侧AI市场,为国产端侧AI产业提供了“从单点突破到全场景协同”的发展路径。
尽管面临技术适配、生态构建、巨头壁垒等挑战,但依托车规级技术壁垒、开放生态战略及长期发展定力,黑芝麻智能正逐步构建覆盖“智能汽车+具身智能+泛端侧AI”的全场景竞争力,朝着“端侧AI推理芯片领导者”的目标推进。
全球化的下一步
2026年1月A2000通过美国政府审查,黑芝麻成为国内唯一通过此类审查的智驾芯片企业。
“从创立之初,黑芝麻便在美国、新加坡设立了研发中心,这是从公司很早就布局的,也是为了更好地面向全球市场。”杨宇欣说。“我们一直坚信,全球化的第一步,一定来自于国内客户不断向全球的拓展。”目前已有产品跟随国内车企客户在全球范围出货。
黑芝麻智能芯片产品及方案专家张松进一步分析,传统车企的国产化率要求越来越高、成本压力越来越大,这两个维度足以推动A2000进入更多主流车企的供应链,并随之走向全球。
在海外市场的拓展上,黑芝麻智能选择了相对审慎的路径——依托本地生态合作伙伴,而非事事亲力亲为。“我们更依赖在全球范围内领先的合作伙伴或Tier1来做,我们不可能所有事情都自己摸,人家都是几十年的公司,我们今年才是成立第十年。”杨宇欣说。
杨宇欣也坦言,国内外客户的诉求存在明显差异:“国内客户愿意跟你一起做一些技术的突破和探索,海外客户更依赖于体系化和成熟的流程规范”。这也是黑芝麻智能在出海策略上选择依托成熟合作伙伴、循序渐进的重要考量。
在谈到公司的长远愿景时,杨宇欣提到了手机行业的遗憾——中国手机厂商蓬勃发展,却没有培育出一个世界级的手机芯片设计公司。
“相信在汽车、端侧AI发展的大潮之下,中国还是有希望成长出在世界上占有一席之地的AI芯片公司。”杨宇欣如此说道。
2026年,黑芝麻智能成立第十年。 “能走过第一个十年的公司,其实也是一个里程碑。”杨宇欣感慨,语气里有一种克制的欣慰。
十年,在科技行业是一个不短的跨度:足够见证一个市场从萌芽到格局基本成型。从A500到A1000再到A2000,三代芯片,黑芝麻智能完成三次架构跃迁。
在车载领域,推动A2000量产落地规模化,引领国产车载芯片发展;在具身智能、泛AI领域,完善SesameX平台布局,以车规级技术的“降维打击”优势拓展更多应用场景;在生态领域,持续推进开放赋能,凝聚更多合作伙伴,构建全场景智能生态——这,是黑芝麻智能在第二个十年开启之际,摆在自己面前的三条战线。
A2000量产定点的落地,是这种蛰伏开始兑现的信号。随着2026年下半年量产装车的启动,这场关于芯片的竞争,才刚刚进入真正的考验期。
这是第十年的判断,也是第二个十年的赌注。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


