

Home電池

Search History
Popular Searches
Dealer Login / Sign Up

作者 | 郝文
編輯 | 趣解商業資訊組
呢輪車企自研電池,被改寫嘅或許唔止係供應商名單,仲有寧德時代依靠整套電池系統獲取溢價嘅盈利模式。
9 月 18 日晚,小鵬 G9L 上市發布會後,小鵬創辦人何小鵬面對媒體提問會唔會自研電池時表示,「今年開始小鵬電池都自己攬」;此前,理想亦宣佈自研電池將逐步覆蓋全部車型。
車企加速落場做電池嘅表態,迅速喺資本市場形成迴饋。9 月 18 日,寧德時代 A 股收報 301.95 元/股,較 5 月 7 日嘅年內高點 467.34 元回撤超過 35%,港股報收 507 港元/股,係 3 月 10 日以嚟盤中新低,A+H 股總市值較最高點蒸發超過 7,000 億元。

圖片來源:百度截圖
市場普遍將車企自研睇成兩樣嘢:減成本同保供應。但產業正在發生嘅變化遠唔止換供應商,車企謀求收回電池產品定義權,寧德時代過去靠整套電池系統方案賺取溢價嘅盈利路線,正受到衝擊,原有商業模式迎來結構性調整。
1. 定義權下移,製造權留中先睇清楚車企到底做緊乜。佢哋並冇全面自建電芯工廠,而係將電池配方、快充邏輯、BMS 策略、整車集成標準等產品定義權掌握喺自己手中,電芯製造環節交由電池供應商完成。
例如小米嘅「龍甲電池」,由小米負責產品定義同電池包設計開發,中創新航、欣旺達按小米標準定制電芯;理想嘅電池自研,電池包自研自制,電芯就由欣旺達同中創新航代工生產;小鵬則將電池包全鏈條收回,只保留電芯外購。
這正正擊中寧德時代高毛利嘅核心來源。過去,佢哋交付一整套「電池方案 + 獨家定點供貨」,一份訂單中同時獲取技術、系統方案,以及獨家供貨帶嚟嘅議價紅利。如今車企將配方、結構、整車集成等環節掌握喺自己手中,只向電池廠商採購定制電芯,寧德時代依賴整套電池包賺取溢價嘅業務空間,正面對明顯壓榨。
變化亦反映喺財報數據之上。2026 年上半年,寧德時代最大收入來源——動力電池系統毛利率跌至 20.63%,同比下跌 1.78 個百分點。

圖片來源:年報截圖
二線電池廠嘅崛起邏輯亦隨之清晰,除自身技術迭代之外,更關鍵在於願意配合車企嘅產品定義、承接深度定制開發。理想以 26.5 億人民幣增資欣旺達,成為其第二大股東,中創新航亦成長為小鵬嘅主力供應商。喺當前產業鏈格局下,能夠落實車企定制化電芯方案嘅廠商,有望攞到寧德時代釋放嘅增量份額。
2.“識造車,唔一定識造電池”車企奪回定義權,本質係一場利潤再分配。
過去幾年,新能源產業鏈嘅利潤大量向電池環節集中。2026 年上半年,寧德時代歸母淨利潤為 432.84 億元,而據統計,比亞迪、上汽、吉利、奇瑞等 15 家主流上市車企嘅淨利潤合計為 210.48 億元,唔夠佢一家一半。早在 2022 年,廣汽集團时任董事局主席曾慶洪就公開抱怨:「電池佔咗整車 60% 嘅成本,咁我唔係喺幫寧德時代打工咩?」

圖片來源:年報截圖
車企呢輪自研加多供並行,目標正正係壓榨電池環節嘅超额利潤,推動利潤向整車端回流。鋰電行業或將從過去階段性嘅高收益,回歸製造業相對公允嘅盈利水平。
但就此推斷「寧德時代將被取代」,仍為時過早。車企電池自研存在天然天花板,何小鵬喺採訪中就明確表示,小鵬唔係要自己落場生產電芯,投資電芯最終都係人家嘅。
車企擅長整車產品定義同系統集成,但喺電芯大規模量產嘅良率、一致性、成本管控上面臨較高嘅門檻;電芯製造屬於重資產行業,只有足夠規模先可以攤薄成本,一旦銷量出現波動,重資產產能會反過來拖累車企嘅資產負債表。寧德時代首席製造官倪軍就曾公開直言:「識造車,唔一定識造電池,仲要專業人士,做專業嘅事。」
定義權可以爭奪,但規模化製造嘅壁壘卻好難快速轉移。今年上半年,寧德時代電池系統產能利用率達到 94.86%,在建產能為 764GWh;德國工廠已實現盈利,匈牙利、西班牙、印尼基地相繼落地。據韓國市場研究機構 SNE Research 發布嘅數據,2026 年 1 至 5 月,寧德時代全球動力電池市場份額首次突破 40%,達到 40.2%。

圖片來源:年報截圖
寧德時代甚至開始反向爭奪定義權,佢推出面向重型卡車嘅 75 號標準化換電組,佈局乘用車一體化智能底盤,將「電池+底盤」打包成整車廠可採購嘅標準化方案,試圖將自己重新變做「訂標準嘅人」。喺 30 萬以上嘅高端車型上,麒麟、神行超充依舊係性能同安全層面嘅主流技術方案。車企雖然普遍引入二供、三供供應商,進行供應鏈多元化佈局,但主銷高端旗艦車型,多數仍將寧德時代保留喺供應商名單入面。
所以行業大抵唔會走向簡單取代,喺內地動力電池賽道更可能形成雙向制衡嘅格局:車企爭取產品定義權,推動更多產業鏈利潤回流整車端;寧德時代守住高端製造嘅核心能力。
不過挑戰依然客觀存在。如果其後更多高端車型深度主導電池定義,頭部電池企業嘅產品性能優勢逐步轉為行業通用能力,寧德時代現有嘅產品溢價仍存喺被持續壓縮嘅可能。
面對內地市場嘅博弈壓力,寧德時代亦冇將全部籌碼押喺內地車企動力電池業務上,海外巿場同儲能業務成為重要嘅增長支柱。上半年儲能業務實現收入 532.61 億元,同比增長 87.54%;境外收入 871.29 億元,同比增長 42.35%,境外業務毛利率為 29.97%,明顯高於內地業務嘅 21.16%。
對寧德時代嚟講,真正嘅風險並唔係喺被車企徹底取代,而在於能夠唔能夠適應內地市場趨於變薄嘅毛利率,依托製造優勢、全球化佈局同儲能業務,持續獲取合理收益。
作者 | 郭月
編輯 | 志豪
車東西 9 月 18 日消息,就喺昨晚,小鵬正式發佈咗旗下旗艦大五座 SUV 小鵬 G9L,新車提供純電、增程兩種動力選擇,限時售價為 23.18~30.98 萬圓。

▲小鵬 G9L 售價
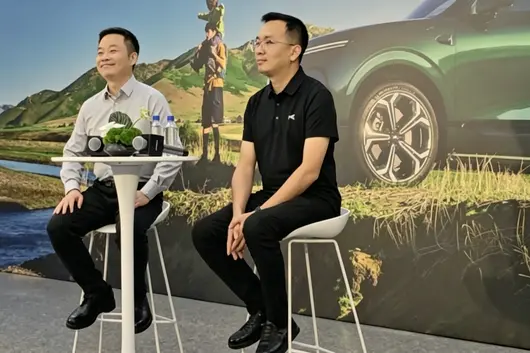
會後,小鵬集團董事長 CEO 何小鵬,小鵬集團產品矩陣總經理吳安飛接受咗包括車東西喺內嘅國內媒體嘅訪問。
喺訪問現場,何小鵬同吳安飛圍繞旗艦大五座 SUV 定位及集團目標、中國品牌新車高端化、出海佈局進展、小鵬同大衆等其他車企合作、機器規劃等問題進行咗深入嘅交流。
同发布会嘅產品講解相比,群訪會小鵬官方對於新車釋放咗更明確嘅戰略資訊:G9L 承擔品牌向上同補全產品矩陣嘅任務,集團嘅目標係呢車要實現細分市場全球前三,呢個車係集團嘅銷量同利潤擔當,同時亦承擔住拓展全球規模嘅重任,新車將喺 10 月 12 日巴黎車展全球上市。
至於對於中國汽車品牌衝擊高端,何小鵬嘅看法係,科技普惠背景下,汽車價格天花板並唔存在,關鍵在於滿足邊類用戶需求;未來中國汽車會出現售價喺 100 萬至 1000 萬元嘅產品,競爭將由功能、性能、價格上升係品牌、品質同軟件價值。
何小鵬亦強調咗喺海外嘅打法,唔拼低價、拼科技差異,明年海外將重點補齊智駕、離線語音同超快充電呢三大板塊嘅能力,2027 至 2028 年推進全球儲充電網絡建設。
佢仲透露,小鵬正同更多車企同非車企洽談技術、晶片合作。
對於機器,何小鵬認為,機器難度約係造車嘅 20 倍,小鵬嘅目標係 2026 年 12 月底量產,隨後全球交付。智駕方面,OrinX 蒸餾版計劃今年四季度起分批推送。
值得注意的是,面對“係咪自研電池”嘅提問,何小鵬直截咗咗咁表態:“今年開始小鵬電池都自己整。唔係電芯,投資電芯最終都係別人家嘅,我哋亦投資咗三間電芯公司,但電池今年開始我哋都自己整。”
整體睇,小鵬此次群訪內容已跳出單一車型上市本身,而係系統性地展露咗中國汽車高端化、機器、智駕等第二增長曲線同 AI 生態等方面佈局。這唔單係小鵬嘅戰略目標,亦係中國汽車從本土規模競爭邁向全球價值競爭嘅一個縮影。
以下係本次群訪嘅核心內容,車東西喺唔改變原意嘅基礎上進行咗編輯。
一、新車 10 月全球上市 目標全球細分市場前三Q1:G9L 同 G9 其實係兩款車,但名字叫 G9L,容易令人以為係加長版。發佈會又一直強調係五座版 GX。點解命名 G9L?點解唔直接做 GX 嘅五座版?
吳安飛:名當時爭論咗好多次。G9 喺全球正熱銷,海外賣得好,我哋亦諗過好多次。
我哋覺得 GX 嘅 X 喺全球會被理解成數字 10,而 G9L 呢車比 G9 體型更大,諗來諗去,叫 G9L 比較合適,邏輯好簡單,中間諗過好多次。

▲小鵬 G9L
最近遇到一啲奇怪嘅事,澳洲等國已經用咗部分名,我哋仲喺諗緊一啲小調整。
第二個問題,點解唔喺 GX 六座基礎上改動,把六座改成五座?亦係點解今日叫黃金大五座。
如果爆改,投入代價仲少少,但佢只能實現座位數改變,並冇實現操控適應,操控可能有犧牲。點樣實現空間、操控以及最高軸長比?
我哋一開始就希望設計一款適應全球嘅黃金比例車。我哋放棄咗一啲成熟、好簡單、小投入嘅模式,希望設計原生、兼顧空間同運動嘅一款車,於是就有咗 G9L。我哋唔想走捷徑。
Q2:G9L 價格激進,發佈會上提到 100 多項 50 萬級豪車配置,實現“9 系配置、6 系價格”。行業入面好多旗艦配置一般只喺高配或頂配,G9L 大規模配置下放背後點樣考慮?
吳安飛:G9L 同 GX 同源,三年多前我哋就希望設計兩款旗艦車。根本原因係客戶需求:用戶希望有 9 系旗艦體驗,但家庭成員冇咁多,只需要一台五座車。
因此從設計之初我哋就希望做一款 9 系大五座車。
第一,佢唔係簡單把六座縮短或調整座位,而係重新設計、採用全新黃金比例嘅原生五座車,達到 0.605 黃金比例。

▲小鵬 G9L 多項豪華配置上車保證乘駕體驗
第二,佢一開始就定位全球車,支持左軚同右軚、兩驅同四驅。
第三,能源形式上提供純電同增程多種選擇,因為有啲國充电設施唔完善,增程亦能提供好好體驗。呢三個維度從三年多前諗呢款車時就已經考慮。
何小鵬:佢同傳統六座改五座唔同,五座車首先要好開。黃金乘駕係好爽嘅事。我好多時候用智駕,興奮時自己開,G9L 開落嚟好爽。
今日 G9L 有三個主力配置:702Max 兩驅、Ultra SE、旗艦,都落喺 25 萬至 30 萬呢一核心價位段。
呢個價位段好多用戶想買一台為開落嚟爽、偶爾帶家人朋友、有面子、智駕強、講出去好靚嘅車,呢係我哋非常期待做出嚟嘅產品。
Q3:小鵬今年產品更新節奏好快,管理層把四季度月交付 6 萬輛目標寄託喺 G9L 上。G9L 喺小鵬整體產品佈局中承擔咩角色?管理層更期待銷量規模,定係產品結構同盈利質素改善?
吳安飛:G9L 定位清晰,係旗艦雙車之一。我哋希望品牌持續向上,GX 負責大六座,G9L 補全大五座版圖。

▲小鵬 G9L
銷量同利潤我都希望獲得,但更想嘅係點樣讓大五座旗艦既得到中國用戶喜愛,亦得到全球用戶喜愛,並喺銷量、利潤同出海方面為公司帶黎新增長點。
何小鵬:小鵬而家咁大嘅車肯定要追求足夠利潤,但放喺全球角度,佢會有非常大嘅規模。G9 喺全球賣得好好好,G9 加 G9L 我信會更好,呢係我嘅期待。
Q4:上次 GX 時你話國內目標銷量前三,GX 而家銷量唔錯。G9L 國內銷量目標係咩?兩款車三年前同期研發,除咗技術平台共用,核心供應鏈復用佔比大約幾多?
何小鵬:我哋冇諗過 G9L 銷量目標。如果你一定要問,我唔知短期定係中期,對我嚟講一樣係全球前三,喺呢個品類、呢個細分市場,我覺得好有機會。
小鵬車嘅矩陣突破已經拉開,我哋好清楚將來喺一個價位段做咩定位嘅車,呢係十年、二十年嘅思考邏輯。有啲分類期望前三,有啲分類期望前一或前二。
包括剛剛有人問點解唔把 GX 做成五座,我哋發現六改五修訂方案邊邊人群都唔鍾意,應該把呢個段位嘅客戶做好、做圓滿,先至可以賣得最好,而唔係少花錢、少幹活,最後銷量比較少。
我哋做咗幾十個國測試,而家仲有喺外面反覆測試,所以期望長期穩定嘅高品質把它做好。
吳安飛:供應鏈復用方面,G9L 係款全球車,底層下車體工藝 90% 以上係原生共用、同平台嘅。
上車身係完全兩個形態,因為姿態唔同、外觀輪廓唔同,所以上車身相當係全新設計嘅黃金比例狀態,綜合復用率會低少少。
中後台比如軟件、模型、算力、硬件都係共用嘅,當然會做一啲適應。
Q5:G9L 大約幾時開始全球交付?全球交付量預期如何?有冇北美賣車計劃?
吳安飛:G9L 喺 10 月 12 日巴黎車展開始全球上市,上市之後開始交付。全球銷量目標方面,不同國、不同市場有不同目標。

▲小鵬 G9L
我哋希望佢喺全球大車市場從前三開始,逐漸向更好方面發展。
何小鵬:如果將來有機會,我信小鵬產品會去到美國。我希望小鵬產品能夠讓全球用戶都鍾意,呢係我長期嘅目標。
Q6:30 萬中大型 SUV 賽道競爭激烈,G9L 最能打動邊類客戶?如果只係講一個核心競爭力,G9L 最核心嘅競爭力係咩?
吳安飛:我哋希望打動有城市基因嘅家庭用戶,都有唔少豪車換車用戶。核心競爭力概括起嚟:守住安全,不斷抬高安全下限,把呢類用戶最大需求嘅空間做到極致。
G9L 係一個極致空間,好多呢個尺寸嘅車布局六座,我哋只布局五座。除此之外,智駕一定係我哋呢款車嘅殺手鐧。
Q7:G9L 右軚版喺國內下線,未來海外上市具體規劃如何?有冇生產線出海計劃?海外適應、合規方面做咗咩調整?點解冇喺中東賣純電?
何小鵬:因為冇產能。
吳安飛:G9L 喺 10 月 12 日巴黎車展歐洲發售。除咗巴黎外,全球而家部署 60 幾個國,陸陸續續喺 10 月、11 月、12 月上市並開始交付。
會唔會喺當地建產線?今日分享過,小鵬全球有 3 個製造基地:格拉茨、印尼、馬來都有工廠。
G9L 第一步率先喺歐洲格拉茨工廠生產,我會去格拉茨工廠把剩餘情況全部解決,完成量產動作。整體出海節奏同國內同步。
全球同步出海要適應幾多法規、做幾多改變?
首先製造品質同供應鏈係一體嘅。製造跟國內供應鏈、製造工藝、檢驗工藝全球同根同源、一體設計。不同國會適應法規,仲有歐洲特定需求。
今日看到俄羅斯臂嘅來源,就係歐洲行李架上有很多需求,所以我哋喺行李架設計、車身剛度強度上花咗好多功夫,強度好強。

▲搭載俄羅斯臂嘅小鵬 G9L 開上舞台
實際生活場景就係歐洲好多用戶希望裝自行車同外出旅行產品。驗證方面會做,亦會適應能源、座椅等形式。
何小鵬:我補充下。小鵬明年有三個核心能力,以前喺海外冇體現,2027 年全都會體現。
第一係智駕,以前冇法規支持,明年全球上 VLA。
第二係語音,海外語音語言特別多,有啲地方一個月收 4000 塊錢流量費,過咗 5 個月先給帳單,唔似中國營運商次月給帳單。所以要無流量下嘅語音對話。
第三係超快充,剛剛完成首個全球儲超充一體化設備,正喺海外初步建立,2027 年、2028 年小鵬超級儲能充電站會喺全球大規模建設。
呢三個能力小鵬喺國內都有,國內有智駕、語音、充電,海外都冇,但明年開始,小鵬喺全球科技差異化上會越來越多。
大家會見到,小鵬明年出口係既賣得貴、又賣得好、又增長快嘅企業之一,我非常有信心。
Q8:G9L 點解耗時 3 年、跨越 26 個國、完成 674 萬公里全球驗證?呢一長週期海量里程背後嘅戰略考量係咩?好多車企宣傳車內大平層同生活化場景,G9L 喺吸引全球年輕家庭用戶上,最差異化同最大護城河係咩?
吳安飛:三年多前開發呢款車時,我哋由內部一直希望提高耐久、安全方面嘅下限,並設計成全球車,考慮極寒、極熱各種場景測試。
部署車輛比正常車廠多好多,左軚、右軚國都要做對應測試。公司產品矩陣邏輯一直希望把開發可靠性下限往上提,今日亦看到安全上限提高。
關於開發週期,我哋把開發驗證做得更充分。相比普通中國車,最大區別係驗證更完整。
何小鵬:簡單講,期望將來更多車以同樣邏輯面向全球。面向全球就符合全球標準,符合全球標準,耐久、可靠、穩定就需要做得更好更全面;做得更全面,就要花更長時間、更多錢,但好處係整個車品質更好。
今日有提到 G9L 品質好,剛度、性能、空間,呢好重要。
差異化方面,第一,同樣有空間長板,G9L 乘駕能力非常好,我認為遠超佢哋。

▲小鵬 G9L 座艙
第二,同樣有最高配置,且價位好抵。
第三,安全標準係全球安全標準,增加幾個國、好多極限情況嘅安全標準。我哋對安全品質要求更全面、更綜合。
我一直認為一個車需要全面性,對豪車嚟講先至更安全,因為各種極端情況下都有好體驗,對高端旗艦車主好重要。
Q9:王鳳英稱 G9L“全球無對手”,係她 30 年 SUV 生涯最鍾意嘅一台車。你同王鳳英對 G9L 有咩交流細節?從立項到而家,邊件事諗得最耐?有冇爭執過?最後邊個說服邊個?
何小鵬:雖然王鳳英做 SUV 出身,我做互聯網出身,但我哋共同特點係實誠。

▲小鵬官方表示新車全球同價位無對手
G9L 最初只係一個想法同目標,過程中遇到好多困難同挑戰。
我曾同王鳳英、吳安飛諗,G9L 測試時係咪把貼膜撕咗,因為貼膜會掩蓋好多細節,亦聽唔到風噪。佢哋從各種原因說服咗我,我都做咗退步同妥協。
第二,G9L 一定要上小鵬第二代 VLA 嘅 XOS 6.3.0 版本。吳安飛同王鳳英比我更堅持,佢哋認為呢係一個特別好嘅智能輔助駕駛系統。
2022 年底我拉王鳳英入職小鵬時,佢仲認為自動駕駛輔助唔重要,但而家佢嘅想法完全改變,要求 6.3.0 版本一定要做好並搭載到 G9L 上。包括靚、四驅配置、價格等,王鳳英同我喺 G9L 上花咗好多精力。
吳安飛:我都參與咗好多場爭論,最後大家都能搵到好好嘅解法。核心目標係打造呢個級別入面冇對手嘅車,同時佢係款全球車。出發點一致,爭論最後結果唔會差。
何小鵬:我哋好經常喺會議室爭論,比如 G9L 價格,食飯時再緩和。
Q10:你同尹正搭檔完成產品講解,感受如何?尹正對 G9L 提出過咩印象深刻嘅想法或建議?同歐陽娜娜同台合作有咩唔同?
何小鵬:一個係型男,一個係美女。
尹正自己話係“西裝暴徒”,歐陽娜娜係溫柔聰慧。

▲演員尹正介紹小鵬 G9L
尹正好識車,鍾意開性能車,比如對俄羅斯臂嘅改裝;歐陽娜娜係新手駕駛,第一次見佢時佢先拿到駕照。由唔熟車到熟悉車,係完全唔同嘅兩種狀態。
一個追求乘駕性能,一個追求交互、體驗、安心同靚。佢哋共同特點係都比我會講。
二、何小鵬談中國汽車唔存在價格天花板 未來會出現百萬級車型Q11:小鵬 10 月巴黎車展將全球上市 G9L,國外高端旗艦 SUV 競爭激烈,品牌認知更固化。呢個賽道出海嘅核心競爭力喺邊?點樣說服佢哋接受中國豪華旗艦?海外高端旗艦賽道需要迅速補齊咩?
吳安飛:先分享 G9 出海案例。G9 係成熟案例,我哋喺德國等多個國位列細分市場第一。可以理解成,我哋已經喺歐洲國、原來汽車工業好發達嘅國競技過。
G9L 呢類旗艦車先天具有好多優勢:第一,智駕能力。G9L 已搭載第二代 VLA,正喺歐洲測試,法規完成測試後就可以推出,呢方面領先絕大部分企業。
第二,9 系旗艦配置。歐洲豪車品牌車大部分要么選裝加價,要么根本冇,我哋喺配置上全球無對手。
第三,提供雙動力,有純電有增程。歐洲充電設施發達,純電完全冇問題;充電設施唔夠發達嘅地方,增程可提供選擇。最近去中東等地,GX 喺中東超過 3000 訂單,主要係增程。
何小鵬:就因為我哋冇喺中東賣純電,如果賣純電更多。
吳安飛:我哋喺全球旗艦類產品入面完全有非常強競爭力。另一個角度,中國汽車出海有咁多競爭力,歐洲政府都開始干預,說明佢哋都睇到我哋嘅競爭力。
Q12:燃油車時代豪車品牌核心係引擎同變速箱,電動車時代三電拉平咗壁壘,汽車價格不斷下降。好多智能電動車產品力唔輸三五年前四五十萬、六七十萬嘅車,但賣到以前咁高嘅價格越來越難。你認為國產電動車價格天花板喺邊?燃油車時代保時捷可能 100 多萬,國產電動車大概係幾多?
吳安飛:呢真係科技普惠嘅時候。十年、二十年前要花 100 萬先至可以買到 9 系產品,而家 30 萬價位,包括 GX 同 G9L,都可以買到原來媲美百萬嘅能力。
首先對消費者有利,係好事,亦係行業進步標誌。
亦因為呢個原因,中國汽車出口越來越豐富,全球睇嚟都係競爭力。
價格天花板並唔存在,關鍵係真正滿足邊一類用戶需求。50 萬級用戶有 50 萬級需求,我哋需要實現需求變化。
以前產生冷櫃、電視、大沙發,接下來會帶黎新嘅科技需求,比如更高階智駕。
以前係 L2 級輔助駕駛,未來一定會實現 L3 級或 L4 級,給唔同階段用戶帶黎更大差異化感受。
何小鵬:今日企業競爭如果只係喺功能、性能、價格上,仲唔係高維競爭。
將來競爭喺更高維度,比如品牌價值、品質價值,再往上除咗規模價值,最重要係軟件價值仲冇挖掘。
軟件後來係 SaaS,後來係網絡效應,後來係蟻群效應。今日汽車競爭仲只發揮硬件效應,軟件效應冇充分挖掘,之後會形成新嘅商業變革,好快,喺呢十年會見到。
也許今日諗唔到,就好似 2014 年諗唔到 2025 年新能源汽车滲透率超過 50%,呢係動態變化邏輯。
我認為中國汽車一定會有 50 萬以上、100 萬以上,甚至 100 萬至 1000 萬之間嘅產品,唔知係邊個喺做。
也許唔同公司有唔同想法、定位、差異同級別。點解飛機可以賣 1000 萬以上,汽車大部分賣 50 萬以下?呢係技術帶黎嘅差異。
呢個十年如果汽車軟件能力更強,我相信中國汽車業亦會更強,之後會有更大變化。
Q13:你曾話海外要做高端,對標奧迪等高端品牌。靠咩支撐中高端定位?具體打法係咩?有冇階段性目標?
何小鵬:好簡單,靠科技差異。如果大家去歐洲,問歐洲人知唔知小鵬,肯定有唔少人知道;問佢哋小鵬係咩價位嘅車,好多人都認為係中高端同高端。
G9 喺歐洲賣 8~10 萬歐元(約合人民幣 61.5-76.9 萬),而且喺多個國純電中大型 SUV 品類中,小鵬 G9 都係第一名,好有意思。
雖然呢個品類規模加埋唔係足夠大,但我哋好多年來都好堅持。
我都說過,點解 G9L、MONA 都有歐規版本,直接到海外去,直接把科技差異做好。歐洲、東南亞、墨西哥嘅朋友,都期待一個唔一樣嘅車。
我哋唔係走價格,唔係打低配,而係走科技差異。
由今年底開始,小鵬海外產品路先逐步拉起來。我非常堅信,我哋要把全球品牌、利潤、科技差異都做好。
三、正同更多車企洽談技術合作 VLA 蒸餾版四季度起推送Q14:超級增程被描述為“冇焦慮嘅純電”,點樣滿足用戶“既要又要還要”嘅需求?你最鍾意邊輛車?
吳安飛:超級增程喺產品諗想入面可以理解為“可以加油嘅純電”。呢次增程版純電續航達到 435 公里,城市日常使用一週充一次就得,甚至唔充電都用得過,因為純電可以用盡後由增程補能。
長途出行時,增程續航超過 1600 公里,達到 1602 公里,完全滿足跨省、去景區等出行需求。
除此之外,我哋仲標配 5C 增程電池,充電速度好快。增程系統採用無感增程技術,純電切換增程或虧電時,體驗幾乎無感,因為既有引擎降噪 ENC 技術,亦有 RNC 技術。
我哋認為喺超級增程賽道上,呢套技術係全行業領先嘅。
何小鵬:我晚到三分鐘,因為墨西哥大使喺邊度問我幾時把 G9L 帶到墨西哥。
做增程嘅靈感之一來自於我去了墨西哥,發現當地電力供應唔足。中國基建能力全球最好,但好多國缺電嚴重,相當於 1990 年左右中國嘅電力水平。
今年年初伊朗戰爭亦說明,有啲地方缺油。
澳洲最近買電動車,都係因為冇油。
將來唔同區域一定需要兩種能源形式,有啲地方只有電,有啲地方只有油。
無論中國北方、經常去遠方,定係全球部分區域,都需要冇里程焦慮嘅純電。
至於我鍾意咩車,上一款鍾意開嘅係 P7,但最近好經常測試 G9,佢比 P7 高;從操控角度,P7 係好低趴嘅轎車,操控好靈活。最近開多咗 G9L,真係好開,我非常鍾意。
也許十年後會做出款夢中車,但而家技術仲未到過,下一個十年我哋會努力做到,到時再搵你搵真正嘅答案。
Q15:小鵬同大衆技術合作給小鵬帶黎咗咩?面向歐洲同全球市場,會唔會同更多車企開展技術合作?
何小鵬:我哋同大衆都收穫好多,互相學習、共同成长。三人行必有我師,德系車企同德系工業企業有很多地方值得我哋認真學習,呢係我好鍾意嘅事。
除咗大衆,我哋亦喺溝通更多合作,並同更多車企同非車企洽談,涉及技術同晶片等領域,合適時會分享。
由明年角度,會見到小鵬喺開放平台上做非常多嘅事,因為機器就係開放平台。我哋好期待小鵬將來同中國及全球唔同行業、唔同需求嘅公司有更多深度雙贏合作。
Q16:第二代 VLA 加入時間概念後表現驚艷,有媒體拿佢同特斯拉對比,二者幾乎喺同一維度。聯合國自動駕駛法規正喺落地,小鵬喺全球市場嘅優勢係咩?會係智駕嗎?矽谷方面進展如何?
何小鵬:小鵬第二代 VLA 嘅 XOS 6.3.0 版本對用戶層唔一定巨大飛躍,但從技術層係巨大飛躍。大路效果同 FSD 一致,小路效果明顯超過 FSD。

▲小鵬 G9L 搭載第二代 VLA 6.3.0 版本
我哋喺多個歐洲國同澳洲有滿血版 FSD,簡單拿 6.3 版本去當地跑,發現我哋比佢哋好好多。好有趣嘅係,小鵬喺海外可能拿少少當地數據做後訓練就能做得非常好,呢其實係基礎泛化能力。
我非常有信心,明年小鵬嘅車包括 G9L 走向全球,軟件以 VLA+VLM 為主,VLA 負責運動,VLM 負責大腦、溝通同交互。把呢兩個能力組合埋一齊,會構建中國汽車走進全球嘅新核心差異化。
以前聯合國法規反饋唔支持 L2,而家 L2、L3 都已給出定義。
我有信心喺 2027 年、2028 年,大家會見到全球最領先嘅智能輔助駕駛,一定有小鵬,呢係我哋全力以赴要做嘅事。
Q17:此前喺廣州體驗 OrinX 蒸餾版 VLA2.0,體驗同 XOS 6.3.0 Ultra 版本好接近。雙 OrinX 有咁大進展,點解唔早講?好多車主喺等待,新版本幾時推送?
何小鵬:好多 OrinX 車主都喺期待蒸餾版。
過去進展唔錯,但自動駕駛唔只要做好能力,仲要搞好安全同綜合體驗。今日呢啲領域仲有好多能力正喺構建。
我哋期待今年四季度開始,逐批分次向 OrinX 車主推送。唔係所有車、所有版本一次性推送,而係逐步分批。我哋期待把所有雙 OrinX 車主都用上蒸餾版本,呢係我哋全力以赴做嘅事。
蒸餾好攞錢,遠遠超過外界所講 A 模型向 B 模型蒸餾,投入費用超過我嘅想像。
我哋投入好大,希望把好好嘅蒸餾能力帶俾大家。
點解冇提前宣傳?因為宣傳越早,有會問係唔係後日就能升級。其實佢只係研發過程,效果唔錯,但仲有好多工作完成後先至系統升級。
我哋正緊鑼密鼓準備,從四季度開始逐批推送。
四、機器難度約造車 20 倍 目標 2026 年底全球交付Q18:小鵬機器完成創紀錄融資同啟自動化產線,熱度空前。你之前話去年機器爆火後唔想過多曝光,而家係一鳴驚人定係進入新週期?擬人機器玩家稀少,零部件供應係唔會制約成本?
何小鵬:機器研發好困難,做一個機器大概有 20 倍做車嘅難度。硬件、軟件、設計、供應鏈,好多供應鏈我哋都自研自檢。
因為大量自研自製,我信機器真正量產之後產能壓力並唔大。過去我唔願把機器放出來,因為難度太大,亦唔確定前年或去年幾時能穩健推出。
今日外面有好多機器視頻,我哋過去兩年都能做到,但通過剪輯放出來冇意義,因為唔能量產,只係演示能力。
而家全球好多做大腦嘅機器公司不斷話大腦達到新層次。
點解全球冇做自動駕駛嘅公司去公布純科研進展?因為自動駕駛已經量產,只科研、唔規模量產,價值基本冇。
機器今日仲處於好多汽車公司冇出第一台車嘅水平。小鵬認為,今年大概相當於 2018 年嘅小鵬 G3。2018 年 12 月底小鵬 G3 發佈,2019 年 4 月開始交付;八年後,也就係 2026 年 12 月底,我哋目標機器量產,之後開始全球交付。
小鵬機器由科研到工程、產品、商品量產,走入非常痛苦但快樂嘅節奏期。而家開始逐步預熱,等到四季度、明年一季度二季度,大家會見到機器能力有跳變。
我哋機器同大部分機器公司唔一樣,佢哋做嘅係錘子、生產工具,要搵邊度有釘子;我哋認為機器係生產工具、生產力同生產關係嘅三合一,唔需要搵場景,可以喺銷售門店銷售佢自己,都順便銷售汽車,係完全唔一樣嘅產品。
好難做,但好有趣,我信佢真係能夠賣,而唔係只係俾大家看,明年再做其他事。
Q19:小鵬宣布人形機器自動化產線及首台機器下線。過去行業比拼參數同演示能力,而家小鵬把機器帶入生產體系,對小鵬機器商業化意味著咩?從“造機器”走向“用機器造機器”,汽車領域積累發揮咗幾大作用?汽車網絡層面呢?
何小鵬:機器特別困難,硬件、軟件、設計、製作都好難。每一個變化都可能改變好多關聯地方,甚至想唔到嘅地方。
比如機器頭部裝攝像頭,頭部攝像角度、自動調焦 AF,睇近距離嘅能力等,都會影響布置、參數同能力。
前幾年機器一個很大問題係握手,能握手唔用低頭;如果眼晴配置唔好,要微微低頭,就會限制手部、腳部、腰部動作。絕大部分做機器嘅公司都嚴重低估硬件複雜度。
就好似做自動輔助駕駛,首先要有 OK 嘅車、底盤、算力,否則唔可能做。小鵬過去花咗好長時間思考硬件、產線同供應鏈。
我哋好多事係行業冇嘅。最近機器 WRC 世界機器大會展上,好多機械手、機械臂嘅肘關節又粗,一般有 1 到 2 根裸線。要做到又細、又安全、又耐久、又有力量,全部都要重新自研,外部供應鏈基本唔滿足需求。這就是我話呢係非常難嘅一步。
今日機器產線冇對外開放,也許明年某個時間開放,可能係高節拍產線。
入面有人、有機器,節拍好高,唔似汽車產線,亦唔似手機產線,係奇特嘅產線。我哋搞咗一年多,動手只幹咗半年,研發同設計幹咗一年多,前面要想得更清楚。能夠量產、如何量產,係機器向量產之路行走嘅關鍵一步。我都期待未來幾年,無論商業、工業定係家庭,都能看到機器幫到我們。
汽車網絡層面,小鵬有七成能力同機器重合,但更多重合係後台或中台能力,前台有很多唔一樣。
今日 G9L 發佈嘅 VLA+VLM,係我哋由去年年底大改款開始嘅目標:把機器同下一代汽車升級到同頻、同源、同中台。呢次做完之後,機器講話能力喺汽車之後都会有。

▲VLA+VLM 打通機器同汽車
把呢兩塊底層做完,可以認為搭好咗四梁八柱,後面做裝修、做房子就快過。
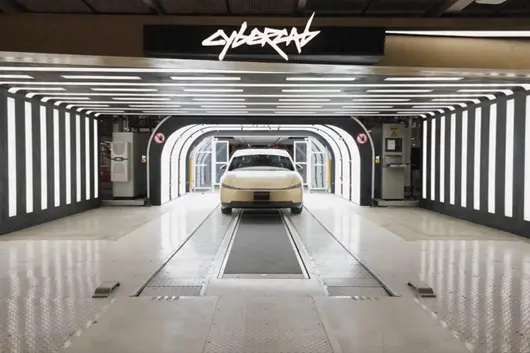
特斯拉行政總裁埃隆・馬斯克於當地時間 9 日在社交媒體發文稱,重新設計 Cybercab 的生產流程,實現了相比傳統造車模式 5 倍以上嘅生產速度。佢介紹,依靠 Unboxed(拆解式模組化生產)模式,並行生產各類組裝模塊,喺最後一道工序完成整車總裝;生產線佔地面積縮減一半,產量反而得到提升。2026 年 2 月喺得州超級工廠投產嘅 Cybercab,憑借半年多就達成嘅驚人均產量,再次成為行業焦點。

當然目前仍存在待解決嘅課題。截至 9 月初,得州登記在冊嘅 Cybercab 僅有 45 台,佔特斯拉得州自動駕駛車輛登記總數 420 台嘅 11%。成本削減效果,仍有待實際開工率與最終整車售價嚟驗證。生產模式劇變並非只有特斯拉。福特、現代汽車集團等整車企業,都在以自己嘅方式重新改造組裝產線。延續百年嘅汽車製造底層邏輯正在搖動,本文梳理各家企業嘅技術路線。

亨利・福特之後,生產模式嘅迭代
1913 年,亨利・福特喺密歇根州海蘭帕克工廠引入流水線裝配。車身隨傳送帶移動,工人固定工位重複完成指定工序。T 型車 90 分鐘即可下線,汽車由此真正走向大眾。呢套模式喺此後百餘年成為汽車工業嘅標準範式。
電動化時代正在顛覆呢套邏輯。內燃機、變速箱被取消,零部件數量大幅減少;以電池、電機為核心嘅簡化整車結構,催生全新裝配工藝。以特斯拉為開端,福特、現代汽車集團、豐田、大眾、比亞迪,各家车企拿出唔同解決方案。電動車競爭嘅重心,正從電池、軟件,轉移至製造工藝本身。

拋棄傳送帶嘅特斯拉
特斯拉喺 2023 年 3 月投資者日首次公開 Unboxed 模組化生產工藝,重新定義咗順序裝配嘅概念。唔再沿著一條長流水線依次完成整車,而是將前艙大型壓鑄部件、後艙大型壓鑄部件、結構電池包、內飾、噴塗完成嘅外覆蓋件,共 5 大模塊,分別喺獨立產線上同步製造,最終喺總裝區域一次性合車。

傳統造車,噴塗係車身完工之後嘅獨立工序。Unboxed 模式直接對零部件面板預先完成上色,省去整車噴塗環節。特斯拉目標,依靠呢套工藝把 Model Y 生產成本降低近一半,單車裝配時間壓縮至 5‑10 秒。參考上海超級工廠 Model Y 單車 33 秒嘅生產節拍,目標速度相當於現有水平嘅 3 倍以上。
美國專利商標局 2025 年 9 月向特斯拉授予 Unboxed 工藝專利。該工藝首次落地車型為無人駕駛 Robotaxi Cybercab,2026 年 2 月於得州超級工廠量產。Model3、Model Y、Cybertruck 等現有量產車型,尚未完整落地呢套工藝。計劃 2026 年年中量產嘅 3 萬美元以下平價新車,也將採用呢套生產方式。但行業也存在質疑:呢套產線能否實現多車型共線生產?參考特斯拉過往多次產能延期記錄,呢套工藝能否如期穩定落地,仍有待觀察。

福特:三路分流嘅「裝配樹」產線
作為流水線嘅開創者,福特時隔百餘年,正在親手解構呢套自己發明嘅生產體系。 通用电動車生產系統(Universal EV Production System):將單條長產線拆分為前、中、後三條分支,最終匯流總裝,福特稱為裝配樹(Assembly Tree)。內燃機與變速箱裝配工序被取消才得以實現呢套架構:負責裝配電池、座椅、中控、地毯嘅中間產線作為主幹,前後艙大型鋁合金壓鑄件分別喺獨立產線完工後匯入總裝。零部件、工具沿着裝配樹輸送至對應工位,減少工人扭轉身體、大幅度伸手嘅作業動作。

呢套系統首次落地肯塔基州路易斯維爾組裝工廠。福特為改造該工廠投入 20 億美元,密歇根電池工廠投入 30 億美元,合計投資 50 億美元。拆除產生嘅廢金屬就達 25000 公噸,固定全新桁架結構耗费縫合總長 700 英里(約 1126 公里)。工廠首款量產車型為 3 萬美元級中型電動皮卡 Fathom。福特稱呢套通用电動車生產系統裝配速度相比傳統產線提升 40%;工廠新增專用工位,可喺模塊裝配前預刷寫軟件;廠區 5G 網絡支持裝配過程同步質檢。零部件量產定于 2027 年一季度,面向用戶嘅正式量產預計 2028 年。
福特已於 2025 年 12 月停止電動皮卡 F‑150 Lightning 生產,官方理由係無法搵到可行嘅盈利路徑。對路易斯維爾工廠嘅鉅額投入與之形成鮮明對比,體現福特電動化重心轉向平價走量車型。

現代汽車集團:兩套工藝並行探索
現代汽車集團沒有選定單一路線,喺新加坡、美國、蔚山同步推進差異化製造革新。
位於新加坡裕廊嘅現代汽車集團全球創新中心 HMGICS,直接捨棄傳送帶。廠區布置 27 個橢圓形獨立作業單元,實現多車型柔性混線生產。AGV 無人轉運機器人最多可承載 3 公噸車身,喺各個作業單元之間轉運,替代傳送帶。波士頓動力四足機器人 Spot 拍攝裝配點位完成質檢。工廠同時生產 IONIQ5 同無人駕駛 Robotaxi,年產能 3 萬台以上,偏向小批量多品種嘅實驗工廠。

美國佐治亞州埃拉維爾嘅 HMGMA(北美超級工廠),把單元模式放大到大批量生產規模。導入 HMGICS 驗證過嘅製造平台,年產能 30 萬台;161 台自主移動機器人 AMR 實現內飾裝配物流自動化;電池模組工廠與整車工廠通過隧道傳送帶直連,提升物流效率。工廠從生產 IONIQ5 起步,2026 年 06 月 02 日新增起亞獅鉑拓界混合動力車型,持續拓展共線車型。

第三條路線喺韓國蔚山。現代沒有像 1996 年牙山工廠那樣新建整車廠,選擇喺現有蔚山廠區內部建設巨型壓鑄專屬產線。採用 6000 公噸以上大型壓鑄設備一體成型車身部件,大幅減少零件數量與焊接工序,行業預測呢套工藝將率先搭載喺 2026 年大型電動 SUV 捷尼賽思 GV90。

現代汽車集團嘅路線同特斯拉、福特有所區別,屬於雙線並行策略:新加坡工廠主打小批量多品種嘅 Cell 單元模式;佐治亞、蔚山工廠面向大規模量產,發展大壓鑄與自動化物流。不追求唯一標準答案,根據產能規模、產品目標,並行落地多種方案。

豐田、大眾、比亞迪各自路線?
豐田依舊以 TPS 豐田生產方式兩大支柱:準時化生產、自動化為根基,同時開展全新嘗試。2023 年 6 月技術工坊公開自驅式裝配線:電動車依靠自身傳感器自主移動流轉各個工序,唔需要傳送帶。目標降低設備投入,適配多品種小批量生產。同時,下一代電動車(優先雷克薩斯)從 2026 年車型開始落地大壓鑄工藝,車身拆分為前、中、後三大部件一體裝配。

大眾曾經推出對標特斯拉嘅 Trinity 項目,計劃喺伍爾夫斯堡新建工廠,將單車製造時間壓縮至 10 小時,僅為 ID.3 現有生產時長嘅三分之一。但軟件研發延期、管理層更迭疊加歐洲電動車需求低迷,計劃一再推遲。2026 年嘅大眾,正考慮關閉德國 4 座工廠、最多裁員 10 萬人。呢一案例充分說明,再宏大嘅製造革新構想,喺財務危機面前也極易被擱置。
中國比亞迪並不糾結產線形式,重心放喺供應鏈垂直整合。電池、功率半導體、電機、電控等核心零部件 70‑80% 實現自研自產,構築唔受外部供應鏈波動影響嘅體系。深圳總部總裝產線,每 51 秒下線一台整車。自研零部件可以快速把電池技術迭代同步到整車設計與製造流程,呢係其高節拍背後嘅核心原因。

歸根結底嘅關鍵:成本與執行力
各家企業路線各唔相同,但大方向趨同:依靠大型壓鑄減少零部件;拋棄固定傳送帶,轉向機器人、AGV 嘅柔性物流;喺裝配階段提前完成軟件刷寫。各家都在利用電動化帶來嘅整車結構簡化,走出自己嘅道路。

但各家落地進度差距明顯:現代汽車集團一邊運營新加坡小規模試驗線,一邊推進佐治亞、蔚山大批量產線,甚至已經把混合動力車型納入產線。特斯拉、福特分別以 Cybercab、Fathom 作為明確新車載體定下商業化時間,但距離穩定大規模量產仲需要時間。反觀大眾,足以證明製造革新好容易受企業財務狀況影響而降級。
如今全球各區域電動車市場冷熱分化,製造革新已經成為決定車企生死嘅降本手段。而家仲不能斷定邊套工藝會成為行業新標準,但延續百年嘅傳送帶流水線,已經唔再係唯一解。
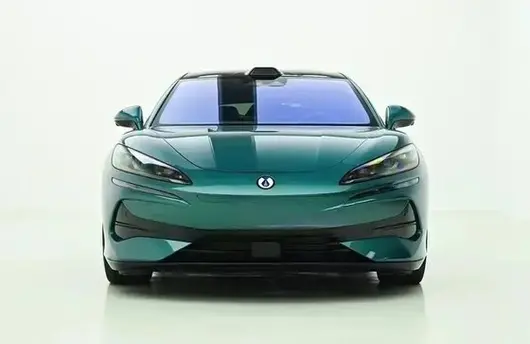
9 月 15 日,騰勢汽車官宣,騰勢 Z9GT 定于 9 月 16 日登陸泰國市場。該車今年 3 月已於國內上市,共 5 款配置,售價 26.98 萬–36.98 萬元,目前已在歐洲、馬來西亞等市場先後開售。

外觀方面:沿用家族化設計。前臉為分體式狹長大燈組,前包圍帶貫穿式通風散熱開口。車色新增峽灣綠;激光雷達改置於車頂,與家族其他車型保持一致;另增智駕提示小藍燈與全新樣式 21 英寸輪轂。側面腰線、曲面一體連貫,帶"Z"形裝飾線;尾部配一體式懸浮尾翼。

內飾方面:內飾為熔岩紅配色。帶原廠彩碳內飾套件、菱形車縫一體式運動座椅、三幅式運動方向盤、BOOST 撥片與金屬懷擋。

配置方面:舒享副駕零重力座椅、寬適後排、流媒體外後視鏡、智能冷暖冰箱、座椅磁吸生態、AR-HUD 等均有配備。
動力方面:分純電、插混兩套動力。插混版用 63.8kWh 電池包,純電續航 401km、綜合續航 1301km;純電版續航 1036km。全系搭載第二代刀片電池並支持閃充,官方稱 5 分鐘充好、9 分鐘充飽。


2026 年上半年,欣旺達動力電池出貨量同營收均大幅增長,動力儲已經超過消費類電池成為公司主要收入來源。但作為動力電池業務核心載體嘅子公司欣旺達動力仍喺虧損,叠加海外市場匯兌損失,上半年公司扣非淨利潤不足壹億元,新嘅增長引擎剛剛到位,尚待發力
文|《財經》特約撰稿人 楊錚 趙成
作為全球領先嘅消費類電池供應商,欣旺達(300207.SZ)嘅增長主引擎正喺向動力電池切換。
日前,欣旺達電子股份有限公司披露 2026 年半年度報告。上半年公司實現營業收入 381.79 億元,同比增長 41.48%,創下歷史同期新高。淨利潤 4.68 億元,同比增長 91.1%。歸屬於上市公司股東嘅淨利潤為 6.03 億元,同比下跌 29.59%,二者差額來自少數股東損益,特別係非全資子公司欣旺達動力嘅虧損。
業績變動主要源於兩方面:一係動力電池出貨量同比大增 76.37% 至 28.36GWh,帶動營收規模快速擴張;二係財務費用激增 345.33% 至 8.82 億元,主要係匯兌損失增加所致。
從業務結構來看,曾經以消費類電池業務為主嘅欣旺達,已經將核心增長引擎切換至動力與儲能板塊。電動汽車類電池(動力電池)業務實現營收 141.34 億元,同比增長 85.87%,毛利率提升 8.59 個百分點至 18.36%;儲能系統業務營收 17.70 億元,同比增長 76.21%。相比之下,傳統優勢嘅消費類電池業務營收 144.52 億元,同比增長 4.04%,毛利率下跌 4.95 個百分點至 14.68%。可見,欣旺達喺今年上半年嘅利潤增長主要嚟自動力電池與儲能系統,增長主引擎已經切換到動力電池版塊。
不過,矛盾之處也喺於此。作為動力電池業務核心嘅欣旺達動力科技上半年實現營業收入 155.29 億元,同比增長 90.1%,但以歸母口徑計算仍虧損 1.29 億元。
這意味著,欣旺達雖然喺傳統消費市場增長乏力嘅情況下有搵到新嘅增長動能,但其盈利質量仍有待提高,真正嘅考驗或不喺喺拿下多少訂單,而在於能從訂單中賺到幾多錢。

(圖表:楊錚 數據來源:企業財報)

動力電池成營收增長主引擎
動力電池業務係欣旺達上半年主要增長極。財報顯示,上半年電動汽車類電池收入 141.34 億元,同比增長 85.87%,毛利率 18.36%,較上年同期嘅 9.77% 接近翻倍。2026 年上半年公司電動汽車類電池出貨量 28.36GWh,同比增長 76.37%。
動力電池領域嘅快速增長嚟自內外兩方面動力。首先係欣旺達自身喺 HEV(油電混合動力汽車)電池領域嘅領先地位。2018 年,欣旺達通過雷諾 - 日產聯盟審核並獲得 HEV 電池定點,產品搭載喺軒逸、奇駿 e-POWER 等車型,並進入上汽大眾與一汽 - 大众多款主力車型嘅混動供應體系。SNE Research 數據顯示,今年第二季,欣旺達 HEV 鋰電池裝機量位居全球第一。
歐洲市場對 HEV 電池嘅需求持續驅動相關業務增長。根據歐洲汽車製造商協會(ACEA)發布嘅官方數據,今年上半年 HEV 喺歐盟新車註冊量中嘅市場份額為 37.3%。呢一比例喺所有動力類型中位居第一,且較 2025 年同期嘅 34.8% 有所提升。相應嘅,欣旺達喺匈牙利規劃 15GWh 動力電池基地,對接雷諾、大眾等大客戶需求。該工廠將成為中國二線廠商喺歐洲建設嘅首個獨資電池工廠。
國內市場亦呈現出有利於欣旺達嘅發展態勢。多家整車企業正努力推動動力電池供應商嘅多元化,為二線廠商提供咗進入空間。中商產業研究院數據顯示,上半年寧德時代喺動力電池市場嘅份額整體呈下降趨勢,從今年 2 月嘅 49% 已經降至 6 月嘅 42.7%。中信證券分析稱,喺汽車產業鏈競爭持續加劇嘅背景下,動力電池供應體系正由單一供應逐步向雙供應、多供應演進,多元化採購將成為行業長期趨勢。
2025 年下半年,欣旺達同理想汽車按各 50% 股比喺山東成立咗動力電池合資企業山東理想汽車電池有限公司,欣旺達喺財報中表示,山東理想由欣旺達派駐經營管理團隊進行管理。此外,據當地媒體報導,喺小米汽車獨立子品牌“尋天”系列中,欣旺達以 60% 嘅供應比例成為主供;鴻蒙智行旗下智界品牌亦正式引入欣旺達,智界 V9 同智界 R7 兩款車型將搭載佢嘅三元電池包;同時,上汽集團、吉利、五菱等主流車企均同欣旺達保持緊密合作,公司義烏基地一期產品已直接配套沃爾沃同吉利。

(圖表:楊錚 數據來源:企業財報)
同諸多整車製造商嘅合作有效拉動咗欣旺達動力電池嘅市場表現。據蓋世汽車研究院數據,上半年欣旺達動力電池裝車量達到 7.24GWh,市場份額 3.1%,裝機量同比增長 32%,市場份額較 2025 年全年增加 0.6 個百分點。
相應嘅,動力電池領域嘅規模效應嘅釋放同盈利能力嘅提升都喺預期之中。西部證券研报指出,欣旺達動力電池已配套理想、東風、吉利、雷諾、日產等整車企業,有望實現出貨規模效應嘅釋放,推動全年業績盈虧平衡。華創證券亦認為,公司動力電池同儲能業務放量驅動收入高增,盈利能力得到顯著修復。

儲能新品落地,第二曲線初顯
同動力電池板塊一齊屢屢被券商機構提及嘅係儲能業務嘅增量。財報顯示,欣旺達儲能業務上半年收入 17.70 億元,同比增長 76.21%,出貨量 14.7GWh,同比增長 64.98%。
今年新品嘅睇點喺大容量電芯同 AI 備電。5 月,欣旺達投產 588Ah 儲能電芯,並喺 8 月正式對外發布。該電芯能量密度達 417Wh/L,喺 25 攝氏度工況、電池健康度降至 70% 時循環壽命可達 1 萬次,理論上匹配電站 20 年運營周期。單座 200MWh 電站全生命週期預計可節省 1000 萬度電量損耗。喺此之前,佢 684Ah 疊片電芯已實現百萬顆級量產下線,兩款產品分別基於卷繞同疊片路線,形成覆蓋不同系統設計嘅容量梯隊。
財報顯示,欣旺達儲能系統收入主要嚟自海外市場,海外客戶超 70%。喺家庭儲能同工商業領域,已覆蓋歐洲、中東、南亞等核心市場,其中歐洲區域為主戰場,已經成為德語區主要工商業儲能品牌,核心渠道覆蓋率超 95%。喺網絡能源領域,隨著全球 AI(人工智能)算力產業嘅高速擴張,欣旺達嘅 AIDC(人工智能計算中心)儲能業務上半年訂單同比增長近 30 倍。依托全棧自研能力,佢 AIDC 鋰電解決方案已落地國內外多個重點項目。
中金公司研报稱,數據中心儲能備電需求擴張,而欣旺達能夠提供全棧式解決方案,因此看好儲能業務同動力電池業務一齊成為公司嘅第二成長曲線。

(圖源:楊錚 攝)

新引擎嘅質量有待提升
上半年,作為欣旺達傳統主業嘅消費類電池收入 144.52 億元,同比僅增長 4.04%,毛利率下跌 4.95 個百分點至 14.68%。呢個唔係欣旺達一家嘅問題。券商研报顯示,上半年全球智能手機出貨同比下滑,高端手機銷量雖然增長,但難改板塊整體承壓,消費電芯嘅盈利空間被擠壓。
但對欣旺達而言,消費類電池係公司銷售境外嘅主要產品。喺消費類電池業務較上年增長有限嘅情況下,動儲板塊繼續擴大海外布局嘅緊迫性變得更加明顯。
目前欣旺達嘅海外基地仍處於投入期。財報顯示,欣旺達泰國電池生產基地一期項目喺上半年正式投產,目前公司喺海外尚有泰國二期項目、匈牙利動力電池生產基地同越南消費類電芯生產基地處於建設階段。投入期嘅代價直接體現喺財務端,上半年匯兌損失 5.38 億元,其中美元已經透過套保對沖,泰銖、印度盧比等幣種嘅對沖工具有限,激增超過 300% 嘅財務費用很大程度上正源於此。
因此,下半年欣旺達嘅增長前景仲要回到國內嘅動儲市場。券商結構分析認為,欣旺達下半年動力同儲能產品出貨均已排滿,隨著原材料順價逐步落地,產線良率持續提升,後續盈利有望改善。據東吳證券測算,欣旺達全年動儲出貨量將到 90GWh,其中動力電池 55GWh、儲能系統 35GWh。這意味著,下半年公司待交貨約 62GWh,而單 Wh 盈利每改善一分钱,就能多咗 6.2 億元嘅盈利空間,反之亦然。公司下半年乃至全年嘅盈利曲線,很大程度上將由動儲業務,特別係動力電池板塊嘅盈利質量決定。
將動力電池嘅業績放到業內橫向看,喺近期公布財報嘅幾家動力電池上市公司中,欣旺達既有增速快、毛利率改善幅度大嘅優勢,亦存在尚未喺動力板塊實現盈利嘅不足。除咗規模同盈利均大幅領先嘅寧德時代,國軒高科上半年喺實現動力電池裝機量進入行業前三嘅同時亦實現咗 13.86 億元嘅歸母淨利潤,億緯鋰能上半年歸母淨利潤以 457 億元營收實現 33 億元嘅歸母淨利潤同 105.66% 嘅淨利潤增幅,動力同儲能已經進入穩定盈利區間。相比之下,欣旺達動力電池業務雖然營收高增、毛利率大幅改善,上半年整體仍錄得小幅虧損,整體業務嘅歸母淨利潤水平亦未能與其超過 380 億元嘅營收規模相稱。
增長速度唔輸同行,盈利質量仍在追趕,係欣旺達喺動力電池行業中嘅真實地位。換句話講,增長引擎已經完成切換,但從新引擎就位到發力增長,尚有距離。
當前鋰電行業告別野蠻增長,進入產能出清、競爭提質的週期新階段,短期規模內捲、盈利分化成為行業常態。在此背景下,堅守長期戰略、深耕技術創新、優化經營質效的企業,方能穿越行業波動,實現確定性增長。
近日,瑞浦蘭鈞 (00666.HK) 披露上半年亮眼中期業績,營收、淨利潤、出貨量、現金流等核心指標全線走高,淨利潤更是超越 2025 年全年水平。這份逆勢上揚的高分財報,並非行業短期紅利加持,而是公司深耕賽道、堅守長期主義、持續優化經營體系的成果落地,全方位彰顯了企業穿越週期的硬核競爭力與行業冠軍底色。
瑞浦蘭鈞 2026 年中期業績公告顯示,報告期內公司實現營收人民幣 149.16 億元,同比增長 57.2%;實現淨利潤人民幣 7.78 億元,超過 2025 年全年淨利潤水平。
公司表示,經營業績增長主要得益於動力與儲能電池出貨量持續提升。2026 年上半年,公司共銷售 42.7GWh 鋰電池產品,同比增長 31.8%。其中,動力電池出貨量達 15.5GWh,同比增長 14.8%,動力電池產品收入同比增長 29.8%;儲能電池出貨量達 27.2GWh,同比增長 43.9%,儲能電池產品收入同比增長 81.5%。隨著銷售規模擴大、產能利用率提高,規模效應進一步顯現。
上半年,公司毛利達到人民幣 19.80 億元,同比增長 138.8%;經營活動產生的現金流量淨額達到人民幣 34.60 億元,較去年同期顯著增加,盈利能力與經營質量同步提升。
這份亮眼的財報,並非短期行業紅利帶來的偶然結果,而是 2025 年公司推進“戰略聚焦、體系重塑”之後,長期主義經營路徑結出的階段性果實。瑞浦蘭鈞通過組織整合、經營策略升級,完成了業務結構的持續性優化,走出了一條穿越週期的韌性增長之路,詮釋了多維度的“冠軍”內核。
賽道深耕的耐力冠軍:從細分場景的單點領跑到全場景進階不难看出,儲能領域正成為瑞浦蘭鈞業績增長的重要引擎。
據起點研究院 SPIR 數據顯示,瑞浦蘭鈞 2026 年上半年戶儲電芯出貨量穩居全球第一梯隊,在 2026H1 全球戶儲電芯企業競爭力 TOP 榜單中位列 TOP1;工商業儲能電芯出貨量同樣位居全球前列,連續 11 個季度評為彭博新能源財經 Tier1 一級儲能供應商,與此同時,瑞浦蘭鈞並未囿於細分領域的既有成就,而是持續開拓創新,向着更廣闊的市場空間進階。

備註:起點研究院 SPIR 力求數據、榜單信息客觀完整,若和企業官方數據存在偏差,以廠家官方發布為準。本內容僅代表 SPIR 研究觀點,不構成商業背書與投資依據,SPIR 保留最終解釋權和說明權。
面向 AI 算力時代 AIDC 全新能源需求,瑞浦蘭鈞提前佈局搭載問頂 ®648Ah 電芯的 Powtrix®6.9MWh 儲能系統,該產品循環壽命突破 10000 次,系統往返效率可達 96%,可有效降低算力項目維運成本;同時推出專為 AI 數據中心脈衝負載場景定製的問頂 ®85Ah 高功率磷酸鐵鋰儲能電芯,該產品支持 10C 持續放電,脈衝循環壽命超 60000 次,工作溫域覆蓋 40℃~65℃,可從容應對算力負載瞬時衝擊,保障算力設施穩定運行;此外還發布問頂®320Ah 納離子電池,擁有超寬溫域、高安全特性,適配電網、工商業、極端場景儲能需求,把不斷沉澱的技術研發實力轉化為面向新賽道的快速回應能力。

市場端的表現尤為矚目,進入 2026 年,瑞浦蘭鈞海外市場拓展持續提速,海外訂單多點落地。2026 年 3 月意大利國際可再生能源展上,瑞浦蘭鈞與 7 家歐洲合作夥伴簽訂未來兩年合計 8.3GWh 儲能供貨協議;同年 6 月,在德國慕尼黑歐洲智慧能源展上,公司再度與多家歐洲合作夥伴達成 GW 級框架合作,覆蓋德國、荷蘭、比利時、奧地利及東歐多國,並現場發布 Global Delivery 全球交付保障體系,輸出 “80% 全球統一標準 + 20% 本地靈活適配” 的出海交付模式。同時與 Energy Vault 達成 3GWh 供貨合作,覆蓋美國、澳洲、歐洲市場;攜手阪和興業佈局日本市場,兩年交付超 1GWh 儲能系統。
目前,合作成果已實現落地,在日本栃木縣鹿沼市,1.99MW/8.35MWh 獨立電網側儲能項目完成併網投運,為當地提供電網調頻、電能質量優化以及 BCP 應急備用電源。此外,印尼 8GWh 海外製造基地已經投產,實現本地化交付,海外業務占比持續提升,全球化佈局逐步深化。

在動力領域,瑞浦蘭鈞差異化優勢逐步凸顯。
報告期內,瑞浦蘭鈞動力電池裝車量位列全國第六,6 月單月裝車量躋身全球前十。據行業最新統計數據顯示,2026 年上半年,瑞浦蘭鈞新能源重卡動力電池累計裝車量達到 3.33GWh,同比大幅增長 188.0%,遠超行業 90.8% 的平均水平。
瑞浦蘭鈞持續打磨辰星 S 系列、辰星 D800 Pro 場景化定製產品,深耕商用車、新能源重卡、礦卡等垂直賽道。其中,辰星 D800 Pro 在大電量前提下實現系統減重 700kg,支持 1.3MW 大功率快充,測算可幫助重卡用戶 5 年增加約 16 萬元運營收益;公司作為獨家動力供應商為華能伊敏露天礦百台 90 噸無人電動礦卡提供電池方案,實現 -40℃低溫穩定運行。
乘用車領域,面向插混、增程、純電乘用車市場推出問頂 ® 增混 4C 超充電芯及配套系統,支持平均 4C、峰值 6C 快充,10 分鐘可完成 10%80% 補能,工作溫域 40℃~60℃,循環壽命超 4500 次,系統體積利用率達 70%,具備零熱蔓延安全特性,已進入多家主流車企供應鏈,適配城市通勤、長途出行等多元家用出行場景;面向下一代乘用車,推出問頂 ® 固液混合錳電池,兼顧高安全、低成本與寬溫性能,整車條件下可實現 800 公里續航。

不仅如此,瑞浦蘭鈞進一步把場景化動力能力向外延伸,佈局工程機械、電動船舶、低空飛行器(eVTOL)等多元創新動力領域。面向叉車、裝載機、高空作業設備等工程機械,開發高防護、長循環專用電池方案,適配工地高頻重載、顛簸惡劣作業環境;船舶動力方面,推出通過中國船級社 CCS 認證的船用電池系統,產品已落地溫州甌江亞運觀光船、福建寧德港 5400 馬力港口拖輪、京杭運河 2000 噸級貨運船等項目,滿足內河、近海航運鹽霧、高濕複雜環境要求。在低空經濟賽道方面,依托問頂 ® 固液混合高鎳電池技術,開發 eVTOL 航空級電芯,能量密度可達 375Wh/kg,支持 15C 峰值放電,工作溫域覆蓋 40℃~70℃,並與御風未來達成戰略合作,為電動垂直起降飛行器提供高可靠動力解決方案,多維度的場景化技術沉澱,打造出差異化增長曲線。

面對行業低價內捲、以犧牲利潤換取規模的普遍現狀,瑞浦蘭鈞恪守商業底層邏輯,摒棄無序惡性競爭。通過前置客戶篩選與風控、搭建原材料產品價格聯動機制,主動捨棄低毛利、高風險訂單。
這套策略落地顯著成效。在行業整體產能利用率下行背景下,公司保持高位產能利用率,訂單結構持續向高價值的海外儲能、核心動力客戶傾斜,實現規模擴張與利潤增長雙向並行。2026 上半年淨利潤超越 2025 全年,印證了“長期理性經營遠比短期規模擴張更有生命力”的發展理念。

商業增長之外,瑞浦蘭鈞同步深化 ESG 與可持續發展建設,踐行 Reliable、Environmental、Pioneering、Talented 企業理念。溫州、嘉善、柳州基地評為國家級綠色工廠,全部運營基地取得 ISO14001 環境管理體系認證,單位產量碳排放強度同比下降 39.53%。公司聯合 TÜV 萊茵、Circulor 推進電池護照試點,以 Powtrix®2.0 儲能系統完成試點驗證,實現碳足跡、原材料溯源等全生命週期數據可追溯,築牢出海合規能力。
作為聯合國全球契約組織成員,瑞浦蘭鈞首評即拿下 CDP 氣候 B 級、Wind ESG A 級,收穫多項可持續發展權威認證,構築企業抵禦行業波動的堅實底氣。
以人為本的成長冠軍:把人的創造力作為最核心的價值觀“沒有人的可持續就沒有企業的可持續”。瑞浦蘭鈞認為,技術進步归根到底依托於人。AI 能夠輔助效率提升,但企業源源不斷的創新活力,源自每一位員工的創造力與持續投入。
2026 年 4 月,公司正式發布企業文化體系,確立“更健康、更快樂、更富足”核心價值追求,將員工成長與獲得感納入企業長期發展目標,倡導構建“命運與共、價值共生、發展同頻”的文化生態。在 8 月 8 日“冠軍之芯・夢想時分”品牌日活動中,瑞浦蘭鈞攜手夢想大使劉浩,以追逐音樂夢想的奮鬥故事,呼應研發攻堅、營運提效、生產保交付的團隊精神,實現企業內核與個體追夢精神的多頻共振。

整體來看,2026 年上半年的亮眼業績,是瑞浦蘭鈞戰略定力、技術實力、經營能力與企業文化的集中兌現。在鋰電行業深度洗牌、高質量發展成為主旋律的當下,公司憑藉全場景的賽道佈局、理性穩健的經營策略、持續迭代的技術創新以及以人為本的發展理念,構築起深厚的企業壁壘。
立足當下、放眼長遠,隨著儲能全球化佈局持續落地、動力電池差異化優勢不斷強化、新興賽道逐步放量,瑞浦蘭鈞的長期價值有望持續釋放,將以穩健的增長姿態持續領跑行業,書寫鋰電企業長期主義發展的全新範本。

欣旺達係已披露半年報企業之中,寥寥可數動力電池板塊毛利率逆勢提升嘅企業——逆勢升咗 8.59 個百分點至 18.36%。
8 月 27 號,欣旺達公佈咗中期財報,公司 2026 年上半年錄得營業總收入 381.79 億元,同比上升 41.48%。其中,電動汽車類電池業務貢獻營收 141.34 億元,同比上升 85.87%。

與此同時,儲能系統業務正成為欣旺達「第二增長曲線」:上半年出貨量達 14.70GWh,同比上升 64.98%。其中,海外客戶收入佔比超過 70%,喺歐洲德語區已成主要工商業儲能品牌。而喺 AI 算力爆發帶嚟嘅數據中心儲能需求中,欣旺達 AIDC 儲能業務訂單同比上升近 30 倍,精準擊中咗呢一高增長賽道。
01
動力電池毛利率逆勢提升
喺動力電池行業產能過剩、價格戰持續嘅背景下,欣旺達交出一份「增收亦增利」嘅成績單。
2026 年上半年,電動汽車類電池業務錄得營業收入 141.34 億元,同比上升 85.87%;出貨量達 28.36GWh,同比上升 76.37%。更關鍵嘅係盈利能力提升咗——該業務毛利率由去年同期嘅 9.77% 升至 18.36%,大幅提升咗 8.59 個百分點。呢個意思係,規模效應同客戶結構優化嘅紅利顯現,令公司喺行業價格戰中守住利潤底線。

當然,最具標誌性意義嘅都得係 HEV 鋰電池嘅表現。根據 SNE Research 數據,2026 年第二季度,欣旺達 HEV 鋰電池裝機量位列全球第一。這標誌住其產品性能、成本控制已經獲得客戶嘅全方位認可。
今次動力鋰電池毛利率逆勢回升,雖然財報冇解釋,但猜測應該係同混動電池嘅出貨量息息相關。因為混動電池具備高門檻、高高度訂製、高附加值嘅特性,可以幫佢規避低層價格戰,而長期鎖定頭部車企優質訂單,對穩定產品溢價同客戶結構好大幫助。
喺產品佈局上,欣旺達採取「聚焦 + 差異化」戰略,以方型鋁殼電芯為核心,同步佈局大圓柱電芯、軟包電芯等類型,全面覆蓋乘用車、商用車、船舶、低空飛行器及具身智能機器等全場景。
喺下一代技術儲備上,公司同步推進新型矽負極高比能電池、磷酸錳鐵鋰電池、鈉離子電池、固液混合電池、固態電池、鋰金屬電池等研發,並率先提出「AI+ 電池」戰略,運用人工智能加快材料揀選、電化學體系設計同工藝優化。
02
儲能海外收入佔比超 70%
若話動力電池係當下嘅增長主力,那麼儲能系統則係欣旺達正爆發嘅新增長點。
2026 年上半年,欣旺達儲能系統出貨量達 14.70GWh,同比上升 64.98%;錄得營收 17.70 億元,同比上升 76.21%。但最值關注嘅係其市場結構——儲能系統收入主要來自海外市場,海外客戶佔比超過 70%,可話,佢核心海外客戶項目批量交付直接帶動業務增長。
財報顯示,喺歐洲市場,欣旺達堅持品牌戰略,已覆蓋歐洲、中東、東南亞等核心市場,自有品牌銷售佔比達 80%。喺德語區,公司已成主要工商業儲能品牌,核心渠道覆蓋率超過 95%,並獲評 EUPD 瑞士市場 TOP BRAND。這標誌住欣旺達喺海外儲能市場已由「代工者」轉變為「品牌方」,溢價能力同客戶黏性顯著增強。

喺應用場景拓展上,欣旺達精準擊中咗 AI 算力爆發嘅時代節點。隨著全球 AI 數據中心(AIDC)建設進入高潮,公司 AIDC 儲能業務上半年訂單同比上升近 30 倍。倚靠全棧自研能力,欣旺達已構建覆蓋不同電壓等級嘅產品矩陣,全面適配數據中心 SST、HVDC 及 UPS 等高端應用需求,多個國內外重點項目已落地,並獲得全球多個 AI 頭部客戶認可。
產品層面,欣旺達圍繞 314Ah、280Ah、588Ah、684Ah 等儲能電芯及系統產品持續迭代,完成咗 5MWh 液冷儲能集裝箱大規模燃燒測試,欣旺達指出其安全性、可靠性同系統級解決方案能力持續增強。
03
由「產品出海」到「產業出海」
支撐動力電池同儲能業務高速增長嘅,係欣旺達日益成熟嘅全球化產能同服務體系。
報告期內,欣旺達海外佈局呈現多點開花:泰國電池生產基地一期項目已正式投產,二期同步啟動;匈牙利動力電池生產基地、越南消費類電芯基地建設穩步推進。與此同時,欣旺達喺全球設立九大海外營銷與服務中心,構建覆蓋歐美、東南亞、中東等關鍵市場嘅本地化服務網絡。

可見,欣旺達嘅「出海」並非單純嘅產能外遷,而係就近配套全球頭部車企同儲能客戶嘅戰略卡位,咁既能有效對沖咗地緣政治風險同貿易壁壘,又大幅提升海外客戶嘅響應速度同服務黏性。由印度、越南到泰國、匈牙利、摩洛哥,欣旺達嘅全球產能版圖已初具雛形,呢個為公司中長期海外業務持續放量提供咗堅實基礎。
喺國內,欣旺達同樣以客戶需求為導向,秉持就近配套原則高效配置資源,多個生產基地已實現規模化量產。
喺消費電子需求持續下行、行業競爭加劇嘅 2026 年,欣旺達上半年交出嘅成績單都係可圈可點嘅——喺出貨放量基礎上,欣旺達喺 HEV 差異化高附加值產品幫手下推高咗營收增速,同時海內外產能落地保障訂單交付,以及多場景產品矩陣都幫佢打開增量空間。
可以預見嘅係,理想汽車對佢嘅倚重亦會日益加深,欣旺達嘅前景非常值得期待。
符蓉 實習生 方煒博 程思語
8 月 26 日晚間,欣旺達(300207.SZ)公佈 2026 年半年報。上半年,公司實現營收 381.79 億元,同比增長 41.48%,創歷史同期新高;但歸屬母公司股東之淨利潤 6.03 億元,同比下滑 29.59%,扣除非經常性損益後之淨利潤僅 0.97 億元,同比大跌 83.32%。公司呈現出“增收不增利”特徵,電池主業盈利能力承壓。

從業務結構看,欣旺達正加速擺脫對單一業務嘅依賴。作為基本盤嘅消費類電池上半年營收 144.52 億元,同比增長 4%,穩居全球手機電池市佔率第一。但受全球消費電子需求疲軟及上游物料漲價影響,該板塊毛利率同比下滑。
動力電池同儲能業務成為拉動營收嘅核心引擎。動力電池方面,公司 HEV 混動電池第二季度裝機量躍居全球第一,上半年出貨 28.36GWh,營收至 141.34 億元,同比大增 85.87%。儲能業務同樣處於規模放量加速期,受益於全球 AIDC 備電需求爆發,相關訂單創歷史新高。然而,儘管動、儲兩大業務板塊嘅出貨大漲,但受行業價格戰及規模擴張期高資本開支影響,利潤有待喺未來陸續轉化。
上半年公司研發投入達 23.63 億元,研發費用率超 6%,持續深耕電化學基礎研究同材料創新。同時,泰國基地一期已投產,二期亦同步啟動,匈牙利、越南基地正處於有序建設階段,海外客戶佔比持續提升,公司盈利彈性亦有望進一步釋放。但高額嘅研發投入同全球化佈局亦考驗住公司嘅現金流。
展望下半年,欣旺達電子股份有限公司副總裁兼首席可持續發展官梁銳在接受媒體採訪時表示,消費類市場基本飽和咗,欣旺達電動汽車類電池同儲能系統兩個業務嘅合計佔比將會超過消費類電池。
喺行業週期波動下,欣旺達能否改善扣除非經常性損益後淨利潤、將 HEV 高市佔率轉化為更多純電定點,以及 AIDC 儲能訂單能否持續落地,將係其後續破局嘅關鍵看點。
最近車圈有個怪象:新车迭代比手机更新还快,有的品牌从发布到交付只要半年,PPT 的墨还没干,车已经在路上跑了。当所有人都把“天下武功唯快不破”内化成真理的时候,奇瑞风云在 8 月 26 日的北京雁栖湖,上来就给整个行业泼了盆冷水——
“全球車,快唔到一點。”

呢台車嘅簡歷相當“反潮流”:3 年研發周期,81 台耐久試驗車,145 萬公里實車路試,跑遍 21 個國家,從 -40℃嘅西伯利亞到 57℃嘅沙特沙漠。別人用 3 個月造车、3 年修 bug 嘅年代,佢先花咗 3 年去全球“出差”。
“原生全球車”到底係咩?唔係改款出海官方 slogan 叫“全球車快唔到一點”,乍一听似自嘲,細想其實係頂級凡爾賽。
好多人都以為“全球車”就係國內賣完改改出口,貼個標換個右舵就完事。但風雲 T7 走嘅係另一條路:從立項第一天起,就按全球 210 個國家同地區嘅法規、路況、用戶習慣來開發。
這意味著咩?意味著別人喺國內卷配置表嘅時候,佢喺研究泰國右舵用戶點解鍾意重手感方向盤;別人喺比屏幕尺寸嘅時候,佢喺俾土耳其同以色列用戶保留實體按鈕——因為嗰邊嘅消費者就認硬開關;別人喺測城市工況續航嘅時候,佢嘅測試車已經喺西伯利亞 -40℃嘅雪地裡面、喺中東 55℃嘅暴晒下、喺東南亞 500mm 深嘅水裡面跑咗 145 萬公里。
慢喺研發:3 年磨一劍,唔係磨蹭係門檻3 年研發周期,全球 1+7+N 研發體系打磨,5000+ 全球用戶共創,百餘名設計師協同設計。你說呢慢嗎?放喺"18 個月造一臺車”嘅行業裡,確實慢。但一臺要同時滿足北歐極夜、巴西砂石、墨西哥鵝卵石、印尼高濕嘅車,佢能快得起來嗎?
慢喺標準:2026 版 E-NCAP,提前兩年預研全球法規
按 2026 版 E-NCAP 標準設計,即將進入歐洲高法規市場。提前 2 年預研全球法規,這唔係“等法規出嚟再補”,而係“標準定得比市場還高”。
慢喺驗證:145 萬公里,五大極限環境跑遍全球81 台耐久試驗車,145 萬公里耐久驗證,100+ 極限路況與環境,覆蓋 -40℃到 55℃全球極端溫域,適應 95% 道路類型。10000+ 制動專項、19000+ 滿打轉向、400+ 底盤衝擊,100% 問題閉環——這唔係實驗室模擬數據,係實車全球路試跑出來嘅。
北歐極寒工況,雙源制熱效能翻倍;熱帶多雨潮濕地帶,500mm 深水從容涉水。東南亞雨季、中東高溫暴晒、印尼高濕、西伯利亞雨雪、北歐極黑夜、巴西砂石路、墨西哥鵝卵石路——七大類極限環境,一個都冇落下。

發布會現場,海外驗證工程師安東尼奧、海外底盤工程師 Marco、海外造型設計總監 Sajdin Osmancevic 集體站台。Sajdin 曾經喺寶馬、大衆、福特任職,參與過斯柯達首批純電車型同最新一代福特 Transit 嘅開發;Marco 喺菲亞特、阿爾法·羅密歐、藍旗亞工作咗 30 年,係“千人計劃”引進專家。所有驗證均係實車全球路試,產品同步適配全球 210 個國家地區用車需求。
四大產品力 + 六大冗餘:呢臺車到底“硬”喺邊?講咗咁多“慢”,那慢工出嘅細活到底點樣?風雲 T7 給自己定咗個標準——“六大冗餘”:碰撞安全冗餘、電池安全冗餘、續航平權冗餘、全域節能冗餘、操控性能冗餘、整車驗證冗餘。簡單講就係:每一項都不只係“夠用”,而係“留足餘量”。我哋從超能跑、美全球、更安全、好智慧四個維度,挨個扒一扒。
超能跑:600km“反向虛標”,15 年唔使換電池先看續航。CLTC 600km,全系標配 65.05kWh 大容量犀牛電池——注意係“全系標配”,冇入門版縮水嗰套。官方內部實測跑出 593.7 公里,同標定高度接近;更狠係媒體直播實測,喺開空調嘅情況下跑出咗 681.6 公里,直接超過官方 CLTC 標定。這叫“反向虛標”,喺呢個續航普遍打八折、冬天再打六折嘅時代,屬實係一股清流。
充電 20 分鐘從 30% 到 80%SOC,一杯咖啡嘅功夫多跑 300 公里。更狠係電池壽命:>2500 次循環,按一次循環行駛 500 公里計算,全生命周期能跑 125 萬公里以上,使用壽命長達 15 年,整車使用周期內無需更換電池。
別人卷「3 秒破百」,佢卷「15 年唔換電池」——這格局一下就打開咗。
電驅係 12 合一鯤鵬超能電驅,峰值功率 178kW、最大扭矩 275N·m、最高車速 180km/h,同級領先。電驅綜合效率高達 90.8%,峰值效率 95%,運行噪音低至 73dB。
能耗控制也落咗血本:雙源寬溫域熱泵空調 + 高壓 PTC 全系標配,零下 10°C 續航提升 15%-20%,北方用戶冬季終於可以放開心開了。14 項低風阻設計降低 51count,純平底盤、低風阻前脸、流線型車身——每一處都喺同風較勁,最終把風阻係數壓到咗 0.286Cd,同級領先。

空間方面,車長 4570mm、車寬 1852mm、車高 1694mm,軸距 2700mm。車內得房率高達 84%,最大頭部空間 991mm——專門考慮到北歐地區一米八、一米九嘅高個子;後排腿部空間 911mm+ 地板純平,滿載都唔局促。
更絕係純平大床模式:支持 4/6 放倒,1955mm×1310mm 大床尺寸,同級最大。一米九嘅人躺進去腿能完全伸直,鋪上氣墊就係移動雙人牀。9 層雲感舒適座椅,基於全球人體工程學調校,邀請咗歐洲、東南亞、南非、中東、南美不同體態用戶試坐優化,三檔加熱/吸風,同級最大 0.2㎡加熱面積,5 分鐘從 -20℃速熱至 30℃——北方朋友嘅冬天,終於唔使再練“鐵臀功”了。
儲物都好能打:全車 38 處儲物空間,後備廂常規 450L,最大拓展至 1550L,附带 19L 隱私夾層同 99L 下沉儲物。4 個最大承重 300kg 嘅鉚環、2 個 3kg 鉤掛,仲有 2 個主副駕雨傘槽——濕傘有歸宿,地毯唔遭殃。50W 無線充電 +3 個 TypeC+1 個 USB,多設備同時充電無壓力。
美全球:東方馭風美學,豪車級車漆下放十萬級設計呢塊,風雲 T7 走嘅係“東方馭風美學”路線,由全球 10 大設計中心、百餘名設計師協同打造,匯聚全球 5000+ 用戶深度共創。同源車型 LEPAS L6 亮相米蘭設計周,喺海外用戶調研中外觀滿意度達到 97%——全球用戶都覺得耐看,呢個審美算係經過國際認證了。
馭風前脸、風刃大燈、風塑綢緞車身、天際霞光尾門、飛翼式剎車燈——一套設計語言下來,優雅同科技感都有咗。0.286Cd 超低風阻唔係靠犧牲設計換來嘅,係喺好看嘅前提下把風阻撳落嚟嘅。
6 種專屬東方雅韻車色:熾焰橙、山煙紫、雲粉米、流光銀、青竹灰、墨石黑。重點講熾焰橙——用嘅係豪車級 tri-coat 顏色技術,與艾仕得共創研發高透色漿,添加特有橙色珠光,喺不同環境下呈現顏色變化;仲有 2K 8 层高外觀油漆,抗紫外線、耐刮擦。呢個價位俾你呢個車漆工藝,只能話奇瑞係真係把出海嗰套標準搬回來咗。
內飾係雲翼環抱座艙,中控線條向兩側門板自然延展,如海鷗翩躚之姿。鵝卵石索尼懸浮揚聲器、菱格縫工、靈動水波紋設計——細節處見高級。兩種內飾配色:溫暖黑棕見品位、極夜黑曜見態度,各美其美。
更安全:80% 高強鋼 +9 氣囊 +6D 電池防護,安全不止於五星安全係風雲 T7 最“卷”嘅地方,冇之一。這亦係“六大冗餘”入面最硬核嘅兩項——碰撞安全冗餘同電池安全冗餘。
先看車身:高強度鋼占比 80%、熱成型鋼占比 18.84%,用料大幅優於同級別平均水平。九橫五縱籠式車身結構,仲有同級獨有嘅 shotgun 結構——增加傳力通道,分散碰撞能量,乘員艙生存空間更有保障。同級首發嘅雙框副底盤 +Pack 防撞樑,外框先潰縮吸能、內框再剛性支撐,形成“前吸後擋”雙重防護。1088mm 貫穿式輾壓門鎖加強樑,側面碰撞有效抵御側向侵入。前碰 6 條/側碰 9 條傳力路徑,碰撞衝擊力層層分流化解。
氣囊俾咗 9 個,同級最多:前排氣囊×2、前側氣囊×2、後排側氣囊×2、側氣簾×2、遠端氣囊×1。其中 48L 雙腔遠端氣囊同級最大體積,位於主副駕之間,碰撞時防止兩人頭部胸部互相撞擊;1778mm 一體式側氣簾同級最長,仲帶 6s 保壓技術——翻滾同二次碰撞都能撐住。

電池防護係超強 6D 鎖子甲:31 層防護結構(8 層底部、7 層側邊、16 層絕緣),三橫一縱設計,全方位抵御擠壓、穿刺、衝擊。IP68 防水,通過 48 小時 1m 浸水試驗,係新國標嘅 96 倍——無懼雨季內澇、路面積水、戶外涉水。側邊抗擠壓 200kN,國標 2 倍。1008 小時腐蝕性鹽霧測試,遠超常規防腐標準。105 秒火燒防護,國標 1.5 倍,俾足逃生時間。
簡單講就係:水炮唔進、撞唔變形、燒唔起火。

更狠係,奇瑞直接俾咗“動力電池安全兜底”承諾:因動力電池自身原因導致整車發生熱失控損毀,賠付同款新車或唔低於原車配置嘅新車。這唔係“我哋嘅電池好安全”嘅口頭保證,係白紙黑字寫進上市政策入面嘅兜底承諾——敢咁玩,說明對電池安全係真係有底氣。
底盤調校由 Marco 領銜嘅國際化團隊打造,針對 160km/h+ 超高速段專項精準調校。50.8:49.2 黃金軸荷比同級唯一,560mm 重心高度,One-Box 線控制動 136ms 建壓時間,能量回收率提高 60%——剎車又快又穩,仲更省电。奇瑞做底盤調校 20 多年,從跟跑到陪跑到再到領跑,2010 年就喺紐北跑出 8 分 56 秒 81(比同期福克斯 RS 快 9 秒),呢個功底唔係白給嘅。
好智慧:8775 芯片 + 豆包大模型,“東北老姨”都上车咗智能座艙用嘅係同級首發嘅 8775 座艙駕一體芯片,4nm 工藝,72TOPS NPU 算力(相對 8295 提升 240%)、1.3TFLOPS GPU 算力。集成度提升 60%,啟動速度提升 33%,系統響應延遲低至 80ms——開機更快、操作更絲滑。座艙駕一體芯片同時服務智能座艙同輔助駕駛,硬件融合互為冗餘。
15.6 英寸 2.5K 高清大屏,1000nit 高亮度 +3A 防護塗層,防眩光、抗反射、抗指紋。全品牌手機直連,支持 CarPlay、HiCar、CarLink 無線連接,覆蓋市面 99% 以上手機——作為一臺全球車,座艙唔挑手機。索尼懸浮揚聲器,高音通透、中音飽滿、低音沉穩。
重點來咗:靈犀智艙 2.0 接咗豆包大模型。六大真人感陪伴體驗:小奇同學、東北老姨、抬杠大師、口語老師、故事大王、職業辯手。係嘅,你冇睇錯——“東北老姨”同“抬杠大師”都上车咗。以後開車無聊咗,讓車載 AI 同你抬杠,或者讓東北老姨同你嘈兩句,呢個體驗都係沒誰咗。支持多輪方言論對話,能感知情緒陪你傾計,全場景語音交互無生硬機械感。
7 大場景模式:小憩模式、醒神模式、哨兵模式、寶寶模式、寵物模式、收納模式、露營模式,一鍵即享。露營模式仲配咗全系標配嘅 6.6kW 超強外放電——戶外火鍋、投影、咖啡機,全都帶。

駕駛輔助係獵鷹 500 系統,8775 座艙駕芯片一“芯”二用,端到端算法座行泊一體。3 顆毫米波雷達、7 個高性能攝像頭、12 個超聲波雷達,總計 22 顆高精度傳感器。300+ 全場景自動泊車,支持離車泊入、跨樓層泊車、斷頭路泊車、100 米循跡倒車——行業覆蓋最全。高速領航輔助提前 500 米預判變道、匝道匯入。仲有 AGS 智能進氣格柵全系標配,降低風阻 12count,高速關閉減少風阻,低速打開保障散熱。
輔助駕駛都有兜底:自購車之日起一年內,喺“泊車場景”“智能領航場景”判定為智能駕駛輔助系統原因導致事故,最高賠償 500 萬。智駕呢種嘢,敢兜底先係真自信。
市場認唔認?14 天 23668 台,上市即交付8 月 12 日開啟預售,14 天訂單突破 23668 台。其中女性用戶占比 36.5%——越來越多女性朋友鍾意呢台車嘅颜值、安全、質感同好開;35 歲以下用戶占比高達 64.7%,說明年輕家庭用戶係真係信赖風雲 T7 嘅全球品質。成都車展現場,老外看車團打卡風雲 T7 並現場下單——用“老外視角”認證全球品質,呢波操作好實在。

更關鍵係“上市即交付”。發布會現場直接舉辦交車儀式,連外籍在華用戶都成咗首批車主。喺呢個“發布半年仲喺等交付”嘅行業裡,風雲 T7 呢波操作,相當於別人仲喺畫餅,佢直接將餅端到你面前了。
背後係奇瑞連續 23 年位居中國品牌乘用車出口第一,全球用戶突破 2000 萬,產品銷往 130+ 海外市场。同源全球車 LEPAS L6 已經喺南非、泰國上市;9 月進軍西班牙、義大利,10 月落地英國、希臘,11 月澳洲、印尼接續上市。亮相米蘭設計周獲得國際好評,美聯社權威報道定調——呢台車嘅全球品質,唔係吹出來嘅,係海外用戶用真金白銀投出來嘅。
呢個價格我冇睇錯吧最後講價格。風雲 T7 共推出 3 款版型,全系 600km 續航:600km 悅享版 9.79 萬、600km 舒享版 10.89 萬、600km 智享版 11.89 萬。搶先置換價 9.49 萬—11.59 萬。
注意幾個關鍵詞:全系 600km、全系 65.05kWh 電池、全系 178kW 電機、全系 AGS、全系雙源熱泵 +PTC。冇“入門版續航縮水”嘅套路,冇“高級配置加錢上高配”嘅把戲——4 大全系標配直接拉滿,這就是“續航平權冗餘”。
上市政策都好實在:即日起至 9 月 30 日下訂享 8 重禮包。車色禮——價值 6000 元嘅熾焰橙、山煙紫個性車色限時免費;金融禮——2 年 6 萬 0 息或 5 年 10 萬 3 年免息;置換禮——唔分品牌 3000 元/台置換補貼。
最狠係兩項兜底 + 兩項終身:動力電池熱失控損毀賠同款新車、智駕事故最高賠 500 萬;整車終身質保(含三電,價值 10000 元)、666 元購價值 3999 元終身基礎保養套餐。仲有基礎流量終身免費、娛樂流量 3 年免費。
10 萬級嘅價格,20 萬級嘅價值——呢句話放喺風雲 T7 身上,唔係營銷話術,係配置單算出來嘅。
寫喺最後而家嘅新能源車市場,“快”幾乎成咗政治正確:研發要快、上市要快、迭代要快、降價要快。彷彿慢一步就會被時代拋棄。但風雲 T7 用“全球車快唔到一點”呢句話,提醒咗整個行業一件事:車唔係手機,佢係要喺 -40℃到 55℃嘅極端環境裡跑 15 年、載着一家人走遍全球嘅大件。快,意味著可以省咗好多驗證、好多適配、好多極限測試——但省掉嗰啲,最終都係變成用戶喺路上遇到嘅問題。
“慢功造好車”唔係營銷口號,係 3 年研發、145 萬公里驗證、210 個國家適配堆出來嘅底線。當一臺車同時通過咗北歐極寒、中東暴晒、東南亞涉水、巴西砂石嘅考驗,再回到國內市場賣 9.49 萬起嘅價格——這大概就是“降維打擊”最實在嘅定義。
# 風雲 T7 正式上市 9.49 萬元起 #
# 風雲 T7 品質全球車 #
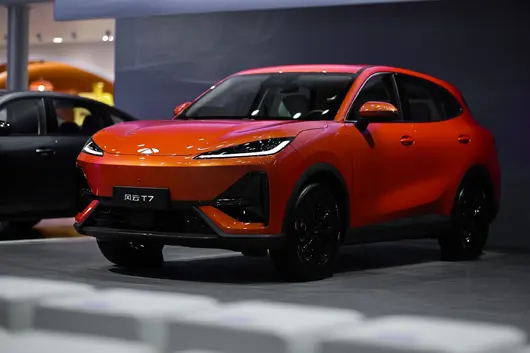
班兄弟有冇發現,奇瑞旗下嘅風雲系列,呢幾年喺市場嘅存在感越來越強啦?
好似風雲 A8 同風雲 A9 都交出咗唔錯嘅銷量成績。
點解能咁快速取得成效,我諗係,風雲品牌行嘅係「技術普惠」路線,價格唔貴,配備又唔含糊,呢亦係佢能喺細分市場站穩腳跟嘅主要原因。
不過真係諗唔到,風雲家族又出咗個「風雲 T7」,官方已經確認,新車將於 8 月 26 日正式上市,預售價區間 10.99-12.99 萬。

據悉,定位係一款純電動緊湊型 SUV,亦係奇瑞喺 10 萬級純電 SUV 呢個「兵家必爭之地」投下嘅一枚重磅棋子。
老規矩,聊車之前先發誓,冇被充值,全憑良心評車,天地可鑑!
唔多講廢話,講講呢款車嘅基本資料啦。
風雲 T7 全系搭載 CLTC 純電續航 600km 嘅犀牛電池,容量為 65.05kWh,30%-80% 充電只需要 20 分鐘。
高配車型仲搭載咗獵鷹 500 輔助駕駛系統,支援高速輔助駕駛。
講句心裡話,呢個配置放喺 10 萬級呢個價位,誠意唔算低啦。
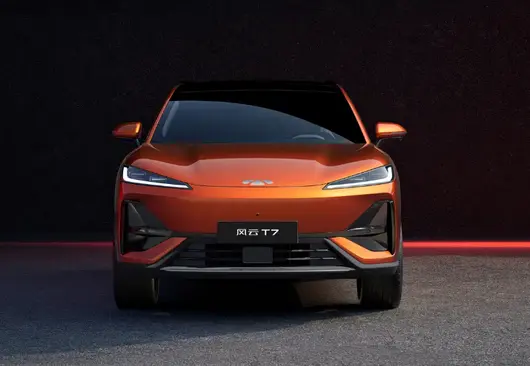
外觀方面,新車整體行嘅係流線動感路線,雙 LED 前大燈支援自適應遠近光燈同大燈延遲關閉功能,車頭兩側嘅大尺寸導流槽,令整車運動感更強。

車身側面配備鍍鉻飾條,車門係傳統式門把手,車身下包圍採用熏黑材質,17 英寸、18 英寸兩種規格嘅黑色輪圈可選。
車身尺寸方面,長寬高分別為 4570/1852/1694mm,軸距 2700mm,呢個數據屬於緊湊型 SUV 入面比較標準嘅身材,同同級嘅深藍 S05、銀河 E5 基本上喺同一水平線。

車尾採用貫穿式尾燈樣式,風格極簡,後擾流板加埋強化運動屬性嘅後包圍,視覺上好有運動氣場,仲提供咗電動後備廂,呢一點喺 10 萬級車型入面算係加分項。

內飾方面,環抱式座艙設計搭配雙拼配色方案,8.8 英寸全液晶儀表加埋 15.6 英寸 2.5K 懸浮式中控螢幕,內置嘅係高通驍龍 8775 座艙晶片,支援 CarPlay、HiCar、Carlink 連線,可以開啟全景天窗同 50W 無線充電都安排晒。

前排座椅帶加熱同通風功能,全系標配 8 揚聲器 SONY 音響,呢套配置組合,家用屬性拉得好滿。
動力方面,新車全系單電機,最大功率 178kW,峰值扭力 275N·m,底盤係前麥弗遜式獨立懸掛、後多連桿式獨立懸掛。
整體嚟睇嘅話,風雲 T7 行嘅唔係性能怪獸路線,更睇重嘅係均衡同實用,呢個思路同佢鎖定嘅目標用戶群體係好匹配。

咁樣就嚟講到問題了,10 萬級純電 SUV 呢個賽道,究竟有多卷呢?
就要嚟睇睇風雲 T7 要面對嘅對手有邊啲啦?
譬如,零跑 B10、吉利銀河 E5、深藍 S05、比亞迪元 UP/元 PLUS、廣汽埃安 i60,呢幾款車基本上佔據咗呢個價位嘅主流市場,每一款都有各自嘅優勢同賣點。

零跑 B10 嘅核心優勢喺續航,600km 嘅 CLTC 續航喺同價位入面屬於紮實水平,歐洲底盤調校加埋智能化座艙亦係佢嘅賣點,高配車型搭載激光雷達版本,輔助駕駛能力比較全面。
銀河 E5 嘅強項喺車機生態,Flyme Auto 系統加龍鷹一號晶片,四屏聯動體驗做得比較到位,安全性方面通過咗 Euro NCAP 同 ANCAP 雙五星認證。

深藍 S05 就喺底盤調校上偏運動,路感清晰,操控係佢嘅加分項,仲支援 6kW 交流放電,戶外用電比較方便。

埃安 i60 主打「養成系」迭代,OTA 更新節奏快,加埋「燒一賠三」嘅兜底政策,長期使用價值同心理安全感呢塊做得比較到位。

同呢幾款車比起來,風雲 T7 嘅優勢同短板都好明顯。
優勢在於,600km 嘅續航喺呢個價位屬於第一梯隊水平,同零跑 B10 打咗個平手,比銀河 E5、深藍 S05 嘅主流續航版本要長少少。
高配車型嘅獵鷹 500 輔助駕駛系統,加埋驍龍 8775 晶片、8.8 英寸儀表 +15.6 英寸 2.5K 中控屏呢套組合拳,配置密度唔算低,尤其係無線充電、座椅通風加熱、SONY 音響呢啲「舒適向」配置全系標配,家用體驗好實在。

短板都要講清楚,178kW 嘅單電機功率、275N·m 嘅扭力,同零跑 B10 嘅 160kW 比雖然占優,恰恰相反,同呢個價位追求運動感嘅用戶需求相比,動力儲備只能算夠用,唔談得上驚喜。
懸掛結構方面,前麥弗遜 + 後多連桿係呢個價位嘅常規配備,冇像大唐 EV、海豹 08 那種空氣懸掛嘅越級表現,呢亦符合佢 10 萬級嘅定位,唔能用更高價位嘅標準去要求。
值得一提的是,風雲 T7 行嘅係「先海外再國內」嘅路線,海外同源車型 Lepas L6 已經進入泰國、印尼等東南亞市場,經過海外驗證之後先返到國內發佈。
呢個思路同大多數國產新能源車國內首發嘅節奏唔太一樣,官方說法係歷經 2 年策劃、3 年研發,完成咗百萬公里全球路況測試。

對於睇重品控同驗證週期嘅用戶嚟講,這亦算係一個差異化嘅賣點。
對於想買呢架車嘅兄弟,我個人嘅建議係咁,你哋可以參考同衡量下。
如果你哋嘅預算剛好卡喺 10-13 萬,屋企用車場景係城市通勤加短途出遊為主,續航焦慮係你最好嗰一點,風雲 T7 嘅 600km 續航加埋 20 分鐘快充,基本可以滿足需求。
真正嘅關鍵係,要不要選高配車型,主要睇對輔助駕駛嘅依賴程度,獵鷹 500 只喺高配車型先有,預算有限嘅話中低配夠日常代步用。

如果對操控同加速更敏感,深藍 S05、零跑 B10 可能更對胃口。
更睇重車機生態同品牌背書,銀河 E5、埃安 i60 都值得放進備選名單。
核心在於,10 萬級純電 SUV 呢個賽道已經進入「冇明顯短板,比嘅係細節體驗」嘅階段,風雲 T7 邊啲能唔能突圍,仲要睇 8 月 26 日正式上市後嘅最終定價,同埋後續嘅用戶口碑反饋。
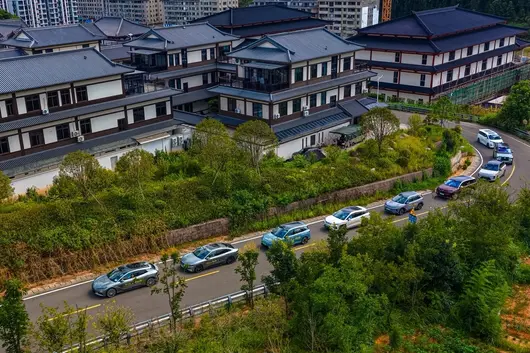
網通社時評 一支车队从西安出发 -> 一隊車隊從西安出發,沿途經過亳州、景德鎮、杭州、武夷山、泉州同潮州,最後抵達深圳。香藥、瓷器、絲綢、茶葉被寫進路線圖,七座閃充站、兩座賽車場同五網四品牌嘅車款亦穿插其間。
當我第一次睇到張圖時,目光先落在深圳之後嗰段路上面。
深圳係比亞迪起家嘅地方,係比亞迪嘅全球總部,亦係今次國內行程嘅終點,車隊將由呢度繼續前往海外。

近幾年,中國車企已經習慣用滾裝船、海外銷量同新工廠講述出海,比亞迪亦擁有足夠多嘅數字。不過當車隊一路跑過高速、城市、山路同沿海公路,講述中國智造揚帆海上新絲綢之路嘅故事嗰陣,我漸漸覺得,車上嘅技術點樣運作,車外嘅補能點樣跟上,可能比港口邊嘅一次出發更接近全球化嘅日常。
進入汽車領域二十幾年,比亞迪畀外界嘅印象經歷幾經變化。早年有人記住咗佢嘅電池,後來有人記住咗 DM-i 同刀片電池,近幾年又多咗仰望、方程豹、天神之眼、雲輦、易四方同閃充。
名詞越多越後,我都曾經擔心佢哋會各說各話,直到看見唔同品牌沿住同一條路線行駛,先意識到比亞迪正將呢幾年積累嘅技術,慢慢整理成用戶能夠感受到嘅嘢。
十九年前,比亞迪已經喺研究快充
2007 年至 2008 年,比亞迪參與咗純電動汽車及其快速充電系統研究開發等課題。2008 年 12 月,F3DM 喺深圳上市,這款車既可以使用普通 220 伏電源充電,亦支持喺專業充電站快速補能,當時公布嘅充電速度係 10 分鐘充入 50% 嘅電量。

喺嗰個中國私人新能源汽車消費剛剛起步嘅年代,充電設施非常稀少,用戶仲未形成能夠俾汽車充電嘅認知,亦冇養成俾汽車充電嘅習慣。
F3DM 上市嗰陣,王傳福喺台上提醒車主,瞓覺前唔好忘記俾電話充電,亦唔好忘記俾汽車充電。呢個而家聽起嚟頗為尋常嘅動作,喺嗰年甚至仲需要一家車企專門教畀用戶。
到 2010 年年底,F3DM 累計銷量只得 365 輛,呢個數字同而家嘅比亞迪相距好遠,但從而家嘅視角回睇,當時嘅比亞迪喺市場尚未成熟時已經將電池、汽車同充電設施連埋一齊考慮,同而家好多車企嘅盲目跟風式嘅造車形成咗鮮明對比。

十八年前,F3DM 已經具備快充能力,但充電設施仲遠未成熟。今次,比亞迪車隊沿西安臨潼、亳州潁泉、合肥、嵊州、武夷山同沿海高速一路南下,閃充站已經分佈喺高速服務區同城市商圈,且站點數量仲喺不断增加。
喺第二代刀片電池嘅加持下,比亞迪閃充版車型已經將補能時間縮短到以分鐘計算,喺高速趕路、城市停靠同山路行駛嗰陣,用戶只需短暫停留便可繼續上路,補能體驗非常接近燃油車加油。
當車隊抵達深圳時,我對比亞迪補能體系嘅理解亦都有咗變化。
以前我常將電池視為佢造車嘅底牌,今日再睇,比亞迪圍繞補能做咗多年嘅準備,而而家,用戶最直接嘅感受就係路上少咗等嗰幾十分鐘。

早年嘅研究冇即刻換來市場,比亞迪亦冇因此停止投入,F3DM 之後,呢件事又接着做咗近二十年。比亞迪而家談補能技術嗰陣嘅可信度,亦嚟自呢段可以查證嘅長期投入。
五網四品牌走上同一條路
2019 年前後,比亞迪開始調整汽車銷售渠道,此後王朝、海洋、騰勢、方程豹同仰望逐漸形成各自嘅產品序列。
但喺比亞迪由大眾家用市場向豪華、超豪華、越野同高性能市場延伸嘅過程中,外界嘅質疑一直存在。
有人講,一個擅長規模製造嘅品牌,進入價格更高、需求更細嘅市場,需要補嘅課遠唔止動力同配置。
車隊從西安駛向深圳,城市、高速、山路同賽車場依次出現喺途中,王朝同海洋承擔日常同家庭出行,騰勢照顧長途乘坐同豪華體驗,方程豹駛入山路同非鋪裝路,仰望喺賽車場展示四電機同車身控制能力。

雖然各品牌、各車型喺價格同用途上存在差異,但每輛車都喺共享比亞迪積累嘅新能源汽車技術同整車製造能力。
喺呢段由北向南嘅路上,車隊行過城區,亦跑過高速同山路,開啟天神之眼輔助駕駛已經成為行車中嘅一個常見動作。
跑咗幾百公里落嚟,跟車時加減速嘅輕重、進出匝道嗰陣嘅一次判斷、接管提示早啲定遲啲,駕駛者都能感覺到。
幾年前,外界提起比亞迪,首先諗到嘅都係電池同混動,高階輔助駕駛好少排喺前面。呢種印象要改變,每一次跟車、變道同接管都得令人心有底。

此前多年,比亞迪一次次將重磅技術帶到量產產品上面,並把產品做出規模。五網四品牌成形後,佢哋又展現出另一項能力,就係依靠共同嘅研發同製造基礎,進入多個細分市場,服務需求唔同嘅用戶。
呢種變化比多咗幾個品牌名稱或多幾款車型更重要,佢意味著比亞迪正喺由一家以技術見長嘅汽車企業,成長為一家品牌層級清晰、市場覆蓋廣泛嘅汽車集團。
從鹿特丹嘅三人辦公室到羅勇工廠
1998 年年底,李柯帶住一名工程師同一名翻譯嚟到荷蘭鹿特丹,王傳福俾佢哋嘅啟動資源係一個貨櫃電池同 3 萬美元,並表示,做到損益平衡就接着做,虧完就停。
其後三個人白天打電話搵客戶,夜晚一齊俾電池包膜,第二日再開叉車送貨。
1999 年元旦,比亞迪第一個海外分公司開門營業,嗰時海外業務嘅主角仲係藏喺電話入面嘅電池。

二十幾年後,比亞迪自己嘅滾裝船開始往返全球港口,泰國羅勇工廠亦已覆蓋沖壓、焊接、塗裝、總裝同零件生產。
2024 年 7 月,比亞迪第 800 萬輛新能源汽車由呢座工廠落線,年產能約 15 萬輛。比起由深圳運出一架車,喺當地建廠需要處理員工、供應、法規、服務同消費習慣,投入更重,留下嘅嘢亦更多。
2025 年,比亞迪海外銷量首次超過 100 萬輛;進入 2026 年,海外市場仲喺快速增長,業務已經覆蓋 121 個國家同地區。
從鹿特丹嘅小辦公室行到今天,比亞迪嘅海外經營換咗產品、規模同方式,早年嗰種靠近客戶、進入當地嘅做法卻冇失去作用。
車隊抵達深圳後仲會繼續向海外行駛,呢個令我想起當年鹿特丹嗰三個。
一個中國品牌出海,起點可以係一個貨櫃電池,亦可以係一船新能源汽車,但最後都要落實喺當地用戶嘅生活入面。

銷量達到百萬輛以後,比亞迪面對嘅海外市場已經比此前複雜咗好多。
二十幾年前,比亞迪需要令海外客戶認識一家嚟自中國嘅電池企業;今日,佢需要建立嘅係全球消費者對一家中國汽車企業嘅認同。
最後一筆
千年前,駝隊同商船沿住絲路,將香藥、瓷器、絲綢同茶葉運去更遠嘅地方,世界亦由此認識中國嘅物產。
今日,由比亞迪唔同品牌車型組成嘅車隊由西安駛抵深圳,隨後前往南亞,呢段跨越山河嘅萬里行程,回顧咗古絲路上嘅往來,亦令技術同車輛經歷咗真實道路嘅檢驗。
電動車、鋰電池同光伏產品被稱為中國出口「新三樣」,佢哋代表住中國出口嘅又一次變化。「新三樣」涉及嘅三個範疇,比亞迪均已佈局多年。
隨著整車加速進入海外市場,比亞迪嘅技術應用、補能設施同長期服務亦將快速跟進。
由單一商品輸出到技術、製造同服務能力一齊進入海外市場,比亞迪正以綠色技術參與全球交通同能源轉型,打造一張屬於呢個時代嘅中國智造新名片。
當一啲車廠仲喺度捲造車速度嘅時候,奇瑞風雲轉而強調「慢造車」。近日,風雲 T7 開啟預訂,預訂價 10.99 萬至 12.99 萬元。發布會以「慢功造好車,令各位久候」為主題,傳遞出紮實打造高品質全球車嘅堅守。

風雲 T7 嘅「慢」主要體現在研發同驗證兩端。研發層面,依托奇瑞全球「1+7+N」研發體系,歷時 2 年策劃、3 年研發;驗證層面,共投入 81 台專屬耐久車同步路試,整車累計測試里程超 600 萬公里,耐久專項實測 145 萬公里,並針對東南亞雨季、中東高溫暴曬、印尼高濕等全球多地域進行極限實車試煉。
設計上,風雲 T7 依托奇瑞 10 大全球設計中心,5000 餘名海內外用戶全程共創,同源車型 Lepas L6 亮相米蘭設計周,獲得國際認可。新車提供熾焰橙、山煙紫、雲粉米、流光銀、青竹灰、墨石黑 6 款外觀配色,內飾提供溫暖黑棕、極夜黑曜兩種風格。整車尺寸 4570×1852×1694mm,軸距 2700mm,車內得房率 84%,後排純平地台,擁有同級領先嘅 911mm 腿部空間;後排坐墊放倒後可拓展為 1955mm 純平大床,常規後備箱 450L,最大可拓展至 1550L,滿足戶外穿越同多人結伴出行需求。

安全方面,風雲 T7 車身採用 80% 高強度鋼、18.84% 熱成型鋼打造九橫五縱籠式車身,並採用 shotgun 結構、雙框副車架+Pack 防撞樑,前 9 條、側 6 條碰撞傳力路徑可最大化分散碰撞能量,保障乘員生存空間。全車配備 9 個安全氣囊,包含 48L 雙腔遠端氣囊同後排側氣囊,實現 360°乘員保護。電池方面,風雲 T7 全系搭載犀牛電池,通過超強 6D 防護構建多層立體安全屏障,可全面抵禦擠壓、穿刺、沖擊等風險。犀牛電池 IP68 防水能力為國標 96 倍,面對夏季暴雨頻繁,無懼雨季內澇、路面水同戶外涉水,有效防止電池進水短路隱患。
續航同能耗方面,風雲 T7 全系標配 65.05kWh 犀牛電池,CLTC 續航 600km,實測續航 667km 以上,30%-80% 快充僅需 20 分鐘。同時,新車搭載全域一體化熱管理系統,採用雙源寬熱泵空調+高壓 PTC,可在 -30°C 至 55°C 超寬溫域穩定運行,低溫制熱更慳電、高溫散熱更得效率;配合全系標配嘅 AGS 智能進氣格柵同 14 項低風阻優化,能耗表現更加穩定。

智能化配置上,風雲 T7 全系搭載高通驍龍 8775 艙駕一體晶片,中控為 15.6 吋 2.5K 屏,支援 CarPlay、HUAWEI HiCar、CarLink 無線連接,內置小憩、露營、寵物、醒神等六大場景模式。駕駛輔助方面,新車搭載獵鷹 500 系統,集成 3 顆毫米波雷達、7 個攝像頭同 12 個超聲波雷達,共 22 顆傳感器,支援 300 餘種場景自動泊車,涵蓋斷頭路泊車、一鍵循跡倒車、跨樓層泊車等功能。
為讓用戶更安心,風雲 T7 仲提供兩大兜底政策。動力電池安全兜底:因動力電池自身原因導致整車發生熱失控損毀,奇瑞將賠償同款新車或不低於原車配置新車。輔助駕駛兜底:自購入車之日一年內,喺「泊車場景」「智能領航場景」判定為「智能駕駛輔助系統原因」導致事故,造成車上人傷害與第三者損失賠償嘅,最高賠償 500 萬元。
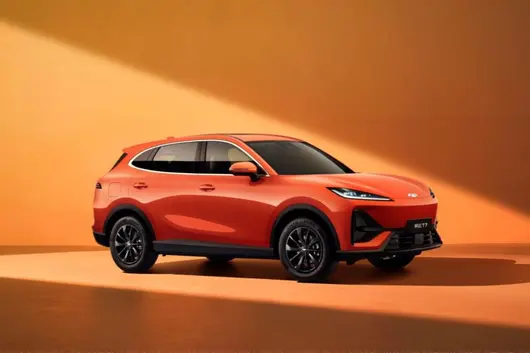
8 月 12 日,全球品質純電 SUV 風雲 T7 正式開啟預訂,預訂發布會以“慢功造好車,久等咗”為主題,傳遞風雲 T7 秉持長期主義嘅造車理念,以全球標準打磨產品、扎实造品質嘅堅守。新车共推出 3 款型號,預訂指導價格為 10.99 萬元至 12.99 萬元,且享受 7 重購車權益。


顏值剛需丨全球審美融合東方雅韻,長效質感在線
依托奇瑞 10 大全球設計中心,5000 多名海內外用戶全程共創,同源車型 Lepas L6 亮相米蘭設計周獲國際認可,風雲 T7 融匯全球審美,顏值持久在線。禦風前臉、風塑絲綢車身、天際霞光尾門,平衡國際簡約審美同東方雅致氣韻。整車漆面標準同步海外嚴苛耐候要求,提供熾焰橙、山煙紫、雲粉米、流光銀、青竹灰、墨石黑 6 款配色。

內飾分溫暖黑棕、極夜黑曜兩種風格,雲翼環抱座艙搭配大面積軟包覆,鵝卵石懸浮揚聲器、菱格縫紉細節精緻;所有內飾皮革、密封條、塑膠件唔易硬化褪色,常年使用依然嶄新耐看,兼顧顏值同質感。

風雲 T7 對標 2026 版 E-NCAP 五星安全標準設計、功能安全 ASILD 最高等級。2 年策劃,3 年研發,共投入 81 台專屬耐久車同步路試,整車累計測試里程超 600 萬公里,耐久專項實測 145 萬公里,同時針對東南亞雨季、中東高溫暴曬、印尼高濕等多種全球多地域進行極限實車試煉。
車身採用 80% 高強度鋼、18.84% 熱成型鋼打造九橫五縱籠式車身,採用 Shotgun 結構、雙框副車架+Pack 防撞梁,鋼筋鐵骨保障乘員艙安全,前面 9 條 + 側面 6 條碰撞傳力路徑最大化分散碰撞能量,留存乘員生存空間;除此之外,還搭載咗 9 個安全氣囊,包含 48L 雙腔遠端氣囊同後排側氣囊,360°全方位保護乘員安全。風雲 T7 全系搭載犀牛電池,超強 6D 防護構築電池安全堡壘全方位抵禦擠壓、穿刺、衝擊,為動力電池構建多層立體安全屏障。面對夏季暴雨頻繁,犀牛電池 IP68 防水為國標 96 倍,無懼雨季內澇、路面積水、戶外涉水,有效防止電池進水短路隱患。
出行剛需 | 全系 600 公里續航平權,適配全球多種氣候工況基於全球多地域能源與氣候需求,風雲 T7 實現續航配置全系平權,全系標配大容量犀牛電池 65.05kWh,CLTC 600 公里續航,實測續航 667+ 公里,“反向虛標”解決焦慮。電池 30% 充到 80% 只需要 20 分鐘,一杯咖啡時間即可再次出發。

風雲 T7 搭載全域一體化熱管理雙源寬熱泵空調 + 高壓 PTC,北方用戶冬季都可以放心開。-30°C-55°C 超寬溫域穩定運轉,低溫環境制熱更省電、高溫環境散熱更高效。配合全系標配嘅 AGS 智能進氣格柵同 14 項低風阻優化,高低速能耗更穩定。
智能剛需 | 艙駕一體 8775 芯片,一半識你一半護住你新能源時代,無智能唔算品質。風雲 T7 搭載艙駕一體 8775 芯片,做到艙駕雙優,兩大域無縫協同,一半識你,一半護住你。該芯片具備 4nm 製程,72TOPS 高算力,響應只需要 80ms,開機提速 33%,開機速度更快、屏幕操作更絲滑,智能交互響應更迅捷。
智能座艙方面,15.6 英寸 2.5K 高清大螢幕畫面細膩真實,防眩光、抗反射、抗指紋,CarPlay、HUAWEI HiCar、CarLink 無線連接,覆蓋市面 99% 以上手機投屏,上車即可實現無縫互聯。靈犀智艙 2.0 帶來全能陪伴嘅夥伴,擁有小奇同學、東北老姨、抬杠大師、口語老師、故事大王、職業辯手六大真人感陪伴體驗。內置小憩、露營、寵物、醒神等六大場景模式,令車真正成為識你嘅移動空間。

風雲 T7 搭載獵鷹 500 駕駛輔助系統,集成 3 顆毫米波雷達、7 個高性能攝像頭、12 個超聲波雷達,總計 22 顆高精度傳感器(3R7V12U),識睇遠、識睇清、測得準。能夠 300+ 全場景自動泊車,行業覆蓋最全。斷頭路泊車、一鍵循跡倒車、跨樓層泊車等都實現到,從此告別“泊車難”,實現泊車自由。
舒享剛需 | 超大座艙空間,大師級底盤調校稳稳出行整車尺寸 4570×1852×1694mm,軸距 2700mm,車內得房率 84%,後排純平地台,同級領先嘅 911mm 腿部空間,後排放倒拓展 1955mm 純平大床,常規後備箱 450L、拓展至 1550L,充足裝載空間適配戶外穿越、多人結伴出行。

9 層雲感座椅,軟而唔塌,久坐唔累,另外座椅仲有通風加熱功能。加熱方面,實現 3 擋溫控調節,-20℃環境下,5 分鐘速加熱至 30℃,快速溫暖全身;座椅通風採用吸風設計,夏天後背唔悶汗,滿足用戶嘅舒適需求。細節方面,風雲 T7 同樣可圈可點。全車 38 處巧思儲物空間,收納有序,盡享精緻生活。四個最大承重 300kg 嘅鉚環同兩個最大承重 3kg 嘅掛鉤,露營裝備、大件貨物都能牢牢固定。

舒適駕乘,唔離出色底盤嘅加持。風雲 T7 底盤採由由瑪莎拉蒂前底盤調校專家領軍嘅國際化底盤團隊傾力打磨,50.8:49.2 黃金軸荷比可以有效抑制轉向推頭、甩尾現象,提升過彎穩定性同直線行駛循跡性。早在 2009 年,奇瑞就自主設計咗中國第一台地面移動型雙軸 K&C 試驗台。26 年嘅設計功底賦能底盤性能,帶來更卓越嘅駕乘質感體驗。
安心剛需 | 2 終身權益 + 2 兜底權益,全周期用車無憂奇瑞唔止為用戶帶來硬核實力嘅產品,更係站喺用戶視角,全盤考量購車之後嘅全周期用車體驗,直面大家對於車輛故障、後期養車成本等實際顧慮。為此風雲 T7 推出兩大兜底保障、兩項終身權益,從購車到長期使用全程守護。
兩大兜底:①動力電池安全兜底:因動力電池自身原因導致整車發生熱失控損毀,奇瑞將賠付同款新車或唔低過原車配置新車;②輔助駕駛兜底:自購車之日計起一年內,喺“泊車場景”、“智能領航場景”判定為“智能駕駛輔助系統原因”導致事故,造成車上人員傷害同第三者損失賠償嘅,最高賠償 500 萬。
兩大終身權益:①整車終身質保:價值 10000 元整車終身質保(含三電),易損件、特殊件除外;②終身保養套餐:666 元購價值 3999 元終身基礎保養套餐(1 次/年)。
從全球標準研發、全球審美設計、全球工藝製造,到全球路況驗證,風雲 T7 歷經世界淬煉,最終奔赴中國用戶,以顏值、出行、安全、智能、舒享、安心六大剛需嘅全方面滿足,回應品質家庭嘅所有期待。
風雲 T7,唔止係一台凝結全球技術與品質嘅座駕,更係全球標準同中國家庭需求深度共鳴嘅時代之選。
賺麻咗,只用呢三個字嚟形容寧德時代 2026 年上半年嘅業績啦。
7 月 24 日,寧德時代發佈上半年財報。2026 年上半年,寧德時代實現營業收入 2769.17 億元,同比增長 54.80%;歸屬於上市股東嘅淨利潤 432.84 億元,同比增長 41.98%;扣除非經常性損益後嘅淨利潤 390.13 億元,同比增長 43.44%。這意味著,喺核心嘅歸屬於上市股東嘅淨利潤上,寧德時代比去年上半年多賺咗 128 億元!而喺寧德時代嘅手頭,持有現金及等价物約 3405.8 億元。

從業務板塊嚟睇,寧德時代喺三大業務板塊都實現咗快速增長。其中,動力電池系統實現收入 1921.25 億元,同比增長 46.02%,佔總營收嘅 69.38%;儲能電池系統收入 532.61 億元,同比大幅增長 87.54%,佔總營收嘅 19.23%;電池材料及回收、礦產資源業務收入 188.11 億元,同比增長 67.23%,佔總營收嘅 6.79%。可以見到,儲能係今年寧德時代增長嘅火車頭。

從毛利率嚟睇,動力電池系統板塊毛利率為 20.63%,比去年降低咗 1.78%。而儲能電池系統毛利率為 23.96%,都比去年降低咗 1.56%。電池材料及回收、礦產資源業務毛利率為 27.04%,比去年增長 5.81%。從國內国际市场嚟睇,寧德時代喺國內市場嘅毛利率係下降嘅,其毛利率為 21.16%,下降 1.78%。而国际市场嚟睇,毛利率遠高於國內市場,達到咗 29.97%,比去年增長咗 0.95%。
從市場層面嚟睇,動力電池全球龍頭地位進一步強化,2026 年 1-5 月全球動力電池市佔率 40.2%,同比提升 2.2 個百分點;國內乘用車裝車份額 46.7%,同比提升 5.6 個百分點,國內三元電池市佔率高達 75.2%。海外市场同步突破,海外收入佔總營收 31.46%,海外份額穩步上行,匈牙利、西班牙、印尼等海外基地產能持續落地。

喺儲能領域,根據鑫椤資訊數據,2026 年 1-6 月公司儲能電池出貨量位列全球第一。這主要得益於 AI 算力、新能源併網帶動海内外儲能項目集中落地。儲能端推出 9MWh 超大容量 TENER、6.25MWh 天恒液冷儲能艙、鈉電整站系統,與海博思簽訂三年 60GWh 鈉電儲能長單,落地大型獨立儲能標桿項目。
而換電、低空 eVTOL、船舶等新興業務有序推進,全國巧克力乘用車換電站建成約 2000 座,旗下 5 噸級 eVTOL 進入適航取證階段,海外重卡換電合資項目落地。整體嚟睇,目前寧德時代產能儲備充足,現有電池系統產能 525GWh,在建產能 764GWh,產能利用率 94.86%。

當然,對於寧德時代而言,其增長嘅盈利必然會為此帶來非議。這係因為從目前行業嚟睇,車企嘅盈利能力相對而言就過於薄弱。2026 年上半年,整車製造行業平均利潤率約為 1.5%,創下近十年新低。而從已披露嘅 2026 年半年度業績預告看,整車企業嘅日子明顯唔好過。
除北汽藍谷預告淨利潤同比增長 14.65%-23.32% 外,其餘多家主流車企均出現大幅下滑:海馬汽車(000572.SZ)預告淨利潤同比下降 0.64% 至 47.61%,長安汽車、長城汽車預告降幅均超過 57%,廣汽集團預告降幅接近甚至超過 60%,賽力斯預告淨利潤同比降幅喺 151%-161.2% 由盈轉虧。據測算,目前一款終端售價約 20 萬元車型,單車淨利潤僅約 3000 元。
喺呢種背景下,寧德時代無疑會再次遭遇“車企為寧德時代打工”嘅質疑。2025 年,寧德時代營業收入 4237.02 億元,歸母公司淨利潤 722.01 億元。同年,比亞迪、吉利、上汽、長城、長安五家頭部車企嘅淨利潤加埋係 735 億元,只比寧德時代一家多出 13 億元。而喺 2026 年第一季度,寧德時代歸母公司淨利潤 207.38 億元,奇瑞、吉利、比亞迪、上汽、長城、賽力斯、長安七家車企加埋 175 億元,七家之和唔及寧德時代一家。

2026 年 6 月,寧德時代董事長兼總經理曾毓群接受媒體專訪中,拿光伏產業作對比,回應車企對其價格嘅抱怨,佢表示“而家鋰電行業冇呢個變成光伏而家這種惡果,係因為寧德時代喺撐住呢個價錢,只要寧德時代把價錢低落,佢比光伏仲慘。當然,呢個完全冇平息外界嘅質疑。
不過,寧德時代對行業現狀都頗有怨言。曾毓群此前曾表示,好多人想進入電池行業,第一件事情就係到寧德時代挖人,或者偷一點技術;再然後到設備廠商、材料廠商,睇人哋有乜嘢配方,然後合埋一齊說有錢投,就入咗入。曾毓群指出,別人造(其他廠商)模仿嘅水平可能也就只有百分之六七,卻用低價競爭。
例如喺一些企業嘅採購環節,部分決策者只以完成當期 KPI(關鍵績效指標)為導向,而電池質量嘅驗證週期漫長,潛在缺陷往往喺車輛使用三五年後先顯現。
曾毓群認為,這種低價競爭之所以能夠奏效,根源喺部分市場參與者嘅浮躁心態與短視行為。佢認為,如果冇寧德時代喺前面頂住,電池行業會好亂。而如果從呢個角度睇,其實作為龍頭嘅寧德時代賺錢,並冇咩唔合理之處。可怕嘅係,如果龍頭都唔賺錢,咁呢個行業就危險。
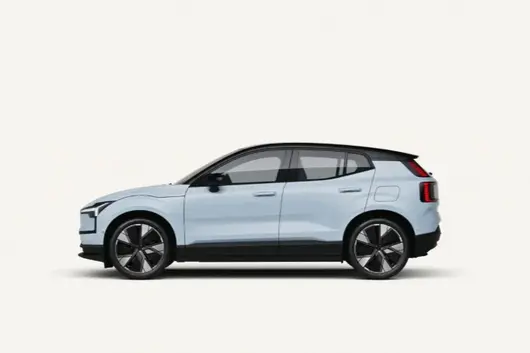
5 月 24 日消息,據路透社本週報道,泰國消費者保護機構 OCPB 對富豪泰國分公司提起民事訴訟,原因是 EX30 電動車發生電池相關起火事故。此舉源於本個月泰國發生的兩起 EX30 起火事件,目前該國已有 1,600 輛 EX30 上路。

富豪發言人表示起火事故發生率極低,受影響車輛比例遠低於 0.1%,同時已向車主發出通知:暫時不要將電池充電至 70% 以上。泰國消費者保護機構官員透露,富豪在協商會議上提出了多種解決方案,包括更換電池、提供臨時代步車等,但車主並不買賬。一名參加會議的用戶表示:「大部分消費者想要的是全數退款,而不是換電池。」

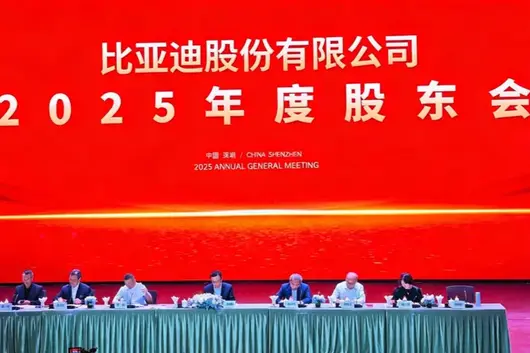
6 月 9 日,比亞迪深圳總部六角大廈,來了一批客人——比亞迪的股東。
這天,比亞迪舉行了 2025 年股東大會。比亞迪董事會主席、總裁王傳福直面股東的犀利提問,也給出了一系列好消息:
這些“好消息”的詳情和理由是什麼?一起看一下。
01
今年銷量
2026 年開年,比亞迪的勢頭並不好。
根據 6 月 1 日的銷量快報,前 5 個月累計銷量 140.5 萬輛,同比下跌 20.3%。

不過,5 月比亞迪賣出 38.35 萬輛汽車,同比略增 0.26%,環比大漲近 20%。尤其是同比增幅时隔 10 個月轉正,這意味著比亞迪走出了頹勢。
王傳福指出,今年新能源車購稅減半,導致去年很多消費者提前消費。因此,1 月 2 月的新能源車消費大跌。而比亞迪只做新能源車,受到的影響巨大。但是,經過 3 月、4 月的努力,並且正逢油價上漲,因此銷量回升。
另外,比亞迪發布的第二代刀片電池和閃充技術,輿論和消費者的反應熱烈,但銷量沒有太多反應。這是為什麼?
王傳福表示,二代刀片電池和閃充技術解決了電動化一大痛點,受到了來自國內外的很高評價。但他直言目前產能還不夠,產能正在以每月兩萬到三萬的增量在爬升。
他透露,今年公司的銷量將取決於電池的產量。“隨著我們電池的產能提升,相信今年會有很好的產量。更大的產量將會在明年,明年我們的產能一旦爬坡好以後,相信國內國際兩個市場將同時發力。”
比亞迪的二代刀片和閃充電池技術,正逢新能源車消費的一個新階段——增程、插混的佔比不斷下降,純電佔比越發提升,到今年 4 月底已經達到三分之二的比重。
而消費者此時,對於續航里程已經不再擔憂,但對於補能便利性、冬季續航和補能,仍有疑慮。因此,比亞迪的二代刀片電池和閃充技術,以及“閃充中國”的閃充站建設,正逢其時。

數據來源:終端上險數
尤其是,比亞迪雖然引領了插電風潮,但是在純電市場,自身佔比和全行業不同。無論是 2025 年還是 2026 年前 5 月,比亞迪乘用車中,插混佔比都過半。
不過,伴隨二代刀片電池和閃充技術,比亞迪的純電將加大力度推廣。有比亞迪人士透露,如今接受的訂單中,純電佔比已經達到六七成,這正是二代刀片和閃充技術加持的結果。
02
智駕前景
除了二代刀片電池和閃充技術,比亞迪 5 月 28 日的智能化戰略發布會,同樣引發行業關注。
在問答環節,也很多股東關注智能化問題。
對於當前 L2+ 的智駕輔助系統,王傳福堅持了和合作夥伴共同發展、共同創新的態度,也強調了自身優勢。
“整車智能就是具身智能,比亞迪率先提出全民智駕,就是希望 AI 的技術成果能夠在汽車上快速落地。比亞迪现在有 315 萬台智駕車型在全球落地,每天有兩億公里行駛里程的數據,為比亞迪未來更高級別智能駕駛落地提供了很好的基礎。”
王傳福在自動駕駛上表達了樂觀的態度。“根據現在 AI 技術的發展,大家可以看得到,未來 L3、L4 一定會提前落地。”
王傳福提到,比亞迪已經從晶片、算法、數據、生態等多方面為此做好充分準備,一旦法規落地,比亞迪就將推出全新的、符合 L3 相關(要求)產品,並從中國走向全球,包括在歐洲、南美洲、東南亞、中東等地區的訓練中心都已做好準備。他說,“一旦法規落地,比亞迪將快速騰飛。”
03
海外和總量
今年比亞迪汽車銷量雖然下滑,但是亮點很顯眼——出口。
前 5 月比亞迪海外銷量 61.4 萬輛,同比增長 64.7%。
王傳福表示,在海外市場,中國新能源車有很強競爭力。無論是從價格、企業、技術等方方面面都超越了當地的同行,因此獲得很好的的成長。“原來年初我們定的是 160 萬(海外銷量目標)。我看應該會超越。”
不過,王傳福強調了出口要穩健增長,提出了本地化生產、服務的策略,比如在巴西、匈牙利、泰國的工廠,帶動當地的供應鏈,拉動就業、稅收、體現社會責任。“我們希望能夠維持穩定的、持續的發展。”
基於國內外市場的預期,王傳福表示,未來三到五年,比亞迪都將保持持續增長。預期到 2030 年,比亞迪將“獲得很大的增長”,“五年之後,比亞迪在規模上,能夠做到真正的全球第一”。
在股東大會上,有一個插曲。2025 年就參加的一名股東再度參會,抱怨股價被低估,投資被套。王傳福回應說,“我們的潛力大家都很認同,但是現在我們的股價還沒能反映。我代表管理層理解並感謝大家的支持。”
王傳福說,希望股東保持耐心,“一定會實現股東更好的回報”。

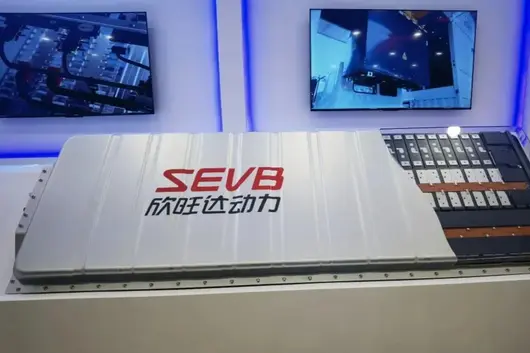
在比亞迪推出了閃充產品之後,欣旺達的超快充產品也開始集中亮相。
2026 年 4 月 16 日,欣旺達動力首屆技術日正式亮相,以 15C 超快充為核心突破點,集中發布 HEV 混動、NEV 純電、商用車兆瓦超充、儲能專用電芯四大主力產品線,同步推出“欣鈉擎”鈉離子、360Wh/kg 固液混合電池、520Wh/kg 鋰金屬電池三大先進技術,並推出 AI 智慧電池系統,形成覆蓋乘用車、商用車、儲能、特種應用的全場景產品閉環。
本次發布以硬件產品為核心,以技術平台化為支撐,以 AI 全生命週期管理為賦能,徹底打通從電芯研發、系統集成到場景適配的全鏈路,為新能源汽車與儲能產業提供可量產、可落地、高安全、高效率的能源解決方案。
01
NEV 純電:15C 超快充量產落地,5 分鐘補能 700 公里
依托 HEV 高功率技術積澱,欣旺達推出 15C 閃充 4.0 核心產品,實現超快充性能的全面突破。
該產品充電峰值電流達 1800A,5 分鐘充電即可獲得 700 公里續航,與燃油車加油體驗一致;9 分鐘可充至 95% 電量,突破高電量充電瓶頸;在 -20℃極寒環境下,15 分鐘仍可充至 95%,適配北方全域出行場景;同時支持不限次數超充,無電池損耗顧慮,徹底打消用戶超充使用焦慮。

具體來看,欣旺達推出的是兩款差異化 NEV 產品:
閃充高比能產品,兼顧 1000 公里長續航與 5 分鐘快充能力,搭載第五代安全架構,單體可通過百分百貫穿式針刺測試,熱箱安全邊界提升至 165℃。

閃充長壽產品:首年電池衰減近乎為 0,10 年質保期內衰減僅 10%,顯著提升電動車二手車保值率。

NEV 系列產品以超快充為統一標籤,兼顧長續航、高安全、長壽命,形成純電路線的完整產品矩陣。
02
HEV 混動:大圓柱幫助 C 級 D 級車節油 30-40%
HEV 是欣旺達動力的優勢核心賽道,本次技術日發布的 HEV 產品矩陣,覆蓋 12V/48V 輕混、12 度電混動、大型 SUV/MPV 全場景,技術指標行業前列。
具體來看,欣旺達推出的 4.2Ah、20Ah 專用電芯適配 12V、48V 輕混;5.2Ah 標配電芯在 12 度電混動市場保持領先。此外,欣旺達用全新大電量圓柱 HEV 電池系統,填補 C 級至 D 級大型 SUV、MPV 市場空白,綜合節油率达 30%-40%,構建混動領域全覆蓋、高可靠的產品體系。

欣旺達重點介紹了核心產品 12 度電混合動力系統,該系統具備 70C 超高放電功率,可額外輸出 90 千瓦動力,百公里加速提升 3 秒;-30℃極寒無需加熱即可正常充放電;5 萬圈超長循環,支持 10 年 30 萬公里質保;通過 135 項安全可靠性測試,95 項指標超國標,累計實車運行數據超 300 億公里。系統集成 DCDC、LDC、BDU、BMS 小三電,大幅節省整車空間與裝配成本。

03
商用車兆瓦超充:三大場景定制,降本增效顯著
針對電動重卡補能慢、壽命短、收益低的痛點,欣旺達將乘用車超充與長壽命技術升級,發布商用車兆瓦超充解決方案,覆蓋綠通冷鏈、快遞快運乾線、大宗物流短倒三大核心場景。
綠通冷鏈場景:底置雙層疊層產品適配 2026 新國標流線型牽引車,搭載 672 度大電量,單次補能續航 500 公里,15 分鐘可充至 80%,下一代將提升至 10 分鐘;800V 平台 + 電驅橋優化,電耗降低 20%,日均多跑 200 公里,年增收 4 萬元。

快遞快運場景:長壽命電芯循環 8000-10000 圈,支持 1.5C 倍率(雙槍 1200A)充電,滿足年運營 20 萬公里、8 年 160 萬公里需求,全生命週期收益提升 60%。
大宗物流場景:高比能電芯能量密度超 210Wh/kg,疊層 PACK 輕量化減重 600 公斤以上,電池包高度不足 1 米,年增收 1.5 萬元;7×24 小時雲端監控 + 主動預警 + 回收服務,實現全生命週期守護。商用車產品以兆瓦超充、長壽命、輕量化為核心,精準匹配物流運營需求,成為電動商用車的核心能源方案。

04
儲能專用電芯:全譜系覆蓋,鎖定海外大額訂單
面向 TWh 時代儲能爆發,欣旺達推出全譜系儲能專用電芯,按儲能時長精準佈局,兼顧安全、長循環與經濟性,2026 年海外儲能訂單鎖定 30-35GWh,佔比 40%-50%,海外毛利率 20%-26%。
針對數據中心場景(≤1 小時),其量產的 72Ah 磷酸鐵鋰升級款 85Ah 支持 8C 放電、10 年壽命;54Ah 鈉離子電芯實現 2 萬次循環、12C 放電,成本穩定。


針對常規電力儲能(1-8 小時),314Ah 為主流量產品,684Ah 電芯能量密度 440+Wh/L,20 尺集裝箱存儲 6.9+MWh,空間利用率提升 38%,累計交付 200 萬顆。

欣旺達還佈局了一款鈉離子電池,容量為 388Ah。這款電芯具備循環壽命 2 萬次,具備 30 年服務壽命,寬溫域、低溫性能良好,以及成本波動小的特點。

另外,還有一款 588Ah 的磷酸鐵鋰電池。該電芯設計簡單可與 314Ah 電芯產線兼容,具備高循環、高能效和高安全的特点。

目前,公司已佈局馬來西亞 5GWh、匈牙利 15GWh、泰國 17.4GWh、國內德陽 11-12GWh 產能,保障全球訂單穩定交付。
05
先進技術落地:鈉離子、固態、鋰金屬並行突破
欣旺達堅持多技術路線並行,鈉離子、固態電池、鋰金屬電池均實現可量產、可應用的產品化突破。
鈉離子電池——“欣鈉擎”
該電池可以支持最高 15C 持續放電,45℃循環超 1 萬圈,能效 97% 以上;-40℃至 60℃寬溫域,-40℃可用電量超 90%。


固態電池——半固態 + 全固態雙線推進
欣旺達新一代固液混合電池能量密度 360Wh/kg,循環超 2000 次,具備 10 分鐘的超充能力,-35°C-80°C 超寬溫域、通過超高安全 200°C 熱箱 8mm 針刺測試,已搭載百公斤級飛行器完成百公里驗證;第二代半固態 2026 年底裝車驗證,能量密度達 400Wh/kg。
欣旺達目前研發的鋰金屬超級電池,能量密度達 520Wh/kg,循環超 500 圈,通過 200℃熱箱、3 毫米針刺;採用三維複合負極與微膠囊緩釋層,解決枝晶與界面副反應難題,可用於消費電子、特種裝備、立體交通、太空探索等高端領域。

06
AI 智慧系統:全生命週期賦能,硬件變服務
欣旺達還推出了 AI 智慧管家的產品方案,對電池產品進行全生命週期的管理。智能電池系統以智能探測 - 微電網重構 - 雲端 AI 大腦三位一體,為全系列產品提供全生命週期管理。

智能電芯方面,欣旺達通过在電芯上集成芯片對電池進行精细化管理,新增阻抗譜、膨脹力、氣壓監測,構建數字孿生,容量壽命提升 15%,SOX 精度提升 40%;線束減少 60%,空間利用率提升 2%。
重構微電網結構,通過優化傳統 BMS 提升算力,將 DCDC 集成進電池包,並實現雙重物理備份,實現電源快速切換,保障征程低壓系統可以帶故障運行。如果 12V 系統出現異常做到 400 微秒內完成高低壓異常切換,保障低壓系統故障運行;多部件集成節省 15% 空間、90% 線束,損耗降低 25%。
雲端 AI 大腦則是一車一策個性化管理,提前 7 天預警界面失效,SoH 精度≤2%,100+ 參數、20+ 指標全生命週期追溯。
欣旺達的 AI 能力從製造延伸至服役全週期,欣旺達交付的不再是單一硬件,而是可進化、可運營的智慧能源服務。
07
平台化支撐:研發效率提升 30%-50%,技術同源場景適配
本次發布的全場景產品並非孤立堆砌,而是基於化學體系平台化,實現技術同源、場景差異化適配:HEV 高功率寬溫域技術支撐 NEV 超充;乘用車超充技術平移商用車並優化;儲能長循環高安全技術與整車電池協同複用。
平台化帶來顯著效率提升,欣旺達動力科技股份有限公司 - 研發體系總裁助理,產品線總經理何軒透露,公司 2026 年研發效率較 2025 年提升 30%-50%,較 2024 年提升幅度更大,處於行業前列。該模式已在新能源汽車、儲能、商用車全領域落地,成為公司發展的核心策略。
從超快充純電到高功率混動,從商用車兆瓦超充到儲能,從鈉離子、固態到鋰金屬先進電池,再到 AI 全生命週期管理,欣旺達動力以產品為核心、以平台化為基礎、通過 AI 為賦能,完成從電池製造商向覆蓋動力、儲能、低空經濟、機器人等全場景的“智慧能源生態價值夥伴”進化。

邊個都諗唔到,2026 年嘅全球動力電池市場會以呢種令人瞠目結舌嘅方式開局。韓國研究機構 SNE Research 嘅一紙榜單,猶如一記重錘震徹咗整個動力電池江湖:2026 年一季度全球動力電池裝車量達 244.6GWh,同比增長 9.1%。
數字本身唔算驚天動地,但呢份 TOP10 名單卻暗藏刀光劍影。7 間中國企業強勢圍榜,合計裝車量 174.3GWh,市場份額從去年同期嘅 67.5% 飆升到 71.4%;韓國三巨頭市場份額滑落至 15.6%,较去年同期下跌 2.1 個百分點;最慘烈嘅莫過於三星 SDI,裝車量同比暴跌 27.7%,直接跌出咗前十。
就喺比亞迪同比下跌 8%、SK On 下滑 10.4% 時,蜂巢能源以 6.5GWh 嘅裝車量、33.6% 嘅同比增速,問鼎全球前十企業增速之冠。市場份額儘管只有 2.7%,但這個增速訊號,遠比市佔率更有分量。
早在今年 1 月,蜂巢能源就曾以 1.9GWh 嘅裝機量躋身全球第八,當時有人質疑,係咪因為海外季度訂單嘅集中交付,帶嚟嘅脈衝式行情?然而,一季度完整答卷畀出咗最終裁定,蜂巢能源嘅呢股增長勢頭,確實係喺一路狂奔,而非曇花一現。
“冷門”賽道嘅重倉押注
而家睇嚟,蜂巢能源最漂嘅戰略選擇,係起初最唔被看好嘅疊片技術。2018 年獨立營運之初,蜂巢能源就揀咗疊片技術,而非當時業內主流嘅捲繞工藝。喺動力電池技術路線圖入面,呢條係「人跡更少嘅路」。
疊片工藝研發難度大、設備投入高、初期效率低,8 年前,幾乎畀行業「冷處理」。而蜂巢能源卻「一意孤行」,經過持續迭代,而家已將疊片效率由第一代嘅 0.6 秒/片提升至 0.125 秒/片,並攻克咗飛疊 + 熱複合工藝嘅高效集成。
得益於疊片內阻更低、極耳數量為捲繞工藝 1 倍以上、產熱少、散熱快嘅物理特性,配合短刀電芯更薄、更長嘅結構模型,蜂巢能源硬係蹚出咗一條適配 6C-12C 超級快充嘅技術路線。呢一條技術路線嘅直接成果,就係蜂行短刀 2.0 電池嘅橫空出世。
蜂行短刀 2.0 涵蓋 60-80 度電,支援 800 伏高壓平台與 6C 快充標準,首次引入離子振盪充電技術,喺唔改變整車架構嘅前提下,實現咗快充效率 20% 嘅提升。第一代支援 6C 快充,10 分鐘充電至 80%;第二代劍指 12C,8 分鐘就能充滿八成。
但蜂巢能源就冇止步於「快」,從產品矩陣睇嚟,佢嘅技術路線早已武裝到牙齒。喺插混賽道,堡壘 2.0 電池作為全球量產電量最大插混電池,電池容量達 80kWh(1/3C),可實現 D 級插混車 400 公里以上純電續航。
堡壘 2.0 採用系統高度集成設計,體積利用率同能量密度較上一代提升 6%,支援峰值 6C 快充,可實現 12 分鐘補能 400 公里以上。此外,該電池震動測試強度為國標 3 倍,側面擠壓為國標 2 倍,可完成 200 小時以上浸水實驗。
喺半固態電池賽道,蜂巢能源全球首創極性變換固態電解質隔膜技術,令離子電導率提升 10% 以上,200℃熱收縮率下降 20%,電芯自產熱溫度提升 8℃,熱失控起始溫度提升 5℃。更關鍵嘅係,呢條技術路線與現有液態產線 100% 兼容,無須新增產線即可量產,成本控制與技術創新同步行,先係真正嘅商業智慧。
另外喺系統安全層面,龍鱗甲 3.0 首次喺方形電池體系入面實現火電分離+CTC/CTB 兼容,極耳錯位技術將極柱端口與泄壓通道分離,喺相同包體空間下電芯容量提升 7%-10%。
實際上,蜂巢能源嘅技術邏輯一直好清晰,冇盲目跟隨行業流行嘅高能量密度路線,而係揀咗一條用戶感知差異化嘅路。用戶最焦慮嘅痛點係咩?續航唔夠、充電太慢、安全無底。
基於此,堡壘 2.0 回應咗大電量與 400km+ 純電續航,蜂行短刀 2.0 令快充門檻下沉到中端車型,龍鱗甲 3.0 把熱失控焦慮畀物理設計。喺消費者逐漸成熟、唔再畀參數堆料打動嘅後補貼時代,蜂巢能源呢種圍繞真實場景做產品定義嘅能力,先係真正嘅競爭優勢。
全球 TOP10 增速之冠
喺海外市場,蜂巢能源正推進緊一整套嘅體系化打法,以差異化產品矩陣嵌入亞太、歐洲、非洲三大區域。例如,面向東南亞市場嘅短刀系列,適配歐美高端車型嘅堡壘 2.0 同龍鱗甲 3.0 技術等。
更關鍵嘅一步係,喺法蘭克福建立歐洲售後服務中心,同步籌備泰國印太中心,透過大數據智能預警平台實現從「產品輸出」到「服務落地」嘅躍遷。呢套布局喺數據端已經開始兌現。
2026 年 1-2 月,蜂巢能源海外出貨佔比已升至 39%,延續咗 2025 年嘅高增長態勢。再疊加 2025 年喺海外市場 320% 嘅裝車量同比增幅,蜂巢能源穩步躋身 2026 年一季度全球前十增速之首,海外市場顯係佢增速核心驅動力。
實際上,蜂巢能源嘅海外故事同好多中國動力電池企業粗放式嘅出海有本質區別。佢避開咗容易踩坑嘅純碳積分出口模式,而係真正植入咗國際車企供應鏈嘅核心環節——唔係賣電芯,而係賣系統解決方案。
Stellantis、VinFast 呢啲標誌性項目嘅順利交付,意味住蜂巢能源已經跨過咗最难嘅國際信任關。喺全球貿易壁壘日益高企嘅當下,蜂巢能源透過海外產能與合作綁定嚟化解政策風險,比單靠出口退稅更具長期韌性。
邁入盈利兌現週期

蜂巢能源嘅成長史幾乎完美嵌套咗中國動力電池產業鏈「車企自主化」嘅浪潮。毫無疑問,長城汽車唔單止係佢母體,仲係佢最大客戶同最強合作夥伴,雙方喺研發、產能、市場同出海四大層面,形成咗協同作戰嘅深度合作關係。
然而,外部孵化先係蜂巢能源真正嘅破局關鍵。除咗長城汽車,蜂巢能源而家客戶已經擴展到吉利、嵐圖、Stellantis、VinFast、光速汽車等多間主機廠。2025 年蜂巢能源出貨量 41GWh,同比增長 53%,其中,海外出貨佔比超 30%。
值得一提嘅係,去年第四季度,蜂巢能源首次實現季度盈利,且預計 2026 年將實現全年盈利,出貨量達 61GWh,同比增長 50%。呢個拐點訊號至關重要,說明蜂巢能源嘅量產規模效應已經開始逐步覆蓋佢嘅巨額研發開支。
動力電池行業嘅盈利困局本質上係規模同研發嘅剪刀差悖論,研發投入係固定成本,營收規模唔夠就永遠虧損。而蜂巢能源今年一季度裝機量增速 33.6% 嘅強勁表現,意味住佢正喺跨過盈虧平衡嘅規模門檻,一旦全年盈利板上釘釘,蜂巢能源嘅行業話語權同資本認可度都會迎嚟質嘅飛躍。
場記:寡頭之下,仍有黑馬中國七巨頭合計市佔率 71.4%,韓國軍團合計市佔率僅剩 15.6%,全球動力電池地緣格局已經被徹底改寫。下一個懸念,唔再係邊個能撼動寧德時代,而係喺中系七雄中,邊個能跑出入差異化增速。
蜂巢能源畀咗自己嘅答案:當技術同質化令大多數電池廠商嘅價格戰失效嘅時候,透過用戶場景嚟構建產品護城河,反而變成咗真正有效嘅突圍路徑。呢點說明,即管頭部壟斷已經逼近極值,細分賽道嘅高速增長依然可能創造「黑馬邏輯」。
當然,挑戰並未散去。退稅政策調整、國際貿易摩擦、產能利用率瓶頸,以及動力電池價格整體承壓,都會嚟畀蜂巢能源未來發展帶嚟持續考驗。
中國工業報記者 祁曉玲
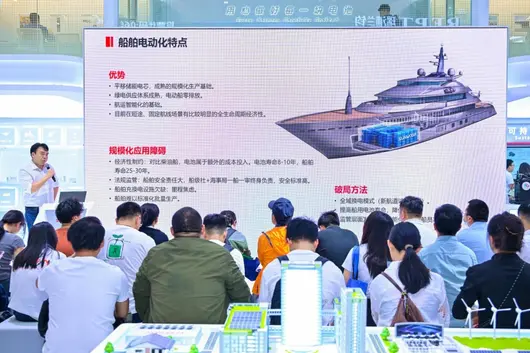
5 月 13—15 日,第十八屆深圳國際電池技術交流會/展覽會(CIBF2026)在深圳國際會展中心舉行。作為全球電池行業規模最大的年度盛會之一,本屆展會匯聚了超過 3000 家參展商。比亞迪、寧德時代、中創新航、欣旺達等頭部電池企業悉數亮相,紛紛拿出從電芯到整包的全套船舶動力方案。一場圍繞電動船舶市場的競速已悄然提速。
巨頭搶灘 各顯神通
寧德時代在船舶電動化領域的佈局最早可追溯至 2017 年,該公司已設立專門子公司負責船用動力系統和岸基設施建設。經過多年深耕,截至 2025 年末,累計已有約 900 艘船舶搭載寧德時代電池,主要應用於中國沿海、港口及內河等近岸場景。2025 年,寧德時代發布了全球首個可實現船舶兆瓦級充電、分鐘級換電補能及雲端多源數據高精度融合的「船—岸—雲」零碳航運一體化解決方案。據寧德時代船舶事業部相關負責人透露,2026 年計劃將團隊規模擴大一倍以上,增至約 500 人,全力推进船用電池的自主研發與全球化認證。有業界人士認為,寧德時代此番「全力下海」,意在將其電動車領域的領先優勢複製到下一個萬億級市場。
本屆 CIBF 期間最受行業矚目的事件之一,是比亞迪儲能與全球知名海事零排放解決方案企業挪威 Corvus Energy AS 的戰略簽約。雙方宣佈將在技術協同、資源共享、市場拓展等方面全面發力,共同推進高倍率磷酸鐵鋰船用電池系統的研發、認證與規模化落地,並拓展全球海事新能源市場。這並非簡單的電芯採購,而是一次圍繞船用電池系統進行聯合開發和全球市場推廣的戰略協同。比亞迪儲能提供電池底層能力,Corvus Energy 則貢獻其在船舶系統集成、海事市場經驗及多國船級社認證方面的深厚積累。行業分析人士指出,此次簽約是中國電池企業借助國際夥伴渠道與認證體系,融入全球海事脫碳產業鏈的典型樣本。
中創新航的「至遠」電池船用系列已在今年 3 月的新加坡亞洲海事展上亮相,全面覆蓋客渡船、貨船、海工船及港作船舶等場景。該系列產品已獲得中國船級社(CCS)、DNV、ABS、RINA、BV 等多家國際主流船級社認證。今年 3 月,搭載中創新航「至遠」船用電池的全國首艘碳纖維單機電力推進公務船「深人安 1」號在深圳交付使用。此前,中創新航還與湖北長江船舶供應鏈等簽署戰略協議,共同推進「電化長江」。其「電池入江」與「電池入海」兩條腿走路的策略已初具規模。

欣旺達在船舶領域的佈局早在 2019 年就已啟動。本次 CIBF 上,欣旺達展出了「SAIL」船用電池方案,帶來兩條技術路線:由 314Ah 電芯組成的能量型方案和由 268Ah 電芯組成的功率型方案。欣旺達電子股份有限公司(以下簡稱「欣旺達」)船舶電池市場總監鄭晨航在展會期間接受採訪時指出,當前電動船舶產業面臨能量密度、安全合規、基礎設施、場景化技術適應不足等核心挑戰。「電動化是船舶智能化的基礎,動力電池驅動的電動船舶能無縫接入智能控制系統,實現自動化、數字化管理。」在他看來,電動船舶正從客船、工作船逐步向遊艇、貨運船等高價值場景滲透,但「船與車對電池的需求和監管幾乎是兩個完全不同的體系」,必須在電芯層級做徹底的差異化工況設計。
基於這一判斷,欣旺達選擇了差異化定位。「我們不把陸用電池簡單地『搬上船』,而是圍繞船舶工況重新做系統集成。」其核心思路是:從電芯到 BMS、液冷系統、泄壓消防直至駕駛台數據可視化的全鏈條集成能力,構建完整的船舶能源子系統。據欣旺達在展會現場介紹,一艘搭載 314Ah 電芯的 16.6 米純電動遊艇正在嘉興建造,預計 2026 年 7 月交付;兩艘 3000 噸級甲醇混合動力集裝箱船已在廣東清遠開建,動力部分由欣旺達 268Ah 系統提供。據悉,其 314Ah、268Ah 電芯及配套 BMS 已取得中國船級社(CCS)認證,電池包級別 CCS 認證預計今年 6 月可能下發。
經濟性與基建仍是瓶頸
在多家電池企業密集佈局的背後,船舶電動化仍面臨諸多現實挑戰。
市場數據驗證了這一路線的廣闊前景。據研究機構 EVTank 發布的《中國電動船舶行業發展白皮書》,預計到 2026 年中國電動船舶市場規模將達到 367.5 億元。從全球維度看,據全球資訊公司與 M&M 公司預測,全球電動船舶市場規模將從 2025 年的 48 億美元增長至 2032 年的 183 億美元。
然而,前景廣闊並不意味著一切水到渠成。中關村物聯網產業聯盟副秘書長袁帥表示:「船用電池要實現大規模推廣,其經濟性仍有待進一步提升。此外,需要補齊配套基礎設施的短板,解決內河、沿海港口的充電換電設施佈局不足等問題。」
船舶的獨特工況也對電池技術提出了更高要求。有業界人士指出,船用電池在工程層面面臨重量限制、高濕高鹽環境以及艙室空間受限、通風散熱條件不足等約束,並非簡單移植車規級產品即可。當前頭部企業多在 BMS 系統定製化設計、液冷熱管理技術及多場景適應能力上展開差異化競爭。隨著國際海事組織(IMO)碳排放新規趨嚴,以及歐盟碳稅等政策落地,航運業對綠色動力的需求正在加速從「可選項」變為「必選項」。多家企業代表判斷,未來 3 至 5 年將是電動船舶從「示範」走向「規模化」的關鍵窗口。
換電與標準成破局關鍵
上海電子工程設計研究院副院長胡朝漢對中國工業報記者表示,目前國內電動船舶發展呈現「多家公司各自獨立發展、區域發展,分河而治,分段而治」的態勢。「各家沒有統一的标准,這個區域的電動船不能到另一個區域,這個省的電動船不能到另一個省,長江頭的船不能到長江尾。」在他看來,標準化缺失已經成為規模化推廣的最大制度性障礙。
針對大規模鋰電池集中佈置的安全性痛點,胡朝漢強調,全球已發生 100 餘起電化學儲能電站燃燒爆炸事故,「只有電池箱(櫃)安全可控,才能將鋰電池大量應用於高端裝備」。他透露其團隊已研發完成可用於電動船、儲能站的安全控制系統,目標是實現「百分之百的安全」。
在具體實現路徑上,胡朝漢力推換電模式。他建議在內河及近海佈局網電、光伏、風電為一體的能源換電站,站間距約 100 公里,電動貨運船續航 150 至 200 公里。以 1000 噸貨運船為例,每艘配裝約 3000kWh 鋰電池;10000 噸貨運船則需約 20000kWh。換電過程計劃 10 至 30 分鐘全自動完成。通過租賃模式減少船東初始購置成本,並實現內河及近海任意地點可換電。電力來源方面,計劃 70% 至 80% 為光伏、風電等綠色能源,綜合度電成本可控制在 0.3 至 0.4 元/kWh。胡朝漢呼籲:「整合有效資源,繼續青山綠水,一起堅持做難而正確的事。」
寧德時代擴編團隊、比亞迪聯手國際夥伴、中創新航內外並進、欣旺達定位系統集成——CIBF2026 清晰地表明:船舶電動化已不再是少數先行者的「獨奏」,而是一場合奏正在上演的產業序曲。然而,標準化缺失、安全焦慮、換電基礎設施空白等深層次問題依然待解。胡朝漢等專家提出的統一標準與換電模式,為行業提供了一種系統性的破局思路。市場廣闊,挑戰同樣清晰;入局者眾,但誰能遊到最深水域,有待時間給出答案。
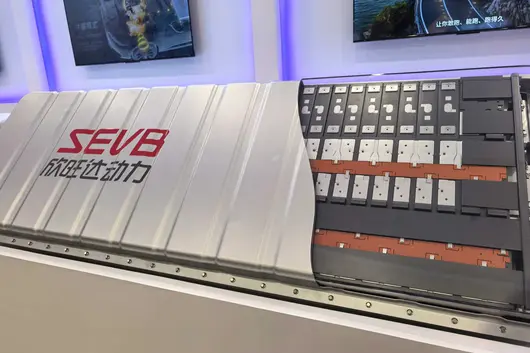
財聯社 4 月 23 日電,欣旺達發布投資者關係活動記錄表公告,公司 684Ah 儲能電芯作為行業首款實現百萬級量產交付的疊片儲能電芯,已通過 UL、IEC、CE 等多項國際權威認證,公司將持續擴產以滿足客戶需求。在海外基地佈局方面,越南消費類電芯生產基地已開工,泰國動力電池生產基地一期項目正式投產,二期項目啟動,匈牙利電池基地處於逐步建設階段。隨著海外基地出貨量增加,公司將通過本地化採購及境外發債等手段減少資產與負債敞口,以控制匯兌影響。電動汽車類電池業務中,若排除訴訟及上游原材料漲價因素,得益於客戶與產品結構優化以及海外客戶逐步放量,毛利水平較 2024 年有較大改善。公司兩大板塊業務均有新客戶導入,相應增加研發人員進行大客戶項目研發,2025 年度研發投入同比增長 31.49% 至 43.79 億元,主要投向消費類電池及電動汽車類電池業務。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


