

HomeEC

Search History
Popular Searches
Dealer Login / Sign Up
October 16, BYD officially became the 2026 APEC conference official partner, with multiple high-end models from its Denza, Yangwang, Fang Cheng Bao, and Dynasty and Ocean series becoming official designated vehicles. Headquarters in Shenzhen Pingshan, conference held in Shenzhen, "local enterprises serving local grand events" seems natural. But understanding this merely as "home court convenience" will miss the real signal.

APEC Partner is "Chosen", not "Arranged"
APEC official partner is not an identity you can buy with money. Multiple models from Denza, Yangwang, and Fang Cheng Bao collectively passed the audit to become designated vehicles, meaning the products underwent strict inspection regarding quality, safety, comfort, and service support tailored for international conference scenarios.
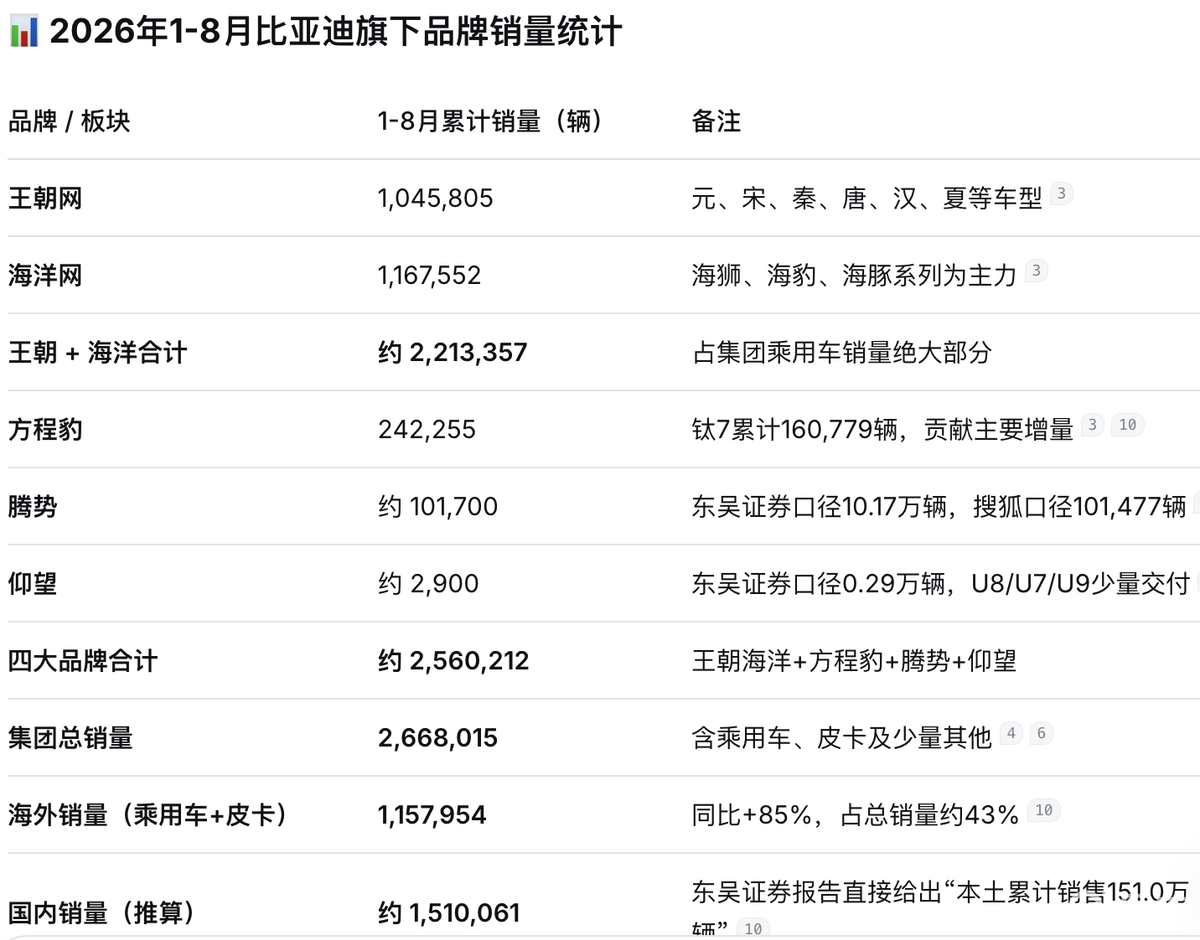
A more notable structural change is: In the first half of 2026, combined sales of Denza, Fang Cheng Bao, and Yangwang increased by 61% year-on-year, rising to 12.8% of total passenger car sales, with Fang Cheng Bao's average transaction price exceeding 220,000 yuan. BYD brought not just a "cost-effective model", but a complete high-end product line with an average price above 200,000 yuan. From "Being Seen" to "Being Chosen", what separates them is the actual realization of product capability, not geographical distance.
BYD's Overseas Reputation: Switched from "Cheap" to "Mainstream Option"
What best explains the situation is not brand research, but the sales ranking.
February 2026, Chinese electric vehicles topped the local retail sales ranking for the first time in Brazil, BYD's pure electric vehicle market share reached 78%, far surpassing Japanese, Korean, and European and American brands.
In Singapore, BYD's new car sales exceeded Toyota for the first time in 2025, rising to first place.

In the South Korean imported passenger car market, BYD ranked fourth in only one and a half years, surpassing Lexus.
In September 2025, UK single-month sales were 11,271 units, with a year-on-year growth rate of 880%, entering the top ten monthly rankings for the first time.
These markets were previously Toyota and European brands' home court. BYD's entry method was not low-price dumping, but forcing its way in on the pure electric track using product rhythm and localized channels.
The Real Focus of BYD's Export Review: Structure, not Total Volume
2021 exports 15,000 units, 2022 about 50,000, 2023 broke 200,000, 2024 exceeded 500,000, 2025 broke 1 million for the first time reaching 1.046 million — nearly 70-fold growth in five years.
But more critical than total volume is the structural jump in 2026: Overseas sales for the first three quarters were 1.3378 million units, rising from 21% of the same period last year to 43%. Nearly half the cars were sold overseas, the average overseas price per vehicle was about 190,000 yuan, nearly 50% higher than domestic, and overseas revenue share exceeded 50% for the first time.

Even among APEC member economies, Mexico ranked first in exports with 130,500 units in 2025, Brazil followed with 119,900 units, Indonesia 81,000 units, and Thailand has built a factory and entered the top 5 new energy brands.
APEC's 21 economies cover the most important automotive markets in Asia-Pacific. BYD is not "here to exhibit" in these markets, but already selling cars. The remaining cake is not about increasing coverage in a few more countries, but about turning markets already entered from "having sales" to "having share" — Europe's pure electric penetration rate is still only around 20%, most ASEAN and Latin American markets are in the early stage of pure electric introduction, and the window for plug-in hybrid products has just opened.
BYD's Overseas Factory Construction: Eight Countries Eight Factories are a Must-Under-Tariff-Pressure Choice
Whole vehicle exports are hitting a tariff wall: The EU imposes up to 35.3% anti-subsidy tariffs on Chinese EVs, Mexico 50%, Vietnam 35%. Localized manufacturing is not "icing on the cake", it is the ticket to enter mainstream markets.
Overseas passenger car factories already in production include Thailand (production started July 2024), Brazil (production started July 2025), Uzbekistan (CKD started June 2024), Hungary Szeged factory planned for Q4 2026 production, Indonesia Subang factory production started H1 2026, Turkey Manisa factory production end of 2026, Cambodia and Malaysia factories also landing in 2026.

The first phase of eight countries eight factories has a combined capacity exceeding 1 million units, with a planned upper limit exceeding 2 million units. The direction for incremental growth in the next five years is very clear: If overseas reaches 4-5 million units, "relying solely on exports is not enough, it must be achieved through local factory construction". This means after Southeast Asia, Latin America, Central and Eastern Europe, more production nodes will continue to expand according to market demand, but the pace depends on tariff policies and local supply chain maturity, not necessarily faster is better.
Can BYD Surpass Toyota? The five-year slogan is grand, but the gap needs to be acknowledged
Toyota's global sales in 2025 were about 11.32 million units, BYD about 4.6 million units, a gap of 6.72 million units; In the first half of 2026, Toyota 5.39 million units, BYD 1.81 million units, the gap is still close to 3 times.
Li Ke reiterated "Surpass Toyota and Volkswagen within five years" in Singapore in October, Wang Chuanfu has also anchored this goal multiple times since June, emphasizing "not relying on the US market". The direction is no problem — overseas growth rate is far higher than Toyota, and the product iteration pace on the new energy track is also superior.

But erasing nearly three times the volume difference in five years means BYD needs to sell an additional volume of over 1 million units overseas annually, while Toyota will not stay in place. A more realistic path is not "sudden turnaround in a certain year", but first establishing overwhelming advantage on the new energy single track, then gradually approaching the total sales metric.

APEC partner status will not directly shorten this distance, but it did something more fundamental: letting the most purchasing power business people and policymakers in the Asia-Pacific region, when sitting in the rear of a Denza or Yangwang, no longer treat "Chinese cars" as an option that needs to be convinced, but as a default reference system. Switching brand cognition often comes earlier and deeper than chasing sales numbers.
16 Oktober, BYD secara rasmi menjadi rakan kongsi rasmi mesyuarat APEC 2026, pelbagai model premium di bawah syarikat Denza, YangWang, Fang Cheng Bao dan siri Wangchao Ocean menjadi kenderaan rasmi yang ditetapkan. Ibu pejabat di Ping Shan, Shenzhen, mesyuarat diadakan di Shenzhen, “Perkhidmatan tempatan untuk acara tempatan” kelihatan munasabah. Tetapi jika perkara ini difahami semata-mata sebagai “kelebihan tuan rumah”, mesej sebenar akan terlepas pandang.
Rakan Kongsi APEC adalah “dipilih”, bukan “ditarimkan”
Rakan kongsi rasmi APEC bukan status yang boleh dibeli dengan wang. Pelbagai model Denza, YangWang dan Fang Cheng Bao berjaya melalui semakan dan menjadi kenderaan ditetapkan, bermaksud produk telah menerima ujian ketat dari segi kualiti, keselamatan, keselesaan dan perlindungan perkhidmatan untuk skenario mesyuarat antarabangsa.
Perubahan struktur yang lebih menarik perhatian adalah: separuh tahun pertama 2026, jualan gabungan Denza, Fang Cheng Bao dan YangWang meningkat 61% dari tahun sebelumnya, bagian daripada jumlah jualan kenderaan penumpang meningkat kepada 12.8%, harga purata jualan Fang Cheng Bao melebihi 220,000 yuan. BYD tidak hanya membawa satu model “nilai tinggi”, tetapi satu rangkaian produk premium lengkap dengan harga purata melebihi 200,000 yuan. Dari “dilihat” ke “dipilih”, perbezaannya adalah pelaksanaan sebenar daya produk, bukan jarak geografik.
Keenakan Antarabangsa BYD: Telah beralih daripada “murah” ke “pilihan utama”
Bukan kajian jenama yang paling menjelaskan masalah, tetapi carta jualan.
Februari 2026, kenderaan elektrik China di Brazil mencapai puncak carta jualan runcit tempatan buat pertama kali, pangsa pasaran model BYD sepenuhnya elektrik mencecah 78%, jauh melebihi jenama Jepun, Korea, dan Eropah serta Amerika.
Di Singapura, jualan kenderaan baharu 2025, BYD kali pertama melebihi Toyota, mencapai kedudukan pertama.
Pasaran kenderaan penumpang impor Korea, BYD hanya mengambil masa satu setengah tahun untuk menduduki tempat keempat, mengatasi Lexus.
United Kingdom, jualan tunggal September 2025 sebanyak 11,271 kenderaan, pertumbuhan tahun ke tahun 880%, kali pertama masuk dalam 10 besar bulanan.
Pasar ini pada masa lalu merupakan arena utama Toyota dan jenama Eropah, cara BYD masuk bukan melalui penjualan murah, tetapi mendesak masuk melalui irama produk dan saluran tempatan di laluan elektrik sepenuhnya.
Titik Utama Pengiraan Eksport BYD: Struktur, Bukan Jumlah Keseluruhan
Eksport 2021 sebanyak 15,000 kenderaan, 2022 kira-kira 50,000, 2023 pecah 200,000, 2024 melebihi 500,000, 2025 pecah 1 juta buat pertama kali mencapai 1,046,000 — pertumbuhan hampir 70 kali ganda dalam lima tahun.
Tetapi lebih penting daripada jumlah keseluruhan adalah lonjakan struktur pada 2026: jualan luar negara 3 kuartal pertama 1,337,800 kenderaan, peratusan meningkat dari 21% pada tahun lepas kepada 43%. Hampir separuh kenderaan dijual ke luar negara, harga purata kenderaan luar negara kira-kira 190,000 yuan, 50% lebih tinggi daripada domestik, peratusan pendapatan luar negara pertama kali melebihi separuh.
Bahkan dalam ekonomi ahli APEC, Mexico 2025 menduduki tempat pertama eksport dengan 130,500 kenderaan, Brazil 119,900 kenderaan mengikuti, Indonesia 81,000 kenderaan, Thailand telah membina kilang dan memasuki TOP 5 jenama tenaga baharu.
21 ekonomi APEC merangkumi pasaran automobil paling penting di Asia Pasifik, BYD di pasar ini bukan “hanya pameran”, sudah menjual kenderaan. Kek yang tinggal bukan tentang menambah liputan negara, tetapi mengubah pasar yang sudah masuk daripada “ada jualan” kepada “ada bahagian pasaran” — penetrasi elektrik sepenuhnya Eropah masih sekitar 20%, kebanyakan pasar ASEAN dan Amerika Latin berada di awal pengenalan elektrik sepenuhnya, jendela produk hibrid sambung-plug (PHEV) baru sahaja terbuka.
Kilang Luar Negara BYD: 8 Negara 8 Kilang adalah Pilihan Wajib di Bawah Paksaan Tarif
Eksport kenderaan lengkap sedang bertembung dengan tembok tarif: Kesatuan Eropah mengenakan cukai anti-subsidi tertinggi 35.3% untuk kenderaan elektrik China, Mexico 50%, Vietnam 35%. Pengilangan tempatan bukan “hiasan”, tetapi tiket masuk ke pasar utama.
Kilang kenderaan penumpang luar negara yang telah beroperasi termasuk Thailand (beroperasi Julai 2024), Brazil (beroperasi Julai 2025), Uzbekistan (memulai CKD Jun 2024), kilang Szeged Hungary dirancang beroperasi Q4 2026, kilang Subang Indonesia beroperasi separa tahun pertama 2026, kilang Manisa Turki beroperasi akhir 2026, kilang Kemboja dan Malaysia juga akan tiba pada tahun 2026.
8 Negara 8 Kilang Fasa 1 jumlah keupayaan melebihi 1 juta kenderaan, had perancangan melebihi 2 juta kenderaan. Arahan penambahan masa lima tahun hadapan jelas: Jika luar negara mencapai 4 - 5 juta kenderaan, “hanya ekspor tidak mencukupi, mesti dicapai melalui pembinaan kilang tempatan”. Ini bererti selepas Asia Tenggara, Amerika Latin, Eropah Tengah dan Timur, lebih banyak nod keupayaan akan dikembangkan mengikut permintaan pasaran, tetapi kelajuan bergantung pada dasar tarif dan kematangan rantaian bekalan tempatan, bukan semakin laju semakin baik.
Bolehkah BYD Melampaui Toyota? Seruan Lima Tahun Berjiwa, Tetapi Jurang Perlu Dilihat Dengan Jelas
Jualan global Toyota 2025 kira-kira 11.32 juta kenderaan, BYD kira-kira 4.6 juta kenderaan, jurang 6.72 juta kenderaan; Pertama 2026 Toyota 5.39 juta kenderaan, BYD 1.81 juta kenderaan, jurang masih hampir 3 kali ganda.
Li Ke mengulangi semula di Singapura bulan Oktober “Melepasi Toyota dan Volkswagen dalam 5 tahun”, Wang Chuanfu sejak Jun juga kali ini mengikat sasaran ini, dan menekankan “tidak bergantung pada pasar Amerika”. Arah tidak bermasalah — pertumbuhan luar negara jauh lebih tinggi daripada Toyota, irama pengulangan produk pada laluan tenaga baharu juga mengungguli.
Tetapi menghapuskan jurang saiz hampir 3 kali ganda dalam 5 tahun, bermaksud BYD perlu menjual lebih banyak satu juta kenderaan di luar negara setiap tahun, sementara Toyota tidak akan berhenti. Laluan lebih realistik bukan “membaling semula secara tiba-tiba dalam satu tahun tertentu”, tetapi terlebih dahulu mengukuhkan kelebihan mendominasi pada laluan tenaga baharu tunggal, baru secara berperingkat mendekati statistik jumlah jualan.
Status rakan kongsi APEC tidak akan secara langsung mempersingkatkan jarak ini, tetapi ia melakukan sesuatu yang lebih asas: membolehkan golongan bisnes dan pembuat dasar yang mempunyai kuasa membeli paling tinggi di kawasan Asia Pasifik, apabila duduk di kerusi belakang Denza atau YangWang, tidak lagi menganggap “kereta China” sebagai pilihan yang perlu disahkan, tetapi sebagai sistem rujukan default. Perpindahan pengiktirafan jenama, selalunya datang lebih awal dan lebih dalam daripada mengejar angka jualan.
10 月 16 日,比亞迪正式成為 2026 年 APEC 會議官方合作夥伴,旗下騰勢、仰望、方程豹及王朝海洋系列多款高端車型成為官方指定用車。總部喺深圳坪山,會議喺深圳舉行,「本地企業服務本地盛會」睇落嚟係順理成章。但將呢件事單純理解為「主場便利」,會錯過真正嘅信號。
APEC 合作夥伴係「被揀選」,唔係「被安排」
APEC 官方合作夥伴唔係畀錢就能買到嘅身份。騰勢、仰望、方程豹多款車型集體通過審核成為指定用車,意味著產品喺品質、安全、舒適性同服務保障上接受咗針對國際會議場景嘅嚴格檢驗。
更值得注意嘅結構變化係:2026 年上半年,騰勢、方程豹、仰望合計銷量按年增長 61%,佔乘用車總銷量比重升至 12.8%,方程豹成交均價超過 22 萬元。比亞迪帶去嘅唔係一款「性價比車型」,而係一條均價 20 萬元以上嘅完整高端產品線。從「被看見」到「被選擇」,中間隔住嘅係產品力嘅真實兌現,唔係地理距離。
比亞迪海外知名度:已經從「平」切換為「主流選項」
最能說明問題嘅唔係品牌調研,係銷量榜。
2026 年 2 月,巴西中國電動汽車首次登頂當地零售銷量榜,比亞迪純電車型市佔率高達 78%,遠超日韓及歐美品牌。
新加坡 2025 年新車銷量比亞迪首次超過豐田,躍居第一。
韓國進口乘用車市場,比亞迪僅用一年半就排到第四,超過咗雷薩斯。
英國 2025 年 9 月單月銷量 11271 輛,同比增速 880%,首次進入月榜前十。
呢啲市場過去係豐田同歐洲品牌嘅主場,比亞迪切入嘅方式唔係低價傾銷,係喺純電賽道上用產品節奏同本地化渠道硬食入去嘅。
比亞迪出口盤點嘅真正睇點:結構,唔係總量
2021 年出口 1.5 萬輛,2022 年約 5 萬,2023 年突破 20 萬,2024 年超過 50 萬,2025 年首次突破百萬輛達到 104.6 萬——五年增長近 70 倍。
但比總量更關鍵嘅係 2026 年嘅結構跳變:前三季度海外銷量 133.78 萬輛,佔比從去年同期嘅 21% 躍升至 43%。接近一半嘅車賣到咗海外,海外單車均價約 19 萬元,比國內高出近 50%,境外收入佔比首次過半。
即使喺 APEC 成員經濟體中,墨西哥 2025 年以 13.05 萬輛居出口第一,巴西 11.99 萬輛緊隨其後,印尼 8.10 萬輛、泰國已建廠並進入新能源品牌 TOP5。
APEC 嘅 21 個經濟體覆蓋咗亞太最重要嘅汽車市場,比亞迪喺呢啲市場唔係「來參展嘅」,係已經喺賣車嘅。剩下嘅蛋糕唔係在於再增加幾個國家嘅覆蓋,而在於把已經進入嘅市場從「有銷量」做成「有份額」——歐洲純電滲透率仍只有 20% 左右,東盟同拉美多數市場處於純電導入早期,插混產品嘅窗口期先至剛剛打開。
比亞迪海外建廠:八國八廠係關稅倒逼下嘅必選項
整車出口正喺撞上關稅牆:歐盟對中國電動車最高徵收 35.3% 反補貼稅,墨西哥 50%,越南 35%。本地化製造唔係「錦上添花」,係進入主流市場嘅入場券。
目前已投產嘅海外乘用車工廠包括泰國(2024 年 7 月投產)、巴西(2025 年 7 月投產)、烏茲別克斯坦(2024 年 6 月 CKD 起步),匈牙利塞格德工廠計劃 2026 年 Q4 投產,印尼蘇邦工廠 2026 年上半年投產,土耳其馬尼薩工廠 2026 年底投產,柬埔寨同馬來西亞工廠亦喺 2026 年陸續落地。
八國八廠一期合計產能超過 100 萬輛,規劃上限超過 200 萬輛。未來五年嘅增量方向好清晰:如果海外做到 400—500 萬輛,「僅靠出口係唔夠嘅,一定要透過本地建廠實現」。這意味著東南亞、拉美、中東歐之後,更多產能節點會根據市場需求繼續鋪開,但節奏取決於關稅政策同當地供應鏈成熟度,唔係鋪得越快越好。
比亞迪能超越豐田嗎?五年口號有氣勢,但缺口需要被正視
2025 年豐田全球銷量約 1132 萬輛,比亞迪約 460 萬輛,差距 672 萬輛;2026 年上半年豐田 539 萬輛,比亞迪 181 萬輛,差距仍接近 3 倍。
李柯 10 月喺新加坡重申「五年內趕超豐田同大衆」,王傳福 6 月以來亦多次錨定呢個目標,且強調「唔靠美國市場」。方向冇問題——海外增速遠高於豐田,新能源賽道上嘅產品迭代節奏亦佔優。
但五年抹平近三倍嘅体量差,意味著比亞迪需要喺海外每年多賣出一百萬輛以上嘅量級,同時豐田唔會喺停喺原地。更現實嘅路徑唔係「某一年突然翻盤」,而係先喺新能源單一賽道上確立壓倒性優勢,再逐步逼近總銷量口徑。
APEC 合作夥伴嘅身份唔會直接縮短呢個距離,但它做咗一件更基礎嘅事:令亞太地區最有購買力嘅商務人群同政策制定者,喺坐進一輛騰勢或仰望嘅後排時,不再把「中國車」當作一個需要被說服嘅選項,而是當作一個默認嘅參照系。品牌認知嘅切換,往往比銷量數字嘅追趕嚟得更早,也更深。
10月16日,比亚迪正式成为2026年APEC会议官方合作伙伴,旗下腾势、仰望、方程豹及王朝海洋系列多款高端车型成为官方指定用车。总部在深圳坪山,会议在深圳办,“本地企业服务本地盛会”看起来顺理成章。但把这件事仅仅理解为“主场便利”,会错过真正的信号。
APEC合作伙伴是“被选择”,不是“被安排”
APEC官方合作伙伴不是花钱就能买到的身份。腾势、仰望、方程豹多款车型集体通过审核成为指定用车,意味着产品在品质、安全、舒适性和服务保障上接受了针对国际会议场景的严格检验。
更值得注意的结构变化是:2026年上半年,腾势、方程豹、仰望合计销量同比增长61%,占乘用车总销量比重升至12.8%,方程豹成交均价超过22万元。比亚迪带去的不是一款“性价比车型”,而是一条均价20万元以上的完整高端产品线。从“被看见”到“被选择”,中间隔的是产品力的真实兑现,不是地理距离。
比亚迪海外知名度:已经从“便宜”切换为“主流选项”
最能说明问题的不是品牌调研,是销量榜。
2026年2月,巴西中国电动汽车首次登顶当地零售销量榜,比亚迪纯电车型市占率高达78%,远超日韩及欧美品牌。
新加坡2025年新车销量比亚迪首次超过丰田,跃居第一。
韩国进口乘用车市场,比亚迪仅用一年半就排到第四,超过了雷克萨斯。
英国2025年9月单月销量11271辆,同比增速880%,首次进入月榜前十。
这些市场过去是丰田和欧洲品牌的主场,比亚迪切入的方式不是低价倾销,是在纯电赛道用产品节奏和本地化渠道硬生生挤进去的。
比亚迪出口盘点的真正看点:结构,不是总量
2021年出口1.5万辆,2022年约5万,2023年突破20万,2024年超过50万,2025年首次突破百万辆达到104.6万——五年增长近70倍。
但比总量更关键的是2026年的结构跳变:前三季度海外销量133.78万辆,占比从去年同期的21%跃升至43%。接近一半的车卖到了海外,海外单车均价约19万元,比国内高出近50%,境外收入占比首次过半。
即使在APEC成员经济体中,墨西哥2025年以13.05万辆居出口第一,巴西11.99万辆紧随其后,印尼8.10万辆、泰国已建厂并进入新能源品牌TOP5。
APEC的21个经济体覆盖了亚太最重要的汽车市场,比亚迪在这些市场不是“来参展的”,是已经在卖车的。剩下的蛋糕不在于再增加几个国家的覆盖,而在于把已经进入的市场从“有销量”做成“有份额”——欧洲纯电渗透率仍只有20%左右,东盟和拉美多数市场处于纯电导入早期,插混产品的窗口期才刚刚打开。
比亚迪海外建厂:八国八厂是关税倒逼下的必选项
整车出口正在撞上关税墙:欧盟对中国电动车最高征收35.3%反补贴税,墨西哥50%,越南35%。本地化制造不是“锦上添花”,是进入主流市场的入场券。
目前已投产的海外乘用车工厂包括泰国(2024年7月投产)、巴西(2025年7月投产)、乌兹别克斯坦(2024年6月CKD起步),匈牙利塞格德工厂计划2026年Q4投产,印尼苏邦工厂2026年上半年投产,土耳其马尼萨工厂2026年底投产,柬埔寨和马来西亚工厂也在2026年陆续落地。
八国八厂一期合计产能超过100万辆,规划上限超过200万辆。未来五年的增量方向很清晰:如果海外做到400—500万辆,“仅靠出口是不够的,一定还要通过本地建厂实现”。这意味着东南亚、拉美、中东欧之后,更多产能节点会根据市场需求继续铺开,但节奏取决于关税政策和当地供应链成熟度,不是铺得越快越好。
比亚迪能超越丰田吗?五年口号有气势,但缺口需要被正视
2025年丰田全球销量约1132万辆,比亚迪约460万辆,差距672万辆;2026年上半年丰田539万辆,比亚迪181万辆,差距仍接近3倍。
李柯10月在新加坡重申“五年内赶超丰田和大众”,王传福6月以来也多次锚定这一目标,且强调“不靠美国市场”。方向没有问题——海外增速远高于丰田,新能源赛道上的产品迭代节奏也占优。
但五年抹平近三倍的体量差,意味着比亚迪需要在海外每年多卖出一百万辆以上的量级,同时丰田不会停在原地。更现实的路径不是“某一年突然翻盘”,而是先在新能源单一赛道确立压倒性优势,再逐步逼近总销量口径。
APEC合作伙伴的身份不会直接缩短这个距离,但它做了一件更基础的事:让亚太地区最有购买力的商务人群和政策制定者,在坐进一辆腾势或仰望的后排时,不再把“中国车”当作一个需要被说服的选项,而是当作一个默认的参照系。品牌认知的切换,往往比销量数字的追赶来得更早,也更深。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


