

HomeJohor

Search History
Popular Searches
Dealer Login / Sign Up
Dalam pasaran SUV Malaysia, ramai pembeli semasa memilih kenderaan akan membandingkan Proton X50 dan Mazda CX-3. Kedua-dua kereta ini mempunyai harga dan kedudukan yang hampir sama. Hari ini, kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa melakukan kajian.
Harga OTR Proton X50 di Malaysia adalah RM 89,800 - 113,300, dengan 4 varian, termasuk 1.5T Executive (RM 89,800), 1.5T Premium (RM 101,800), 1.5T Flagship (RM 113,300) dan lain-lain.
Harga OTR Mazda CX-3 di Malaysia adalah RM 126,159 - 139,159, dengan 2 varian, termasuk 2023 2.0L High (RM 139,159), 2023 2.0L Plus (RM 126,159) dan lain-lain.
Dari segi harga, harga permulaan Proton X50 memang lebih murah RM 36,359 berbanding Mazda CX-3. Jika bajet anda terhad, varian asas Proton sudah memadai untuk keperluan harian. Namun, ambil perhatian, perbezaan harga ribuan ringgit itu mungkin melibatkan pertimbangan pada kelengkapan, bergantung pada keperluan spesifik anda.

Proton X50 dilengkapi enjin 1.5L 4-cyl, kuasa 105 hp. Penggunaan bahan api rasmi 6.0 L/100km.
Mazda CX-3 dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Penggunaan bahan api rasmi 7.0 L/100km.
Dari segi kuasa, 1.5L Turbo Mazda CX-3 mempunyai 35 hp lebih daripada 1.5L 4-cyl Proton X50. Namun, untuk penggunaan harian di bandar, kuasa kedua-dua kereta sudah mencukupi, tidak akan berasa kurang tenaga.

Panjang badan Proton X50 4400 mm, bagasi belakang 400 L.
Panjang badan Mazda CX-3 4500 mm, bagasi belakang 450 L.
Dari segi ruang, badan Mazda CX-3 lebih panjang 100 mm daripada Proton X50, ruang penumpang lebih unggul. Namun, Proton X50 lebih fleksibel untuk diparkir di bandar, masing-masing ada kompromi.

Proton X50 menggunakan gaya pemacu 4WD.
Mazda CX-3 menggunakan gaya pemacu FWD.
Pemacu 4WD Proton dan FWD Mazda akan memberikan pengalaman pengendalian yang berbeza, disarankan untuk ujian memandu perbandingan.

Secara keseluruhannya, Proton X50 dan Mazda CX-3 adalah model yang sangat bagus di pasaran Malaysia. Memilih yang mana, penting melihat keperluan dan bajet peribadi anda. Disarankan untuk membuat kajian, membandingkan beberapa tawaran pengedar, kemudian buat ujian memandu untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk membuat kajian pasti tidak rugi.

On July 20, Honda China's official website low-key released news: Honda and GAC formally signed a strategic renewal agreement, extending the GAC Honda joint venture cooperation term to 2038. Shareholding ratio remains unchanged at 50:50, just pushing the contract originally set to expire in 2028 back by ten years.

Some in the industry call this renewal "a strategic high-stakes gamble to defy death." For GAC Honda, 2026 is a year of "lying low and gathering strength," with no major new products to be launched all year. Only in 2027 are three new products planned — the all-new Accord, a new hybrid product equipped with Honda's ace hybrid technology, and self-developed models built on China-exclusive new energy platforms. In other words, there is at least one more year of endurance ahead.

Interestingly, on the very same day Honda renewed, another scene was unfolding across the globe — just with Chinese automakers replacing the protagonists.
Chery formally took over a Nissan factory located in Roslin, South Africa, in early July, taking on over 600 employees entirely. The work uniforms changed, and the players at the table changed. Moreover, Chery jointly launched a new production line at Nissan's old factory in Barcelona, Spain, and signed a memorandum of understanding with Nissan — the Sunderland plant in the UK will begin contract manufacturing right-hand drive vehicles for Chery starting from April 2027. This marks the first time a mainstream Japanese automaker has manufactured vehicles for Chinese autonomous brands via contract manufacturing in a core European market. Imagine this scene: Nissan's factories, Nissan's workers, will start building cars for Chery from 2027 onwards.

BYD's Szeged factory in Hungary has entered the sprint before mass production, with a total investment of about 4 billion euros, a full production capacity of 300,000 vehicles per year, and plans to mass-produce the Dolphin Surf model in the fourth quarter. Former Hungarian Foreign Minister Szijjarto even announced he joined BYD to serve as an executive — he wrote on social media: "BYD is one of the most successful enterprises in the automotive industry in the past 20 years." Leapmotor, utilizing Stellantis's vehicle factory in Zaragoza, Spain, has the all-new pure electric SUV B10 produced directly on the European assembly line. SAIC is constructing a factory in Galicia, Spain with an annual output of 120,000 vehicles. XPeng's Malacca factory in Malaysia officially put the G6 into production in June.

As of mid-2026, about ten leading Chinese automakers have expanded capacity overseas through methods such as self-construction, joint ventures, and acquiring production lines. The overseas capacity layout of Chinese new energy automakers already covers main target markets in Europe, Southeast Asia, and South America. The power battery segment is also going global — CATL, EVE Energy, and Sunwoda have all laid out battery factories in Hungary, with Sunwoda's power battery project Phase I investment being about 1.9 billion yuan.
Viewing these two sets of scenes together, there is a sense of historical cyclicality. Once, when Japanese and Korean home appliances exited, Chinese enterprises also took over production lines in a similar manner. It's just that this time the script has changed the protagonist — Japanese brands that once held absolute dominance in the Chinese market are now having their factories taken over and share snatched away by Chinese automakers in the global market.

The collective retreat of multinational giants further illustrates the depth of this structural transformation. Stellantis booked 22.2 billion euros in restructuring and electrification losses, resulting in a net loss for the year, with its stock price plummeting 23% in a single day; the Volkswagen Group plans to eliminate 50,000 jobs in Germany and close 4 German factories by 2030, with model numbers reduced by up to 50%; Mercedes-Benz's adjusted EBIT plummeted 40%, and net profit nearly halved to 5.3 billion euros; Porsche plans to lay off 3,900 people by 2029; BMW has downgraded its electric vehicle sales growth expectations. Layoffs in the European parts industry have exceeded 100,000 in the past two years.

Technology is also accelerating in sync. On July 13, the solid-state battery industry witnessed a collective surge of information: Chery's solid-state battery R&D center contract was signed and landed, Baimahu Laboratory completed trial production of 20Ah high-capacity cells, Gotion High-tech announced mass production line design is basically complete, and BYD secured a patent for double-layer coated lithium-rich manganese-based cathode material. Chery's self-developed solid-state cell energy density has reached 400Wh/kg, moving towards 600Wh/kg, with a range target exceeding 1,500 km, and special R&D funds accumulated over 10 billion yuan; Dongfeng's new generation solid-state battery has an energy density of 350Wh/kg, range breaking 1,000 km, with mass production and vehicle installation debuting on eπ 007 in the second half of the year; BYD's sulfide all-solid-state battery pilot line has started production in Pingshan, Shenzhen, with prototype test range reaching 1,218 km. China Auto News' judgment is: industrialization is still far off, but the positioning battle has arrived.

But beneath the prosperity, there are still hidden reefs. The EU's highest comprehensive tariff on Chinese EVs reached 45.3%, with plans to impose additional tariffs on plug-in hybrids; automotive-grade storage chips rose in price by 180% in the last three months, putting cost pressure on models equipped with high-level intelligent driving; German assessment data shows Chinese EVs have a depreciation rate twice that of competitors, so leasing companies dare not purchase in large quantities; NIO only sold 15 vehicles in Germany in the first half of the year, and battery swapping station construction was halted. Localized factory construction is not the endpoint — European unions demand 35-hour work weeks and equal pay for equal work; ESG compliance is the biggest hidden barrier. CATL's Hungary factory production launch was delayed due to environmental controversies.

Some in the industry say, the first half is about who can build factories overseas, the second half is about who can truly take root locally. Honda's 10-year renewal is holding the last line of defense on the old track; Chinese automakers building factories globally is sprinting the first kilometer on the new track. Two routes, two directions, two fates.
Do you think Honda's 10-year renewal is a rational choice or a helpless move? What is the biggest challenge for Chinese automakers building factories abroad? Welcome to discuss in the comments.
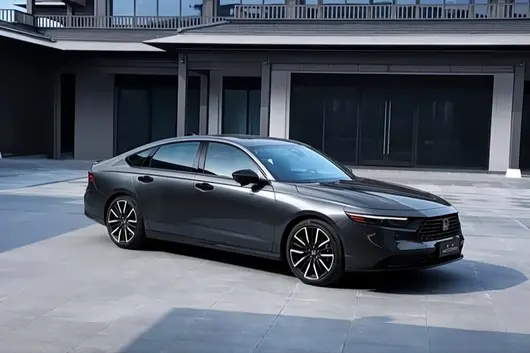
Dalam pasaran SUV di Malaysia, banyak pembeli akan membandingkan Perodua Aruz dan Kia Sportage ketika memilih kereta.
Harga OTR Perodua Aruz di Malaysia ialah RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Harga OTR Kia Sportage di Malaysia ialah RM 129,639 - 179,320, terdapat 4 varian, termasuk 2025 1.6T DCT 4WD High (RM 179,320), 2025 1.6T DCT 2WD High (RM 159,320), 2025 2.0L AT 2WD High (RM 139,639) dan lain-lain.
Ditinjau dari segi harga, harga permulaan Perodua Aruz memang RM 56,739 lebih murah daripada Kia Sportage. Jika bajet anda terhad, varian permulaan Perodua sudah dapat memenuhi keperluan harian. Tetapi perlu diingat, perbezaan harga beberapa ribu itu mungkin melibatkan penyesuaian pada kelengkapan, bergantung pada keperluan anda.

Penilaian keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk.
Penilaian keselamatan Kia Sportage ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Drive Wise.
Penilaian keselamatan kedua-dua kereta adalah sama, kelengkapan keselamatan dalam kelas ini dikira cukup lengkap. Keselamatan kereta baharu semasa ini tidak teruk, tidak perlu terlalu risau mengenai hal ini.
Panjang badan Perodua Aruz 4400 mm, tempat letak barang belakang 400 L.
Panjang badan Kia Sportage 4400 mm, tempat letak barang belakang 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalaman tidak banyak berbeza. Untuk kereta dalam kelas ini, penggunaan harian sudah cukup.

Perodua Aruz menggunakan cara pemanduan FWD.
Kia Sportage menggunakan cara pemanduan FWD.
Cara pemanduan kedua-dua kereta adalah sama, kedua-duanya FWD, pengalaman memandu harian tidak akan berbeza jauh.

Secara keseluruhannya, Perodua Aruz dan Kia Sportage adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, kunci utama adalah melihat keperluan dan bajet anda sendiri. Kami cadangkan anda melakukan kajian awal, bandingkan lebih banyak harga dari kedai kereta, kemudian uji pusing untuk membuat keputusan akhir. Membeli kereta adalah perkara penting, mengambil masa untuk melakukan kajian pasti tidak akan salah.

Selepas sesi dagangan pada 15 Julai, Tenaga Penghui (300438.SZ) mendedahkan penyataan prestasi untuk semester pertama tahun 2026, syarikat dijangka mencapai keuntungan bersih induk sebanyak 800 juta Yuan hingga 866 juta Yuan pada semester pertama, dengan kerugian 88.2267 juta Yuan pada tahun yang sama pada tahun sebelumnya, menukar kerugian kepada keuntungan berbanding tahun yang sama; keuntungan bersih terkoreksi dijangka sebanyak 792 juta Yuan hingga 856 juta Yuan, dengan kerugian 159 juta Yuan pada tahun yang sama pada tahun sebelumnya.
Prestasi tahun ke tahun dan suku ke suku sangat cemerlang: dari kerugian suku tunggal43 juta Yuan kepada keuntungan bersih suku tunggal lebih 500 juta YuanSelang satu tahun, perbezaan besar. Pada semester pertama 2025, Tenaga Penghui masih bergelut dalam lumpur kerugian 88.22 juta Yuan; pada semester pertama 2026, syarikat dijangka mencapai keuntungan bersih sehingga 800 juta Yuan hingga 866 juta Yuan — peningkatan nilai mutlak melebihi 900 juta Yuan, peningkatan berbanding tahun yang sama mencapai pusingan mengejutkan melebihi 1000%!
Memasuki tahun 2026, prestasi Tenaga Penghui menunjukkan keadaan letupan yang semakin melaju setiap suku!
Pada Q1 2026, perolehan syarikat sebanyak 4.768 Bilion Yuan, meningkat mendadak 182.14% berbanding tahun yang sama; keuntungan bersih induk 323 juta Yuan, meningkat mendadak 819.09% berbanding tahun yang sama, keuntungan bersih suku tunggal telah melebihi jumlah keseluruhan tahun 2025. Memasuki Q2, syarikat dijangka mencapai keuntungan bersih sebanyak 477 juta Yuan hingga 543 juta Yuan, peningkatan tertinggi berbanding Q1 sebanyak 67%, berbanding kerugian 43.24 juta Yuan pada Q2 2025, peningkatan suku tunggal berbanding tahun yang sama sehingga 12 kali.
Dari kerugian suku tunggal 43 juta Yuan kepada keuntungan bersih suku tunggal lebih 500 juta Yuan, Tenaga Penghui hanya menggunakan satu tahun. Syarikat bateri ini yang telah berakar umbi dalam industri bateri litium selama 25 tahun, dan sektor penyimpanan tenaga selama 15 tahun, kini menerusi kecepatan yang menakjubkan, memenuhi keanjalan keuntungan.
Sektor penyimpanan tenaga terus tinggi, produk Tenaga Penghui jualan dan pengeluaran aktifUntuk sebab peningkatan prestasi yang pesat, syarikat menyatakan dalam pengumuman, terutamanya disebabkan oleh "industri semakin baik, jualan dan pengeluaran produk syarikat sangat aktif, tempahan penjualan meningkat, perolehan pendapatan meningkat".
Dari tahap industri, penyimpanan tenaga telah berubah daripada "peluang sementara" menjadi "gelombang industri paling pasti dalam 10 tahun akan datang".
Memerangi transformasi tenaga global ke kedalaman, terutamanya di bawah situasi peningkatan mendadak permintaan daya pengiraan yang didorong oleh latihan model AI (Kecerdasan Buatan), gelombang teknologi penyimpanan tenaga baharu yang berhasrat membina "lebih selamat, lebih tahan lama, lebih ekonomik" terus memanas, penyimpanan tenaga elektrokimia sebagai kekuatan teras penyimpanan tenaga baharu semasa, pasaran penyimpanan tenaga global juga menerima pertumbuhan letupan tinggi, permintaan skenario hilir seperti penyimpanan tenaga bebas / penyimpanan rumah / AIDC sangat meriah, permintaan bateri penyimpanan tenaga domestik dan antarabangsa meningkat secara letupan. Bateri litium cecair凭借 ketumpatan tenaga tinggi dan rantai industri matang, menguasai pasaran penyimpanan tenaga elektrokimia, mencakupi lebih daripada 96% dalam penyimpanan tenaga baharu. Menurut statistik SPIR, pada semester pertama 2026, sel penyimpanan tenaga litium global mencapai 523.6GWh, meningkat 70% berbanding tahun yang sama; SPIR menaikkan ramalan penghantaran bateri penyimpanan tenaga litium global 2026 hingga 1263GWh, pertumbuhan berbanding tahun yang sama dijangka mencapai 100%.
Sebab utama ialah 1) Penyesuaian dasar pemulangan cukai eksport China: pemulangan cukai eksport bateri litium penyimpanan tenaga China berkurang, pada separuh kedua 2026 eksport muncul "kesan pemasangan tergesa-gesa"; pemasangan tergesa-gesa pasaran penyimpanan tenaga bebas domestik China: dasar subsidi penyimpanan tenaga bebas setiap wilayah dijangka berkurang pada 2027, kesan pemasangan tergesa-gesper projek penyimpanan tenaga bebas pada 2026 jelas;
2) Permintaan penyimpanan tenaga AIDC (Pusat Data AI) Amerika Syarikat melebihi jangkaan: di bawah pemacu daya pengiraan AI, pemasangan penyimpanan tenaga pusat data meningkat dengan pesat;
3) Pelaksanaan Akta Bateri Baru Uni Eropah hampir tiba: pasaran bateri litium Uni Eropah akan melaksanakan Akta Bateri Baru pada 2027, memerlukan penjejakan jejak karbon sepanjang kitaran hayat, meningkatkan drastik pagar pasaran dan kos mematuhi, pada 2026 muncul arus pemasangan tergesa-gesa kerana persediaan awal.
Sebagai salah satu syarikat bateri awal yang memasuki industri penyimpanan tenaga domestik, Tenaga Penghui mendapat manfaat sepenuhnya daripada kitaran kenaikan ini. Dari segi produk, Tenaga Penghui telah membina liputan semua skenario penyimpanan tenaga baharu seperti grid besar, industri dan perniagaan, rumah, boleh bawa serta AIDC.
Di antara itu, produk unggulan Feng Peng 588Ah/587Ah sel besar penyimpanan tenaga pelilitan, meningkatkan keseluruhan keselamatan dan kitaran, prestasi kecekapan, dijangka mula pengeluaran pada separuh kedua 2026; sel bateri kadar tinggi Han Hai 85Ah untuk penyimpanan tenaga AIDC, pelepasan 10C, puncak 12C, tindak balas tahap milisaat, kitaran pulsi lebih 60,000 kali, menyokong bekalan kuasa besar tahap minit. Dihantar sampel pada April 2025, pengiktirafan pelanggan tinggi, tempahan berterusan meningkat.
Dari segi pasaran, syarikat telah mengukuhkan kedudukan utama pasaran global dalam sukuan niche seperti bateri tinggi kadar kecemasan / bateri penyimpanan rumah / bateri penyimpanan tenaga industri dan perniagaan,lain pula menurut data SPIR, Tenaga Penghui tersenarai dalam top8 penghantaran sel penyimpanan tenaga litium global pada semester pertama 2026, rangking meningkat drastik berbanding 2025.
Pemuliharaan global dipercepatkan: menargetkan TOP1 kawasan spesifik luar negaraTOP1Di sebalik pertumbuhan prestasi tinggi, adalah pelaksaan strategi globalisasi Tenaga Penghui yang dipercepatkan.
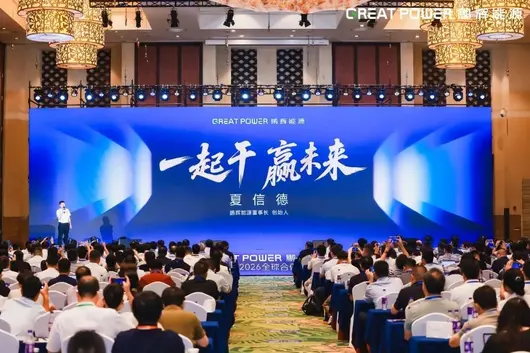
Pada hari berikutnya selepas pengumuman prestasi (16 Julai), Tenaga Penghui menganjurkan Persidangan Rakan Kongsi Global 2026 di Chimelong, Guangzhou, jemputan lebih 500 rakan kongsi global berkumpul di Guangzhou. Tema persidangan adalah "Kerja Bersama, Menang Masa Depan" — ini bukan sekadar respons Tenaga Penghui kepada zaman, malah seruan kepada rakan kongsi global.

Pengerusi Pengasas Tenaga Penghui Xia Xinde di tempat persidangan
Presiden Zhen Shaoqiang menyatakan dalam persidangan bahawa syarikat sedang memajukan sepenuhnya strategi "Lonjakan Luar Negara", telah membina sepuluh pejabat luar negara di seluruh dunia. Dari segi布局和 yang spesifik, Tenaga Penghui telah menempatkan pejabat luar negara di pasaran teras penyimpanan tenaga seperti Amerika Syarikat, Jerman, Jepun, Singapura, India, rangkaian perkhidmatan global dan kemampuan operasi tempatan semakin matang.
Pada tahun 2025, prestasi penyimpanan tenaga luar negara syarikat mencapai pertumbuhan berpecah, pengiktirafan pelanggan tinggi. Memasuki 2026, tempahan penyimpanan tenaga luar negara berskala besar mencatat peningkatan ketara, beberapa projek penyimpanan tenaga berskala besar teladan global mula dilaksanakan, pada tahun 2026, prestasi pasaran luar negara Tenaga Penghui kekal dalam keadaan pertumbuhan tinggi. Sasaran syarikat adalah menargetkan kedudukan TOP1 lebih banyak kawasan spesifik dalam pasaran luar negara.
Pembangunan teknologi terdahulu diutamakan, bateri pepejal/natrium hampir meningkatSeperti apa yang dinyatakan Tenaga Penghui, kelebihannya lebih ketara dalam kelengkapan produk.
Selain daripada produk bateri litium, pembangunan Tenaga Penghui secara proaktif dalam kawasan bateri pepejal dan natrium, malah merupakan kepercayaan utama untuk menghadapi kitaran industri.
Melalui bateri pepejal, Tenaga Penghui menggunakan laluan teknologi oksida. Dalam pandangannya, elektrolit pepejal oksida mempunyai kelebihan kestabilan struktur baik, kestabilan panas tinggi dan kestabilan kimia baik, yang paling penting ialah kos rendah dan mudah disediakan secara besar-besaran, ini adalah salah satu sebab Tenaga Penghui memilih laluan ini.
Tahun lalu Tenaga Penghui telah membina garis ujian perantaraan bateri pepejal, bateri pepejal laluan oksida generasi baharu yang dikaji ketumpatan tenaga ≥360Wh/kg, julat suhu operasi pada -20°C~85°C, dan melalui ujian penusukan paku, masa depan terutamanya untuk aplikasi bertaraf tinggi yang mempunyai keperluan ketat terhadap keselamatan, ketahanan suhu dan jarak tempuh.
Melalui bateri natrium, Tenaga Penghui berpendapat bateri natrium mempunyai daya saing kos yang baik dan potensi aplikasi komersial yang kaya, pada masa hadapan dijangka menjadi pilihan teknologi penting bersama bateri litium dalam bidang penyimpanan tenaga.
Tenaga Penghui memulakan kajian teknologi bateri natrium pada tahun 2019, membangun dua laluan teknologi oksida berlapis dan polianion, pada tahun 2023 secara rasmi memasuki fasa komersial, juga merupakan unit pertama di negara ini yang lulus penilaian bateri ion natrium. Dari segi produk, Tenaga Penghui telah membina produk bateri natrium petak 180Ah untuk aplikasi penyimpanan tenaga, tahap kecekapan tenaga produk 0.5P ≥95.5%, kehidupan kitaran boleh mencapai 10,000 kali, dan telah melalui ujian keselamatan seperti penusukan paku, sangat sesuai dengan keperluan penyimpanan tenaga.
Dari segi projek, Tenaga Penghui telah berjaya melaksanakan projek penyimpanan tenaga ion natrium Bentang Utara Qingdao 5.39MWh, telah menyelesaikan penyambungan ke grid, beroperasi secara normal.
Dari persaingan harga kepada persaingan nilai, Tenaga Penghui melalui kitaran industri dengan kerjasama ekosistem saling untungPada persidangan rakan kongsi 16 Julai, Pengerusi Tenaga Penghui Xia Xinde menghanturkan ucapan hormat tulus kepada rakan kongsi global, berterima kasih rakan kongsi pelbagai sektor menyertai sepanjang jalan, berjaya melalui perjalanan kitaran industri yang naik dan turun.
Beriringan dengan iterasi perkembangan industri, persaingan pasaran meninggalkan sepenuhnya zaman kasar "ada kapasiti ada pasaran", memasuki fasa baharu pertandingan keupayaan komprehensif teknologi, kualiti, kos dan perkhidmatan, dalam hal ini Xia Xinde menegaskan dengan jelas bahawa perusahaan mesti menyelesaikan peralihan teras dari "persaingan harga" kepada "persaingan nilai", dan peningkatan dan perubahan ini bukan sahaja boleh dicapai oleh Tenaga Penghui sendiri, memerlukan riser dan hulu-hilir rantai industri untuk menyelaraskan penyelidikan, menyelaraskan penyokongan teknikal, menyelaraskan iterasi, menyerang bersama pelbagai masalah teknologi.
Bagi rakan kongsi global, Tenaga Penghui menyatakan dengan tegas, hanya dengan inovasi bala sahaja boleh mengukuhkan keunggulan produk teratas, hanya dengan peningkatan serasi sahaja boleh berlari bersama, dalam persekitaran pasaran yang berubah-ubah, perusahaan akan sentiasa beriringan dengan rakan kongsi, menggunakan kekuatan produk muktamad untuk memberi kuasa kepada pembangunan pelanggan, menetapkan masa depan industri yang pasti.
Memegang prinsip "nilai akhir perusahaan bukan pada penimbunan parameter, tetapi pada penciptaan manfaat sosial sebenar", Tenaga Penghui yang telah berakar umbi dalam industri selama 25 tahun, berkembang daripada pengilangan bateri tradisional kepada penyedia tenaga pintar global, sentiasa berpegang pada keperluan sebenar industri untuk melanjutkan keupayaan teras, merancang pembangunan jangka panjang, kerana itu mencapai pencapaian prestasi lompatan, pada asas keuntungan bersih induk 206 Juta Yuan mencapai menukar kerugian kepada untung pada perolehan 11.944 Bilion Yuan sepanjang tahun 2025, keuntungan bersih semester pertama 2026 dijangka melebihi 800 Juta Yuan, dengan berjaya menyempurnakan langkahan megah dari "menukar kerugian" ke "pertumbuhan tinggi".
Berdiri di tengah-tengah perkembangan 2026, Tenaga Penghui sentiasa berpegang teguh "membolehkan lebih ramai orang menggunakan tenaga bersih yang selamat dan stabil" misi perusahaan, bersama rakan kongsi global mendalam sukuan nilai, bersama membina ekosistem industri, menggunakan kerjasama ekosistem saling untung untuk membina pagar pembangunan jangka panjang, berjalan stabil melalui kitaran industri, menuju ke lautan nilai industri, dan laporan keputusan keuntungan bersih 800 Juta+ yang cemerlang selama setengah tahun, adalah bukti kekuatan yang paling kukuh dalam laluan pembangunan pendirian jangka panjang perusahaan.
上半年賣咗將近 120 萬輛車,結果淨利潤同比暴跌近六成。呢啲事擱喺邊個身上都係肉痛。
7 月 14 號晚上,長安汽車發布咗半年報預告,歸屬母公司淨利潤預計 7.4 億到 9.7 億元,去年同期仲係 22.91 億。削掉三分之二,就咁一刀落去。扣除非經常性損益後嘅淨利潤更慘,只餘 2.3 億到 3.3 億,同比下滑七八成。

但你往銷量嗰邊睇,數據其實唔差。今年上半年長安汽車嘅累計銷量係 119.56 萬輛。海外賣咗 40.2 萬輛,同比增長 35.1%。新能源 45.6 萬輛。點睇都唔似一個「虧損邊緣」嘅成績單。

賣得多,賺得少。呢筆賬點計?
錢花咗邊?兩個窟窿
長安自己喺公告入面解釋咗兩個原因:匯率波動同原材料加價。官方講嘅確實係真話。
先講匯率。長安上半年海外銷量 40 多萬輛,同比猛增 35.1%。車賣去東南亞、歐洲、中東,收嘅係美元、歐元。換返人民幣嗰陣,匯率一波動,賬面就縮水。賣得越多,外匯兌換虧損越大。呢筆賬,擱邊個出口企業頭上都頭痛,但長安碰上海外擴張最猛嘅階段,撞槍口上咗。

再講原材料。碳酸鋰價格反彈,銅鋁金屬漲,車規晶片也跟住起漲。電池同晶片兩項加埋,單車成本往上抬咗好多,110 多萬輛係咩概念?呢筆賬嘅差額真係唔少。
可係問題係,成本漲咗,售價敢跟住漲嗎?國內價格戰打得你死我活,邊個先加價邊個就可能要掉隊。消費者睇住價格買車,企業被夾喺中間——成本頂住,售價壓低,中間嘅利潤空間被擠得越來越薄。
唔止長安,整個行業都喺度「出血」
長安唔係一個喺度扛。中汽協嘅數據更扎心:2026 年上半年國內整車製造平均利潤率跌到 1.5%,十年新低。2023 年仲有 4.8%,一年比一年縮,到今年半年直接腰斬再腰斬。咩概念?賣一臺 20 萬嘅車,整車廠可能就賺 3000 塊。仲不如一塊電池廠賺得多。

整個乘用車市場上半年零售量同比下滑超過 20%。市場喺縮,價格戰喺打,利潤喺跌。講「全行業都喺泥潭度掙扎」,一點唔誇張。
下半年三張牌,夠唔夠翻盤?
長安擺出三張牌。
第一張,海外繼續衝。啟源 Q05 去印尼、巴基斯坦,深藍 S05、S07 去菲律賓、澳洲,阿維塔 07 殺向歐洲。巴西工廠 3 月已經投產,年產能 9 萬輛。從出口到本地設廠,呢步棋下得夠大。海外業務佔比已經提到 33.6% 左右,而且海外市場嘅利潤率通常比國內高——少打價格戰,溢價空間亦更大。

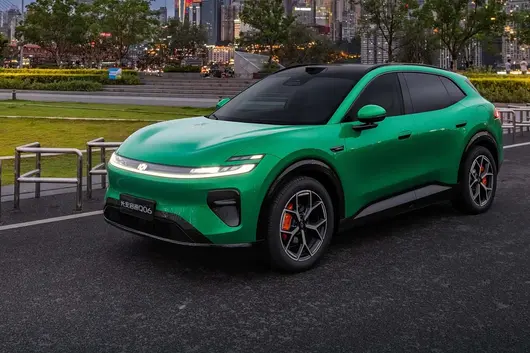
第二張,新車密集上市。啟源 Q06、A05L、Lumin plus 三款全新產品,加埋四款老車型迭代。阿維塔推第二代產品線。深藍升級智能駕駛同三電。新車密集投放嘅意義在於——用新品打開增量空間,而唔係喺老車型上同對手拼價格。啟源 Q06 定位「最美 SUV」,即將上市,純電加增程雙動力,擺明係要搶緊湊型 SUV 市場。

第三張牌,可能係最有想象力嘅——自研智能駕駛系統「天樞領航」。分 Pro、Max、Ultra 三個版本,Pro 版全系標配激光雷達,夜間同隧道入面能同人眼提前 2 秒識別障礙物。Max 版依托 2000 萬條人類駕駛數據訓練。Ultra 版上 VLM 視覺語言大模型,能同人互動。啟源 Q06 會成為第一款全系標配呢套系統嘅量產車。

智能駕駛呢件事,而家各家都喺度捲。但大部分汽車廠嘅方案要么依賴供應商,要么選配加錢,長安汽車選擇自研,啱唔啱打出差異化,要睇實際體驗,但起碼喺策略上,方向係啱嘅——用技術降維打價格戰,而唔係用價格扛技術差距。
痛歸痛,方向冇跑偏
全年 330 萬輛嘅目標擺喺嗰度。上半年完成 36% 出頭,下半年月均要賣 35 萬輛,差不多係上半年嘅兩倍。呢個任務量,講實話,真係好重。
但話過回嚟,利潤下滑呢件事,短期確實痛,長期未必係壞事。點解?
因為長安嘅錢,冇亂花。海外設廠、智能駕駛研發、新能源轉型,每一筆投入都係奔住長期競爭力去。匯率波動係外部衝擊,原材料加價係週期波動,價格戰係行業洗牌。呢啲都唔係長安一家嘅問題,係整個中國汽車產業喺轉型期必須經歷嘅陣痛。

真正值得關注嘅係:呢啲投入啱唔啱喺明年、後年開始兌現?海外市場嘅利潤率啱唔啱能持续提升?智能駕駛系統啱唔啱能形成真正嘅技術壁壘?新能源嘅 5.2% 增長——講實話,呢個數字有點低,要提速。
長安唔係冇風險。利潤連續下滑會影響現金流,影響研發投入嘅持續性,亦會影響資本市場信心。但起碼方向冇跑偏。喺所有人都喊住「捲唔動咗」嘅時候,能逆勢往海外衝、往技術上投,呢份魄力值得畀個肯定。
下半年三張牌啱唔啱能翻盤,唔好講。但起碼牌面係齊嘅。剩下嘅,就睇點打。
2026年上半年,中国汽车市场乘用车累计零售约875万辆,同比下滑约20%;与此同时,新能源渗透率在5月突破63%创历史新高,6月进一步攀升至约63.6%。
大盘下行与结构性升级并行,可以说是这半年的主题,在这样的背景下,真正的新能源头部玩家开始浮出水面。
比亚迪,177.74万辆的销量,让其持续位居销量榜首;吉利汽车紧随其后,上半年累计销量142.3万辆,创历史同期新高,两者合计拿下了中国新能源市场约38.7%的份额,超过三分之一的新能源车,不是出自比亚迪就是出自吉利。

至此,“两超多强”的新能源市场格局已经形成,而且头部两家车企正在和追随者拉开更大的距离,众多车企在新能源市场打了这么多年,淘汰赛逼近尾声、自主品牌市占率突破73%,中国新能源市场的“霸权战争”,基本上已经锁定在这两家企业之间。
比亚迪和吉利,各自以不同的路径攻城略地,一个是整合产业链的强手,一个是梳理体系的能手,着这场“霸权争夺战”中,最终究竟是以双雄并立收场?还是有谁能够一举夺权?
#比亚迪与吉利,甩开后面几个身位?#
把时间轴拉长到2025年,中国新能源车市场格局的基本轮廓就已经显现。
比亚迪,2025年全年新能源汽车销量4,602,436辆,同比增长7.73%,其中纯电动汽车销量225.67万辆,首次超越特斯拉成为全球纯电动汽车年度销冠,国内新能源汽车市场市占率超35%,2025年全年销量首次挤进全球汽车集团销量前五。

吉利,2025年全年销量302.46万辆,首次突破300万辆,同比增长39%,新能源销量超168万辆,同比增长90%,全年营收3452亿元,同比增长25%,核心归母净利润144.1亿元,同比增长36%。

进入2026年上半年,比亚迪177.74万辆(同比-15.9%),吉利142.3万辆(同比+约1%)。依旧是国内销量的前二,从市场份额看,2026年上半年中国新能源乘用车市场约550万辆,比亚迪份额约32.3%,吉利份额约14.5%。
可以这么说,中国的新能源市场里面,这两个品牌拿下了近半壁江山,要知道,在六年前,吉利新能源占比还是个位数,比亚迪也远未形成如今的规模,至此,中国新能源市场的格局基本已定,多品牌混战演变成“两级多超”。
#规模和体系,哪个是拿下市场霸权的关键?#
中国新能源市场那么多品牌、那么多车,再加上政策的扶持,为什么能够形成统治力的是比亚迪和吉利?
先看比亚迪,当下其最大的护城河就是其庞大的规模,这种规模除了能够保自身之外,也能够挡住竞争对手的入侵,那么这种规模从何而来?
中国新能源市场发展之初,可以说是完全的蓝海,当时就算是庞大的全球汽车集团也不敢轻易涉足,毕竟这是一种根本性的能源转换,进入这一市场就意味着此前燃油车时代的盈利模型、生产制造体系、产品定义模式要完全推到重来,不光要付出时间成本,更要算一笔经济账。
但是在中国,有一个不可忽略的点,就是政策导向的扶持,比亚迪之所以能够成为当今新能源行业的霸主,也是赌对了政策的方向,在当时ALL IN新能源的决策下,顺利成为第一个攻下新能源市场的中国车企,进而帮助自身快速拿下市场的大把份额。
在此之上,其通过垂直整合的路径,从锂矿开采到电池制造,从芯片设计到整车生产,比亚迪自身构筑了一套完整的产业链闭环。

其优势在于,就算现在行业整体利润率只剩3.2%,比亚迪仍能靠自产电池、自产芯片、自产电控来压低成本,2025年,比亚迪之所以能够在国内市场达到35%的市占率,靠的就是“别人搞降价,我也能赚钱”。
那么此时,这种先发优势再加上成本的控制,就能够让其在市场的竞争当中拥有主动权,不用被其他对手牵着鼻子走,而是让自己成为那个先出招的人,当掌握了主动权,那么其在市场当中就更游刃有余,进而快速形成规模的扩张。
但是历史经验表明,当规模扩张到一定程度,自然会放缓甚至回落,就算是强如比亚迪也没有逃脱这个定律,今年上半年,其销量出现了下跌,主力车型宋PLUS、秦PLUS、海鸥所在的市场销量出现同比下滑。
当价格战红利全面退潮,单纯价格策略已难形成差异化壁垒,王传福在股东大会上承认:当前技术领先度不及前几年,技术成果的市场惊艳度有所下降,行业同质化特征逐渐明显。
对此,在2026年6月,比亚迪启动成立以来最大规模的整车业务组织变革,将王朝、海洋、腾势、方程豹四大品牌重组为独立经营单元,实行独立核算、自负盈亏,研发体系重构为“集团技术中台+品牌研究院”,这个目的很明确,在实现扩张之后,逐渐从“规模驱动”转向“利润与效率驱动”。
再看吉利,其打法和比亚迪完全不同,它不是用一条产业链筑墙,而是用一套体系结构来布阵。
这样一个体系的基础,是建立在李书福“一个吉利”的战略之下,关停冗余主体,整合研发、采购与智能化资源,千里浩瀚智驾系统跨品牌复用,这种统一技术底座,靠品牌形成产品差异化的打法,正在形成传统大厂对抗快速迭代与价格战的后发优势。
具体来说,吉利银河承担了市场主流新能源车走量的任务,其上半年累计销量519793辆;中国星系列稳燃油车基盘,上半年累计580580辆;极氪以35万元均价拉升品牌溢价,上半年交付17.83万辆,同比增长97%;领克兼顾中高端新能源与海外拓展。
这种各司其职的分工,让吉利在中国价格战越演越烈的背景下保持了自身品牌发展的健康性,反映在数据上的是一季度单车核心净利润达6429元,同比增长30%,毛利率提升至17.5%,在行业整体普遍下滑超20%的背景下,这个成绩具有一定的说服力。
并且吉利在产品的布局上比较有针对性,其拿下了10-20万这段最走量的市场,依靠的是产品的密集覆盖,以及动力类型的全覆盖,这一点对于提升消费者的认知有很强的作用,其中吉利星愿一款车贡献34.6%的集团销量。

与此同时,海外市场正在成为吉利的第二增长曲线,上半年出口47.42万辆,同比增158%,已超过2025年全年出口总量;新能源产品出口27.72万辆,同比增585%,6月出口首次突破10万辆,目前吉利已经连续两次上调出口目标至100万辆。
结合以上内容可以看到,比亚迪的规模化让其在市场当中有足够强的曝光,而且这种规模效应对于品牌来说也能够带来一定的积极影响,与此同时,针对如今规模化发展到一定程度的瓶颈,比亚迪也开始放权来考虑效率的问题,以求每个子品牌能够更灵活应对市场。
吉利在“一个吉利”战略背景下,过去分散的资源重新集中,根据自身旗下子品牌的不同定位来对不同市场进行有针对性的布局,减少内耗的同时,对于消费者群体来说也更容易、更精准的在对应市场看到吉利的产品,进而带动销量的提升。
这两个路径虽然不同,但是目的都是一个,就是在存量市场当中提升自身的竞争力,如今中国汽车市场早已经进入饱和状态,那么此时能够在此活的更好,依靠的就是规模和体系能力,这一点通过比亚迪和吉利的例子,可以印证这一发展模式的正确性,二者在市场虽然是竞争关系,但发展模式殊途却同归。
除了国内市场之外,海外市场正在成为决定两强格局的一个因素,有意思的是,比亚迪与吉利这个在国内走不同路线的销量霸主,在海外的布局依旧是两种不同的路径。

比亚迪走的是重资产独资路线,在巴西、泰国、匈牙利等地自建工厂,意在保持技术与管理自主权,泰国工厂是当前唯一已投产的海外全工艺工厂,匈牙利工厂2026年Q2投产,“本地生产+国内出口”共同提升交付弹性。
吉利走的是轻资产协同路线,借助沃尔沃、宝腾、雷诺等既有合作网络切入当地制造与渠道,收购福特西班牙瓦伦西亚工厂产线、签约瑞士经销商Emil Frey、这种模式避免了大规模自建工厂的重资产负担。
两种路线各有优劣,比亚迪的独资模式能守住技术主权,但资金压力大、落地慢;吉利的协同模式能快速铺开,但对合作方的依赖度高、品牌控制力弱,从2026年上半年的数据看,吉利的出口增速(157%)是要超过比亚迪(70%),但比亚迪的海外销量绝对值(78.94万辆)仍领先吉利(47.42万辆)。
后续,这两个巨头在海外市场的表现或许将成为影响其品牌整体发展的关键要因,在欧盟IAA法案将外资持股锁死在49%的背景下,吉利的合资协同模式可能面临更低的政策合规成本,而比亚迪的独资路线可能面临更大的制度性壁垒。
#头部格局确立,成功路径追随者难以复制?#
当市场有了成功的模板,自然其他人就像照搬复制,那么比亚迪与吉利的这种发展模式是否可以复制?
比亚迪的垂直整合,建立在二十多年的产业深耕之上,从电池起家到整车制造,这是一条无法速成的路,宁德时代是电池巨头,但它不造车;蔚来、理想是造车新势力,但它们不产电池,要把整条产业链攥在手里,需要时间、资金和战略定力,三者缺一不可。
吉利的体系化能力,建立在多品牌收购和整合的长期积累之上,沃尔沃、宝腾、路特斯、极星等等,这些品牌不是一夜之间买来的,是十几年持续布局的结果,没有这个“品牌池”,“一个吉利”战略就失去了协同的基础,新势力只有一两个品牌,传统车企大多只有一个主品牌,都不具备吉利这种“多品牌矩阵协同”的条件。

所以说,这两条路,比亚迪和吉利走得通,不代表别人也能走,那么是否有别的路子能够挤进中国新能源“强者”的阵营当中?我们不妨看看后续追随者是如何应对的。
目前,依靠品牌溢价和单车型效率这两个发展路径,是大部分市场追随者的普遍招数,其中特斯拉和小米算是两个代表。
从品牌的统计口径来看,排在比亚迪和吉利身后的新能源品牌是特斯拉,2026 年上半年特斯拉中国国内市场零售销量约为 32.5 万辆;若指上海超级工厂上半年总交付量(含出口)为 46.8 万辆。
但是需要注意的是,特斯拉的产品阵营库已经许久没有更新,两款旗舰车型Model S和Model X在今年上半年已经停产,目前在售的主力车型就是Model 3和Model Y,那么什么是助推其销量的原因?答案很简单,就是其品牌的影响力。

如果换做别的品牌,或者说大部分自主品牌,只有两款车型在市场当中的竞争力显然是不够的,不然其也不会在国内市场布局众多车型,要知道今年仅上半年的时间,中国汽车市场就有500余款新车与换代车型进入市场,其主要的目的就是通过短时间、多频次的声量去换取消费者的注意与销量。
但是特斯拉的优势在与其品牌的影响力,一个是入局早,算是电动市场的绝对先行者,而且有自己的补能体系,再加上品牌创始人的个人魅力加成,很多消费者若不考虑价格等因素,便会将其作为首要或者主要的选择之一。
再说小米,这其实可以算作一个单车型高效率的样本,2026年上半年,小米汽车累计交付超18万辆基本上能够达到一个月均3万的程度,其第一年只靠一款车,如今也只是两款在售车型。
如果将其和比亚迪放在一起,就能够看出其单车效率达到什么水平,两款车18万的销量,对比66款车型的119.6万辆,其单车型的平均销量远高于市面其他大多数品牌,基本上能够达到行业平均水平的3倍以上。
这两条路径为什么它们值得被单独讨论?特斯拉和小米的案例,恰恰回答了“比亚迪和吉利的路径是否可复制”这个问题。
比亚迪的规模,需要二十年产业链深耕;吉利的体系,需要十余年品牌并购整合,这两件事,其他品牌几乎无法复制,那么其他品牌想要在市场获得存在感,就要有其他的差异化优势,要不依靠品牌,要不依靠自身生态,要不就从别的办法入手。

而且还有一点,相对于规模化和体系化这种不会被轻易击破的壁垒,其他方式可能都存在一定的不确定性。
比如特斯拉的品牌影响力,特斯拉在2026年一季度国内零售销量同比下降16.2%,1月份Model Y更是跌至零售榜第20位,其今年4月纯电零售市场份额仅3.06%,这些都在说明一个问题,就是品牌的影响力可能会被竞争对手稀释。
再有小米的单车效率,如果市场对产品的接受度尚可,那么单车的极致效率就是一种优势,若单车在市场的吸引力下降,那么对于品牌来说就是严重的打击,甚至可能出现一款车定生死的局面。
所以说,比亚迪和吉利所建立起来的这种“霸权”,是基于时间等多个因素叠加的效果,短期内想复制这种品牌发展路径难于上青天,所以后续中国新能源市场的终局不会是“比亚迪+吉利”的双头垄断,但是其所处的头部格局已然固化,这种壁垒不会被后来者轻易打破,相反,这些巨头则可能会“吸收”掉市场中难以维系的中小品牌。
#一家独大,还是一山容下二虎?#
俗话说,一山不容二虎,那么这一点是否会反映在比亚迪与吉利的“霸权”争夺上?
短期看,比亚迪出现了规模扩张后的阵痛,国内销量出现下滑、组织变革刚刚启动,但它的底牌相对来说还是足够厚的,毕竟是全球最大的新能源产能、有完整的产业链布局、还有目前新能源领域最大的用户基盘,如果组织变革能够激活各自品牌的战斗力,比亚迪的规模优势仍有扩张的希望。
中长期看,吉利的增长动能或许还有更长的持续期,上半年单车净利润创新高、海外出口暴增、新能源渗透率稳步提升,各大品牌的互补结构让它在任何单一市场波动时都有缓冲。
与此同时,谁能把海外市场从增量变成利润,谁就能获得领先对手的希望,比亚迪的独资模式在巴西、泰国已验证可行性;吉利的协同模式在欧洲正加速落地,两条路都能走通,但哪条路能走得更好,取决于谁能在本地化运营、品牌建设和成本控制之间找到更好的平衡。
客观来说,中国新能源市场的终局,一家独大很难,双雄并立的概率显然更高,这一点在全球多个市场已有印证,不管是比亚迪的规模还是吉利的体系,这两种武器都能杀人,但是市场当中更重要的一点是谁更会变通,此时,不管是比亚迪的组织调整,还是吉利整合的理念,都是应对当下问题所产生的变通答案。
至于最后霸权的争夺,谁能够率先在规模扩张与效率、产品覆盖面与技术聚焦、发展速度和产品质量之间找到那个关键的平衡点,谁就有可能在焦灼的霸权争夺战中找到领先对手的时机。
Pada pasaran SUV di Malaysia, banyak pembeli membandingkan Perodua Ativa dan Chery Tiggo 7 Pro ketika memilih kereta.
Harga OTR Perodua Ativa di Malaysia ialah RM 62,500 - 73,400, mempunyai 3 varian, termasuk 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400) dan lain-lain.
Harga OTR Chery Tiggo 7 Pro di Malaysia ialah RM 123,750 - 123,750, mempunyai 2 varian, termasuk 1.6L Turbo Standard (RM 125,000), 1.6L Turbo Premium (RM 140,000) dan lain-lain.
Dari segi harga, harga permulaan Perodua Ativa memang lebih murah RM 61,250 berbanding Chery Tiggo 7 Pro. Jika bajet anda terhad, varian asas Perodua sudah boleh memenuhi keperluan harian. Namun, perlu diingat, beribu ringgit yang murah itu mungkin ada kompromi dari segi peralatan, bergantung pada keperluan anda.

Perodua Ativa menggunakan cara penggerak FWD.
Chery Tiggo 7 Pro menggunakan cara penggerak FWD.
Kedua-dua kereta ini mempunyai cara penggerak yang sama, iaitu FWD, pengalaman memandu harian tidak akan berbeza jauh.
Perodua Ativa jaminan 5 tahun/150,000km, jarak servis 10,000km atau 6 bulan.
Chery Tiggo 7 Pro jaminan 3 tahun/100,000km, jarak servis 10,000km atau 6 bulan.
Perodua Ativa dan Chery Tiggo 7 Pro adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mementingkan reputasi jenama dan harga kedua, sila pertimbangkan yang mempunyai reputasi lebih baik; jika anda lebih mengutamakan nilai harga dan peralatan, pilih yang lebih lengkap. Akhir sekali, disarankan untuk memandu uji kedua-dua model, pengalaman sendiri adalah yang paling penting.
Secara keseluruhannya, Perodua Ativa dan Chery Tiggo 7 Pro adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, kunci utamanya bergantung pada keperluan dan bajet individu anda. Disarankan agar anda membuat kajian, bandingkan pelbagai tawaran daripada agensi kereta, kemudian melakukan ujian memandu untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian tidak akan salah.

Dalam pasaran SUV di Malaysia, ramai pembeli membandingkan Perodua Ativa dan Honda WR-V ketika memilih kereta. Kedua-dua kereta ini hampir sama dari segi harga dan kedudukan, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Ativa di Malaysia adalah RM 62,500 - 73,400, terdapat 3 varian, termasuk 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400) dan lain-lain.
Harga OTR Honda WR-V di Malaysia adalah RM 89,900 - 107,900, terdapat 4 varian, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan lain-lain.
Daripada segi harga, harga permulaan Perodua Ativa memang lebih murah RM 27,400 berbanding Honda WR-V. Jika bajet anda terhad, varian permulaan Perodua sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, perbezaan harga beberapa ribu itu mungkin ada kompromi dari segi kelengkapan, ia bergantung pada keperluan anda.
Perodua Ativa dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Honda WR-V dilengkapi enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Kedua-dua kereta menggunakan sistem pemacu yang sama, pengalaman memandu sehari-hari pada dasarnya tidak berbeza. Dari segi penggunaan minyak juga hampir sama, tidak perlu terlalu bimbang mengenai hal ini.
Perodua Ativa panjang badan 4400 mm, ruang bonet 400 L.
Honda WR-V panjang badan 4400 mm, ruang bonet 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalaman tidak banyak berbeza. Kereta dalam kategori ini cukup untuk penggunaan harian.
Perodua Ativa menggunakan kaedah pemacu FWD.
Honda WR-V menggunakan kaedah pemacu FWD.
Kaedah pemacu kedua-dua kereta sama, iaitu FWD, pengalaman memandu sehari-hari tidak akan terlalu berbeza.

Perodua Ativa dan Honda WR-V adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mementingkan reputasi jenama dan harga jual semula, utamakan model dengan reputasi yang lebih baik; jika anda lebih mengambil berat tentang nisbah harga dan kelengkapan, pilih model yang lebih dilengkapi. Akhir sekali adalah disarankan untuk memandu ujian kedua-dua model, pengalaman peribadi adalah yang paling penting.
Secara keseluruhannya, Perodua Ativa dan Honda WR-V adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih mana satu, kuncinya bergantung pada keperluan dan bajet peribadi anda. Disarankan anda membuat kajian, bandingkan lebih banyak harga dari kedai kereta, kemudian buat keputusan akhir setelah ujian memandu. Membeli kereta adalah urusan besar, menghabiskan masa untuk membuat kajian pasti tidak salah.
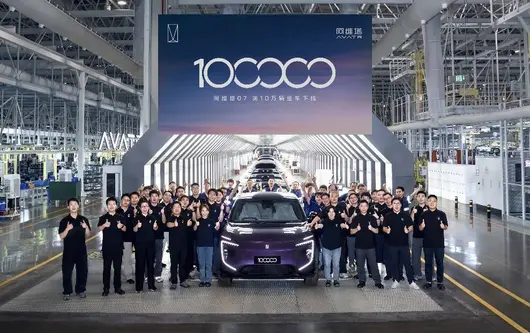
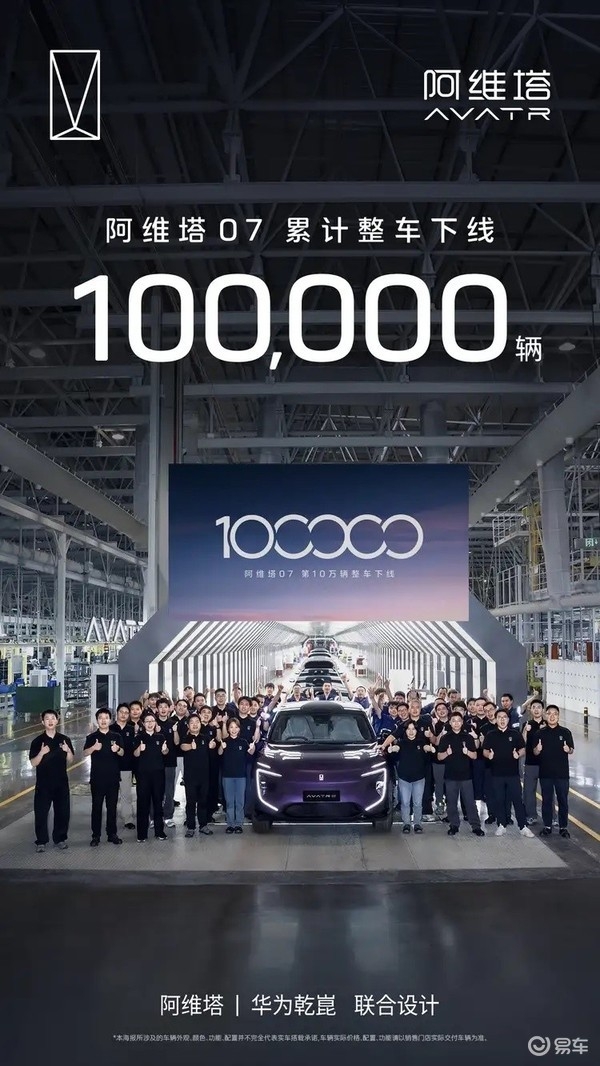
Pada masa ini, keadaan persaingan yang sengit dalam pasaran kereta baharu elektrik di dalam negara sudah menjadi lumrah, di mana banyak jenama lama-kelamaan menukar strategi pengurangan harga untuk mendapatkan jualan, secara paksa membuat laluan persaingan semakin sempit. Berbeza dengan yang ini, Avatr baru-baru ini telah mencapai tonggak penting: 100,000 unit kereta Avatr 07 berjaya disiapkan, yang amat bermakna, model yang sangat bermakna ini ialah versi stereng kanan, selepas siap serta-merta dihantar ke luar negara, menunjukkan bahawa dari peringkat permulaan ia tidak pernah membatkan pandangannya hanya pada pasaran dalam negara.

Sejak pelancaran, 07 sentiasa menempati kerusi utama sebagai penyokong utama jualan jenama, membantu meningkatkan jumlah jualan keseluruhan jenama, berjaya melepasi 260,000 unit. Sebab ia boleh mengekalkan status laris dalam jangka masa panjang, terletaknya pada penolakan terhadap ikut-ikutan secara buta, meninggalkan luaran yang serupa, berbekalkan gaya reka bentuk yang unik, menerima anugerah reka bentuk antarabangsa, sama ada di Asia Tenggara atau pasaran Timur Tengah, telah mendapat pengiktirafan tinggi dari penduduk tempatan. Pengalaman memandu harian menekankan keselesaan dan keseimbangan, sama ada untuk perjalanan ke pejabat di bandar, atau perjalanan singkat untuk seluruh keluarga, dapat sesuai dengan sempurna, tiada kelemahan yang ketara, tepat menyalahi pelbagai keperluan kenderaan keluarga biasa dalam dan luar negara.
Serahan stabil 100,000 unit tidak terpisah dari model pengeluaran digital kilang. Keseluruhan proses kawalan dalam talian telah mempermudahkan banyak peringkat pembuatan, sama ada boleh pengeluaran secara pukal, juga menyokong pilihan individu untuk dalaman, warna yang berbeza, piawaian kawalan kualiti yang sama, menjamin perbezaan pengalaman kenderaan dihantar ke negara yang berbeza tidak terlalu besar, ini juga asas ia boleh dipasarkan secara pukal.

Ekspor bukan sekadar strategi pemasaran timbul secara tiba-tiba, sebaliknya merupakan strategi perancangan jenama yang berorientasikan jangka panjang. Pada masa ini, model di bawah jenama ini telah berjaya memasuki pasaran seperti Singapura, Thailand, Emiriah Arab Bersatu, rangkaian jualan offline telah diperluaskan sehingga 43 negara. Berdasarkan perancangan jenama yang telah ditetapkan, tahun ini akan memasuki pasaran Eropah, sehingga tahun 2030, dirancang untuk mencapai liputan penuh melebihi 110 negara. Berbeza dengan banyak model yang membuka pasaran luar negara dengan strategi harga rendah, Avatr dengan tegas memfokuskan pada laluan kereta elektrik pintar bahagian atas, berusaha membentuk imej cemerlang kereta elektrik buatan tempatan bahagian atas di luar negara. Walau bagaimanapun, tahap penerimaan pasaran bahagian atas luar negara terhadap penempatan ini, masih perlu diuji oleh amalan pasaran jangka panjang seterusnya.
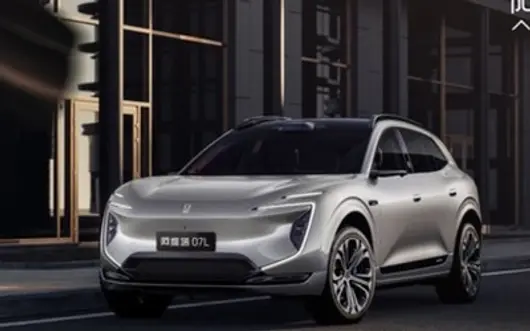
Pada masa tonggak 100,000 unit tercapai, Avatr 07L juga mula penjualan pra secara serentak. Model semasa 07 menumpu tepat pada skenario komuter harian bandar, manakala model baharu selepas reka bentuk yang dipanjangkan, lebih sesuai dengan keperluan perjalanan keluarga berbilang ahli. Dua model kereta ini disusun secara bersama, menutup pelbagai bajet dan kumpulan pengguna dengan keperluan kenderaan yang berbeza secara menyeluruh, seterusnya mengembangkan kumpulan pengguna secara mendalam, berkesan menyelesaikan risiko jualan yang datang daripada hanya bergantung pada model kereta tunggal.

Melihat keseluruhan gambaran industri tenaga baharu secara keseluruhan, hanya dengan strategi pengurangan harga merebut pasaran tempatan, telah masuk ke dalam situasi sukar yang sukar dikekalkan. Laluan kemajuan Avatr 07, membawa petunjuk baru untuk industri: Dengan produk yang sesuai dengan keperluan harian dan menyambung tepat pada keperluan untuk memperkukuh asas dalam negara, dengan sistem pembuatan pintar yang lengkap dan matang, berjaya membuka pasaran luar negara, seterusnya dengan menyusun pelbagai model kereta, mengembangkan kumpulan sasaran secara menyeluruh. Pencapaian 100,000 unit hanyalah satu tonggak dalam perjalanan jenama, baik berusaha mendalam di bidang perjalanan keluarga dalam negara, mahupun menyusun pasaran global secara mantap, strategi perancangan jalur berganda yang berjalan bersama ini, adalah sokongan teras untuk jenama mencapai kemajuan berterusan.

文|刘欣怡
编辑|冒诗阳
7月8日,Momenta在港交所主板挂牌,股票代码6880.HK。
发行价每股295.6港元,开盘一度涨超6%,下午盘涨幅回落,最后仍以295.6港元的价格收盘,总市值约696亿港元。这是当天在港交所敲锣的五家公司里,市值最大的一家。
比股价更热闹的是社交媒体。上市当天,近20家整车合作伙伴的官方账号同时发出贺文和海报,话题词统一成“共赴物理AI未来”。
智己、奔驰、丰田、通用同框,被形容成“半个全球汽车工业的朋友圈”。
这场刷屏不是临时组的局。Momenta成立于2016年,曹旭东本科毕业于清华,先后任职微软亚洲研究院、商汤。十年里它完成二十轮融资,A轮每股0.45美元的成本,到今天翻了八十多倍。
它身后是一份罕见的名单。上汽以约20%持股是最大外部股东,通用、丰田、奔驰、博世都在册。这些既是投资人,也是客户。车企一边掏钱投资、一边把车型交给它,这种“客户即股东”的闭环,是喜报的背景。
对一家自动驾驶供应商来说,这个场面本身就是一种叙事。它想告诉市场,它的客户名单,就是全球汽车工业的头部名单。
这个说法有数据支撑。据灼识咨询6月发布的蓝皮书,2025年3月至2026年2月,中国第三方城市NOA供应商市场里,Momenta销量市占率达65%,居行业第一;全球前十大车企中,有九家与它合作。
资本市场给出的热度也不低。公开发售获得约414倍超额认购,国际发售剔除基石、绿鞋前约44倍,机构订单超过1000亿港元。这次发行罕见地没有设价格区间,直接敲定发行价,14家基石认购了近一半份额。
名单里,一向审慎、几乎不做新股基石的新加坡政府投资公司(GIC)与富达国际各自重仓约1亿美元领投,富兰克林邓普顿则是历史上首次现身港股基石;更值得注意的是,奔驰和比亚迪两家Momenta的老股东兼客户,在IPO关键节点再次以基石身份押注。
曹旭东说,奔驰从2017年投资到2025年底量产用了整整8年,一旦突破,2024年Momenta就拿到了奔驰所有电车和油车的业务。
市场愿意付这个价,是因为招股书里最硬的东西。2023到2025年,Momenta收入从7.43亿元涨到24.13亿元,销售成本几乎没动,毛利率从17.5%升到71.6%。
撑起这条曲线的,是许可收入。它三年翻了42倍,占比从3.1%升到40.1%。许可费按车收取、边际成本接近于零,占比越高,毛利越高。
这意味着Momenta正在从一家靠项目赚开发费的公司,变成一家靠装机量收授权费的公司。账面上34.58亿元的净亏损看着吓人,但其中28.43亿是优先股公允价值变动,一笔上市转股后就会消失的非现金科目;剔掉它,经调整亏损从2023年的10.9亿收窄到2025年的3亿,逼近盈亏平衡,经营活动的现金净流出也从10.69亿降到2.81亿。
Momenta的财务基本面,已然是一家稳健的供应商。

这条曲线背后是工程化能力的复利。Momenta交付第一个10万台用了两年,如今最快不到40天就能完成10万台;2022年需要400人干两年的车型适配,现在 10 到 50 人、三个月就能交付。
平台一旦标准化,新车型不再从零开始,研发人员几乎没增加,人均产出三年翻了三倍。这也是它敢说“规模效应比芯片更强”的原因,软件边际成本为零,越多车上车,成本摊得越薄,体验也越好。
叙事面,Momenta也给市场留下了丰富的想象力。它正从“智驾Tier 1”向“物理AI公司”转型。以世界模型为基座,把自动驾驶讲成物理AI最先落地的场景,未来延伸到无人物流、无人卡车乃至机器人。
曹旭东判断,这个行业最终中国剩2到3家、全球3到4家,因为自动驾驶是零边际成本的软件,规模效应比芯片还强。
这套叙事有它成立的地方。自动驾驶确实是少数同时具备真实数据、明确目标、规模化闭环和商业收入的物理AI场景。
往大了看,这是中国自动驾驶“第三方方案”第一次以近百亿美元的体量登上全球资本市场,它的定价会成为整条产业链的参照系。
曹旭东把物理AI的核心概括成两件事,数据Scaling和商业Scaling,且二者互为正反馈。自动驾驶是目前唯一同时跑通这两者的物理AI场景。
Momenta靠90万台量产车把这个飞轮转了起来。剩下的是时间,数AI用十年爬到GPT时刻,物理AI数据更难拿、周期更长,但他相信一旦接近人类水平,超越只发生在一两年内。
市场今天给出的价格,买的正是这段时间差。Momenta已经证明自己是一门好生意,接下来要证明的,是它能不能在窗口关上之前,把汽车智驾供应商,兑换成真的物理AI。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Perodua Ativa 同 Proton X50 嚟比較。呢兩款車喺價位同定位上都幾接近,今日我哋就從多個方面做一個詳細嘅比較,幫你省做功課嘅時間。
Perodua Ativa 喺馬來西亞嘅 OTR 售價係 RM 62,500 - 73,400,總共有 3 個版本,包括 1.0L Turbo X(RM 62,500)、1.0L Turbo H(RM 67,300)、1.0L Turbo AV(RM 73,400) 等。
Proton X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,總共有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
從價錢嚟睇,Perodua Ativa 嘅起步價確實比 Proton X50 平咗 RM 27,300。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需要。不過都要留意,平嗰幾千蚊,可能喺配備上要有取舍,具體要睇你嘅需求。
Perodua Ativa 配備 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Proton X50 配備 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
兩款車用緊同一套動力系統,日常開起嚟嘅感覺基本無分別。油耗方面都差唔多,唔使太糾結這一點。
Perodua Ativa 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ASA 3.0 + ACC + LDA + LKA + BSM + RCTA。
Proton X50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
兩部車嘅安全評級一樣,喺呢個級數入面安全配備都算好齊全。而家嘅新車安全性都唔差,唔使太擔心這一點。
Perodua Ativa 保用 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Proton X50 保用 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
兩部車嘅保用條件一樣,呢方面唔使糾結。實際保養成本仲要睇品牌嘅服務網絡同零件價格,建議去車友群問下真實車主嘅經驗。
總嚟講,Perodua Ativa 同 Proton X50 都係馬來西亞市場幾唔錯嘅車款。揀邊一部,關鍵仲係要睇你個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去做試駕做最終決定。買車係件大事,花少少時間做功課絕對無錯。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Perodua Ativa 同 Proton X50 做比較。呢兩款車喺價格同定位上都幾接近,今日我哋就從多個角度做一個詳細嘅比較,幫你省返做功課嘅時間。
Perodua Ativa 喺馬來西亞嘅 OTR 售價係 RM 62,500 - 73,400,一共有 3 個版本,包括 1.0L Turbo X(RM 62,500)、1.0L Turbo H(RM 67,300)、1.0L Turbo AV(RM 73,400) 等。
Proton X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,一共有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300) 等。
由價錢睇落,Perodua Ativa 嘅起步價確實比 Proton X50 平咗 RM 27,300。如果你預算有限,Perodua 嘅入門版已經可以滿足日常需要。但都要留心,平嗰啲錢,可能喺配備上會有取捨,視乎你嘅需求。
Perodua Ativa 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Proton X50 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
兩款車用緊同一套動力系統,日常開出嚟嘅感受基本冇分別。油耗方面都差唔多,唔使太糾結這一點。
Perodua Ativa 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ASA 3.0 + ACC + LDA + LKA + BSM + RCTA。
Proton X50 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 ADAS (ACC, AEB, LKA, LDA, BSM, RCTA)。
兩款車嘅安全評級一樣,喺呢個級別入面安全配備已經好齊全。依家嘅新車安全性都唔差,唔使太擔心這一點。
Perodua Ativa 車身長 4400 mm,尾箱 400 L。
Proton X50 車身長 4400 mm,尾箱 400 L。
兩款車嘅尺寸幾乎一樣,車內空間差別唔大。呢個級別嘅車,日常使用完全夠用。
Perodua Ativa 保養保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
Proton X50 保養保修 5 年/150,000km,保養間隔 每 10,000km 或 6 個月。
兩款車嘅保養條件一樣,呢方面唔使糾結。實際保養成本仲要睇品牌嘅服務網絡同零件價格,建議去車友群問下真實車主嘅經驗。
總體嚟講,Perodua Ativa 同 Proton X50 都係馬來西亞市場幾好嘅車型。揀邊一輛,關鍵始終係要睇你個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,先至去試駕先做最後決定。買車係件大事,花少少時間做功課絕對無得錯。
[Maklumat Teknologi CNMO] Pada 8 Julai, Avatr Technology mengumumkan bahawa Avatr 07 unit ke-100,000 baharu secara rasmi telah dikeluarkan. Kenderaan yang dikeluarkan kali ini adalah versi stereng kanan, akan dihantar dari Chongqing ke pasaran luar negara, menunjukkan langkah lebih lanjut dalam susunan eksport model ini.

Avatr 07L
Diketahui oleh CNMO Technology, Avatr 07 dilancarkan pada September 2024. Pada 7 Ogos tahun lalu, unit ke-70,000 model ini dikeluarkan di Kilang Pintar Digital Avatr; dari unit ke-70,000 hingga unit ke-100,000 dikeluarkan, Avatr 07 terus mengekalkan kadar pengeluaran dan penjualan yang pantas. Mengikut maklumat yang dinyatakan oleh pihak rasmi, pada masa ini Avatr 07 telah masuk ke pasaran di Singapura, Thailand, UAE dan banyak negara lain untuk penjualan, liputan luar negara sedang berkembang.
Dalam perancangan globalisasi, Avatr menyatakan bahawa jenama ini merancang untuk memasuki pasaran Eropah pada tahun 2026, dan masuk ke lebih daripada 110 negara dan wilayah pada tahun 2030. Munculnya model unit ke-100,000 ini, iaitu versi stereng kanan yang dikhususkan untuk eksport luar negara serta merta selepas dikeluarkan, juga dilihat sebagai satu titik dalam memacu strategi internasionasionalisasinya. Model stereng kanan biasanya dituju ke pasaran yang melaksanakan peraturan pemanduan stereng kanan, oleh itu susunan ini sepadan dengan arah perluasan pasaran Asia Tenggara dan luar negara yang lebih luas.
Selain Avatr 07 model semasa ini, siri Avatr 07 juga akan menyambut pembaruan produk. Mengikut maklumat yang telah diumumkan, Avatr 07L akan membuka pra-pemesanan pertengahan Julai, dan dijangka dilancarkan pada awal Ogos. Selepas pelancaran kereta baharu ini, Avatr 07 dan Avatr 07L akan membentuk matriks produk di mana kedua-dua model akan dijual serentak. Diketahui bahawa Avatr 07L akan menyediakan versi elektrik tulen dan range extender, dimensi badan kenderaan ialah 4910×1980×1650 milimeter, dan jejari paksi 2990 milimeter.
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拎 寶騰 X50 同 馬自達 CX-3 嚟做比較。這兩款車喺價錢同定位上都幾接近,而家我哋就從多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
寶騰 X50 喺馬來西亞嘅 OTR 售價係 RM 89,800 - 113,300,一齊有 4 個版本,包括 1.5T Executive(RM 89,800)、1.5T Premium(RM 101,800)、1.5T Flagship(RM 113,300)等。
馬自達 CX-3 喺馬來西亞嘅 OTR 售價係 RM 126,159 - 139,159,一齊有 2 個版本,包括 2023 2.0L High(RM 139,159)、2023 2.0L Plus(RM 126,159)等。
由價錢睇嚟,寶騰 X50 嘅起價確實比 馬自達 CX-3 平咗 RM 36,359。如果你預算有限,寶騰嘅入門版已經可以满足日常需要。但亦都要注意,平嗰幾千蚊,可能喺配備上面會有取捨,具體要睇你嘅需要。
寶騰 X50 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
馬自達 CX-3 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
動力方面,馬自達 CX-3 嘅 1.5L Turbo 比 寶騰 X50 嘅 1.5L 4-cyl 多咗 35 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得唔夠力。
寶騰 X50 車身長 4400 mm,行李廂 400 L。
馬自達 CX-3 車身長 4500 mm,行李廂 450 L。
空間方面,馬自達 CX-3 嘅車身比 寶騰 X50 長咗 100 mm,乘坐空間更有優勢。不過 寶騰 X50 喺城市裏泊車會靈活啲,各有取捨。
寶騰 X50 採用 4WD 驅動方式。
馬自達 CX-3 採用 FWD 驅動方式。
寶騰嘅 4WD 同 馬自達嘅 FWD 喺操控上面會有唔同感受,建議試駕比較。
總體嚟講,寶騰 X50 同 馬自達 CX-3 都係馬來西亞市場好唔錯嘅車款。揀邊一部,關鍵仲要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對無錯。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Honda WR-V 同 Chery Tiggo 8 Pro 做比較。呢兩款車喺價位同定位上都幾接近,今日我哋就由多個方面做一個詳細嘅對比,幫你省下做功課嘅時間。
Honda WR-V 喺馬來西亞嘅 OTR 售價係 RM 89,900 - 107,900,一共有 4 個版本,包括 2023 1.5L V(RM 99,900)、2023 1.5L E(RM 95,900)、2023 1.5L S(RM 89,900) 等。
Chery Tiggo 8 Pro 喺馬來西亞嘅 OTR 售價係 RM 159,750 - 159,750,一共有 2 個版本,包括 1.6L Turbo Standard(RM 130,000)、1.6L Turbo Premium(RM 145,000) 等。
從價錢睇落,Honda WR-V 嘅起步價確實比 Chery Tiggo 8 Pro 平咗 RM 69,850。如果你預算有限,Honda 嘅入門版已經可以滿足日常需求。但都要留意,平嗰幾千蚊,可能喺配備上會有取舍,具體要睇你嘅需求。
Honda WR-V 搭載 1.5L 4-cyl,馬力 105 hp。官方油耗 6.0 L/100km。
Chery Tiggo 8 Pro 搭載 2.0L 4-cyl,馬力 170 hp。官方油耗 8.0 L/100km。
動力方面,Chery Tiggo 8 Pro 嘅 2.0L 4-cyl 比 Honda WR-V 嘅 1.5L 4-cyl 多咗 65 匹馬力。不過日常喺市區開,兩款車嘅動力都夠用,唔會覺得力弱。
Honda WR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING。
Chery Tiggo 8 Pro 嘅安全評級係 TBD,主動安全系統包括 Basic。
安全配備方面,兩款車都攞到唔錯嘅評級。不過 Honda WR-V 嘅 Honda SENSING 同 Chery Tiggo 8 Pro 嘅 Basic 喺功能上有啲差異,如果你比較看重主動安全嘅話,可以仔細對比一下兩者嘅功能列表。
Honda WR-V 採用 FWD 驅動方式。
Chery Tiggo 8 Pro 採用 FWD 驅動方式。
兩款車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
總嘅嚟講,Honda WR-V 同 Chery Tiggo 8 Pro 都係馬來西亞市場好唔錯嘅車型。揀邊一輛,關鍵仲係睇你個人需求同預算。建議大家做好功課,多比較幾間車行嘅報價,再去試駕做最終決定。買車係件大事,花少少時間做功課絕對唔會錯。

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


