

HomeMazda 3

Search History
Popular Searches
Dealer Login / Sign Up
In the Malaysian SUV market, many buyers compare Honda HR-V and Chery Tiggo 8 when choosing a car. These two models are quite close in price and positioning. Today, we will do a detailed comparison from multiple aspects to help you save time on research.
The OTR price of Honda HR-V in Malaysia is RM 115,900 - 143,900, with a total of 4 versions, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900), etc.
The OTR price of Chery Tiggo 8 in Malaysia is RM 129,750 - 129,750, with a total of 1 version, including 2026 1.6T Standard (RM 129,750), etc.
In terms of price, the starting price of Honda HR-V is indeed RM 13,850 cheaper than Chery Tiggo 8. If you have a limited budget, Honda's entry-level version can already meet daily needs. But also note, the few thousand cheaper might involve trade-offs in features, depending on your specific needs.

Honda HR-V body length is 4500 mm, trunk 450 L.
Chery Tiggo 8 body length is 4400 mm, trunk 400 L.
In terms of space, the Honda HR-V body is 100 mm longer than Chery Tiggo 8, interior passenger space is slightly more spacious, especially rear legroom. If you often carry family or need to fit a stroller, a larger body is indeed more practical.

Honda HR-V adopts FWD drive type.
Chery Tiggo 8 adopts FWD drive type.
The drive type of both cars is the same, both are FWD, daily driving experience will not be much different.

Both Honda HR-V and Chery Tiggo 8 are mainstream choices in the Malaysian market, suitable for family use and daily commute. If you value brand reputation and resale price more, consider the one with better reputation first; if you care more about value for money and features, choose the one better equipped. Ultimately, it is recommended to test drive both, as experiencing it firsthand is the most important.

Overall, Honda HR-V and Chery Tiggo 8 are both very good models in the Malaysian market. Which one to choose depends on your personal needs and budget. It is recommended to do your research, compare quotes from multiple dealerships, then test drive to make a final decision. Buying a car is a big matter, spending time on research will never be wrong.

近日,新華財經圍繞中國輪胎行業當前嘅變革拐點、新能源與智能化發展機遇,以及玲瓏輪胎「品牌向上、產品向上、渠道向上」嘅融合增長戰略,同玲瓏輪胎總裁周令坤展開咗深度對話。作為中國輪胎行業嘅頭部企業,玲瓏輪胎嘅戰略思考同實踐路徑對全行業高質量發展具備重要參考價值。

記者:當前中國輪胎行業迎來新嘅發展機遇,呢啲機遇體現喺咩方面?對玲瓏輪胎呢類頭部企業而言,呢啲機遇又係咩意思?
周令坤:當前中國輪胎行業正站喺前所未有嘅歷史拐點,呢個拐點由三重浪潮疊加而成。一係全球經貿格局深刻調整帶嚟嘅「不出海,就出局」現象。二係新能源汽車滲透率提升帶嚟嘅「換道超車」。2026 年 7 月,中國新能源乘用車零售滲透率突破 60%,新能源汽車對輪胎嘅滾阻、靜音、承載提出咗全新要求,從耐磨省油轉向靜音、智能、安全。三係從低價競爭到技術引領帶嚟嘅品牌升維。輪胎行業全球市場份額正向中國輪胎企業轉移,但真正從「性價比」走向「品牌力」,需要硬實力嘅支撐。
當下嘅行業洗盤,為頭部企業提质進階提供咗關鍵窗口。立足發展趨勢,玲瓏喺每個維度上都已經在行動,這亦成為企業穿越週期嘅核心底氣。
出海方面,玲瓏係最早出海嘅中國輪胎企業之一,擁有「在地生產、在地交付」嘅靈活應對能力。泰國工廠 2014 年投產,年產能超 1720 萬條;塞爾維亞工廠係中國輪胎企業喺歐洲嘅首個生產基地,已通過大眾、奧迪、寶馬等全球知名主機廠審核,2025 年銷量同比增長 159.74%,今年上半年產銷率持續向好。
新能源賽道方面,玲瓏唔係追趕者,而係領跑者。玲瓏係最早一批為新能源車型做專用輪胎配套嘅企業,從配方到結構到靜音設計做專屬研發,目前玲瓏喺新能源汽車配套領域走喺行業前列。根據沙利文認證,自 2020 年起,玲瓏已连续五年成為全球市場領先嘅新能源汽車 OE 輪胎製造商,配套嘅新能源車企覆蓋一汽紅旗、比亞迪、吉利、奇瑞、上汽通用、東風日產、廣汽本田、賽力斯、零跑等品牌。
品牌方面,玲瓏已進入咗全球 70 多個汽車品牌嘅配套體系,覆蓋德系、美系、日系、韓系以及國內主流車企,全球十大車企中有八家係玲瓏嘅合作夥伴。2026 年玲瓏輪胎品牌價值達 1212.36 億元,位列中國 500 最具價值品牌第 106 位,連續多年保持 50 億元以上穩健增長。
記者:今年 4 月,玲瓏輪胎提出依托品牌、產品、渠道「三個向上」實現融合增長,請問這將如何助力企業應對挑戰、把握機遇?
周令坤:「品牌向上、產品向上、渠道向上」戰略,係玲瓏應對市場環境變化、突破高端市場准入瓶頸嘅系統性打法。三個維度並非孤立推進,而係形成融合增長閉環,品牌為產品打開市場空間,產品為渠道提供有利支撐,渠道為品牌積累用戶口碑。
品牌向上,核心係從「中國主流」邁向「全球主流」。首先體現在配套體系嘅「含金量」,從早期嘅紅旗、吉利、比亞迪,到攻克奧迪、寶馬、大眾等合資壁壘,實現咗配套從量嘅積累到質嘅躍遷,玲瓏全球累計配套輪胎超 3 億條。同時,玲瓏攜手皇馬、車路士等頂級體育 IP,搭建起面向全球消費者嘅品牌溝通橋樑,大幅提升國際市場認知度與影響力。
產品向上,核心係從「追趕」到「比肩」。今年 4 月發布嘅新玲瓏大師二代,首次實現從新胎到磨損極限全生命週期性能穩定。呢背後係高投入研發支撐起嘅「三代並舉」研發體系,即銷售一代對標市場、儲備一代高出競品 1 至 2 個等級,研發一代高出 3 至 4 個等級。
渠道向上,核心係從「銷售終端」升級為「服務陣地」。玲瓏喺全國擁有近 3 萬家合作門店,實現地級市「廣覆蓋」,未來將通過服務標準化、營銷聯動化同四級配送體系(總倉、分倉、長尾倉、前置倉)實現「當日達」,並推進 TCO 全生命週期服務。
記者:「三個向上」戰略離唔開技術同人才嘅持續賦能,玲瓏將如何通過研發投入來放大自身產業比較優勢?
周令坤:「三個向上」嘅核心根基係技術研發。面對日趨激烈嘅全球競爭同車企高端化、新能源化嘅迭代需求,玲瓏將持續加大研發投入,喺研發體系、測試能力、新材料儲備、數位化工具等維度上,構建系統化嘅技術代差,形成難以複製嘅比較優勢。
首先睇睇投咗咩。喺行業週期低谷持續投入研發,需要定力,更需要對未來嘅篤定。2025 年玲瓏研發投入 9.78 億元,同比增長 6.26%。2022 年至 2025 年,累計研發支出超 34.61 億元,企業研發投入佔營收比例連續四年維持喺約 4% 嘅行業高位。2026 年以來,公司新獲得專利授權 144 個,同比增長 87.01%,創新產出嘅加速度正形成。
其次睇投喺邊。玲瓏主要聚焦三大領域:一係高端配套技術。玲瓏持續加大新能源汽車專用輪胎、靜音輪胎、高耐磨原配產品嘅研發投入,今年上半年,國際車企多個重點項目實現量產,2025 至 2026 年主機廠定點新項目中,企業高端產品佔比保持喺 70% 左右嘅高水平。二係新材料研發。2026 年已研發出 85% 可持續材料輪胎產品,其中生物基可再生材料佔比超 60%、回收材料佔比約 25%,關鍵性能指標達到歐盟輪胎標籤 A 級標準。三係數智化研發能力。主要係基於人工智能輪胎模型縮短研發週期,提高研發嘅精確度同效率;通過內置傳感器同 AI 分析,實現從製造到使用全過程嘅優化、監測同追蹤。
第三睇點樣保障。平台端,玲瓏已建成覆蓋中國、德國、美國嘅「三國八地」全球化研發體系;擁有世界級輪胎試驗場。人才端,玲瓏通過革新培養模式、深化產學研協同,實現人才價值同產業升級嘅雙向賦能。
記者:未來三至五年,玲瓏輪胎喺全球化、產品高端化、品牌價值提升等方面嘅具體發展目標係咩?有咩關鍵抓手?
周令坤:未來嘅全球輪胎行業中,中國輪胎企業嘅聲音、品牌影響力會更大,呢係不可逆嘅趨勢,優質嘅企業、創新嘅技術依然能夠穿越週期。基於此,玲瓏確定咗清晰嘅目標:力爭到 2030 年產銷量突破 1.6 億條,實現銷售收入超 800 億元,產能規模進入世界前五,打造具備世界一流技術水平、世界一流管理水平、世界一流品牌影響力嘅技術型輪胎製造企業。
為此,玲瓏將喺以下几方面發力。一係完成全球化佈局,持續提升海外產能。目前玲瓏喺國內已建成招遠、德州、柳州、荊門、吉林五大基地;海外擁有泰國同塞爾維亞兩大支點。未來三至五年,將把海外產能擴張同市場拓展作為階段性發展重心,「主機廠走到邊度,玲瓏嘅工廠就建到邊度」,隨整車出海、同步本土化,構建以國內大循環為主體、國內國際雙循環相互促進嘅新發展格局。
二係鞏固新能源配套第一地位,拓展智能輪胎。玲瓏將持續鞏固新能源配套嘅領先地位,深化同國內外主流車企嘅戰略合作,並前瞻布局智能輪胎等新興賽道。同時,喺材料、配方、結構等基礎研發上持續深耕,以「安全、舒適、綠色」嘅高性能產品持續為用戶創造價值。
三係深化數智化轉型,讓 AI 從辦公延伸至客戶運營、數據智能等更多領域,用數位化嘅力量,為全球化運營裝上「AI 新輪胎」;將 ESG 從「合規要求」升級為「核心競爭力」,持續深耕國際一線車企配套體系,推動品牌價值喺全球範圍內持續躍升。
行業評論
當前中國輪胎產業正處喺全球經貿格局重構、新能源汽車深度滲透、行業競爭向技術品牌升維嘅三重歷史拐點,行業分化同洗盤節奏持續加快,粗放式增長嘅時代已然落幕,真正考驗企業戰略定力、體系化能力與長期主義佈局嘅時代已經到來。
玲瓏輪胎提出「品牌向上、產品向上、渠道向上」融合增長戰略,正係對呢一行業命題嘅系統性回應。三者形成咗「品牌拓空間、產品築支撐、渠道聚口碑」嘅正向循環閉環,清晰展現咗中國頭部輪胎企業從「規模擴張」轉向「價值增長」、從「中國製造」轉向「中國智造」、從「中國主流」邁向「全球主流」嘅進階邏輯。
站在行業視角睇,玲瓏輪胎錨定 2030 年嘅中長期發展目標同落地路徑,不僅為自身穿越週期構建咗核心護城河,亦為中國輪胎產業整體向全球價值鏈高端攀升提供咗可參考嘅實踐樣本。
In Malaysia's SUV market, many buyers compare Honda HR-V and Mazda CX-8 when choosing a car. These two cars are quite close in price and positioning. Today, we will make a detailed comparison from multiple aspects to help you save time on research.
Honda HR-V's OTR price in Malaysia is RM 115,900 - 143,900, with a total of 4 versions, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900), etc.
Mazda CX-8's OTR price in Malaysia is RM 165,360 - 201,360, with a total of 5 versions, including 2025 2.5T 4WD High Plus Petrol (RM 201,360), 2025 2.2L 2WD High Plus Diesel (RM 193,123), 2025 2.5L 2WD High Plus Petrol (RM 186,360), etc.
Looking at the price, the starting price of Honda HR-V is indeed RM 49,460 cheaper than Mazda CX-8. If your budget is limited, Honda's entry-level version can already meet daily needs. But be aware, that few thousand dollars difference might mean compromises in features, depending on your needs.
Honda HR-V is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Mazda CX-8 is equipped with a 2.0L 4-cyl, 170 hp. Official fuel consumption 8.0 L/100km.
In terms of power, Mazda CX-8's 2.0L 4-cyl has 30 hp more than Honda HR-V's 1.5L Turbo. However, for daily city driving, the power of both cars is sufficient, you won't feel lack of power.
Honda HR-V's safety rating is 5★ (ASEAN NCAP), active safety systems include Honda SENSING (ACC, CMBS, LKAS, RDM).
Mazda CX-8's safety rating is 5★ (ASEAN NCAP), active safety systems include Brand ADAS.
Both cars have the same safety rating, safety features are quite complete for this level. New cars nowadays are all safe, no need to worry too much about this.
Honda HR-V uses FWD drive system.
Mazda CX-8 uses FWD drive system.
Both cars have the same drive system, both are FWD, there won't be much difference in daily driving feel.

Both Honda HR-V and Mazda CX-8 are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, consider the one with better reputation first; if you care more about value for money and features, choose the one with richer configuration. Ultimately, it is recommended to test drive both, experiencing it personally is the most important.

Overall, Honda HR-V and Mazda CX-8 are both very good models in the Malaysian market. Which one to choose depends on your personal needs and budget. It is recommended to do your homework, compare quotes from several dealerships, then go test drive to make the final decision. Buying a car is a big thing, spending some time doing research will never be wrong.
In Malaysia's SUV market, many buyers compare the Honda HR-V and Mazda CX-60 when choosing a car. These two cars are quite close in price and positioning, so today we will make a detailed comparison from multiple aspects to help you save time on research.
The Honda HR-V's OTR price in Malaysia is RM 115,900 - 143,900, with a total of 4 variants, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900), etc.
The Mazda CX-60's OTR price in Malaysia is RM 200,510 - 252,873, with a total of 2 variants, including 2026 3.3T 4WD High Plus (RM 252,873), 2025 2.5L 2WD High (RM 200,510), etc.
From a price perspective, the Honda HR-V's starting price is indeed RM 84,610 cheaper than the Mazda CX-60. If your budget is limited, Honda's entry-level version can already meet daily needs. However, also note that the few thousand cheaper might involve trade-offs in features, depending on your specific requirements.
The Honda HR-V is equipped with a 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
The Mazda CX-60 is equipped with a 2.0L 4-cyl, 170 hp. Official fuel consumption 8.0 L/100km.
In terms of power, the Mazda CX-60's 2.0L 4-cyl has 30 hp more than the Honda HR-V's 1.5L Turbo. However, for daily driving in the city, both cars have sufficient power and won't feel underpowered.
The Honda HR-V's safety rating is 5★ (ASEAN NCAP), active safety systems include Honda SENSING (ACC, CMBS, LKAS, RDM).
The Mazda CX-60's safety rating is 5★ (Euro NCAP), active safety systems include i-Activsense Pro.
Regarding safety features, both cars have received good ratings. However, the Honda SENSING (ACC, CMBS, LKAS, RDM) of the Honda HR-V and the i-Activsense Pro of the Mazda CX-60 have some differences in functionality. If you value active safety highly, you can compare the feature lists of both in detail.
Honda HR-V warranty 5 years/unlimited mileage, maintenance interval every 10,000km or 6 months.
Mazda CX-60 warranty 5 years/150,000km, maintenance interval every 10,000km or 6 months.

Both the Honda HR-V and Mazda CX-60 are mainstream choices in the Malaysian market, suitable for family use and daily commuting. If you value brand reputation and resale value more, you can prioritize the one with better reputation; if you care more about cost-performance ratio and features, choose the one with more configurations. Ultimately, it is recommended to test drive both, as personal experience is the most important.

Overall, both the Honda HR-V and Mazda CX-60 are very good models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. We suggest doing your homework, comparing quotes from several car dealerships, and then test driving to make a final decision. Buying a car is a major matter, spending time on research will never be wrong.
Kementerian secara khusus menyebut 'pemotongan harga yang kerap', memberi amaran persaingan harga yang teruk di pasaran luar negara. Di sebalik itu bukan sekadar kiraan keuntungan, malah kiraan imej industri automotif China di luar negara.
Secara khusus pelaksanaan dasar, pada 1 September 2026, Kementerian Perdagangan, Kementerian Perindustrian dan Teknologi Maklumat, dan Pentadbir Hal Ehwal Pengawasan Pasar Negara bersama-sama melancarkan 'Panduan Tingkah Laku Persaangan dan Pembinaan Kepatuhan Industri Automotif di Luar Negara'. Isi kandungan mengenai penetapan harga yang menarik perhatian, dokumen menunjukkan, ketika perusahaan menetapkan harga jual cadangan luar negara, perlu menetapkan gradasi harga yang jelas berbeza mengikut konfigurasi kenderaan yang berbeza, elakkan "fluktuasi harga yang kerap dan besar yang mempengaruhi kepentingan pengguna luar negara dan imej jenama".
Maksud 'teguran' dalam kalimat ini jelas, ia merujuk kepada 'tindakan pemotongan harga' yang sangat biasa diketahui ramai dalam beberapa tahun kebelakangan ini. Mengapa kerajaan perlu memberi amaran serius terhadap tingkah laku sedemikian, mungkin kita boleh melihat petunjuk dari data berkaitan. Data berkaitan menunjukkan, pada 2025, eksport kenderaan China mencapai 8.32 juta unit, dijual ke lebih 200 negara dan wilayah, berturut-turut tahun menjadi nombor satu global. Tujuh bulan awal tahun ini, eksport yang disyorkan oleh Pentadbiran Kastam Negara mencapai 6.399 juta unit, meningkat 53.7% dari tahun lalu, tahun ini melampaui 10 juta unit nampaknya tidak ada lagi kejutan.

Langit-langit skala jelas meningkat, tetapi keuntungan seperti air sejuk. Menurut data Wind, 289 syarikat tersenarai industri pembuatan kenderaan, keuntungan bersih gabungan pertama setengah tahun adalah 56.531 bilion Yuan, menurun 25.74% dari tahun lalu, nisbah keuntungan pembuatan kenderaan penuh jatuh ke 1.5%, mencapai terendah hampir sepuluh tahun.
Apabila industri mula mengalami kes di mana semakin banyak dijual, semakin sedikit diperolehi, ia menunjukkan ada sesuatu telah menyimpang dari laluan biasa. Sebagai ganti perkataan, ini bukan lagi kes yang boleh dijelaskan dengan faktor kadar pertukaran dan tarif semata-mata. Tiga jabatan menyebut 'pemotongan harga yang kerap', menunjukkan kerajaan telah melihat isu buku, yang secara hakikatnya adalah panduan untuk kelangsungan jangka panjang syarikat automotif China di luar negara.
'Kiraan Keuntungan' Pemotongan Harga Luar Negara, Tiga Jabatan Telah Mengira dengan Jelas
Tiga jabatan menyebut 'pemotongan harga yang kerap', kemungkinan besar adalah mengira dengan jelas satu akaun kewangan, iaitu antara jumlah jualan dan keuntungan semakin menjauh. Walaupun dalam jenama sendiri yang memiliki keuntungan yang lebih baik, wakil utama BYD, juga terdapat kes seperti ini. Mari kita lihat satu set data, pada Paruh Pertama 2026, BYD menjual 789,400 unit di luar negara, meningkat 67.9% dari tahun lalu, peratusan jualan luar negara dari 24% tahun lalu naik ke 44%. Menurut anggaran Orient Securities, margin keuntungan perniagaan luar BYD pertama setengah tahun 28.4%, domestik hanya 17%. Sebagai contoh syarikat automotif luar negara, BYD ini jualan serta data kiraan keuntungan boleh dikira cantik.

Tetapi satu realiti lain adalah, pendapatan per kenderaan BYD juga menurun. Sama seperti statistik Orient Securities, berbanding Paruh Pertama 2025, pendapatan per kenderaan luar BYD menurun 16,000 Yuan. Kedua set data ini nampaknya bertentangan, sebenarnya wujud "logik rasional" tertentu. Mengapa kata begitu?
"Persaingan merosot" pasaran automotif China, tidak hilang kerana ekspansi luar negara. Ini menyebabkan fenomena: di satu pihak peratusan jualan luar negara meningkat drastik, di satu pihak pendapatan per kenderaan menurun. Sesetengah syarikat automotif yang berkembang baik luar negara, menggunakan model bernilai tinggi menyangga margin keuntungan. Tetapi semakin banyak model harga rendah didorong ke luar negara, juga menyebabkan purata harga turun. Apabila ejen eksport dari Dolphin, Yuan PLUS model menengah dan tinggi ini, meluas ke rangkaian produk harga lebih rendah, marjinal premium jenama yang sepatutnya di pasaran luar negara, sedang dikurangkan langkah demi langkah.

Tentu saja, ini bukan masalah yang dihadapi oleh satu syarikat automotif sahaja. Membaca laporan kewangan pertama setengah tahun, banyak syarikat automotif yang giat mengekspansi luar negara sedang mengalami kes seperti ini. Kewangan neto kerugian pertukaran Chery adalah 2.092 bilion Yuan; Geely dari keuntungan pertukaran neto 2.64 bilion Yuan tahun lalu, terus bertukar menjadi kerugian neto 550 juta Yuan tahun ini; Great Wall tahun lalu Paruh Pertama masih ada 1.493 bilion Yuan keuntungan pertukaran, tahun ini tolak lindung nilai lindung mata wang sebaliknya rugi 266 juta Yuan; Leapmotor setengah tahun hantar 356,000 unit, meningkat 60.8% dari tahun lalu, menduduki tempat pertama jualan kuasa baharu, tetapi dikira semula pendapatan bersih per kenderaan kurang 600 Yuan, panduan keuntungan tahun ini diturunkan dari 5 bilion Yuan ke 3 bilion Yuan.
Data ini bermaksud, masalah persaingan pasaran luar negara sudah mula kelihatan. Yang bergantung pada harga untuk mendapatkan bahagian pasaran luar negara, sedang dibebaskan dalam bentuk keuntungan. Harga jual turun, margin keuntungan turun, ditambah lagi fluktuasi kadar pertukaran, keuntungan buku akhirnya akan menjadi masalah besar. "Elakkan fluktuasi harga yang kerap dan besar yang mempengaruhi kepentingan pengguna luar negara dan imej jenama" kalimat ini, mencerminkan kebimbangan jabatan berkaitan.
Kesan di sebalik pemotongan harga, seluruh industri terpaksa membayar
Berfikir lebih mendalam, kebimbangan tiga jabatan, mungkin tidak hanya kerana mengira akaun keuntungan. Jika dari sudut jangka panjang pembangunan industri, "pemotongan harga yang kerap", "persaingan merosot luar negara" jangkauan, jauh lebih luas dari yang kita fikirkan. Kenderaan dan barangan pengguna biasa tidak sama, Persatuan Import dan Eksport Produk Mekanikal dan Elektrik China, Jawatankuasa Profesional Intemasionalisasi Automotif bekas Setiausaha Agung Sun Xiaohong menerangkan dengan jelas: "Pasaran luar negara sangat menghargai nilai sisa kenderaan serta kos penggunaan sepanjang kitaran kehidupan kenderaan. Pemotongan harga yang kerap dan berlebihan akan menyebabkan pengguna risau tentang nilai sisa kenderaan masa depan, membawa satu siri kesan negatif."

Pengguna yang baru ambil kenderaan, kaki belakang melihat kerajaan menetapkan harga lebih rendah, kadar nilai semula menyusut, ini mudah mencetuskan emosi negatif pengguna. Jika berlanjutan menjadi aduan, menjaga hak dan ulasan buruk, pada akhirnya mungkin menyahut balik jenama. Ini bukan bimbang orang tanpa alasan, sekarang sudah ada beberapa kes negatif. Misalnya di pasaran Thailand, sesetengah syarikat automotif China di Thailand berturut-turut menurunkan harga, membuatkan emosi tidak puas hati pengguna yang telah membeli kereta meningkat, institusi awam Thailand juga pernah menjalankan siasatan mengenai hal ini.
Inilah hanya reaksi balas di peringkat awam, jika emosi tidak puas hati bertambah, ini mungkin menyebabkan hasil lebih buruk. Sekarang, Thailand, Indonesia, Malaysia tiga negara sedang masing-masing dengan pengeluaran tempatan, pemindahan teknologi sebagai syarat, serentak mengawal ketat ambang import kenderaan elektrik. Jelasnya, tindak balas berantai ini, tidak akan mempengaruhi hanya satu syarikat automotif sahaja. Pengguna yang telah membeli tidak puas hati, opini awam setempat merebak, siasatan institusi awam, kerajaan mengawal ketat dasar import, yang akan menyebabkan ambang kemasukan seluruh industri dinaikkan. Akhirnya membayar untuk pemotongan harga satu syarikat ini, adalah semua jenama China yang beroperasi di situ.
Seperti Yang Dipertua Kedua Persatuan Import dan Eksport Produk Mekanikal dan Elektrik China, Shi Yonghong berkata: "Peraturan pasaran luar negara berselerak, melibatkan keselamatan, alam sekitar, data, pelepasan karbon, siasatan telus rantaian bekalan, dll., 'Panduan' keluaran ini, membantu membimbing syarikat memilih pasaran sasaran secara rasional, elakkan persaingan harga rendah, konflik saluran, operasi kelabu, menjaga keseluruhan imej automotif China."

Ketua Jabatan Pelaburan Asing dan Kerjasama Ekonomi Kementerian Perdagangan ketika menjelaskan, meng归纳 maksud panduan ini kepada tiga perkara: menonjolkan sifat perkhidmatan awam, menonjolkan panduan aplikasi praktikal, menonjolkan理念 kerjasama menang bersama. Apabila turun ke tujuan dasar, tiga menteri benar-benar bimbang, bukan satu syarikat menjual mahal atau murah, tetapi sama ada persaingan harga tanpa tertib akan menjadikan "Automotif China" empat perkataan ini menjadi "label negatif" di peringkat antarabangsa. Bagaimana membuat persaingan tidak lagi tanpa tertib? Masalah ini tentu saja perlu dijawab dengan "kualiti tinggi" tiga perkataan.
Pengerusi Lembaga Pengarah Great Wall Motors, Wei Jianjun pernah berkata, "Kualiti tinggi keluar ke luar adalah sebahagian daripada pembukaan kualiti tinggi, harus memberikan pengguna luar negara produk dan perkhidmatan yang stabil jangka panjang, boleh dipercayai". Beliau beranggapan, syarikat yang keluar ke luar mesti menghormati undang-undang budaya negara lain, memberikan cukai dan pekerjaan setempat. Bercakap mengenai harga, beliau dalam klien Harian Rakyat "Tanya Jalan" program pernah jelas: "Jika saya berterusan menurunkan kos, saya tidak boleh menjamin kualiti kereta."
Kini pembangunan industri automotif China telah tidak sama seperti dulu, apabila skala eksport melangkaui 10 juta unit, mana-mana individu tidak tertib akan didarabkan berlipat ganda, kerajaan mesti sebelum kredit rosak, dahulu menetapkan peraturan.
Tanpa had bawah harga, tidak boleh dapat bahagian sebenar
Tentu saja, kami bukan untuk menyampaikan pandangan "pemotongan harga adalah kesilapan". Secara objektif, pemotongan harga sendiri bukan salah, tetapi jika menjadikan pemotongan harga sebagai satu-satunya cara persaingan, maka jalan luar negara tidak akan berjalan jauh, dan tidak boleh dapat bahagian sebenar. Dikatakan lebih mudah, syarikat automotif China untuk ekspansi luar negara mahu kekal lama, memiliki kemampuan penetapan harga adalah sangat penting. Bagaimana mahu ada kemampuan ini? Ini mesti melihat siapa produk memiliki kelebihan melebihi orang lain.

Ingin harga stabil, bergantung pada sesuatu selain harga untuk menang, terdapat tiga dimensi prestasi sangat penting. Pertama beza teknologi, teknologi adalah halangan yang boleh dirasai pengguna secara langsung, jika boleh dengan kekuatan teknologi yang kuat, dalam julat, keselamatan, kecerdasan dll. membentukkan jurang, boleh menjaga had harga bawah, tidak ikut lawan bersama ke bawah.
Kedua kestabilan harga, ini di luar negara juga merupakan imej kepercayaan. Syarikat automotif China ekspansi luar negara, perlu menggunakan "semangat perjanjian" dan "pendekatan jangka panjang" membuka keadaan. Apabila turun ke operasi, iaitu harga stabil, produk stabil, perkhidmatan stabil, jangkaan stabil. Satu jenama yang kerap ubah harga, pengguna tidak berani membeli sekarang, pengedar tidak berani simpan stok sekarang, ketidakpastian ini sendiri adalah kos.

Ketiga rangkaian perkhidmatan tempatan, ini menentukan pengguna luar negara boleh percaya pada jenama atau tidak, juga faktor penentu syarikat automotif boleh menjaga had harga atau tidak. Jika boleh buat baik perkhidmatan selepas jual kenderaan, bahagian, nilai semula, laluan semula kedua, dll., terhadap kepercayaan jenama akan lebih tinggi. Apabila sistem selepas jualan cukup padu, harga bukan satu-satunya ciri jualan.
Set di dalam negara yang terbentuk dalam persaingan intensif "tukar harga dengan kuantiti" ingatan otot, sampai di luar negara akhirnya perlu belajar semula peraturan. Bukannya, di situ tiada subsidi dasar, tiada ruang permainan harga tanpa hujung, di luar negara memiliki ketabahan untuk menegakkan harga, adalah strategi teras kelangsungan jangka panjang.
Penutup
Pasaran yang ditukar dengan harga rendah, sebenarnya tidak stabil, "Buatan China" empat perkataan ini tidak boleh贴上 "pelupusan", "murah" label. Tiga jabatan panduan ini bukan melarang pemotongan harga, juga bukan hentikan ekspansi luar negara, ia hanya membawa satu fakta yang lama diabaikan ke atas pentas. Kini, dasar memberi sempadan jelas kepada syarikat automotif China, terbiasa "persaingan harga merosot" syarikat automotif, juga masa membuat pilihan lebih sesuai dengan panduan.

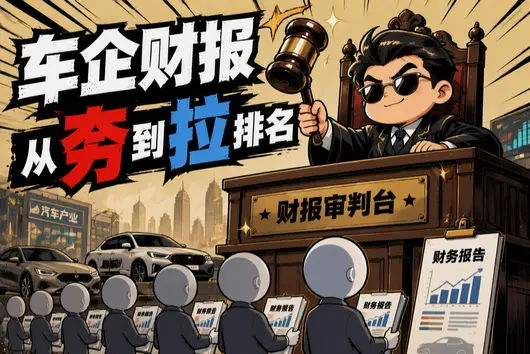
In the first half of 2026, the financial report revenue of automakers is like the status of different students in a class. Some managed to grow while raising prices in the most competitive market, some directed 70% of their revenue overseas, some dragged a massive body with nearly 300 billion in revenue and tried to turn around, while others embraced robots while losses expanded.
At this point in earnings season, I selected five representative automakers and ranked them using the old rule from Solid to Lagging.All comments are based on public financial data and operating performance. The evaluation part involves a lot of the author's subjective judgment. If you disagree, then you are right.
Solid: Geely Automobile
Reason: The whole industry is cutting prices, yet they sold more expensively and earned more.

In the Chinese car market in the first half of 2026, although they say they won't have a price war, secretly increasing specs to cut prices is the mainstream. Under this background, Geely indeed turned in a performance report that was almost flawless.
Benefiting from the total sales of 1.423 million vehicles in the first half, Geely's total revenue in the first half was 173.6 billion yuan, a 15% year-on-year increase, setting a new record high.
The net profit attributable to the parent company shareholders on the books is 9.091 billion yuan, appearing to be a slight decrease of 1.8% year-on-year, but after deducting interference items such as exchange losses and non-financial asset impairment, the core net profit attributable to the parent company shareholders reached 9.68 billion yuan, a significant increase of 46% year-on-year, with growth far exceeding revenue.The core net profit margin is 5.6%, a 27% year-on-year increase.
The performance at the gross profit end is even more persuasive.
Gross profit in the first half was 31.15 billion yuan, a 25.7% year-on-year increase, with the gross profit margin rising to 17.9%, 1.6 percentage points higher than the same period last year. Revenue per vehicle increased by 16% year-on-year to 112,000 yuan. In other words, Geely sold cars more expensively in the past half year and earned more.
In 2026 when most peers are trading price for volume, these three words placed together are almost a luxury.

Financially, operating cash flow was 19.924 billion yuan, with cash reserves of 69.6 billion yuan. Total borrowings were slashed directly from 18.1 billion yuan to 8.7 billion yuan, a drop of over half.R&D investment was 9.199 billion yuan, a 26% year-on-year increase, without saving a penny of money that should be spent.
Additionally, Li Shufu chose to hand over the chairmanship to An Conghui at the peak of performance, a timing choice that can be described as textbook level.
Completing the power transition at the best time leaves the largest margin for error for the successor. During the half year with the most intense competition, achieving simultaneous upward movement in volume, price, and profit on all three dimensions, only a few hands in the entire industry can hand in this answer sheet.
Therefore, Geely getting Solid comes as no surprise.
Top Tier: Chery Automobile
Reason: 70% of revenue comes from overseas, the words "King of Going Global" can barely contain it.

Looking at Chery's financial report, revenue in the first half was 143.28 billion yuan, a year-on-year increase of only 1.2%; net profit attributable to the parent company shareholders was 8.567 billion yuan, a year-on-year decrease of 11.7%.If only these two numbers are focused on, the label "revenue growth without profit growth" seems almost to be pasted on.
But if the structure is broken down, the focus is still very obvious. In the first half of this year, Chery's overseas revenue was 98.968 billion yuan, surging 51% year-on-year, with the proportion of total revenue approaching 70%.
This number cannot find a second one in the Chinese automobile industry. It is the strong expansion of overseas business that pushed the overall gross profit from 18.4 billion yuan in the same period last year to 23.044 billion yuan, an increase of 25.1%, with the gross profit margin rising from 13% to 16.1%.
In my opinion, the overseas market has long exceeded the positioning of "second front" for Chery; it is the main battlefield and the profit engine of the entire group.

The transformation to new energy vehicles is also worth noting.
New energy revenue was 59.284 billion yuan, a year-on-year increase of 63.8%, with the proportion of total revenue rising from one-quarter to over 40%.More critically, the gross profit margin of new energy vehicles jumped from 5.2% to 12.8%, increasing by 7.6 percentage points within six months, a considerable speed of progress.
At the same time, fuel vehicles still contributed 12.553 billion yuan in gross profit and an 18.1% gross profit margin, providing a stable cushion for overall transformation.
Then there is cash flow. Operating cash flow in the first half was 37.762 billion yuan, surging 169.7% year-on-year, with cash reserves of 63.419 billion yuan, a 35% increase from the beginning of the year. The benefits brought by the non-competitive overseas market are obviously not just profit growth.
So, although Chery's data does not look very stunning on the surface, its quality performance in going overseas and new energy still makes it a typical car company representative standing on the wind.
And the 8.567 billion yuan net profit absolute amount is still very capable. The 37.7 billion yuan operating cash flow is even more of a bonus. No matter how this calculation is done, it is not a loss. Give it to Top Tier.
Elite: SAIC Motor
Reason: An elephant with nearly 300 billion in revenue, turning around faster than outsiders thought.

The semi-annual report from SAIC Motor needs a bit of patience to understand.
Consolidated total operating revenue was 298.65 billion yuan, a slight decrease of 0.31% year-on-year. Net profit attributable to the parent company shareholders was 5.15 billion yuan, a decrease of 14.38% year-on-year.On a giant in the industry with nearly 300 billion in revenue, these figures are indeed not very good to look at.
But at the same time, core net profit attributable to the parent company shareholders was 7.87 billion yuan, a significant increase of 72% year-on-year; gross profit margin was 12.6%, a 3 percentage point increase year-on-year; operating cash flow was 54.3 billion yuan, a 158% year-on-year increase. These figures look quite good.
Half of the indicators are going down, half are surging up. This is essentially the true situation of SAIC currently: joint venture sectors and independent sectors fighting left and right, old and new forces intertwining, one growing while the other declines.
So why can it still be given to Elite?
Firstly, SAIC sold 2.045 million vehicles in the first half of the year, the only car company in the country with half-year sales exceeding 2 million, with growth outpacing the market by nearly 4 percentage points.
In terms of independent brands, the MG4 family sold over 10,000 units monthly, Shangjie Z7 and Z7T were delivered rapidly after launch, and IM Motors sales doubled. The joint venture camp did not lie flat either. SAIC Volkswagen launched NEV models like ID.ERA 9X, AUDI E7X, etc., and SAIC General's new energy vehicle sales growth exceeded 80%.

Strategically, an cooperation agreement was signed with Audi to establish an Innovation Technology Center, ocean transport annual capacity exceeded 600,000 units, and the three lines of independent overseas expansion, joint venture transformation, and new energy layout advanced simultaneously.
Therefore, in my opinion, from the current node, this company has done more things right than wrong. While the elephant turning is hardly elegant, the direction is right, and the momentum is also improving.With the position of Elite, it can hold its ground.
NPC: Changan Automobile
Reason: Overseas looks like a different company, but it cannot cover the "holes" in China.

Changan Automobile is a bit like Chery, but the latter's overseas foundation is too thick, while Changan is just starting.
In the first half of this year, Changan Automobile's operating revenue was 65.634 billion yuan, a decrease of 9.71% year-on-year. Net profit attributable to the parent company shareholders was 817 million yuan, a crash of 64.32% year-on-year. Deducted net profit attributable to the parent company shareholders was even more miserable, only 251 million yuan, a year-on-year decline of 83%.
However, turning to the overseas page, the style changes suddenly.
Overseas sales in the first half were 455,000 units, a 52% year-on-year increase; overseas revenue was 21.942 billion yuan, surging 78.77% year-on-year; overseas gross profit margin was as high as 20.13%, nearly twice as high as the 11.67% of domestic business.Production capacity expanded to 445,000 units, channel coverage 1,269, localization construction in Thailand and Brazil continues to land.
Looking at overseas alone, this is completely a company worthy of higher evaluation.

But unlike Chery where overseas business can account for 70% strength, Changan's overseas performance cannot cover the data dragging behind domestically.
In the first half of this year, its new energy vehicle sales were 414,000 units, a decrease of 8.3% year-on-year (note that there was a reason for its active cutting of lumin sales), 65 billion in revenue only corresponds to 817 million in net profit.
In terms of specific brands, slightly comforting is that Qiyuan achieved single-quarter profitability in the second quarter, and Avatr is also reducing losses. These positive signals do exist, but overall, the new energy business is still in a stage of heavy investment and slow recovery, still a distance from self-sustaining.
Comprehensively speaking, give it NPC.
Lagging: XPeng Motors
Reason: The car sales haven't been figured out yet, but robots with a 43 billion valuation have arrived first.

XPeng Motors' semi-annual report is probably the most mixed feelings of the five.
First, total revenue in the first half was 32.78 billion yuan, a decrease of 3.8% year-on-year; automobile sales revenue was 28.05 billion yuan, a decrease of 10.3% year-on-year; cumulative deliveries were about 166,000 units, a decrease of 15.8% year-on-year. Net loss was 3.12 billion yuan, expanding by about 173.7% year-on-year. Under the reference of NIO and Li Auto, XPeng falling behind in "NIO, XPeng, Li Auto" needs no further explanation.
Of course, there are positive parts in the report.
The comprehensive gross profit margin rose to 20.6%, gross profit was 6.766 billion yuan, a 20.2% year-on-year increase. Revenue in the second quarter was 19.74 billion yuan, a significant increase of 51.5% quarter-on-quarter, having clearly walked out of the low point of the first quarter. The net loss in the second quarter also narrowed from 1.78 billion yuan in the first quarter to 1.34 billion yuan. From a trend perspective, the valley may have been passed.
But the problem is, XPeng chose this node to make a large-scale bet on "Second Curve".
The robot business completed its first round of over $900 million in financing, with a post-money valuation of about 43 billion yuan. The gross profit margin of the technology service business was as high as 75.1%, which sounds very attractive, but the revenue scale is only about one-sixth of the automobile business, and relying on it to hold up the situation is far from enough.R&D expenses in the second quarter were 2.91 billion yuan, a 32.1% year-on-year increase.

For a company established on technology, high R&D investment is understandable, but when the automobile main business has not yet found a profit turning point, a large amount of resources flowing into the robot track, the market is likely to have a question: The automobile question hasn't been finished yet, why rushing to turn to the next page, is this considered vision or anxiety?
The capital market voted with their feet. After the financial report was released, XPeng US stocks fell 8.53%, and HK stocks continued to fall sharply by 9.19%.
Therefore, the 3.1 billion yuan loss may still be within the acceptable range, but the real dilemma XPeng faces now is that the profit path of the automobile business is still blurred.Using a high-valuation robot story to buy time for the current automobile dilemma, at present, it seems difficult to balance both.
Judging from its first half performance, for now, it can only be given "Lagging", but perhaps at this time next year, the robot can prove that XPeng has the qualification to return to Elite or even Top Tier levels. Of course, as an automotive practitioner, what is more hoped for is that this achievement comes from its automobile business.
In Malaysia's SUV market, many buyers compare Honda HR-V and Mazda CX-5 when choosing a car. These two cars have quite similar pricing and positioning. Today, we will do a detailed comparison from multiple aspects to save you the time doing research.
Honda HR-V's OTR price in Malaysia is RM 115,900 - 143,900, with a total of 4 versions, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) etc.
Mazda CX-5's OTR price in Malaysia is RM 135,469 - 166,760, with a total of 3 versions, including 2025 2.0L AT 35th Anniversary (RM 316,154), 2025 2.0L AT (RM 296,154), 2025 2.0L MT (RM 294,154) etc.
From a pricing perspective, the starting price of Honda HR-V is indeed cheaper by RM 19,569 compared to Mazda CX-5. If your budget is limited, Honda's entry-level version can already meet daily needs. However, note that the few thousand more expensive units might have trade-offs in features, depending on your specific needs.
Honda HR-V is equipped with a 1.5L Turbo, delivering 140 hp. Official fuel consumption is 7.0 L/100km.
Mazda CX-5 is equipped with a 1.5L Turbo, delivering 140 hp. Official fuel consumption is 7.0 L/100km.
Both cars use the same powertrain system, and the driving feel in daily use is basically the same. Fuel consumption is also similar, so there is no need to worry too much about this point.
Honda HR-V has a safety rating of 5★ (ASEAN NCAP), with active safety systems including Honda SENSING (ACC, CMBS, LKAS, RDM).
Mazda CX-5 has a safety rating of 5★ (ASEAN NCAP), active safety systems include.
Both cars have the same safety rating. In this class, safety features are quite comprehensive. New cars these days do not have poor safety, so there is no need to worry about this too much.
Honda HR-V body length is 4500 mm, trunk is 450 L.
Mazda CX-5 body length is 4500 mm, trunk is 450 L.
The dimensions of both cars are almost the same, with little difference in interior space. For this class of cars, they are fully sufficient for daily use.

Honda HR-V warranty is 5 years / unlimited mileage, maintenance interval every 10,000km or 6 months.
Mazda CX-5 warranty is 5 years / 150,000km, maintenance interval every 10,000km or 6 months.

Overall, both Honda HR-V and Mazda CX-5 are quite good models in the Malaysian market. Which one to choose depends mainly on your personal needs and budget. We suggest doing your research, comparing quotes from several dealerships, and then test driving to make the final decision. Buying a car is a big deal; spending some time doing research is never wrong.
Dalam pasaran SUV di Malaysia, banyak pembeli yang membandingkan Honda HR-V dan Chery Tiggo 7 Pro semasa memilih kereta. Kedua-dua model ini mempunyai harga dan kedudukan pasaran yang hampir sama. Hari ini, kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat penyelidikan.
Honda HR-V berharga OTR di Malaysia sebanyak RM 115,900 - 143,900, mempunyai keseluruhan 4 varian, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Chery Tiggo 7 Pro berharga OTR di Malaysia sebanyak RM 123,750 - 123,750, mempunyai keseluruhan 2 varian, termasuk 1.6L Turbo Standard (RM 125,000), 1.6L Turbo Premium (RM 140,000) dan lain-lain.
Dari segi harga, harga permulaan Honda HR-V memang lebih murah RM 7,850 berbanding Chery Tiggo 7 Pro. Jika bajet anda terhad, varian asas Honda sudah cukup untuk memenuhi keperluan harian. Namun perlu diingat, ribuan ringgit yang lebih murah itu mungkin melibatkan pengorbanan pada kelengkapan, bergantung pada keperluan anda.
Pengkelasan keselamatan Honda HR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING (ACC, CMBS, LKAS, RDM).
Pengkelasan keselamatan Chery Tiggo 7 Pro ialah TBD, sistem keselamatan aktif termasuk Basic.
Dari segi kelengkapan keselamatan, kedua-dua model telah mendapat pengkelasan yang bagus. Namun Honda SENSING (ACC, CMBS, LKAS, RDM) pada Honda HR-V dan Basic pada Chery Tiggo 7 Pro mempunyai perbezaan dari segi fungsi. Jika anda mengutamakan keselamatan aktif, sila bandingkan senarai fungsi kedua-duanya dengan teliti.
Panjang kenderaan Honda HR-V 4500 mm, bagasi 450 L.
Panjang kenderaan Chery Tiggo 7 Pro 4400 mm, bagasi 400 L.
Dari segi ruang, panjang badan Honda HR-V ialah 100 mm lebih panjang daripada Chery Tiggo 7 Pro, ruang penumpang dalaman akan sedikit lebih lapang, terutamanya ruang kaki di kerusi belakang. Jika anda sering membawa keluarga atau perlu meletakkan kereta bayi, kenderaan yang lebih besar memang lebih praktikal.
Honda HR-V dan Chery Tiggo 7 Pro adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan nilai semula, pilih yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nisbah harga dan prestasi serta kelengkapan, pilih yang mempunyai konfigurasi lebih lengkap. Pada akhirnya, disyorkan untuk menguji memandu kedua-duanya, pengalaman sendiri adalah yang paling penting.
Secara keseluruhan, Honda HR-V dan Chery Tiggo 7 Pro adalah model yang sangat bagus di pasaran Malaysia. Memilih yang mana satu, kunci utamanya bergantung pada keperluan dan bajet peribadi anda. Disyorkan kepada anda untuk membuat penyelidikan terlebih dahulu, bandingkan harga dari beberapa pengedar, kemudian lakukan uji memandu untuk membuat keputusan akhir. Membeli kereta adalah urusan besar, meluangkan sedikit masa untuk membuat penyelidikan pasti tidak salah.
Di pasaran SUV Malaysia, ramai pembeli semasa memilih kereta akan membandingkan Honda HR-V dan Chery Tiggo Cross. Kedua-dua kereta ini sangat hampir dari segi harga dan penjenamaan. Hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Honda HR-V di Malaysia adalah RM 115,900 - 143,900, terdapat 4 varian, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Harga OTR Chery Tiggo Cross di Malaysia adalah RM 88,750 - 99,750, terdapat 2 varian, termasuk 2025 HEV 1.5L CSH (RM 99,750), 2025 1.5T Standard (RM 88,750) dan lain-lain.
Dari segi harga, harga permulaan Chery Tiggo Cross adalah RM 27,150 lebih murah daripada Honda HR-V. Jujurnya, pada tahap harga ini, perbezaan beberapa ribu sebenarnya tidak besar, yang penting adalah melihat nisbah faedah kos keseluruhan dan kos penggunaan jangka panjang.
Honda HR-V dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Kehabisan minyak rasmi 7.0 L/100km.
Chery Tiggo Cross dilengkapi enjin 1.5L 4-cyl, kuasa 105 hp. Kehabisan minyak rasmi 6.0 L/100km.
Dari segi kuasa, enjin 1.5L Turbo Honda HR-V mempunyai 35 kuasa kuda lebih daripada enjin 1.5L 4-cyl Chery Tiggo Cross, akselerasi pertengahan lebih yakin, terutama ketika memotong di lebuh raya. Namun kehabisan minyak Chery Tiggo Cross mungkin lebih efisien, perbezaan untuk perjalanan harian di bandar tidak akan terlalu besar.
Panjang badan Honda HR-V 4500 mm, ruang bagasi 450 L.
Panjang badan Chery Tiggo Cross 4400 mm, ruang bagasi 400 L.
Dari segi ruang, badan Honda HR-V lebih panjang 100 mm daripada Chery Tiggo Cross, ruang penumpang di dalam kereta akan sedikit lebih lapang, terutama ruang kaki di kerusi belakang. Jika anda sering membawa keluarga atau perlu meletakkan kerusi bayi, badan kereta yang lebih besar memang lebih praktikal.
Honda HR-V dan Chery Tiggo Cross adalah pilihan utama di pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga tangan kedua, pilih yang mempunyai reputasi lebih baik terlebih dahulu; jika anda lebih mengambil berat nisbah faedah kos dan kelengkapan, pilih yang mempunyai kelengkapan lebih lengkap. Akhirnya disyorkan kedua-dua model untuk diuji uji, pengalaman sendiri adalah yang paling penting.

Secara keseluruhan, Honda HR-V dan Chery Tiggo Cross adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana satu, yang penting adalah melihat keperluan dan bajet peribadi anda. Disarankan anda membuat kajian, bandingkan sebut harga beberapa kedai kereta, kemudian uji uji untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk membuat kajian pasti tidak salah.
Di pasaran SUV di Malaysia, ramai pembeli ketika memilih kereta akan membandingkan Honda HR-V dan Mazda CX-8. Kedua-dua kereta ini mempunyai harga dan penyetempatan pasaran yang agak hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Honda HR-V di Malaysia mempunyai harga OTR RM 115,900 - 143,900, terdapat 4 varian, termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Mazda CX-8 di Malaysia mempunyai harga OTR RM 165,360 - 201,360, terdapat 5 varian, termasuk 2025 2.5T 4WD High Plus Petrol (RM 201,360), 2025 2.2L 2WD High Plus Diesel (RM 193,123), 2025 2.5L 2WD High Plus Petrol (RM 186,360) dan lain-lain.
Dari segi harga, harga asas Honda HR-V memang RM 49,460 lebih murah daripada Mazda CX-8. Jika bajet anda terhad, varian asas Honda sudah boleh memenuhi keperluan harian. Namun perlu diingat, perbezaan harga yang kecil itu mungkin mempengaruhi kelengkapan, bergantung pada keperluan anda.
Honda HR-V dilengkapi enjin Turbo 1.5L, kuasa 140 hp. Penggunaan bahan api rasmi 7.0 L/100km.
Mazda CX-8 dilengkapi enjin 4-silinder 2.0L, kuasa 170 hp. Penggunaan bahan api rasmi 8.0 L/100km.
Dari segi kuasa, 2.0L 4-silinder Mazda CX-8 mempunyai 30 kuasa kuda lebih daripada Turbo 1.5L Honda HR-V. Namun, untuk penggunaan harian di bandar, kuasa kedua-dua kereta ini sudah mencukupi, anda tidak akan rasa kurang kuasa.
Honda HR-V dijamin 5 tahun/jarak tidak terhad, selang servis setiap 10,000km atau 6 bulan.
Mazda CX-8 dijamin 5 tahun/150,000km, selang servis setiap 10,000km atau 6 bulan.
Honda HR-V dan Mazda CX-8 adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga jual balik, boleh utamakan yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nisbah nilai dan kelengkapan, maka pilih yang konfigurasi lebih kaya. Akhir sekali, disarankan untuk uji kedu-duanya, pengalaman sendiri adalah yang paling penting.
Secara keseluruhan, Honda HR-V dan Mazda CX-8 adalah model yang sangat baik di pasaran Malaysia. Memilih mana satu, kuncinya bergantung pada keperluan peribadi dan bajet anda. Disarankan untuk membuat kajian, bandingkan banyak tawaran dari kedai kereta yang berbeza, kemudian buat uji memandu untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian pasti tidak salah.

作為此前年純利潤超 11 億元的電驅動領域頭部企業,匯川聯合動力上市未滿一年便出現業績虧損,同時伴隨股價波動。
8 月 24 日晚間,上市未滿一年的匯川聯合動力披露 2026 年半年報,報告期內公司實現營收 95.12 億元,同比增長 3.98%,歸母公司股東淨利潤同比由盈轉虧,淨虧損 8809.42 萬元。
次日公司股價低開低走,盤中觸及 14.66 元每股的上市以來低點,收盤跌 6.76%,報 15.32 元每股,總市值約 368.4 億元。
對比 2025 年 9 月上市首日 30.9 元的收盤價,公司當前股價已接近腰斬,上市初期 37 元的盤中最高價,截至目前尚未被突破。
這份業績表現的背後,是公司營收與成本增速倒掛、大額減值計提以及轉型投入前置的多重疊加影響。
 利潤端雙重擠壓
營收微增的背後,是成本端的更快擴張。

根據半年報披露的財務數據,上半年公司營收僅增加 3.64 億元,營業成本卻增長 6.78 億元,成本增速 8.90%,顯著高於收入增速。綜合毛利率從上年同期的 16.73% 降至 12.79%,對應毛利同比減少約 3.14 億元。
電驅動與底盤系統是公司第一收入支柱,上半年收入同比增長 7.99%,對應的成本增速卻達到 12.65%,業務毛利率同比下降 3.58 個百分點。
電源板塊業務表現相對較弱,收入同比下滑 23.62%,毛利率從上年同期的 16.23% 降至 8.08%。
半年報數據顯示,3.26 億元的減值損失,成為另一重影響利潤的重要因素,同比增幅高達 274.88%。
其中存貨跌價準備計提占比超七成,主要原因包括部分合作車型銷量未如預期,發出商品周轉放緩,疊加上游原材料價格波動推高存貨成本,相關存貨可變現淨值持續低於賬面成本,屬於汽車零部件行業常見的經營風險範疇。
應收賬款賬齡被動拉長,壞賬計提比例同步提升。技術路線快速迭代,部分專用設備與模具可重複使用性下降,固定資產減值壓力顯現。
根據半年報披露信息,上半年公司全資子公司深圳新能源補繳稅款 1.105 億元,該筆支出全部計入當期損益。即便剔除這筆非經常性支出影響,聯合動力當期盈利水平仍低於上年同期。
研發投入持續加碼,上半年研發費用 6.66 億元,佔營收比重達到 7%,且全部費用化。
研發人員較上年同期增加 300 人,智能底盤事業部人員增幅超過 120%,高強度前置投入直接拖累當期利潤表現。多重因素共同作用下,聯合動力上半年利潤端出現明顯承壓。

轉型的現實賬本
盈利承壓之下,聯合動力押注智能底盤與海外市場,試圖打造第二增長曲線。聯合動力財報顯示,上半年公司拿到 17 個國內乘用車客戶定點,9 個海外客戶定點。

匈牙利與泰國生產基地實現批量交付,海外業務收入 7.47 億元,同比增長 10.83%,毛利率達到 27.41%,顯著高於國內業務的 11.55%。但海外收入佔總收入比重僅 7.85%,體量尚小,短期難以對沖國內業務的盈利下滑。
智能底盤業務的商業化進度低於市場預期。目前僅 800V 全主動液壓懸架泵實現批量交付,線控轉向、線控制動、運動域控制器等核心產品,仍處於客戶送樣與定點測試階段。
根據汽車零部件行業普遍規律,產品從獲得客戶定點到實現量產裝車,需要經歷 1 至 2 年的工程驗證週期,期間需要持續投入開發資源,無法在當期形成收入貢獻,屬於行業正常的業務推進節奏。
定點數量不直接等同於收入規模。17 個國內定點如果分散在不同客戶的不同車型平台,難以形成規模化的平台重用效應,反而可能推高定制開發成本與設備投入。
海外定點同樣面臨本地化生產、認證、供應鏈配套與回款週期的多重考驗,高毛利背後對應更高的運營成本與更長的現金週轉週期。
這些轉型過程中的客觀特徵,也直接反映在公司當期的財務表現中。上市前公司曾連續三年實現淨利高速增長,2025 年上市當年淨利潤突破 11 億元。
如今上市首份中報即出現虧損,股價持續走低。聯合動力公開表示,未來將繼續聚焦主業推進技術迭代與產品創新,推進動力域與底盤域融合相關技術佈局。
市場各方也在持續關注公司轉型投入的落地效果,以及相關業務何時能夠轉化為實際的盈利與現金流貢獻。
喺馬來西亞嘅 SUV 市場,好多買家喺揀車嗰陣都會拿 Honda HR-V 同 Mazda CX-60 嚟比較。呢兩部車喺價位同定位上都幾接近,而家我哋就從多個方面做一個詳細比較,幫你慳返做功課嘅時間。
Honda HR-V 喺馬來西亞嘅 OTR 售價係 RM 115,900 - 143,900,合共 4 個版本,包括 2026 e:HEV 1.5L RS(RM 143,900)、2026 1.5T V(RM 137,900)、2026 1.5T E(RM 130,900)等。
Mazda CX-60 喺馬來西亞嘅 OTR 售價係 RM 200,510 - 252,873,合共 2 個版本,包括 2026 3.3T 4WD High Plus(RM 252,873)、2025 2.5L 2WD High(RM 200,510)等。
從價錢睇落,Honda HR-V 嘅起步價確實比 Mazda CX-60 平咗 RM 84,610。如果你嘅預算有限,Honda 嘅入門版已經可以滿足日常需要。但都要留意,平嗰幾千蚊,喺配備上可能有取捨,具體就要睇你嘅需求。
Honda HR-V 搭載 1.5L Turbo,馬力 140 hp。官方油耗 7.0 L/100km。
Mazda CX-60 搭載 2.0L 4-cyl,馬力 170 hp。官方油耗 8.0 L/100km。
動力方面,Mazda CX-60 嘅 2.0L 4-cyl 比 Honda HR-V 嘅 1.5L Turbo 多咗 30 匹馬力。不過日常喺市區開,呢兩部車嘅動力都夠用,唔會覺得唔夠力。
Honda HR-V 嘅安全評級係 5★ (ASEAN NCAP),主動安全系統包括 Honda SENSING (ACC, CMBS, LKAS, RDM)。
Mazda CX-60 嘅安全評級係 5★ (Euro NCAP),主動安全系統包括 i-Activsense Pro。
安全配備方面,呢兩部車都攞到唔錯嘅評級。不過 Honda HR-V 嘅 Honda SENSING (ACC, CMBS, LKAS, RDM) 同 Mazda CX-60 嘅 i-Activsense Pro 喺功能上有啲差異,如果你比較重視主動安全嘅話,可以仔細對比下兩者嘅功能列表。
Honda HR-V 車身長 4500 mm,行李箱 450 L。
Mazda CX-60 車身長 4500 mm,行李箱 450 L。
呢兩部車嘅尺寸幾乎一樣,車內空間差唔多大。呢個級別嘅車,日常使用完全夠用。
Honda HR-V 採用 FWD 驅動方式。
Mazda CX-60 採用 FWD 驅動方式。
呢兩部車嘅驅動方式一樣,都係 FWD,日常駕駛感受唔會有太大分別。
總體嚟講,Honda HR-V 同 Mazda CX-60 都係馬來西亞市場幾唔錯嘅車型。揀邊一部,關鍵仲要睇你嘅個人需要同預算。建議大家做好功課,多比較幾間車行嘅報價,先至去試駕先做最後決定。買車係件大事,花少少時間做功課絕對唔會錯。
8 月嘅長城汽車,給人嘅第一印象唔係賣咗幾多架車,而係上市咗幾款車。
H10、H9 力魂版、魏牌 V8X、歐拉 5GT、歐拉 5 運動款、商用炮 Hi4-T 飛手版、乘用炮 Hi4-T 黑武士版……粗略數一數,單月內完成上市或開啟預訂嘅新車接近十款,車價由 7 萬幾一路覆蓋到 22 萬以上。呢種投放密度,喺自主品牌入面並唔常見。

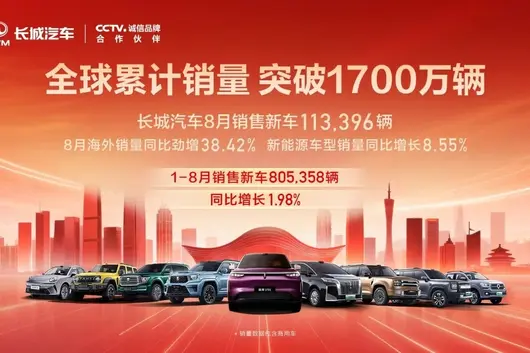
最終嘅銷量數字係 113,396 輛,環比增長 4.93%。呢個成績放喺車市整體環境入面睇,算係穩健,但講唔上驚艷。
海外銷量同比增長 38.42%,係所有維度入面最亮眼嘅一個。長城皮卡 8 月賣咗 12,288 輛,其中海外就佔咗 6,518 輛,超過一半。呢個細節好能說明問題:長城嘅出海已經再唔係"將國內賣唔動嘅車運出去",而係喺部分品類上形成咗海外市場獨立嘅需求支撐。印尼車展上歐拉 5 首次亮相、坦克柴油版登場,歐拉 5 登陸智利,巴基斯坦搞試乘試駕,澳大利亞交付第 25 萬名車主——一個月內在四個大洲同時有動作,呢種節奏同幾年前嘅"出口貿易"已經唔係一回事。

但海外高增長嘅另一面,係國內市場嘅增速並唔快。1 至 8 月累計同比增長 1.98%,呢個數字喺今年自主品牌普遍兩位數增長嘅大背景之下,顯得有啲保守。哈弗作為基本盤,8 月環比增長 15.44% 至 64,960 輛,很大程度上得益於 H10 上市首月就交付咗 10,178 輛。

新能源車型 8 月同比增長 8.55%,呢個增速放喺行業入面只能算中規中矩。長城嘅新能源路線一直比較特別——佢沒有 All in 純電,而係以 Hi4 混動技術為核心,把混動塞入咗越野、皮卡呢啲傳統燃油優勢品類。坦克 400 新能源拿到插混車型一年保值率第一,坦克 500 新能源拿到三年保值率第一,魏牌高山拿到 1 至 7 月國內新能源 MPV 累計銷量冠軍。呢啲細分領域嘅冠軍說明,長城喺"越野 + 新能源""MPV+ 新能源"嘅交叉地帶確係搵到咗位。

歐拉係另一個變數。8 月同比增長 110.95% 至 11,018 輛,係所有品牌入面增速最快嘅。歐拉 5 系列喺成都車展上備受關注,5GT 同運動款隨後上市,起售價分別壓到 8.98 萬同 7.18 萬。呢個價格帶意味著歐拉正喺重新殺入入門級新能源市場,而呢個市場正正係今年價格戰最激烈嘅區間。

成都車展上,長城六大品牌集體亮相,仲搞咗一場"巴蜀長城一家親"嘅用戶活動。呢種"由交易到交心"嘅說法,呢兩年幾乎每個自主品牌都喺度講。用戶運營當然重要,但喺產品同質化越來越嚴重嘅當下,真正能留住用戶嘅,都係產品本身嘅競爭力同售後體驗。

長城汽車而家嘅處境,可以用一句說話概括:海外喺加速,新能源喺搵路,國內喺守盤,產品喺密集投放。1700 萬輛嘅累計銷量係歷史底蘊,但歷史底蘊不能直接轉化為當下嘅市場份額。8 月嘅新車潮好似係一次集中發力——將儲備嘅產品一次性推到市場上,用投放密度換取聲量同銷量。

接下來幾個月先至係真正嘅考驗。新車熱度退去之後,H10 有無能力穩住月銷過萬,V8X 有無能力喺 20 萬以上市場撕開一道口子,歐拉 5 系列有無能力喺 7 至 9 萬嘅紅海入面生存落嚟,海外 38% 嘅增速有無能力維持——呢啲問題嘅答案,比 8 月呢張銷量成績單更重要。

長城唔缺產品,都唔缺技術儲備。缺嘅係,喺一個已經卷到極致嘅市場入面,把產品力真正轉化為持續增長嘅能力。

當前鋰電行業告別野蠻增長,進入產能出清、競爭提質的週期新階段,短期規模內捲、盈利分化成為行業常態。在此背景下,堅守長期戰略、深耕技術創新、優化經營質效的企業,方能穿越行業波動,實現確定性增長。
近日,瑞浦蘭鈞 (00666.HK) 披露上半年亮眼中期業績,營收、淨利潤、出貨量、現金流等核心指標全線走高,淨利潤更是超越 2025 年全年水平。這份逆勢上揚的高分財報,並非行業短期紅利加持,而是公司深耕賽道、堅守長期主義、持續優化經營體系的成果落地,全方位彰顯了企業穿越週期的硬核競爭力與行業冠軍底色。
瑞浦蘭鈞 2026 年中期業績公告顯示,報告期內公司實現營收人民幣 149.16 億元,同比增長 57.2%;實現淨利潤人民幣 7.78 億元,超過 2025 年全年淨利潤水平。
公司表示,經營業績增長主要得益於動力與儲能電池出貨量持續提升。2026 年上半年,公司共銷售 42.7GWh 鋰電池產品,同比增長 31.8%。其中,動力電池出貨量達 15.5GWh,同比增長 14.8%,動力電池產品收入同比增長 29.8%;儲能電池出貨量達 27.2GWh,同比增長 43.9%,儲能電池產品收入同比增長 81.5%。隨著銷售規模擴大、產能利用率提高,規模效應進一步顯現。
上半年,公司毛利達到人民幣 19.80 億元,同比增長 138.8%;經營活動產生的現金流量淨額達到人民幣 34.60 億元,較去年同期顯著增加,盈利能力與經營質量同步提升。
這份亮眼的財報,並非短期行業紅利帶來的偶然結果,而是 2025 年公司推進“戰略聚焦、體系重塑”之後,長期主義經營路徑結出的階段性果實。瑞浦蘭鈞通過組織整合、經營策略升級,完成了業務結構的持續性優化,走出了一條穿越週期的韌性增長之路,詮釋了多維度的“冠軍”內核。
賽道深耕的耐力冠軍:從細分場景的單點領跑到全場景進階不难看出,儲能領域正成為瑞浦蘭鈞業績增長的重要引擎。
據起點研究院 SPIR 數據顯示,瑞浦蘭鈞 2026 年上半年戶儲電芯出貨量穩居全球第一梯隊,在 2026H1 全球戶儲電芯企業競爭力 TOP 榜單中位列 TOP1;工商業儲能電芯出貨量同樣位居全球前列,連續 11 個季度評為彭博新能源財經 Tier1 一級儲能供應商,與此同時,瑞浦蘭鈞並未囿於細分領域的既有成就,而是持續開拓創新,向着更廣闊的市場空間進階。

備註:起點研究院 SPIR 力求數據、榜單信息客觀完整,若和企業官方數據存在偏差,以廠家官方發布為準。本內容僅代表 SPIR 研究觀點,不構成商業背書與投資依據,SPIR 保留最終解釋權和說明權。
面向 AI 算力時代 AIDC 全新能源需求,瑞浦蘭鈞提前佈局搭載問頂 ®648Ah 電芯的 Powtrix®6.9MWh 儲能系統,該產品循環壽命突破 10000 次,系統往返效率可達 96%,可有效降低算力項目維運成本;同時推出專為 AI 數據中心脈衝負載場景定製的問頂 ®85Ah 高功率磷酸鐵鋰儲能電芯,該產品支持 10C 持續放電,脈衝循環壽命超 60000 次,工作溫域覆蓋 40℃~65℃,可從容應對算力負載瞬時衝擊,保障算力設施穩定運行;此外還發布問頂®320Ah 納離子電池,擁有超寬溫域、高安全特性,適配電網、工商業、極端場景儲能需求,把不斷沉澱的技術研發實力轉化為面向新賽道的快速回應能力。

市場端的表現尤為矚目,進入 2026 年,瑞浦蘭鈞海外市場拓展持續提速,海外訂單多點落地。2026 年 3 月意大利國際可再生能源展上,瑞浦蘭鈞與 7 家歐洲合作夥伴簽訂未來兩年合計 8.3GWh 儲能供貨協議;同年 6 月,在德國慕尼黑歐洲智慧能源展上,公司再度與多家歐洲合作夥伴達成 GW 級框架合作,覆蓋德國、荷蘭、比利時、奧地利及東歐多國,並現場發布 Global Delivery 全球交付保障體系,輸出 “80% 全球統一標準 + 20% 本地靈活適配” 的出海交付模式。同時與 Energy Vault 達成 3GWh 供貨合作,覆蓋美國、澳洲、歐洲市場;攜手阪和興業佈局日本市場,兩年交付超 1GWh 儲能系統。
目前,合作成果已實現落地,在日本栃木縣鹿沼市,1.99MW/8.35MWh 獨立電網側儲能項目完成併網投運,為當地提供電網調頻、電能質量優化以及 BCP 應急備用電源。此外,印尼 8GWh 海外製造基地已經投產,實現本地化交付,海外業務占比持續提升,全球化佈局逐步深化。

在動力領域,瑞浦蘭鈞差異化優勢逐步凸顯。
報告期內,瑞浦蘭鈞動力電池裝車量位列全國第六,6 月單月裝車量躋身全球前十。據行業最新統計數據顯示,2026 年上半年,瑞浦蘭鈞新能源重卡動力電池累計裝車量達到 3.33GWh,同比大幅增長 188.0%,遠超行業 90.8% 的平均水平。
瑞浦蘭鈞持續打磨辰星 S 系列、辰星 D800 Pro 場景化定製產品,深耕商用車、新能源重卡、礦卡等垂直賽道。其中,辰星 D800 Pro 在大電量前提下實現系統減重 700kg,支持 1.3MW 大功率快充,測算可幫助重卡用戶 5 年增加約 16 萬元運營收益;公司作為獨家動力供應商為華能伊敏露天礦百台 90 噸無人電動礦卡提供電池方案,實現 -40℃低溫穩定運行。
乘用車領域,面向插混、增程、純電乘用車市場推出問頂 ® 增混 4C 超充電芯及配套系統,支持平均 4C、峰值 6C 快充,10 分鐘可完成 10%80% 補能,工作溫域 40℃~60℃,循環壽命超 4500 次,系統體積利用率達 70%,具備零熱蔓延安全特性,已進入多家主流車企供應鏈,適配城市通勤、長途出行等多元家用出行場景;面向下一代乘用車,推出問頂 ® 固液混合錳電池,兼顧高安全、低成本與寬溫性能,整車條件下可實現 800 公里續航。

不仅如此,瑞浦蘭鈞進一步把場景化動力能力向外延伸,佈局工程機械、電動船舶、低空飛行器(eVTOL)等多元創新動力領域。面向叉車、裝載機、高空作業設備等工程機械,開發高防護、長循環專用電池方案,適配工地高頻重載、顛簸惡劣作業環境;船舶動力方面,推出通過中國船級社 CCS 認證的船用電池系統,產品已落地溫州甌江亞運觀光船、福建寧德港 5400 馬力港口拖輪、京杭運河 2000 噸級貨運船等項目,滿足內河、近海航運鹽霧、高濕複雜環境要求。在低空經濟賽道方面,依托問頂 ® 固液混合高鎳電池技術,開發 eVTOL 航空級電芯,能量密度可達 375Wh/kg,支持 15C 峰值放電,工作溫域覆蓋 40℃~70℃,並與御風未來達成戰略合作,為電動垂直起降飛行器提供高可靠動力解決方案,多維度的場景化技術沉澱,打造出差異化增長曲線。

面對行業低價內捲、以犧牲利潤換取規模的普遍現狀,瑞浦蘭鈞恪守商業底層邏輯,摒棄無序惡性競爭。通過前置客戶篩選與風控、搭建原材料產品價格聯動機制,主動捨棄低毛利、高風險訂單。
這套策略落地顯著成效。在行業整體產能利用率下行背景下,公司保持高位產能利用率,訂單結構持續向高價值的海外儲能、核心動力客戶傾斜,實現規模擴張與利潤增長雙向並行。2026 上半年淨利潤超越 2025 全年,印證了“長期理性經營遠比短期規模擴張更有生命力”的發展理念。

商業增長之外,瑞浦蘭鈞同步深化 ESG 與可持續發展建設,踐行 Reliable、Environmental、Pioneering、Talented 企業理念。溫州、嘉善、柳州基地評為國家級綠色工廠,全部運營基地取得 ISO14001 環境管理體系認證,單位產量碳排放強度同比下降 39.53%。公司聯合 TÜV 萊茵、Circulor 推進電池護照試點,以 Powtrix®2.0 儲能系統完成試點驗證,實現碳足跡、原材料溯源等全生命週期數據可追溯,築牢出海合規能力。
作為聯合國全球契約組織成員,瑞浦蘭鈞首評即拿下 CDP 氣候 B 級、Wind ESG A 級,收穫多項可持續發展權威認證,構築企業抵禦行業波動的堅實底氣。
以人為本的成長冠軍:把人的創造力作為最核心的價值觀“沒有人的可持續就沒有企業的可持續”。瑞浦蘭鈞認為,技術進步归根到底依托於人。AI 能夠輔助效率提升,但企業源源不斷的創新活力,源自每一位員工的創造力與持續投入。
2026 年 4 月,公司正式發布企業文化體系,確立“更健康、更快樂、更富足”核心價值追求,將員工成長與獲得感納入企業長期發展目標,倡導構建“命運與共、價值共生、發展同頻”的文化生態。在 8 月 8 日“冠軍之芯・夢想時分”品牌日活動中,瑞浦蘭鈞攜手夢想大使劉浩,以追逐音樂夢想的奮鬥故事,呼應研發攻堅、營運提效、生產保交付的團隊精神,實現企業內核與個體追夢精神的多頻共振。

整體來看,2026 年上半年的亮眼業績,是瑞浦蘭鈞戰略定力、技術實力、經營能力與企業文化的集中兌現。在鋰電行業深度洗牌、高質量發展成為主旋律的當下,公司憑藉全場景的賽道佈局、理性穩健的經營策略、持續迭代的技術創新以及以人為本的發展理念,構築起深厚的企業壁壘。
立足當下、放眼長遠,隨著儲能全球化佈局持續落地、動力電池差異化優勢不斷強化、新興賽道逐步放量,瑞浦蘭鈞的長期價值有望持續釋放,將以穩健的增長姿態持續領跑行業,書寫鋰電企業長期主義發展的全新範本。
Industri tayar mempunyai satu formula asas tetapi kejam: pertumbuhan jumlah jualan tidak semestinya membawa pertumbuhan keuntungan.
Apabila harga bahan mentah naik, tekanan pada harga produk bertambah, dan halangan perdagangan meningkat, semakin banyak yang dijual oleh syarikat, malah mungkin menanggung beban kos dan tekanan dana yang lebih besar. Oleh itu, berbanding pertumbuhan perolehan, yang lebih menarik perhatian ialah sama ada keuntungan boleh tumbuh secara serentak, dan sama ada pertumbuhan itu berasal daripada kenaikan harga, pengembangan pengeluaran, atau peningkatan kecekapan operasi dan struktur produk.
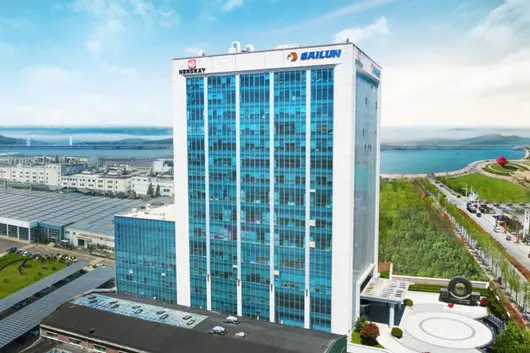
Pada malam 30 Ogos, Kumpulan Sailun mendedahkan Laporan Semicu Tahun 2026. Sepanjang separuh tahun pertama, syarikat mencapai perolehan sebanyak 20.027 bilion Yuan, meningkat 13.88% berbanding tahun sebelumnya; keuntungan bersih yang boleh diatribusikan kepada pemegang saham sebanyak 2.16 bilion Yuan, meningkat 17.97%. Jumlah pengeluaran tayar mencapai 46.9749 juta unit, meningkat 15.70%; jumlah jualan mencapai 45.0135 juta unit, meningkat 14.99%. Kedua-dua pengeluaran dan jualan mencapai rekod tertinggi pada masa yang sama.
Berdasarkan pengiraan data Laporan Semicu Tahun dan Laporan Kuartal Pertama, Sailun mencapai perolehan sebanyak 10.566 bilion Yuan pada suku kedua, meningkat 15.16%; keuntungan bersih pemegang saham 1.103 bilion Yuan, meningkat 39.26%. Kadar pertumbuhan keuntungan jelas lebih tinggi daripada kadar pertumbuhan pendapatan, menjadi isyarat yang paling menarik perhatian dalam laporan semicu tahun ini.

Jumlah jualan meningkat hampir 15%, tetapi Sailun tidak untung kerana kenaikan harga
Jika hanya melihat jumlah pengeluaran dan jualan, ini adalah jawapan pertumbuhan skala yang biasa. Tetapi apabila harga dan data kos digabungkan, nilai sebenar pertumbuhan akan kelihatan.
Data operasi suku kedua yang didedahkan Sailun menunjukkan, harga pembelian gabungan bagi empat bahan mentah utama iaitu getah asli, getah sintetik, karbon hitam dan tali kawat keluli syarikat meningkat 6.81% berbanding tahun sebelumnya, dan 15.85% berbanding suku sebelumnya; pada masa yang sama, harga purata tayar yang dihasilkan dan dijual sendiri menurun 2.54% berbanding tahun sebelumnya. Ini bermakna, pertumbuhan keuntungan Sailun sepanjang separuh tahun pertama tidak didirikan di atas asas kenaikan harga produk secara umum, tetapi tercapai di celah "harga bahan mentah naik, harga purata tayar tertekan".
Berdasarkan pengiraan perolehan perniagaan dan kos perniagaan, margin kasar Sailun sepanjang separuh tahun pertama adalah kira-kira 26.99%, meningkat kira-kira 2.45 peratusan berbanding tahun sebelumnya; margin bersih yang boleh diatribusikan kepada pemegang saham adalah kira-kira 10.79%, meningkat kira-kira 0.38 peratusan berbanding tahun sebelumnya. Jumlah bersih arus tunai daripada aktiviti perniagaan mencapai 1.033 bilion Yuan, meningkat 16.89%.
Peningkatan serentak jumlah jualan, margin kasar, keuntungan bersih dan arus tunai perniagaan menunjukkan bahawa Sailun sedang menukar kapasiti pengeluaran baharu dan pesanan pasaran kepada pertumbuhan yang lebih berkualiti, bukan sekadar menukar harga rendah untuk mendapatkan skala.

Pabrik luar negara bukan hanya "menyalin kapasiti", tetapi sedang membentuk semula laluan perdagangan
Pada masa lalu, pengglobalan syarikat tayar China terutamanya bergantung kepada eksport: menghasilkan di dalam negara, kemudian menghantar produk ke luar negara. Ia membawa kepada skala, tetapi juga mudah terjejas oleh tarif, harga pelayaran dan perubahan dasar perdagangan wilayah. Sailun sedang cuba laluan lain: menghampiri pasaran konsumsi utama dengan memindahkan lokasi pengeluaran, rantaian bekalan, saluran dan perkhidmatan.
Kini, pabrik Vietnam dan Kemboja Sailun telah memasuki tempoh pengeluaran tinggi yang stabil, kapasiti pabrik Indonesia dan Mexico terus meningkat, projek Mesir sedang dipacu. Mengikut perancangan yang didedahkan syarikat, Sailun merancang keseluruhan kapasiti pengeluaran luar negara sebanyak 12.75 juta tayar radial keluli, 89 juta tayar radial separuh keluli dan 130,000 tan tayar bukan jalan raya.

Dari segi logik susun atur, pabrik luar negara Sailun bukan hanya salinan mudah kapasiti dalam negara, tetapi masing-masing mengambil bahagian dalam fungsi bekalan wilayah pasaran Amerika Utara, Eropah, Asia Tenggara, Timur Tengah dan Afrika. Apabila halangan perdagangan meningkat, pembuatan pelbagai wilayah boleh menyusun semula pesanan, kapasiti dan laluan penghantaran; apabila harga pelayaran berfluktuasi, pengeluaran tempatan membantu mempersingkat jarak penghantaran bagi sesetengah pasaran; apabila syarikat automotif China mempercepatkan eksport, Sailun juga mempunyai asas untuk mengikuti syarikat kenderaan utama untuk membekalkan di luar negara.
Pengglobalan seterusnya bukan lagi sekadar "menjual lebih banyak tayar", tetapi secara beransur-ansur menjadi satu infrastruktur set Sailun untuk menentang gangguan luar dan mengambil pesanan global.
Yang menentukan had atas keuntungan yang sebenarnya, masihlah struktur produk
Skala boleh menentukan seberapa laju syarikat tayar boleh berjalan, produk menentukan seberapa jauh ia boleh berjalan.
Sepanjang separuh tahun pertama, Sailun terus meliputi kes operasi khusus seperti kenderaan perniagaan tenaga baru, terusan jarak jauh, pengangkutan beban berat dan lombong di bidang tayar radial keluli; di bidang tayar radial separuh keluli, produk UHP sukan musim panas tinggi US61 berjaya dilancarkan, beberapa model tayar musim sejuk memperoleh pengesahan Eropah TÜV Mark; tayar bukan jalan raya terus ditingkatkan dari segi tayar radial kejuruteraan gergasi, ketahanan haus dan teknologi kalis potongan.

Sailun US61 berjaya dilengkapkan untuk FAW Hongqi Model 2026 H7 PHEV
Produk ini kebanyakan tertumpu pada pasaran dengan keperluan teknologi yang lebih tinggi dan senario penggunaan yang lebih khusus. Bagi syarikat tayar, semata-mata bergantung kepada pengembangan jumlah pengeluaran mudah terjejas oleh persaingan harga dan fluktuasi kos, meningkatkan nilai tambah melalui produk berperingkat tinggi dan berbeza lebih membantu memperkuatkan kestabilan keuntungan. Sailun, pertumbuhan keuntungan separuh tahun pertama lebih tinggi daripada pertumbuhan pendapatan, sekurang-kurangnya menjelaskan bahawa pengembangan skalanya tidak dengan mengorbankan kemampuan keuntungan secara ketara.
Banyak pabrik, pendigitalan bukan hanya "mempercantik"
Selepas bilangan pabrik global bertambah, yang dihadapi syarikat bukan hanya lebih banyak kapasiti, tetapi juga kompleksiti pembelian, penjadualan pengeluaran, stok, piawaian kualiti dan penghantaran merentas wilayah.
Sailun memacu pemeriksaan kualiti visual AI, logistik automatik AGV, penjadualan pengeluaran pintar APS di hulu pengeluaran, dan mendorong piawaian proses direplikasi antara pabrik yang berbeza melalui sistem MTD; di hulu rantaian bekalan dan saluran, membina sistem B2B pengedar dalam negara, sistem perkhidmatan kedai, portal B2B luar negara dan platform pengurusan logistik kontainer.
Sistem ini belum mendedahkan jumlah kos yang dikurangkan secara berasingan, tidak boleh secara mudah mengatribusikan semua pertumbuhan keuntungan kepada pendigitalan. Tetapi mereka menyelesaikan masalah yang sangat realiti dalam pengembangan global: bagaimana menjadikan semakin banyak pabrik beroperasi dengan kecekapan, kualiti dan piawaian penghantaran yang hampir sama.
Jika pusat luar negara menyelesaikan "di mana untuk pengeluaran", maka pendigitalan menyelesaikan "bagaimana menjadikan pabrik global menjadi satu rangkaian". Ini juga asas keupayaan penting yang membolehkan Sailun mengekalkan peningkatan keuntungan dan arus tunai perniagaan serentak dengan peningkatan pengeluaran dan jualan.
Dari menjual produk kepada membina kredit global
Tayar adalah produk yang sangat bergantung kepada kepercayaan keselamatan dan reputasi jangka panjang. Semakin syarikat memasuki sokongan kenderaan utama dan pasaran luar negara yang lebih tinggi, kepentingan jenama, kepatuhan dan keupayaan pembangunan mampan semakin tinggi.
Pada 2026, Sailun berada di tempat ke-10 dalam senarai jenama tayar paling bernilai global Brand Finance, jenama tayar China paling tinggi dalam ranking; dalam senarai "500 Jenama Paling Bernilai China" yang dikeluarkan oleh Laboratorium Jenama Dunia, dengan nilai jenama 125.189 bilion Yuan berada di tempat ke-97, pertama kali masuk 100 teratas; serentak dipilih berturut-turut dua tahun sebagai "500 Teratas China" oleh Fortune.

Dalam bidang ESG, Sailun menjadi syarikat tayar China pertama yang melalui pengesahan rasmi sasaran karbon saintifik SBTi, penilaian ESG MSCI mencapai tahap AA. Berdasarkan data yang didedahkan laporan semicu tahun, selepas pemeriksaan oleh institusi berkaitan, tayar bas dan tayar kereta Emas Cecair mengembara 1,000 kilometer setiap kali, pelepasan karbon kitar hayat penuh, menurun 39% dan 27% berbanding tayar bahan biasa saiz yang sama.
Penilaian dan data ini tidak terus menjadi keuntungan tempoh semasa, tetapi mungkin mempengaruhi sama ada syarikat boleh masuk dalam rantaian bekalan pelanggan antarabangsa, memperoleh projek sokongan berperingkat tinggi, dan mengekalkan kemasukan pasaran dalam persekitaran peraturan luar negara yang semakin ketat.
Ulasan Industri: Apa isyarat yang dilepaskan oleh "Kedua-kedua meningkat" Sailun?
Prestasi separuh tahun pertama Sailun menunjukkan, dalam fasa ruang keuntungan industri tayar yang tertekan, kelebihan dimensi tunggal sudah sukar menyokong pertumbuhan berterusan. Peningkatan jumlah pengeluaran dan jualan membentuk asas langsung kepada pertumbuhan prestasi Sailun, serentak pusat luar negara meningkatkan kemampuan bekalan global, peningkatan produk memperbaiki struktur pertumbuhan, pendigitalan dan pembangunan ESG menyokong kestabilan jangka panjang operasi pengglobalan.
Walau bagaimanapun, harga bahan mentah, dasar perdagangan antarabangsa, pembinaan pusat luar negara dan penyerapan kapasiti baharu masih ada ketidakpastian. Pada masa hadapan, sama apakah pabrik luar negara boleh mengekalkan kadar kegunaan yang munasabah, sama ada nisbah produk bernilai tinggi boleh terus meningkat, sama oleh pengenalan jenama dan ESG boleh ditukar kepada penerimaan pasaran dan premium produk, akan menentukan kesinambungan dan nilai sebenar pertumbuhan Sailun.
Dari laporan semicu tahun ini, Sailun sudah mula melangkah melepasi "perangkap skala" yang paling biasa bagi syarikat tayar China: tidak lagi mengejar kapasiti dan jualan semata-mata, tetapi cuba menggabungkan pembuatan global, teknologi penyelidikan dan pembangunan, struktur produk, perkhidmatan saluran dan kredit jenama menjadi satu keupayaan sistem. Logik pertumbuhannya sedang beralih dari "kepemimpinan skala", lebih jauh ke "kepemimpinan keupayaan sistem" - ini mungkin penghadah bagi saingan global syarikat tayar China pada fasa seterusnya.
Dalam pasaran SUV di Malaysia, ramai pembeli yang membandingkan Honda HR-V dan Toyota Fortuner semasa memilih kereta. Kedua-dua model ini mempunyai harga dan pengelasan yang agak hampir, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Harga OTR Honda HR-V di Malaysia ialah RM 115,900 - 143,900, terdapat 4 varian termasuk 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900) dan lain-lain.
Harga OTR Toyota Fortuner di Malaysia ialah RM 195,880 - 241,880, terdapat 3 varian termasuk 2024 2.8T VRZ Diesel (RM 241,880), 2024 2.7L SRZ Petrol (RM 202,880), 2024 2.4L Standard Diesel (RM 195,880) dan lain-lain.
Dari segi harga, harga permulaan Honda HR-V memang lebih murah RM 79,980 berbanding Toyota Fortuner. Jika bajet anda terhad, varian asas Honda sudah memadai untuk keperluan harian. Namun perlu diingat, perbezaan harga tersebut mungkin mempunyai kompromi pada kelengkapan, bergantung pada keperluan anda.
Honda HR-V dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Penggunaan minyak rasmi 7.0 L/100km.
Toyota Fortuner dilengkapi enjin 2.5L Diesel, kuasa 187 hp. Penggunaan minyak rasmi 8.5 L/100km.
Dari segi kuasa, enjin 2.5L Diesel Toyota Fortuner mempunyai 47 hp lebih berbanding 1.5L Turbo Honda HR-V. Walau bagaimanapun, penggunaan harian di kawasan bandar, kuasa kedua-dua kereta sudah memadai, tidak terasa kurang tenaga.
Panjang badan Honda HR-V 4500 mm, ruang bagasi 450 L.
Panjang badan Toyota Fortuner 4400 mm, ruang bagasi 400 L.
Dari segi ruang, panjang badan Honda HR-V lebih 100 mm daripada Toyota Fortuner, ruang duduk dalam kereta sedikit lebih lapang, terutamanya ruang kaki di kerusi belakang. Jika anda kerap membawa keluarga atau perlu meletakkan kereta bayi, badan yang lebih besar memang lebih praktikal.
Honda HR-V menggunakan sistem pemacu FWD.
Toyota Fortuner menggunakan sistem pemacu FWD.
Sistem pemacu kedua-dua kereta sama, iaitu FWD, pengalaman memandu harian tidak akan berbeza jauh.

Secara keseluruhan, Honda HR-V dan Toyota Fortuner adalah model yang cukup bagus di pasaran Malaysia. Memilih mana satu, asas utamanya bergantung pada keperluan peribadi dan bajet anda. Kami cadangkan anda membuat kajian, membandingkan tawaran beberapa kedai kereta, kemudian buat ujian memandu untuk keputusan akhir. Membeli kereta adalah perkara penting, meluangkan masa membuat kajian tidak akan salah.
The family all-electric SUV market adds another new player. On August 26, Chery Fengyun T7 officially launched. This all-electric SUV featuring global quality, with "steady happiness" as the product core, offers three configuration versions for ordinary families pursuing pragmatic and safe travel. The new car launch guide price is 97,900 - 118,900 Yuan, with an advance trade-in price of 94,900 - 115,900 Yuan.

At the press conference, musician Wu Kequn attended as the "Happiness Experience Officer", exchanging views with Chery Auto Executive Vice President Li Xueyong around "steady happiness". Combining family travel scenarios, they shared driving insights. Both parties jointly launched the "Happiness Co-creation Plan", inviting users to record happiness moments in life.

Facing the rapidly iterating market environment, Fengyun T7 adheres to the long-termist concept of "patience builds good cars". It belongs to a native global model, not simply a domestic model modified for export. Vehicle R&D benchmarks the 2026 version E-NCAP safety standards, relying on the global 1+7+N R&D system, completing 1.45 million km durability verification. It underwent extreme environment tests including high heat, extreme cold, and high humidity, adapting to diverse global road conditions and climates. The homologous model Lepas L6 has been released in markets such as South Africa and Thailand, and will subsequently land in regions such as the EU and Australia-New Zealand.

At the product level, Fengyun T7 is built around four core values: Super Performance, Global Beauty, Safer, and Smart Wisdom, simultaneously possessing six major redundant product strengths. All series are standard with 65.05kWh Rhino Battery, CLTC range 600km. 30%-80% fast charging takes only 20 minutes, achieving range equality to avoid the industry's common problem of range reduction in entry-level versions. The body high-strength steel proportion reaches 80%, equipped with 9 airbags. The battery has a multi-layer protection structure, leaving sufficient redundancy in collision and battery safety. In terms of intelligence, it is equipped with an 8775 cockpit-integrated chip, combining Lingxi Smart Cockpit 2.0 and Doubao Large Model. It supports 300+ full-scenario automatic parking, highway pilot assistance, etc., balancing comfort and convenience for family travel.

In the 100,000-level all-electric segment, many consumers care about price and also value the vehicle's safety, range, and long-term reliability. Based on Chery's years of overseas market accumulation, Fengyun T7 brings global R&D verification results to the domestic market. We hope to provide practical all-electric travel options for the vast family users using balanced product performance and substantial purchasing policies, guarding every bit of security and peace of mind during daily commuting and weekend trips.
In the SUV market in Malaysia, many buyers compare Honda HR-V and Toyota Corolla Cross when choosing a car. These two models are quite close in price and positioning. Today, we will make a detailed comparison from multiple aspects to help you save time on research.
Honda HR-V OTR price in Malaysia is RM 115,900 - 143,900. There are 4 versions in total, including 2026 e:HEV 1.5L RS (RM 143,900), 2026 1.5T V (RM 137,900), 2026 1.5T E (RM 130,900), etc.
Toyota Corolla Cross OTR price in Malaysia is RM 133,800 - 148,800. There are 3 versions in total, including 2026 HEV 1.8L GR Sport (RM 148,800), 2026 HEV 1.8L Standard (RM 140,800), 2026 1.8L Standard (RM 133,800), etc.
From a price perspective, Honda HR-V's starting price is indeed RM 17,900 cheaper than Toyota Corolla Cross. If your budget is limited, Honda's entry-level version can already meet daily needs. But note that the savings of a few thousand might involve trade-offs in features, depending on your needs.
Honda HR-V is equipped with 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Toyota Corolla Cross is equipped with 1.5L Turbo, 140 hp. Official fuel consumption 7.0 L/100km.
Both cars use the same powertrain system, and the daily driving feel is basically the same. Fuel consumption is also similar, no need to worry too much about this.
Honda HR-V body length 4500 mm, trunk 450 L.
Toyota Corolla Cross body length 4400 mm, trunk 400 L.
In terms of space, Honda HR-V body is 100 mm longer than Toyota Corolla Cross, interior passenger space will be slightly more spacious, especially rear legroom. If you often carry family or need to fit a stroller, a slightly larger body is indeed more practical.
Honda HR-V warranty 5 years/unlimited mileage, maintenance interval every 10,000km or 6 months.
Toyota Corolla Cross warranty 5 years/unlimited mileage, maintenance interval every 10,000km or 6 months.
Both cars have the same warranty conditions, no need to worry about this. Actual maintenance costs depend on brand service network and parts prices. It is recommended to ask real owners in car groups about their experience.

Overall, Honda HR-V and Toyota Corolla Cross are both very good models in the Malaysia market. Which one to choose depends on your personal needs and budget. We recommend doing your research, comparing quotes from multiple dealerships, and then test driving to make a final decision. Buying a car is a big matter; spending time on research is definitely worth it.
8月25日,具有世界级历史文化符号的,丝绸之路万里行活动,在新加坡圆满收官!
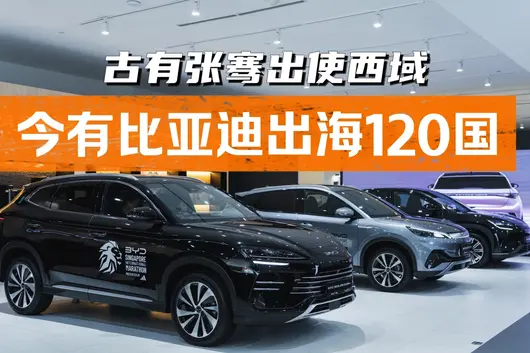
这次由比亚迪五网四品牌组成的车队,从丝绸之路起点西安出发,历时33天,横穿国内六省,途经泰国、马来西亚,最终抵达新加坡。一路上,闪充高效补能,天神之眼安全省心,云辇舒适稳行,比亚迪用颠覆性技术,解决了新能源汽车长途出行的所有痛点。
比亚迪在新加坡,被当地用户视为高端豪华车,就拿海豚来说,在新加坡售价约合人民币90万左右,真不是一般人能消费的起的,即便卖的这么贵,销量也是稳步上升,1-7月,整体乘用车汽车市场市占率24.7%,占据了新加坡整个乘用车市场四分之一的份额。其中纯电车的市占率达到了40.3%。并且连续19个月拿下全品牌销量第一。


目前比亚迪新能源汽车已进入的120个国家及地区,今年上半年,泰国、英国、意大利、西班牙、沙特、阿联酋、南非等地,销量是一路高歌,在巴西仅6个月就卖了近10万辆。
1-7月海外累计销量超97万辆,同比增长76%;7月海外销量17.98万辆,同比增长124.3%。
从海外市场销量能够看出来,外国人并不偏爱百年品牌,他们看到又可靠,又安全,又智能,又节能的比亚迪,是真迈不动步。
古有丝绸之路,张骞出使西域,开辟通商古道,今有比亚迪新能源汽车跨国出行,以中国智造重走丝路,助力一带一路绿色交通,用技术实力,推进绿色转型。
Pada 26 Ogos, Chery Fengyun T7 dilancarkan secara rasmi. Sebagai SUV elektrik sepenuhnya berkualiti global asal, kereta baharu ini melancarkan 3 varian, dengan harga panduan rasmi RM97,900‑118,900, harga penukaran terawal RM94,900‑115,900. Pada majlis pelancaran, penyerahan dilakukan serta-merta, pengguna asing di China menjadi pemilik pertama.

Majlis pelancaran menjemput muzikawan Wu Kequn sebagai 'Pegawai Pengalaman Kebahagiaan', bersama Li Xueyong, Naib Presiden Eksekutif Chery Automobile, berbincang mengenai 'Kebahagiaan yang Stabil' tentang mobiliti, menggalakkan konsep 'kerja perlahan untuk menghasilkan kereta yang baik', dan bersama-sama melancarkan 'Rancangan Pembinaan Bersama Kebahagiaan', menggali butiran kecil kebahagiaan dalam kehidupan.

Di bawah persaingan industri yang ketat, banyak syarikat automotif mengamalkan pembuatan kereta pantas. Fengyun T7 berpegang pada logik pembangunan kereta global asal, tidak mengambil laluan modifikasi model domestik yang mudah ke luar negara. Berteraskan sistem penyelidikan dan pembangunan global 1+7+N Chery, selepas tempoh R&D selama 3 tahun, pra-kajian peraturan global dua tahun awal, dibandingkan dengan piawaian keselamatan 2026 E‑NCAP, dibangunkan untuk keperluan pengguna di 210 negara dan wilayah.

Kereta sepenuhnya telah diselesaikan ujian jalan sebenar 1.45 juta kilometer, merangkumi wilayah suhu melampau -40℃‑55℃, mengalami ujian kelestarian dalam lebih 100 persekitaran melampau seperti suhu panas, sejuk melampau, kelembapan tinggi, garam, dan air, menyelesaikan lebih 80 adaptasi tempatan. Jurutera chasis, reka bentuk, dan R&D luar negara menyokong di lokasi, semua ujian adalah pengesahan jalan sebenar, bukan data simulasi makmal.

Sebagai pemimpin dalam eksport jenama China, Chery telah menduduki tempat pertama dalam eksport kenderaan penumpang jenama China selama 23 tahun berturut-turut, pengguna global melebihi 20 juta. Model asal Fengyun T7, Lepas L6, telah mendarat di Afrika Selatan, Thailand, akan mendarat di Wilayah Ekonomi Eropah, Indonesia, Australia dan New Zealand seterusnya, dan juga muncul dalam Pekan Reka Bentuk Milan mendapat pengiktirafan antarabangsa.

Di pasaran, minat prajualan Fengyun T7 panas, selepas 9 hari prajualan, tempahan besar melebihi 16,787 unit. Laporan berprestij Associated Press, pembeli di lokasi pameran kereta oleh influencer luar negara, pelbagai perspektif bersama mengesahkan kekuatan keras kereta global ini.
Empat kekuatan teras utama, membuka kunci kebahagiaan stabil penggunaan rumah
Laju sangat, melupakan kebimbangan julat
Semua varian dilengkapi bateri Rhino 65.05kWh piawai, julat CLTC 600km, julat ujian sebenar melebihi 667km, mencapai 'penandaan palsu songsang'. Cas pantas 30%-80% disiapkan dalam 20 minit, hayat litar bateri melebihi 2500 kali, hayat penggunaan boleh sehingga 15 tahun. Semua varian dilengkapi sistem penghawa dingin pam haba suhu luas sumber ganda, julat meningkat 30% pada -10℃, penggunaan musim sejuk di utara lebih mesra. 12 dalam 1 Super Drive Elektrik Kunpeng menyelaraskan tenaga dan kecekapan; 2700mm paksi membawa 84% kadar penggunaan ruang dalaman, baris belakang boleh dilipat untuk mod katil rata besar 1955mm×1310mm terbesar dalam kelasnya, muatan belakang boleh dikembangkan hingga 1550L, perkhemahan, perjalanan keluarga boleh ditangani dengan tenang.

Indah global, estetik memandu angin timur dibangunkan bersama global
Mengumpul lebih 100 pereka, 5000+ pengguna dibangunkan bersama, rintangan angin 0.286Cd sangat rendah. Menawarkan 6 warna kereta keagungan timur, Oren Nyala Api menggunakan proses cat Tri‑coat tahap kereta mewah. Kokpit pelukan Sayap Awan dilengkapi pembesar suara terapung batu sungai, mempunyai warna dalaman Hitam Coklat, Hitam Obsidian, kualiti penuh. 9 lapisan tempat duduk rasa awan menyokong pemanasan dan pengudaraan, selesa walaupun duduk lama.
Lebih selamat, benteng perjalanan dibina berlapis
Rangka badan sangkar Batu Karang 80% daripada keluli berkekuatan tinggi, dilengkapi 9 beg udara keselamatan paling banyak dalam kelasnya. Bateri mempunyai 6D Perisai Ganda 31 lapisan perlindungan, IP68 kalis air, ujian rempah, kabut garam, api jauh melebihi piawaian negara. Chasis digilap oleh pasukan pakar penalaan chasis bekas Maserati, mempunyai nisbah sumbu berat emas 50.8:49.2, stabil dan boleh dipercayai semasa memandu jalan raya tinggi, jalan rosak.
 Cerdik, pengalaman integrasi kabin dan pemanduan maksimum
Dilancarkan cip integrasi kabin dan pemanduan 8775 yang pertama dalam kelasnya, kuasa pengiraan kuat, tindak balas pantas. Lingxi Smart Cockpit 2.0 menyokong Model Besar Doubao, mempunyai banyak personaliti AI yang menyeronokkan, menyokong CarPlay, HiCar dan lain-lain sambungan telefon pintar utama, mod skena seperti berehat, bayi, perkhemahan boleh ditukar dengan satu butang. Sistem Pemanduan Pintar Falcon 500 dilengkapi 22 perkakasan pengesanan, menyokong navigasi pantas, 300+ senario parkir automatik, 100 meter cerun undur, pemanduan harian lebih mudah; Gril Masuk Udara Pintar AGS piawai semua varian, menyelaraskan penyejukan dan mengurangkan rintangan angin.
Dari penyelidikan global, pengesahan global yang ketat, hingga penyerahan segera selepas pelancaran, Fengyun T7 menurunkan piawaian tinggi kereta global ke pasaran peringkat seratus ribu. Tidak mengejar pembuatan pantas, berpegang pada kerja perlahan untuk menghasilkan kereta yang baik, membawa pilihan mobiliti elektrik yang boleh dipercayai dan selamat untuk pengguna domestik dan global.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


