

HomeTenis

Search History
Popular Searches
Dealer Login / Sign Up
當全球 AI 浪潮聚焦於數字世界的算法迭代時,一場關於物理世界生產力重構的變革正在悄然發生。
2026 亞洲物流雙年展,希迪智駕舉行發布會,系統展現了邁向「重載具身智能」的核心成果,發布了行業首款 V2P(Vehicle-to-Pedestrian)便攜式智能終端 TAG,並與質子汽車、雲深處科技簽署合作協議。
讓機器去最危險的地方
人類文明的每一次生產力躍遷,都始於一種新工具的出現。蒸汽機帶來工業化生產,內燃機推動全球化,計算機開啟信息時代。從體力解放到動力升級,再到算力革命,每一次躍遷的本質,都是對人類能力邊界的延伸。
站在新的節點,下一個改變物理世界的工具是什麼?
希迪智駕的答案是:重載具身智能。

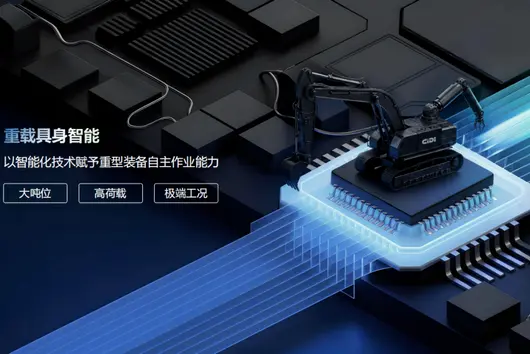
重載具身智能,是以智能化技術賦予重型機器自主作業能力。重型機器具有大噸位、高負載、適應極端工況的特點。它們被用於如破壁鑿孔、炸藥裝填、挖掘裝載、重載運輸等場景,是最硬核的生產工具。物理 AI 讓重型機器擁有完整的感知系統、決策大腦和執行能力,能夠在極端複雜的生產環境中獨立作業,並與其他機器協同完成綜合場景任務。
用一個公式理解:重載具身智能=物理 AI×重型機器×高危作業。
物理 AI 是技術引擎,重型機器是物理載體,高危作業是應用場景。三者互為乘數效應,價值放大。
這一方向背後,是希迪智駕深厚的機器人基因。在創辦人李澤湘教授帶領下,團隊從嚴謹的數學和物理邏輯出發,構建了系統的機器人知識體系,相關專著已成爲全球機器人領域的重要理論參考,是公司技術研發與產品開發的重要底層支撐和創新靈魂。
憑藉這一技術積澱,希迪智駕沿三條戰線推進重載具身智能佈局:重載自動駕駛(運輸機器人),憑藉無人礦卡、無人重卡攻克極端工況安全與效率瓶頸;重型裝備具身智能(作業機器人),多類型具身智能體,覆蓋從地面到井下的全場景作業;智能運載,以車規級高性能感知技術爲底座,覆蓋多元場景安全智能升級需求。
「自動駕駛本質是自主移動的輪式機器人,希迪智駕已經積累了重載控制、極端工況感知、集群調度等機器人核心技術與數據。從輪式機器人到挖採、鑿巖、裝藥機器人,是同一條技術脈絡的自然延伸。」希迪智駕 CEO 胡斯博博士在發布會上表示。

▲希迪智駕 CEO 胡斯博博士發表主題演講
這一創新技術正在真實商業場景中持續得到驗證。目前,希迪智駕各類智能化產品已規模化應用於資源挖採與運輸、物流、大型基建及交通工程領域,總出貨量突破 2 萬台。通過替代或賦能高危繁重人工作業,持續釋放工礦運轉的深層效能,驅動重載生產力實現代際躍遷。
2025 財政年度,希迪智駕總收入同比增長 115.8%,達到 8.85 億元,毛利同比增長 86.7%,加速逼近盈利拐點。

▲希迪智駕無人駕駛集卡通過中越浦寨—新清貨運專用通道卡口
做重載具身智能「大腦」
在商業模式上,希迪智駕定位爲做重載具身智能的「大腦」,專注技術賦能,做行業最信賴的技術合夥人。
基於這一位置,希迪智駕構建了「重載具身智能技術平台」,分爲三層架構。

底層是統一數據引擎。基於各場景的生產、環境與車輛數據,構建標準化數據底座。
多模態感知融合系統可在粉塵、振動、極端天氣與光照變化等惡劣工況下,保持對全域動靜態障礙物的連續探測能力。其多源異構環境數據,持續豐富數據底座的場景覆蓋度與模型訓練樣本質量。
中層是重載世界模型。採用端雲協同架構,終端行動模型毫秒級實時決策,雲端訓練模型持續迭代進化。
區別於其它類型世界模型,重載世界模型深度融合了生產作業場景的專屬數據、重型機器人動力學與行動空間推理,並面向多智能體協同進行原生設計。其核心能力在於理解智能體與物理環境之間的雙向交互,實時推斷智能體自身行爲對環境的累積效應,並基於演化後的環境狀態做出精確規劃。這一環境演化推理的閉環決策能力,構成了重載場景獨有的技術壁壘。
頂層是集群決策與調度系統。以全局最優爲目標,指揮多品類機器人在同一時空域內協同作業。這一高度成熟的多品類集群智能方案,已在智能體密集混雜的礦山場景中,率先完成工程化驗證。
整套架構的優勢在於極強的泛化能力:同一套系統,多形態適應,跨場景複用。在單個場景中積累的模型能力,可實現低成本跨場景遷移,實現技術價值的持續釋放。
發布會上,希迪智駕還與質子汽車、雲深處科技分別簽署合作協議。
質子汽車爲陝汽集團旗下專注新能源智能網聯商用車的整車企業,聚焦商用車智能化、電動化、網聯化、輕量化四大技術方向持續研發創新。希迪智駕與質子汽車達成深度合作,雙方將以無人重卡整體解決方案爲核心,合力推進自動駕駛技術在商用車場景的推廣應用。

雲深處科技專注於四足機器人及人形機器人研發與產業化,已在電力、消防、安防等場景中實現商業化落地。雙方合作將聚焦礦用機器人。

與質子汽車、雲深處科技的合作是希迪智駕生態協同邏輯的集中展現。從 2025 年 9 月與中材礦山、中材礦院簽約,到 2026 年 2 月與廣納集團簽訂 500 輛無人礦卡採購訂單,4 月聯手英國 MMD 集團、舍弗勒,再到 6 月與易普力、中聯重科、通用諮詢、質子汽車、雲深處科技接連達成合作,希迪智駕的「朋友圈」正沿着「載體—場景—出海」三條線索快速擴展。
專注做重載具身智能的「大腦」——這一開放定位,正在吸引越來越多產業鏈夥伴加入。
從中國出發,走向全球佈局
重載具身智能是一個政策與市場驅動的萬億市場。在政策端,「無人則安、少人則安」已是明確的發展方向,安全底線正在轉化爲產業升級的頂層推力。在市場端,AI 需要算力,算力需要能源。重載具身智能恰好站在 AI 革命與能源基建的交匯點上,兼具科技成長的爆發力與能源產業的確定性。
時間窗口已經打開。以最大的商業化落地場景礦山爲例,目前無人礦卡的滲透率達 10% 左右,大規模爆發的拐點正在臨近。中國成熟的新能源汽車供應鏈正在全面賦能具身智能,讓希迪智駕踩在產業加速的紅利上。
更宏大的圖景在於出海。希迪智駕作爲中國率先完成商業化驗證的企業,正在將中國重載具身智能的優勢帶向全球。
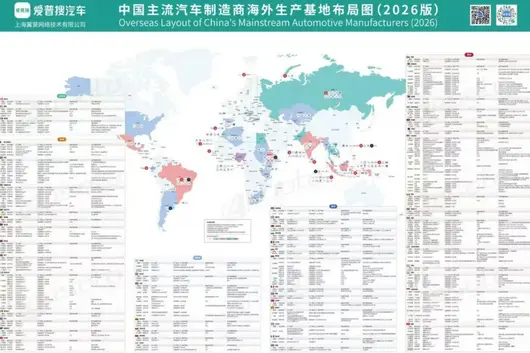
目前,希迪智駕已圍繞澳大利亞、巴西、印尼等資源大國啟動全球化佈局,與多家礦主、主機廠和運營商建立合作關係,並計劃在未來幾年逐步覆蓋非洲、中亞、中東等市場,實現商業化批量交付,建立於海外重載場景中的領先地位。
重載具身智能作爲新質生產力,改變的是物理世界最底層生產方式。希迪智駕選擇的場景,具有高危、繁重、高價值的共同特徵,並且具有深厚的專業壁壘。希迪智駕將以系統性的創新,將人從危險繁重的作業場景中解放,以可持續的智能運載力重塑物理世界,推動工業文明範式的躍遷。
關於中國汽車出海呢筆賬,唔再可以「出口幾多輛」簡單概括。中國自主品牌海外點解賣咗幾多?海外係唔係更賺錢?合資品牌將中國工廠變成出口基地,究竟係主動揀定係被國內內捲逼出嘅退路?
5 月數據一出,出海已經唔係我哋潛意識入面嘅銷量「錦上添花」。
中國汽車出海,最易被低估或者被誤解嘅一點係:好多車企嘅海外銷量,已經唔係財報入面嘅補充項,而係生存結構嘅一部分。
按目前公開嘅車企月度快報數據,例如奇瑞集團 5 月總銷量約 24.78 萬輛,其中出口約 18.19 萬輛,出口佔比竟然超七成;1-5 月累計出口約 75 萬輛。呢啲充分表明奇瑞已經唔係「國內賣車、海外加分」,而係實質上形成咗海外主戰場。
同樣,比亞迪嘅變化都好明顯。5 月比亞迪全球銷量 38.35 萬輛,海外銷量 16.06 萬輛,同比上升 80.4%(國內銷量則同比下降 24%)。失之東隅,收之桑榆;海外已經喺替比亞迪事實對沖國內市場嘅壓力。

再向外睇,上汽海外市場、吉利出口、長安海外、長城海外都係在抬頭。中國汽車出海已經唔係幾個品牌衝出去,而係集團軍出海。只係,呢個「出海」點計,我哋先嚟拆解清楚。
第一筆賬:出口,唔等於海外銷量
奇瑞係咪第一?比亞迪係咪超過咗?上汽 MG 算唔算中國品牌?
呢啲問題嘅存在,其實關鍵唔喺排名,而在統計口徑。
第一種稱為中國汽車出口。係海關或者行業統計口徑,只要整車從中國境內出去,就算中國汽車出口。呢啲入面包括奇瑞、比亞迪、吉利、長安、長城,亦包括特斯拉上海工廠、富豪中國工廠,包括未嚟愈嚟愈多合資品牌嘅中國製造車型。

第二種稱為中國自主品牌海外銷量。先至更接近我哋平日講嘅「中國品牌喺海外賣咗幾多車」。例如奇瑞、比亞迪、MG、領克、哈弗、長安、深藍呢啲。
第三種稱為海外本地生產同銷售。例如奇瑞喺西班牙、南非、印尼、巴西等地推進生產佈局,比亞迪喺泰國、巴西、匈牙利、印尼等地建廠,上汽計劃喺西班牙建歐盟工廠。呢部分未嚟未必進入「中國出口」,但亦屬於中國車企全球銷量。
所以,真正睇中國汽車出海,唔可以只盯住碼頭裝船數量。更準確嘅算法應為:中國出口整車 + 中國品牌海外本地生產銷量 + 中國資本控制品牌嘅海外終端註冊。
第二筆賬:奇瑞係咪第一?
按上述第二條:「中國自主品牌整車出口」睇,奇瑞一定係第一。
奇瑞嘅厲害唔係突然爆發,而係起步早。佢由 2001 年前後就開始出口,長期深耕俄羅斯、中東、拉美、東歐、南非等市場。2025 年奇瑞全年銷量 280.64 萬輛,其中出口約 134.4 萬輛。
整體睇,奇瑞出口嘅優勢大致有三點。
第一,係燃油車基本盤仲有。全球並唔係每個地方都適合純電。中東、拉美、非洲、東歐,好多市場更加需要便宜、耐用、空間大、配置高嘅燃油 SUV。
第二,係渠道好深。出海最難嘅唔係把車賣出去,而係車壞咗有人修、金融有人做、備件有人管、二手車有人接。
第三,係產品矩陣足夠寬。奇瑞、捷途、星途、iCAR、歐萌達、Jaecoo,再加埋混合動力同燃油 SUV,佢唔係單一品牌出海,而係多層貨架出海。
所以,稱奇瑞係出口王,一啲都唔虛。
第三筆賬:邊個係隱形冠軍?
如果換個統計方式,按新能源出海嚟計,比亞迪係幾犀利嗰把刀。
比亞迪嘅海外銷量由 2025 年開始快速上升,2026 年目標更激進,內部制定海外銷量嘅目標喺百萬輛以上,並希望海外最終接近整體業務一半。
假設再換一個大家好關心嘅按「歐洲存在感」呢個統計口徑,上汽 MG 同吉利反而更加似隱形冠軍。2026 年 1-4 月,吉利系品牌喺歐洲註冊份額約 2.5%,上汽約 2.4%,比亞迪約 2.2%,奇瑞約 2.0%。呢啲說明喺歐洲,中國車企唔係一騎絕塵,而係多品牌艦隊;尤其,上汽則靠 MG 食咗好長一段歐洲渠道紅利。
仲有一個容易被忽視嘅「隱形出口冠軍」:特斯拉中國。5 月特斯拉上海工廠 Model 3 同 Model Y 交付 8.6 萬輛,包含出口到歐洲同其他市場嘅車輛。雖然佢唔係中國品牌,但佢證明咗一點:中國製造已經成為全球車企高效生產底座。
第四筆賬:海外係唔係更賺錢?
對好多中國品牌嚟講,海外確實比國內更有利潤空間。國內價格戰已經令車企利潤壓得好薄。事實上,國內好多車型早就唔係諗住賣車賺錢,而係換企業規模、換市場份額、換產能利用率。一句說話:為咗生存。
海外就唔同。第一,終端售價更高;第二,競爭對手配置唔咁卷;第三,消費者對「高配置低價格」嘅感知更強;第四,部分市場仲未完全進入新能源肉搏階段。
但海外亦唔係遍地黃金。運費、關稅、認證、渠道回扣、金融成本、售後備件、本地團隊、匯率波動,都會食咗一部分利潤。尤其係初期 CKD、KD 組裝,甚至建廠爬坡階段,利潤根本係冇影嘅事。
總體睇落:比亞迪嘅海外利潤彈性或者最高,因為新能源車喺歐洲、東南亞、拉美仍有品牌溢價空間。而奇瑞嘅海外利潤更加似「穩定現金流」,靠燃油 SUV 同混合動力 SUV 走量。上汽 MG 同吉利嘅價值喺歐洲渠道同品牌身份,對於資本嚟講,戰略權重好高。
第五筆賬:合資品牌利用中國出口,划算嗎?
划算,但背後都有無奈。
划算嘅地方喺,中國供應鏈效率太高。電池、電機、電控、玻璃、座椅、車機、模具、物流,整條產業鏈都喺中國。對於特斯拉、寶馬、富豪、福斯、現代呢啲品牌嚟講,將中國工廠作為出口基地,可以攤薄成本,提高產能利用率,亦都可以把中國速度帶到海外市場。
但無奈都好明顯。合資品牌喺國內嘅銷量壓力越嚟越大,燃油車產能利用率下跌,新能源轉型又追唔上自主品牌。如果中國市場吃唔落呢啲產能,出口就變成壓力閥,大量燃油車產能要搵外部出口。
這就係降本增效,亦係自救。過去中國係外資品牌嘅最大利潤池,而家中國正轉變為佢哋嘅全球製造車間。
第六筆賬:中國汽車出海,到恐怖級別未?
由規模睇,的確好嚇人。
2025 年中國汽車出口超過 700 萬輛,繼續保持全球第一;2026 年 4 月中國乘用車出口約 79.6 萬輛,同比上升近 85%,其中新能源乘用車出口約 42 萬輛,同比上升超過 120%。
不過,而家話中國車已經「統治全球」,為時尚早。
歐洲市場,中國車企份額仍然係低個位數。美國市場被高關稅擋住。加拿大、墨西哥、歐盟、土耳其、巴西、俄羅斯等地,都會用關稅、配額、本地化要求嚟重新定價中國車嘅優勢。
所以,正視中國車企勇闖天涯,唔好只係盯住譬如單月出口幾多輛,而係應見到中國車企已完成三次升級:
第一,由低價燃油車出口,變成燃油、混合動力、純電一齊出海。
第二,由單車出口,變成品牌、渠道、金融、售後一齊出海。
第三,由中國製造出口,變成海外工廠、本地就業、本地供應鏈一齊落地。
車只係船頭,後面跟住嘅係工廠、供應鏈、算法、渠道同金融。
做個總結——
海外市場唔係中國車企嘅逃生門,而係中國汽車產業鏈第二增長曲線;但佢絕唔係躺贏。未來嘅出海競爭,唔再係碼頭上多裝幾艘船,而係邊個能夠喺當地生存、修得好、賣得貴、口碑穩。
真正嘅全球化,唔止係車賣到海外,仲要睇能否將中國軍團創造所累積嘅一整套生態成功輸出至海外。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


