

HomeTravel

Search History
Popular Searches
Dealer Login / Sign Up
关于中国汽车出海这笔账,不能再用“出口多少辆”简单概括。中国自主品牌海外到底卖了多少?海外是不是更赚钱?合资品牌把中国工厂变成出口基地,到底是主动选择,还是被国内内卷逼出来的退路?
5月数据一出来,出海已经不是我们潜意识里的销量“锦上添花”。
中国汽车出海,最容易被低估或者说被误解的一点是:很多车企的海外销量,已经不是财报里的补充项,而是生存结构的一部分。
按目前公开的车企月度快报数据,例如奇瑞集团5月总销量约24.78万辆,其中出口约18.19万辆,出口占比竟然超七成;1-5月累计出口约75万辆。这充分表明奇瑞已经不是“国内卖车、海外加分”,而是实质上形成了海外主战场。
同样,比亚迪的变化也很明显。5月比亚迪全球销量38.35万辆,海外销量16.06万辆,同比增长80.4%(国内销量则同比下滑24%)。失之东隅,收之桑榆;海外已经在替比亚迪事实对冲国内市场的压力。

再往外看,上汽海外市场、吉利出口、长安海外、长城海外也都在抬头。中国汽车出海已经不是几个品牌冲出去,而是集团军出海。只是,这个“出海”到底怎么算,我们先来拆解清楚。
第一笔账:出口,不等于海外销量
奇瑞是不是第一?比亚迪是不是超过了?上汽MG算不算中国品牌?
这些问题的存在,其实关键不在排名,而在统计口径。
第一种叫中国汽车出口。这是海关或行业统计口径,只要整车从中国境内出去,就算中国汽车出口。这里面包括奇瑞、比亚迪、吉利、长安、长城,也包括特斯拉上海工厂、沃尔沃中国工厂,包括未来越来越多合资品牌的中国制造车型。

第二种叫中国自主品牌海外销量。这才更接近我们平时说的“中国品牌在海外卖了多少车”。比如奇瑞、比亚迪、MG、领克、哈弗、长安、深蓝这些。
第三种叫海外本地生产和销售。比如奇瑞在西班牙、南非、印尼、巴西等地推进生产布局,比亚迪在泰国、巴西、匈牙利、印尼等地建厂,上汽计划在西班牙建欧盟工厂。这部分未来未必进入“中国出口”,但也属于中国车企全球销量。
所以,真正看中国汽车出海,不能只盯码头装船数量。更准确的算法应为:中国出口整车 + 中国品牌海外本地生产销量 + 中国资本控制品牌的海外终端注册。
第二笔账:奇瑞是不是第一?
按上述第二条:“中国自主品牌整车出口”看,奇瑞一定是第一。
奇瑞的厉害不是突然爆发,而是起步早。它从2001年前后就开始出口,长期深耕俄罗斯、中东、拉美、东欧、南非等市场。2025年奇瑞全年销量280.64万辆,其中出口约134.4万辆。
整体看,奇瑞出口的优势大致有三点。
第一,是燃油车基本盘还在。全球并不是每个地方都适合纯电。中东、拉美、非洲、东欧,很多市场更需要便宜、耐用、空间大、配置高的燃油SUV。
第二,是渠道很深。出海最难的不是把车卖出去,而是车坏了有人修、金融有人做、备件有人管、二手车有人接。
第三,是产品矩阵足够宽。奇瑞、捷途、星途、iCAR、欧萌达、Jaecoo,再加上混动和燃油SUV,它不是单一品牌出海,而是多层货架出海。
所以,称奇瑞是出口王,一点也不虚。
第三笔账:谁是隐形冠军?
如果换个统计方式,按新能源出海来算,比亚迪是颇为锋利的那把刀。
比亚迪的海外销量从2025年开始快速抬升,2026年目标更激进,内部制定海外销量的目标在百万辆以上,并希望海外最终接近整体业务的一半。
假设再换一个大家很关心的按“欧洲存在感”这个统计口径,上汽MG和吉利反而更像隐形冠军。2026年1-4月,吉利系品牌在欧洲注册份额约2.5%,上汽约2.4%,比亚迪约2.2%,奇瑞约2.0%。这说明在欧洲,中国车企不是一骑绝尘,而是多品牌舰队;尤其,上汽则靠MG吃下了很长一段欧洲渠道红利。
还有一个容易被忽略的“隐形出口冠军”:特斯拉中国。5月特斯拉上海工厂Model 3和Model Y交付8.6万辆,包含出口到欧洲和其他市场的车辆。虽然它不是中国品牌,但它证明了一点:中国制造已经成为全球车企的高效生产底座。
第四笔账:海外是不是更赚钱?
对很多中国品牌来说,海外确实比国内更有利润空间。国内价格战已令车企利润压得很薄。事实上,国内诸多车型早已不是在想着卖车赚钱,而是在换企业规模、换市场份额、换产能利用率。一句话:为了活下去。
海外则不同。第一,终端售价更高;第二,竞品配置没那么卷;第三,消费者对“高配置低价格”的感知更强;第四,部分市场还没有完全进入新能源肉搏阶段。
但海外也不是遍地黄金。运费、关税、认证、渠道返点、金融成本、售后备件、本地团队、汇率波动,都会吃掉一部分利润。尤其是初期CKD、KD组装,甚至建厂爬坡阶段,利润压根是没影的事。
总体看:比亚迪的海外利润弹性或许最高,因为新能源车在欧洲、东南亚、拉美仍有品牌溢价空间。而奇瑞的海外利润更像“稳定现金流”,靠燃油SUV和混动SUV走量。上汽MG和吉利的价值在于欧洲渠道和品牌身份,对于资本而言,战略权重很高。
第五笔账:合资品牌利用中国出口,划算吗?
划算,但背后也有无奈。
划算的地方在于,中国供应链效率太高了。电池、电机、电控、玻璃、座椅、车机、模具、物流,一整条产业链都在中国。对于特斯拉、宝马、沃尔沃、大众、现代这些品牌而言,将中国工厂作为出口基地,可以摊薄成本,提高产能利用率,也能把中国速度带到海外市场。
但无奈也很明显。合资品牌在中国国内的销量压力越来越大,燃油车产能利用率下降,新能源转型又追不上自主品牌。如果中国市场吃不下这些产能,出口就变成压力阀,大量燃油车产能需要寻找外部出口。
这既是降本增效,也是自救。过去中国是外资品牌的最大利润池,现在中国正转变为它们的全球制造车间。
第六笔账:中国汽车出海,到恐怖级别了吗?
从规模看,的确很吓人了。
2025年中国汽车出口超过700万辆,继续保持全球第一;2026年4月中国乘用车出口约79.6万辆,同比大涨近85%,其中新能源乘用车出口约42万辆,同比超过120%。
然而,现在说中国车已经“统治全球”,为时尚早。
欧洲市场,中国车企份额仍是低个位数。美国市场被高关税挡住。加拿大、墨西哥、欧盟、土耳其、巴西、俄罗斯等地,都会用关税、配额、本地化要求来重新定价中国车的优势。
所以,正视中国车企勇闯天涯,不要只盯着诸如单月出口多少辆,而是应看到中国车企已完成三次升级:
第一,从低价燃油车出口,变成燃油、混动、纯电一起出海。
第二,从单车出口,变成品牌、渠道、金融、售后一起出海。
第三,从中国制造出口,变成海外工厂、本地就业、本地供应链一起落地。
车只是船头,后面跟着的是工厂、供应链、算法、渠道和金融。
做个总结——
海外市场不是中国车企的逃生门,而是中国汽车产业链第二增长曲线;但它绝不是躺赢。未来的出海竞争,不再是码头上多装几艘船,而是谁能在当地活下来、修得好、卖得贵、口碑稳。
真正的全球化,不只是车卖到海外,还要看能否把中国军团创造所累积的一整套生态成功输出至海外。
謝磊係我大學同系同級唔同專業嘅同學,高考考咗好多次先考上,進咗大學徹底放飛,每日踢足球、打遊戲、打撲克、看小說不亦樂乎,畢業嗰陣挂科太多連畢業證都冇拿到。
工作係順理成章地冇搵到,同屋企講複習考研,繼續要住生活費喺學校周邊混日子。報咗一個咩補習班,班上有個留學生,同留學生處成咗朋友。
時間長咗實在瞞唔落去,返咗老家。最初幾年日子過得好窘迫,結婚嗰陣連一身合適嘅衣服都冇,拿住第一批份子錢跑去商場買咗一身新西裝再趕返婚禮。後受到留學生朋友啟發,喺當地開咗雙語幼兒園,白手起家,唔諗到短短幾年做出唔少名堂,一發不可收拾。
畢業 10 年返校聚會嗰陣,佢開住一輛別克昂科雷,成為全係最靚嘅仔,我哋嗰一屆事業最成功嘅同學。
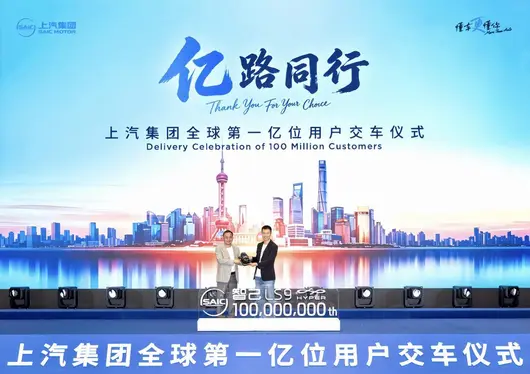
2026 年 5 月 28 日,上汽集團舉行「全球第一億位用戶」交車盛典,活動喺全國各地乃至海外接力舉行,從第 99999996 輛一直到第 1 億零 13 輛,車主包括 Momenta CEO 曹旭東、得到 APP 創辦人羅振宇、前留德男足國腳楊晨、陝西藍田堅持俾留守老人煮飯送飯嘅 85 後村支書龐富強等等。
睇住交車直播,我想起咗大學同學謝磊,佢亦係呢 1 億分之一。

1 億輛汽車背後,係 1 億個關於奮鬥、關於努力生活、關於奔赴理想嘅故事,係 1 億段或精彩、或平凡、或激昂、或坎坷嘅人生。佢哋中有曹旭東咁樣嘅天之驕子,有羅振宇咁樣時代轉型中嘅弄潮兒,有龐富強咁樣一心為民嘅基層好幹部,亦有謝磊咁樣嘅浪子逆襲。
1 億個故事匯集埋一齊,繪就嘅係中國,尤其係改革開放以來中國經濟蓬勃發展、中國社會日新月異嘅時代洪流。
上汽集團係呢個洪流中嘅重要組成,1955 年從弄堂起步,1958 年手工敲出鳳凰牌轎車,1985 年成立中國首家轎車合資企業,2016 年推出全球首款互聯網汽車,再到 2026 年前 4 個月重回中國產銷量第一嘅汽車集團位置,繼續成為自主與合資、乘用車與商用車、新能源與燃油車、本土與海外全面發展嘅中國第一大汽車集團。
1958 年第一輛鳳凰轎車誕生前,我國汽車保有量 17.26 萬輛,私人汽車基本為零。全國汽車產量 1.6 萬輛,絕大部分係貨車,轎車只有 57 輛。
到 2025 年底,全國汽車保有量 3.66 億輛,比 1958 年翻咗 2000 幾倍,私人汽車更加係從零增長到 3.23 億輛。全年汽車產銷量突破 3400 萬輛,連續 17 年全球新車銷量第一大國,其中出口近 710 萬輛,2023 年成為全球汽車出口第一大國,2025 年成為全球汽車生產第一大國。

上汽集團嘅 1 億輛,全程參與同見證咗中國汽車工業由無到有、由小到大、由弱到強、由中國到世界嘅完整歷史,並喺其中扮演重要角色,發揮重要作用。
第 1 億輛交付,係上汽集團嘅榮耀時刻,係中國首個億級車企嘅誕生節點。喺我睇嚟更有感觸嘅係,佢令龐富強們走上前台,令謝磊們闖入腦海,讓我哋可以借機回望來時嘅路。1 億輛車絕唔只係流水線同鋼鐵橡膠嘅結合,佢背後係 1 億個鮮活嘅人、1 億個家庭、1 億個版本默默向上游嘅故事。
當然,對中國汽車嚟講,都係閃亮嘅里程碑時刻。
中國汽車嘅黃埔軍校
中國現代汽車工業係從一部桑塔納開始嘅。
1983 年,上汽開始以 SKD(散件組裝)方式生產桑塔納車型。1985 年,經過 6 年談判,
上汽集團與德國大衆成立中國首家轎車合資企業上汽大衆,國產桑塔納。
從此,我國正式引入全球先進汽車技術同管理系統,建立完整嘅汽車零部件體系。呢個過程中,最重要嘅推手係桑塔納國產化。

當時中國工業基礎弱,零部件質量低,而德國大衆嘅標準極其嚴格,達唔到大衆標準絕唔准裝車。桑塔納投產之初,國內能配套嘅只有 5 個零件,國產化率 2.7%。
1987 年,朱鎔基提出桑塔納國產化「絕唔搞『瓜菜代』」,必須堅持國際標準。到 1993 年,桑塔納國產化率超 80%,1996 年超 90%。
呢個過程中,400 多家本土零部件企業按德國標準改造,材料、熱處理、沖壓、焊接、塗裝、檢測全面升級。延鋒內飾、福耀玻璃、華域汽車、亞普股份、寧波華翔、德賽西威、均勝電子、萬向錢潮、上海輪胎等一大批本土供應鏈企業喺桑塔納項目中完成咗技術、質量同管理嘅原始積累,日後成長為行業巨頭。
可以話冇桑塔納國產化,就冇今天嘅中國汽車工業體系,上汽大衆就係中國汽車嘅黃埔軍校。
裡面嘅蛻變、逆襲故事今日讀嚟依然熱辣滾燙。例如大衆對桑塔納喇叭嘅耐久性標準係鳴響 5 萬次仍合格。桑塔納國產化項目中,德國工程師將喇叭嘅耐久性標準提升咗到 15 萬次——比德國標準仲高。
當時國內汽車喇叭耐久性標準只有 2-3 萬次,中方以為係德方故意刁難,深入了解之後先至知,呢個係德方團隊實地調研得出嘅結論。德國交通秩序成熟,開車少少按喇叭,5 萬次已經留咗好大餘量。但當時嘅中國,司機按喇叭次數至少係德國嘅十幾倍。15 萬次係德方團隊經過權衡畀出嘅合理標準。
負責配套嘅上海交通電器廠樣品被退回咗 11 次,之前嘅標準同流程全部推倒重嚟,改進觸點材質、加厚膜片、優化防水、調整電路。最後成功通過新標準測試,成為桑塔納第一個實現國產化嘅關鍵零部件。
於是,國產桑塔納嘅喇叭標準反超咗德國本土,上海交通電器廠嘅喇叭比德國原廠更耐用、成本更低,批量供應上汽大衆後仲反向出口德國,裝喺本土桑塔納上。再後來,聲佳牌喇叭中标美國通用全球招標,進入全球供應鏈。
汽車喇叭唔係孤例,當一窮二白嘅中國汽車工業遇到德國大衆這種全球一流標準,迸發出嘅火花同能量係巨大嘅,對本土企業嘅刺激同推動係空前嘅,倒逼企業攻堅克難,脫胎換骨。
可以話,一個桑塔納國產化項目,令中國汽車工業由鐵器時代跳級進化咗到電氣時代。桑塔納國產化孕育嘅唔僅有上述一大批供應鏈巨頭,仲培養出一大批現代汽車工業管理人才,形成咗一套完整嘅汽車生產體系、質量體系、檢測體系、零部件供應體系同流程,後來多家本土車企都喺呢套成熟體系同供應鏈基礎上發展起嚟。
所以話冇桑塔納國產化,就冇今天嘅中國汽車工業體系,上汽大衆就係中國汽車嘅黃埔軍校。

上汽精神:三個文化一個理念
上汽集團用 70 多年服務咗 1 億用戶,推動咗中國汽車工業發展,經歷艱苦創業、合資合作、自主品牌建設、智能電動轉型四大發展階段,始終屹立喺主流車企頭部陣營。
喺時代變遷、行業變革中穿越週期,始終向上,上汽集團靠嘅唔僅係產品、技術、體系,仲有呢啲背後一股睇唔見嘅力量,上汽精神。
咩係上汽精神?佢根植於開放、創新、包容、務實嘅海派文化土壤,建構於汽車工業嘅嚴謹、精益、合作、融合,又喺同德國、美國、英國等夥伴嘅合作中汲取西方現代管理思想同商業文明,不斷豐富迭代。
車 Riff 認為上汽精神至少包含三個文化、一個理念:突破文化、合作文化、質量文化,以及「懂車更懂你」嘅用戶理念。
突破文化係唔滿足於現狀,勇於走出舒適圈,敢為人之先,擁抱變革。從最初弄堂入面嘅小小配件廠敢於造車,到改革開放初期敢於合資合作,再到喺合資企業黃金期毅然開拓自主板塊,喺電動化、智能化、出海各領域敢為人之先,都體現出呢種突破文化。
突破文化引領下嘅上汽集團,開創咗多個行業先河。

2002 年同荷蘭 TNT 成立中國首家汽車物流合資企業。
同年同通用中國、五菱三方合資成立上汽通用五菱,開創整車中中外三方合作模式。
2003 年同上港集團成立中國首家汽車專用滾裝碼頭合資企業。
2004 年同通用汽車成立中國首家汽車金融合資企業。
2007 年同南汽集團合併,成為中國汽車工業戰略重組嘅重要里程碑。
2012 年榮威 E50 上市,成為中國首款量產純電動轎車。
2016 年同阿里巴巴合作推出全球首款量產互聯網汽車榮威 RX5,開啟汽車智能化新賽道。
2025 年 7 月成為行業唯一一家獲得乘用車同商用車兩張 L4 級牌照嘅企業。
同年 12 月全球首發半固態電池車型全新 MG4 安芯版。
從技術、產品到模式,上汽集團嘅突破文化從未停止。
合作文化,上汽集團係國內車企中合作模式最豐富最廣泛嘅車企,從中外合資合作,到中中合作(上南合併),再到中中外(上汽通用五菱)。上汽集團亦係國內車企中唯一擁有兩家豪華品牌合作夥伴嘅,上汽通用凱迪拉克同上汽奧迪。
整車之外嘅合作更加廣泛,上述多個行業先河好多都係合作成果,範圍遍及物流、金融、互聯網。上汽集團嘅合作文化,從開創合資範式到構建全產業鏈聯盟、打造全球化合作網絡,覆蓋咗整個產業價值鏈。

質量文化,從上文桑塔納國產化中嘅喇嗲案例就看出,從桑塔納開始,質量文化就已經深深刻進上汽集團嘅基因。
幾十年如一日對質量嘅高标准苛求,最終化為「10 年唔褪色嘅漆面」「零自燃嘅電池」「30 萬公里無大修」等口碑。
仲有「懂車更懂你」嘅用戶理念。
2025 年 4 月,上汽集團喺上海黃浦江畔舉辦「懂車更懂你·上汽之夜」,正式提出以「平權驅動進階、共創美好出行」為核心嘅發展戰略。
其實,「懂車更懂你」嘅用戶理念已經喺上汽血液中流淌咗幾十年,只係呢個先至被正式提出嚟。
上文桑塔納國產化中嘅喇嗲案例就係典型嘅「懂車更懂你」,汽車喇叭嘅耐久標準唔係一成不變嘅,亦唔係由廠家決定嘅,係根據唔同市場用戶嘅使用習慣因地制宜,唔係廠家技術能做到多少就定多少,係用戶需要多少廠家嘅技術就要做到多少。

產品標準唔係廠家技術決定,係用戶需求決定。呢種思維同做事方式從桑塔納國產化中誕生,被德國老師灌輸,經過 40 多年生長迭代,如今已經超過曾經嘅老師。
用戶希望喺車上使用互聯網,上汽就開發首個互聯網汽車。用戶希望使用智駕,上汽就同 Momenta 合作、同華為合作,想方設法彙集最強嘅智駕技術。
此次第 1 億輛交付分佈喺 4 個國家、近 20 個交付點,各有主題與特色,最大嘅共性係都把用戶推向咗舞台中央。上汽集團用一次交付盛典嚟感恩用戶,感謝呢 1 億份嘅信任託付,用更好嘅產品、服務回饋用戶。
寫喺最後
68 年前用榔頭敲汽車嘅小破廠已經成長為行業巨頭,構建起覆蓋全產業鏈嘅全球化業務版圖,涵蓋整車、零部件、移動出行同服務、金融、國際經營、創新業務,21 次進入世界 500 強。
2001 年上汽首次實現乘用車出口,如今產品同服務遍布全球 170 多個國家同地區,海外累計交付超 700 萬輛。喺海外,上汽擁有超 100 個零部件生產基地、超 3000 個經銷商網絡,建成倫敦等 3 大研發創新中心,以及泰國、印尼、印度、巴基斯坦 4 個生產製造中心,組建咗中國第一、全球領先嘅整車物流自營船隊。

上汽集團嘅第一個 1 億輛絕大部分係中國故事,接下來第 2 個、第 3 個、第 4 個 1 億輛,將書寫世界嘅故事,全人類嘅故事。

文:308
編輯:文蔚
「從第一增長曲線到第二增長曲線,禾賽正處於一個戰略引擎切換期,確實存在唔確定性。」
面對禾賽科技喺 5 月 19 日發布嘅 2026 年第一季財報,一位長期關注激光雷達行業嘅投資人士咁樣評價。而呢個評價背後最直接嘅證據係,禾賽喺本次財報中優化咗財報結構,將業務劃分咗「激光雷達業務」同「戰略增長業務」(SGI)兩大板塊。
但係同時間,喺呢個切換期內,禾賽科技亦都不可避免地面臨一些質疑。
事實上,禾賽科技在一季度交出咗 6.8 億港元嘅營收成績,而且喺純利潤表現亦都好唔錯,佢哋喺非公認會計準則下嘅純利潤相對於 2025 年同期增加咗 452.9%——仲唔只係咁,就喺財報發布嗰日,禾賽仲宣布成為賓士 L3 激光雷達戰略合作夥伴。
縱使咁樣,喺禾賽科技一季度財報發布後,禾賽科技嘅美股同港股股價依舊都喺單日下跌超過 9%。
喺呢一系列現象背後,上述投資人士表示:任何一家企業嘅戰略引擎切換,本質上都需要一個被質疑到被認可嘅過程,都要畀禾賽一些耐心。
業績同股價之間,點解錯配?如果從禾賽科技自身業務嘅縱向發展來看,佢無疑係處於成立以來嘅最佳狀態。
回顧 2025 年全年,禾賽 2025 年嘅營收達 30.276 億人民幣,相對於 2024 年嘅 20.772 億同比增長 45.8%。仲唔只係咁,禾賽仲喺 2025 年首次實現全年盈利,全年 GAAP 純利潤 4.359 億。
呢個歷史最佳年度成績,為禾賽科技 2026 年第一季嘅財務表現,奠定咗堅實基礎。
最新財報顯示,2026 年第一季度,禾賽科技嘅營收為 6.806 億,相對於 2025 年第一季嘅 5.253 億同比增加咗 29.6%——其中來自於激光雷達嘅產品收入為 6.797 億,佔據咗絕對主體地位。
從利潤表現來看,禾賽科技一季度嘅純利潤為人民幣 1830 萬元,最為對比,2025 年一季度的淨虧損為 3340 萬元。喺非公認會計準則下,剔除以股份為基礎嘅薪酬開支後,禾賽科技一季度嘅純利潤為 4770 萬元,相對於 2025 年同期嘅 860 萬元,提升咗 452.9%。
如果從上述兩項最為關鍵嘅財務指標來看,禾賽科技嘅整體業務發展同財務狀況,其實係不斷向好。

咁,點解資本市場仲係給出咗消極反饋?
究其核心,一個極大機率嘅因素,仲係出現喺毛利率上。
具體嚟睇,禾賽科技一季度嘅毛利率為 39.1%,這亦係禾賽科技嘅單季度毛利率再次跌落到 40 以下。對比下嚟,2025 年一季度,禾賽科技嘅毛利率係 41.7%——這意味著,禾賽科技嘅毛利率出現咗明顯嘅下降。
對此,禾賽科技嘅解釋係,這主要係因為利潤率相对较低嘅產品收入貢獻增加。
如果從更長視角嘅毛利率變化來看,禾賽喺 2024 年嘅毛利率為 42.6%,2025 年嘅全年毛利率為 41.8%——這意味著,自 2024 年到 2026 年第一季度,禾賽科技嘅毛利率整體呈現出下降嘅趨勢。
其實,禾賽科技嘅毛利率降低,本質上就係其 ASP 降低嘅結果。
一季度數據顯示,禾賽科技嘅激光雷達出貨量為 471723 台,相對於 2025 年同期嘅 195818 台增加咗 140.9%,其中 ADAS 激光雷達出貨量同比提升 141.9%,而機器人激光雷達出貨量同比提升 137.8%。
然而就係同比 140.9% 嘅激光雷達出貨量增速下,禾賽科技嘅一季度總營收僅僅提升咗 29.6%,呢背後嘅原因,就係因為其激光雷達嘅平均售價(ASP)好明顯出現咗大幅度嘅下跌。
咁,點解禾賽激光雷達 ASP 下跌如此明顯?
其實,喺此前嘅財報電話會議中,禾賽 CFO 樊鵬就明確表示,禾賽科技激光雷達 ASP 下降係由產品組合驅動嘅,因為 ADAS 激光雷達嘅價格比機器人激光雷達低,且遵循典型嘅年度汽車價格下降趨勢。
佢當時仲強調,預計未來嘅下降幅度將縮細。
但係好明顯,從一季度嘅表現來看,喺中國汽車行業整體競爭愈加激烈、全行業利潤微薄嘅大背景下,禾賽科技又無可避免地喺 ADAS 業務板塊受到大環境嘅影響,其激光雷達嘅 ASP 又喺 2025 年基礎上出現咗一定幅度嘅下滑。
支撐點,唔僅係牽手賓士對於禾賽科技嚟講,激光雷達 ASP 下降,其實係一把雙刃劍。
畢竟,一方面,佢確實有助禾賽科技喺激光雷達市場披荊斬棘,拿下更多嘅車企客戶,甚至下探到 10 萬以下嘅市場,這能夠幫助禾賽獲取更多嘅 ADAS 激光雷達市場份額;而走量之後也有助於攤薄研發成本。呢個亦構成咗禾賽整個業務體系嘅基本盤。
喺本次財報中,禾賽科技亦都引用咗來自蓋世汽車嘅數據稱,其喺中國車載主激光雷達領域嘅市場份額已經連續 14 個月獨佔鰲頭,並且喺 2026 年 3 月達到咗 55% 嘅市場份額。
但另一方面,ASP 下降對於毛利率嘅侵蝕係好明顯嘅,呢亦喺一定程度上影響咗資本市場對於禾賽科技嘅價值評估。
對於這一點,禾賽方面其實亦都心知肚明。
亦就係因為如此,禾賽科技先喺多個公開場合談過提升 ASP 同毛利率嘅策略。
此前,禾賽管理層曾多次表示,ASP 嘅下降,將會喺一定程度上被單車激光雷達嘅數量增加同高性能、價格更高嘅 L3 產品(ETX)所抵銷——同時,國際市場嘅毛利率亦都會更高。
如今,從最新嘅動態來看,禾賽已經喺呢啲既定嘅策略中取得咗一定嘅業務突破。
比如,就喺 5 月中旬,理想汽車最新發布嘅全新理想 L9 全系標配禾賽激光雷達,其中,全新理想 L9 Livis 單車搭載 4 顆禾賽激光雷達,包括 1 顆 ATL-P 前向主雷達同 2 顆側向及 1 顆後向 FTX 純固態雷達——呢款車亦成為全球首款搭載禾賽 FTX 純固態激光雷達嘅量產車型。
隨著呢款車嘅發布,禾賽科技確係喺 ADAS 激光雷達嘅出貨路徑上實現咗從「一車一顆」到「一車多顆」嘅跨越。
更值得關注嘅,係 L3 技術平台。

除此以外,禾賽仲明確表示,此前已發布嘅 ETX 預計將喺 2026 年開始 SOP,已經獲得咗理想汽車、小米同長安汽車嘅多激光雷達設計訂單,計劃喺 2026-2027 年開始 SOP——呢一面向 L3 嘅全新技術平台,喺一定程度上有助於為禾賽激光雷達嘅利潤空間提升支撐。
當然,從目前嘅動態來看,禾賽仲搵到另外一個支撐點,也就是國際化。
就喺 5 月 19 日財報發布嗰日,禾賽宣布成為賓士嘅激光雷達戰略合作夥伴,並被確認係其 L3 級自動駕駛車型嘅供應商。此次簽署嘅新供應協議將全面支持賓士喺歐洲同中國市場嘅車型項目,所需產能將由禾賽新落成嘅泰國「伽利略」製造中心提供保障。
仲唔只係咁,喺同賓士達成 L3 級嘅合作之後,禾賽又宣布斬獲一家新嘅歐洲頂級主機廠定點,其訂單規模超 100 萬台,覆蓋旗下中國合資品牌十幾款車型——呢都可以睇做係禾賽喺國際化層面嘅另一層突破。
值得留意嘅係,喺今年 3 月份舉行嘅英偉達嘅 GTC 大會上,禾賽被選為英偉達旗下 L4 方案 Hyperion 10 嘅激光雷達合作夥伴——好明顯,同科技巨頭英偉達達成呢樣嘅合作,更加有利於禾賽佈局 L4 同國際市場。
第二增長曲線,幾時先嚟到?作為公司嘅業務基本盤,禾賽嘅激光雷達依舊大有作為。
從禾賽嘅落地實踐來看,其激光雷達唔僅僅覆蓋喺 ADAS 場景,亦早就瞄準咗機器人場景,且機器人場景嘅毛利率空間相對於 ADAS 場景更大——仲唔只係咁,透過同小牛電動嘅合作,禾賽甚至把激光雷達應用到二輪電動車場景。
縱使如此,禾賽已經早唔滿足於做一家激光雷達企業了。
其實,就喺 2026 年早些時候,禾賽 CEO 李一帆已經公開強調,禾賽正在演變為物理 AI 嘅關鍵推動者,將現實世界數碼化,重新定義人類同機器人嘅感知與行動方式,呢使禾賽處於 AI 驅動嘅第四次工業革命嘅前沿。
仲唔只係咁,到 4 月份舉行嘅禾賽技術開放日上,禾賽以物理 AI 為公司嘅着力點,宣布開啟戰略升維,從「空間感知」進化為「空間智能」,並由此發布咗一系列喺激光雷達業務之外嘅全新動態。
其中嘅重頭戲係禾賽全新空間智能 AI 硬件產品 Kosmo。佢本質上係一款可以用嚟記錄 3D 世界嘅手持式生產力設備,其中集成咗禾賽專門開發嘅激光雷達同數個攝像頭,透過硬件層面嘅 3D 融合感知同軟件層面嘅空間感知演算法同 AIGC 演算法,實現對 3D 世界嘅記錄。

禾賽方面表示,呢款產品將喺下半年正式發布。
關於 Kosmo,禾賽科技喺財報中表示,作為禾賽科技 SGI 嘅首款產品,佢已經收穫首批訂單,並將開啟一個圍繞住硬件、AI 軟件、空間數據以及未來平台服務搭建嘅全新規模化商業模式。
禾賽方面預計,佢唔僅將帶來經常性嘅穩健營收,更將解鎖機器人模擬訓練、沉浸式媒體、4D 娛樂等領域巨大嘅潛在市場空間。
仲唔只係咁,關於 Kosmo 嘅毛利率,禾賽管理層喺本次財報嘅電話會議中強調,Kosmo 嘅利潤結構更高。
值得強調嘅係,禾賽科技仲表示,呢款產品初期可能會面向 B 端市場,長遠可能會面向 C 端個人消費者進行銷售。這意味著,喺禾賽嘅長遠商業模式構建中,佢可能從一家 To B 企業轉向「To B+To C」嘅企業。呢顯然意味著更大嘅營收空間。
除了 Kosmo 之外,禾賽喺機器人領域嘅業務觸角從「眼睛」延伸到「肌肉」。禾賽表示,其已深入動力模組底層架構,自研同掌握咗該領域嘅核心技術——而禾賽喺呢一業務領域嘅佈局,亦係其 SGI 戰略嘅一部分。
喺本次財報中,禾賽方面亦宣布,預計 SGI 將喺 2026 年第二季度開始貢獻收入,預計喺 2026 年貢獻大約人民幣 1 億嘅淨收入,而且預計喺 2027 年貢獻大約人民幣 5 億嘅淨收入——而隨著 SGI 業務嘅展開同佢哋激光雷達業務協同,預計禾賽 2026 年嘅財務表現將逐季走强。
好明顯,喺禾賽嘅整體發展戰略中,SGI 業務成為一個新嘅戰略支撐點。
從呢個角度來看,禾賽嘅一季度財報之所以喺資本市場面臨消極反饋,本質上係因為禾賽正處於戰略重心從激光雷達單一支點轉向「激光雷達 + SGI」雙重支點嘅跳躍中,而 SGI 喺財務上尚未形成支撐,從而令禾賽嘅呢一跳躍短暫踏空,並導致資本市場短時間內嘅質疑同信心下滑。
某程度上,呢啲質疑,亦係禾賽科技喺戰略轉型過程中必須要經歷嘅。
對此,上述投資人表示,禾賽想要做嘅,就係透過一個新嘅戰略升維,來扮演「物理 AI 嘅基礎設施」嘅角色,從長遠嚟睇,一旦禾賽未來喺 SGI 業務上取得明顯嘅支撐點,佢是有機會成為「空間智能嘅寧德時代」嘅。
所以,從外界嘅角度嚟睇,禾賽要想真正迎嚟真正意義上嘅第二增長曲線,都仲係需要等待包括 Kosmo 等歸屬於 SGI 新業務喺財務同利潤層面給出明顯嘅支撐之後,先有機會登上體量同利潤空間更大嘅物理 AI 戰場,從而滿足市場嘅高期待值。
呢個過程並唔會特別快速——但毫無疑問,Kosmo 嘅上市時間同定價策略,將會係禾賽科技 SGI 戰略走向落地時嘅一個最值得關注嘅觀察重點。
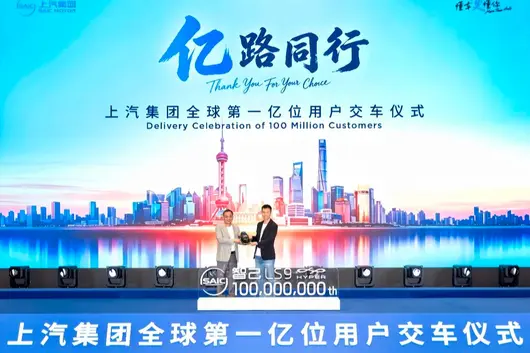
On May 28, 2026, the "SAIC Group Global 100 Millionth User Delivery Ceremony" was held at the World Living Room in the North Bund, Shanghai. Over ten vehicle brands and nineteen models under SAIC achieved "global relay delivery", spanning mountains and seas and connecting globally. SAIC Group thereby became the first Chinese automotive group to break through 100 million in cumulative production and sales, forging a new milestone for the Chinese automotive industry.

From "Phoenix" to "IM": 100 Million Units Witness the Striving and Original Aspiration of China's Automotive Industry
In 1955, the Shanghai Internal Combustion Engine Parts Manufacturing Company was established, marking the start of Shanghai's automotive industry. In 1958, workers hammered out the first "Phoenix" sedan, achieving a "zero breakthrough" in Shanghai sedan manufacturing. For over seventy years, SAIC has witnessed and driven the entire process of China's automotive industry from nothing to something, from weak to strong: In 1983, the Santana rolled off the production line, launching joint venture cooperation; In 1997, SAIC-GM was established, creating the "Shanghai Speed" with a 23-month factory-to-road timeline; In 2006, the independent brand Roewe was born; In 2016, the world's first internet car Roewe RX5 was launched; In 2020, the premium smart electric brand IM Motors was established.


Running through this journey is the user philosophy "Understand Cars, Understand You Better" consistently upheld by SAIC. Understand cars is an ultimate pursuit of core technologies; understand you is the precise implementation of cutting-edge technology into an exquisite travel experience perceptible to users. Every leap is an advancement of "Understand Cars" capabilities and a continuous inheritance of the "Understand You" original aspiration.
The 100 Millionth Unit: IM LS9 Hyper, Condensing Over 70 Years of SAIC's Technical Achievements
The first 100 millionth delivery model, IM LS9 Hyper, is a masterpiece condensing over 70 years of SAIC's technical accumulation, ushering in a new era of the "New Three Major Components" for new energy vehicles. It is equipped with next-generation chassis technology, industry-leading full wire-controlled four-wheel steering; next-generation intelligent driving hardware, 520-line ultra-vision LiDAR + NVIDIA Thor chip, next-generation powertrain—full domain 800V high-voltage platform and Star Super Range Extender. It comprehensively pre-embedded redundant capabilities for continuous evolution towards L3 and above high-level intelligent driving. At the same time, IM LS9 Hyper is the first to equip SAIC Gold Badge Hurricane Tri-Motor, calmly joining the Performance 3-Second Club; it also co-launched "Intrinsic Security" technology with Purple Mountain Laboratory globally, extending the automobile safety boundary from "Physical Security" to "Information and System Security", a necessary security cornerstone of the AI era.
The 100 millionth user, Momenta CEO Cao Xudong, is precisely SAIC's core strategic partner in the intelligent driving field. The intelligent driving technology co-created in depth by both parties has empowered multiple independent and joint-venture brands. "Partners become car owners", not only a satisfactory delivery between manufacturer and user, but also a deep resonance among intelligent automotive ecosystem partners.

System Strength: Global Relay Delivery of SAIC's Full Brand Matrix
At the delivery ceremony scene, SAIC's full brands and full product matrix collaborated. Independent brands launched an all-out attack: Shangjie Z7, Huajing S, Roewe M7, MG4, Wuling Eksion (Starlight 560), MAXUS eDeliver 5 (Dasheng V1), Hongyan Heavy Truck, Yuejin Dasheng T1, SHAC Pure Electric Bus, IVECO Juxing EV, etc., were delivered successively, covering diverse scenarios such as personal travel, family life, commercial operations, and logistics transport. Joint-venture brands showcased their "Joint-Venture 2.0" results: Volkswagen ID. ERA 9X will be launched globally with Momenta R7 Reinforcement Learning World Model, exceeding 7,000 deliveries in one month of launch; AUDI E7X plans to become Audi's first globally launched model achieving L3 autonomous driving landing; Buick ZhiJing E7 is built on the "Xiaoyao" Super Fusion Architecture, exceeding 10,000 deliveries in one month of launch.


Starting from the Shanghai main venue, the delivery scenes continued to light up in multiple domestic cities such as Nanjing, Liuzhou, Taiyuan, and countries such as the UK, Indonesia, Singapore, creating a new narrative method for Chinese automobile brands. Behind this lies SAIC's profound foundation for global layout. SAIC is a pioneer of Chinese automotive enterprises "Going Global". Today, SAIC products and services are distributed in over 170 countries and regions, with overseas cumulative sales breaking 7 million units. SAIC MG has retained the title of European sales champion for Chinese brands for 11 consecutive years. In 2025, European annual sales broke 300,000 units, becoming the first Chinese automobile brand to exceed one million in cumulative sales in Europe and the UK. In 2025, SAIC released the overseas "Glocal Strategy" (Global + Local), accelerating the transition from "Product Going Global" to "Value Chain Going Global", letting "Chinese Intelligent Manufacturing" further go global.
100 million units is a phased answer of SAIC's 70 years of development, and is more importantly a new starting line for SAIC's "Second Startup" towards the intelligent and electric future.

跟住時間進入 5 月,今年第一季度主流上市車企嘅財報相繼出爐。
如果直面財報數據,或許「人前風光、人後滄桑」呢八個字最能道盡個中感受。
今年第一季度,自主品牌嘅市場份額已飆升至 67.9%,創下歷史最高紀錄,而合資品牌嘅市場份額淨剩 24.9%,較 2021 年嘅 51.2% 直接「腰斬」。
請問,風唔風光?
然而,據財報顯示,比亞迪、吉利、奇瑞、上汽、長城呢五間頭部車企,第一季度淨利潤加埋,都唔夠寧德時代 207.38 億元嘅三分之二。
一個做電池嘅,單季淨賺 207 億,平均每日賺 2.3 億元,而五間中國最大嘅整車廠捆埋一齊,都打唔贏。
而家,我哋唔關心時間都去邊度啦,就關心「整車廠嘅錢去邊度?」

國家統計局數據顯示,第一季度汽車行業收入 2.41 萬億元,同比下降 0.2%;成本 2.14 萬億元,同比增長 0.7%;利潤 784 億元,同比大跌 18%。
行業銷售利潤率淨剩 3.2%,遠低於下游工業企業約 6% 嘅平均水準。
第一季度汽車產銷累計完成 703.9 萬輛同 704.8 萬輛,同比分別下降 6.9% 同 5.6%。
「量減利跌」,一個都跑唔甩。這就是基本面。
但如果把目光死死盯住「賺咗幾多」那就落咗俗套,要看看「錢花咗喺邊度」、「結構發生咗乜嘢變化」,或許先係另一番景象。

所以,先講主觀因素。
比亞迪第一季度歸母淨利潤 40.85 億元,同比腰斬 55.38%。單睇呢個數字,的確扎眼。
但請注意,佢嘅營收依然高達 1502.25 億元,穩居行業第一。毛利邊 18.81%,仍係優等生。
比亞迪嘅利潤「腰斬」,本質上係主動選擇嘅結果。
從年初推出智駕版「降價增配」,到多款主力車型持續讓利,這係一場以利潤換市場份額嘅精準戰役。
結果係,比亞迪嘅終端市占率唔降反升,牢牢守住咗新能源市場嘅半壁江山。
再睇資產負債率 70.94%,喺主流整車廠中偏高。但高負債對應嘅係乜嘢?係全球範圍內大規模投建電池同整車產能。
泰國工廠、巴西工廠、匈牙利工廠……比亞迪正用而家嘅資本支出,鋪明曰嘅全球化版圖。呢啲產能一旦投產,帶來嘅將係規模效應嘅指數級釋放。
除咗比亞迪,賽力斯係呢份榜單入面最值得玩味嘅企業。
營收 257.46 億元,同比增長 34.46%,增速排第二。歸母淨利潤 7.54 億元,同比微增 0.89%,但扣非淨利潤淨 1.03 億元,同比下降 73.87%。
好多人會講「去掉補貼就唔賺錢」,但換個角度睇,賽力斯第一季度研發費用 17.94 億元,同比暴增近 70%;銷售費用 37.19 億元,同比暴增 39.7%。

呢啲錢花咗喺邊度?花喺同華為深度合作嘅問界系列產品嘅產品迭代上,花喺渠道擴張同品牌建設上。
顯然,喺打造高端品牌嘅過程入面,賽力斯嘅選擇係:搶份額、建認知,先至講利潤。
問界品牌市場地位越來越穩嘅現狀就足以證明,規模效應一定會帶來費用率嘅下降。呢唔係盲目燒錢,呢係初創高端品牌嘅標準打法。
上汽集團表現得相對穩健。
營收 1404.18 億元,同比淨微降 0.31%;歸母淨利潤 30.26 億元,同比微增 0.09%。
喺行業大環境如此艱難嘅情況下,上汽仲可以保住利潤持平,佢合資板塊嘅韌性以及出口業務嘅支撐功不可沒。
吉利營收 837.76 億元,同比增長 15.25%,係頭部企業入面數唔多嘅營收雙位數增長者。歸母淨利潤 41.66 億元,同比下滑 26.56%。
表面睇係「增收唔增利」,其實,利潤下滑嘅主因係吉利喺新能源轉型上嘅持續重投入。
極氪、銀河、領克新能源……多品牌矩陣嘅研發同渠道建設,都需要真金白銀。

所以,第一季度,吉利利潤入面嘅相當一部分從現金變成咗技術資產同品牌資產。
無獨有偶,同佢類似嘅仲有長城汽車。
長城營收 451.09 億元,同比增長 12.72%;歸母淨利潤 9.45 億元,同比下滑 46.01%。
營收嘅雙位數增長說明一件事,長城嘅坦克品牌、皮卡業務、海外市場都喺強勁發力。
利潤下滑嘅核心原因係產品結構升級帶嚟嘅成本增加。
其中,坦克系列、魏牌高端車型嘅研發同材料成本遠高於傳統 SUV。但呢正正係長城主動選擇嘅路徑,唔做低端內捲,堅持向上突圍。
所以,長期睇長城產品嘅溢價能力提升先係關鍵。
奇瑞汽車營收 685.70 億元,同比降 3.45%;歸母淨利潤 41.70 億元,同比降 10.32%。
奇瑞雖然迎嚟雙降,好過海外市場仲足夠堅挺,降嘅都唔多,喺可控、可接受範圍內。
長安汽車嘅數字則難看啲稍顯過分一啲。佢歸母淨利潤淨 3.51 億元,同比暴跌 74.09%。長安正處喺產品結構調整同轉型嘅關鍵期,萬望小心。
亦冇必要絮絮叨叨繼續落去數落咗,總之家家都有家家嘅喜怒哀樂。但係,要問「整車廠嘅錢去邊度?」主觀因素固然關鍵,客觀原因同樣唔可以忽視。

開門見山地講。
既然電池廠賺錢咗,咁第一條客觀原因,亦係最重要嘅一條原因就係,電池價格暴漲。
進入 2026 年以來,碳酸鋰價格從每噸約 11 萬元飆升至 18 萬元左右,漲幅超 60%。
電池佔整車成本嘅三、四成,光呢一項,一輛中型電動汽車嘅成本直接多出 5000 元。

「禍不单行」,另一邊,車規級存儲芯片價格暴漲。
其中,DDR4 同 DDR5 內存累計漲幅分別達到 150% 同 300%。銅、鋁等金屬價格都喺上行,整個上游大宗商品就冇一個省心嘅。
那邊厢成本暴漲,呢邊厢價格戰仲喺繼續。
掐指一算,呢輪價格戰已經持續咗整整三年。最慘烈嘅結果已經出現,汽車行業利潤從 2022 年嘅近 6% 一路跌到今年前兩個月嘅 2.9%,單車毛利從 2 萬元掉到 1.1 萬元,近乎腰斬。
如果一個行業長期低於 5% 嘅利潤率,那就唔係喺做買賣啦,而係喺做慈善。
好彩有啲積極嘅苗頭已經出現。
第一季度尾、第二季度開始,陸續超過 15 間新能源品牌陸續發佈調價公告或收緊終端優惠。
嚟自權威機構調查數據顯示,對價格戰持消極態度嘅消費者佔比 22.2%,超過持積極態度嘅 16.5%。消費者已經厭倦咗汽車「買完就貶值」嘅現狀啦。
今年 2 月,國家市場監督管理總局《汽車行業價格行為合規指南》正式發佈,明確禁止低於成本嘅傾銷行為。
顯然,政策面、市場面、資金面,三股力量正喺共同推動價格戰走向終點。

好啦,姑且畀個小結。
從行業全局嚟睇,而家最根本嘅問題唔係缺訂單、唔係缺技術、甚至唔係缺錢。
我哋缺嘅係「秩序」,一個能夠令整車廠獲得合理利潤嘅產業秩序。

無論點樣,主機廠冇掙錢係事實。要扭轉局面,需要做嘅嘢似乎都唔難諗。
例如,車企得自己將價格戰嘅「戰場」撤咗。
提價好似唔大可能,但回到正常嘅商業邏輯嚟,維持合理嘅定價體系,透過產品力同服務競爭,而唔係無窮無盡嘅終端優惠同變相降價係完全可以嘅。
仲有,產業鏈垂直整合必須提速。
比亞迪為乜喺激烈競爭中維持相對穩定嘅毛利率?因為佢有自己嘅電池廠、自己嘅供應鏈。

但係,既然我哋喺上文講到「產業秩序」,喺新能源汽車滲透率突破 60% 大關嘅「美好時刻」,我哋都係要一如當年,新能源蹣跚起步時咁,尋求「政策」嘅幫助。寄望政策引導從「要增量」嘅主要任務轉向「要質量」。
過往及而家,因為「要增量」,政府掏腰包嘅「舊換新政策」立下咗汗馬功勞,但也可能喺客觀上令車企對「以價換量」嘅市場操作念念不忘。
價格戰因此,想停仲停唔到。
「要質量」對產業嘅促進則高級得多。
例如,芯擎科技公司成長記,就係一個典型案例。
由吉利、百度兩家資本注入嘅芯擎科技於 2018 年湖北武漢起步。
2021 年,公司處於研發關鍵期,湖北國資長江產業集團分三期投資芯擎科技 9 億元,力保科研順利進行。
而家,芯擎科技嘅智能座艙芯片已用於吉利領克、一汽紅旗等 10 款國內外主力車型。
呢就係「要質量」嘅政府資本干预,如果呢種陪住搞研發嘅「耐心資本」多多益善,佢必然可以改善產業環境、秩序。

最後,回到一個更樸素嘅問題。
一間車企,正常經營,正常盈利,然後將賺到嘅錢投入到下一代技術同產品入面,呢就係最簡單嘅商業閉環。
今年第一季度嘅中國上市車企嘅財務業績話我哋,千祈唔好令呢個閉環產生裂痕。
6 月 4 日,江蘇通用科技股份有限公司(簡稱「通用股份」)發布利好公告,公司於近日收到政府補助 3760.80 萬元,佔最近一期經審計淨資產的比例為 0.60%。上述補助屬於與資產相關的政府補助,將確認為遞延收益,為公司後續發展進一步充實了資產底氣。在通用股份全力衝刺業績對賭、加速海外產能釋放關鍵期,這筆補貼的落地無疑為公司的正向發展注入了一劑強心針。

國資入主首年遇考,第一季強勁反彈展韌性
2025 年,通用股份完成了從民企到國資控股的重大跨越。當年 4 月,原控股股東紅豆集團與蘇豪控股集團簽署協議,蘇豪控股以 21.18 億元受讓 24.50% 股權。6 月過戶完成後,公司實控人正式變更為江蘇省國資委。
伴隨控股權變更的,是一份彰顯發展信心的業績對賭協議:2025-2027 年歸屬母公司淨利潤分別不低於 4.4 億元、4.8 億元和 5.3 億元,三年合計不低於 14.5 億元。受國際貿易壁壘增多、產品單價下降、匯率波動及計提減值等多重短期因素疊加影響,通用股份 2025 年遭遇「增收不增利」,營收達 84.97 億元(同比增 22.11%),歸屬母公司淨利潤 2.01 億元,首年對賭承壓。

然而,步入 2026 年,通用股份迅速展現出強勁的修復勢頭。第一季財報顯示,公司實現營收 21.37 億元,歸屬母公司淨利潤 1.27 億元,同比增長 23.24%;扣非淨利潤 1.25 億元,大幅提升 32.42%。尤為亮眼的,經營活動現金流淨額飆漲 2605.19% 至 3.39 億元,盈利質量與經營韌性實現同步大幅躍升。
海外產能持續發力,正向循環加速形成
業績的企穩回暖,核心驅動源於通用股份前瞻性佈局的「海外雙基地」正結出碩果。公司表示,得益於泰國、柬埔寨基地優勢產能的加速釋放,疊加國內半鋼胎技改項目穩步推進,輪胎產品銷量持續攀升,為業績增長提供了堅實支撐。

當前,通用股份正處於國資賦能的戰略新起點。政府補助的落袋、經營現金流的狂飆以及海外產銷的旺盛,正匯聚成推動公司前行的正向勢能。未來,通用股份能否乘勢而上,在國資平台的資源加持下加速海外產能轉化,逐步彌合業績對賭缺口,實現經營質效的根本性躍升,值得市場持續期待。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


