

HomeZeekr 7X

Search History
Popular Searches
Dealer Login / Sign Up
August has just begun, Geely has made two moves.
First, July sales report reached 250,161 units, with same-period and month-on-month growth for 5 consecutive months, new energy vehicles accounting for 64%.
Following closely, on August 2, Geely Automobile Group Sales Headquarters was officially launched.
To be honest, restructuring when sales are at a high point is harder than radical treatment when sales are low.
Geely's step of "retracting the fist to strike harder" reveals a rare composure and puts the industry's chronic issue of multi-brand management on the table.
 250,000+ Units: Refusing Imbalanced Growth for Balanced Development
Zeekr delivered 35,837 units, a 111% increase year-on-year.
The 9X secured the 500,000+ RMB range, the 7X delivery exceeded 10,000.
This proves that Zeekr's foothold in the high-end market is not a fleeting phenomenon.
Galaxy withstood the fire of the mainstream market, Star Wish sold 55,105 units individually, cumulative sales broke 800,000.
A7 EM's Guinness Record of 2,608 kilometers negated range anxiety at its source.
Lynk & Co 07GT had over 10,000 major orders within 27 minutes of launch, and immediately plans to compete in rally racing. This contrast of half-home, half-racing is exactly the scarcity Lynk & Co found in the red ocean.
 More worth mentioning is the overseas market.
Exports reached 106,663 units, breaking 100,000 for two consecutive months, with new energy vehicles accounting for 59%.
Star Wish topped charts in Thailand and Brazil, Zeekr 7X led in Australia and Malaysia.
This shows Geely is no longer solely dependent on domestic involution, but has built a multi-tiered brand echelon in the global market.
This pattern of internal and external cultivation is more valuable than sales numbers alone.
 Sales Headquarters: From Warlord Division to Legion Warfare"
This establishment of the Sales Headquarters is by no means a simple departmental merger, but a closure of a Geely strategy in the "Taizhou Declaration."
Lin Jie leads, also managing Zeekr; Fan Junyi serves as Executive Vice President, managing Lynk & Co on one hand and Galaxy on the other, preserving Zeekr's independence and premium tone, while enabling Lynk & Co and Galaxy, two brands with similar tones and slightly overlapping price bands, to achieve synergy in the middle and back office.
Wang Bo manages China Star, Guan Jiuyang serves as Executive Vice President of Galaxy.
 In this era of micro-profits with vehicle gross margins falling to 1.5%, the enemy of multi-brands is often themselves.
In the same city and on the same street, Galaxy and Lynk & Co compete for customers. Repeated channel construction devours profits. This is a common disease of many car companies.
Geely's move to retract its fist is essentially treating front-office brands as special forces to maintain flexibility, while managing channel, data, budget, and other middle and back-office resources as a unified logistics army.
This "split front office, unified middle and back office" model can effectively solve internal friction and improve marginal efficiency.
 Zhang Guan Commentary: Geely's "Entropy Reduction" Experiment
In my opinion, this step by Geely is an "entropy reduction" experiment on automotive industry involution.
Previously, when discussing multi-brands, the talk was about differentiation; now discussing multi-brands, efficiency must be discussed.
Referring to the previous experience of integrating Zeekr and Lynk & Co, the sales expense ratio dropped to 5.9%, which is actual profit.
With the operation of the Sales Headquarters, Geely's channel reuse rate overseas will increase significantly. Selling multi-brand models at a single set of outlets can greatly dilute overseas costs.
 Of course, organizational change inevitably accompanies pain.
Six originally independent sales systems need to divide budgets and set strategies at one table; an adaptation period is inevitable.
But Geely chooses to act when winning, rather than passively putting out fires. This strategic resolve deserves praise.
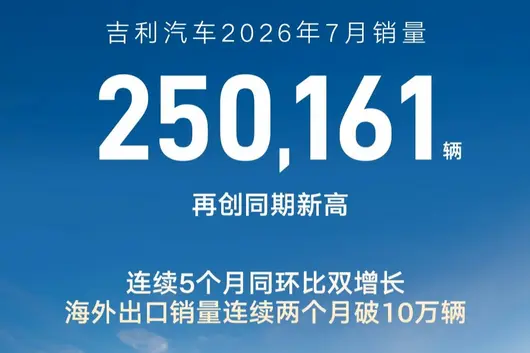

8 月剛啟幕,吉利連出兩手。先是 7 月銷量快報 250161 輛,連續 5 個月同環比雙增,新能源佔比 64%。緊接著,8 月 2 日,吉利汽車集團銷售總公司掛牌。實話實說,喺銷量高位時動組織,比銷量低迷時刮骨療毒更難。吉利呢步「收拳再打」,透著一種難得的從容,亦將多品牌管理的行業頑疾擺上了檯面。
25 萬輛 + 嘅成色:拒絕偏科嘅均衡增長
極氪交付 35837 輛,同增 111%。9X 站穩 50 萬以上區間,7X 交付破萬。呢證明極氪喺高端市場嘅立足,並非曇花一現。銀河更係扛住咗主流市場嘅炮火,星願單款 55105 輛,累計破 80 萬。A7 EM 嗰 2608 公里嘅吉尼斯紀錄,將續航焦慮由根源上給否定咗。領克 07GT 上市 27 分鐘大定破萬,轉身就要改拉力賽車落場,呢種一半居家一半賽道嘅反差,恰恰係領克喺紅海搵到嘅稀缺性。
更唔提海外。出口 106663 輛,連續兩月破 10 萬,新能源佔比衝到 59%。星願喺泰國、巴西,極氪 7X 喺澳洲、馬來西亞紛紛登頂。呢顯示吉利不再單純依賴國內內捲,而喺全球市場建構起多層次嘅品牌梯隊。呢種內外雙修嘅格局,比單純嘅銷量數字更有含金量。
銷售總公司:從諸侯割據到軍團作戰”
今次成立銷售總公司,絕非簡單嘅部門合併,而係對《台州宣言》中一個吉利戰略嘅閉環。林傑掛帥,兼管極氪;範峻毅任常務副總,一手抓領克,一手分管銀河,既保住咗極氪嘅獨立性同高端調性,又令領克同銀河呢兩個調性相近、價格帶略有重疊嘅品牌,能喺中後台實現協同。王博管中國星,關久旸任銀河常務副總。
喺而家整車利潤率跌至 1.5% 嘅微利時代,多品牌嘅敵人往往係自己。同城同街,銀河與領克互搶客戶,渠道重複建設吞噬利潤,呢係好多車企嘅通病。吉利此番收拳,本質上係將前線品牌作為特種部隊保持靈活性,而將渠道、數據、預算等中後台資源作為後勤軍團統一管理。呢種「前台分兵、中後台合一」嘅模式,能有效解決內耗,提升邊際效益。
張觀評述:吉利嘅「熵減」實驗
喺我睇嚟,吉利呢一步,係對汽車行業內捲嘅一次「熵減」實驗。以往大家講多品牌,講嘅係差異化;而家講多品牌,必須講效率。參考此前極氪同領克整合嘅經驗,銷售費用率降至 5.9%,呢就係實打實嘅利潤。隨著銷售總公司嘅運作,吉利喺海外嘅渠道复用率將大幅提升,一套網點賣多品牌車款,能極大攤薄出海成本。
當然,組織變革必然伴隨陣痛。六個原本獨立嘅銷售體系,要喺一張桌上分預算、定策略,磨合期喺所難免。但吉利揀喺贏嘅時候動刀,而非被動救火,呢份戰略定力值得讚賞。
Ogos baru sahaja bermula, Geely telah mengeluarkan dua langkah. Pertama, laporan pantas jualan Julai 250,161 unit, mencatatkan peningkatan dua hala untuk 5 bulan berturutan, bahagian tenaga baharu 64%. Seterusnya, pada 2 Ogos, Syarikat Jualan Pusat Kumpulan Kereta Geely dilancarkan. Jujur, mengubah organisasi pada masa jualan tinggi lebih sukar daripada memulihkan penyakit secara drastik pada masa jualan lesu. Langkah "mengumpulkan tenaga untuk memukul semula" Geely ini, memancarkan ketenangan yang jarang, dan meletakkan penyakit kronik pengurusan jenama pelan di atas meja.
Kualiti 250,000 unit+: Pertumbuhan seimbang menolak kecenderungan sebelah
Zeekr hantar 35,837 unit, meningkat 111% sama tahun. 9X kukuh di julat atas 500,000, 7X penghantaran melebihi 10,000. Ini membuktikan Zeekr berdiri di pasaran mewah bukan sekadar sementara. Galaxy lebih berjaya menahan serangan pasaran utama, Star Wish tunggal model 55,105 unit, terkumpul melebihi 800,000. Rekod Guinness A7 EM sejauh 2,608 kilometer, menghapuskan kebimbangan julat kuasa dari punca. Lynk & Co 07GT dilancarkan 27 minit tempahan besar melebihi 10,000, kemudian masuk ke arena lumba kereta rally, percanggahan separuh rumah separuh litar ini, adalah keunikan yang Lynk & Co temukan di lautan merah.
Antara yang lebih menarik ialah pasaran luar. Eksport 106,663 unit, dua bulan berturutan melebihi 100,000, bahagian tenaga baharu mencecah 59%. Star Wish di Thailand, Brazil, Zeekr 7X di Australia, Malaysia masing-masing menduduki puncak. Ini menunjukkan Geely tidak lagi bergantung hanya pada persaingan dalam negara, tetapi telah membina jenama berlapis di pasaran global. Pola luar dalam ini lebih bernilai berbanding angka jualan semata-mata.
Syarikat Jualan Pusat: Dari Pemimpin Berkuasa ke Operasi Pasukan
Pembentukan Syarikat Jualan Pusat kali ini, bukan sekadar gabungan jabatan, tetapi penutup bulatan strategi Geely dalam "Deklarasi Taizhou". Lin Jie mengetuai, mengurus Zeekr juga; Fan Junyi sebagai Naib Presiden Eksekutif, mengendalikan Lynk & Co, dan mengurusi Galaxy, mempertahankan autonomi Zeekr dan sifat premium, membolehkan Lynk & Co dan Galaxy, jenama dengan sifat sama dan julat harga sedikit bertindih, dapat mencapai sinergi di latar belakang operasi. Wang Bo mengurus China Star, Guan Jiuyang sebagai Naib Presiden Eksekutif Galaxy.
Di era keuntungan kecil kini apabila marjin keuntungan kereta penuh jatuh ke 1.5%, musuh jenama pelan sering kali adalah diri sendiri. Di bandar dan jalan yang sama, Galaxy dan Lynk & Co berebut pelanggan, pembinaan saluran berulang menggerunkan keuntungan, ini adalah penyakit umum banyak pengilang kereta. Geely mengumpulkan tenaga kali ini, pada asasnya menjadikan jenama hadapan sebagai pasukan khas mengekalkan fleksibiliti, dan sumber latar belakang seperti saluran, data, bajet sebagai tentera logistik untuk pengurusan terpadu. Pola "pasukan hadapan berpecah, latar belakang bersatu" ini, dapat menyelesaikan kekeduan dalaman, meningkatkan kecekapan margin.
Ulasan Zhang Guan: "Eksperimen Penurunan Entropi" Geely
Menurut saya, langkah Geely ini adalah eksperimen "penurunan entropi" terhadap persaingan melampau dalam industri automotif. Dahulu kita bincang jenama pelan, bincang pembezaan; sekarang bincang jenama pelan, mesti bincang kecekapan. Merujuk pengalaman integrasi Zeekr dan Lynk & Co sebelum ini, nisbah kos jualan turun ke 5.9%, ini adalah keuntungan yang nyata. Dengan pengoperasian Syarikat Jualan Pusat, kadar penggunaan semula saluran Geely di luar negara akan meningkat dengan ketara, satu rangkaian menjual model jenama pelan, boleh mengurangkan kos keluar negara dengan ketara.
Tentu sahaja, perubahan organisasi pasti disertai kesakitan. Enam sistem jualan yang asalnya bebas, perlu bahagikan bajet dan tentukan strategi di atas meja yang sama, fasa penyelarasan tidak dapat dielakkan. Tapi Geely memilih untuk bertindak apabila menang, bukan secara pasif memadam api, keteguhan strategi ini patut dipuji.
8月刚启幕,吉利连出两手。先是7月销量快报250161辆,连续5个月同环比双增,新能源占比64%。紧接着,8月2日,吉利汽车集团销售总公司挂牌。说实话,在销量高位时动组织,比销量低迷时刮骨疗毒更难。吉利这步“收拳再打”,透着一种难得的从容,也把多品牌管理的行业顽疾摆上了台面。
25万辆+的成色:拒绝偏科的均衡增长
极氪交付35837辆,同比增111%。9X站稳50万以上区间,7X交付破万。这证明极氪在高端市场的立足,并非昙花一现。银河更是扛住了主流市场的炮火,星愿单款55105辆,累计破80万。A7 EM那2608公里的吉尼斯纪录,把续航焦虑从根源上给否了。领克07GT上市27分钟大定破万,转头就要改拉力赛车下场,这种一半居家一半赛道的反差,恰恰是领克在红海中找到的稀缺性。
更值得一提的是海外。出口106663辆,连续两月破10万,新能源占比冲到59%。星愿在泰国、巴西,极氪7X在澳大利亚、马来西亚纷纷登顶。这说明吉利不再单纯依赖国内内卷,而是在全球市场构建起了多层次的品牌梯队。这种内外双修的格局,比单纯的销量数字更有含金量。
销售总公司:从诸侯割据到军团作战”
这次成立销售总公司,绝非简单的部门合并,而是对《台州宣言》中一个吉利战略的闭环。林杰挂帅,兼管极氪;范峻毅任常务副总,一手抓领克,一手分管银河,既保住了极氪的独立性和高端调性,又让领克和银河这两个调性相近、价格带略有重叠的品牌,能在中后台实现协同。王博管中国星,关久旸任银河常务副总。
在当下整车利润率跌至1.5%的微利时代,多品牌的敌人往往是自己。同城同街,银河与领克互抢客户,渠道重复建设吞噬利润,这是很多车企的通病。吉利此番收拳,本质上是将前台品牌作为特种部队保持灵活性,而将渠道、数据、预算等中后台资源作为后勤军团统一管理。这种“前台分兵、中后台合一”的模式,能有效解决内耗,提升边际效益。
张观评述:吉利的“熵减”实验
在我看来,吉利的这一步,是对汽车行业内卷的一次“熵减”实验。以往大家谈多品牌,谈的是差异化;现在谈多品牌,必须谈效率。参考此前极氪与领克整合的经验,销售费用率降至5.9%,这就是实打实的利润。随着销售总公司的运转,吉利在海外的渠道复用率将大幅提升,一套网点卖多品牌车型,能极大摊薄出海成本。
当然,组织变革必然伴随阵痛。六个原本独立的销售体系,要在一张桌上分预算、定策略,磨合期在所难免。但吉利选择在赢的时候动刀,而非被动救火,这份战略定力值得点赞。
在马来西亚的SUV市场,很多买家在选车的时候都会拿 Mazda CX-60 和 Subaru Forester 来做比较。这两款车在价位和定位上都蛮接近的,今天我们就从多个方面做一个详细的对比,帮你省下做功课的时间。
Mazda CX-60 在马来西亚的 OTR 售价是 RM 200,510 - 252,873,一共有 2 个版本,包括 2026 3.3T 4WD High Plus(RM 252,873)、2025 2.5L 2WD High(RM 200,510) 等。
Subaru Forester 在马来西亚的 OTR 售价是 RM 174,000 - 197,000,一共有 3 个版本,包括 2024 2.0L S EyeSight GT Edition(RM 189,538)、2024 2.0L S EyeSight(RM 177,538)、2024 2.0L L EyeSight(RM 167,538) 等。
从价钱来看,Subaru Forester 的起步价比 Mazda CX-60 便宜了 RM 26,510。老实讲,在这个价位段,几千块的差距其实不算大,关键还是看整体的性价比和长期使用成本。

Mazda CX-60 的安全评级是 5★ (Euro NCAP),主动安全系统包括 i-Activsense Pro。
Subaru Forester 的安全评级是 5★ (Euro NCAP),主动安全系统包括 EyeSight。
两款车的安全评级一样,在这个级别里面安全配备都算给得很齐全了。现在的新车安全性都不差,不用太担心这一点。

Mazda CX-60 车身长 4500 mm,后备箱 450 L。
Subaru Forester 车身长 4400 mm,后备箱 400 L。
空间方面,Mazda CX-60 的车身比 Subaru Forester 长了 100 mm,车内乘坐空间会稍微宽裕一些,尤其是后座腿部空间。如果你经常载家人或者需要放婴儿车,大一点的车身确实更实用。

Mazda CX-60 和 Subaru Forester 都是马来西亚市场的主流选择,适合家庭使用、日常通勤。如果你更看重品牌口碑和二手价,可以优先考虑口碑更好的那一款;如果你更在意性价比和配备,那就选配置更丰富的那款。最终还是建议两款都去试驾,亲身体验才是最重要的。

总的来说,Mazda CX-60 和 Subaru Forester 都是马来西亚市场很不错的车型。选择哪一辆,关键还是要看你的个人需求和预算。建议大家做好功课,多比较几间车行的报价,再去试驾做最终决定。买车是件大事,花点时间做功课绝对不会错。

近日,吉利 5 月海外銷量公布,海外出口銷量超 8.5 萬輛再創新高,同比增長 184%。
此前 4 月,吉利海外新能源銷量同比增長 624.5%,蟬聯中國新能源車出海增速第一。
細分市場上,吉利銷量表現依然多點開花。其中,吉利進入澳洲市場僅 14 個月,交付量突破 1 萬台,成為當地增長最快的中國車企之一;同時在巴西市場,銷量攀升至 4000+ 台,刷新在該國市場的最高單月銷量。墨西哥市場 1-4 月累計銷量 1.6 萬+,創歷史新高。
吉利 EX2 在墨西哥、印尼、哥斯達黎加等多個市場獲得 B 級兩廂新能源銷量 TOP1;吉利 EX5 在澳洲、阿聯酋、烏拉圭等多個國家一季度純電 SUV-C 市場銷冠。極氪在 7X、009 成為細分市場銷冠,其中極氪 7X 在澳洲市場銷量再次登頂,超越長期霸榜的特斯拉 Model Y。
面對爆單壓力,吉利依托寧波出海樞紐,同時啟用滾裝船、集裝箱船與國際鐵路班列開展海陸聯運,全力保障整車交付。吉利汽車集團物流中心國際業務負責人接受採訪時稱,目前已緊急新增多條運輸路線,形成 4 大鐵路港、6 大海運港的運力資源佈局,配有兩艘自有滾裝船,同時新開多條跨境運輸專線,持續補充各類運力資源,每月可穩定發運近萬臺新車到歐洲核心港口。中歐班列吉利專列常態化開展,運輸時間相比海運可縮短 40 天。未來,為應對海外銷量爆發式增長,吉利將持續擴充海外運輸規模,進一步提升車輛交付時間。
吉利海外銷量的暴漲,直觀地展現了吉利強大的產品力以及本土化佈局落地,更體現了中國汽車在高端化出海科技出海領域的強大實力。


© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


