

Homeoutdoor

Search History
Popular Searches
Dealer Login / Sign Up
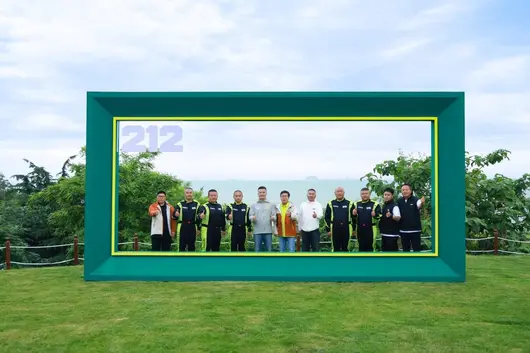
6 月 6 日,212 越野車在青島舉辦環塔收官慶典。韓喬生、韓魏及 212 車隊成員共同回顧咗本屆賽事歷程。

喺剛剛結束嘅 2026 中國環塔國際拉力賽中,212 越野車隊以接近原廠狀態嘅量產車出戰,總里程 7500 公里,完成“2.0T 對陣 3.0T”嘅越級挑戰。喺 SS10 至 SS13 賽段斬獲兩冠一亞,最終成為 T2.1 量產組廠商隊唯一 100% 完賽嘅品牌,並獲得該組別廠商隊亞軍。

參賽車輛 T01 未經重度賽事改裝,搭載 2.0T 引擎與采埃孚 8AT 變速箱,配合博格華納大分動器,4L 模式下扭力放大 2.64 倍。非承載式車身搭配前後整體橋,底盤經環塔路況專項調校,車身採用鍍鋅板。乘員艙頂部承載力提升 16%,配備 540°全景影像及緊急呼叫救援功能。

212 宣佈環塔改裝套件即將登陸官方商城,包含底盤護甲、防脫輪轂、越野輪胎及脫困裝備。212 越野車營銷公司總經理何兆鵬表示:“212 要將越野文化普及,讓更多人心入度嗰顆關於遠方同夢想嘅種子,有機會生根發芽。”
未來,212 已規劃達喀爾拉力賽、馬來西亞沙巴國際雨林賽、阿拉善 T3 挑戰賽及 2027 環塔等賽事,並啟動 2027 環塔用戶車手招募計劃,將與韓魏聯合成立冠軍越野培訓學院,提供系統化賽前指導。

Penulis: 308
Editor: Wen Wei
「Dari lengkung pertumbuhan pertama ke lengkung pertumbuhan kedua, Hesai sedang berada dalam tempoh peralihan enjin strategik, benar-benar terdapat ketidakpastian.」
Menghadapi laporan kewangan suku pertama 2026 yang diterbitkan oleh Hesai Technology pada 19 Mei, seorang ahli pelaburan yang secara jangka panjang mengikuti industri LiDAR memberi penilaian sedemikian. Dan di sebalik penilaian ini, bukti langsung paling jelas ialah, Hesai telah membaiki struktur laporan kewangan dalam laporan kewangan kali ini, dengan membahagikan perniagaan kepada dua sektor utama iaitu「perniagaan LiDAR」dan「perniagaan pertumbuhan strategik」(SGI).
Tetapi pada masa yang sama, dalam tempoh peralihan ini, Hesai Technology juga tidak dapat mengelakkan daripada menghadapi beberapa pertikaian.
Sebenarnya, Hesai Technology telah memberikan prestasi jualan sebanyak 6.8 bilion Yuan pada suku pertama, dan prestasi keuntungan bersih juga benar-benar不错,净利润 dalam prinsip perakaunan bukan umum meningkat 452.9% berbanding tempoh yang sama 2025 tahun — bukan sahaja itu, pada hari pelancaran laporan kewangan, Hesai juga mengumumkan menjadi rakan strategik kerjasama LiDAR Mercedes L3.
Walaupun begitu, selepas laporan kewangan suku pertama Hesai Technology dikeluarkan, harga saham AS dan HK Hesai Technology tetap berada di bawah penurunan harian melebihi 9%.
Di sebalik satu siri fenomena ini, ahli pelaburan di atas menyatakan:Setiap peralihan enjin strategik syarikat pada asalnya memerlukan proses daripada dipertikaikan hingga diterima, masih perlu memberi beberapa kesabaran kepada Hesai.
Antara prestasi dan harga saham,mengapa percanggahan?Jika dilihat dari pembangunan menegak perniagaan sendiri Hesai Technology,ia pastinya berada dalam keadaan terbaik sejak penubuhan.
Meng回顾 2025 tahun penuh,Jualan Hesai 2025 tahun mencapai 30.276 bilion Yuan RMB,berbanding 20.272 tahun 2024 bertambah 45.8% secara tahunan. Bukan sahaja itu,Hesai juga untuk pertama kalinya pada 2025 tahun mencapai keuntungan keseluruhan tahun, jumlah GAAP laba bersih 2025 tahun 4.359 bilion Yuan.
Prestasi tahunan terbaik dalam sejarah ini, telah meletakkan asas yang kukuh bagi prestasi kewangan Hesai Technology suku pertama 2026.
Laporan kewangan terkini menunjukkan, pada suku pertama 2026, jualan Hesai Technology ialah 6.806 bilion Yuan, berbanding 2025 suku pertama 5.253 bilion Yuan secara tahunan meningkat 29.6% ——其中,daripada pendapatan produk LiDAR ialah 6.797 bilion Yuan,menempati kedudukan utama mutlak.
Dari segi prestasi keuntungan, laba bersih Hesai Technology suku pertama ialah 1830 juta Yuan RMB,untuk dibandingkan, suku pertama 2025 kerugian bersih ialah 3340 juta Yuan. Dalam prinsip perakaunan bukan umum, selepas menolak perbelanjaan berdasarkan saham, laba bersih Hesai Technology suku pertama ialah 4770 juta Yuan, berbanding 2025 tahun sama 860 juta Yuan,meningkat 452.9%.
Jika dilihat dari dua petunjuk kewangan paling kritikal di atas, perkembangan perniagaan keseluruhan dan keadaan kewangan Hesai Technology, sebenarnya tidak henti-henti menjadi baik.

Maka, mengapa pasaran modal masih memberikan maklum balas negatif?
Meneliti terasnya, faktor yang mungkin besar,masih muncul pada margin kasar.
Dilihat khusus, margin kasar Hesai Technology suku pertama ialah 39.1%,ini juga margin kasar suku tunggal Hesai Technology yang sekali lagi jatuh di bawah 40. Dibandingkan, suku pertama 2025, margin kasar Hesai Technology ialah 41.7% ——Ini bermakna, margin kasar Hesai Technology telah menunjukkan penurunan yang jelas.
Untuk ini, penjelasan Hesai Technology ialah, ini terutamanya disebabkan oleh tambahan sumbangan pendapatan produk yang kadar keuntungannya agak rendah.
Jika dilihat dari perubahan margin kasar dari perspektif yang lebih panjang, margin kasar Hesai pada 2024 tahun ialah 42.6%,margin kasar keseluruhan 2025 tahun ialah 41.8% ——Ini bermakna, sejak 2024 tahun hingga suku pertama 2026, margin kasar Hesai Technology secara keseluruhannya menunjukkan trend penurunan.
Pada asalnya, penurunan margin kasar Hesai Technology, pada dasarnya ialah hasil penurunan ASP.
Data suku pertama menunjukkan, jumlah penghantaran LiDAR Hesai Technology ialah 471723 unit, berbanding 2025 tahun sama 195818 unit meningkat 140.9%,其中 ADAS jumlah penghantaran LiDAR meningkat 141.9% secara tahunan, manakala jumlah penghantaran LiDAR robot meningkat 137.8% secara tahunan.
Namun, pada kadar pertumbuhan jumlah penghantaran LiDAR 140.9% secara tahunan, jualan keseluruhan suku pertama Hesai Technology hanya meningkat 29.6%,sebab di sebalik ini,ialah kerana harga purata(ASP)LiDAR mereka dengan jelas telah menunjukkan penurunan yang besar.
Maka, mengapa penurunan ASP LiDAR Hesai begitu jelas?
Sebenarnya,dalam mesyuarat telefon laporan kewangan sebelum ini,CFO Hesai Fan Peng telah menyatakan dengan jelas, penurunan ASP LiDAR Hesai Technology adalah didorong oleh komponen produk,kerana harga LiDAR ADAS lebih rendah daripada LiDAR robot,dan mengikuti trend penurunan harga kereta tahunan yang tipikal.
Pada masa itu dia juga menekankan,dijangkakan penurunan masa hadapan akan mengecil.
Tetapi jelas sekali, dari prestasi suku pertama, dalam latar belakang persaingan industri kereta China yang semakin sengit, margin keuntungan keseluruhan industri yang tipis, Hesai Technology tidak dapat mengelakkan daripada dipengaruhi oleh persekitaran besar dalam sektor perniagaan ADAS,ASP LiDAR mereka juga pada asas 2025 tahun telah menunjukkan penurunan dalam tahap tertentu.
Tituan sokongan, bukan sekadar berpegang tangan MercedesBagi Hesai Technology, penurunan LiDAR ASP, sebenarnya ialah pedang bermata dua.
Bagaimanapun, di satu pihak, ia memang membantu Hesai Technology menebus jalan di pasaran LiDAR, mendapatkan lebih banyak pelanggan kereta, bahkan turun ke pasaran di bawah 10 bilion Yuan, ini dapat membantu Hesai mendapatkan lebih banyak saham pasaran LiDAR ADAS; Selepas penjualan jumlah, ia juga membantu mengurangkan kos penyelidikan dan pembangunan. Ini juga merupakan asas sistem perniagaan Hesai.
Dalam laporan kewangan kali ini, Hesai Technology juga telah mengutip data daripada Gasgoo berkata, mereka di pasaran LiDAR utama kereta China telah berturut-turut 14 bulan menguasai puncak, dan pada Mac 2026 mencapai 55% sahten pasaran.
Tetapi di pihak lain, penurunan ASP untuk merosakkan margin kasar adalah jelas, ini juga dalam satu tahap mempengaruhi penilaian pasaran modal terhadap nilai Hesai Technology.
Untuk perkara ini, pihak Hesai sebenarnya sudah tahu.
Justru kerana itu, Hesai Technology telah menyebut strategi meningkatkan ASP dan margin kasar di banyak tempat awam.
Sebelum ini,pengurusan Hesai berulang kali menyatakan, penurunan ASP, akan dalam satu tahap ditolak oleh peningkatan jumlah LiDAR kereta tunggal dan produk L3 berprestasi tinggi dan harga lebih tinggi(ETX)-—Seterusnya, margin kasar pasaran antarabangsa juga akan lebih tinggi.
Kini,dari dinamik terkini, Hesai telah mencapai beberapa terobosan perniagaan dalam strategi yang telah ditetapkan ini.
Seperti, pada pertengahan 5 bulan, Li Auto terbaru telah melancarkan Li Auto L9 semua setel piawai Hesai LiDAR,其中,Li Auto L9 Livis baharu sekali kereta tunggal membawa 4 unit Hesai LiDAR, termasuk 1 unit ATL-P radar utama hadapan dan 2 unit radar sampingan serta 1 unit radar FTX pepejal belakang sepenuhnya —— Kereta ini juga menjadi model keluaran massal pertama di dunia yang membawa Hesai FTX LiDAR pepejal sepenuhnya.
Dengan pelancaran kereta ini, Hesai Technology benar-benar telah mencapai daripada「satu kereta satu unit」kepada「satu kereta banyak unit」lintasan pada laluan penghantaran LiDAR ADAS.
Yang lebih menarik untuk diperhatian,adalah platform teknologi L3.

Selain itu,Hesai juga telah menyatakan dengan jelas,ETX yang telah diterbitkan sebelum ini dijangka pada 2026 tahun mula SOP,telah menerima tempahan reka bentuk LiDAR banyak Hesai oleh Li Auto, Xiaomi dan Changan Automobile, dijangka mula SOP pada 2026-2027 tahun — Platform teknologi baru ini yang menuju ke L3, dalam satu tahap membantu meningkatkan ruang keuntungan LiDAR Hesai sokongan.
Tentu juga, dari dinamik yang ada sekarang, Hesai juga telah mencari titik sokongan yang lain, iaitu pentauliahan.
Pada hari pelancaran laporan kewangan 19 Mei, Hesai mengumumkan menjadi rakan strategik kerjasama LiDAR Mercedes, dan diiktiraf sebagai pembekal model kenderaan自动驾驶 L3 tahap mereka. Perjanjian bekalan baru yang ditandatangani kali ini akan menyokong sepenuhnya projek model Mercedes di pasaran Eropah dan China, kapasiti yang diperlukan akan disokong oleh pusat pembuatan「Galileo」Thailand baru Hesai.
Bukan sahaja itu, setelah bekerjasama dengan Mercedes mencapai tahap L3, Hesai juga mengumumkan meraih tempahan baru dari tuan rumah mewah Eropah, skala pesanan melebihi 100 juta unit, meliputi lebih daripada sepuluh model jenama合资 China sendiri —— Ini juga boleh dilihat sebagai satu lagi terobosan Hesai pada tahap pentauliahan.
Yang bernilai disebut, pada mesyuarat GTC Nvidia yang diadakan pada Mac tahun ini, Hesai dipilih sebagai rakan LiDAR untuk方案 L4 Nvidia di bawah Hyperion 10 — Jelas sekali,mencapai kerjasama sedemikian dengan gergasi teknologi Nvidia,lebih menguntungkan Hesai menyusun L4 dan pasaran antarabangsa.
Pengkembangan kurva kedua, bila boleh datang?Sebagai asas perniagaan syarikat, LiDAR Hesai masih sangat berguna.
Dari amalan落地 Hesai,LiDAR mereka bukan sahaja meliputi di skenario ADAS,juga sudah lama menargetkan skenario robot,dan ruang margin kasar skenario robot berbanding ADAS lebih besar — Bukan sahaja itu, melalui kerjasama dengan NIU, Hesai bahkan menggunakan LiDAR diaplikasikan ke skenario motosikal dua roda.
Walaupun begitu, Hesai sudah tidak puas hati untuk menjadi satu syarikat LiDAR.
Sebenarnya, pada awal 2026 tahun, CEO Hesai Li Yifan telah menyatakan dengan jelas, Hesai sedang berubah menjadi penggerak penting AI Fizikal, mengubah dunia nyata menjadi digital, mentakrif semula cara manusia dan robot berpersepsi dan bertindak, ini menjadikan Hesai berada di hadapan Revolusi Perindustrian keempat didorong AI.
Bukan sahaja itu, pada Hari Teknologi Terbuka Hesai yang diadakan pada Mac, Hesai mengambil AI Fizikal sebagai titik perolehan syarikat, mengumumkan开启 peningkatan dimensi strategik, daripada「pengesan ruang」berkembang menjadi「kecerdasan ruang」, dan dengan ini mengeluarkan satu siri dinamik baharu di luar perniagaan LiDAR.
Bahagian penting dalam antara ialah produk keras AI Kecerdasan Ruang baru Hesai Kosmo. Ia pada asalnya ialah sejenis peranti produktiviti yang boleh direkodkan dunia 3D yang dipegang tangan,其中integrasi LiDAR yang dibangunkan khusus Hesai dan beberapa kamera, melalui pengesan integrasi 3D pada lapisan keras dan pengesan ruang ruang pada lapisan perisian dan algoritma AIGC, capai untuk merekodkan dunia 3D.

Pihak Hesai menyatakan,produk ini akan dikeluarkan secara rasmi pada separuh kedua tahun ini.
Mengenai Kosmo, Hesai Technology dalam laporan kewangan menyatakan,sebagai produk pertama SGI Hesai Technology, ia telah menerima pesanan pertama, dan akan membuka satu model perniagaan berskala baharu yang berpusat pada pembangunan hardware、AI perisian、ruang data dan platform perkhidmatan masa hadapan.
Pihak Hesai menganggarkan, ia bukan sahaja akan membawa jualan mantap yang kerap, malah akan membuka ruang pasaran yang besar dalam bidang latihan simulasi robot、media immersif、hiburan 4D dan sebagainya.
Bukan sahaja itu,mengenai margin kasar Kosmo, pengurusan Hesai pada mesyuarat telefon laporan kewangan kali ini menekankan, struktur keuntungan Kosmo lebih tinggi.
Yang bernilai ditekankan, Hesai Technology juga menyatakan, produk ini pada awal mungkin berorientasikan pasaran B, jangka panjang mungkin berorientasikan pengguna peribadi C untuk jualan. Ini bermakna, dalam pembinaan model perniagaan jangka panjang Hesai, ia mungkin daripada syarikat To B bertukar kepada「To B+To C」syarikat. Ini jelas bermaksud ruang jualan yang lebih besar.
Selain Kosmo, perniagaan Hesai dalam bidang robotik「mata」telah berpanjangan ke「otot」. Hesai menyatakan, mereka telah terutama pada arkitektur asas modul kuasa, penyelidikan dan pembangunan sendiri dan menguasai teknologi teras dalam bidang ini — Dan perniagaan Hesai dalam bidang perniagaan ini, juga merupakan sebahagian daripada strategi SGI mereka.
Dalam laporan kewangan kali ini, pihak Hesai juga mengumumkan, dijangka SGI akan mula memberikan pendapatan pada suku kedua 2026, dijangka pada 2026 tahun memberikan kira-kira 1 bilion Yuan pendapatan bersih,而且 dijangka pada 2027 tahun memberikan kira-kira 5 bilion Yuan pendapatan bersih —— Dan dengan perkembangan perniagaan SGI dan bersinergi dengan perniagaan LiDAR mereka, dijangka prestasi kewangan Hesai 2026 tahun akan kuat setiap suku.
Jelas sekali, dalam strategi pembangunan keseluruhan Hesai, perniagaan SGI menjadi titik sokongan strategik baharu.
Dari sudut ini, mengapa laporan kewangan suku pertama Hesai menghadapi maklum balas negatif di pasaran modal, pada asalnya kerana Hesai berada dalam lompatan daripada tumpuan strategik daripada satu titik sokongan LiDAR kepada「LiDAR + SGI」dua titik sokongan,dan SGI belum membentuk sokongan kewangan, sehingga lompatan ini Hesai terlanggar sementara, dan menyebabkan pertikaian dan kejatuhan keyakinan pasaran modal dalam masa singkat.
Pada suatu tahap,pertikaian ini juga merupakan proses yang mesti dilalui oleh Hesai Technology dalam proses transformasi strategik.
Untuk ini, ahli pelaburan di atas menyatakan, yang ingin dilakukan Hesai, ialah melalui satu peningkatan dimensi strategik yang baru, untuk bermain peran「infrastruktur Physical AI」, dari sudut jangka panjang, sekali Hesai masa hadapan di perniagaan SGI mencapai titik sokongan yang jelas, ia ada peluang untuk menjadi「CATL Kecerdasan Ruang」.
Jadi, dari sudut luaran, Hesai untuk benar-benar menyambut kurva pertumbuhan kedua yang sebenarnya,masih perlu menunggu termasuk Kosmo dan sebagainya yang tertakluk perniagaan baru SGI dalam aspek kewangan dan keuntungan memberikan sokongan yang jelas selepas, baru ada peluang untuk menduduki medan AI Fizikal yang lebih besar dari segi isipadu dan ruang keuntungan, untuk memenuhi jangkaan tinggi pasaran.
Proses ini tidak akan sangat cepat — tetapi tanpa ragu, masa keluaran dan strategi penentuan harga Kosmo, akan menjadi satu fokus pemerhatian yang paling bernilai apabila strategi SGI Hesai Technology menuju ke penerapan.

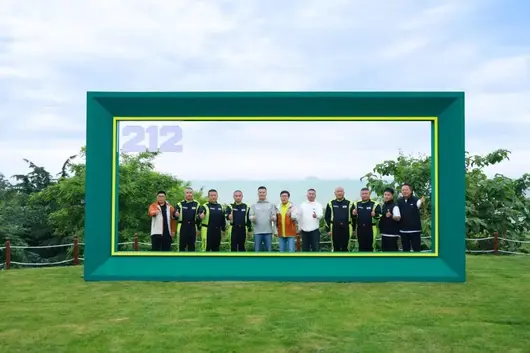
6月6日,212越野车环塔拉力赛收官庆典在青岛举行。韩乔生、车手韩魏、厂商及用户车队参赛车手、赛事后勤工作人员齐聚现场,共同复盘2026中国环塔国际拉力赛全赛程,分享7500公里极限越野的参赛经历与收获。

2026环塔拉力赛赛程艰苦,全程穿越戈壁、沙漠、碎石路段,高温、炮弹坑、长距离无人区路况对车辆稳定性和车手驾驶技术形成严苛考验。

本届赛事T2.1量产组赛事规则限定参赛车辆以原厂量产底盘、动力总成参赛,仅可升级安全配套部件。在总里程7500公里的赛程中,212车队以2.0T原厂量产T01车型稳扎稳打,在赛事后半程SS10至SS13关键赛段接连拿下两冠一亚的赛段成绩。最终成为T2.1量产组厂商队伍里唯一全员顺利完赛的品牌,斩获组别厂商队亚军。

本次的参赛车辆T01无重度赛事改装,其搭载环塔同款动力总成——2.0T发动机与采埃孚8AT变速箱,经过赛事全程检验,低扭爆发强劲,在戈壁爬坡、满载拖拽时媲美大排量车型;配合博格华纳大分动器,高低速切换迅捷,在4L模式下可将扭矩放大2.64倍,实现扭矩按需分配,确保长途穿越动力输出稳定且不易故障。

车身结构方面,T01采用非承载式车身搭配前后整体桥,在越野颠簸路面与炮弹坑中行驶车身不变形,重载翻越时抗扭性拉满;底盘基于环塔极限路况进行专项优化调教,原厂出厂即可从容适配各种复杂路况,且全车车身采用镀锌板,无惧戈壁碎石剐蹭,不易锈蚀。此外,T01还强化了乘员舱的顶部承载力,性能提升16%,配合笼式乘员舱设计、540°全景影像、行车记录仪以及紧急呼叫救援等功能,为乘员人身安全提供了全方位的守护。

庆典现场,车手与技术团队围绕动力系统、底盘结构、车身防护等实测表现展开交流,结合戈壁爬坡、满载拖拽、高强度颠簸等实战场景,总结车辆在长距离越野中的优缺点。

依托本次环塔赛事积累的实测数据,212计划面向越野爱好者推出原厂改装配套套件,相关产品后续上线官方渠道,帮助普通车主优化车辆越野通过能力。活动现场,品牌方公布后续海外及国内越野赛事布局,达喀尔拉力赛、马来西亚沙巴雨林赛、阿拉善T3挑战赛、2027环塔拉力赛均列入参赛规划,坚持以赛事测试反哺车辆技术优化。

此外,212正式启动2027环塔民间车手招募项目,将联合韩魏共建专业越野培训学院,面向普通越野爱好者开展系统化驾驶培训,打通从零基础练车到登上环塔赛场的参赛通道。212品牌将持续深耕大众越野生态,意在推动国内越野文化普及,降低普通人参与专业越野赛事的门槛,让民间越野爱好者拥有登上国家级拉力赛场的机会。
本文作者为踢车帮 余天
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


