

Home商

Search History
Popular Searches
Dealer Login / Sign Up
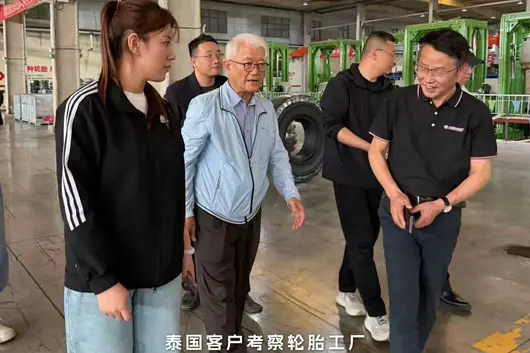
近日,马来西亚耀乾集团旗下的耀乾国际贸易(河南)有限公司团队陪同泰国客户,走进其战略合作实心胎生产基地实地考察。自动化产线与严谨品控赢得客商高度认可的背后,折射出这家外资企业独特的战略路径:避开本土红海,借力中原制造,剑指全球特种轮胎市场。

新厂迎客:泰国客户点赞“中国制造”
作为今年7月刚在焦作开业的新生力量,耀乾国际迎来了开门红。在生产车间,泰国客户近距离观摩了从原料检测到成品产出的全流程,对实心胎高承载、耐磨损、免维护等核心性能有了直观了解。此次考察深化了双方互信,为长期合作奠定基础。耀乾国际表示,将持续发挥专业优势,助力优质“中国制造”走向世界。

外资落子:深耕37年巨头入局,聚焦特种轮胎
迎客的底气,源于耀乾集团深厚的行业积淀。7月17日,注册资本1000万美元的耀乾国际在焦作山阳区正式开业,成为该区2025年重点招引外资项目。母公司马来西亚耀乾集团深耕轮胎制造37年,业务遍及110多国,与徐工、三一及卡特彼勒等工程机械巨头早有合作。业界推测,耀乾在焦作的轮胎厂大概率将聚焦其优势领域——矿业及特种轮胎生产。虽然焦作本地已有风神轮胎等特种轮胎巨头,耀乾的入局将带来新竞合,但其真实野心并不在此。

差异化破局:不做红海拼杀,打造出海“贸易枢纽”
面对国内激烈的价格战,耀乾(河南)有着清晰的差异化定位:做“产能支点”与“贸易枢纽”。该公司明确表示,将依托中国制造业集群优势,整合焦作及周边重型装备制造资源,建立国际化供应链体系。其战略重心是以中原为中心辐射全球,重点开拓俄罗斯、中亚、非洲等新兴市场,构建覆盖“一带一路”的贸易网络。
在此逻辑下,耀乾(河南)看中的是中国制造的成本与效率优势,致力于成为连接中国智造与全球资源开发的跨国贸易平台,而非主攻国内市场。未来,集团还将引入专利技术,整合全球营销网络,持续拓展欧美高端市场。
业内分析认为,耀乾集团通过“海外需求+中国产能+全球贸易网”的新路径,不仅为焦作注入了外贸资源,也为观察外资在华新策略提供了极具价值的样本。
2026 年 5 月,上汽商用車銷量為 27,509 輛,同比增長 41%;其中新能源汽車銷量 11,476 輛,同比增長 143%,海外銷量 12,392 輛,同比增長 56%,新能源、海外雙線銷量再創新高。

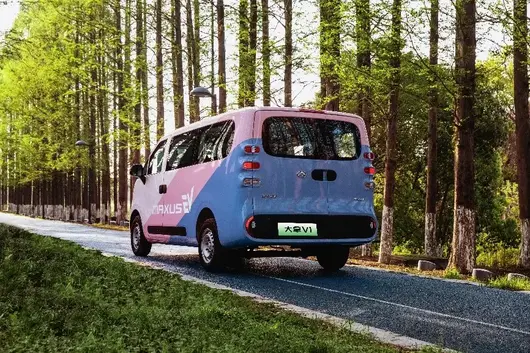
在輕客領域,上汽大通輕客 5 月銷售 11,865 輛,同比增長 56%。旗下大拿系列銷量為 5,934 輛,同比增長 197%。大拿 V1 獲得中國質量認證中心一級能效認證。依維柯品牌方面,聚星 EV 完成交付,用於河南老君山文旅客運;得意、聚星車型獲得警用、醫療等專用車訂單。

皮卡方面,上汽大通 5 月皮卡銷量 7,223 輛,同比增長 58%,並繼續推行 7 天免費試用政策。輕卡方面,躍進品牌 5 月銷量 4,287 輛,同比增長 41%,其中新能源車型佔比達 67%,新能源銷量同比增長 99%。同時,躍進與越南商用車企業達成合作,佈局東南亞電動輕卡市場,並在河南開設首家生態營運中心。

重卡和客車方面,紅岩在山西太原交付 i 傑獅自卸車。申沃向嘉定公交交付 10 系低地板純電城市客車。零部件板塊新動力科技 5 月發動機銷量為 21,888 臺,同比增長 56.6%,創單月銷量新高,連續 5 個月保持兩位數增長。

海外市場方面,上汽商用車 5 月出口 12,392 輛,同比增長 56%。在新加坡,上汽大通向 DHL 交付 eDeliver 5(國內車型為大拿 V1)。計劃 2026 年下半年在澳大利亞和智利上市大通 T70(國內全新星際 L),目前未上市訂單已超過 800 臺。
2026年5月,上汽商用车销量为27,509辆,同比增长41%;其中新能源汽车销量11,476辆,同比增长143%,海外销量12,392辆,同比增长56%,新能源、海外双线销量再创新高。
在轻客领域,上汽大通轻客5月销售11,865辆,同比增长56%。旗下大拿系列销量为5,934辆,同比增长197%。大拿V1获得中国质量认证中心一级能效认证。依维柯品牌方面,聚星EV完成交付,用于河南老君山文旅客运;得意、聚星车型获得警用、医疗等专用车订单。
皮卡方面,上汽大通5月皮卡销量7,223辆,同比增长58%,并继续推行7天免费试用政策。轻卡方面,跃进品牌5月销量4,287辆,同比增长41%,其中新能源车型占比达67%,新能源销量同比增长99%。同时,跃进与越南商用车企业达成合作,布局东南亚电动轻卡市场,并在河南开设首家生态运营中心。
重卡和客车方面,红岩在山西太原交付i杰狮自卸车。申沃向嘉定公交交付10系低地板纯电城市客车。零部件板块新动力科技5月发动机销量为21,888台,同比增长56.6%,创单月销量新高,连续5个月保持两位数增长。
海外市场方面,上汽商用车5月出口12,392辆,同比增长56%。在新加坡,上汽大通向DHL交付eDeliver 5(国内车型为大拿V1)。计划2026年下半年在澳大利亚和智利上市大通T70(国内全新星际L),目前未上市订单已超过800台。

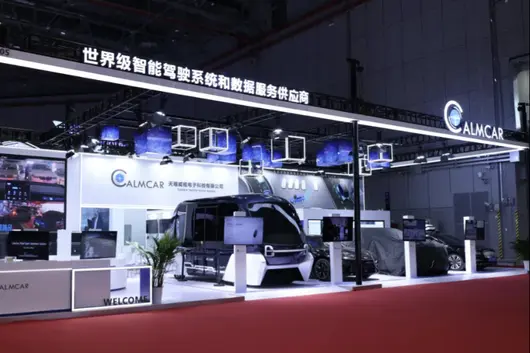
港交所网站挂出了一份熟悉的招股书。
5月28日,继去年10月首次递表失效后,智能驾驶解决方案提供商苏州天瞳威视电子科技股份有限公司(天瞳威视)再次向港股主板发起冲刺,由汇丰及华泰国际联席保荐。

在智能驾驶赛道从“讲故事”转向“拼量产”的2026年,天瞳威视的二次递表不仅是一次资本试探,更是一场关于中国智驾供应商生存现状的集中检阅。
这家被认为是“算力效率派”代表的公司,一边连接着从采埃孚到上汽、北汽的豪华产业资本阵营,一边却面临着现金流紧绷、海外明显回落的现实困境。在这场IPO的博弈中,光鲜与阵痛并存。
01
谁是“天瞳威视”?
天瞳威视的创始人王曦是一位典型的“海归”技术派。他毕业于北京航空航天大学,后于英国雷丁大学攻读计算机科学博士学位。
在决定创业之前,王曦曾在汽车零部件供应商天合汽车(TRW)及采埃孚担任算法工程师和技术负责人,深度参与了早期ADAS系统的开发。
2016年,王曦捕捉到国内汽车智能化的风口,回国在苏州创立了天瞳威视,定位于“以软件算法驱动智能驾驶”的本土解决方案提供商。
公司的名字“天瞳”寓意“天之眼”,意在打造车辆感知万物的视觉中枢。其从最初的视觉感知算法起步,逐步扩展至行泊一体域控制器、L4级自动驾驶系统等软硬件结合的整体方案。

天瞳威视融资情况。资料来源:企查查
成立后不久,天瞳威视就获得德联资本、盛世投资的天使轮融资。此后十年时间,天瞳威视累计完成了超过10轮融资,融资总额近10亿元。
从招股书披露的股权结构来看,天瞳威视构建了深度绑定的“产业+资本”生态圈。
一方面,产业伙伴站台,全球汽车零部件巨头采埃孚不仅是其C轮领投方,也是其战略合作伙伴,持有天瞳威视6.93%的股份,位列第四大股东;国内方面,上汽集团通过上汽北美产投持股,北汽集团通过北汽产投布局其中,地平线与商汤科技也是战略投资者。
另一方面,地方国资护航,唐山机器人基金、吴中金控等国资背景基金在D轮及D+轮入场,提供了约5.23亿元的资金支持。

截至最后实际可行日期股权架构
截至目前,王曦通过直接持股及员工持股平台合计控制公司约40.84%的权益,依然保持着对公司的控制权。
02
“两条腿”走路
天瞳威视在业务布局上采取了“双轨并行”的策略。

在L2-L2+级辅助驾驶领域,天瞳威视的选择非常务实。它并没有盲目追逐算力堆叠的“军备竞赛”,而是走了一条高性价比路线。
作为典型的视觉派智驾供应商,其在L2量产方案上以视觉感知为主,融合毫米波雷达和超声波雷达,能够在较低算力平台上实现高阶功能。例如,基于地平线J6B芯片(约20TOPS)的方案即可支持行泊一体、高速NOA。
这种打法切中了10万-20万级主流车型对成本敏感的痛点。根据灼识咨询的数据,按2024年装机量计,天瞳威视是中国第二大同时提供行车与泊车解决方案的以软件为核心的L2-L2+级方案提供商,市场份额为14.3%。

2024年中国具备行泊一体能力的以软件为核心供应商格局
截至最后实际可行日期,天瞳威视获得23个汽车品牌的198款车型的L2-L2+级解决方案定点函,并实现6个汽车品牌的105款车型的量产;获得定点函的198款车型中有87款覆盖海外市场,其中59款已实现量产。
但值得注意的是,L2-L2+市场正在经历剧烈的“红海化”。
一方面,经纬恒润、福瑞泰克等本土Tier1正在加速追赶;另一方面,部分头部车企开始将低阶智驾方案从外购转为内部集成。
天瞳威视能否维持其在“性价比方案”领域的领先地位,取决于其能否持续保持算法对低算力平台的优化能力,而这需要在研发投入上持续加码。

在高阶L4级自动驾驶领域,天瞳威视更多扮演“先锋”角色。这也是其近两年增长最快的板块。
早在2019年,它就参与了上海洋山港的5G智能重卡项目。目前其L4方案覆盖Robobus、Robotaxi和Robotruck。其中,Robobus是其最具代表性的产品线,已在苏州、天津等城市的公开道路投入常态化试运营。
2025年,天瞳威视从L4级解决方案产生收入3.75亿元,占公司总收入的68%以上,大部分收入来自L4级软件解决方案。
然而,硬币的另一面是商业化的曲折。虽然L4业务营收暴增,但其交付形态目前以“软硬一体解决方案”为主,这种模式本质上接近“项目制交付”或“小规模车队部署”,与L2业务中“纯软件授权+白盒交付”的高毛利、大规模复制逻辑存在显著差异。
这直接导致了L4业务毛利率的大幅波动:在部分自研硬件占比较高的项目中,毛利率一度低至15%。

截至递表日,公司虽手握超10亿元的L4意向订单,涵盖2500辆车,但这些订单预计要在未来三至五年内才陆续交付,短期内对现金流的改善作用有限。
此外,天瞳威视还有部分应收来自工程服务,主要涉及道路测试、数据收集支持及数据标注服务以及公司的专有工具链。
03
财务的双面镜
招股书的财务部分,展现了智驾行业最真实的“B面”:规模与亏损的极限拉扯,以及账面现金与运营消耗之间的紧张博弈。

营收高增长,但结构剧烈波动。
财务数据显示,公司的营收呈现爆发式增长,从2022年的1.72亿元增长至2024年的4.83亿元,复合年增长率高达67.7%。2025年全年营收进一步增长至5.5亿元。
但收入结构的变化明显。2023年,公司依赖L2-L2+业务,占比90.2%;到了2024年,L4业务占比升至50.2%;2025年,L4业务占比进一步拉高至68%。这种“断崖式”的结构切换,虽然证明其L4技术找到了落地场景,但也让市场质疑其L2业务是否已触及天花板。
毛利率与净利润的背离,这是天瞳威视面临的最大挑战。
从毛利看,整体毛利率在30%左右徘徊,这在技术密集型的智驾行业属于中等水平。但细拆来看,L2-L2+业务的毛利率通常能维持在40%以上,纯软件授权模式,而L4业务的毛利率则因“软硬一体”交付中硬件占比提高而被显著拉低。
从净利润看,虽然表面亏损额较大,2024年亏损4.63亿、2025年亏损约2亿,这其中包含大量因优先股公允价值变动带来的“纸面亏损”。剔除该因素后的经调整净利润更能反映公司的真实经营状况:2024年已收窄至-438万元,但2025年并未如市场预期实现转正,而是录得约-1086万元,亏损较2024年有所扩大。
这背后有一个不可回避的关键前提:调整后的“减亏”乃至“接近盈亏平衡”,是在公司持续压缩研发投入的基础上实现的,研发费用从2024年的1.17亿元降至2025年的9231万元,研发费用率从2024年的24.3%进一步降至16.8%,而2022年这一数字曾高达108.7%。对于一家科技公司而言,研发强度的“退坡”是否会影响未来的技术护城河,是一个潜在风险点。
现金流持续告急,最令人担忧的信号。
根据最新招股书,截至2025年12月31日,公司账上的现金及现金等价物为2.35亿元,较2025年6月30日的3.74亿元净减少1.39亿元,现金消耗速度较快。

更值得警惕的是经营现金流由正转负且缺口持续扩大的趋势。2023年,公司经营活动现金流净额为正向流入1.15亿元,但2024年迅速转为净流出1.89亿元,2025年进一步恶化至净流出2.93亿元。
与此同时,应收账款周转急剧恶化。公司的贸易应收款项从2023年的0.89亿元升至2025年的5.48亿元,三年增长超过五倍,而同期营收增幅仅约2.7倍。
更令人担忧的是应收款项周转天数从2023年的191天和2024年的166天,到2025年骤升至300天,意味着公司从完成交付到收回款项平均需要接近一年时间。这相当于变相为客户提供长期无息垫资,在资金本就紧张的情况下进一步加剧了流动性压力。

此外,虽然天瞳威视是首家出海的中国智驾软件提供商,但2025年其海外业务遭遇了明显回落。2023年天瞳威视海外收入为1.27亿元,占总营收比重达到62.2%;到2025年海外收入降至1100万元,占比仅2.0%。
这在当前全球地缘政治复杂、部分国家对智能汽车数据监管趋严的背景下,为其全球化故事增添了一丝不确定性。
04
结语
天瞳威视的二次闯关,是智能驾驶行业进入“淘汰赛”阶段的一个缩影。
从好的方面看,它踩准了L2性价比与L4场景化落地的双重节奏,且经调整净利润在特定口径下已接近盈亏平衡,这些都给投资者提供了“有亮点可讲”的故事线。
但从风险的角度看,情况远比首次递表时更为严峻。业务重心的急速漂移、L4业务商业化初期的盈利磨难、研发投入的被动收缩,这些此前就已存在的问题并未缓解。

天瞳威视L4级智能巴士
而真正让此次IPO带有“求生”色彩的,是现金流数据的实质性恶化:2.35亿元的账面现金,面对每年近3亿元的经营性现金净流出,安全边际已不足一年。叠加300天的应收账款周转天数,意味着公司每交付一笔订单,都要垫付近一年的资金成本。
换言之,天瞳威视正处在一个危险的财务窗口期:账上的钱仅够维持不到一年的正常运转,而L4业务的大规模交付和回款却需要更长时间。在这个智驾资本热潮退去、一级市场融资边际收紧的时刻,公司已没有太多等待的余地。
首次递表失效后仅隔半年便再次冲击港股,对天瞳威视而言,与其说是战略选择,不如说是现金倒逼下的必然之举。
“亿”路同行,聚力向上。5月,上汽商用车延续强劲增长,新能源、海外双线销量再创新高。当月热销27,509辆,同比增长41%。新能源车热销11,476辆,同比增长143%,海外热销12,392辆,同比增长56%,双创新高!新能源轻客、轻卡多线走强:大拿系列热销5,934辆,创销量新高,持续领跑轻客市场;跃进新能源转型提速,新能源销量占比高达67%;依维柯新能源车型频获行业大单,为二季度高质量增长注入强劲动能。恰逢上汽集团迎来全球第一亿位用户交付里程碑,上汽商用车以亮眼战绩献礼高光时刻,彰显中国商用车领跑实力。

【上汽商用车五大品牌接力交付,共庆一亿用户时刻】


【上汽商用车5月热销】
新能源轻客持续领跑,稳固中国轻客第一品牌地位。5月大通轻客热销11,865辆,同比大增56%,大拿系列创销量新高,热销5,934辆,同比激增197%,“行业首款超级增程大轻客”——大拿超级增程持续热销,成为城配、跨城物流用户首选创富车型;大拿V1凭借极致用电效率,斩获中国质量认证中心一级能效认证,跻身商用车能效第一梯队。依维柯5月多点开花,聚星EV完成上汽集团第100,000,013位用户交付,助力河南老君山文旅客运绿色转型;此外,依维柯得意、聚星两大主力车型接连斩获警用、医疗等大单,专用车市场再突破。

【大通大拿V1】
皮卡稳健攀升、轻卡新能源占比达67%。大通皮卡延续“中国高端皮卡出口第一”势能,5月热销7,223辆,同比增长58%,行业首创的7天免费试用政策持续推行,以沉浸式深度体验降低用户购车决策门槛;“星际计划”墨脱站稳步落地,以硬核皮卡运力打通深山农产品出山通道,践行乡村振兴使命。跃进5月热销4,287辆,同比增长41%,其中新能源车型销量占比高达67%!销量同比大幅攀升99%。跃进向上汽集团第100,000,012位用户地上铁完成大拿T1的交付,2025年已累计向其交付近万台大拿T1,有效畅通城乡物流“毛细血管”。海外持续开拓,跃进还与越南知名商用车企业达成合作,布局东南亚电动轻卡市场。渠道与生态布局也不断深化,跃进全国首家生态运营中心也在河南正式开业,完善一站式服务体系。

【跃进大拿T1】
重卡、客车新能源赛道协同增长,新动力科技创单月新高。红岩于山西太原交付i杰狮自卸车,迎来集团第100,000,011位用户,凭军工底蕴与强悍性能从容驾驭山地复杂工况,深度护航基建强国建设,推动重卡行业全面迈向绿色低碳发展新阶段;申沃向集团100,000,010位用户——嘉定公交交付10系低地板纯电城市客车,以零碳出行赋能城市公共交通智慧升级。零部件板块新动力科技5月发动机销量达21,888台、同比增长56.6%,创八十年来单月销量新高,实现连续5个月两位数增长。

【红岩i杰狮自卸车】

【申沃10系低地板纯电城市客车】


【上汽商用车5月销量全线突破】
全球化布局纵深推进,大单与口碑双丰收。5月上汽商用车海外市场再传捷报,销售12,392辆,同比激增56%。在新加坡,大通向国际物流巨头DHL交付eDeliver 5(国内大拿V1),迎来集团第100,000,009位用户。这也是双方2017年携手以来,又一里程碑时刻。海外市场量质齐升,2026下半年澳洲及智利将率先上市大通T70(国内全新星际L),还未上市订单就已经超过800台。上汽商用车构建一体化全球发展体系,从单一产品出海,迈向体系化、生态化、全球化发展新阶段。

【大通向国际物流巨头DHL交付eDeliver 5(国内大拿V1)】
从销量稳步增长到新能源全面提速,从全球大单频现到亿辆里程碑加冕,上汽商用车以五大品牌协同发力、全产业链深度布局,持续领跑中国商用车行业。未来,上汽商用车将继续锚定全球商用车领先品牌愿景,深化新能源转型与全球化布局,以产品创新、生态共建、全球运营为核心引擎,不断提升品牌竞争力与市场影响力,以更优质的产品、更完善的服务,引领全球商用车行业迈向绿色、智能、高质量发展新阶段。
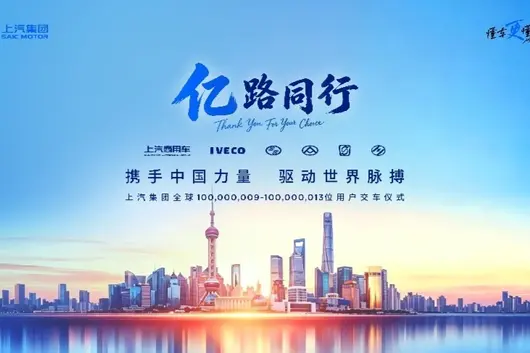
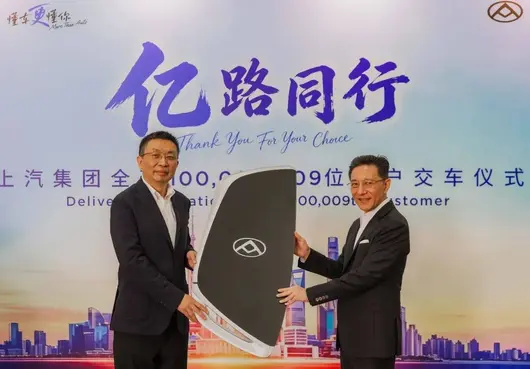
时代的车轮承载初心,奋斗的足迹永远清晰。5月28日,上汽集团全球第1亿辆车正式在上海北外滩交付。当智己LS9 Hyper的数字钥匙点亮新征程的灯塔,上汽集团第100000009辆至100000013辆新车同步启动交付。上汽商用车将五把钥匙交到了海内外不同用户的手中——从新加坡DHL的物流枢纽到上海嘉定的公交场站,从山西太原的基建工地到河南老君山的旅游专线,其中既有轻客、轻卡、重卡,也有大客车。上汽商用车以“五把钥匙”为喻,翻开了中国商用车新能源时代的全新篇章。

这五把钥匙,开启的不仅是五辆新车,也是全球万千奋斗者的创富梦想,是中国商用车从跟跑到领跑跨越之路的时代缩影,更是上汽商用车“服务民生、链接世界、驱动未来”的初心坚守。
每一个时代
都有上汽商用车的创富好车
回望过去,上汽商用车的车轮始终驰骋在国家发展的关键节点上。从建国初期跃进牌卡车奔赴全国建设工地,到改革开放后依维柯轻客跑遍大江南北,再到新能源大时代,大拿轻客成为新能源轻客市场的现象级车型,红岩新能源重卡支撑起绿色基建的脊梁,申沃客车成为绿色公交的示范样板,每一个时代,上汽商用车都有属于这个时代的创富好车;每一辆好车,都承载着一代人用双手打拼的希望。
商用车是国民经济的“毛细血管”,其价值体现在对国计民生的支撑上。用户价值是上汽商用车的永恒原点。商用车是用户的“创富工具”,每一分投入都需要转化为切实的收益。在1亿辆交付庆典上,上汽商用车交付的这五把钥匙精准嵌入全球商贸、城乡流通、城市出行、基建工程、文旅产业五大场景,构建起涵盖生产、流通、消费全链条的绿色运力体系,用技术创新为实体经济高质量发展注入新动能。

尤其在全球物流领域,上汽大通以中国方案定义了绿色供应链新标杆。针对新加坡“寸土寸金、高频配送”的市场特点,上汽大通为DHL定制开发的大拿V1(eDeliver5)纯电轻客凭借续航充足、充电高效、装载灵活的产品优势,全面满足当地城市末端配送、跨境包裹转运与商超生鲜运输需求。目前,包括DHL在内,上汽商用车已经成为全球多个物流巨头探索绿色物流转型的标杆助力。

而在城乡流通大循环领域,上汽大通跃进品牌用绿色运力夯实了共同富裕的运力基础。2025年,近万辆大拿T1投入地上铁运营后,不仅显著降低了物流运输成本,更打通了农产品进城、工业品下乡的双向通道,让绿色运力转化为万千劳动者实实在在的收入。

不止于全球供应链和城乡大循环,上汽商用车绿色运力的触角已延伸至城市运行、国家基建和民生消费的每一个维度。在城市出行领域,申沃客车向嘉定公交交付10系纯电动客车,作为绿色公共出行的中坚力量,助力城市低碳转型;在基建工程领域,山西恒隆胜再次用56辆红岩新能源8X4自卸车与牵引车订单给红岩投出信任票。从传统能源到绿色动力,从忠实用户到战略伙伴,8年来,恒隆胜与红岩共同书写彼此相互成就的故事。在文旅产业领域,依维柯聚星EV与河南众联旅游达成战略合作,用绿色运力点亮地方文旅经济。


从全球供应链到国内大循环,从城市物流到乡村振兴,从公共交通到基建工程,产品涵盖重卡、大客车、轻卡、轻客、皮卡、MPV、房车等全系列,上汽商用车的绿色车轮已深度融入国计民生的方方面面。这五把钥匙,开启的是不同领域的绿色发展之门,坚守的是上汽商用车的不变初心。
五把钥匙,一篇新章
让技术服务于人,让奋斗更有价值。上汽集团1亿辆交付仪式上的这五把钥匙,在翻开商用车各个领域绿色发展新篇章的同时,彰显出的,是上汽商用车在全球商用车新能源转型中的领跑实力。
一家企业的领先,只有放在全球产业格局中,才能彰显其真正的分量。当前,全球商用车新能源转型普遍滞后:2025年欧洲市场渗透率约10%,北美市场不足3%,日本头部车企仍在观望。而申沃客车实现全面电动化,大通国内新能源车型渗透率单月屡破50%,跃进新能源轻卡销量继续增长……上汽商用车以35%的整体新能源车型渗透率,犹如一座灯塔,照亮了全球商用车转型的方向。

这份领先,源于对时代发展脉搏的精准把握,更源于对行业核心痛点的精准破解与技术创新。依托上汽集团近十年1500亿元的研发投入,上汽商用车没有走“单点突破”的捷径,而是构建了“技术-智造-生态”全链条创新体系,坚持纯电、插混、增程、氢燃料四路并进,并首创“大电池+小增程”技术路线。以“极致TVO(全生命周期价值)与TCO(全生命周期成本)”为基石,依托“鸿图”“星栈”等自研架构,从民生创富的“最后一公里”到全球物流的大动脉,全场景赋能,与奋斗者同行,走出了一条符合中国国情、可向全球复制的新能源转型之路。

技术与智能的双重优势,转化为了全球市场的竞争力。新能源变革打破了西方车企数十年垄断的格局,为中国品牌提供了换道超车的历史机遇。上汽商用车的版图已覆盖全球100余个国家和地区,构建五大“万辆级核心市场”,轻商出口量升至中国车企第二,轻客出口量排名第一,皮卡出口量排名第二,并通过整合旗下全品类资源构建一体化发展体系,从单一产品出海迈向体系化、生态化、全球化发展新阶段。
上汽商用车的领跑,是时代的馈赠。所有的技术突破和市场成就,都源于上汽商用车与万千奋斗者同行的初心。每一辆商用车的背后,都有一个以车为家的奋斗者,是凌晨三点穿梭于街巷的城配司机,是跑遍全国各地的重卡夫妻,是接送孩子上下学的乡村客运师傅,是顶着烈日赶工期的基建工人……他们把车当成生产资料,当成养家致富的依靠,当成实现梦想的伙伴。正是千千万万用户的信赖与托付,与上汽商用车一同走过了一路的奋斗征程。
五把钥匙,一篇新章。面向未来,上汽商用车提出了五年内“销量翻番、突破年销量50万辆”的目标,以“中国市场轻客第一”“中国市场新能源轻商第一”“海外市场轻商出口第一”为三大战略支点,剑指全球商用车第一梯队。
站在上汽集团交付1亿辆的新起点上,上汽商用车将继续传承中国车企产业报国的初心,以“二次创业”的决心,持续深耕绿色智能技术,打造更多能赚钱、好开、可靠的创富好车。不负时代的馈赠,不负用户的信赖,让中国商用车的绿色车轮,跑遍城乡大地,驶向全球市场。

猫头鹰车志(ID:owlauto)讯,2026年,自动驾驶企业IPO浪潮涌动,但市场对企业的评估已趋于理性,商业化能力成为核心考量。在这一背景下,无人物流车赛道凭借清晰的商业模式脱颖而出,成为资本与市场最看好的自动驾驶商业化方向。这之中,菜鸟无人车、新石器、白犀牛、九识这四家先后于2015年至2021年成立的企业,被业界称为无人物流车“四小龙”。
回顾“四小龙”的成长历程,也可谓是各具特色。菜鸟无人车起步最早,2015年即组建ET实验室,2020年推出“小蛮驴”并在校园、社区大规模投放,累计配送超100万单,2023年与九识战略整合,十年厚积薄发。新石器由物流硬件背景的余恩源于2018年创立,早期走“移动货柜”路线遇挫后转型,凭借X3、X6积累了早期客户。白犀牛创始人朱磊拥有百度自动驾驶基因,2019年创立后直接切入即时配送,获顺丰与鑫源汽车投资,在快递接驳场景稳步推进。最晚入局的九识核心团队来自百度Apollo、Waymo,2021年成立后高速扩张,车队从2023年初的200台跃升至2024年的2000台,与菜鸟整合后达20000台,展现出强劲的上升势能。
在这之中,九识无疑是极具爆发力的选手。2023年,其发布了全球首款Robovan——Z5,以5立方米容积、近1吨载重、40km/h时速打破了行业对无人车“小型、低速、封闭场景”的固有影响。在此之前,菜鸟小蛮驴货箱仅2立方、时速20km/h,新石器X3 Plus仅2.4立方,白犀牛R3也只有3立方。九识以Robovan品类撕开了市场缺口,随后其又推出Z8、Z10及重载L系列,此后菜鸟、新石器、白犀牛也纷纷跟进,2025年各家均推出5立方以上车型,行业进入规模化竞争阶段。
而2025年也成为了各家车队规模大幅增长的一年。九识在全国300多座城市运营超7000台,与菜鸟整合后累计交付超2万台,5立方以上车型累计销量超2.5万台,在中通、圆通等主流快递企业Robovan投入中占比近70%,并中标中国邮政7000台采购项目全部标段,还在阿联酋、马来西亚、新加坡等海外市场落地运营。新石器累计交付超1.7万台,与滴滴联合推出全球首个“Robovan-as-a-Service”模式。白犀牛则在顺丰深度赋能下覆盖九大业务场景。菜鸟无人车与九识合并后形成“超级航母”,拥有全球最大Robovan车队,交付量超过其他所有企业总和。
2026年,“四小龙”格局已演变为一超多强。随着菜鸟与九识合并,行业集中度显著提升,而无图技术的落地将成为新的竞争分水岭。九识、新石器、白犀牛均计划在今年推出无图自动驾驶技术,这将大幅降低部署成本、加速规模化落地。而德赛西威、Momenta、追觅等新玩家的涌入,以及京东、美团等巨头的生态深耕,正进一步盘活这一市场。Robovan已不再是遥远的概念产品,未来其的发展前景将会如何,资本故事又将如何书写,值得期待。
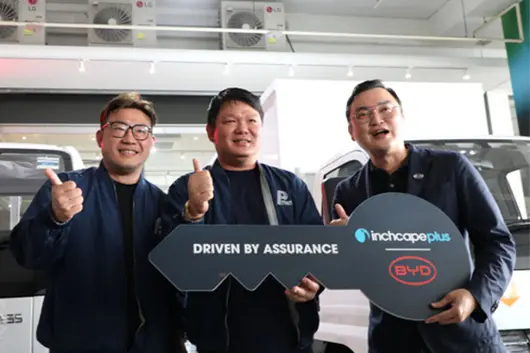
三月的獅城,陽光燦爛,濱海灣的繁華同組屋區的煙火氣交織成一幅高效運轉的城市圖景。物流車輛喺呢座花園城市的微血管中晝夜穿梭,支撐住全球貿易同本地消費的脈搏。就喺比亞迪純電小卡 T35 正式登陸新加坡的兩日後,一家名叫太平洋租賃有限公司 Pac pacific Van & Truck leasing Pte Ltd(以下簡稱太平洋租賃)的本土物流公司,完成咗對 15 台比亞迪純電車輛的採購。接受《卡車之友網》訪問時,該公司的相關負責人莫少聰,同我哋娓娓道出佢同比亞迪的故事。
當被問及點解揀選電動車時,莫少聰用一口帶住南洋口音的普通話表示,新加坡呢座對環保有着極致追求嘅城邦,正用政策同市場之手,溫柔而堅定咁推動住運輸行業的綠色能源轉型。
對於莫少聰而言,比亞迪並非陌生名字。佢的公司同中國品牌淵源頗深,喺三千多輛車嘅龐大基數中,「最少有 60% 到 70% 係中國嘅品牌」。而喺電動車領域,佢哋同比亞迪的合作已悄然進行到第三批。從最初試探性咁引入,到如今一次性採購 15 台,莫少聰對比亞迪的了解,早已超越初識的驚喜,沉淀為一種基於長期使用同真實數據的深厚信賴。
 當被要求用一句說話評價比亞迪車輛時,呢位務實的物流人沒有使用華麗辭藻,而是掏出一串精準嘅英文詞彙:「性能平衡、安全同 ... 平衡」。佢試圖用「平衡」一字,概括比亞迪電動車嘅精髓。而現場一位熟悉技術嘅同事做咗更詳盡的「翻譯」:「性能比較好,續航同載重嘅表現比較好。緊湊車身嘅設計,仲有電池的安全性同零尾氣排放的特點。」寥寥數語,恰恰點中咗新加坡城市物流的命門:喺寸土寸金、路窄彎多嘅環境中,一輛車需要同時滿足高效、安全、可靠同環保嘅多重苛刻要求。
莫少聰特別強調咗物流行業最被關注嘅維度——可靠性。「現在的電車,同以前的內燃機車比,可靠度一定要高好多。」喺佢看來,燃油車複雜嘅機械結構意味著更多嘅維修點,而電動車結構相對簡單,核心係電池。呢種簡化直接轉化為營運上嘅安心。對於追求「時效」嘅物流業,尤其係電商配送、餐飲外賣呢類「希望立刻攞到」嘅即時消費場景,可靠性就係生命線。莫少聰的公司正係以服務高頻率、高時效客戶為主,比亞迪電動車的高可靠性,切中咗佢哋的核心痛點。
如果可靠性係「內裏」,經濟效益就係最直觀嘅「面子」。莫少聰沒有搬出複雜的財務模型,而是給咗生動嘅對比:「而家一桶油差不多 100 塊,但比亞迪電動車充滿電也就是三十塊錢。」呢「70 塊」的差價,對任何一家追求效率嘅企業都意味著巨大嘅長期成本優勢。比亞迪電動車用事實贏得咗客戶信賴。
 令人意外係,雖然比亞迪電動車喺性能同成本上優勢明顯,但喺新加坡租賃市場上面嘅租金並未水漲船高。莫少聰透露,比亞迪車輛租金同同類車型「都差不多一樣」,月租約 1700 至 1800 新幣。呢背後揭示咗比亞迪「同等價錢,更多性能」(Same price, more performance)的策略。佢以市場參與者嘅敏銳指出,正係呢個佢哋選擇購買比亞迪作為租賃車型嘅核心原因。
「喺新加坡呢個高度成熟且競爭激烈嘅市場,我哋嘅客戶係精明嘅,不會為『噱頭』買單,但會為实实在在嘅『平衡』價值投下信任票。」太平洋租賃以長期合約(兩到三年)為主,將比亞迪車輛租賃俾客戶,而客戶嘅用車體驗同賺錢效應,成為對比亞迪產品價值最有力嘅背書。
呢種價值嘅認同仲體現喺全生命週期成本嘅理性考量上。當被問及純電小卡同燃油小卡嘅保險費用差異時,莫少聰嘅回答再次體現咗新加坡市場嘅成熟:「唔會,都一样。」呢意味著保險公司對電動車同燃油車嘅風險評估已趨一致,亦從側面印證咗比亞迪產品喺安全性同可靠性方面獲得咗普遍認可。
 莫少聰告訴記者,佢嘅爺爺奶奶都係中國人。呢個血脈相連嘅背景,或許令佢對比亞迪多一份天然親近。但真正促使佢做出商業決策嘅,依然係理性而嚴謹嘅市場判斷。佢看到比亞迪產品喺性能、安全、續航、載重、經濟性之間搵到嗰個精妙嘅「平衡點」。
就喺本次訪問的兩日前,比亞迪純電小卡 T35 正式喺新加坡上市,搭載的 62kWh 刀片電池、367 公里 WLTC 續航、以及高達 1.9 噸嘅載重能力,恰好印證咗莫少聰口中嘅「平衡」。而比亞迪喺新加坡 12 年嘅深耕,從電動巴士 60% 以上嘅市佔率,到電動重卡連續十年奪冠,再到乘用車銷量登頂,早已證明相關產品能通過新加坡陸路交通管理局(LTA)全球頂尖嘅嚴苛標準。
從最初的好奇同試探,到如今基於可靠性、經濟性同綜合性能嘅堅定選擇,莫少聰同佢的公司,以及佢的客戶們,用一筆筆訂單,為比亞迪喺新加坡的發展寫下生動嘅注腳。對於佢哋而言,選擇的不僅是一輛能跑能拉嘅電動車,而係一種契合城市脈搏、順應綠色浪潮嘅可持續營運理念。

一汽解放大規模出海非洲,JH6 重卡批量交付阿爾及利亞鐵路項目
一汽解放向阿爾及利亞鐵路項目批量交付JH6 第六代重卡,用於當地 121 公里鐵路物資運輸,由中國路橋採購。項目已累計採購數百輛工程車。針對高溫風沙環境,解放搭建本地化零部件寄售庫,實現 48 小時配件快速回應。高性價比車型正打破非洲市場長期由歐日品牌壟斷的格局,出海高端化提速。
DeepWay 深向科技衝刺港交所,融資與交付雙高增長
新能源重卡新勢力 DeepWay 深向科技遞交港交所 IPO 申請,頭部機構聯席保薦。近年銷量與營收持續暴漲,正向定義新能源重卡市佔率領先。完成大額 Pre-IPO 融資,國際資本加碼。與鸭嘴兽完成批量純電重卡交付,聚焦港口—工廠短途幹線,自研三電匹配高頻短駁場景,規模化落地加速。

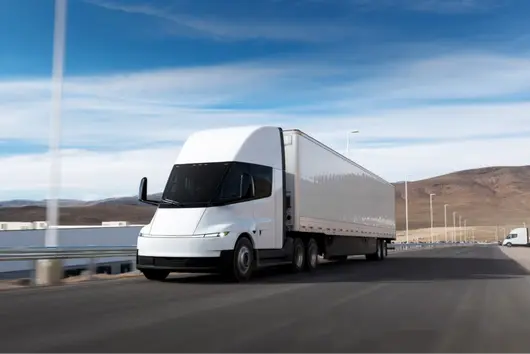
特斯拉 Semi 正式量產入局,兆瓦級充電同步鋪開
特斯拉 Semi 純電重卡正式量產,歷經多年技術打磨後入局長途幹線賽道。搭載自研三電,續航超 800 公里,支持兆瓦級快充,30 分鐘可充至 80%。同步推出專用 Megacharger 快充與 Basecharger 慢充,北美加速佈局補能網絡。量產將重塑全球新能源重卡競爭格局,與國內品牌形成直接對抗。
重卡行業人事密集調整,頭部與新能源高管換血
商用車行業進入密集人事調整期:遠程新能源商用車、長安凱程完成一把手更迭;中國重汽完成董事會換屆,新班子聚焦海外與新能源;全柴動力多項核心崗位調整,發力商用車動力與新能源總成。管理層換血集中釋放戰略轉向信號,圍繞出海、電動化、智能化全面提速。
一季度新能源重卡銷量破 4 萬輛,滲透率持續走高
國內新能源重卡一季度終端銷量突破 4.3 萬輛,同比增長 45%,滲透率超 26%,創近年同期新高。3 月單月銷量破 2 萬輛,旺季效應明顯。全生命週期成本優勢成為核心驅動力,5 年可顯著節省運營成本。港口、礦區、鋼廠等封閉場景替代加速,中長途幹線仍受補能設施制約。
三一電動重卡入駐寧波舟山港 + 出海印尼,綠色物流標桿化
三一電動重卡批量投運寧波舟山港,服務集裝箱低碳短駁,零排放、高適配高頻場景,打造港口綠色物流標桿。同步向印尼頭部能源企業批量交付 SE588 純電重卡,適配礦區重載運輸。依托本地產業園與能源需求,加速東南亞新能源重卡佈局,出海從工程車向新能源高端化升級。
“車廠日子唔好過”,從年初嘅嘆息演變為貫穿二零二五年全年嘅主旋律。價格戰從局部燃至全域,從新能源卷到燃油車,最終傳導至產業鏈每一個角落。當整車企業為“活下去”或“保份額”而戰,身處上游嘅零件供應商哋,日子自然都唔好過。
但“苦”歸“苦”,翻開二零二五年嘅財報,一個有些反直覺嘅事實浮出水面:唔少零件企業仍然悶聲發財。寧德時代日賺近 2 億,福耀玻璃淨利潤創新高,英搏爾、亞太股份利潤翻倍增長。當然與此同時,都確有啲企業深陷增收唔增利嘅泥潭。
話大家都苦,錢到底邊個賺咗?拆開呢份成績單,電動化、智能化浪潮嘅潮水方向,以及全球化佈局、成本控制、技術迭代嘅綜合內功,或許就係關鍵答案。

邊個喺數錢,邊個喺硬撐?
二零二五年,中國汽車零件上市企業業績呈現鮮明嘅分化。
站喺金字塔尖嘅,依然係寧德時代。二零二五年,寧德時代實現營業額 4237 億元,同比增長 17.04%,歸屬母公司股東嘅淨利潤 722 億元,同比增長 42.28%,平均日賺近 2 億元。全年經營現金流淨額達 1332 億元,期末貨幣資金及交易性金融資產合計 3925 億元,家底之雄厚令人咋舌。
福耀玻璃繼續書寫“一塊玻璃”嘅傳奇。二零二五年實現營業額 457.87 億元,同比增長 16.65%,連續兩年保持 16% 以上嘅增速。其中汽車玻璃業務營業額 418.89 億元,同比增長 17.3%,毛利率提升 1.17 百分點至 31.32%,浮法玻璃營業額 64.80 億元,同比增長 8.71%,毛利率大幅提升 3.60 百分點至 39.64%。受惠於產品結構持續優化,福耀玻璃全年歸屬母公司股東嘅淨利潤達 93.12 億元,同比增長 24.2%,盈利增速顯著高於營業額增速。

華域汽車作為綜合型龍頭嘅代表,二零二五年實現營業額 1839.99 億元,同比增長 8.49%,淨利潤 72.07 億元,同比增長 7.51%。業務層面,內外飾件收入同比增長 12.22%、功能件收入同比增長 9.3%,為佢哋增長提供核心支撐。
一批深耕細分賽道嘅企業同樣展現出強勁嘅主業增長動能。英搏爾憑藉電動驅動同電源系統產品放量,二零二五年實現營業額 38.74 億元,同比增長 59.45%,歸屬母公司股東嘅淨利潤 1.86 億元,同比增長 161.62%。亞太股份同樣交出唔俗嘅成績,二零二五年實現營業額 56.07 億元,同比增長 31.61%,歸屬母公司股東嘅淨利潤 4.9 億元,同比增長 130.18%。
另一端,部分企業則陷入“增收唔增利”嘅困局。濰柴動力二零二五年實現營業額 2318.09 億元,同比增長 7.47%,歸屬母公司股東嘅淨利潤 109.31 億元,同比下滑 4.15%。增收唔增利嘅背後,既有重卡行業週期波動嘅影響,亦有海外子公司凱傲集團計提支出 12.76 億元、拖累淨利潤約 3.93 億元嘅因素。不過,佢哋數據中心發電產品全年銷量約 1400 台,同比激增 259%,M 系列大缸徑發動機營業額 58.1 億元,同比增長 65%,新嘅增長點正喺孕育。
拓普集團二零二五年營業額 295.8 億元,同比增長 11.2%,但歸屬母公司股東嘅淨利潤 27.8 億元,同比下降 7.4%,打破自二零二零年以來持續高增長嘅局面。主因係產能擴張導致資本開支大幅提升,墨西哥、波蘭等海外新建產能尚處於爬坡期,折舊攤銷短期承受壓力。
寧波華翔預計全年歸屬母公司股東嘅淨利潤 4.16 億元至 5.38 億元,同比下降 43.5% 至 56.34%,主要係歐洲同北美資產剝離一次性影響約 10.3 億元。但扣除非經常性損益後嘅淨利潤預計 13.22 億至 15.88 億元,同比增長 43.72% 至 72.57%,核心業務盈利能力反而提升,呢個“斷腕”嘅舉動雖衝擊短期報表,卻清除咗多年包袱。
值得警惕嘅係,部分企業嘅利潤高增長並非來自主業。南方精工二零二五年歸屬母公司股東嘅淨利潤 3.46 億元,同比增幅高達 1316.84%,表面睇落極為驚人,但主要貢獻來自投資項目公允價值評估產生嘅約 3.1 億元賬面收益,屬於非經常性損益。剔除呢個影響後,主營業務實際盈利能力仍然面臨壓力。

圖片來源:南方精工官方財報截圖
從上述分化可以睇出,二零二五年嘅財報季已超越簡單嘅“盈或虧”判斷。盈利嘅來源是否可持續、增長是否由主業驅動,正成為衡量企業價值嘅核心標尺。
轉型快慢,定生死
財報數字嘅背後,轉型快慢正喺拉開企業間嘅差距。二零二五年嘅財報數據,如同一份對過去幾年戰略選擇嘅“成績單”,獎勵咗遠見者,懲罰咗遲疑者。
寧德時代嘅業績神話,核心喺於對動力電池賽道嘅絕對聚焦同持續深耕,透過技術溢價同客戶黏性保持穩定利潤增長。據聞,二零二五年,寧德時代旗下神行、麒麟等高端電池出貨佔比已達約六成,憑藉更高嘅能量密度同安全性能獲得顯著溢價空間。客戶結構上,寧德時代同理想、小米、賽力斯等新勢力合作深入,亦同特斯拉、寶馬、奔馳、大眾等全球車企保持長期戰略合作。
福耀玻璃嘅逆勢增長,則來自產品結構嘅持續高端化。智能全景天幕、調光玻璃、抬頭顯示玻璃等高附加值產品佔比較上一年同期上升 5.44 百分點,直接推動汽車玻璃業務毛利率提升至 31.32%。從一塊普通玻璃到一塊智能玻璃,技術含量嘅躍昇帶來利潤空間嘅質變。
華域汽車嘅轉型路徑則體現喺客戶結構同訂單質量上。二零二五年,其上汽集團以外客戶收入佔比已提升咗 64.6%,賽力斯、特斯拉上海、比亞迪、吉利、小米等進入業外客戶收入前十。新獲訂單中,新能源汽車相關配套金額佔比高達 80%,國內自主品牌配套金額佔比超 65%,這意味著佢哋未來收入嘅大頭,已牢牢綁定喺新能源同自主品牌呢兩條增長最快嘅賽道上。

圖片來源:華域汽車官網截圖
濰柴動力嘅案例更係耐人尋味,一面係傳統業務承受壓力,一面係“第二增長曲線”悄然成形。佢哋數據中心發電產品已完成 1250kWe 至 5000kWe 全功率段佈局,喺備用電源領域打破外資壟斷。受惠於全球 AI 算力建設提速,呢一板塊正喺成為傳統動力之外嘅新支柱。轉型嘅壓力同希望,喺同一份財報入面並存。
喺智能化領域,德賽西威同均勝電子係“押對賽道”嘅典型。德賽西威二零二五年營業額 325.57 億元,同比增長 17.88%,淨利潤 24.54 億元,同比增長 22.38%。增長引擎來自智能駕駛域控制器嘅持續放量,已獲理想、小鵬、吉利等主流車企多個新項目訂單。佢仲發布無人車品牌,獲取機器人域控項目定點,規劃二零二六年量產。
均勝電子二零二五年營業額 611.83 億元,同比增長 9.52%,歸屬母公司股東嘅淨利潤 13.36 億元,同比大增 39.08%。該年度佢新增全球訂單約 970 億元,其中汽車電子業務貢獻約 461 億元,成為拉動整體訂單增長嘅核心板塊。

圖片來源:均勝電子官圖截圖
同樣係智能化賽道嘅受益者,中科创達二零二五年成績同樣亮眼:全年營業額 77.78 億元,同比增長 44.45%,歸屬母公司股東嘅淨利潤 4.5 億元,同比增長 10.47%。佢以 AIOS 為核心,構建起“芯片—AIOS—中間件—上層應用”嘅全棧技術體系。尤其值得關注嘅係,佢嘅智能物聯網業務收入 36.05 億元,同比激增 133.26%,AIoT 平台已覆蓋智能視覺、機器人、AIPC 等多元場景。
一個值得關注嘅新趨勢係,部分零件企業正將觸角伸向更具想像空間嘅“新賽道”——人形機器人。這並非跨界,而係精密製造能力嘅自然外溢。
拓普集團首次將“機器人執行器”作為單獨業務板塊披露,二零二五年該業務營業額 0.1 億元,同客戶合作進展迅速。三花智控、雙環傳動等亦喺機器人關節模組、減速器領域佈局。頭部企業正將競爭維度從汽車拓展至智能硬件領域,打造穿越周期嘅增長極。

圖片來源:拓普集團
相比之下,仍然喺傳統業務中打轉嘅企業,壓力與日俱增。傳統獨立發動機企業正遭遇商用車新能源化嘅猛烈衝擊。儘管推出新能源產品,但面對比亞迪等巨頭競爭同整車廠自研趨勢,突圍極其艱難。新業務尚處於投入期,傳統業務失血速度可能快過新業務成長速度。競爭已進入綜合能力比拼階段:揀對方向只係第一步,執行嘅速度同落地嘅質量,先至係拉開差距嘅關鍵。
轉型速度已成決定盈虧嘅關鍵變數。率先完成產品結構升級同市場佈局調整嘅企業,正喺收穫轉型紅利,而轉型步伐緩慢嘅企業,就要唔得唔承受市場份額收縮同利潤下滑嘅雙重壓力。
再進一步睇,行業格局嘅重構可能比想像中來得更快。蓋世汽車研究院分析師指出:“未來自动驾驶應該會收斂到局部嘅幾間科技企業或者零件公司壟斷,而且呢樣局面會比較快到來。”這意味著,當下嘅淘汰賽僅僅係序幕,未來將走向高度集中嘅壟斷競爭格局,轉型嘅窗口期正喺加速收窄。
與此同時,供應鏈關係嘅底層邏輯亦喺發生深刻變革。該分析師認為,隨著產業演變,“車企未來嘅重點係做好整車產品架構定義、用戶偏好同需求定義等,整車將回歸到作為集成品終端嘅定位”。喺呢一趨勢下,佢進一步指出:“車企唔會唔會繞過 Tier1 同代工廠直接合作,進而實現更扁平化嘅供應鏈管理同降本?目前嚟睇,喺國內汽車行業,已經有大嘅變革。”呢樣對傳統零件企業意味著,挑戰唔單單來自技術路線嘅切換,仲來自整車廠重塑供應鏈模式嘅直接衝擊。
出海,係解藥定係新戰場?
面對國內極度內捲,海外市場成為業績增長嘅“第二引擎”。呢輪出海呈現“產業輸出”特徵,唔再只係產品出口,而係工廠、技術、服務一齊走出去,深度融入全球產業鏈。
站喺浪潮前沿嘅,係一批已將海外業務打造成“利潤引擎”嘅企業。
寧德時代二零二五年海外收入佔比 30.6%,增速高於境內,毛利率高過境內 7.44 百分點。海外動力電池市佔率躍升至 30%,匈牙利工廠一期接近投產,同 Stellantis 合資嘅西班牙工廠順利推進,印尼鎳礦同電池產業鏈項目逐步落地。呢啲基地令寧德時代近距離服務歐洲客戶,同時規避地緣政治同貿易關稅風險。
福耀玻璃嘅全球化則呈現另一種紮實嘅力量感。二零二五年國外市場收入達 208.57 億元,同比增長 18.81%,佔總營業額約 45.6%,毛利率同步提升至 32.64%。最亮眼嘅係佢哋美國子公司,全年營業額 79.17 億元,同比增長 25.43%,淨利潤同比暴漲 40.91%。

圖片來源:福耀集團官圖截圖
同樣以海外基地為利潤核心嘅仲有輪胎企業。賽輪輪胎作為目前海外佈局產能規模最大嘅中國輪胎企業,喺越南、柬埔寨、墨西哥、印尼等地建咗生產基地。喺歐美貿易壁壘持續背景下,呢啲海外工廠已成為貢獻絕大部分利潤嘅“橋頭堡”。
另一類企業處於全球化提升階段。均勝電子二零二五年國外收入 440.67 億元,佔總收入 72.28%。戰略重心已從併購擴張轉向“消化提升”,聚焦海外業務盈利能力,毛利率提升至 18.3% 正係初步成效。華域汽車出口毛利率同比提升 3.5 百分點至 4.12%,從規模擴張轉向盈利質量提升。
喺智能化領域,同樣展現出強勁出海勢頭嘅仲有中科创達。二零二五年,佢哋海外市場收入達到 35.56 億元,同比大幅增长 81.57%,增速遠超佢哋嘅國內市場(23.23%),業務已覆蓋芬蘭、德國、美國、日本等多個國家同地區。
部分企業展現出靈活身段,有嘅做減法,有嘅喺高毛利賽道快速突破。
寧波華翔完成對長期虧損嘅歐洲業務剝離,雖短期影響歸屬母公司股東嘅淨利潤約 10.3 億元,但徹底清除咗多年包袱。扣除非經常性損益後嘅淨利潤預計增長 43.72% 至 72.57%,核心業務盈利能力顯著釋放。呢度傳遞出重要啟示:全球化中,適時“做減法”、聚焦優勢市場,比盲目擴張更具戰略價值。
德賽西威出海呈現“高增長、高毛利”特點。二零二五年境外收入 24.1 億元,同比大增 41.1%,毛利率高達 27.3%,顯著高於國內嘅 18.4%。雖佔比僅 7.4%,但高成長性正迅速成為新增長極。

拓普集團嘅全球化佈局亦喺加速推進,墨西哥一期項目全部投產,波蘭工廠二期同泰國生產基地正喺籌劃佈局。不過,海外新建產能尚處於爬坡階段,折舊攤銷等固定成本較高,這亦係公司二零二五年利潤端承受壓力嘅原因之一。可以預見,隨著海外工廠產能利用率逐步提升,呢啲前期投入有望喺未來轉化為實際嘅盈利貢獻。
從產品出口到產能輸出,從粗放併購到精緻運營,從負重前行到果斷做減法,二零二五年零件企業出海已進入更深層次嘅分化階段。海外市場唔再係簡單增量補充,而係全球化綜合運營能力嘅全面考驗。
結語
翻閱二零二五年零件企業財報,產業格局已日趨明朗。呢已唔係靠行業景氣度就能雨露均沾嘅時代,而係一場殘酷嘅“精英淘汰賽”。財報數據宣告咗以規模、成本為導向嘅粗放式增長模式嘅終結,開啟咗以技術、效率同全球化為核心嘅精耕細作新周期。
展望二零二六年同以後,產業變革將更徹底,價格戰同技術迭代嘅壓力唔會消退,行業集中度繼續提升。喺呢場冇終點嘅馬拉松中,唯有保持戰略定力,持續技術投入同效率革命,不斷拓展能力邊界,先至能穿越周期,贏得未來。

4 月重卡銷量同比增長 43%,創近五年同期新高
2026 年 4 月,我國重卡市場銷量預計達到 12.5 萬輛(批發口徑,含出口及新能源),環比下降 10%,但同比大幅增長 43%,創下近五年 4 月銷量歷史新高。2026 年 1 至 4 月累計銷量預計達 44.3 萬輛,同比增長 26%。市場需求主要由三大因素驅動:傳統旺季的物流與工程運力需求爆發、國三及國四貨車淘汰加速帶來的置換需求、以及亞非拉地區出口增長超過 35%。值得注意的是,受 LNG 價格上漲至 6 元/公斤以上影響,燃氣重卡經濟性優勢被削弱,而新能源重卡在油價高位運行和“以舊換新”政策傾向下,4 月終端銷量環比增長超 25%、同比增長超 60%,市場滲透率逼近 30%,呈現加速上升態勢。
三一 SE588 電動重卡批量交付印尼頭部能源企業
5 月 9 日,三一集團與印尼頭部能源企業在三一智聯重卡產業園舉行電動重卡批量交機儀式,SE588 電動重卡正式交付印尼頭部能源企業。基於 2025 年底首批發運設備在印尼礦區的出色表現,SE588 不僅實現車貨總重 220 噸的極限承載,還經受住了熱帶雨林氣候與複雜礦區路況的雙重考驗。客戶對三一電動重卡給出了出勤率高、運營成本顯著降低的高度評價。三一集團高層表示將持續發揮全產業鏈優勢,攜手打造全球零碳礦區標竿。雙方從 2 台試用到此次批量交付,再到未來總計約百台的採購計劃,清晰的擴購路線標誌著合作正不斷走向深水區。
深向科技衝刺港股“智能重卡第一股”
5 月 10 日,深向科技向港交所主板遞交上市申請,中金公司、招銀國際為聯席保薦人。深向科技由百度與獅橋集團於 2020 年聯合發起設立,獲得中東資本、聯想等投資,專注於正向定義的新能源重卡及智能化技術研發,首款正向定義產品“深向星辰”於 2023 年完成全球首次批量交付,2025 年推出二代產品“深向星途”。按 2025 年銷量計算,深向科技在全球正向定義新能源重卡市場中位居第一。財務數據方面,2025 年公司營收達 39.61 億元,同比增長超一倍,但全年淨虧損 6.49 億元,虧損率已從 91.4% 大幅收窄至 16.4%。

94 輛解放重卡出海,助力北非鐵路項目
5 月 7 日,在長春中國一汽一號門廣場,94 輛解放卡車整裝待發,將遠赴北非,投入中國路橋阿爾及利亞 121 公里鐵路項目建設一線。此次交付標誌着一汽解放與中交集團戰略合作進入新階段,是“基建搭台、裝備出海、全鏈協同”央企合作模式的生動體現。自 2025 年 3 月項目啟動以來,中國路橋已累計向一汽解放採購各類型車輛 338 輛。阿爾及利亞氣候干旱、高溫少雨且常伴風沙,對車輛可靠性要求極高,一汽解放在當地設立零部件寄售倉庫,實現配件快速補給和及時維保。隨着中國汽車產業鏈日益完善,一汽針對海外市場推出 JH6 等第六代重卡,已打破“歐洲車貴、日本車配置低”的競爭格局。
DeepWay 深向首批 50 台純電重卡交付鴨嘴獸
5 月 7 日,DeepWay 深向與全球頭部港口物流企業鴨嘴獸於浙江長興舉辦批量交付儀式,雙方 200 台戰略採購訂單迎來落地節點,首批 50 台深向星途 6×4 驅動純電重卡正式交付,剩餘 150 台將在 2026 年上半年陸續完成交付。這批車輛主要投入鴨嘴獸旗下港口至工廠、園區的外貿貨運專線,適配單日 200—400 公里主流運營里程。深向星途憑藉自研三電技術與輕量化車身實現優異能耗表現,深向 TMS 平台與鴨嘴獸運力系統深度打通,實現訂單派發、安全預警、節能管控全鏈路數碼化。DeepWay 深向近期還完成了超 3.1 億美元 Pre-IPO 輪融資,刷新近五年重卡自動駕駛賽道單輪融資紀錄。
福田汽車宣佈高層人事調整,郭同金獲任副總裁
近日,北汽福田汽車股份有限公司發布了調整高級管理人員的公告。據悉,因個人原因,副總經理陳青山離任,福田汽車宣佈聘任郭同金和李曉龍出任副總經理。從其職業履歷來看,郭同金長期在汽車研發和採購領域任職,對外披露的職務包括福田汽車集團拓陸者事業部研發副總裁兼技術中心主任。福田近期在新能源重卡市場份額大幅提升,一季度福田重卡累計銷售超 4.4 萬輛,同比大幅增長 39.3%,市佔率攀升至 13.9%。此次人事調整恰逢福田推進技術創新、加速新能源轉型的關鍵時期,郭同金的研發與採購背景將為福田未來產品技術提升注入新活力。
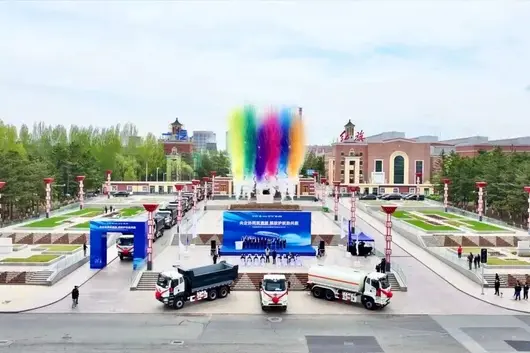
2026 年 4 月 16 日,智己汽車旗下跨時代科技旗艦 SUV 智己 LS8 正式上市,作為智己品牌核心旗艦車型,其集中搭載了品牌全棧自研核心技術,是智己品牌實力的直觀具象化體現。

上汽智己,並非傳統車企的簡單“電動化分支”,而是集合上汽 70 年造車積澱、頂級股東資源與全鏈路技術投入的戰略級實體,其品牌實力兼具“大廠確定性”與“科技成長性”,在 30 萬以上高端賽道構建起難以複製的競爭護城河。
一、資本與股權:國家隊底盤,資源傾斜的制度保障
智己的品牌根基,始於高規格資本架構與集團戰略定位,從源頭規避新勢力常見的資金鏈風險與資源分散問題。
頂級股東陣列:由上汽集團、阿里巴巴、張江高科聯合創立,從成立之初就具備“國家隊”級資本抗風險能力。上汽直接控股後,決策鏈路縮短、資源調配效率提升,集團"All in 全產業鏈、All in 核心技術、All in 生態”的承諾落地更徹底。
集團唯一高端定位:在上汽品牌矩陣中,智己是唯一高端智能新能源品牌,承接集團“品牌向上 + 技術突圍”核心戰略,徹底終結過往高端品牌內耗問題,獲得研發、供應鏈、製造等全鏈條最優資源傾斜。
持續造血能力:背靠上汽千億級智電技術投入(累計近 1500 億元、26000 多項專利),智己無需獨自承擔基礎研發成本,技術迭代具備“集團研發池”的複利效應。

二、技術實力:全棧自研 + 大廠驗證,旗艦技術的普惠邏輯
高端新能源品牌的核心溢價,在於技術的獨特性、可靠性與迭代能力。智己的技術實力,是上汽 70 年工程經驗與前沿科創的融合,呈現“大廠自研、旗艦落地、普惠下放”的清晰路徑。
核心技术全棧自研:累計申請知識產權超 1200 項,研發人員佔比超 60%,掌握靈蜥數字底盤、800V 高壓平台、恆星增程、高級智駕(IMAD)等全鏈路核心技術,避免“外購依賴”導致的技术空心化。其中,靈蜥數字底盤由上汽牽頭制定國標,線控轉向、四輪轉向等技術實現行業首發,成為智己 LS8 等旗艦車型的技術基石。
安全與冗餘的大廠標準:智己堅守“安全第一”的工程邏輯,從結構安全、智能冗餘、網絡安全構建多維度防護。高強度鋼鋁混合車身、關鍵部位 30%+ 熱成型鋼,碰撞防護達全球五星;智駕、轉向、制動系統採用多重冗餘設計,單點故障不影響整體運行;獲聯合國 UN R155 網絡安全認證,全生命週期守護車輛與隱私安全。這種“冗餘設計”看似增加成本,實則是對“可靠性”的底層承諾,也是高端用戶核心訴求。
技術落地的規模優勢:依托上汽成熟供應鏈與製造體系,智己能將百萬級技術(如空懸、線控底盤)下放至 30 萬級車型,實現“技術平權”。800V 高壓平台峰值充電功率 300kW+,30%-80% 快充僅 12 分鐘;恆星增程系統虧電油耗 5.9L/100km,綜合續航 1605km,解決用戶補能焦慮的同時,具備規模化降本空間。

三、供應鏈與製造:全鏈路掌控,品質一致性的底層支撐
高端品牌的“質感”,最終由供應鏈穩定性與製造工藝精度決定。智己傳承上汽全球統一的供應鏈與品控體系,從源頭保障產品可靠性,規避新勢力“供應鏈受制於人”的風險。
全球頂級供應鏈壁壘:共享上汽 70 年積澱的全球優質供應商資源,核心零部件(如芯片、電池、底盤件)採用“雙供應商 + 自研補充”模式,既保障供應穩定,又控制成本。從零部件甄選到整車裝配,執行嚴苛的上汽品控標準,每台車經過多輪極限測試,確保產品一致性与耐久性。
製造體系的大廠冗餘:依托上汽智能工廠,智己車型採用高自動化作業線,關鍵工序自動化率超 90%,減少人為誤差;工廠具備柔性生產能力,可同步生產純電、增程車型,適配市場需求波動。這種“製造冗餘”看似重資產,實則是高端品牌“交付能力 + 品質保障”的核心底氣。
國際認可的品質背書:智己產品斬獲新加坡《海峽時報》“2025 年度車型”、澳大利亞 ANCAP“年度最安全大型轎車”、德國紅點設計獎等多項國際權威榮譽,證明其品質、安全與設計達到全球一流水平,打破歐美品牌在高端市場的壟斷,為品牌出海奠定基礎。

四、市場與品牌價值:銷量增長 + 高端心智,商業閉環的正向循環
品牌實力的終極驗證,是市場接受度與用戶價值認同。智己從“技術驅動”到“銷量落地”,再到“盈利驗證”,形成高端品牌的正向商業閉環。
銷量躋身高端第一梯隊:2025 年全年銷量 8.1 萬台,自 9 月起連續 4 個月銷量破萬,在 30 萬以上高端新能源市場佔據穩定份額,成為上汽自主品牌增長核心引擎。
高端心智的持續強化:通過旗艦車型 LS8 定義品牌高度,以 LS6 等走量車型擴大用戶基數,形成“旗艦樹形象、走量提規模”的產品矩陣,精準對標 BBA 及國內高端新勢力,構建“大廠高端”的差異化心智——既有傳統豪車的品質可靠,又有新勢力的智能科技。
長期價值的資本市場預期:上汽集團因自主品牌(含智己)崛起,2025 年底重回上證 50 指數,反映資本市場對智己模式的認可。智己的盈利與增長,不僅是上汽轉型成功的標誌,更代表傳統車企高端化的可行路徑,具備長期投資價值。

結語
上汽智己的品牌實力,本質是“大廠確定性”與“科技成長性”的雙重紅利:上汽 70 年造車底蘊提供資本、供應鏈、製造的底層保障,規避新勢力常見的資金、品質、交付風險;全棧自研的核心技術與持續迭代能力,賦予品牌高端科技溢價,滿足用戶對智能出行的核心訴求。
在高端新能源市場從“野蠻生長”走向“存量競爭”的階段,智己以“大廠嚴選,實力一步到位”的核心邏輯,構建起難以複製的競爭壁壘——它不是另一個新勢力,而是具備百年品牌潛質的中國高端汽車新標杆。
一汽解放大规模出海非洲,JH6重卡批量交付阿尔及利亚铁路项目
一汽解放向阿尔及利亚铁路项目批量交付JH6第六代重卡,用于当地121公里铁路物资运输,由中国路桥采购。项目已累计采购数百辆工程车。针对高温风沙环境,解放搭建本地化零部件寄售库,实现48小时配件快速响应。高性价比车型正打破非洲市场长期由欧日品牌垄断的格局,出海高端化提速。
DeepWay深向科技冲刺港交所,融资与交付双高增长
新能源重卡新势力DeepWay深向科技递交港交所IPO申请,头部机构联席保荐。近年销量与营收持续暴涨,正向定义新能源重卡市占率领先。完成大额Pre-IPO融资,国际资本加码。与鸭嘴兽完成批量纯电重卡交付,聚焦港口—工厂短途干线,自研三电匹配高频短驳场景,规模化落地加速。
特斯拉Semi正式量产入局,兆瓦级充电同步铺开
特斯拉Semi纯电重卡正式量产,历经多年技术打磨后入局长途干线赛道。搭载自研三电,续航超800公里,支持兆瓦级快充,30分钟可充至80%。同步推出专用Megacharger快充与Basecharger慢充,北美加速布局补能网络。量产将重塑全球新能源重卡竞争格局,与国内品牌形成直接对抗。
重卡行业人事密集调整,头部与新能源高管换血
商用车行业进入密集人事调整期:远程新能源商用车、长安凯程完成一把手更迭;中国重汽完成董事会换届,新班子聚焦海外与新能源;全柴动力多项核心岗位调整,发力商用车动力与新能源总成。管理层换血集中释放战略转向信号,围绕出海、电动化、智能化全面提速。
一季度新能源重卡销量破4万辆,渗透率持续走高
国内新能源重卡一季度终端销量突破4.3万辆,同比增长45%,渗透率超26%,创近年同期新高。3月单月销量破2万辆,旺季效应明显。全生命周期成本优势成为核心驱动力,5年可显著节省运营成本。港口、矿区、钢厂等封闭场景替代加速,中长途干线仍受补能设施制约。
三一电动重卡入驻宁波舟山港+出海印尼,绿色物流标杆化
三一电动重卡批量投运宁波舟山港,服务集装箱低碳短驳,零排放、高适配高频场景,打造港口绿色物流标杆。同步向印尼头部能源企业批量交付SE588纯电重卡,适配矿区重载运输。依托本地产业园与能源需求,加速东南亚新能源重卡布局,出海从工程车向新能源高端化升级。
4月重卡销量同比增长43%,创近五年同期新高
2026年4月,我国重卡市场销量预计达到12.5万辆(批发口径,含出口及新能源),环比下降10%,但同比大幅增长43%,创下近五年4月销量历史新高。2026年1至4月累计销量预计达44.3万辆,同比增长26%。市场需求主要由三大因素驱动:传统旺季的物流与工程运力需求爆发、国三及国四货车淘汰加速带来的置换需求、以及亚非拉地区出口增长超过35%。值得注意的是,受LNG价格上涨至6元/公斤以上影响,燃气重卡经济性优势被削弱,而新能源重卡在油价高位运行和“以旧换新”政策倾斜下,4月终端销量环比增长超25%、同比增长超60%,市场渗透率逼近30%,呈现加速上升态势。
三一SE588电动重卡批量交付印尼头部能源企业
5月9日,三一集团与印尼头部能源企业在三一智联重卡产业园举行电动重卡批量交机仪式,SE588电动重卡正式交付印尼头部能源企业。基于2025年底首批发运设备在印尼矿区的出色表现,SE588不仅实现车货总重220吨的极限承载,还经受住了热带雨林气候与复杂矿区路况的双重考验。客户对三一电动重卡给出了出勤率高、运营成本显著降低的高度评价。三一集团高层表示将持续发挥全产业链优势,携手打造全球零碳矿区标杆。双方从2台试用到此次批量交付,再到未来总计约百台的采购计划,清晰的扩购路线标志着合作正不断走向深水区。
深向科技冲刺港股“智能重卡第一股”
5月10日,深向科技向港交所主板递交上市申请,中金公司、招银国际为联席保荐人。深向科技由百度与狮桥集团于2020年联合发起设立,获得中东资本、联想等投资,专注于正向定义的新能源重卡及智能化技术研发,首款正向定义产品“深向星辰”于2023年完成全球首次批量交付,2025年推出二代产品“深向星途”。按2025年销量计算,深向科技在全球正向定义新能源重卡市场中位居第一。财务数据方面,2025年公司营收达39.61亿元,同比增长超一倍,但全年净亏损6.49亿元,亏损率已从91.4%大幅收窄至16.4%。
94辆解放重卡出海,助力北非铁路项目
5月7日,在长春中国一汽一号门广场,94辆解放卡车整装待发,将远赴北非,投入中国路桥阿尔及利亚121公里铁路项目建设一线。此次交付标志着一汽解放与中交集团战略合作进入新阶段,是“基建搭台、装备出海、全链协同”央企合作模式的生动体现。自2025年3月项目启动以来,中国路桥已累计向一汽解放采购各类型车辆338辆。阿尔及利亚气候干旱、高温少雨且常伴风沙,对车辆可靠性要求极高,一汽解放在当地设立零部件寄售仓库,实现配件快速补给和及时维保。随着中国汽车产业链日益完善,一汽针对海外市场推出JH6等第六代重卡,已打破“欧洲车贵、日本车配置低”的竞争格局。
DeepWay深向首批50台纯电重卡交付鸭嘴兽
5月7日,DeepWay深向与全球头部港口物流企业鸭嘴兽于浙江长兴举办批量交付仪式,双方200台战略采购订单迎来落地节点,首批50台深向星途6×4驱动纯电重卡正式交付,剩余150台将在2026年上半年陆续完成交付。这批车辆主要投入鸭嘴兽旗下港口至工厂、园区的外贸货运专线,适配单日200—400公里主流运营里程。深向星途凭借自研三电技术与轻量化车身实现优异能耗表现,深向TMS平台与鸭嘴兽运力系统深度打通,实现订单派发、安全预警、节能管控全链路数字化。DeepWay深向近期还完成了超3.1亿美元Pre-IPO轮融资,刷新近五年重卡自动驾驶赛道单轮融资纪录。
福田汽车宣布高层人事调整,郭同金获任副总裁
近日,北汽福田汽车股份有限公司发布了调整高级管理人员的公告。据悉,因个人原因,副总经理陈青山离任,福田汽车宣布聘任郭同金和李晓龙出任副总经理。从其职业履历来看,郭同金长期在汽车研发和采购领域任职,对外披露的职务包括福田汽车集团拓陆者事业部研发副总裁兼技术中心主任。福田近期在新能源重卡市场份额大幅提升,一季度福田重卡累计销售超4.4万辆,同比大幅增长39.3%,市占率攀升至13.9%。此次人事调整恰逢福田推进技术创新、加速新能源转型的关键时期,郭同金的研发与采购背景将为福田未来产品技术提升注入新活力。
2026年4月16日,智己汽车旗下跨时代科技旗舰SUV智己LS8正式上市,作为智己品牌核心旗舰车型,其集中搭载了品牌全栈自研核心技术,是智己品牌实力的直观具象化体现。
上汽智己,并非传统车企的简单“电动化分支”,而是集合上汽70年造车积淀、顶级股东资源与全链路技术投入的战略级实体,其品牌实力兼具“大厂确定性”与“科技成长性”,在30万以上高端赛道构建起难以复制的竞争护城河。
一、资本与股权:国家队底盘,资源倾斜的制度保障
智己的品牌根基,始于高规格资本架构与集团战略定位,从源头规避新势力常见的资金链风险与资源分散问题。
顶级股东矩阵:由上汽集团、阿里巴巴、张江高科联合创立,从成立之初就具备“国家队”级资本抗风险能力。上汽直接控股后,决策链路缩短、资源调配效率提升,集团“All in全产业链、All in核心技术、All in生态”的承诺落地更彻底。
集团唯一高端定位:在上汽品牌矩阵中,智己是唯一高端智能新能源品牌,承接集团“品牌向上+技术突围”核心战略,彻底终结过往高端品牌内耗问题,获得研发、供应链、制造等全链条最优资源倾斜。
持续造血能力:背靠上汽千亿级智电技术投入(累计近1500亿元、26000余项专利),智己无需独自承担基础研发成本,技术迭代具备“集团研发池”的复利效应。
二、技术实力:全栈自研+大厂验证,旗舰技术的普惠逻辑
高端新能源品牌的核心溢价,在于技术的独特性、可靠性与迭代能力。智己的技术实力,是上汽70年工程经验与前沿科创的融合,呈现“大厂自研、旗舰落地、普惠下放”的清晰路径。
核心技术全栈自研:累计申请知识产权超1200项,研发人员占比超60%,掌握灵蜥数字底盘、800V高压平台、恒星增程、高阶智驾(IMAD)等全链路核心技术,避免“外购依赖”导致的技术空心化。其中,灵蜥数字底盘由上汽牵头制定国标,线控转向、四轮转向等技术实现行业首发,成为智己LS8等旗舰车型的技术基石。
安全与冗余的大厂标准:智己坚守“安全第一”的工程逻辑,从结构安全、智能冗余、网络安全构建多维度防护。高强度钢铝混合车身、关键部位30%+热成型钢,碰撞防护达全球五星;智驾、转向、制动系统采用多重冗余设计,单点故障不影响整体运行;获联合国UN R155网络安全认证,全生命周期守护车辆与隐私安全。这种“冗余设计”看似增加成本,实则是大厂对“可靠性”的底层承诺,也是高端用户核心诉求。
技术落地的规模优势:依托上汽成熟供应链与制造体系,智己能将百万级技术(如空悬、线控底盘)下放到30万级车型,实现“技术平权”。800V高压平台峰值充电功率300kW+,30%-80%快充仅12分钟;恒星增程系统亏电油耗5.9L/100km,综合续航1605km,解决用户补能焦虑的同时,具备规模化降本空间。
三、供应链与制造:全链路掌控,品质一致性的底层支撑
高端品牌的“质感”,最终由供应链稳定性与制造工艺精度决定。智己传承上汽全球统一的供应链与品控体系,从源头保障产品可靠性,规避新势力“供应链受制于人”的风险。
全球顶级供应链壁垒:共享上汽70年积淀的全球优质供应商资源,核心零部件(如芯片、电池、底盘件)采用“双供应商+自研补充”模式,既保障供应稳定,又控制成本。从零部件甄选到整车装配,执行严苛的上汽品控标准,每台车经过多轮极限测试,确保产品一致性与耐久性。
制造体系的大厂冗余:依托上汽智能工厂,智己车型采用高自动化生产线,关键工序自动化率超90%,减少人为误差;工厂具备柔性生产能力,可同步生产纯电、增程车型,适配市场需求波动。这种“制造冗余”看似重资产,实则是高端品牌“交付能力+品质保障”的核心底气。
国际认可的品质背书:智己产品斩获新加坡《海峡时报》“2025年度车型”、澳大利亚ANCAP“年度最安全大型轿车”、德国红点设计奖等多项国际权威荣誉,证明其品质、安全与设计达到全球一流水平,打破欧美品牌在高端市场的垄断,为品牌出海奠定基础。
四、市场与品牌价值:销量增长+高端心智,商业闭环的正向循环
品牌实力的终极验证,是市场接受度与用户价值认同。智己从“技术驱动”到“销量落地”,再到“盈利验证”,形成高端品牌的正向商业闭环。
销量跻身高端第一梯队:2025年全年销量8.1万台,自9月起连续4个月销量破万,在30万以上高端新能源市场占据稳定份额,成为上汽自主品牌增长核心引擎。
高端心智的持续强化:通过旗舰车型LS8定义品牌高度,以LS6等走量车型扩大用户基数,形成“旗舰树形象、走量提规模”的产品矩阵,精准对标BBA及国内高端新势力,构建“大厂高端”的差异化心智——既有传统豪车的品质可靠,又有新势力的智能科技。
长期价值的资本市场预期:上汽集团因自主品牌(含智己)崛起,2025年底重回上证50指数,反映资本市场对智己模式的认可。智己的盈利与增长,不仅是上汽转型成功的标志,更代表传统车企高端化的可行路径,具备长期投资价值。
结语
上汽智己的品牌实力,本质是“大厂确定性”与“科技成长性”的双重红利:上汽70年造车底蕴提供资本、供应链、制造的底层保障,规避新势力常见的资金、品质、交付风险;全栈自研的核心技术与持续迭代能力,赋予品牌高端科技溢价,满足用户对智能出行的核心诉求。
在高端新能源市场从“野蛮生长”走向“存量竞争”的阶段,智己以“大厂严选,实力一步到位”的核心逻辑,构建起难以复制的竞争壁垒——它不是另一个新势力,而是具备百年品牌潜质的中国高端汽车新标杆。
“车企日子难过”,从年初的叹息演变为贯穿2025年全年的主旋律。价格战从局部燃至全域,从新能源卷到燃油车,最终传导至产业链每一个角落。当整车企业为“活下去”或“保份额”而战,身处上游的零部件供应商们,日子自然也不好过。
但“苦”归“苦”,翻开2025年的财报,一个有些反直觉的事实浮出水面:不少零部件企业仍在闷声发财。宁德时代日赚近2亿,福耀玻璃净利润创新高,英搏尔、亚太股份利润翻倍增长。当然与此同时,也确有一些企业深陷增收不增利的泥潭。
都说苦,钱到底谁赚了?拆开这份成绩单,电动化、智能化浪潮的潮水方向,以及全球化布局、成本控制、技术迭代的综合内功,或许就是关键答案。
谁在数钱,谁在硬撑?
2025年,中国汽车零部件上市公司业绩呈现鲜明的分化。
站在金字塔尖的,依然是宁德时代。2025年,宁德时代实现营收4237亿元,同比增长17.04%,归母净利润722亿元,同比增长42.28%,平均日赚近2亿元。全年经营现金流净额达1332亿元,期末货币资金及交易性金融资产合计3925亿元,家底之雄厚令人咋舌。
福耀玻璃继续书写“一块玻璃”的传奇。2025年实现营收457.87亿元,同比增长16.65%,连续两年保持16%以上的增速。其中汽车玻璃业务营收418.89亿元,同比增长17.3%,毛利率提升1.17个百分点至31.32%,浮法玻璃营收64.80亿元,同比增长8.71%,毛利率大幅提升3.60个百分点至39.64%。受益于产品结构持续优化,福耀玻璃全年归母净利润达93.12亿元,同比增长24.2%,盈利增速显著高于营收增速。
华域汽车作为综合型龙头的代表,2025年实现营收1839.99亿元,同比增长8.49%,净利润72.07亿元,同比增长7.51%。业务层面,内外饰件收入同比增长12.22%、功能件收入同比增长9.3%,为其增长提供核心支撑。
一批深耕细分赛道的企业同样展现出强劲的主业增长动能。英搏尔凭借电驱动与电源系统产品放量,2025年实现营收38.74亿元,同比增长59.45%,归母净利润1.86亿元,同比增长161.62%。亚太股份同样交出不俗成绩,2025年实现营收56.07亿元,同比增长31.61%,归母净利润4.9亿元,同比增长130.18%。
另一边,部分企业则陷入“增收不增利”的困局。潍柴动力2025年实现营收2318.09亿元,同比增长7.47%,归母净利润109.31亿元,同比下滑4.15%。增收不增利的背后,既有重卡行业周期波动的影响,也有海外子公司凯傲集团计提支出12.76亿元、拖累净利润约3.93亿元的因素。不过,其数据中心发电产品全年销量约1400台,同比激增259%,M系列大缸径发动机营收58.1亿元,同比增长65%,新的增长点正在孕育。
拓普集团2025年营收295.8亿元,同比增长11.2%,但归母净利润27.8亿元,同比下降7.4%,打破自2020年以来持续高增长的局面。主因是产能扩张导致资本开支大幅提升,墨西哥、波兰等海外新建产能尚处爬坡期,折旧摊销短期承压。
宁波华翔预计全年归母净利润4.16亿元至5.38亿元,同比下降43.5%至56.34%,主要受欧洲及北美资产剥离一次性影响约10.3亿元。但扣非净利润预计13.22亿至15.88亿元,同比增长43.72%至72.57%,核心业务盈利能力反而提升,这一“断腕”之举虽冲击短期报表,却清除了多年包袱。
值得警惕的是,部分企业的利润高增长并非来自主业。南方精工2025年归母净利润3.46亿元,同比增幅高达1316.84%,表面看极为惊人,但主要贡献来自投资项目公允价值评估产生的约3.1亿元账面收益,属于非经常性损益。剔除该影响后,主营业务实际盈利能力仍面临压力。
图片来源:南方精工官方财报截图
从上述分化可以看出,2025年的财报季已超越简单的“盈或亏”判断。盈利的来源是否可持续、增长是否由主业驱动,正成为衡量企业价值的核心标尺。
转型快慢,定生死
财报数字的背后,转型快慢正在拉开企业间的差距。2025年的财报数据,如同一份对过去几年战略选择的“成绩单”,奖励了远见者,惩罚了迟疑者。
宁德时代的业绩神话,核心在于对动力电池赛道的绝对聚焦和持续深耕,通过技术溢价和客户黏性保持稳定利润增长。据悉,2025年,宁德时代旗下神行、麒麟等高端电池出货占比已达约六成,凭借更高的能量密度与安全性能获得显著溢价空间。客户结构上,宁德时代与理想、小米、赛力斯等新势力合作深入,也与特斯拉、宝马、奔驰、大众等全球车企保持长期战略合作。
福耀玻璃的逆势增长,则来自产品结构的持续高端化。智能全景天幕、可调光玻璃、抬头显示玻璃等高附加值产品占比较上年同期上升5.44个百分点,直接推动汽车玻璃业务毛利率提升至31.32%。从一块普通玻璃到一块智能玻璃,技术含量的跃升带来了利润空间的质变。
华域汽车的转型路径则体现在客户结构与订单质量上。2025年,其上汽集团以外客户收入占比已提升至64.6%,赛力斯、特斯拉上海、比亚迪、吉利、小米等进入业外客户收入前十。新获订单中,新能源汽车相关配套金额占比高达80%,国内自主品牌配套金额占比超65%,这意味着其未来收入的大头,已牢牢绑定在新能源和自主品牌这两条增长最快的赛道上。
图片来源:华域汽车官网截图
潍柴动力的案例更是耐人寻味,一面是传统业务承压,一面是“第二增长曲线”悄然成形。其数据中心发电产品已完成1250kWe至5000kWe全功率段布局,在备用电源领域打破外资垄断。受益于全球AI算力建设提速,这一板块正在成为传统动力之外的新支柱。转型的压力与希望,在同一份财报里并存。
在智能化领域,德赛西威和均胜电子是“押对赛道”的典型。德赛西威2025年营收325.57亿元,同比增长17.88%,净利润24.54亿元,同比增长22.38%。增长引擎来自智能驾驶域控制器的持续放量,已获理想、小鹏、吉利等主流车企多个新项目订单。其还发布无人车品牌,获取机器人域控项目定点,规划2026年量产。
均胜电子2025年营收611.83亿元,同比增长9.52%,归母净利润13.36亿元,同比大增39.08%。该年度其新增全球订单约970亿元,其中汽车电子业务贡献约461亿元,成为拉动整体订单增长的核心板块。
图片来源:均胜电子官图截图
同样是智能化赛道的受益者,中科创达2025年成绩同样亮眼:全年营收77.78亿元,同比增长44.45%,归母净利润4.5亿元,同比增长10.47%。其以AIOS为核心,构建起“芯片—AIOS—中间件—上层应用”的全栈技术体系。尤其值得关注的是,其智能物联网业务收入36.05亿元,同比激增133.26%,AIoT平台已覆盖智能视觉、机器人、AIPC等多元场景。
一个值得关注的新趋势是,部分零部件企业正将触角伸向更具想象空间的“新赛道”——人形机器人。这并非跨界,而是精密制造能力的自然外溢。
拓普集团首次将“机器人执行器”作为单独业务板块披露,2025年该业务营收0.1亿元,与客户合作进展迅速。三花智控、双环传动等也在机器人关节模组、减速器领域布局。头部企业正将竞争维度从汽车拓展至智能硬件领域,打造穿越周期的增长极。
图片来源:拓普集团
相比之下,仍在传统业务中“打转”的企业,压力与日俱增。传统独立发动机企业正遭遇商用车新能源化的猛烈冲击。尽管推出新能源产品,但面对比亚迪等巨头竞争及整车厂自研趋势,突围极为艰难。新业务尚处于投入期,传统业务失血速度可能快于新业务成长速度。竞争已进入“综合能力”比拼阶段:选对方向只是第一步,执行的速度和落地的质量,才是拉开差距的关键。
转型速度已成为决定盈亏的关键变量。率先完成产品结构升级和市场布局调整的企业,正在收获转型红利,而转型步伐迟缓的企业,则不得不承受市场份额收缩与利润下滑的双重压力。
更进一步看,行业格局的重构可能比想象中来得更快。盖世汽车研究院分析师指出:“未来自动驾驶应该会收敛到局部的几家科技企业或者零部件公司垄断,而且这样的局面会比较快地到来。”这意味着,当下的淘汰赛仅仅是序幕,未来将走向高度集中的垄断竞争格局,转型的窗口期正在加速收窄。
与此同时,供应链关系的底层逻辑也在发生深刻变革。该分析师认为,随着产业演变,“车企未来的重点是做好整车产品架构定义、用户偏好和需求定义等,整车将回归到作为集成品终端的定位”。在这一趋势下,他进一步指出:“车企会不会绕过Tier1和代工厂直接合作,进而实现更扁平化的供应链管理和降本?目前来看,在国内汽车行业,已经有了非常大的变革。”这对传统零部件企业意味着,挑战不仅来自技术路线的切换,更来自整车厂重塑供应链模式的直接冲击。
出海,是解药还是新战场?
面对国内极度内卷,海外市场成为业绩增长的“第二引擎”。这一轮出海呈现“产业输出”特征,不再只是产品出口,而是工厂、技术、服务一起走出去,深度融入全球产业链。
站在浪潮前沿的,是一批已将海外业务打造为“利润引擎”的企业。
宁德时代2025年海外收入占比30.6%,增速高于境内,毛利率高出境内7.44个百分点。海外动力电池市占率跃升至30%,匈牙利工厂一期接近投产,与Stellantis合资的西班牙工厂顺利推进,印尼镍矿及电池产业链项目逐步落地。这些基地让宁德时代近距离服务欧洲客户,同时规避地缘政治与贸易关税风险。
福耀玻璃的全球化则呈现另一种扎实的力量感。2025年国外市场收入达208.57亿元,同比增长18.81%,占总营收约45.6%,毛利率同步提升至32.64%。最亮眼的是其美国子公司,全年营收79.17亿元,同比增长25.43%,净利润同比暴涨40.91%。
图片来源:福耀集团官图截图
同样以海外基地为利润核心的还有轮胎企业。赛轮轮胎作为目前海外布局产能规模最大的中国轮胎企业,在越南、柬埔寨、墨西哥、印尼等地建有生产基地。在欧美贸易壁垒持续背景下,这些海外工厂已成为贡献绝大部分利润的“桥头堡”。
另一类企业处于全球化提质阶段。均胜电子2025年国外收入440.67亿元,占总收入72.28%。战略重心已从并购扩张转向“消化提升”,聚焦海外业务盈利能力,毛利率提升至18.3%正是初步成效。华域汽车出口毛利率同比提升3.5个百分点至4.12%,从规模扩张转向盈利质量提升。
在智能化领域,同样展现出强劲出海势头的还有中科创达。2025年,其海外市场收入达到35.56亿元,同比大幅增长81.57%,增速远超其国内市场(23.23%),业务已覆盖芬兰、德国、美国、日本等多个国家和地区。
部分企业展现出灵活身段,有的做减法,有的在高毛利赛道快速突破。
宁波华翔完成对长期亏损的欧洲业务剥离,虽短期影响归母净利润约10.3亿元,但彻底清除了多年包袱。扣非净利润预计增长43.72%至72.57%,核心业务盈利能力显著释放。这传递出重要启示:全球化中,适时“做减法”、聚焦优势市场,比盲目扩张更具战略价值。
德赛西威出海呈现“高增长、高毛利”特点。2025年境外收入24.1亿元,同比大增41.1%,毛利率高达27.3%,显著高于国内的18.4%。虽占比仅7.4%,但高成长性正迅速成为新增长极。
拓普集团的全球化布局也在加速推进,墨西哥一期项目全部投产,波兰工厂二期与泰国生产基地正在筹划布局。不过,海外新建产能尚处爬坡阶段,折旧摊销等固定成本较高,这也是公司2025年利润端承压的原因之一。可以预见,随着海外工厂产能利用率逐步提升,这些前期投入有望在未来转化为实实在在的盈利贡献。
从产品出口到产能输出,从粗放并购到精细运营,从负重前行到果断做减法,2025年零部件企业出海已进入更深层次的分化阶段。海外市场不再是简单增量补充,而是全球化综合运营能力的全面考验。
结语
翻阅2025年零部件企业财报,产业格局已日趋明朗。这已不是靠行业景气度就能“雨露均沾”的时代,而是一场残酷的“精英淘汰赛”。财报数据宣告了以规模、成本为导向的粗放式增长模式的终结,开启了以技术、效率和全球化为核心的精耕细作新周期。
展望2026年及以后,产业变革将更彻底,价格战与技术迭代的压力不会消退,行业集中度继续提升。在这场没有终点的马拉松中,唯有保持战略定力,持续技术投入与效率革命,不断拓展能力边界,才能穿越周期,赢得未来。
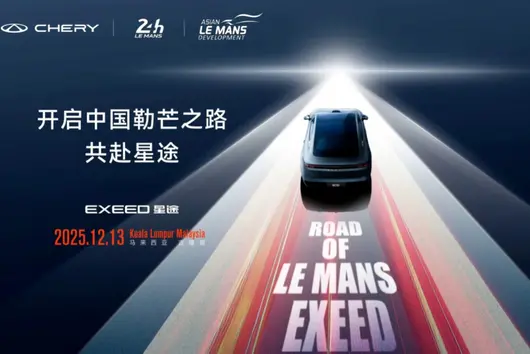
从1923年第一届勒芒开跑到今天,102年过去了,赛道终点线上终于要迎来第一支中国厂商车队。

4月19日晚,珠海国际会展中心。星途EX7的上市发布会,奇瑞执行副总裁李学用宣布了一项战略合作——星途将分阶段推进“勒芒之路”,从国内统规赛到亚洲勒芒系列赛,最终组建车队冲击勒芒24小时耐力赛正赛。同一场合,星途确认将联手勒芒赛事官方运营方法国西部汽车俱乐部,在芜湖共建一条符合国际汽联认证的一级赛道。
勒芒签下的不只是协议,是一条技术品牌化的路径
勒芒24小时耐力赛与F1、WRC并列为全球三大顶级汽车赛事。区别在于,F1是单圈速度的极致,勒芒考验的是24小时连续运转下整车系统的可靠性、能量管理效率和极端工况耐久能力。对车企而言,勒芒赛道更像一个极限环境下的工程实验室。

中国车企对顶级赛事的执念由来已久。比亚迪以仰望U9征战纽博格林北环,吉利将领克送入WTCR赛场并拿下冠军,这些尝试都在证明一件事:中国制造需要国际顶级赛事背书来构建品牌溢价。但此前从未有中国车企以官方身份进入勒芒体系。
奇瑞选择了一条不同的路。2025年12月,星途与ACO在马来西亚完成战略签约,成为勒芒历史上首个中国签约品牌。2026年4月,这一合作进一步深化为三方协议——奇瑞控股、芜湖市政府与ACO在巴黎正式签约,将合作从品牌赞助推进到基础设施共建层面。一条标准赛车道的建设周期通常在三到五年,这意味着奇瑞下的是一盘长线棋局。

为什么是勒芒?因为技术路线的匹配。勒芒对混动系统、能量回收、轻量化材料、热管理的考验,与星途想建立的技术标签高度重合。24小时的连续比赛,任何系统的单点失效都会被无限放大,这对整车的工程冗余提出了近乎苛刻的要求。星途EX7上那套被反复提及的EMB线控制动系统,其三路冗余架构的设计思路,某种程度上正是对勒芒赛事理念的一次量产级还原。
在芜湖建赛道这件事本身也值得留意。国内目前仅有上海国际赛车场等少数几条符合FIA一级认证的赛道,把赛道基础设施握在自己手里,意味着奇瑞不只是赛事的参与者,而是试图进入规则制定的层面。这比单纯冠名赞助一支车队要重得多,但也更具备长期价值。
把勒芒基因刻进20万级市场,靠的是一套“数字神经”
勒芒的故事讲得再好,终究要靠产品接住。EX7所处的位置——20万到26万的价格区间,是当前中国新能源SUV竞争最残酷的腹地。特斯拉Model Y以近4万辆的月销量占据绝对统治地位,理想L6月销稳定在5000辆以上并持续向上,问界M7依靠华为生态的渠道势能迅速走量,还有小鹏G6、智己LS6、比亚迪唐等一众选手环伺。在这个价格带,消费者比参数、比配置、比补能效率、比品牌认知,每个维度都是硬仗。

星途EX7的底牌,是首搭的航空级EMB纯机电线控制动系统。这套系统完全摒弃了传统液压管路,以电信号直接驱动车轮上的独立电机完成制动。响应时间90毫秒,百公里刹停距离33米级。取消液压件意味着减重40%,制动效率提升约三分之一,也彻底消除了刹车油泄漏的风险。EMB在航空领域已成熟应用数十年,波音和空客的飞机早已淘汰了液压制动,但在乘用车领域,星途EX7是第一个完成量产、通过国标认证、上路测试超10万公里的车型。
这套技术的商业逻辑在于——它让制动系统从一个被动安全件变成了可OTA、可编程的智能执行件。EX7后续可通过OTA解锁圆规掉头、智能漂移等功能,这在传统液压架构上几乎不可实现。
智驾层面,EX7全系标配猎鹰700系统,27颗传感器搭配英伟达Orin-Y芯片,一段式端到端大模型叠加超4000万公里L4级Robotaxi数据的算法回灌。在20万级别,将含激光雷达的高阶智驾纳入全系标配的车型并不多见,多数品牌仍将高阶智驾限定在高配或选装包内。

动力方面,增程版综合续航超1500公里,亏电油耗5.8L/100km;纯电版提供77kWh和100kWh两种电池选择,CLTC续航分别为600公里和726公里。增程四驱版零百加速4.9秒,纯电四驱版4.7秒,在同价位中属于第一梯队水平。
值得强调的是,EX7并不是孤立的“技术炫技”。从飞鱼底盘3.0到雪豹四驱2.0,从AI灵犀智舱2.0到高通8295P芯片,整车的技术架构围绕一个核心逻辑展开——把赛事级工程能力转化为可感知的量产体验。这一逻辑在全球汽车产业中并非没有先例,法拉利的民用超跑脱胎于F1赛道,保时捷的工程基因来自勒芒。区别在于,这些品牌的赛事沉淀跨越了半个世纪以上,而星途的“勒芒故事”才刚刚写下第一行。
写在最后:
中国汽车工业的出海叙事,过去十几年围绕性价比和规模优势展开,最近几年转向电动化和智能化技术的弯道超车。但一个成熟汽车强国的核心标志,不仅是产量和销量,更是技术标准定义能力和赛事文化的输出能力。日本有丰田征战勒芒和WRC,德国有保时捷和奥迪在勒芒的统治级表现,韩国的现代在WRC赛场站稳脚跟——这些赛事参与行为,与各自品牌在全球市场的溢价能力之间存在清晰的因果链。

星途与勒芒的绑定,放在这个坐标系里看,中国品牌不再满足于做技术的跟随者,开始尝试进入全球汽车文化体系的上游。从签约ACO到共建赛道,奇瑞走的是一条重资产、长周期的路,短期之内不会对财务报表产生直接影响。但从产业演进的角度看,这件事的长期价值在于为整个中国汽车工业探路。
当第一台挂中国品牌车标的赛车从勒芒的维修区驶出,驶上那条24小时不熄火的赛道,中国汽车在全球产业版图上的坐标会多出一个新的刻度。这个时刻不会太远。
文|万湑龙
时值2026年,中国新能源汽车出海已跨越了早期盲目铺展宏图的阶段。
在国内竞争环境日益激烈的情况下,众多企业将海外市场视作新的利润来源。但是,中国汽车在海外市场面对的风浪也不可谓不凶险。如何翻越高筑的贸易和关税壁垒?如何让文化、消费习惯有隔阂的海外消费者认同和选择国产品牌?如何保证中国品牌在海外的口碑等等,其中的每一个,都是摆在车企出海决策者面前不得不解决的难题。
这些问题对于新势力企业来说更是严峻。但即便如此,作为新势力品牌阵营中,海外表现最为亮眼的零跑,却在今年一季度拿出了一份让人眼前一亮的成绩单:
一季度,零跑海外市场销量创历史新高,出口超4万台,稳居新势力品牌出海销量领先。与此同时,一季度零跑海外24国上牌量约2.6万台,同比增长656%。同期在欧洲16国上牌量23300台,同比增长726.5%
这些数字,向我们标明了中国车企出海的一个新的衡量坐标系——真正成功的出海,不再是孤胆英雄式的重资产拓荒,而是一场用利益换取生存时间、用精准产品契合本地生态的“极致效率战”。

不可否认的是,零跑的突围速度,正在重塑这一套全新的商业逻辑。
正如零跑汽车创始人朱江明所做出的判断:“海外业务已成为零跑的‘第二增长引擎’,我们追求的不再是单纯的整车出口,而是全球落地‘品牌+制造+服务’的全生命周期。”这段话为零跑当下的狂飙突进,定下了最务实的基调。
从高性价比到高市占率的实质跃迁
在汽车商业的世界里,看一家车企的海外战报需要极高的定力。因为发往海外口岸的“批售量”和在当地真金白银卖出去的“上牌量”,往往存在着巨大的鸿沟。在严肃的新闻语境下评估一家车企的出海成色,“运出去”不等于“卖出去”,终端真实上牌量才是衡量其是否跨越了“出海脆弱期”的唯一标准。
零跑亮眼的出海成绩里,藏着它惊人的终端消化能力。
如果我们进入微观视角,去观察零跑如何在如德国和意大利这样欧洲汽车工业腹地实现强势表现,就会发现其切入策略的精准。
譬如在意大利,零跑T03正在上演一场教科书级的“偷塔”。意大利的城市路况对汽车堪称严酷——狭窄的百年老巷、随处可见的密集环岛,以及细碎颠簸的石板路。过去,这里是菲亚特500等本土小车的绝对主场。但随着欧洲老牌车企因成本压力逐渐放弃微型电动车市场,零跑T03精准切入了这片真空。

最让当地消费者意外的是它的“欧洲味”。意大利用户发现T03在经过Stellantis集团中欧团队的联合调校后,底盘表现出一种“硬而不颠”的韧性——既能在坑洼石板路上保持极好的支撑,又有着精准的转向手感来应对无数个小半径环岛。而在德国,部分不限速的Autobahn的日常流速极快,车速普遍在130km/h甚至150km/h以上,这对车辆的高速稳定性和NVH是地狱级考验。过去很多主打廉价的出海车型一上高速就“发飘、震动”,这在欧洲市场是死穴。
但得益于CTC 2.0底盘电池一体化技术,零跑C10和B10的车身扭转刚度高达36300N·m/deg,这使得它们在德国高速上展现出了极其沉稳的车身姿态。即便在国内售价不到15万人民币,漂洋过海卖到接近3万欧元,欧洲消费者依然觉得物超所值。因为在他们眼里,这不再是一台廉价代步车,而是一台能在不限速公路上与本土中高级轿车并驾齐驱的全球车。
这种口碑的爆发并非单纯依靠低价倾销,而是来源于精准的市场洞察:零跑敏锐捕捉到了欧洲老牌车企转型期留下的市场真空。向来以严苛和护短著称的老牌媒体德国《Auto Bild》就给了零跑B10非常高的评价:“高效、舒适和精湛的工艺融为一体”,甚至直言这款车的综合表现足以让大众ID.4这位欧洲地头蛇感到汗颜。

根据Dataforce最新数据显示,零跑汽车在意大利第一季度上牌量达11637辆,3月上牌量达5513辆,同比增长2827%。在纯电动车市场,零跑以33.5%的市占率稳居第一,零售乘用车渠道市占率更高达44.6%。其中,零跑T03不仅蝉联意大利最畅销电动车,更跻身整体车型销量榜第三;零跑B10则成为电动C级SUV细分市场销量冠军。而在德国,据德国联邦机动车运输管理局(KBA)数据,零跑2月德国上牌量达1091辆,以超75%的零售占比,在中国电动汽车品牌中位列第一,单月及今年累计均保持领先。3月,零跑在德国交付第10000台汽车。
通过这些真实的市场切片,我们不难发现,零跑已经完成了质的飞跃:它不再是靠便宜去试探边缘,而是凭借越级的体验直接杀入核心圈层。从过去的以价换量跃升至如今的高市占率驱动,零跑跨越了中国汽车出海的一道天堑。
拆解狂飙的底层逻辑——借网打鱼与产品尖刀
任何单纯将海外大捷归结于车造得好或性价比高的解释,在当今极其复杂的国际商业博弈中都是苍白无力的。零跑出海势如破竹的底层逻辑,在于其管理层极其清醒的战略抉择:通过与Stellantis集团结成深度的商业同盟,用局部的利益让渡,换取了无价的时间窗口与巨大的规模效应。
出海向来是一项极其消耗现金流的勇敢者游戏。过去几年,我们见过太多中国新势力品牌为了在慕尼黑玛利亚广场或巴黎香榭丽舍大道上开一家直营展厅,耗费数亿资金与漫长的审批时间,最终却门可罗雀。
但在零跑的剧本里,渠道扩张是一场堪称“即插即用”的闪电战。 一个典型的细节是,在法国和意大利的诸多多品牌汽车经销商网络中,由于欧洲本土部分中低端车型的竞争力下滑,展厅里出现了大批闲置资源。借助Stellantis这艘跨国巨轮,零跑犹如获得了全球销售网络的“VIP通行证”。当地的经销商甚至不需要重新租场地、办牌照,挂上零跑的Logo,原本销售标致或菲亚特的成熟销售员经过培训,很快就能卖零跑的车。

目前,零跑已进入超40个国际市场,海外销售与服务网点达约950家,其中在欧洲就超过850家。这是一笔极其精明的商业账:零跑暂时放弃了对海外终端渠道的重资产垄断,换来的是一夜之间铺满全球的销售触角。
不仅是销售终端的横向扩张,在纵向的供应链深耕上,零跑的动作同样迅猛。
如果将目光投向极具潜力的新兴市场,零跑在东南亚的本地化制造版图提供了一个绝佳的商业标本。面对东盟国家对整车进口的高昂关税与属地化要求,如果中国车企从零开始买地建厂,不仅面临巨额资金压力,还需要经历极其漫长的资质审批与供应链重建周期。
而零跑的解法极其高效。在马来西亚,零跑直接启用了Stellantis现有的位于吉打州的古伦成熟工厂。作为Stellantis辐射东盟的制造枢纽,这里不仅拥有现成的右舵车生产线,更具备完善的零部件物流体系。借此,零跑得以在极短的时间内推进车型C10的本地化组装。与此同时,在缅甸市场,零跑同样展现了惊人的商业效率,仅用16个月便高效落成SKD工厂,并在今年3月成功下线首台战略车型B10。
这种“轻资产、重效率”的本地化布局模式,不仅用极低的试错成本跨越了东南亚复杂的贸易壁垒,更让零跑以极其敏捷的姿态,在物理层面上真正融入了东盟的汽车产业链。
然而,渠道与制造的护城河再宽广,若缺乏能刺穿市场的尖刀产品,也只是徒劳。没有任何一款单品能打赢全球战役,零跑的另一重护城河是对海外真实出行土壤的务实回应。
零跑汽车创始人朱江明在内部战略会上曾有一句非常透彻的论断:“我们要聚焦一个价格带的客户,聚焦这个价格带的产品及其配置的零部件,才能把这个价格带做透。不然战线就会很长,资源就会被严重稀释。”
这种极度克制的专注力,在产品线的设计上体现得淋漓尽致。C10与B10摒弃了国内市场上部分配置堆砌,将核心研发经费聚焦于欧洲用户极其看重的底盘扎实度与高阶辅助驾驶体验。
更具现实商业意义的是,零跑没有盲目推崇单一的纯电路线,而是坚持在海外市场提供纯电与增程双动力选择。
这是一个极具务实智慧的破局点。许多在实验室里看数据的车企忽略了一个欧洲真实的基建现状:即使在发达国家,充电网络的分布也极不均衡。

想象一下,一个德国家庭想要在夏天开车去南欧的克罗地亚或意大利南部度假,一旦跨过奥地利边境,沿途的超级充电桩数量就会呈断崖式下跌。如果驾驶一台纯电动车,这趟旅途将充满里程焦虑。而零跑C10和B10增程版的导入,精准地切中了这一痛点——在充电便利的西欧城市圈,它是一台平顺静谧的电动车;而在跨越国境线的长途旅行中,它又能依靠燃油系统彻底摆脱基建的束缚。
这种对海外复杂出行场景的包容性,使得零跑在海外比拼的不再是碰运气式的单车爆款,而是全域覆盖的体系化作战能力。
为什么说零跑是出海抗风险能力
最强的新势力?
当资本市场的狂热退去,行业评价体系正在重构。“抗风险能力”确实是当下甚至未来两三年内,评判一家中国车企全球化成败的最核心指标。 面对复杂的地缘博弈和市场波动,不看谁前期跑得最快,而是看谁的“底盘”最稳。
剥开表面的销量战报,零跑在出海战略和产品定义上,其实构建了一套非常严密的“避险逻辑”。
第一层避险,是跳出重资产的泥潭,换取的是不承担渠道重资产的试错成本。这种模式意味着,如果某个区域市场出现短期的剧烈波动,零跑的财务报表不至于遭受毁灭性的打击。
第二层避险,是以“属地化利益交融”瓦解贸易壁垒。零跑合资模式的最深层红利,是能够迅速盘活合作方在全球的闲置产能。
第三层避险,也是最核心的底牌,那就是极致自研带来的定价权捍卫。
朱江明有着极深的工程师执念,他曾多次强调:“电池包应该整车厂自己去做,不能交给第三方。只有核心技术积累比较充分,未来发力的基础才会更好。”这句话在出海战役中,成为了最强大的武器。
在出海语境下,全域自研本质上是在解决两个致命问题:成本底牌与响应速度。
当我们在欧洲或新兴市场面临激烈的价格绞杀时,没有自研能力的车企是非常脆弱的。如果核心的三电系统、域控制器都来自博世、大陆等T1极北供应商,车企在降价时就必须去和供应商谈判“挤水分”。但零跑占整车BOM成本60%以上的核心部件都是自己造的。这意味着当遇到贸易壁垒(如关税上涨)或恶意价格战时,零跑不需要看外部供应商的脸色,它可以在内部各业务线之间腾挪利润,拥有极其灵活的定价权和更厚的毛利安全垫。

其次,强大的技术能力能够塑造出跨越地缘差异的迭代敏捷性。海外市场非常碎片化,欧洲人需要符合GDPR隐私法规的本地化车机,需要适应不限速公路的底盘逻辑;中东市场则需要极端的电池热管理方案。如果依赖外部供应商,修改底层代码往往需要支付高昂的开发费并等待几个月甚至更长时间的排期。而零跑因为掌握了底层电子电气架构,其软件团队可以实现跨部门的快速响应,通过OTA在几周内完成本地化功能的闭环验证与推送。
如果把视角上升的更加宏观一些,就会发现全域自研其实是面对国际竞争时,对抗巨头的唯一解。
巨头们的全球化逻辑大致分为两类——其一是垂直整合,从原材料开始就拥有覆盖全产业链的整合能力。其二是规模效应,丰田和大众们可以通过每年上千万台的销量,将采购成本压榨到极致。
复盘零跑2026年一季度的强劲表现,它为中国车企出海提供了一份极为清醒且冷峻的实战样本。 在全球贸易摩擦频发的大航海新时代,企业最大的道德是盈利和活下去。看清牌桌上的筹码,迅速占领核心锚地,远比维持单打独斗的孤勇姿态重要得多。

零跑通过坚实的产品硬实力、务实高效的全球商业协同,以及深度的本地化制造,向世界证明了:中国汽车出海完全可以跳出“你死我活”的零和博弈和单纯的市场争夺,走向与全球顶尖产业链共融共生的良性发展阶段。这不仅是零跑实现健康、快速增长的通关密码,更为中国汽车产业在全球化深水区破浪前行,树立了一个极具启迪意义的高阶商业范式。
正如朱江明对于未来的期许:“以我们现在的技术储备和能力方向,向年销400万辆的世界级车企迈进,完全是有希望的。”在这场关乎生死存亡的全球化博弈中,零跑已经用其实际行动,走出了属于中国车企的最强节奏。
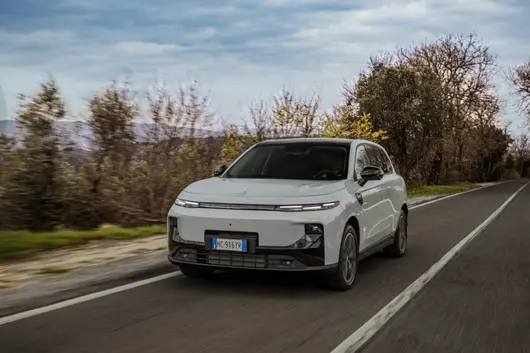
三月的狮城,阳光炽热,滨海湾的繁华与组屋区的烟火气交织成一幅高效运转的城市图景。物流车辆在这座花园城市的毛细血管中昼夜穿梭,支撑着全球贸易与本地消费的脉搏。就在比亚迪纯电小卡T35正式登陆新加坡的两天后,一家名为太平洋租赁有限公司Pac pacific Van & Truck leasing Pte Ltd(以下简称太平洋租赁)的本土物流公司,完成了对15台比亚迪纯电车辆的采购。在接受《卡车之友网》采访时,该公司的相关负责人莫少聪,向我们娓娓道出他与比亚迪的故事。
当被问及为何选择电动车时,莫少聪用一口带着南洋腔调的普通话表示,新加坡这座对环保有着极致追求的城邦,正用政策和市场之手,温柔而坚定地推动着运输行业的绿色能源转型。
对于莫少聪而言,比亚迪并非陌生名字。他的公司与中国品牌渊源颇深,在三千多辆车的庞大基数中,“最少有60%到70%是中国的品牌”。而在电动车领域,他们与比亚迪的合作已悄然进行到第三批次。从最初试探性地引入,到如今一次性采购15台,莫少聪对比亚迪的了解,早已超越初识的惊喜,沉淀为一种基于长期使用和真实数据的深厚信赖。
当被要求用一句话评价比亚迪车辆时,这位务实的物流人没有使用华丽辞藻,而是掏出了一串精准的英文词汇:“performance balance, safety and young to do about balance”。他试图用“平衡”一词,概括比亚迪电动车的精髓。而现场一位熟悉技术的同事做了更详尽的“翻译”:“性能比较好,续航和载重的表现比较好。紧凑车身的设计,还有电池的安全性以及零尾气排放的特点。”寥寥数语,恰恰点中了新加坡城市物流的命门:在寸土寸金、路窄弯多的环境中,一辆车需要同时满足高效、安全、可靠与环保的多重苛刻要求。
莫少聪特别强调了物流行业最被关注的维度——可靠性。“现在的电车,跟以前的内燃机车比,可靠度一定要高很多。”在他看来,燃油车复杂的机械结构意味着更多的维修点,而电动车结构相对简单,核心在于电池。这种简化直接转化为运营上的安心。对于追求“时效”的物流业,尤其是电商配送、餐饮外卖这类“希望立刻拿到”的即时消费场景,可靠性就是生命线。莫少聪的公司正是以服务高频次、高时效客户为主,比亚迪电动车的高可靠性,切中了他们的核心痛点。
如果说可靠性是“里子”,经济效益就是最直观的“面子”。莫少聪没有搬出复杂的财务模型,而是给出了生动的对比:“现在一桶油差不多100块,但比亚迪电动车充满电也就是三十块钱。”这“70块”的差价,对任何一家追求效率的企业都意味着巨大的长期成本优势。比亚迪电动车用事实赢得了客户信赖。
令人意外的是,尽管比亚迪电动车在性能和成本上优势明显,但在新加坡租赁市场上的租金并未水涨船高。莫少聪透露,比亚迪车辆租金与同类车型“都差不多一样”,月租金约1700至1800新币。这背后揭示的是比亚迪“同等价格,更多性能”(Same price, more performance)的策略。他以市场参与者的敏锐指出,这正是他们选择购买比亚迪作为租赁车型的核心原因。
“在新加坡这个高度成熟且竞争激烈的市场,我们的客户是精明的,不会为‘噱头’买单,但会为实实在在的‘平衡’价值投下信任票。”太平洋租赁以长期合约(两到三年)为主,将比亚迪车辆租赁给客户,而客户的用车体验和赚钱效应,成为对比亚迪产品价值最有力的背书。
这种价值的认同还体现在全生命周期成本的理性考量上。当被问及纯电小卡与燃油小卡的保险费用差异时,莫少聪的回答再次体现了新加坡市场的成熟:“不会,都一样。”这意味着保险公司对电动车和燃油车的风险评估已趋于一致,也从侧面印证了比亚迪产品在安全性和可靠性方面获得了普遍认可。
莫少聪告诉记者,他的爷爷奶奶都是中国人。这个血脉相连的背景,或许让他对比亚迪多了一份天然亲近。但真正促使他做出商业决策的,依然是理性而严谨的市场判断。他看到了比亚迪产品在性能、安全、续航、载重、经济性之间找到的那个精妙的“平衡点”。
就在本次采访的两天前,比亚迪纯电小卡T35正式在新加坡上市,搭载的62kWh刀片电池、367公里WLTC续航、以及高达1.9吨的载重能力,恰好印证了莫少聪口中的“平衡”。而比亚迪在新加坡12年的深耕,从电动巴士60%以上的市占率,到电动重卡连续十年夺冠,再到乘用车销量登顶,早已证明相关产品能通过新加坡陆路交通管理局(LTA)全球顶尖的严苛标准。
从最初的好奇与试探,到如今基于可靠性、经济性和综合性能的坚定选择,莫少聪和他的公司,以及他的客户们,用一笔笔订单,为比亚迪在新加坡的发展写下生动的注脚。对于他们而言,选择的不仅是一辆能跑能拉的电动车,而是一种契合城市脉搏、顺应绿色浪潮的可持续运营理念。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


