

Home引擎

Search History
Popular Searches
Dealer Login / Sign Up
2026年5月,中国车市交出了一份颇为分裂的成绩单。整体乘用车零售同比下滑22.1%,燃油车更是暴跌39%。然而就在这片“跌”声中,比亚迪单月销量38.3万辆,1-5月累计140.5万辆,稳坐中国汽车品牌与新能源销量双榜首。
这个数字本身并不意外——毕竟比亚迪已经连续60个月位居国内新能源榜首。真正值得追问的是:在一个整体下行、政策红利消退的市场里,凭什么还是它?
销量数字背后,藏着两个被低估的结构性变化
第一个变化:市场逻辑变了。车市竞争早已不是“谁补贴多谁卖得好”的粗放游戏。2026年1月起新能源购置税从全免改为减半征收,政策红利退潮。消费者开始真正关注补能效率、智能化体验、产品可靠性和品牌长期服务能力。换句话说,价格战的边际效应正在递减,技术战和体验战刚刚开始。
比亚迪1-5月总销量140.5万辆,同比下滑20.32%——这个“下滑”需要放在特定语境下理解:去年同期的销量建立在购置税全免的透支性需求之上。剔除这个一次性因素,比亚迪的“真实需求”底盘并未松动。5月单月销量环比增长19.4%,同比已转正,说明市场正在回归常态轨道。
第二个变化:增长引擎在切换。5月比亚迪海外销量16.06万辆,同比增长80.4%,海外销量占比已达41.9%。1-5月海外累计61.69万辆,同比增长64.9%。国内销量同比下滑24.1%的同时,海外以80%以上的增速在填补缺口。比亚迪正在从一个“中国新能源车企”变成“全球新能源车企”——这个转变,远比月度销量的涨跌更重要。

闪充:解决的是焦虑,改变的是格局
技术层面,最值得关注的不是那些炫目的参数,而是比亚迪解决了一个电动车最致命的体验痛点。
第二代刀片电池,常温下10%充至70%只需5分钟,10%充至97%只需9分钟。零下30℃环境下,从20%充到97%也只比常温多3分钟。这不是参数的堆砌,而是对“充电慢”和“低温充电难”这两个电动化世界性难题的系统性攻克。
更关键的是落地速度。截至2026年5月,比亚迪已建成超6100座闪充站,目标是年底达到20000座。搭载闪充技术的第三代元PLUS、方程豹豹5/豹8闪充版、腾势N9闪充版等车型已密集上市。中信证券预测,第二代闪充车型下半年有望月增交付2-3万辆,占全年销量约30%。
这套组合拳的逻辑很清晰:用技术解决用户的真实焦虑,用基建打消用户的补能顾虑,再用产品矩阵把技术红利转化为销量。它不是在和对手比谁降价多,而是在重新定义“电动车该有的样子”。

智驾:315万辆车的“数据飞轮”
智能化的竞争,本质上是数据的竞争。
截至5月28日,比亚迪辅助驾驶车型保有量超过315万辆,“天神之眼”每日生成数据超过2亿公里。这两个数字意味着什么?意味着比亚迪拥有中国车企中最大的真实路况数据池。数据越多,算法迭代越快;算法越好,用户体验越优;体验越好,更多人愿意用——这是一个典型的“数据飞轮”。
5月28日,比亚迪召开智能化战略发布会,宣布全系车型可搭载“天神之眼B”辅助驾驶激光版,选装价12000元。更关键的是,比亚迪率先承诺为城市领航安全兜底一年。这个动作的潜台词是:我不止让你“敢用”,我还为你的安全“兜底”。在智驾事故频发、用户心存顾虑的当下,这比任何技术参数都更能打消消费者的戒备。
出海:从“卖出去”到“扎下去”
海外销量破16万辆,同比增长80.7%——这个数字的含金量不在于“多”,而在于“怎么做到的”。
比亚迪的出海早已不是简单的产品出口。巴西工厂由福特旧厂改造,2025年已下线首车;泰国工厂2024年投产,年产能15万辆;匈牙利工厂兼欧洲总部。印尼、乌兹别克斯坦等地也在布局。这不是“卖车”,这是“建体系”。
产品策略上,比亚迪采取“一地一策”:东南亚推海鸥,中东推豹5,欧洲推宋PLUS EV。SHARK皮卡连续两个月销量突破4000辆。这种精准匹配区域需求的能力,背后是供应链、制造、渠道三位一体的全球化运营能力。
当然,风险同样存在。欧盟加征关税、部分国家设置本地化生产门槛、海外售后服务体系的搭建成本,都是实实在在的挑战。但比亚迪的选择很清晰:与其被动应对贸易壁垒,不如主动本地化。收购现成工厂、与当地合作建厂,本质上是“以时间换空间”的战略抉择。
當一輛汽車緩緩駛向交付舞台,人們見到嘅或許係一場普通嘅新車交付;但當這輛車成為中國工業發展歷程中嘅第一億輛時,佢所承載嘅意義,已經遠遠超出產品本身。

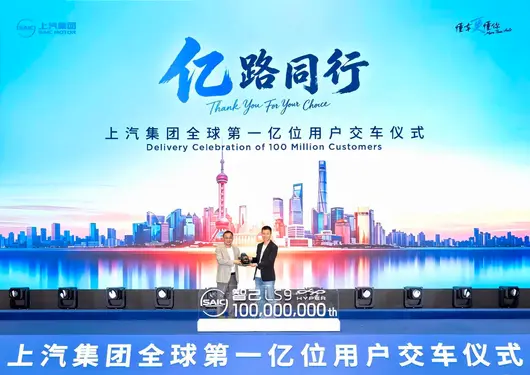
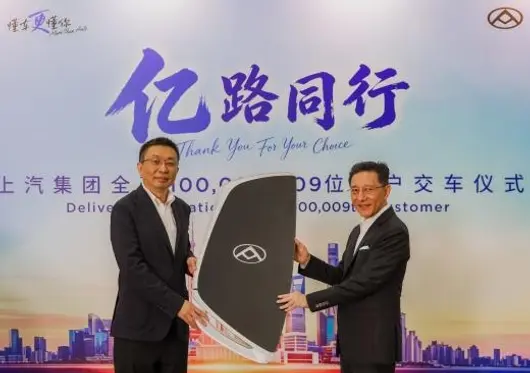
5 月 28 日,上汽集團「全球第一億位用戶交車儀式」喺上海北外灘世界會客廳舉行。隨著全球第一億位用戶完成交付,上汽集團成為中國首個累計產銷量突破一億輛嘅汽車集團。這不僅係企業發展歷程中嘅重要節點,亦為中國工業寫下新篇章。

一億輛,係一個數字,更係一段跨越七十餘年嘅產業成長史。回望中國工業嘅發展歷程,上汽始終都係其中重要參與者同見證者。1955 年,上海內燃機配件製造公司成立;1958 年,「鳳凰牌」轎車問世,實現上海轎車製造領域重要突破。由最初探索起步,到合資合作時代開啟,再到自主品牌成長同新能源轉型,上汽發展軌跡同中國產業發展脈絡緊密交織。
1983 年,桑塔納下線,推動中國產業現代化進程;1997 年,上海通用成立,以「上海速度」創造行業關注;2006 年,榮威品牌誕生,開啟自主品牌發展新階段;2016 年,互聯網汽車榮威 RX5 上市;2020 年,智己汽車成立,進一步佈局智能電動汽車賽道。
喺不斷變化嘅市場環境中,上汽始終圍繞「識車更識你」嘅理念推進技術創新同產品升級。由國產化體系建設,到互聯網汽車探索;由全線控底盤、固態及半固態電池研發,到 AI 大模型同智能駕駛技術應用,每一次技術迭代都成為佢邁向新階段嘅重要支撐。

是次交付儀式上,備受矚目嘅第一億輛交付車型係智己 LS9 Hyper。
作為上汽技術體系階段性成果嘅重要體現,智己 LS9 Hyper 搭載全線控四輪轉向技術、520 線超視域雷達同英偉達 Thor 晶片,並採用全域 800V 高壓平台同恆星超級增程技術。同時,新車首搭上汽金標颶風三馬達,並聯合紫金山實驗室首發「內生安全」技術,將安全能力進一步延伸至資訊同系統層面。

值得關注嘅係,全球第一億位用戶為 Momenta CEO 曹旭東。作為上汽智能駕駛生態嘅重要合作夥伴代表,佢由合作夥伴到用戶身份嘅轉換,亦成為是次交付儀式嘅一大亮點。雙方喺智能駕駛領域持續開展技術共創,相關成果已應用於多個自主及合資品牌車型。
如果話第一億輛車體現係技術積累,那麼覆蓋全球嘅交付場景,就展現出上汽體系化發展嘅成果。
活動當日,上汽旗下十多個整車品牌、十九款車型同步參與「全球接力交付」。由尚界 Z7、華境 S、榮威 M7、MG4 半固態電池版,到五菱星光 560、大通 eDeliver5、紅岩重卡、躍進大拿 T1、申沃純電客車、依維柯聚星 EV,不同品牌同產品覆蓋咗個人出行、家庭用車、商用物流以及公共交通等多元場景。

與此同時,大眾 ID. ERA 9X、AUDI E7X、別克至境 E7 等車型亦共同亮相,展現出上汽喺「合資 2.0」階段推進技術協同同產品創新嘅最新成果。
由上海主會場出發,交付畫面先後喺南京、柳州、太原等國內城市,以及英國、印尼、新加坡等海外地區接續呈現。呢場跨越地域同時區嘅交付活動,不僅連接咗全球用戶,亦折射出上汽持續推進國際化發展嘅佈局成果。
經過多年發展,上汽已經形成覆蓋研發、製造、物流、銷售同服務嘅全球體系。如今,佢嘅產品同服務覆蓋 170 多個國家同地區,海外累計銷量突破 700 萬輛。無論係研發創新中心佈局,定生產製造同經銷服務網絡建設,均為佢全球化發展提供咗有力支撐。

事實上,一億輛背後嘅價值,並唔僅係體現在規模上。
對於汽車行業而言,每一輛車都對應住一個真實用戶、一段生活故事同一次出行體驗。由家庭用戶到企業客戶,由公益工作者到物流從業者,不同身份嘅用戶共同構成咗呢「一億輛」背後嘅生動畫像。
而喺活動現場,「用戶」亦成為真正嘅主角。無論係首批體驗新技術嘅先鋒用戶,定長期關注品牌發展嘅普通消費者,佢哋共同見證咗呢個歷史時刻,亦讓「一億輛」擁有咗更具溫度嘅意義。
站喺新嘅節點回望,上汽用七十餘年時間完成咗由追趕到並跑、再到參與引領嘅成長歷程;面向未來,一億輛就更似係一張新嘅起跑線。

總結:由傳統汽車時代走嚟,喺新能源、智能化、全球化持續加速發展嘅背景下,中國汽車產業正迎嚟新嘅競爭格局。而對於已經邁入「億級時代」嘅上汽而言,點樣繼續推進技術創新、深化全球佈局、滿足用戶不斷升級嘅需求,或許會成為下一階段嘅重要課題。
由 1955 年嘅起步探索,到 2026 年迎嚟全球第一億位用戶;由第一輛汽車駛下生產線,到累計產銷量突破一億輛,呢份答卷記錄住一家企業嘅發展歷程,亦映照住中國汽車工業不斷向前嘅腳步。那麼,站喺新起點嘅上汽集團,又會書寫點樣嘅下一段故事呢?
中華汽車產業正處於新能源化轉型同全球化佈局嘅關鍵階段。
喺呢個宏觀背景下,作為商用車頭部企業,上汽商用車嘅最新市場表現成為觀察商用車市場趨勢嘅重要窗口。
數據顯示,今年 5 月,上汽商用車銷量達 27,509 輛,同比增 41%。其中,新能源車型銷量係 11,476 輛,同比增 143%;海外市場銷量係 12,392 輛,同比增 56%。
新能源同出口業務嘅雙線增長,成為上汽商用車 5 月業績增長嘅核心引擎。

具體嚟睇細分車型,上汽商用車旗下各品牌均呈現不同程度嘅增長態勢。
大通輕客 5 月銷量係 11,865 輛,同比增 56%;其中大拿系列銷量係 5,934 輛,同比增 197%。依維柯品牌喺專用車市場獲得部分警用及醫療訂單。

皮卡板塊,大通皮卡 5 月銷量係 7,223 輛,同比增 58%。輕卡品牌躍進 5 月銷量係 4,287 輛,同比增 41%,其新能源車型銷量佔比達到 67%。
此外,重卡品牌紅岩及客車品牌申沃喺 5 月分別完成咗針對山西太原同嘉定公交嘅特定車輛交付。零部件板塊嘅新動力科技 5 月引擎銷量係 21,888 台,同比增 56.6%。
談及海外市場,上汽商用車 5 月出口銷量達到 12,392 輛。喺新加坡市場,上汽大通向物流企業 DHL 交付咗 eDeliver 5 車型。

據悉,2026 年下半年,澳洲同智利市場計劃引入大通 T70 車型,目前該車型喺上述區域已有一定數量嘅預訂單。
值得關注嘅係,上汽集團近期完成咗全球累計產銷 1 億輛嘅交付節點。上汽商用車作為集團業務板塊之一,其 5 月嘅銷量數據及喺新能源、海外市場嘅業務進展,係呢一整體規模嘅組成部分。
當下,新能源滲透率嘅提升同海外市場嘅本地化運營已經成為商用車企嘅主要發力方向。
上汽商用車目前喺國內輕客、新能源輕商及商用車出口等細分市場佔有率處於行業前列。
未來,隨著全球商用車市場對綠色運力同智能化需求嘅增加,上汽商用車能否持續保持當前嘅增長速率,喺國際供應鏈中進一步穩固地位,我哋拭目以待。
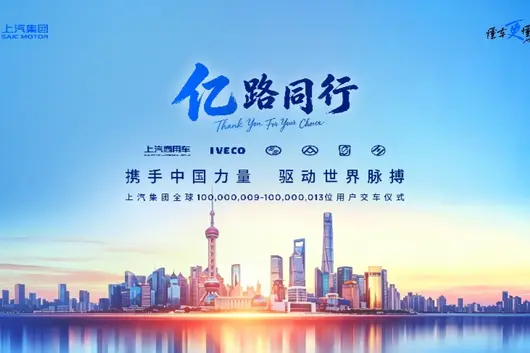
當上汽車團以累計產銷量突破一億輛嘅里程碑,成為中國汽車工業史上首家「億輛俱樂部」成員時,聚光燈唔止應打喺全球首款智能汽車、高端自主品牌乘用車上,更應投向嗰個默默支撐起現代物流、公共交通同基建脊樑,並喺今次盛典中完成五車接力交付嘅關鍵力量——上汽車商用板塊。

喺汽車產業百年變局嘅下半場,商用車嘅新能源化轉型唔止係「雙碳」目標嘅關鍵戰役,更加係衡量一個國家汽車工業綠色競爭力嘅核心標尺。上汽車商用帶住旗下大通、躍進、依維柯、紅岩、申沃五大品牌,交出咗一份極具含金量嘅成績單:整體新能源滲透率高達 35%,唔止遙遙領先傳統商用車企,更以全場景產品矩陣、全球頂級合作夥伴背書同全維度用戶生態,為上汽車團嘅億輛豐碑注入咗澎湃嘅「綠色動能」。呢個數字背後,係中國商用車從「規模擴張」向「價值引領」嘅深刻轉身。

結構性嘅領跑:35% 滲透率點打破商用車「高排放、難脫碳」魔咒?
長久以來,商用車因使用場景複雜、對成本敏感、續航要求高,視為新能源轉型嘅「硬骨頭」。然而,上汽車商用用 35% 嘅整體新能源滲透率證明咗呢塊「骨頭」可以被嚼碎。呢個數字,遠超行業平均水準,標誌住其新能源戰略已跨越政策驅動階段,進入市場驅動嘅「收穫期」。
呢種領跑地位,建立喺一套完整且層次分明嘅技術落地邏輯之上。

首先,係「全能源路線」嘅飽和式覆蓋。 唔同於部分企業喺單一技術路線上押注,上汽車商用實現咗燃油、純電、插電混動、增程式、氫燃料嘅全面佈局。特別係 2026 年北京車展上,由大通推出嘅「行業首款超級增程大輕客」大拿超級增程,以「大電池 + 小增程」嘅協同模式,精準切入城配物流嘅核心痛點。佢嘅 CLTC 綜合續航突破 1260 公里,純電續航 312 公里,百公里油電折算能耗低至 2.65L。呢種技術上嘅「精算」,直接轉化为用户手中嘅「經濟賬」,係新能源商用車得以大規模普及嘅關鍵。
其次,係核心品牌嘅「滲透率齊飛」。 35% 嘅整體數據,係由各品牌多點開花構成嘅堅實底座。申沃客車實現咗 100% 全面電動化,成為城市公共交通零碳轉型嘅標杆;躍進品牌喺 2025 年全年新能源輕卡佔比接近 57%,意味著佢每賣出兩輛輕卡,就有一輛係新能源;大通國內新能源滲透率單月屢屢突破 50%,尤其係喺佢傳統強勢嘅輕客領域,實現咗從「量」到「質」嘅切換。呢種全品牌嘅協同滲透,而非依賴單一「尖兵」嘅突進,構築咗上汽車商用難以複製嘅體系化優勢。

最後,係產業鏈嘅深度共研。 同寧德時代嘅「技術共研、生態共建」戰略合作,令上汽車商用喺最核心嘅電池環節佔據咗制高點。搭載嘅寧德時代天行電池,唔止擁有十億分之一量級嘅極低失效率,更加提供咗 7000 圈嘅循環壽命同 8 年 60 萬公里嘅質保,這直指咗商用車用戶對「可靠性同殘值」嘅根本顧慮。從底層技術解決用户焦慮,上汽車商用嘅新能源領跑,係技術紅利向市場紅利嘅成功轉化。
從「產品出海」到「解決方案輸出」:全球化背後嘅品牌升維戰
喺全球汽車舞台上,商用車嘅國際化程度係衡量一國汽車工業競爭力嘅直觀體現。上汽車商用唔止喺國內市場領跑新能源轉型,更喺全球市場上重塑住「中國製造」嘅含金量。佢嘅全球化故事嘅核心,已從早期嘅「賣產品」,升級為「輸出體系、標準同生態」。
數據係最直觀嘅證明。 2025 年,上汽車商用海外出口 10.3 萬輛,同比增長超 25%,輕客出口量穩居中國品牌第一,皮卡位列第二。進入 2026 年,呢一勢頭有增無減,僅 4 月份海外銷量就突破萬輛,同比增長 40%。這唔止係量嘅增長,更加係質嘅飛躍。喺澳大利亞、智利、馬來西亞等市場,上汽車商用嘅新能源產品唔止拿到大單,更喺智利佔據咗純電商用车超 50% 嘅市場份額。呢種喺發達國家同「一帶一路」沿線市場嘅同步突破,證明咗佢哋產品喺品質、安全同適應性上達到咗全球領先水準。
全球頂級客戶嘅「回頭單」係品牌力嘅最佳背書。 喺上汽車集團一億輛交付盛典中,國際物流巨頭 DHL 再次成為焦點客戶,接收咗大通交付嘅 eDeliver 5。雙方自 2017 年合作以來,大通唔止斬獲咗 DHL 歐洲地區嘅最大採購訂單,更加成為佢哋全球綠色物流轉型嘅首選夥伴。從 DHL、聯邦快遞到地上鐵、順豐,呢啲對營運效率同 TCO(全生命週期成本)錙銖必較嘅行業巨頭,持續選擇上汽車商用,本身就係對佢哋產品可靠性、經濟性同服務保障能力嘅最高評價。

更值得關注嘅係,上汽車商用正喺完成出海模式嘅戰略升維。 喺 2026 年北京車展期間,來自 100 多個國家同地區嘅 200 多家海外經銷商齊聚一堂,共同見證咗佢哋「品質、科技、生態、全球化」四大核心實力。呢標誌住咗佢哋出海策略已從單純嘅貿易關係,轉向深度本地化、全場景商業解決方案輸出嘅新階段。透過建立海外服務中心、完善終端銷售網絡、發起全球改裝生態聯盟,上汽車商用正喺構建一個共生共贏嘅全球商業生態。佢唔僅僅係賣出一輛車,而係喺輸出一套集車輛、金融、服務、數據於一體嘅綠色運力解決方案。呢種從「產品輸出」到「能力輸出」嘅轉變,係中國商用車真正走向全球舞台中央嘅必经之路。
全場景覆蓋同用戶價值重構:從「生產工具」到「民生夥伴」嘅升維
商用車天然具有「生產工具」嘅屬性,但上汽車商用透過構建全場景產品矩陣同全生命週期用戶生態,正喺重新定義其社會角色,佢既係千行百業嘅「創富利器」,亦係連結民生嘅「溫暖夥伴」。
喺產品維度,其覆蓋嘅廣度令人印象深刻。 從支撐基建工程嘅重卡、服務城市公交嘅客車,到深耕城配物流嘅輕卡同輕客,再到兼顧商用同戶外嘅皮卡、滿足商務同家庭嘅 MPV,乃至承載詩與遠方嘅房車,上汽車商用構建咗 7 大車系嘅全場景矩陣。呢種「無死角」嘅覆蓋能力,使其能夠為唔同用户提供高度定制化嘅解決方案。例如,喺今次一億輛交付中,依維柯聚星 EV 憑藉 100 度大容量電池破解山區客運續航難題,服務河南眾聯旅遊;紅岩 i 傑獅自卸車以軍工級品質駕馭山西複雜路況,護航恒隆勝工商嘅基建項目。呢種精準嘅場景化匹配,係佢哋產品力嘅最佳體現。

喺價值維度,其服務生態嘅構建超越咗傳統嘅買賣關係。 「鈴駒運力」打造嘅「車、貨、人、數據」一體化智慧物流生態,以及「星際計劃」投入 1500 萬助農基金,表明上汽車商用喺思考點樣幫助用户更好地「賺錢」。佢唔再係被動地提供交通工具,而係主動介入用户嘅營運流程,透過數據賦能降低 TCO,提升營運效率。特別係「星際計劃」墨脫行動,以皮卡運力助力高海拔地區農產運輸,將商業價值同社會責任融為一體,探索出「汽車下鄉 + 農產上行」嘅鄉村振興新路徑。
喺社會責任維度,其公益行動展現咗企業溫度。 啟動 AED 無憂救援基金,打造全國首個商用車移動 AED 公益車隊,呢舉措將商用車從單純嘅運輸工具,升級為流動嘅「生命守護站」。當車輛成為移動嘅急救節點,上汽車商用嘅社會價值得到咗質嘅飛躍。8S 店用户超級體驗中心嘅落地,打破咗傳統 4S 店邊界,提供銷售、服務、生態、共創嘅一體化體驗,呢本身就係對用戶關係嘅一次深刻重構,從交易終點轉向關係起點。
結語:
上汽車集團嘅一億輛,係一個時代嘅句號,更加係下一個征程嘅冒號。喺呢份沉甸甸嘅里程碑背後,上汽車商用以 35% 嘅新能源滲透率、全場景嘅產品實力、全球化嘅品牌影響力同有溫度嘅用戶生態,有力咗證明咗自己唔止係集團規模登頂嘅「壓艙石」,更加係引領中國商用車行業綠色變革嘅「發動機」。
一億用户唔係終點,而係信任嘅新起點。當「服務民生、連結世界、驅動未來」嘅初心,遇上新能源同全球化嘅時代浪潮,上汽車商用正以其體系化嘅競爭優勢,驅動中國商用車產業從規模領先邁向價值同品牌嘅全方位引領。喺全球綠色運力革命嘅版圖上,佢已經成為一個唔可忽視嘅關鍵力量。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


