

Home电动

Search History
Popular Searches
Dealer Login / Sign Up
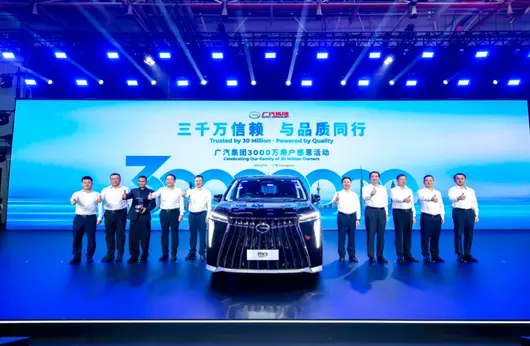
7月16日,广汽集团迎来第3000万辆整车下线,跨入全新里程碑时刻。
相比以往其它品牌单车下线不同,广汽集团3000万辆整车下线,给到了广汽本田P7、广汽丰田铂智7、启境GT7、广汽埃安N60、广汽昊铂S600,以及压轴下线的右舵版广汽传祺M8 PHEV。

广汽集团旗下全品牌明星车型同步下线,也预示其锚定电动化、智能化、国际化战略路线,进入电动化、智能化、国际化更深层次战略转型。


随后,冯兴亚将第3000万辆车的车钥匙交到泰国车主Tony Jaa先生的手中,这一刻定格的不只是一个数字,更是广汽与全球用户“双向奔赴”的温情见证。

这份跨越山海的信任,正是广汽在行业变局中突围的底气。今年上半年,广汽集团销量77.31万辆,同比增长2.35%,其中新能源汽车销量同比增长68.8%;海外出口突破12万辆,同比大增132%,在行业深度重塑期跑出了稳健的节奏。
品质为基 筑牢千万用户出行底气
“品质是广汽永远不会让渡的底线。”冯兴亚在总结致辞中表示。在广汽的发展中,规模增长始终以品质为底色。多年来,广汽集团始终秉持“质量第一”理念,融合本田全面质量管理(TQM)、丰田精益生产方式(TPS)与岭南文化,构建了以“融合创新”为中心的质量管理模式。一切的落脚点,都是造出让用户开得放心、用得省心、坐得舒心的好车。


从研发端到制造端,广汽建立了全链条严苛的品质管控体系:每款新车上市前均需经过高寒、高温、高原、高湿、高腐、山区、沙尘等“五高一山一尘”极端环境测试,完成“两冬一夏”实地路试;借助试验场、实验室覆盖整车12个大项、1500余项验证子项,实现体系化品质校验;广汽埃安智能生态工厂作为“全球首个新能源汽车灯塔工厂”,以数字化智能制造体系保障量产品质稳定。

在核心安全技术层面,星灵安全守护体系构建四大防护维度,八大关键系统采用双冗余设计,已守护近200万用户,规避628万次潜在出行风险;弹匣电池累计装车150万辆,安全行驶里程超1600亿公里;服务端同步加码保障,广汽在行业内率先推出自主品牌“三担责”政策,针对用户关注的电池与智能驾驶辅助问题主动兜底,打消用户用车顾虑。正是这一道道安全防线与一项项服务承诺,撑起了广汽3000万销量背后的品牌底气。
用户导向 构建全周期暖心服务体系
“用户在意的,我们放在心上;用户期盼的,我们全力以赴。”冯兴亚表示,这份以用户为中心的理念,早已深深融入广汽集团的发展基因。多年来,广汽集团始终秉持“人为本、信为道、创为先”的企业理念,其中“人为本”的核心要义,正是以用户为本。

一方面,为直面问题、倾听用户心声,广汽常态化举办用户全开麦活动,把用户请到“家里”,面对面交流。同时,建立全流程闭环管理机制,确保每一条建议都能得到妥善处理,共性问题第一时间面向全量用户优化。
此外,广汽还成立专属用户洞察部门、推进问题从发现到解决的全流程变革,从组织机制上保障用户诉求件件有回应、事事有着落。
另一方面,服务网络同步加速渗透。在渠道端,推进服务网络下沉县域,年内计划新增建设1000家县域授权门店;在响应端,上线“超级管家”服务,实现5秒响应、2小时诉求办结,保障用户诉求直达快办。在补能端,建设“9纵10横”补能网络,已覆盖全国31个省份213座城市,核心城区实现“直线1公里必有站”,自营充电桩数量超2.7万根,其中超充桩突破2万根,为新能源车主提供便捷的补能服务。

本次感恩活动的核心主旨正是向3000万用户的长期支持致以诚挚回馈与感谢。活动现场,冯兴亚宣布,即日起,广汽正式启动“广汽集团3000万辆下线·焕新感恩季”,广汽本田、广汽丰田、广汽传祺、广汽埃安、广汽昊铂和启境汽车六大乘用车品牌,将围绕新购、置换到增购等分别推出特色政策,回馈每一份的陪伴与支持。

科技向心 让前沿技术赋能真实出行
以3000万为新的起点,广汽将以创新驱动,迈向电动化与智能化的新征程,让前沿科技真正转化为用户可感知的安心与便捷。
在动力领域,由“国家卓越工程师团队”研发的星源动力,覆盖星源增程、星源插混和星源超级双擎三大技术,将搭载更多车型量产。每一款产品都需经过10万小时台架和整车验证,等效里程超过1000万公里,确保在全场景、全地域下,性能始终稳如磐石。

在“三电”领域,广汽持续攻坚电池超快充、低温续航等行业痛点,已建成全固态电池中试产线,推出极致能耗技术,量产的夸克电驱电机最高效率突破99%,为行业最高水平。
在智能网联领域,超级大脑星灵架构持续进化,打通智能驾驶辅助、智能座舱、动力、底盘、车身、车联网六大系统,实现“一个大脑统一指挥”,综合性能提升40%;星河智舱实现端云一体,让车成为真正“会思考、懂人心”的伙伴。广汽还将和华为、宁德时代、滴滴、腾讯、阿里等顶尖伙伴并肩作战,共建更强大的AI智能生态。
截至目前,广汽集团累计研发投入超620亿元,全球研发团队超6800人。持续的技术投入,正推动广汽的产品从代步工具向智能出行伙伴、移动智慧空间、绿色能源生态进化。
面向未来,广汽将持续以用户需求为锚点,以品质为根基,以科技创新为核心驱动,以全球化布局为发展路径,加速向生态型科技广汽进阶,与更多用户并肩同行、彼此成就,共同奔赴更智能、更绿色、更广阔的未来。
2300万辆、27%渗透率——这是彭博新能源财经(BloombergNEF)预测的2026年全球乘用电动车市场关键数字。在其最新发布的年度《电动汽车展望》中,全球电动车销量仍保持上行态势,但增长的“接力棒”正从成熟市场向新兴市场传递。
▍全球销量有望突破2300万辆
报告预测,2026年全球乘用电动车销量将超过2300万辆,较2025年实现11%的增长,电动车在全球乘用车总销量中的占比将突破27%。长期维度来看,到2035年全球电动车销量占比有望达到52%。
与此同时,BNEF已连续第二年下调电动车的短期与长期销量预期。下调的核心诱因,是中国与美国这两大全球核心电动车市场同步出现增长减速。电动化的长期发展方向并未改变,但全球市场的增长节奏正在放缓,增长动力正在进行切换。
▍中国继续稳坐头把交椅
中国依然是全球电动车市场的主导者,2025年,中国电动车销量占全球总销量的63%,国内市场电动车渗透率已接近三分之二,达到64%。BNEF预测,到2030年中国仍将贡献全球52%以上的电动车销量,“半壁江山”的市场地位依旧牢固。
但增速放缓的信号已经明确,BNEF指出,激励政策门槛收紧、市场竞争日趋白热化,叠加市场自身发展步入成熟阶段,是中国电动车市场增速回落的主要原因——当电动车已占据国内汽车销量的三分之二,后续的自然增长空间必然收窄。

对中国车企而言,国内市场的“存量博弈”时代已经到来,出海布局也从过去的“加分项”,变成了决定长期发展的“必答题”。
▍欧美市场:一个退步,一个困在价格里
BNEF预测,2026年美国电动汽车市场将出现阶段性倒退,随着联邦层面全面收缩电动化监管支持,包括国家燃油经济性目标回调、《通胀削减法案》支持力度缩减,报告预计本年度美国电动车销量将下滑19%。销售持续放缓的影响将长期延续,到2040年美国电动车销量占比仅为24%,落后于全球平均水平,正主动放缓电动化转型步伐。
欧洲市场的核心矛盾则集中在价格端,德国、意大利、英国等主要市场中,纯电动车售价仍比同级燃油车高出17%,尽管这一溢价较2024年的34%已明显收窄,但价格壁垒尚未完全破除。利好趋势在于,随着电池成本持续下探,叠加更多经济型车型陆续上市,欧洲市场的价格障碍正逐步消融。
▍真正的变量:新兴市场集体崛起
与中欧美市场的“增速换挡”“短期承压”不同,东南亚、拉丁美洲等新兴市场正迎来电动化的集体爆发,成为全球格局中的核心变量。数据显示,2025年新加坡售出的新车中近一半为电动车,越南电动车销量占比达39%,泰国为27%;土耳其乘用电动车销量一年内实现翻倍,渗透率提升至22%。
新兴市场销量激增的背后,有三重核心驱动力:降低石油进口依赖的能源安全诉求、对中国车企及供应链的相对开放态度,以及各国以电动化为核心的产业扶持政策。

中国品牌在新兴市场的表现尤为亮眼,2025年泰国市场的电动车销量中,中国品牌占比高达88%,印证了中国产品在价格敏感型市场的强劲竞争力。但新兴市场并非中国品牌的独角戏:2025年越南电动车销量几乎翻倍至17.9万辆,本土厂商VinFast占据98%的市场份额;土耳其市场中,本土品牌Togg是仅次于比亚迪的第二大电动车品牌,本土车企的成长势头不容小觑。
报告认为,新兴市场正从全球电动化的边缘走向中心,成为拉动全球电动车增长的新引擎,改变了过去过度依赖中欧美“铁三角”的增长格局。但变量也伴随着不确定性,本土保护主义抬头、政策环境波动、地域文化与消费习惯差异等,都是未来发展面临的多重挑战。
▍电池成本:中国最深的护城河
在全球电动车产业链中,中国最不可撼动的优势,依然是电池。
尽管全球电池供应链本地化进程加速,但要与中国电池制造成本竞争仍是一项巨大挑战。中国继续受益于成熟的制造供应链、较低的投入成本、有利的融资条件和激烈的市场竞争,从而拥有全球最低的电动车电池价格。北美和欧洲在制造规模和供应链整合上的差距,意味着这些地区的电池高价可能长期存在。

对中国供应链企业而言,这是最坚实的护城河,也是参与全球竞争的最大底牌。但底牌不等于王牌——全球供应链本地化是大势所趋,将成本优势转化为技术壁垒和全球产能布局,才是下一阶段的核心命题。
▍石油峰值已近在眼前,但燃油车的退出远比想象中漫长
报告预计,全球道路交通燃料总需求将在2029年达到峰值。在经济转型情景(ETS)下,车队电动化与燃油效率提升的双重作用,将使2040年全球道路燃料需求减少2580万桶/日,这一减量是航空、海运及石化行业石油替代总量的四倍。
但一个值得冷静看待的现实是:道路交通的电动化转型是长跑,而非冲刺。直到2047年,全球道路上的电动乘用车保有量才会超过燃油车;到2040年,全球仍有超过10亿辆燃油乘用车在运行,燃油车的全面退出远比想象中更加漫长。
BNEF电动汽车业务负责人Aleksandra O'Donovan在报告最后表示,尽管电动化普及在全球持续推进,但各市场的转型步伐正变得越来越不均衡。令人鼓舞的是,车辆经济性提升、电池成本下降以及新兴市场的快速普及,让电动化的长期发展趋势依然具备坚实支撑。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


