

HomeZEEKR 9X

Search History
Popular Searches
Dealer Login / Sign Up
一個鎖咗俾人鬧,一個冇鎖都俾人鬧。車廠嘅「數字圍欄」,到底喺保護邊個?
最近汽車圈出咗兩件怪事,得連埋一齊睇。
一部極氪,車主自駕出國,啱啱進哈薩克斯坦就被鎖咗 30 幾個鐘。一部理想 L9,車主講車喺國內俾偷咗,結果定位亦喺哈薩克斯坦出現。
一個主動鎖,一個唔鎖。車輛跨境,車廠到底該唔該鎖?
極氪:出國自駕,俾鎖 30 個鐘
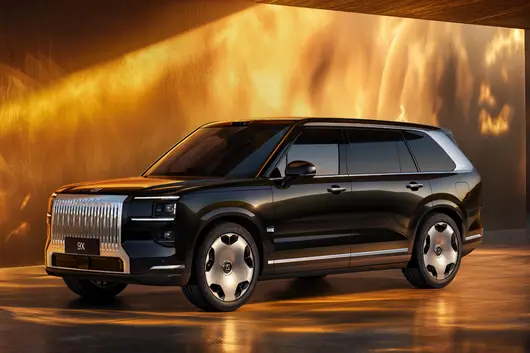
7 月 16 日,河南車主劉先生駕駛極氪 9X 開啓歐亞自駕之旅。車啱啱進入哈薩克斯坦,第二日車機就彈出一堆提示——
導航用唔到、音樂播唔到、儲物箱打唔開,證件攞唔出。
更絕係,油箱蓋打唔開,加唔到油。呢部車淨係得一個基礎駕駛功能仲用得。
持續咗 30 幾個鐘,車內屏幕反覆彈窗提示「車輛狀態異常,請聯絡官方客服」,想解鎖必須返到國內授權門市。
劉先生出發前同門市講過要出國,但冇人提醒會有鎖車呢回事。
極氪回應:國內銷售車輛只有境內使用授權,出境後觸發安全保護機制,防止被盜搶同非法出口。車主想解鎖?可以,提交護照、通關文件、購車合約、發票、駕駛執照、簽證……全套材料。
網民炸咗:我花 50 萬買嘅車,出國仲要同你打報告?
理想:L9 憑空消失,係盜搶定係債務?
再睇理想嗰邊。
杭州車主羅先生,今年 3 月收到系統通知:理想 L9 嘅 APP 控制權限失效咗。
車呢?車冇咗。定位顯示,呢部車喺哈薩克斯坦出現。
車主質疑:係咪理想遠程解鎖,把車偷偷運出國?輿論迅速發酵,「消失的理想」衝上熱搜。
巧係,呢件事啱啱喺理想 L6 發布會當日爆咗出嚟,時間點相當微妙。
但事情好快出現反轉——警方同媒體調查發現:呢部車被抵押咗三次。
第一次抵押畀微眾銀行,貸咗 30 萬;第二次又抵押畀浙農小貸,貸咗 20 萬;第三次直接質押畀民間借貸方,連實體鑰匙都交俾佢咗。
呢個仲未完。車主仲做咗一件事:補辦咗第三把實體鑰匙,導致質押方手入面嘅鑰匙直接失效。質押方發現車鑰匙用唔到,過夜把車開走,一路運到霍爾果斯,過夜通關出境。到咗哈薩克斯坦,為咗能让當地買家正常使用,質押方仲申請解綁咗原車主嘅賬號權限。唔係偷車,呢係債務糾紛。
理想法務部 4 月 22 日就發過聲明:從未參與非法轉移,唔涉及黑客破解,遠程操作均係車輛實際登記人本人賬號執行。
鎖同唔鎖,都俾人鬧
兩件事放埋一齊對比,有意思咗。
極氪鎖咗——俾人鬧。
車主出國自駕,莫名其妙俾鎖 30 個鐘,連油箱蓋都打唔開,體驗極差。
理想冇鎖——都俾人鬧。
有評論講:吉利太主動,一出國就鎖;理想太唔主動,眼睇住車從杭州拖到海邊、運到霍爾果斯、出國。其後為咗境外買家能用,仲把原車主賬號權限解綁咗。
鎖咗挨鬧,唔鎖都挨鬧。車廠點做都係錯。但問題真係咁簡單嗎?
車廠點解要設「數字圍欄」?
呢件事真唔係車廠閒到發慌。背後有三重邏輯:
第一,黑灰產太猖獗
國內外新能源車價差巨大。
極氪 009 國內 40 幾萬,新加坡賣 200 幾萬;比亞迪漢國內 20 幾萬,歐洲賣到 50 幾萬。把車倒賣到境外,利潤空間有幾大,你計數。一部車偷運出境,利潤能翻幾倍。呢背後嘅黑色產業鏈,遠比想像中龐大。

第二,法規硬性要求
今年 2 月,工信部等八部門聯合頒佈《汽車數據出境安全指引(2026 版)》,車輛定位、軌跡、測繪數據,都唔可以隨便往國外傳。車廠唔設地理圍欄,自己先違法。
第三,行業通行做法
特斯拉、寶馬、奔馳喺邊境區域都有類似限制。同手機失咗遠程鎖定一個邏輯——為唔係為咗害你,係為咗保護你。 防止車輛被非法買賣、被盜搶後銷贓出境。
7 月 26 日,極氪宣布緊急整改:
第一,APP 上線「跨境守護」功能,一鍵自助解鎖。
第二,開發「跨境守護功能開關」,默認關閉,出境前車主自己決定開唔開。
第三,24 小時客服優先通道。
簡單講——把鎖車主動權攞返畀車主。
至於理想邊個,法務部 4 月就澄清過,但輿論風波仍繼續。
呢兩件事嘅核心矛盾其實就一個:
車廠嘅地理圍欄,到底係保護車主,定係限制車主?答案可能係——兩個都係。
冇呢個機制,走私、盜搶、數據違規會泛濫成災。但執行方式太粗暴,都的確俾合規用戶食咗啞巴虧。
所以極氪嘅整改方向係啱嘅:默認唔鎖,出境前俾車主自己選擇。 把選擇權交畀用戶,比任何「替你諗」都靠得住。始終,車係用戶嘅,唔係車廠嘅。
一个锁了被骂,一个没锁也被骂。车企的“数字围栏”,到底在保护谁?
最近汽车圈出了两件怪事,得连起来看。
一辆极氪,车主自驾出国,刚进哈萨克斯坦就被锁了30多个小时。一辆理想L9,车主说车在国内被偷了,结果定位也出现在哈萨克斯坦。
一个主动锁,一个不锁。车辆车境,车企到底该不该锁?
极氪:出国自驾,被锁30小时
7月16日,河南车主刘先生驾驶极氪9X开启欧亚自驾之旅。车刚进入哈萨克斯坦,第二天车机就弹出一堆提示——
导航用不了、音乐放不了、储物箱打不开,证件拿不出来。
更绝的是,油箱盖打不开,加不了油。这辆车只剩一个基础驾驶功能还能用。
持续了30多个小时,车内屏幕反复弹窗提示“车辆状态异常,请联系官方客服”,想要解锁必须回到国内授权门店。
刘先生出发前跟门店说过要出国,但没人提醒会有锁车这回事。
极氪回应:国内销售车辆只有境内使用授权,出境后触发安全保护机制,防止被盗抢和非法出口。车主想解锁?可以,提交护照、通关文件、购车合同、发票、驾照、签证……全套材料。
网友炸了:我花50万买的车,出国还得跟你打报告?
理想:L9凭空消失,是盗抢还是债务?
再看理想这边。
杭州车主罗先生,今年3月收到系统通知:理想L9的APP控制权限失效了。
车呢?车没了。定位显示,这辆车出现在哈萨克斯坦。
车主质疑:是不是理想远程解锁,把车偷偷运出国了?舆论迅速发酵,“消失的理想”冲上热搜。
巧的是,这事儿刚好在理想L6发布会当天爆出来,时间点相当微妙。
但事情很快出现反转——警方和媒体调查发现:这辆车被抵押了三次。
第一次抵押给微众银行,贷了30万;第二次又抵押给浙农小贷,贷了20万;第三次直接质押给民间借贷方,连实体钥匙都交出去了。
这还没完。车主还干了一件事:补办了第三把实体钥匙,导致质押方手里的钥匙直接失效。质押方发现车钥匙用不了,连夜把车开走,一路运到霍尔果斯,连夜通关出境。到了哈萨克斯坦,为了能让当地买家正常使用,质押方还申请解绑了原车主的账号权限。这不是偷车,这是债务纠纷。
理想法务部4月22日就发过声明:从未参与非法转移,不涉及黑客破解,远程操作均为车辆实际登记人本人账号执行。
锁与不锁,都被骂
两件事放一起对比,有意思了。
极氪锁了——被骂。
车主出国自驾,莫名其妙被锁30小时,连油箱盖都打不开,体验极差。
理想没锁——也被骂。
有评论说:吉利太主动,一出国就锁;理想太不主动,眼睁睁看着车从杭州拖到海边、运到霍尔果斯、出了国。后来为了境外买家能用,还把原车主账号权限给解绑了。
锁了挨骂,不锁也挨骂。车企怎么做都是错。但问题真的那么简单吗?
车企为什么要设“数字围栏”?
这事儿真不是车企闲得慌。背后有三重逻辑:
第一,黑灰产太猖獗
国内外新能源车价差巨大。
极氪009国内40多万,新加坡卖200多万;比亚迪汉国内20多万,欧洲卖到50多万。把车倒卖到境外,利润空间有多大,你算算。一辆车偷运出境,利润能翻几倍。这背后的黑色产业链,远比想象中庞大。
第二,法规硬性要求
今年2月,工信部等八部门联合印发《汽车数据出境安全指引(2026版)》,车辆定位、轨迹、测绘数据,都不能随便往国外传。车企不设地理围栏,自己先违法。
第三,行业通行做法
特斯拉、宝马、奔驰在边境区域都有类似限制。跟手机丢了远程锁定一个逻辑——不是为了害你,是为了保护你。 防止车辆被非法买卖、被盗抢后销赃出境。
7月26日,极氪宣布紧急整改:
第一,APP上线“跨境守护”功能,一键自助解锁。
第二,开发“跨境守护功能开关”,默认关闭,出境前车主自己决定开不开。
第三,24小时客服优先通道。
简单说——把锁车主动权还给车主。
至于理想那边,法务部4月就澄清过了,但舆论风波仍在继续。
这两件事的核心矛盾其实就一个:
车企的地理围栏,到底是保护车主,还是限制车主?答案可能是——两者都是。
没有这个机制,走私、盗抢、数据违规会泛滥成灾。但执行方式太粗暴,也的确让合规用户吃了哑巴亏。
所以极氪的整改方向是对的:默认不锁,出境前让车主自己选择。 把选择权交给用户,比任何“替你着想”都靠谱。毕竟,车是用户的,不是车企的。
The first half of 2026, China's car market produced a somewhat complex performance report.
Data from the CPCA shows that domestic passenger vehicle cumulative retail sales reached 8.701 million vehicles from January to June this year, a year-on-year decrease of 20.2%. Affected by the contraction in total market volume, the sales growth rate for the vast majority of automakers slowed down in the first half, and annual growth targets came under pressure.
This is because the era where "delivery volume" determines ranking and success or failure has passed. With the fuel vehicle base accelerating its momentum loss, volatility in overseas policies intensifying, and the industry's average profit margin dropping to the 3.4% warning line, the competitive dimension of China's car market is shifting from "scale competition" to "structural generation gap".
Behind the sales figures, the invisible gap that truly determines life or death has already widened.
The sales landscape has changed again
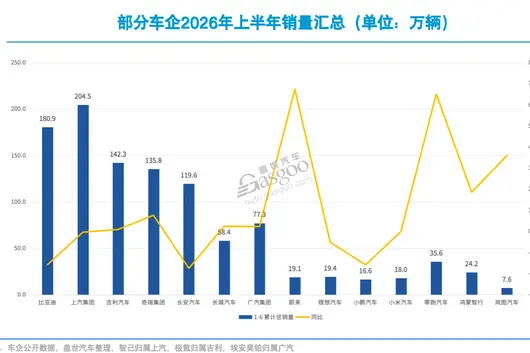
Gasgoo statistics on the sales situation of nearly 20 automakers in the first half showed a clear step-like distribution.
SAIC Group returned to the sales summit with 2.045 million vehicles, becoming the only full-vehicle group to break through 2 million vehicles so far. This time SAIC returned to first place, relying on the combined efforts of independent brands, new energy vehicles, and exports, achieved through a "radical reform" upon itself.
BYD cumulative sales for the first half reached 1.809 million vehicles. Although the domestic market had declined, relying on overseas market growth, it welcomed a recovery momentum of 403,500 vehicles in June.
Geely (1.423 million) and Chery (1.358 million) are accelerating the chase from behind, further narrowing the gap with the top two. The top tier formed by these four no longer competes on how many of a single blockbuster car was sold, but on whose full industry chain turns faster and whose overseas channels are deployed deeper.

Compared to the blossoming of the top tier, the survival status of the second sales tier exposes the cruelest side of this elimination race: the incremental volume of new energy vehicles is starting to fail to fill the gap left by the decline in fuel vehicles.
Changan is like this, selling 1.196 million vehicles in the first half, a year-on-year decrease of 17.4%. The problem it faces is that the speed of the decline in the fuel vehicle front exceeds the replacement speed of new energy brands.
GAC Group cumulative sales for the first half reached 773,000 vehicles, up 2.4% year-on-year, with moderate performance, urgently needing a new blockbuster. Perhaps the Qijing brand, built with Huawei, could be the breakthrough. Great Wall (584,000) increased slightly by 2.5%, but under the double-pronged attack from rivals on plug-in hybrids and pure electric, the shortcoming of a low proportion of new energy vehicles continues to drag down the overall market.
In this dramatic structural change, the confrontation between the camps of emerging new forces and joint venture brands is exposing deeper differences.
New forces have mostly achieved impressive growth rates. Leapmotor sold 356,000 vehicles in the first half, soaring 65% year-on-year. Zeekr, NIO, and Harmony Intelligent also had fierce offensives, especially the former two with year-on-year growth rates exceeding 60%. However, brands like Li Auto and XPeng encountered sales declines due to insufficient new product competition.
NIO's sales breakthrough was largely thanks to mutual support from three major brands: NIO, Onvo, and Firefly. For example, in an environment where the industry generally relies on aggressive pricing to exchange price for volume, Onvo delivered 42,000 vehicles in the first half, and the average transaction price held above 240,000 yuan, achieving a balance between sales growth and price stability, helping NIO achieve significant improvement in performance fundamentals.
Conversely, foreign brands continue to face pressure in China. CPCA data shows that retail sales of mainstream joint ventures decreased by 34% in June. Among them, SAIC Volkswagen shrank by over 30% in the first half, and GAC Honda was directly halved to 68,000 vehicles. The core issue foreign brands face in China remains how to break the inertia of momentum loss caused by the contraction of the fuel vehicle base and achieve scale effects in the new energy market.
Saying goodbye to broad rises, new energy vehicles enter the structural competition stage
No denying, new energy vehicles remain the deciding factor for the overall car market. In June this year, the retail penetration rate of domestic new energy passenger vehicles soared to a historical high of 62.8%, while pure fuel vehicles plummeted by 42%. But upon closer inspection, the bonus period of broad rise in the new energy market has ended.
As CPCA Secretary General Cui Dongshu put it, the new energy market is sliding towards a polarization of "high-end explosion, low-end pressure".
Data is the most direct microscope. In June, wholesale sales of Class B pure electric vehicles surged by 37% year-on-year, while sales in the A00 class pure electric market, serving as entry-level commuter tools, were directly halved by 50%. Consumers no longer buy simply for green license plates or cheapness, but have focused their gaze on products with higher configurations and stronger intelligent capabilities.
In this structural reshaping, resources are accelerating to converge at the top. Only 20 new energy automakers achieved wholesale sales over 10,000 in June, yet they accounted for 94% of the market share. Among them, independent brands took over more than 60% of the share, emerging new forces split 26%, while the share left for mainstream joint venture brands was only 4.3%.

But even within independent brands holding absolute advantages, differentiation is intensifying.
BYD locks the leading position thanks to coverage of the full price range. Geely advanced on dual lines of plug-in hybrids and pure electric vehicles, with new energy scale reaching 800,000 in the first half, and penetration rate approaching 60%. In contrast, while new energy transformation at companies like Chery, Changan, and Great Wall is accelerating, penetration rates still hover around 30%.
And in the new forces camp, the generation gap in growth rates often depends on who can trickle down high-end technologies to the mainstream market.
Leapmotor is a typical representative, with June sales reaching 93,000, far exceeding Li Auto, XPeng, NIO, etc. The explosion of Leapmotor is essentially based on full-domain in-house R&D cost control capabilities, building an SUV product matrix in the core market under 200,000 yuan, turning intelligence and high configuration into inclusive products. This extremely lethal cost-performance strategy allowed it to expand its market share under the general market pressure on the low end.
Different from Leapmotor relying on a full-spectrum blockbuster to break out upwards, NIO is achieving technology spillover downwards through sub-brands. For example, its sub-brand Onvo leverages NIO's system technology and battery swapping network, bringing 900V high-voltage architecture, self-developed chips, and operating systems, originally belonging to flagship models, into the 200,000 to 300,000 yuan family vehicle market, solving refueling anxiety for pure electric users.
In contrast, due to new products being in a replacement vacancy period or lacking sufficient competition, growth rates for some automakers like Li Auto and XPeng slowed to varying degrees in the first half.
Market increments are accelerating to concentrate at top automakers. Players who can continuously produce blockbusters and build full-spectrum matrices are building competitive barriers higher and higher.
Overseas competition has entered the "deep water zone"
While reshaping the domestic market competition landscape, the overseas market has become the second growth pole that almost all automakers are vying for.
In June this year, domestic passenger vehicle exports surged 82.3% year-on-year to 877,000 vehicles, with new energy exports soaring 152.7% even more. Exports are no longer garnishes on automaker financial reports, but have become key variables influencing the overall market.
However, in the second half of going overseas, the focus of competition has shifted from "how many cars were exported" to "whether one can establish global operations and risk resistance capabilities". In other words, single trade-type exports are entering a downward phase, while overseas localization production and globalization system construction are becoming the invisible gap that truly widens the generation gap between enterprises.
In this global leap, the differentiation at the top has already begun to show signs.
Among the automakers, Chery remains a typical "global harvestor" domestically, with cumulative exports reaching 944,000 vehicles in the first half, achieving a high-speed growth of 71.5%. Its export scale ranks first in the domestic automotive industry, with overseas sales accounting for nearly 70% of total sales. The channel advantages formed in Latin America, the Middle East, and Russia have built a very thick survival foundation for Chery.
More worthy of attention are players like BYD who are completing the leap from exporting products to exporting systems. With overseas factories in Thailand, Brazil, etc., gradually starting production, BYD's overseas sales climbed to 789,000 vehicles in the first half, nearly doubling year-on-year. Its overseas sales have accounted for 40% of total sales. This approach of "building factories in the opponent's home base" is the best way to avoid tariff barriers and achieve localization rooting.

At the same time, Geely and Changan are also accelerating tactical shifts. Geely accelerated the overseas launch of affordable series like Starship, recording an export scale of 474,000 vehicles in the first half, with June alone breaking 100,000 vehicles. Changan pulled export growth by 35% to 402,000 vehicles through overseas efforts on new energy models like Deepal and Qiyuan.
While some are accelerating, others are bearing the pressure of defending their city. SAIC exported 735,000 vehicles in the first half. Although relying on the MG brand for deep cultivation in Europe, Southeast Asia, etc., maintained stable shipments, it has already shown signs of being overtaken by Chery and BYD in the landing pace of overseas localization capacity. With competitor localization factories in Europe and Southeast Asia gradually starting operations, if SAIC cannot quickly upgrade overseas system bonuses, its past first-mover advantage will face the risk of continuous erosion.
In the new forces camp, Leapmotor took another shortcut. It cooperated with the international giant Stellantis, leveraging the latter's global channel network and production bases. Its overseas scale quickly approached 100,000 vehicles in the first half, successfully walking a path of light assets and high-efficiency globalization.
XPeng is also accelerating the expansion of the overseas market. In the first half, its overseas sales reached 32,000 vehicles, up more than 70% year-on-year, increasing the proportion of total sales to about 20%. Chairman and CEO He Xiaopeng had explicitly stated the strategic goal of "half of sales coming from overseas in the next ten years".
XPeng tries to bet directly on the global battlefield by self-operating technology, putting intelligent advantages there. Currently, the results of this strategy are initially visible. But under the current international geopolitical environment, this will put extremely high cross-cycle requirements on the enterprise's overseas supply chain elasticity.
Especially, this year's demand fluctuations in some Middle East markets, and the uncertainty of the global trade environment, objectively tested the risk resistance cycles of each automaker. The traditional single trade model relying solely on domestic production and sea shipping exports, when facing overseas policy adjustments, has a relatively short defensive depth.
This also means that the focus of competition in the second half of going overseas is no longer the frequency of sea shipping logistics, but the construction and landing of overseas localization capacity.
How to break through the final exam in the second half?
The data of half a year is just the process. What the market truly cares about is: Can the sales targets set at the beginning of the year still be completed?
According to Gasgoo Auto Research Institute's forecast, China's passenger vehicle wholesale sales in 2026 will be about 29.634 million vehicles, a slight decrease of 1.4% year-on-year. The overall market is basically treading water, meaning any automaker's growth must snatch food from opponents' mouths. At the node of the first half ending, the gaps in completion rates among each family have already widened.
BYD has not publicly disclosed clear annual sales figures, but forecasts given by UBS and other institutions are around 5 million vehicles. Supporting this massive volume is domestic full price range product coverage and the continuous release of overseas capacity. With the production launch of factories such as Thailand and Brazil, BYD's overseas expansion has upgraded from product output to system output.

Among automakers that have disclosed specific goals, Geely and Chery have higher completion rates, both around 40%, with both having clear sales pillars supporting them.
Geely's new energy penetration rate broke through 60%, running volume on dual lines of plug-in hybrids and pure electric. In the second half, its domestic market will continue to harvest 100,000 to 200,000 yuan mainstream new energy share through models like Starship E5 and Starship 7, and plans to enter the mid-to-high-end track through new products like Starship TT. Overseas will leverage affordable vehicles of the Starship series to land in Europe for volume boosting, and target overseas high-end premium markets with models like Zeekr 9X, thereby hedging against domestic involution.
Chery's overseas exports shoulder nearly 70% of sales, with channel bonuses in markets like Latin America, Middle East, Russia still being released. In the second half, Chery puts its focus on Europe and emerging markets. Through the new brand LEPAS, hybrid flagship layout in Europe, and model launches like Exeed ET8 in Russia and Central Asia, it uses a strategy of blossoming in multiple points to maintain lightweight growth throughout the year.
In contrast, Changan and Great Wall are the two with low completion rates. Changan's annual target is 3.3 million vehicles, completed 36% in the first half. In the second half, the ramp-up speed of new models like Deepal L05, Qiyuan Q06, Avatr 07 L, etc., will directly affect Changan's sales.
Great Wall's completion rate is also around 30%. Its Tank series stabilized the basic platform of hardcore off-road through plug-in hybrids, but the real volume-driving Haval brand lacks an absolute blockbuster in the new energy mass market. In the second half, whether new models like Tank 300, Haval H10 can tear open a breakthrough in the mainstream new energy market is the variable for Great Wall to reverse the situation.
SAIC also faces considerable pressure to achieve an annual target of 5 million vehicles. Its core highlights for the second half lie in whether the incremental release of new energy models like IM Motors and STELATO Z7 can be released, and whether the decline amplitude of the joint venture basic platform can be narrowed.
In the new forces camp, second half pressure also shifted to rapid volume increase of new product sequences. Leapmotor's annual target is 1.05 million vehicles, completing 30% in the first half. To achieve the target in the second half, monthly average sales need to be pulled to above 110,000. Besides the C-Series holding the basic platform under 200,000 yuan, the high-end D-Series and Lafa5 Series will become the main attackers for volume boosting.
NIO anchors its annual growth target around 40% (about 450,000 vehicles), betting most of the increment on Onvo. In the second half, as flagship models L90, L80, and new L60, etc., welcome the product explosion cycle, Onvo's market performance will directly affect NIO's final results for the year.
XPeng and Harmony Intelligent completion rates are also around 30%. XPeng will quickly increase volume in the second half relying on the global launch of new series like MONA L03, GX. Harmony Intelligent needs to rely on new products like STELATO G9, Qijing GT7, etc., to pull deliveries.
The direction of foreign joint venture brands lacks suspense. Under the pinch attack of continuously shrinking fuel base and new energy products far from forming scale, the main task for joint venture brands in the second half can only be to try to slow down the decline speed. Gasgoo Auto Research Institute forecasts that Volkswagen China is expected to reach around 2 million vehicles for the year, and Toyota in China around 1.3 million.
Of course, sales targets are only surface rulers. In January-May this year, China's automotive industry profit margin has dropped to 3.4%. In the second half, if continuing to rely solely on price cuts to boost volume, it will only further overdraft the blood-making ability of enterprises to survive in the deep water zone. At this stage, blindly stacking delivery numbers has lost practical significance.
The real deciding factor is to see whether each automaker can solidly convert the product cycles planned in hand into quality and cash flow-supported scale explosions.
Pada pertama setengah tahun 2026, pasaran kereta China telah melaporkan satu laporan prestasi yang agak rumit.
Menurut data Pertubuhan Penjualan Kereta, jualan runcit kenderaan penumpang dalam negeri dari Januari hingga Jun tahun ini mencecah 8.701 juta unit, menurun 20.2% berbanding tahun lalu. Disebabkan susutan jumlah pasaran, kelajuan pertumbuhan jualan setengah tahun bagi majoriti syarikat kereta melambat, dan sasaran pertumbuhan tahun penuh tertekan.
Ibu sebabnya, era penentuan kedudukan dan kejayaan berdasarkan "kuantiti penghantaran" telah berlalu. Seiring dengan kehilangan tapak kenderaan bahan api yang dipercepat, ketidakstabilan dasar luar negara yang bertambah, serta turunnya margin keuntungan industri ke garis waspada 3.4%, dimensi persaingan pasaran kereta China sedang beralih daripada "perebutan skala dalaman" kepada "jurang struktur generasi".
Dan di sebalik angka jualan, jurang tersembunyi yang benar-benar menentukan kehidupan atau kematian telah terbuka.
Corak Jualan Berubah Sekali Lagi
Gasgoo mengumpul keadaan jualan setengah tahun bagi hampir 20 syarikat kereta, taburan berperingkat jelas.
Kumpulan SAIC dengan 2.045 juta unit kembali ke puncak jualan, menjadi satu-satunya kumpulan kenderaan lengkap yang memecahkan 2 juta unit. Kembali ke tempat pertama kali ini SAIC bergantung pada jenama sendiri, tenaga baharu dan eksport yang berdaya serentak, ia diperoleh melalui "penyembuhan radikal" pada diri sendiri.
BYD累计销量 jualan setengah tahun 1.809 juta unit, walaupun pasaran dalam negeri turun, ia bergantung pada pertumbuhan pasaran luar negara, dan pada Jun menerima semangat pemulihan 403,500 unit.
Geely (1.423 juta unit) dan Chery (1.358 juta unit) mengejar di belakang dengan laju, jurak dengan dua teratas semakin kecil. Empat keluarga ini yang membentuk barisan utama, perbezaannya bukan berapa banyak kereta laris terjual, tetapi siapa yang rantai industri menyeluruh lebih cepat, dan siapa yang saluran luar negara lebih dalam.
Dibandingkan dengan pelbagai titik pada barisan utama, keadaan hidup barisan kedua jualan mendedahkan salah satu sisi paling kejam perlumbaan penyingkiran ini: penambahan tenaga baharu, mula tidak dapat mengisi kekosongan susutan kenderaan bahan api.
Changan Automobile demikian, jualan setengah tahun 1.196 juta unit, menurun 17.4% tahun ke tahun. Masalah yang dihadapi adalah kelajuan susutan tapak kenderaan bahan api, melebihi kelajuan penggantian jenama tenaga baharu.
Kumpulan GAC jualan runcit setengah tahun 773.000 unit, meningkat 2.4% tahun ke tahun, prestasi biasa, sangat perlukan titik penting baharu. Mungkin, jenama Qijing yang ia bekerjasama dengan Huawei untuk mencipta adalah titik突破. Great Wall (584.000 unit) meningkat 2.5%, tetapi dalam serangan serentak PHEV dan EV, kecacatan nisbah tenaga baharu yang rendah masih menarik belakang keseluruhan pasaran.
Dalam perubahan struktur ini, persentuhan faksi pengeluar baharu dan jenama gabungan, sedang mendedahkan perbezaan lebih mendalam.
Pengeluar baharu kebanyakannya berlari dengan pertumbuhan mencolok. Leapmotor setengah tahun menjual 356.000 unit, meningkat secara melonjak 65%. Zeekr, NIO, Harmony Intelligence sama-sama serangan ganas, terutama terdahulu dua kes ini peningkatan kelajuan tahun ke tahun melebihi 60%. Tetapi Li Auto, XPeng dan jenama lain kerana kekurangan persaingan produk baharu, mengalami susutan jualan.
Jualan NIO melompat jauh, terutamanya disebabkan oleh NIO, Onvo dan Firefly tiga jenama saling sokongan. Sebagai contoh, di persekitaran industri biasa yang mengubah aturan, ganti harga dengan kuantiti, Onvo setengah tahun bukan sahaja menghantar 42.000 unit, dan harga purata transaksi kekal di atas 240,000 Yuan, mencapai keseimbangan pertumbuhan jualan dan stabil harga, membantu NIO mencapai peningkatan besar asas prestasi.
Berbalik dengan jenama asing terus tertekan di China. Data Pertubuhan Penjualan Kereta menunjukkan, Jun jualan runcit gabungan utama menurun 34% tahun ke tahun. Di antaranya, SAIC Volkswagen setengah tahun menyusut lebih daripada tiga persepuluh, GAC Honda terus terpotong kepada 68,000 unit. Masalah teras jenama asing di China, masih bagaimana untuk memecahkan kecenderungan kehilangan kelajuan yang dibawa oleh susutan tapak bahan api, dan membentuk kesan skala di pasaran tenaga baharu.
Meninggalkan Kenaikan Umum, Tenaga Baharu Masuk Fasa Persaingan Struktur
Tidak dapat disangkal, tenaga baharu masih menentukan faktor penentu kemenangan pasaran kereta. Jun tahun ini, penetrasi runcit kenderaan penumpang tenaga baharu dalam negeri melonjak ke sejarah tertinggi 62.8%, manakala kenderaan bahan api murni jatuh 42%. Tetapi melihat dengan teliti, akan dapati, tempoh keuntungan kenaikan umum pasaran tenaga baharu sudah tamat.
Dengan kataan Ketua Setiausaha Pertubuhan Penjualan Kereta Cui Dongshu, pasaran tenaga baharu sedang meluncur ke "ledakan kelas atas, tekanan kelas rendah" pembahagian dua kutub.
Data adalah mikroskop yang paling langsung. Jun, penjualan pukal kenderaan elektrik kelas B meningkat 37% tahun ke tahun, manakala pasaran kenderaan elektrik kelas A00 sebagai alat pengangkutan peringkat permulaan langsung terpotong setengah 50%. Pengguna tidak lagi membayar semata-mata kerana plat hijau atau murah, tetapi mata terkunci pada produk konfigurasi lebih tinggi, keupayaan pintar lebih kuat.
Dalam penyenalaan struktur ini, sumber sedang mengumpulkan secara laju ke barisan utama. Jun penjualan pukal kenderaan tenaga baharu melangkaui 10.000 unit hanya 20 syarikat, namun menduduki 94% bahagian pasaran. Di antaranya, jenama sendiri mengambil lebih daripada enam persepuluh bahagian pasaran, pengeluar baharu mengambil 26%, manakala meninggalkan jenama gabungan utama bahagian pasaran hanya 4.3%.
Tetapi walaupun jenama sendiri pegang kelebihan mutlak, pembahagian dalaman juga semakin teruk.
BYD dengan liputan semua julat harga, mengunci kedudukan teratas. Geely melalui PHEV dan EV dua garis selari maju, setengah tahun skala tenaga baharu mencapai 800,000 unit, kadar penetrasi hampir enam persepuluh. Sebaliknya, Chery, Changan, Great Wall dan syarikat lain transisi tenaga baharu walaupun mempercepatkan, kadar penetrasi masih mengelilingi 30%.
Dan dalam kalangan pengeluar baharu, jurang generasi kelajuan sering bergantung pada siapa yang boleh menurunkannya teknologi kelas atas ke pasaran utama.
Leapmotor adalah contoh tipikal, Jun jualan sudah mencapai 93.000 unit, jauh melebihi Li Auto, XPeng, NIO dan lain-lain. Ledakan Leapmotor, pada hakikatnya bergantung pada kemampuan kawalan kos penyelidikan dan pembangunan menyeluruh, dalam 200,000 Yuan pasaran utama membina matriks produk SUV, menjadikan kecerdasan dan konfigurasi tinggi menjadi produk universal. Strategi kecekapan harga yang sangat mematikan ini, membolehkannya dalam pasaran tekanan bawah, mencapai pengembangan bahagian pasaran.
Berbeza dengan Leapmotor bergantung pada laris seluruh siri untuk突围 ke atas, NIO melalui jenama anak untuk ke bawah membuat luaran teknologi. Sebagai contoh, jenama Onvo bawahnya bergantung pada teknologi sistem NIO dan rangkaian penukaran bateri, membawa seluruh domain 900V arkitektur voltan tinggi, cip penyelidikan sendiri dan sistem operasi yang pada asalnya milik model utama, ke pasaran kenderaan keluarga 200,000 hingga 300,000 Yuan, menyelesaikan kebimbangan pengecasan pengguna kenderaan elektrik.
Bercorak dengan ini, disebabkan produk baharu berada dalam tempoh kekosongan pertukaran atau kekurangan persaingan, Li Auto, XPeng dan beberapa syarikat kereta lain pada setengah tahun pertama kelajuan pertumbuhan muncul kepelbagaian penurunan.
Pertumbuhan pasaran secara laju berkumpul ke barisan utama syarikat kereta, boleh berterusan menghasilkan laris, membina matriks seluruh siri pemain, sedang membangun penghalang persaingan semakin tinggi.
Persaingan Keluar Negara Sudah Masuk Fasa Dalam
Dalam masa sama pembentukan semula persaingan pasaran dalam negara, pasaran luar negara menjadi kutub pertumbuhan kedua yang semua syarikat kereta rebut.
Jun tahun ini, eksport kenderaan penumpang dalam negeri meningkat 82.3% tahun ke tahun ke 877,000 unit, di mana eksport tenaga baharu lebih melonjak 152.7%. Eksport bukan lagi hiasan dalam laporan kewangan syarikat kereta, tetapi menjadi pembolehubah kritikal yang mempengaruhi pasaran.
Walau bagaimanapun, separuh akhir keluar negara,重点 persaingan sudah berpindah daripada eksport berapa banyak kereta kepada "bolehkah membina pengurusan global dan keupayaan menentang risiko". Katakan lain, eksport perdagangan tunggal sedang masuk fasa turun, pengeluaran tempatan luar negara dan sistem pembinaan globalisasi, sedang menjadi jurang tersembunyi yang benar-benar memisahkan jurang generasi syarikat.
Dalam lompatan globalisasi ini, pembahagian barisan utama sudah mula jelas.
Di kalangan syarikat kereta, Chery masih menjadi "pengutip globalisasi" tipikal China, setengah tahun eksport terkumpul 944,000 unit, mencapai pertumbuhan laju 71.5%. Skala eksportnya menduduki teratas industri automotif China, jualan luar negara menyara hampir tujuh persepuluh jualan. Kelebihan saluran yang dibentuk di Amerika Selatan, Timur Tengah, Rusia, untuk Chery membina asas kelangsungan hidup yang sangat tebal.
Lebih mendapat perhatian ialah, pemain seperti BYD yang sedang menyiapkan laluan dari eksport produk ke eksport sistem. Seiring dengan pengeluaran luar negara Thailand, Brazil dan lain-lain secara siri, jualan luar negara BYD setengah tahun naik ke 789,000 unit, hampir berlipat ganda tahun ke tahun. Jualan luar negaranya menyara empat persepuluh jualan. Tindakan "membangunkan kilang ke pangkalan lawan" ini, adalah cara terbaik untuk mengelakkan penghalang cukai, mewujudkan penanaman tempatan.
Bersama-sama, Geely dan Changan juga mempercepatkan pengubahsuaian taktikal. Geely melalui mempercepatkan pelancaran siri harga murah Galaxy di luar negara, setengah tahun mencatat skala eksport 474,000 unit, Jun sahaja lebih melampaui 100,000 unit. Changan melalui Deepal, Qiyuan dan model tenaga baharu usaha luar negara, menarik pertumbuhan eksport 35% ke 402,000 unit.
Ada yang mempercepat, ada yang yang menanggung tekanan mempertahankan. SAIC setengah tahun eksport 735,000 unit, walaupun bergantung pada jenama MG di Eropah, Asia Tenggara dan lain-lain memelihara eksport stabil, tetapi dalam kelajuan pelaksanaan keupayaan pengeluaran tempatan luar negara, sudah menunjukkan ketelanjangan dilangkau Chery dan BYD. Seiring dengan kilang tempatan saingan di Eropah dan Asia Tenggara secara siri bermula, SAIC jika tidak boleh segera meningkatkan manfaat sistem luar negara, kelebihan terdahulu sebelumnya akan berisiko terus digigit.
Dalam kalangan pengeluar baharu, Leapmotor menyalin jalan dekat yang lain. Ia melalui kerjasama dengan rakan besar Stellantis, memanfaatkan rangkaian saluran dan tapak pengeluaran mereka di seluruh dunia, setengah tahun skala keluar negara secara laju hampir 100,000 unit, menelusuri laluan globalisasi aset ringan, kecekapan tinggi.
Xpeng Automobile juga mempercepatkan pengembangan pasaran luar negara. Setengah tahun, jualan luar negaranya mencapai 32,000 unit, meningkat lebih daripada tujuh persepuluh, menyara bahagian jualan naik ke kira-kira 20%. Presiden Pengerusi dan CEO He Xiaopeng pernah dengan jelas menyatakan, "sepuluh tahun masa depan setengah jualan dari luar negara" strategi sasaran ini.
Xpeng cuba melalui penyelidikan dan pembangunan sendiri, membawa kelebihan kecerdasan terus ke medan persaingan global. Sekarang, strategi ini keberkesanan sudah mula jelas. Tetapi dalam persekitaran geopolitik antarabangsa semasa, ini akan menyetujui keupayaan ketangkasan rantaian bekalan luar negara syarikat dengan tuntutan lintasan kitaran yang sangat tinggi.
Terutamanya, tahun ini sebahagian pasaran Timur Tengah permintaan波动, serta ketidakpastian persekitaran perdagangan global, secara objektif menguji kitaran menentang risiko semua syarikat kereta. Tergantung pada pengeluaran dalam negara, pengangkutan laut eksport model perdagangan tunggal tradisional, dalam menghadapi pengawalan dasar luar negara, kedalaman pertahanannya relatif lebih pendek.
Ini juga bermaksud, fokus persaingan separuh akhir keluar negara sudah bukan lagi frekuensi logistik pengangkutan laut, tetapi pembinaan dan pelaksanaan keupayaan pengeluaran tempatan luar negara.
Bagaimana Memecah Masalah Ujian Akhir Separuh Kedua?
Data setengah tahun hanyalah proses, pasaran benar-benar mengindahkan: sasaran jualan yang ditetapkan pada awal tahun, sebenarnya boleh diselesaikan atau tidak?
Berdasarkan ramalan Institut Penyelidikan Gasgoo, jualan pukal kenderaan penumpang China 2026 kira-kira 29.634 juta unit, meningkat sedikit 1.4%. Pasaran besar kira-kira di tempat, bermakna pertumbuhan mana-mana syarikat kereta, mesti dari mulut lawan merebut makanan. Pada titik separuh pertama tamat, jurak lengkap pelbagai sudah ada pembukaan.
BYD tidak mengumumkan sasaran jualan penuh tahun yang jelas, tetapi UBS dan institusi lain memberikan ramalan sekitar 5 juta unit. Menopang badan besar ini, adalah liputan semua julat harga dalam negara serta pelepasan keupayaan pengeluaran luar negara yang berterusan. Seiring dengan kilang Thailand, Brazil dan lain-lain, pengeluaran BYD keluar negara dari keluar produk menaik ke keluar sistem.
Dalam syarikat kereta yang telah mengumumkan sasaran khusus, Geely dan Chery kelengkapan adalah lebih tinggi, kedua-duanya dalam kira-kira empat persepuluh, kedua-duanya mempunyai tiang jualan yang jelas untuk sokongan.
Geely kadar penetrasi tenaga baharu memecahkan 60%, PHEV dan EV dua garis berlari. Separuh tahun, pasaran dalam negaranya terus bergantung pada Galaxy E5 dan Starship 7 dan model lain merebut 100,000 hingga 200,000 Yuan pasaran tenaga baharu utama, dan merancang melalui Galaxy TT dan model baharu lain untuk masuk ke landasan menengah-tinggi. Luar negara maka membantu Galaxy siri kenderaan harga murah mendarat di Eropah menyapu jumlah, serta Zeekr 9X dan model lain menembak pasaran premium luar negara, untuk menangkis situasi perebutan dalaman dalam negeri.
Chery eksport luar negara menyara hampir tujuh persepuluh jualan, Amerika Selatan, Timur Tengah, Rusia dan lain-lain pasaran manfaat saluran masih dilepaskan. Separuh tahun, Chery memuatkan fokus di Eropah dan pasaran baru. Ia melalui jenama baharu LEPAS, susunan PHEV utama ke Eropah, serta Starry ET8 dan model lain untuk merentasi Rusia dan Asia Tengah, dengan strategi pelbagai titik membuka untuk memelihara pertumbuhan pengurangan berat seluruh tahun.
Sebaliknya, Changan dan Great Wall adalah kelengkapan rendah dua keluarga. Changan sasaran penuh 3.3 juta unit, setengah tahun lengkap 36%. Separuh tahun, Deepal L05, Qiyuan Q06, Avatr 07 L dan model baru kelajuan naiki, akan secara langsung mempengaruhi jualan Changan.
Great Wall kelengkapan juga tiga persepuluh. Bawahnya siri TANK bergantung pada PHEV menstabilkan tapak kenderaan off-road yang keras, tetapi benar-benar berjalan jualan Haval siri dalam pasaran automotif utama tidak ada laris mutlak. Separuh tahun, siri TANK baharu 300, Haval H10 dan model lain bolehkah dalam pasaran tenaga baharu utama membuka titik突破, adalah pembolehubah Great Wall membalikkan situasi.
SAIC untuk mencapai sasaran penuh 5 juta unit tekanan juga tidak kecil. Fokusnya separuh tahun adalah IM Motors dan Shangjie Z7 dan model tenaga baharu peningkatan bolehkah dilepaskan, serta penurunan tapak gabungan bolehkah mengecil.
Dalam kalangan pengeluar baharu, separuh tahun tekanan juga berpindah ke peningkatan cepat siri produk baharu. Leapmotor sasaran penuh 1.05 juta unit, setengah tahun lengkap tiga persepuluh. Separuh tahun jika ingin mencapai sasaran, jumlah jualan bulanan perlu ditarik ke atas 110,000 unit. Selain siri C mempertahankan 200,000 Yuan dalam dasar tapak, siri D tinggi dan Lafa 5 siri akan menjadi tangan utama menembak jumlah.
NIO akan sasaran pertumbuhan penuh tahun terkunci di sekitar 40% (kira-kira 450,000 unit), peningkatan separuh besar bertaruh pada Onvo. Separuh tahun, seiring dengan utama L90, L80 serta baharu L60 dan model lain tiba kitaran letupan produk,表现 Onvo pasaran akan secara langsung mempengaruhi NIO hasil akhir tahun.
Xpeng dan Harmony Intelligence kelengkapan juga tiga persepuluh. Xpeng separuh tahun bergantung pada MONA L03, GX dan siri baharu lain pelancaran global secara laju menaikkan jumlah. Harmony Intelligence maka perlu bergantung pada Shijie G9, Qijing GT7 dan model baru lain menarik penghantaran.
Jalan masuk jenama gabungan asing tiada kepastian. Dalam tapak bahan api terus menyusut, produk tenaga baharu lagi jauh tidak membentuk kesan skala serangan, separuh tahun jenama gabungan utama tugas hanya boleh memperlambatkan kelajuan susutan. Ramalan Institut Penyelidikan Gasgoo, Volkswagen China penuh tahun dianggarkan sekitar 2 juta unit, Toyota di China 1.3 juta unit di atas.
Tentu saja, sasaran jualan hanya pembaris permukaan. Tahun ini Januari hingga Mei margin keuntungan industri automotif China sudah turun ke 3.4%, separuh tahun jika terus bergantung semata-mata pada penurunan harga menembak jumlah, hanya akan terus merosot keupayaan penjanaan syarikat untuk hidup di air dalam. Sampai ke tahap ini, secara buta buta menimbun angka penghantaran sudah kehilangan makna sebenar.
Kemenangan sebenar, adalah melihat semua syarikat kereta bolehkah memulakan jadual produk perancangan di tangan, secara kukuh ditukar kepada jumlah ledakan mempunyai kualiti, disokong oleh aliran tunai.
2026年上半年,中国车市交出了一份略显复杂的成绩单。
乘联分会数据显示,今年1-6月国内乘用车累计零售870.1万辆,同比下降20.2%。受市场总量收缩影响,绝大多数车企半年销量增速放缓,全年增长目标承压。
这是因为,“交付量”定座次、论成败的时代已然过去。随着燃油车基本盘加速失速、海外政策波动加剧,以及行业平均利润率跌至3.4%警戒线,中国车市的竞争维度正从“规模内卷”转向“结构性代差”。
而在销量数字背后,真正决定生死存亡的隐形鸿沟已经拉开。
销量格局又有变化
盖世汽车统计了近20家车企上半年销量情况,阶梯状分布明显。
上汽集团以204.5万辆重回销量榜首,成为目前唯一突破200万辆的整车集团。上汽这次重回第一,靠的是自主品牌、新能源和出口同时发力,是在自己身上“刮骨疗毒”换来的。
比亚迪上半年累计销售180.9万辆,虽然国内大盘有所下滑,但其靠着海外市场的增长,在6月迎来了40.35万辆的回暖势头。
吉利(142.3万辆)和奇瑞(135.8万辆)则在后面加速追赶,与前两名之间的差距进一步缩小。这四家构成的头部梯队,比拼的已经不是某一款爆款车卖了多少,而是谁全产业链转得更快、谁的海外渠道铺得更深。
相比头部的多点开花,销量第二梯队的生存状态则暴露出这场淘汰赛最残酷的一面:新能源的增量,开始填不满燃油车下滑的缺口了。
长安汽车就是如此,其上半年销售119.6万辆,同比下降17.4%。其面临的问题是燃油车阵线下滑的速度,超过了新能源品牌的补位速度。
广汽集团上半年累计销售77.3万辆,同比增长2.4%,表现中规中矩,急需新的爆点。或许,其与华为合作打造的启境品牌将是突破口。长城(58.4万辆)微增2.5%,但在对手插混与纯电的双重夹击下,新能源占比偏低的短板依然在拖大盘的后腿。
在这场结构的剧变中,新势力与合资品牌的阵营交锋,正暴露出更深层的差异。
新势力大都跑出了抢眼的增速。零跑上半年卖了35.6万辆,同比暴涨65%。极氪、蔚来、鸿蒙智行同样攻势凶猛,尤其是前两者同比增速超过60%。但理想、小鹏等品牌因新品竞争不足,遭遇了销量下滑。
蔚来销量大幅突破,主要得益于NIO、乐道和萤火虫三大品牌相互支撑。比如,在行业普遍靠掀桌子、以价换量的环境下,乐道上半年不仅交付了4.2万辆,且成交均价咬在了24万元以上,实现了销量增长与价格稳定的平衡,助力蔚来实现业绩基本面的大幅改善。
反观外资品牌在华持续承压。乘联分会数据显示,6月主流合资零售同比下降34%。其中,上汽大众上半年缩水超三成,广汽本田更是直接腰斩到了6.8万辆。外资品牌在华面临的核心课题,依旧是如何打破燃油基本盘收缩带来的失速惯性,并在新能源市场形成规模效应。
告别普涨,新能源进入结构竞争阶段
不可否认,新能源仍是决定车市大盘的胜负手。今年6月,国内新能源乘用车零售渗透率飙升至62.8%的历史新高,而纯燃油车却暴跌42%。但细看会发现,新能源市场全域普涨的红利期已经结束。
用乘联分会秘书长崔东树的话来说,新能源市场正在滑向“高端爆发、低端承压”的两极分化。
数据是最直观的显微镜。6月,B级纯电动车批发销量同比大涨37%,而作为入门级代步工具的A00级纯电市场销量却直接腰斩了50%。消费者不再单纯为了绿牌或便宜买单,而是将目光锁定了配置更高、智能化能力更强的产品。
在这场结构的重塑中,资源正在加速向头部聚拢。6月批发销量破万的新能源车企仅有20家,却占据了市场94%的份额。其中,自主品牌拿走了超过六成的份额,新势力分走26%,而留给主流合资品牌的份额仅4.3%。
但即便是手握绝对优势的自主品牌内部,分化也在加剧。
比亚迪凭借全价格带的覆盖,锁死领先位置。吉利则通过插混与纯电双线并进,上半年新能源规模冲上80万辆,渗透率接近六成。相比之下,奇瑞、长安、长城等企业新能源转型虽然在提速,但渗透率仍在30%徘徊。
而在新势力阵营中,增速的代差往往取决于谁能把高端技术下放到主流市场。
零跑是典型代表,6月销量已达到9.3万辆,远超理想、小鹏、蔚来等。零跑的爆发,本质上是靠着全域自研的控本能力,在20万以内的核心市场搭建起了SUV产品矩阵,把智能化和高配置做成了普惠产品。这种极具杀伤力的性价比策略,让它在低端承压的大市下,实现了市场份额的扩张。
与零跑靠全谱系爆款向上突围不同,蔚来则是通过子品牌向下做技术外溢。比如,旗下乐道品牌依托蔚来体系的技术和换电网络,将全域900V高压架构、自研芯片与操作系统等原本属于旗舰车型的软硬件,带入20万至30万元的家庭用车市场,解决了纯电用户的补能焦虑。
与之形成对比的是,由于新品处于换代空窗期或竞争不足,理想、小鹏等部分车企在上半年的增速出现了不同程度的放缓。
市场增量加速向头部车企集中,能持续产出爆款、搭建全谱系矩阵的玩家,正在把竞争壁垒越筑越高。
出海竞争已经进入“深水区”
在国内市场竞争格局重塑的同时,海外市场成了几乎所有车企都在争夺的第二增长极。
今年6月,国内乘用车出口同比大涨82.3%至87.7万辆,其中新能源出口更是暴增152.7%。出口不再是车企财报上的点缀,而是成了左右大盘的关键变量。
然而,出海的下半场,竞争重点已经从出口了多少辆车变成了“能否建立全球经营与抗风险能力”。换句话说,单一的贸易型出口在进入下行阶段,海外本地化生产和全球化体系建设,正在成为真正拉开企业代差的隐形鸿沟。
在这场全球化跃迁中,头部的分化已经初现端倪。
一众车企中,奇瑞依然是国内典型的“全球化收割者”,上半年累计出口94.4万辆,实现71.5%的高速增长。其出口规模位居国内汽车行业第一,海外销量占总销量近七成。在拉美、中东、俄罗斯形成的渠道优势,为奇瑞构筑了极厚的生存根基。
更值得关注的是,比亚迪这类正在完成从出口产品到出口体系跨越的玩家。随着泰国、巴西等海外工厂的陆续投产,比亚迪上半年海外销量冲高至78.9万辆,同比近乎翻倍。其海外销量占总销量已达四成。这种“把工厂盖到对手大本营”的做法,才是规避关税壁垒、实现本土化扎根的最佳手段。
与此同时,吉利与长安也在加速转换战术。吉利通过加快银河等平价系列的海外投放,上半年录得47.4万辆的出口规模,6月单月更是突破10万辆。长安则通过深蓝、启源等新能源车型的海外发力,拉动出口增长35%至40.2万辆。
有人在加速,就有人在承受守城的压力。上汽上半年出口73.5万辆,虽然依托MG品牌在欧洲、东南亚等地深耕维持了稳定出货,但在海外本土化产能的落地节奏上,已经显露出被奇瑞和比亚迪反超的端倪。随着竞争对手在欧洲和东南亚的本土工厂陆续开工,上汽如果无法迅速升级海外的体系红利,过去的先发优势将面临被持续蚕食的风险。
在新势力阵营中,零跑则抄了另一条近道。它通过与国际巨头Stellantis合作,利用后者在全球的渠道网络与生产基地,上半年出海规模迅速接近10万辆,走通了一条轻资产、高效率的全球化路径。
小鹏汽车也在加速海外市场的扩张。上半年,其海外销量达到3.2万辆,同比增长超七成,占总销量比重提升至约20%。董事长兼CEO何小鹏曾明确提出,“未来十年一半销量来自海外”这一战略目标。
小鹏试图通过技术自营,将智能化优势直接押注全球战场。目前,该策略成效初显。但在当前的国际地缘政治环境下,这将对企业海外供应链弹性提出极高的跨周期要求。
尤其是,今年部分中东市场的需求波动,以及全球贸易环境的不确定性,客观上检验了各家车企的抗风险周期。单纯依赖国内生产、海运出口的传统单一贸易模式,在面对海外政策调整时,其防御纵深相对较短。
这也意味着,出海下半场的竞争重点已经不再是海运物流的频次,而是海外本地化产能的建设落地。
下半场的期末考如何破局?
半年的数据只是过程,市场真正关心的是:年初定下的销量目标,到底还能不能完成?
根据盖世汽车研究院的预判,2026年中国乘用车批发销量约2963.4万辆,同比微降1.4%。大盘基本原地踏步,意味着任何一家车企的增长,都必须从对手嘴里抢食。在上半场结束的节点,各家完成度的差距已经有所拉开。
比亚迪并未对外公布明确的全年销量数字,但瑞银等机构给出的预测在500万辆左右。支撑这个庞大体量的,是国内全价格带的产品覆盖以及海外产能的持续释放。随着泰国、巴西等工厂的投产,比亚迪的出海已经从产品输出升级为体系输出。
在已公布具体目标的车企中,吉利和奇瑞的完成度较高,均在四成左右,两家都有明确的销量支柱在支撑。
吉利新能源渗透率突破60%,插混和纯电双线跑量。下半年,其国内市场继续靠银河E5和星舰7等车型收割10万至20万元主流新能源份额,并规划通过银河TT等新品切入中高端赛道。海外则借助银河系列平价车登陆欧洲刷量,以及极氪9X等车型瞄准海外高端溢价市场,以此对冲国内内卷的情况。
奇瑞海外出口扛起近七成销量,拉美、中东、俄罗斯等市场的渠道红利仍在释放。下半年,奇瑞把重心压在欧洲和新兴市场。其通过全新品牌LEPAS、混动旗舰布局欧洲,以及星途ET8等车型投放俄罗斯与中亚,用多点开花的策略维持全年轻量化增长。
相比之下,长安和长城则是完成度偏低的两家。长安全年目标330万辆,上半年完成36%。下半年,深蓝L05、启源Q06、阿维塔07 L等新车的爬坡速度,将直接影响长安销量。
长城完成度也是三成左右。旗下坦克系列靠插混稳住了硬派越野的基本盘,但真正走量的哈弗品牌在新能源大众市场缺乏绝对爆款。下半年,全新坦克300、哈弗H10等车型能否在主流新能源市场撕开突破口,是长城扭转局势的变量。
上汽要达成全年500万辆的目标压力也不小。其下半年的核心看点在于智己和尚界Z7等新能源车型的增量能否释放,以及合资基本盘的下滑幅度能否收窄。
在新势力阵营中,下半年的压力也转向了新产品序列的快速放量。零跑全年目标105万辆,上半年完成了三成。下半年若要达成目标,月均销量需要拉到11万辆以上。除了C系列守住20万以内基本盘外,高端D系列和Lafa5 系列将成为冲量的主攻手。
蔚来将全年的增长目标锚定在40%左右(约45万辆),增量大半押注在乐道上。下半年,随着旗舰L90、L80以及新L60等车型迎来产品爆发周期,乐道的市场表现将直接影响蔚来全年的最终战果。
小鹏和鸿蒙智行完成度也在三成左右。小鹏下半年靠MONA L03、GX等新系列的全球上市快速上量。鸿蒙智行则需依托享界G9、启境GT7等新品拉动交付。
外资合资品牌的走向缺乏悬念。在燃油基盘持续收缩、新能源产品又远未形成规模的夹击下,合资品牌下半年的主要任务只能是尽量拖慢下滑速度。盖世汽车研究院预测,大众中国全年预计200万辆左右,丰田在华130万辆上下。
当然,销量目标只是表面标尺。今年1-5月中国汽车行业利润率已跌至3.4%,下半年如果继续单纯依靠降价冲量,只会进一步透支企业在深水区活下去的造血能力。到了这个阶段,盲目堆砌交付数字已经失去实际意义。
真正的胜负手,是看各家车企能否将手里规划的产品周期,扎扎实实地转化为有质量、有现金流支撑的规模爆发。

Rock solid amidst market fragmentation.
If using a few words to describe the Chinese auto market in the first half of 2026, "under pressure, fragmentation" fits perfectly.
Domestic passenger car retail volume declined nearly 20%, the smoke of the price war has not cleared, and the total retail sales of consumer goods was dragged into negative growth by the automotive sector; overseas, EU anti-subsidy tariff expansion on cars has landed, and the situation in the Middle East and other regions remains unpredictable.
However, on one hand is the backdrop of a winter in the automotive industry, while on the other hand, brokerage firms frequently increased their positions, surprisingly meeting at a single listed auto company.
This seemingly huge divergence points to a deeper issue, namely what capital markets and investors see in this listed auto company that competitors do not possess.

Auto K-Line believes that in the first half of this year, Geely Auto demonstrated remarkable systemic strength, certainty, stability, and insightful foresight; during the industry's growth phase, it might have been inconspicuous, but in the downturn cycle, it is the stabilizing force that weathers the wind and waves; therefore, the market is a voting machine in the short term, but a weighing machine in the long run.
01
On July 1, Geely Auto (0175.HK) released its financial report, exhibiting an independent trend. From the beginning of the year to date, the company became the only listed auto stock in Hong Kong that rose.
Among the passenger car segments of listed auto companies counted by Auto K-Line, this is unprecedented.
Announcements show Geely Auto sold 240,800 units in June, achieving double growth in both year-on-year and month-on-year metrics for four consecutive months; cumulative sales in the first half exceeded 1.4229 million units, growing 1% (the only positive growth among the top three listed auto companies in China); new energy penetration rate reached 67%; cumulative overseas export year-on-year surged 158%, with a single month breaking 100,000 units for the first time creating history; ZEEKR brand average selling price per vehicle approached 350,000 Yuan, surpassing BBA...

Domestic market under pressure, Geely Auto grows counter-trend; industry reshuffling, it has already achieved structural optimization. In Auto K-Line's view, the answer to this super-stable performance lies in the strategic certainty brought by Li Shufu and the Geely management leading the "One Geely" systemic strength construction over the past two years.
Especially from overseas explosion to luxury breakthrough, from multi-path technology to large mobility ecosystem, to breakthroughs in motorsports and generational inheritance, Geely Auto has woven a systemic net that crosses cycles across five dimensions.
And the new variables emerging in the current automotive policy environment—falling oil prices, expectations of vehicle and vessel tax reform, and discussions on equal rights for fuel and electric vehicles, etc.—are adding new tension to Geely's net.
02
As I review the announcements released by Geely Auto, the most eye-catching is Geely Auto's overseas market explosion.
In June, Geely Auto exported 102,800 units, breaking 100,000 units for the first time in a single month, a year-on-year increase of 157%, and overseas sales share rose to 42.7%. Cumulative exports in the first half reached 474,000 units, surging 158% year-on-year, exceeding the total export volume for all of 2025.
Unlike other Chinese listed auto companies, behind this set of figures from Geely Auto is an industry symbiotic overseas expansion model.

Auto K-Line believes this choice by Geely is more like an asset-light route, with deep cooperation with Volvo, Proton, Renault Korea, Renault Brazil, etc., utilizing their existing production capacity to achieve technology licensing and joint production, efficient and easier to accept.
In Europe, utilizing Volvo factories for local production of LYNK & CO and ZEEKR effectively avoids tariff barriers; in Southeast Asia, Xingyuan's localization rate in Indonesia reached 46.5%, deeply integrating into local supply chains; in Latin America, the Renault Geely Brazil company has begun production.
Currently, Geely has laid out over 1,900 outlets in more than 100 countries and regions, completing brand layout in nearly 20 mainstream markets in Europe.
Therefore, the explosive growth in exports in the first half is not an accidental pull of a single hit product, but a inevitable result of full-chain localization system scaled output across production, research, sales, and supply.
It is worth noting that Geely Auto has raised its annual export target from 750,000 units to 1 million units.
03
In Auto K-Line's view, if the overseas explosion opened up Geely's sales scale space, making Geely Auto the only one among the top three listed auto companies in China to maintain positive cumulative sales growth in the first half, then the ZEEKR brand's premium breakthrough determines the thickness of Geely Auto's growth quality.
Data shows that in the first half of 2026, ZEEKR brand cumulative deliveries reached 178,000 units, a year-on-year increase of 97%, becoming the sales champion of the Chinese luxury new energy market.
As Geely Auto Group Senior Vice President Lin Jie stated, ZEEKR brand average selling price per vehicle approaches 350,000 Yuan, surpassing BBA; ZEEKR 9X average transaction price exceeds 530,000 Yuan. In China's luxury car market above 500,000 Yuan, for every 3 sold, 1 is ZEEKR.

Auto K-Line believes that what supports the ZEEKR brand's price positioning is a very clear product and brand strategy, as well as the success of Geely's direct sales system trial run.
Today, ZEEKR has firmly consolidated the 9 series ultra-luxury, 8 series sports luxury, and 7 series tech luxury premium matrix, and behind it owns the highest level strategic resource support of the Geely system—SEA Expanse Architecture, SEA Super Electric Hybrid, AI Digital Chassis, Qianli Hanhao Smart Driving System.
It is reported that ZEEKR 8X won the reputation champion of mid-to-large SUVs above 300,000 Yuan upon launch; ZEEKR 7X cumulative deliveries exceeded 170,000 units, ranking as the sales champion of mid-size luxury SUVs in many countries overseas; ZEEKR 009 consecutively ranked first in pure electric MPV sales above 400,000 Yuan for two months.
Whether domestic or overseas, ZEEKR's flagship 9 series has become the pursuit target of celebrities and entrepreneurs and other high net worth individuals.
In fact, Geely Auto's premium achievement was already shown in the first quarter of this year. Data shows Geely Auto core net profit per vehicle reached 6,429 Yuan, a year-on-year increase of 30%, setting a new high in nearly five years; gross margin 17.5%, increasing by 1.8 percentage points year-on-year.
Auto K-Line believes that in the period of most fierce price wars, the profit per vehicle did not fall but rose, indicating that true premiumization is letting core technology grow brand premiums.
04
Besides Geely's counter-trend growth, a policy trend brewing is worth attention; expectations of vehicle and vessel tax reform are making equal rights for fuel and electric vehicles shine on reality.
With new energy penetration rates continuing to rise, the national policy level begins to think, when new energy vehicles are no longer the minority, should they gradually promote equal rights for fuel and electric vehicles, allowing fuel cars and new energy vehicles to compete fairly under the same tax framework.

For listed auto companies completely relying on pure electricity, this means the policy moat narrows; but for listed enterprises like Geely persisting in all technology paths, fuel and electricity advancing together, it is a long-term structural benefit. Moreover, international oil price falls are also indirectly strengthening Geely Auto's competitiveness.
When new energy vehicles no longer enjoy special treatment, market competition will return from policy driven to product driven—Chinese consumers will rationally weigh comprehensive value such as power performance, usage costs, and refueling convenience.
Auto K-Line believes Geely Auto's strategic clarity allows it to benefit from policy changes.
05
Geely China Star series, as the sales champion of domestic brand fuel cars for 9 consecutive years, accumulated sales over 580,000 units in the first half, clearly being an important profit and cash flow source for Geely.
Moreover, Geely's heavyweight launch of i-HEV Smart Hybrid this year seems to have foreseen international changes, keeping Geely Auto unbeatable. It combines fuel car refueling convenience with electrification fuel-saving performance, and can compete head-on with pure electric cars without policy tilt.
This technology has confirmed full promotion overseas in the fourth quarter. At that time, Geely Auto will form a systematic replacement of traditional fuel cars in the overseas market, going head-on with top Japanese and Korean auto companies overseas.

Auto K-Line feels the trend of fuel and electric equal rights is not weakening Geely, but verifying the foresight Geely Auto has always persisted in multi-route layout.
When the policy balance beam tends to level, true product power can surface. Geely has both scale ability and technical reserves on fuel, hybrid, pure electric, alcohol-hydrogen multi-routes simultaneously, this is exactly its unique advantage distinguishing it from most Chinese listed auto companies!
06
In 2026, in Auto K-Line's view, Geely Auto made significant layout on the racing map, also to further deepen global layout, build name recognition, and feed back R&D.
At the LYNK & CO 07 GT launch press conference, Lin Jie announced the brand will officially enter the rally field. The championship mission of fighting in WTCE/TCR events for many years has been handed over to the Preface of Geely China Star series.

I believe LYNK & CO entering rally races is a breakthrough, engineering verification scenarios expand from track race speed limits to rally race survival limits; Preface taking over TCR is a heritage, chassis tuning data, power system calibration and lightweight processes settled on the track for many years will be injected back into sales base products.
This layout set elevates track genes from a brand tag to the entire Geely Auto Group's cultural asset. When consumers shift from comparing parameters to recognizing brands, track genes and performance faith will release Geely brand compound interest over a long cycle.
07
Auto K-Line counted 2026 first-half auto stock trends finding auto sector stock prices overall declined more than double digits, but Geely Auto's strong fundamental resilience attracted institutional dense position increases, also one of the few auto stocks maintaining rise.
Statistics show 46 international institutions have cumulatively increased positions or established positions, including BlackRock, American Century Investments Management long-term funds in the list.

Citi expects Geely Auto's multiple premium models launch will pull second and third quarter gross margins; HSBC Research expects ZEEKR sales growth to continue in second half; Daiwa expects "One Geely" strategy under 2026~2028 profit growth will be higher than market general expectations.
With August semi-annual report release, continuous realization of fundamentals and profits, Geely Auto is expected to usher in an important window for valuation repair.
According to Auto K-Line knowledge, second half Geely Galaxy TT will冲击 C-Class pure electric coupe market, Galaxy Battleship 700 will explore hard-core off-road new category.
Overlaying new generation electric drive technology upcoming release, i-HEV full promotion globalization, ZEEKR 9X overseas launch first to Middle East—this systemic net woven by global channels, premium technology matrix, fuel-electric dual-line layout, three-dimensional mobility ecosystem and brand culture faith, will continue to extend.
Views of AutosKline:
2026行至年中,when the industry's surging tide recedes, many have already lost their underwear, but Geely Auto has worked out abs.
Content is original to [Auto K-Line], material sources reference public company announcements and industry public information (relevant companies and institutions should be responsible for authenticity); some images sourced from the internet, copyrights belong to original owners.
This article is not authorized for reprinting without permission, violators will be prosecuted. Meanwhile, the article content does not constitute investment advice to anyone! Stock market risks are high, investment requires caution!
喺市場撕裂中穩如泰山。
如果講用幾個詞來形容 2026 年上半年中國汽車市場,承壓、撕裂再準確唔過。
國內乘用車零售大盤下滑近 20%,價格戰硝煙未散,社零總額直接被汽車類拖累成負增長;國外歐盟汽車反補貼關稅擴容落下,中東等地區局勢依然變幻莫測。
然而,一邊係汽車行業寒冬嘅背景,另一边卻係券商機構頻繁加倉,竟然同時喺一家上市車企身上交匯。
呢種看似巨大嘅背離,恰恰指向一個深層問題,就係資本市場同投資者喺呢家上市車企身上睇到咗咩,係同行所唔具備嘅。
《汽車 K 線》認為,今年上半年,吉利汽車展現出驚人嘅體系力、確定性同穩定性,以及有洞見嘅前瞻性;喺行業上升期或許唔顯山露水,但喺下行週期中,佢就係穿越風浪嘅壓艙石;所以市場短期係一台投票機,長期嚟講係一台稱重機。
01
7 月 1 日,吉利汽車(0175.HK)交出一份成績單,走出咗獨立行情,年初至今,該公司成為唯一上漲嘅港股汽車股。
呢喺《汽車 K 線》統計嘅汽車業上市公司乘用車板塊中,絕無僅有。
公告顯示,吉利汽車 6 月銷量 24.08 萬輛,連續四個月同環比雙增長;上半年累計突破 142.29 萬輛,增長 1%(喺中國上市車企銷量前三中唯一正增長);新能源滲透率衝至 67%;海外出口累計同比暴增 158%,單月首破 10 萬輛創造歷史;極氪品牌單車均價近 35 萬元,超越 BBA……
內需市場承壓,吉利汽車逆勢增長;汽車行業洗牌,佢則已經實現結構優化。喺《汽車 K 線》睇來,呢份超穩表現嘅答案就喺過去兩年,李書福同吉利管理層主導「一個吉利」體系力建設帶來嘅戰略確定性。
尤其係由海外爆發到豪華破局,由多路徑技術到大出行生態,再到汽車運動嘅突破同代際傳承,吉利汽車用五大維度織成咗一張穿越週期嘅體系之網。
而當前汽車政策環境中浮現嘅新變數——油價下跌、車船稅改革預期同油電同權討論等,正為吉利嘅呢張網增添新嘅張力。
02
筆者翻看吉利汽車發布嘅公告,最亮眼嘅莫過於吉利汽車海外市场大爆發。
6 月,吉利汽車出口 10.28 萬輛,單月首破 10 萬輛,同比大增 157%,海外銷量佔比升至 42.7%。上半年累計出口 47.4 萬輛,同比暴增 158%,超 2025 年全年出口總量。
與其他中國上市車企唔同,吉利汽車呢組數字背後係一套產業共生型嘅出海模式。
《汽車 K 線》認為,吉利呢種選擇,更像係輕資產路線,同沃爾沃、寶騰、雷諾韓國、雷諾巴西等深度合作,利用對方現有產能實現技術授權同聯合生產,高效且更容易被接受。
喺歐洲,借助沃爾沃工廠實現領克、極氪當地生產,有效規避關稅壁壘;喺東南亞,星願喺印尼國產化率達 46.5%,深度融入本土供應鏈;喺拉美,雷諾吉利巴西公司已投產。
目前,吉利已喺 100 多個國家同地區鋪設超 1900 家網點,喺歐洲近 20 個主流市場完成品牌布局。
因此,上半年出口爆發式增長,唔係單一爆款嘅偶然拉動,而係產研供銷全鏈路本地化體系規模化產出嘅必然結果。
值得注意嘅係,吉利汽車已將全年出口目標從 75 萬輛提升至 100 萬輛。
03
喺《汽車 K 線》睇來,如果話海外爆發打開咗吉利銷量規模空間,令吉利汽車成為中國上市車企前三中唯一保持上半年累計銷量正增長嘅企業,那麼極氪品牌高端突破,則決定咗吉利汽車增長質量嘅厚度。
數據顯示,2026 上半年,極氪品牌累計交付 17.8 萬輛,同比大增 97%,成為中國豪華新能源市場銷冠。
正如吉利汽車集團高級副總裁林傑表示,極氪品牌單車均價近 35 萬元,超越 BBA;極氪 9X 平均成交價超 53 萬元,喺中國 50 萬以上豪華車市場,每賣出 3 部就有 1 部係極氪。
《汽車 K 線》認為,支撐極氪品牌價格定位嘅,係非常清晰嘅產品同品牌戰略,以及吉利直營體系試水嘅成功。
而家,極氪徹底鞏固咗 9 系極致豪華、8 系運動豪華、7 系科技豪華嘅高端矩陣,且背後擁有咗一個吉利體系最頂級嘅戰略資源支撐——SEA 浩瀚架構、浩瀚超級電混、AI 數字底盤、千里浩瀚智駕系統。
據悉,極氪 8X 上市即獲 30 萬以上中大型 SUV 口碑冠軍;7X 累計交付超 17 萬輛,喺海外多國問鼎中型豪華 SUV 銷冠;極氪 009 連續兩月蟬聯 40 萬以上純電 MPV 銷冠。
無論係國內定係海外,極氪嘅旗艦 9 系,已經成為明星同企業家等高淨值人群嘅追逐對象。
其實,吉利汽車嘅高端化成果今年一季已經有所展現。數據顯示,吉利汽車單車核心淨利潤達 6429 元,同比增長 30%,創近五年新高;毛利率 17.5%,同比增加 1.8 個百分點。
《汽車 K 線》認為,喺價格戰最激烈週期入面,單車利潤唔降反升,說明真正嘅高端化,係讓核心技術長出品牌溢價。
04
喺吉利逆勢增長之外,一個正喺醞釀嘅政策趨勢值得關注,車船稅改革預期令油電同權正在照進現實。
隨著新能源滲透率持續攀升,國家政策層面開始思考,當新能源車不再係少數派,是否應逐步推進油電同權,讓燃油車同新能源車喺同一稅負框架下公平競爭。
對於完全依賴純電嘅上市車企,這意味著政策護城河收窄;但對吉利咁樣堅持全技術路徑、油電同進嘅上市企業,卻係長期結構性利好。唔止呢,國際油價回落亦喺間接加強吉利汽車嘅競爭力。
當新能源車不再享受特殊優待,市場競爭將從政策驅動回歸產品驅動——中國消費者將更理性地權衡動力性能、使用成本、補能便利等綜合價值。
《汽車 K 線》相信,吉利汽車嘅戰略清醒,令佢喺政策變局中反而受益。
05
吉利中國星系列作為連續 9 年嘅中國品牌燃油車銷冠,上半年累銷超 58 萬輛,儼然係吉利重要嘅利潤同現金流來源。
唔止呢,吉利今年重磅推出嘅 i-HEV 智擎混動彷彿洞悉咗國際風雲變幻,令吉利汽車立於不敗之地,佢兼具燃油車補能便利同電動化節油性能,無需政策傾斜就能同純電車正面競爭。
該技術已確定第四季度全面推进出海,到時吉利汽車將喺海外市场形成對傳統燃油車嘅系統性替代,全面喺海外同日系、韓系頭部車企硬撼。
《汽車 K 線》覺得,油電同權嘅趨勢,唔係喺削弱吉利,而係喺驗證吉利汽車一直以來堅持多路線佈局嘅前瞻性。
當政策天平趨於水平,真正嘅產品力才能浮出水面,吉利喺燃油、混動、純電、醇氫多路線上同時擁有規模化能力同技術儲備,正係佢區別於多數中國上市車企嘅獨特優勢!
06
2026 年,喺《汽車 K 線》睇來,吉利汽車喺賽事版圖上做出咗意味深長嘅佈局,亦係為咗進一步深化全球佈局、打造知名度,同反哺研發。
喺領克 07GT 上市發布會上,林傑宣布該品牌將正式進軍拉力賽場,征戰 WTCE/TCR 賽事多年嘅冠軍使命,交棒畀咗吉利中國星系列旗下嘅星瑞。
筆者認為,領克進軍拉力賽,係一次突破,工程驗證場景由場地賽嘅速度極限拓展至拉力賽嘅生存極限;星瑞接棒 TCR,就係一次傳承,賽道沉澱多年嘅底盤調校數據、動力系統標定同輕量化工藝,將反向注入銷量基盤產品。
呢組佈局,將賽道基因由一個品牌嘅標籤,昇華為整個吉利汽車集團嘅文化資產。當消費者由比參數轉向認品牌,賽道基因同性能信仰將喺長週期內釋放大吉利品牌複利。
07
《汽車 K 線》統計 2026 上半年汽車股走勢發現,汽車板塊股價整體下行超過兩位數,但吉利汽車強勁基本面韌性吸引咗機構密集加倉,亦係數咁少保持上漲嘅汽車股。
有統計顯示,已經有累計 46 家國際機構增倉或建倉,貝萊德、美國世紀投資管理等長線基金喺列。
花旗預計,吉利汽車多款高端車型上市將拉動第二、第三季度毛利率;匯豐研究則預計極氪銷量增長下半年會持續;大和預計「一個吉利」策略下 2026~2028 年盈利增長將高於市場普遍預期。
隨著 8 月半年報發布,基本面同盈利嘅持續兌現,有望推動吉利汽車迎來估值修復嘅重要窗口。
據《汽車 K 線》了解,下半年吉利銀河 TT 會衝擊 C 級純電轎跑市場,銀河戰艦 700 則將開拓硬核越野新品類。
加上新一代電驅技術即將發布,i-HEV 全面推進全球化,極氪 9X 出海首登中東——這張由全球化渠道、高端技術矩陣、油電雙線佈局、立體出行生態同品牌文化信仰織成嘅體系之網,仲會繼續延伸。
AutosKline 觀點:
2026 行至年中之際,當行業洶湧嘅潮水退去,好多人已經唔著內褲,吉利汽車就練出咗腹肌。
文字為【汽車 K 線】原創,內容參考素材源自上市公司公告同行業公開信息(相關公司同機構應有責任對真實性負責);部分圖片來自網絡,版權歸原作者所有。
本號文章,未經授權,唔可轉載,違者必究。同時,文章內容唔構成對任何人嘅投資建議!股市風險大,投資要謹慎!
Teguh seperti Gunung Tai di tengah perpecahan pasaran.
Jika beberapa perkataan hendak digunakan untuk menggambarkan pasaran automotif China pada suku pertama tahun 2026, tekanan dan perpecahan adalah paling tepat.
Pasaran runcit kenderaan penumpang domestik menurun hampir 20%, asap perang harga belum surut, jumlah jualan runcit keseluruhan terus terumbang-ambing menjadi pertumbuhan negatif; luar negara, tarif anti-subsidi automotif Eropah telah berkembang, keadaan di Timur Tengah dan kawasan lain masih tidak dapat diramalkan.
Namun, satu sisi adalah latar belakang musim sejuk industri automotif, sisi lain adalah institusi sekuriti yang sering menambah kedudukan, dan secara keajaiban ia bertemu pada satu syarikat automotif tersenarai.
Pembangkangan yang kelihatan besar ini, pada hakikatnya menunjuk kepada masalah yang mendalam, iaitu apa yang dilihat oleh modal pasaran dan pelabur pada syarikat tersenarai ini, yang tidak dimiliki oleh pesaing.
Kereta K-Line berpendapat, pada suku pertama tahun ini, Kereta Geely menunjukkan kekuatan sistem yang menakjubkan, kepastian dan kestabilan, serta pandangan ke depan yang berkemahiran; pada kitaran industri yang naik mungkin tidak menonjol, tetapi pada kitaran turun, ia adalah batu berat yang menentang ombak; jadi pasaran jangka pendek adalah mesin undi, jangka masa panjang adalah mesin timbang.
01
1 Julai, Kereta Geely (0175.HK) mengemukakan rekod keputusan, keluaran dari trend bebas, dari awal tahun sehingga kini, syarikat ini menjadi satu-satunya saham automotif Hong Kong yang naik.
Ini dalam sektor kenderaan penumpang syarikat awam automotif yang di统计 oleh Kereta K-Line, tiada duanya.
Pemberitahuan menunjukkan, jualan Kereta Geely pada Jun ialah 240,800 unit, empat bulan berturut-turut pertumbuhan bulan ke bulan dan tahun ke tahun; kumulatif suku pertama melebihi 1.422,9 juta unit, meningkat 1% (satu-satunya dalam tiga syarikat automotif tersenarai China yang mempunyai pertumbuhan positif); kadar penetrasi tenaga baharu mencapai 67%; eksport luar negara meningkat mendadak 158% secara tahun ke tahun, single month pertama melangkaui 100,000 unit mencipta sejarah; purata harga kenderaan jenama Zeekr hampir 350,000 Yuan, mengatasi BBA...
Pasaran domestik mengalami tekanan, Kereta Geely tumbuh lawan arus; industri automotif mengasing semula, ia telah mencapai optimisasi struktur. Dalam pandangan Kereta K-Line, jawapan kepada prestasi sangat stabil ini terletak pada pembinaan kekuatan sistem "Satu Geely" dalam dua tahun lalu, yang dipimpin oleh Li Shufu dan pengurusan Geely, membawa kepastian strategik.
Terutamanya dari letupan luar negara sehingga terobosan mewah, dari pelbagai laluan teknologi kepada ekosistem出行, hingga terobosan sukan automotif dan pewarisan generasi, Kereta Geely menggunakan lima dimensi untuk tenun satu rangkaian sistem yang menentang kitaran.
Dan pembolehubah baharu yang muncul dalam persekitaran dasar automotif semasa—jatuhnya harga minyak, jangkaan reformasi cukai kapal dan kenderaan, perbincangan hak sama antara minyak dan elektrik, dan lain-lain, sedang menambah ketegangan baharu kepada jaring Geely.
02
Penulis memeriksa pemberitahuan yang diterbitkan oleh Kereta Geely, yang paling mencolok ialah letupan besar pasaran luar negara Kereta Geely.
Jun, eksport Kereta Geely ialah 102,800 unit, single month pertama melangkaui 100,000 unit, meningkat mendadak 157% tahun ke tahun, nisbah jualan luar negara meningkat ke 42.7%. Kumulatif eksport suku pertama ialah 474,000 unit, meningkat mendadak 158% tahun ke tahun, melebihi jumlah eksport keseluruhan tahun 2025.
Berbeza dengan syarikat automotif tersenarai China yang lain, di sebalik nombor kumpulan Kereta Geely ini ialah model eksport simbiosis industri.
Kereta K-Line berpendapat, pilihan Geely ini, lebih kepada laluan aset ringan, bekerja sama rapat dengan Volvo, Proton, Renault Korea, Renault Brazil dan lain-lain, menggunakan kapasiti sedia ada mereka untuk mencapai lisensi teknologi dan pengeluaran bersama, efisien dan lebih mudah diterima.
Di Eropah, menggunakan kilang Volvo untuk menghasilkan Lynk & Co dan Zeekr setempat, mengelak penghalang tarif dengan berkesan; di Tenggara Asia, Star Wish mempunyai kadar tempatan 46.5% di Indonesia, terintegrasi mendalam dalam rantaian bekalan tempatan; di Amerika Latin, syarikat Renault Geely Brazil telah memulakan pengeluaran.
Pada masa ini, Geely telah memasang lebih 1,900 cawangan di lebih 100 negara dan kawasan, telah menyelesaikan susunan jenama di hampir 20 pasaran utama Eropah.
Oleh itu, letupan eksport suku pertama, bukan tarikan kebetulan satu produk hit, tetapi hasil pengeluaran berskala sistem tempatan seluruh rantaian produksi, penyelidikan, jualan dan bekalan yang tidak dapat dielakkan.
Yang perlu diperhatikan ialah, Kereta Geely telah meningkatkan sasaran eksport tahun ini daripada 750,000 unit ke 1,000,000 unit.
03
Dalam pandangan Kereta K-Line, jika letupan luar negara membuka ruang saiz jualan Geely, membuat Kereta Geely menjadi satu-satunya dalam tiga syarikat automotif tersenarai China yang mengekalkan pertumbuhan positif kumulatif suku pertama, maka terobosan kelas tinggi jenama Zeekr, menentukan ketebalan kualiti pertumbuhan Kereta Geely.
Data menunjukkan, suku pertama 2026, Zeekr kumulatif hantar 178,000 unit, meningkat mendadak 97% tahun ke tahun, menjadi juara jualan pasaran automotif mewah tenaga baharu China.
Seperti yang dinyatakan oleh Vice President Kumpulan Kereta Geely Lin Jie, harga purata kenderaan jenama Zeekr hampir 350,000 Yuan, mengatasi BBA; harga purata transaksi Zeekr 9X melebihi 530,000 Yuan, dalam pasaran automotif mewah 500,000 Yuan ke atas China, setiap jual 3 buah ada 1 buah ialah Zeekr.
Kereta K-Line berpendapat, yang menyokong penetapan harga jenama Zeekr, ialah strategi produk dan jenama yang sangat jelas, serta kejayaan cubaan sistem langsung Geely.
Kini, Zeekr telah mengukuhkan matriks kelas tinggi 9系 Mewah Ekstrem, 8系 Mewah Sukan, 7系 Mewah Teknologi dengan telus, dan di belakang mempunyai sumber strategik terbaik dalam sistem Geely menyokong—Rangka Kerja SEA Merentang, Hibrid Super Merentang, Chasis Digital AI, Sistem Memandu Cerdas Qianli Merentang.
Diketahui, Zeekr 8X apabila dilancarkan segera mendapat kejuaraan kesan kenderaan SUV pertengahan-besar lebih 300,000 Yuan; 7X kumulatif hantar lebih 170,000 unit, menjuarai SUV mewah pertengahan di banyak negara luar negara; Zeekr 009 berturut-turut dua bulan memegang kejuaraan jualan MPV elektrik lebih 400,000 Yuan.
Baik di domestik atau luar negara, Zeekr flagship 9系, telah menjadi objek kejaran orang berkemahiran tinggi seperti selebriti dan usahawan.
Sebenarnya, hasil modernisasi kelas tinggi Kereta Geely sudah ditunjukkan pada suku pertama tahun ini. Data menunjukkan, keuntungan bersih teras kenderaan Kereta Geely mencapai 6,429 Yuan, meningkat 30% tahun ke tahun, mencatatkan tertinggi lima tahun; kadar keuntungan kotor 17.5%, meningkat 1.8 peratusan titik tahun ke tahun.
Kereta K-Line berpendapat, dalam kitaran perang harga paling sengit, keuntungan kenderaan tidak turun malah naik,说明 benar-benar modernisasi kelas tinggi, adalah membiakkan premium jenama pada teknologi teras.
04
Di luar pertumbuhan lawan arus Geely, satu trend dasar yang sedang berkembang boleh diperhatikan, jangkaan reformasi cukai kapal dan kenderaan membuat hak sama minyak elektrik menjadi nyata.
Dengan kadar penetrasi tenaga baharu yang terus meningkat, pada tahap dasar negara mula berfikir, apabila kenderaan tenaga baharu tidak lagi menjadi minoriti, adakah harus secara berperingkat mempromosikan hak sama minyak elektrik, membiarkan kenderaan minyak dan tenaga baharu bersaing secara adil dalam satu kerangka cukai yang sama.
Bagi syarikat automotif tersenarai yang sepenuhnya bergantung pada elektrik tulen, ini bermakna parit keselamatan dasar mengecil; tetapi bagi syarikat yang bersungguh-sungguh pada pelbagai laluan teknologi, minyak dan elektrik bergerak bersama seperti Geely, adalah keuntungan struktur jangka panjang. Tambahan pula, kejatuhan harga minyak antarabangsa juga secara tidak langsung mengukuhkan daya saing Kereta Geely.
Apabila kenderaan tenaga baharu tidak lagi menikmati kelebihan khas, persaingan pasaran akan kembali dari dipacu dasar kepada dipacu produk—pelanggan China akan menimbang dengan lebih rasional prestasi kuasa, kos penggunaan, kemudahan isi tenaga dan nilai komprehensif lain.
Kereta K-Line percaya, kesedaran strategik Kereta Geely, membuat ia sebenarnya mendapat faedah dalam perubahan dasar.
05
Siri Geely China Star sebagai juara jualan kenderaan bahan api jenama China berturut-turut 9 tahun, suku pertama kumulatif jual lebih 580,000 unit, jelas merupakan sumber untung dan arus tunai penting Geely.
Tidak hanya itu, hibrid i-HEV Cerdas yang dikeluarkan Geely tahun ini seakan mengetahui perubahan mendadak alam, membuat Kereta Geely立于不败之地,ia menggabungkan kemudahan isi tenaga kenderaan bahan api dengan prestasi menjimatkan tenaga elektrik, tanpa perlu kecondongan dasar boleh bersaing secara terus dengan kereta elektrik tulen.
Teknologi ini telah menentukan musim keempat mempromosikan secara menyeluruh eksport, masa itu Kereta Geely akan membentuk penggantian sistem kepada kenderaan bahan api tradisional di pasaran luar negara, secara langsung di luar negara dengan Jepun dan Korea syarikat kepala keras.
Kereta K-Line rasa, trend hak sama minyak elektrik, bukan melemahkan Geely, tetapi menguji ketepatan pandangan Geely yang selama ini memegang susun atur pelbagai laluan.
Apabila timbangan dasar cenderung rata, kekuatan produk sebenar akan muncul di permukaan, Geely pada laluan bahan api, hibrid, elektrik tulen, alkohol hidrogen mempunyai keupayaan berskala dan perbendaharaan teknologi secara serentak, inilah kelebihan unik yang membezakannya daripada kebanyakan syarikat automotif tersenarai China!
06
2026, dalam pandangan Kereta K-Line, Kereta Geely telah membuat susun atur yang bermaksud dalam peta perlumbaan, juga untuk memperdalam lagi susun atur global, membina populariti, dan menyokong penyelidikan dan pembangunan.
Pada majlis pelancaran Lynk 07GT, Lin Jie mengumumkan jenama ini akan secara rasmi menyerang padang ralenti, menangi misi juara TCR/WTCE yang lama bergelut, diserahkan kepada Xingrui di bawah siri Geely China Star.
Penulis berfikir, Lynk menyerang ralenti, adalah satu terobosan, senario pengesahan kejuruteraan dari had kelajuan perlumbaan padang dibina ke had kelestarian perlumbaan ralenti; Xingrui meneruskan TCR, adalah satu pewarisan, data penalaan rangka yang mengendap di litar selama bertahun-tahun, penspesifikan sistem kuasa dan proses penguratan ringan, akan disuntik secara songsang ke produk asas jualan.
Susun atur ini, akan menaikkan gen litar dari label satu jenama, menjadi aset kebudayaan keseluruhan kumpulan Kereta Geely. Apabila pelanggan beralih daripada membandingkan parameter kepada mengenali jenama, gen litar dan kepercayaan prestasi akan membebaskan faedah majmum jenama Geely yang besar dalam kitaran panjang.
07
Kereta K-Line mengujikaji pergerakan saham automotif suku pertama 2026 menemui, harga saham sektor automotif secara keseluruhannya jatuh lebih daripada dua digit, tetapi keteguhan asas Kereta Geely yang kuat menarik institusi menambah kedudukan secara padat, juga antara yang sedikit mengekalkan kenaikan saham automotif.
Ada statistik menunjukkan, sudah ada kumulatif 46 institusi antarabangsa menambah atau membina kedudukan, BlackRock, American Century Investment Management dan dana jangka panjang lain ada dalam senarai.
Citi jangka, pelancaran pelbagai model kelas tinggi Kereta Geely akan menarik kadar keuntungan kotor suku kedua dan ketiga; kajian HSBC jangka pertumbuhan jualan Zeekr suku kedua akan berterusan; Daiwa jangka strategi "Satu Geely" pertumbuhan keuntungan 2026~2028 akan lebih tinggi daripada jangkaan umum pasaran.
Dengan pengumuman半年报 Ogos, kepastian berterusan asas dan keuntungan, dijangka memacu Kereta Geely menjumpai jendela penting untuk membaiki penilaian.
Menurut Kereta K-Line mengetahui, suku kedua Geely Galaxy TT akan menyerang pasaran kenderaan sedan elektrik tulen Kelas C, Kapal Perang Galaxy 700 akan membuka kategori baharu越野 keras.
Meningkatkan teknologi pemanduan elektrik generasi baharu yang akan dilancarkan, i-HEV mempromosikan secara menyeluruh globalisasi, Zeekr 9X eksport pertama mendarat di Timur Tengah—jaring sistem yang ditenun oleh saluran global, matriks teknologi kelas tinggi, susun atur dua laluan minyak elektrik, ekosistem出行 tiga dimensi dan kepercayaan budaya jenama, akan terus merebak.
Pandangan AutosKline:
2026 sampai pertengahan tahun, apabila ombak industri yang bergelora surut, ramai sudah kehilangan segalanya, tetapi Kereta Geely telah membina asas yang kukuh.
Teks adalah asli [Kereta K-Line], kandungan bahan rujuk berasal dari pemberitahuan syarikat tersenarai dan maklumat umum industri (syarikat dan institusi berkaitan sepatutnya bertanggungjawab terhadap keaslian); sebahagian daripada imej berasal dari Internet, hak cipta kekal pada pemilik asal.
Artikel Nombor Ini, tanpa keizinan, dilarang terjemah, akan disaman. Tambahan pula, kandungan artikel ini tidak membentuk nasihat pelaburan untuk sesiapa! Risiko pasaran saham besar, pelaburan perlu teliti!
在市场撕裂中稳如泰山。
如果用几个词来形容2026年上半年中国汽车市场,承压、撕裂再准确不过。
国内乘用车零售大盘下滑近20%,价格战硝烟未散,社零总额直接被汽车类拖累成负增长;国外欧盟汽车反补贴关税扩容落下,中东等地区局势依然变幻莫测。
然而,一边是汽车行业寒冬的背景,另一边却是券商机构频繁加仓,竟然同时在一家上市车企身上交汇。
这种看似巨大的背离,恰恰指向一个深层问题,那就是资本市场和投资者在这家上市车企身上看到了什么,是同行所不具备的。
《汽车K线》认为,今年上半年,吉利汽车展现出惊人的体系力、确定性和稳定性,以及有洞见的前瞻性;在行业上升期或许不显山露水,但在下行周期中,它就是穿越风浪的压舱石;所以市场短期是一台投票机,长期来看是一台称重机。
01
7月1日,吉利汽车(0175.HK)交出一份成绩单,走出了独立行情,年初至今,该公司成为唯一上涨的港股汽车股。
这在《汽车K线》统计的汽车业上市公司乘用车板块中,绝无仅有。
公告显示,吉利汽车6月销量24.08万辆,连续四个月同环比双增长;上半年累计突破142.29万辆,增长1%(在中国上市车企销量前三中唯一正增长);新能源渗透率冲至67%;海外出口累计同比暴增158%,单月首破10万辆创造历史;极氪品牌单车均价近35万元,超越BBA……
内需市场承压,吉利汽车逆势增长;汽车行业洗牌,它则已经实现结构优化。在《汽车K线》看来,这份超稳表现的答案就在于过去两年,李书福和吉利管理层主导“一个吉利”体系力建设带来的战略确定性。
尤其是从海外爆发到豪华破局,从多路径技术到大出行生态,再到汽车运动的突破和代际传承,吉利汽车用五大维度织成了一张穿越周期的体系之网。
而当前汽车政策环境中浮现的新变量——油价下跌、车船税改革预期与油电同权讨论等,正为吉利的这张网增添新的张力。
02
笔者翻看吉利汽车发布的公告,最亮眼的莫过于吉利汽车海外市场大爆发。
6月,吉利汽车出口10.28万辆,单月首破10万辆,同比大增157%,海外销量占比升至42.7%。上半年累计出口47.4万辆,同比暴增158%,超2025年全年出口总量。
与其他中国上市车企不同,吉利汽车这组数字背后是一套产业共生型的出海模式。
《汽车K线》认为,吉利这种选择,更像是轻资产路线,与沃尔沃、宝腾、雷诺韩国、雷诺巴西等深度合作,利用对方现有产能实现技术授权与联合生产,高效且更容易被接受。
在欧洲,借助沃尔沃工厂实现领克、极氪当地生产,有效规避关税壁垒;在东南亚,星愿在印尼国产化率达46.5%,深度融入本土供应链;在拉美,雷诺吉利巴西公司已投产。
目前,吉利已在100多个国家和地区铺设超1900家网点,在欧洲近20个主流市场完成品牌布局。
因此,上半年出口爆发式增长,不是单一爆款的偶然拉动,而是产研供销全链路本地化体系规模化产出的必然结果。
值得注意的是,吉利汽车已将全年出口目标从75万辆提升至100万辆。
03
在《汽车K线》看来,如果说海外爆发打开了吉利销量规模空间,让吉利汽车成为中国上市车企前三中唯一保持上半年累计销量正增长的企业,那么极氪品牌高端突破,则决定了吉利汽车增长质量的厚度。
数据显示,2026上半年,极氪品牌累计交付17.8万辆,同比大增97%,成为中国豪华新能源市场销冠。
正如吉利汽车集团高级副总裁林杰表示,极氪品牌单车均价近35万元,超越BBA;极氪9X平均成交价超53万元,在中国50万以上豪华车市场,每卖出3辆就有1辆是极氪。
《汽车K线》认为,支撑极氪品牌价格定位的,是非常清晰的产品和品牌战略,以及吉利直营体系试水的成功。
如今,极氪彻底夯实了9系极致豪华、8系运动豪华、7系科技豪华的高端矩阵,且背后拥有一个吉利体系最顶级的战略资源支撑——SEA浩瀚架构、浩瀚超级电混、AI数字底盘、千里浩瀚智驾系统。
据悉,极氪8X上市即获30万以上中大型SUV口碑冠军;7X累计交付超17万辆,在海外多国问鼎中型豪华SUV销冠;极氪009连续两月蝉联40万以上纯电MPV销冠。
不论是国内还是海外,极氪的旗舰9系,已经成为明星和企业家等高净值人群的追逐对象。
其实,吉利汽车的高端化成果今年一季度已经有所展现。数据显示,吉利汽车单车核心净利润达6429元,同比增长30%,创近五年新高;毛利率17.5%,同比增加1.8个百分点。
《汽车K线》认为,在价格战最激烈周期里,单车利润不降反升,说明真正的高端化,是让核心技术长出品牌溢价。
04
在吉利逆势增长之外,一个正在酝酿的政策趋势值得关注,车船税改革预期让油电同权正在照进现实。
随着新能源渗透率持续攀升,国家政策层面开始思考,当新能源车不再是少数派,是否应逐步推进油电同权,让燃油车与新能源车在同一税负框架下公平竞争。
对于完全依赖纯电的上市车企,这意味着政策护城河收窄;但对吉利这样坚持全技术路径、油电同进的上市企业,却是长期结构性利好。不仅如此,国际油价回落也在间接加强吉利汽车的竞争力。
当新能源车不再享受特殊优待,市场竞争将从政策驱动回归产品驱动——中国消费者将更理性地权衡动力性能、使用成本、补能便利等综合价值。
《汽车K线》相信,吉利汽车的战略清醒,让其在政策变局中反而受益。
05
吉利中国星系列作为连续9年的中国品牌燃油车销冠,上半年累销超58万辆,俨然是吉利重要的利润与现金流来源。
不仅如此,吉利今年重磅推出的i-HEV智擎混动仿佛洞悉了国际风云变幻,让吉利汽车立于不败之地,它兼具燃油车补能便利与电动化节油性能,无需政策倾斜就能与纯电车正面竞争。
该技术已确定第四季度全面推进出海,届时吉利汽车将在海外市场形成对传统燃油车的系统性替代,全面在海外与日系、韩系头部车企硬刚。
《汽车K线》觉得,油电同权的趋势,不是在削弱吉利,而是在验证吉利汽车一直以来坚持多路线布局的前瞻性。
当政策天平趋于水平,真正的产品力才能浮出水面,吉利在燃油、混动、纯电、醇氢多路线上同时具备规模化能力和技术储备,这正是它区别于多数中国上市车企的独特优势!
06
2026年,在《汽车K线》看来,吉利汽车在赛事版图上做出了意味深长的布局,也是为了进一步深化全球布局、打造知名度,并反哺研发。
在领克07GT上市发布会上,林杰宣布该品牌将正式进军拉力赛场,征战WTCE/TCR赛事多年的冠军使命,交棒给了吉利中国星系列旗下的星瑞。
笔者认为,领克进军拉力赛,是一次突破,工程验证场景从场地赛的速度极限拓展至拉力赛的生存极限;星瑞接棒TCR,则是一次传承,赛道沉淀多年的底盘调校数据、动力系统标定和轻量化工艺,将反向注入销量基盘产品。
这组布局,将赛道基因从一个品牌的标签,升华为整个吉利汽车集团的文化资产。当消费者从比参数转向认品牌,赛道基因与性能信仰将在长周期内释放大吉利品牌复利。
07
《汽车K线》统计2026上半年汽车股走势发现,汽车板块股价整体下行超过两位数,但吉利汽车强劲基本面韧性吸引了机构密集加仓,也是为数不多保持上涨的汽车股。
有统计显示,已经有累计46家国际机构增仓或建仓,贝莱德、美国世纪投资管理等长线基金在列。
花旗预期,吉利汽车多款高端车型上市将拉动第二、三季度毛利率;汇丰研究则预期极氪销量增长下半年将持续;大和预计“一个吉利”策略下2026~2028年盈利增长将高于市场普遍预期。
随着8月半年报发布,基本面和盈利的持续兑现,有望推动吉利汽车迎来估值修复的重要窗口。
据《汽车K线》了解,下半年吉利银河TT会冲击C级纯电轿跑市场,银河战舰700则将开拓硬核越野新品类。
叠加新一代电驱技术即将发布,i-HEV全面推进全球化,极氪9X出海首登中东——这张由全球化渠道、高端技术矩阵、油电双线布局、立体出行生态和品牌文化信仰织成的体系之网,还将继续延伸。
Views of AutosKline:
2026行至年中,当行业汹涌的潮水退去,很多人已经丢掉了底裤,吉利汽车却练出了腹肌。
文字为【汽车K线】原创,内容参考素材源自上市公司公告和行业公开信息(相关公司和机构应有义务对其真实性负责);部分图片来源于网络,版权归原作者所有。
本号文章,未经授权,不得转载,违者必究。同时,文章内容不构成对任何人的投资建议!股市风险大,投资需谨慎!
2026 年 4 月份,中國汽車市場進一步增長,但增長率已經大幅放緩,呢其實都係行業進入成熟期之後嘅必经階段,國內市場容量有限,海外市場則係頭部自主品牌嘅“第二增長曲線”。

奇瑞集團、比亞迪、上汽集團同吉利汽車,呢“自主四強”交出一份令人矚目嘅出海成績單,單月合計出口接近 53 萬輛,同比增長勢頭強勁,海外銷量嘅含金量顯著提升。海外市場,將成為中國廠商未來一段時間嘅主要增長點。
奇瑞集團:無可爭議嘅冠軍
奇瑞集團依然係無可爭議嘅“出口一哥”。4 月,奇瑞海外出口達 177,573 輛,同比增長 102.4%,再次刷新咗中國汽车品牌單月出口嘅歷史紀錄。
當月奇瑞集團總銷量 251,386 輛,出口占比高達 70.6%——這意味著奇瑞每賣出 10 輛車,就有 7 輛賣到咗海外市場。

從累計數據睇,1 至 4 月奇瑞集團累計出口 570,884 輛,同比增長 66.3%,穩居中國汽車出口第一。截至 4 月底,奇瑞全球累計用戶突破 1938 萬,其中海外用戶超過 641 萬。對奇瑞集團嚟講,海外市場嘅強勢表現,將係決勝未來嘅一個關鍵因素。

奇瑞嘅出口爆發有兩大打點,第一係歐洲市場嘅突破。第一季度奇瑞喺英歐地區銷量同比增長 241%,新能源車型銷量同比增長 729%。4 月,奇瑞正式啟用位於巴塞隆拿嘅歐洲運營中心,呢係佢首個海外區域運營中心,顯示出深耕歐洲市場嘅決心。
第二係新能源嘅崛起。4 月奇瑞新能源銷量首度突破 10 萬輛大關,同比增長 63.8%。這意味著長期以燃油車出口為主嘅結構正在轉變,奇瑞嘅電動化產品正逐步為海外市場所認可。
比亞迪:海外占比首次突破四成
作為新能源龍頭,比亞迪 4 月海外銷量同樣創下新高。數據顯示,4 月比亞迪海外銷量達 134,542 輛,同比增長 70.9%,成功突破單月 13 萬輛嘅關鍵關口。喺國內銷量增長逐漸放緩嘅同時,比亞迪急需海外市場提供新鮮血液。

更值得關注嘅係結構變化,4 月比亞迪總銷量 321,123 輛,海外銷量占比首次突破 40%。這意味著比亞迪正加速向全球化車企轉型——當國內市場價格戰不斷壓縮利潤空間時,海外市場正成為比亞迪嘅“利潤奶牛”。
從累計睇,1 至 4 月比亞迪海外累計銷量已達 454,293 輛,同比增長勢頭強勁,全年海外目標已從此前設定嘅 130 萬輛上調至 150 萬輛。

喺市場佈局上,比亞迪呈現多點開花嘅態勢。歐洲同東南亞係佢兩大增長極,泰國、英國等市場銷量持續領跑。西半球市場同樣亮眼,4 月比亞迪沖上巴西汽車零售市場榜首,前四個月喺巴西上牌量超 5.6 萬輛,巴西已經成為比亞迪海外最大單一市場。
比亞迪仲喺巴伊亞州投產咗本地工廠,踐行長期主義戰略。目前,比亞迪新能源汽車已進入全球 120 個國家同地區。
上汽集團:MG 鎮守歐洲橋頭堡
上汽集團 4 月出口交出一份有韌性嘅成績單。根據上汽集團 4 月份產銷快報,當月出口及海外基地銷量 134,301 輛,同比增長 54.96%。1 至 4 月海外累計銷量 459,200 輛,同比增長 50.22%。

上汽最大嘅差異化優勢喺 MG 品牌嘅歐洲護城河,MG 品牌連續 11 年蟬聯中國品牌歐洲銷量冠軍,1 至 4 月喺歐洲市場銷售 12 萬輛(同比增長 22%)。4 月落幕嘅曼谷國際車展上,MG 攬下 10,537 張訂單,遠超本田、馬自達、日產等日系品牌,品牌號召力已經唔輸國際大廠。
MG 喺歐洲建立嘅本土品牌認可度,係其他中國品牌短期內難以複製嘅差異化壁壘。

上汽其他品牌亦喺加速出海。上汽大通 4 月海外銷量首破 1 萬輛(同比增長超 35%,其中新能源車型熱銷 7,774 輛,同比增長 112%),新能源轉型與全球化佈局穩步推進。商用車板塊持續拓展海外佈局,新品上市帶動全球業務增長。上汽通用五菱 4 月創下單月海外出口首次突破 3 萬輛嘅紀錄,海外累計銷量突破 150 萬輛。
吉利汽車:增速最猛嘅黑馬
吉利係四強中增速最快嘅車企,4 月吉利汽車出口銷量 83,186 輛,同比勁增 245%,已經連續四個月實現同比翻倍增長。出口佔總銷量比重達 35.4%。1 至 4 月累計出口 28.62 萬輛,同比暴增 150.9%。

吉利嘅高增速背後有幾個關鍵驅動力,其一係新能源加速出海,4 月新能源出口佔比高達 58.8%,遠高於行業平均水平。
其二係高端品牌並進,極氪品牌 4 月交付 31,787 輛,同比增長 132%,全球累計交付突破 75 萬輛。極氪 9X 計劃於第三季度正式進入中東、中亞及歐洲市場,繼續向高端市場進軍。極氪 8X 上市 13 天交付近 3,500 輛,上市 29 分鐘大定破 1 萬輛,市場反饋火熱。
其三係市場版圖嘅擴張,吉利旗下多品牌車型已經進入歐洲、埃及等重点區域,並正式進軍法國、葡萄牙、奧地利等歐洲市場。目前全球經銷商網絡覆蓋 100 多個國家同地區。

吉利過去靠收購積累嘅海外資源正喺加速兌現——領克借助沃爾沃渠道推進歐洲落地,極氪高端新能源承擔住品牌嘅向上突破。當新能源出口成為新變數,吉利展現出自主品牌中咗最凌厉嘅“加速度”。雖然出口規模同另外三家相比偏細,但吉利嘅海外市場前景都係相當唔錯嘅。
2026 年 4 月嘅出口數據,標誌住中國自主品牌出海進入全新階段。奇瑞以 17.76 萬輛斷層領先,比亞迪海外占比突破四成,上汽憑藉 MG 品牌鎮守歐洲,吉利以 245% 嘅增速成為最大黑馬——四強合計出口逼近 53 萬輛嘅成果,折射出中國車企從“走出去”到“紮落根”嘅深刻轉型。
海外市場已經成為中國自主品牌立足全球汽車產業嘅核心競爭壁壘。出海,曾經係部分車企嘅戰略選項,而家已經成為所有頭部玩家嘅必答题。
2026年4月份,中国汽车市场进一步增长,但增长率已经大幅放缓,这其实也是行业进入成熟期之后的必经阶段,国内市场容量有限,海外市场则是头部自主品牌的“第二增长曲线”。
奇瑞集团、比亚迪、上汽集团和吉利汽车,这“自主四强”交出了一份令人瞩目的出海成绩单,单月合计出口接近53万辆,同比增长势头强劲,海外销量的含金量显著提升。海外市场,将成为中国厂商未来一段时间的主要增长点。
奇瑞集团:无可争议的冠军
奇瑞集团依然是无可争议的“出口一哥”。4月,奇瑞海外出口达177,573辆,同比增长102.4%,再次刷新了中国汽车品牌单月出口的历史纪录。
当月奇瑞集团总销量251,386辆,出口占比高达70.6%——这意味着奇瑞每卖出10辆车,就有7辆卖到了海外市场。
从累计数据看,1至4月奇瑞集团累计出口570,884辆,同比增长66.3%,稳居中国汽车出口第一。截至4月底,奇瑞全球累计用户突破1938万,其中海外用户超过641万。对奇瑞集团来说,海外市场的强势表现,将是决胜未来的一个关键因素。
奇瑞的出口爆发有两大看点,第一是欧洲市场的突破。一季度奇瑞在英欧地区销量同比增长241%,新能源车型销量同比增长729%。4月,奇瑞正式启用位于巴塞罗那的欧洲运营中心,这是其首个海外区域运营中心,显示出深耕欧洲市场的决心。
第二是新能源的崛起。4月奇瑞新能源销量首度突破10万辆大关,同比增长63.8%。这意味着长期以燃油车出口为主的结构正在转变,奇瑞的电动化产品正逐步为海外市场所认可。
比亚迪:海外占比首破四成
作为新能源龙头,比亚迪4月海外销量同样创下新高。数据显示,4月比亚迪海外销量达134,542辆,同比增长70.9%,成功突破单月13万辆的关键关口。在国内销量增长逐渐放缓的同时,比亚迪急需海外市场提供新鲜血液。
更值得关注的是结构变化,4月比亚迪总销量321,123辆,海外销量占比首次突破40%。这意味着比亚迪正加速向全球化车企转型——当国内市场价格战不断压缩利润空间时,海外市场正在成为比亚迪的“利润奶牛”。
从累计看,1至4月比亚迪海外累计销量已达454,293辆,同比增长势头强劲,全年海外目标已从此前设定的130万辆上调至150万辆。
在市场布局上,比亚迪呈现多点开花的态势。欧洲和东南亚是其两大增长极,泰国、英国等市场销量持续领跑。西半球市场同样亮眼,4月比亚迪冲上巴西汽车零售市场榜首,前四个月在巴西上牌量超5.6万辆,巴西已成为比亚迪海外最大单一市场。
比亚迪还在巴伊亚州投产了本地工厂,践行长期主义战略。目前,比亚迪新能源汽车已进入全球120个国家和地区。
上汽集团:MG镇守欧洲桥头堡
上汽集团4月出口交出了一份有韧性的成绩单。根据上汽集团4月份产销快报,当月出口及海外基地销量134,301辆,同比增长54.96%。1至4月海外累计销量459,200辆,同比增长50.22%。
上汽最大的差异化优势在于MG品牌的欧洲护城河,MG品牌连续11年蝉联中国品牌欧洲销量冠军,1至4月在欧洲市场销售12万辆(同比增长22%)。4月落幕的曼谷国际车展上,MG揽下10,537张订单,远超本田、马自达、日产等日系品牌,品牌号召力已不输国际大厂。
MG在欧洲建立的本土品牌认可度,是其他中国品牌短期内难以复制的差异化壁垒。
上汽其他品牌也在加速出海。上汽大通4月海外销量首破万辆(同比增长超35%,其中新能源车型热销7,774辆,同比增长112%),新能源转型与全球化布局稳步推进。商用车板块持续拓展海外布局,新品上市带动全球业务增长。上汽通用五菱4月创下单月海外出口首次突破3万辆的纪录,海外累计销量突破150万辆。
吉利汽车:增速最猛的黑马
吉利是四强中增速最快的车企,4月吉利汽车出口销量83,186辆,同比劲增245%,已连续四个月实现同比翻倍增长。出口占总销量比重达35.4%。1至4月累计出口28.62万辆,同比暴增150.9%。
吉利的高增速背后有几个关键驱动力,其一是新能源加速出海,4月新能源出口占比高达58.8%,远高于行业平均水平。
其二是高端品牌并进,极氪品牌4月交付31,787辆,同比增长132%,全球累计交付突破75万辆。极氪9X计划于三季度正式进入中东、中亚及欧洲市场,继续向高端市场进军。极氪8X上市13天交付近3,500辆,上市29分钟大定破万辆,市场反馈火热。
其三是市场版图的扩张,吉利旗下多品牌车型已进入欧洲、埃及等重点区域,并正式进军法、葡、奥等欧洲市场。目前全球经销商网络覆盖100多个国家和地区。
吉利过去靠收购积累的海外资源正在加速兑现——领克借助沃尔沃渠道推进欧洲落地,极氪高端新能源承载着品牌的向上突破。当新能源出口成为新变量,吉利展现出了自主品牌中最凌厉的“加速度”。虽然出口规模与另外三家相比偏小,但吉利的海外市场前景还是相当不错的。
2026年4月的出口数据,标志着中国自主品牌出海进入全新阶段。奇瑞以17.76万辆断层领先,比亚迪海外占比突破四成,上汽凭借MG品牌镇守欧洲,吉利以245%的增速成为最大黑马——四强合计出口逼近53万辆的成果,折射出中国车企从“走出去”到“扎下根”的深刻转型。
海外市场已成为中国自主品牌立足全球汽车产业的核心竞争壁垒。出海,曾经是部分车企的战略选项,如今已成为所有头部玩家的必答题。

我哋先講下嗰部二百七十萬嘅車。
今日北京車展,極氪展台人氣好旺,但最值得認真講嘅一件事,發生在對面,國際知名改裝品牌 MANSORY(邁莎銳),展出咗一部超奢華改裝版極氪 9X,海外定價二百七十萬元起。
要搞清呢件事嘅分量,先得知道 MANSORY 係邊個。呢間德國改裝廠嘅客戶名單,常年只有法拉利、布加迪、邁巴赫、勞斯萊斯呢個級別。佢哋做係全球超豪華圈層嘅生意,每一次選擇改裝對象,都係一次商業押注:買斷這部車,投入研發,花精力改裝,再拿到市場上賣,佢哋賭係有人願意為這部車付出超豪華溢價。
9X 係 MANSORY 改裝嘅第一台新能源車款,亦係第一台中國品牌車款。
呢唔係極氪花錢買嚟嘅背書,唔係品牌聯名合作,極氪官方明確表示"非官方合作,係自行購買"。正係呢個"自行購買",令呢件事嘅含金量完全唔一樣——一家全球超豪華改裝廠,用自己嘅錢,喺市場上買咗一部中國車,判斷佢喺超豪華圈層有商業價值,然後喺北京車展嘅展台上擺出嚟,定價二百七十萬。
中國车企呢幾年喺海外發布會上講咗好多"走向世界",但嗰啲係自己講嘅。MANSORY 今日做嘅呢件事,係市場喺度講嘢。
當然需要保持清醒:二百七十萬係海外市場定價,國內無對應產品,呢件事目前嘅價值更多係象徵性而非商業落地。但喺品牌建設嘅邏輯度,象徵性價值有陣時比一個季度嘅銷量數據更加難得,因為佢能建立嘅嘢,錢直接買唔到。

李想今日嚟咗極氪展台。重點睇咗 8X 同 9X,媒體記錄係"頻頻點頭"。
行業大佬互相參觀展台係車展慣例,本身唔稀奇。但李想呢個名字嘅信息密度唔一樣。理想同極氪喺二十五萬到五十萬呢個價格帶上係直接競爭關係,極氪 8X 剛上市唔到半小時訂單破萬,均價超四十萬;極氪 9X 連續五個月蟬聯五十萬以上豪華 SUV 銷冠,均價五十三萬。李想嚟睇嘅,係而家搶佢個用戶嗰幾款車。
佢走嗰陣喺度點頭。
呢個動作唔需要過度解讀,亦唔應該放過。競爭對手嘅 CEO 喺公開場合對你嘅產品畀出正面嘅肢體語言,被幾十台攝影機拍低,然後出現喺今晚所有嘅汽車媒體報道入面,呢個係品牌公關入面最貴嘅一種素材,因為佢完全不受控,買唔到,亦無法複製。
極氪今日無花一毫子錢喺呢件事度,但佢嘅價值會沉澱喺品牌認知度好耐。

重頭戲,煥新 009 啟動咗預售。
煥新 009 今日推出七座 Ultra 版、七座 Ultra+ 齊家版、六座 Ultra+ 行政版三個版型。黃曉明到場深體驗近一小時,喺引擎蓋上簽名,順便表示要畀陳夢送一部。
講返產品本身,呢次升級嘅含金量係實打實:全棧 900V 高壓架構,雙馬達 680kW,零百加速 3.9 秒,CLTC 四驅續航 720 公里,10 分鐘充電補能 510 公里;底盤上首次喺 MPV 品類用上閉式雙腔空懸加雙閥 CCD 電磁減震器,呢套組合之前只出現喺百萬級轎車上;音響用嘅係賓利同款 Naim 系統,31 個揚聲器,峰值功率 3868 瓦。喺 MPV 呢個品類度,呢套配置目前搵唔到對手。
戰略層面更值得講嘅,係"齊家版"呢個動作。極氪 009 過去建立起來嘅核心品牌資產,係高端商務圈層嘅背書:劉鑾雄、郭富城、泰國總理、董明珠,呢啲用戶名字支撐起嚟嘅係一種"面子價值"。呢次向七座家庭用戶延伸,產品邏輯係通嘅,家庭場景嘅需求亦真實存在,"齊家"呢個命名比"家庭版""Home"聰明得多,用儒家語境切高端家庭用戶嘅文化認同,無減價。
但度有一道題極氪仲未完全答曬:商務尊貴感同家庭實用感之間,存在天然嘅敘事張力。阿爾法成功嘅核心之一,係佢從來無試圖同時服務兩個用戶群體——佢就係商務,家庭用戶買嘅係商務感嘅溢出效應。極氪 009 而家要兩頭兼顧,點樣喺敘事上互相稀釋,係跟住要認真回答嘅問題。齊家版嘅銷量會講嘢,但嗰係幾個月後嘅事。

今日呢三件事合埋一齊,說明咩?
回到開始嗰個問題:中國豪華車,有無被全球市場真正接受?
今日極氪畀出嘅答案,係用 MANSORY 嘅錢袋、李想嘅腳步、黃曉明嘅簽名講出嚟。呢三件事極氪只能控制最後一件,前兩件完全來自外部市場嘅自發反應。
呢恰恰係今日最值得記錄嘅地方。品牌建設有兩種路徑:一種係花錢講故仔,一種係做到叫別人替你講故仔。前者可以買到聲量,後者先能建立信任。極氪今日喺北京車展嘅呢三個時刻,都屬於後者。
產品力做到一定程度之後,市場會主動畀出對你有利嘅信號。呢個階段,極氪到咗。
但到咗呢個階段,並唔意味著跟住嘅仗就好打。8X 有無守住四十萬呢個價格帶嘅均價,煥新 009 有無同時把商務同家庭兩個圈層都維護好,9X 嘅超豪華改裝效應有無能從象徵價值轉化成為真實嘅全球市場拓展…呢幾道題嘅答案,比今日任何一張展台膠片都重要。
今日係一個好嘅截面,唔係終點。
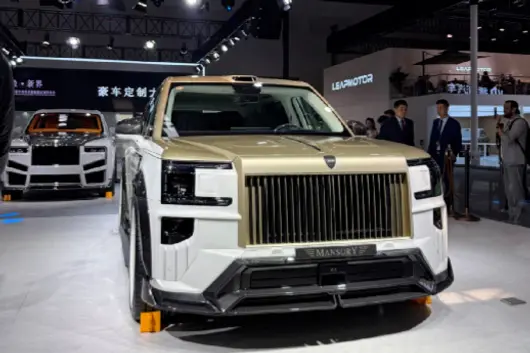
今年首季,車市有啲「靜悄悄」。唔係冇聲音,而係各種價格戰、技術戰、流量戰嘅聲音太大,反而顯得喧囂入面透住點集體嘅焦慮。可就係呢份焦慮中,吉利汽車近日發布嘅季報顯示:838 億總營收,同比增長 15%;核心歸屬母公司淨利潤 45.6 億,同比猛增 31%,營收利潤雙雙創下同期歷史新高。

增長嘅「含金量」:利潤增速點解跑贏營收?
利潤增速(31%)顯著高於營收增速(15%),呢個細節好關鍵。佢直接說明,吉利嘅增長,唔再依賴於簡單嘅規模擴張,而係贏喺「質量」同「結構」上。
直觀嘅體現係單車賺錢能力。一季度,吉利單車核心淨利潤達到 6429 元,同比大漲 30%,創咗近五年新高。錢點解多咗出嚟?兩個引擎:高端化同全球化。
20 萬以上車款銷量佔比站上 10%,極氪品牌平均成交價穩喺 35 萬區間;同時,海外銷量爆衝 126%,達到 20.3 萬輛。這意味著,當唔少品牌仲喺國內市場「刺刀見紅」嗰陣時,吉利已經透過品牌向上同出海,打開咗新嘅、利潤更豐厚嘅增長空間。以我睇落,這種「結構性增長」遠比單純嘅銷量數字更有意義,佢代表企業穿越週期嘅真正底氣。

四大支柱,構筑高質量發展護城河
呢份財報,係吉利「高質量」戰略進入兌現期嘅集中體現。佢嘅背後,係四條日益清晰嘅護城河:
1、智能化:從「功能上車」到「體驗活躍」
行業都喺講智駕下半場,吉利已經令超過 60 萬用戶用咗千里浩瀚系統,而且用戶好買賬——輔助駕駛激活率 93.86%,泊車使用率 85.3%。高活躍度就係好好口碑。更值得關注嘅係「艙駕融合」喺極氪 8X 上嘅落地,呢步棋着眼於從底層打通體驗,令車從功能堆砌走向真正嘅智慧融合。佢嘅智駕方案仲拿到歐盟認證,即將出海,這係技術自信,更加係規則制定嘅開始。我認為,智能化競爭嘅終點唔係參數,而係用戶願唔願意日日用,吉利呢一步走得好紮實。
2、高端化:用技術重新定義豪華
極氪 9X 喺 50 萬以上市場連續多月稱雄,8X 上市即火,高配版本訂單佔 95% 以上。呢清楚表明,只要產品力足夠顛覆,中國品牌完全能喺豪華腹地站穩腳跟。高端化成功,帶嚟唔僅係單車利潤嘅提升,更加係整個品牌價值同用戶認知嘅躍遷。過去我哋話品牌向上難,而家吉利證明,靠硬核技術撕開缺口,係一條可行嘅路。
 3、全球化:從「賣車」到「扎根營運」
126% 嘅出口增長背後,係模式嘅深刻變化。喺印尼,生產本地化率已達 46.5%;喺歐洲,同富豪汽車嘅渠道協同日益緊密。呢種「輕資產、深扎根」嘅出海模式,抗風險能力更強,都更加有機會做成真正嘅全球品牌,而唔只係中國汽車嘅出口商。我嘅觀察係,吉利嘅全球化已經過咗「撒網」階段,進入咗重點海域「精耕」嘅時期,呢決定咗其海外增長嘅可持續性。
4、體系力:「一個吉利」嘅協同魔法
呢點係財報入面好易被忽略,但可能好關鍵嘅一點。極氪、領克、銀河、吉利品牌,唔係單打獨鬥,而係喺技術、供應鏈、製造上深度協同。直接嘅好處係降本增效——一季度行政同研發費用率都喺下降。這意味著一項尖端技術研發出嚟,可以快速、低成本地複用到多個品牌同車款上,形成強大嘅規模效應同成本優勢。呢種內部協同嘅體系力,係短期難以被模仿嘅核心競爭力,亦係應對未來任何風浪嘅「壓艙石」。

張觀評述:真正嘅較量係「價值」同「體系」
所以,睇吉利呢份一季報,唔係只係睇佢賣咗幾多車,賺咗幾多錢。更值得關注嘅係,佢展示咗一條喺激烈內捲中,點樣透過技術升維、品牌向上、全球佈局同體系協同,實現有利潤、有質量、可持續增長嘅路徑。
當行業仲喺為「卷價格」定係「卷技術」爭論不休嗰陣時,吉利用行動表明:真正嘅較量,係「卷價值」同「卷體系」。財報上面嘅數字,正係對呢種長期主義戰略嘅一次階段性肯定。
我認為吉利而家嘅挑戰,或許唔係市場,而係點樣保持呢種戰略定力,喺規模繼續擴大嘅同時,唔讓體系變得臃腫,持續維持呢種高效、敏捷嘅協同。車市嘅風浪唔會停,但船本身嘅結構同航向,決定咗佢可以行幾遠。吉利呢艘大船,顯然已經調整好咗風帆,駛向咗更睇重「深度」而唔單止「速度」嘅新航段。
#吉利首季引領高質量發展# #吉利汽車首季營收首破 800 億#
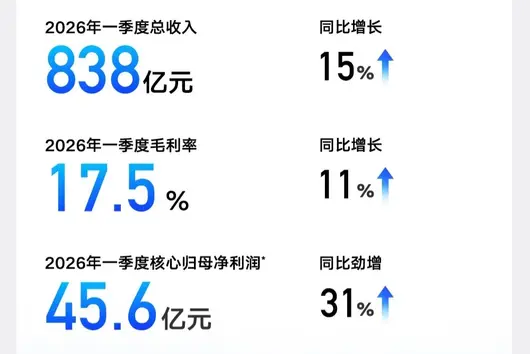
2026 年開年,國內車市已陷入畸形嘅內捲死循環。
表面上睇,價格戰已經硝煙散去,但幾乎所有品牌都一邊喊着「活下去」一邊扎進價格戰泥潭:你降 3 萬我讓 5 萬,你保銷量我爭份額,最終卷出「銷量越漲、虧損越多」嘅荒謬局面,整個行業深陷「以價換量、越換越虧」嘅惡性循環。

就喺全行業被內捲裹挾着往下走嘅時候,吉利交出嘅一季度財報逆勢突圍:總營收首破 800 億大關,定格咗喺 838 億元,同比增長 15%;剔除非核心損益後嘅歸母淨利潤勁增 31%,利潤增速遠超營收增速,毛利率、淨利率雙雙逆勢上揚。
我一直覺得,判斷一家車企嘅核心實力,從來唔係睇佢能把價格壓得多低,亦唔係單季度衝咗幾多銷量,而係有冇持續賺錢嘅能力。吉利呢份成績單最難得嘅,從來唔係 800 億嘅賬面數字,而係佢喺全行業集體內捲嗰陣,硬生生走出咗一條反內捲嘅路,徹底跳出咗「降价換規模」嘅怪圈。
別拿價格戰當遮羞布,技術同高端化,先係車企唔內捲嘅唯一出路
好多車企將降價內捲歸咎於行業環境,這不過係藉口——活唔落去嘅根源,係造唔出用戶願意溢價買單嘅產品,只能靠降價苟活。車市入面最容易複製嘅係降價策略,而最難突破嘅,係技術同高端化築起嘅價值壁壘。吉利冇跟風價格戰,而係死磕技術、深耕高端化,走出咗一條「價值競爭」嘅長期路線。

一季度極氪交付同比大漲 86%,平均客單價接近 35 萬元,超過一众主流豪華品牌;極氪 9X 連續 4 個月坐穩 50 萬級豪華 SUV 銷冠,剛上市嘅極氪 8X29 分鐘大訂破萬,95% 嘅訂單來自高配車型。真正嘅高端化,從來唔係堆配置,而係用戶願意為技術同品牌真金白銀買單,呢個係降价永遠換唔到嘅。
智能化領域,好多車企嘅智駕仲停留喺「堆硬件、博眼球」嘅階段,吉利千里浩瀚智駕已實現 60 萬用戶規模,行業增速第一,激活率超 93%,更拿下歐盟 UNR171 認證,成為首個喺海外規模化落地嘅中國高級智駕方案。智駕從來唔係營銷噱頭,而係能俾產品帶來溢價、俾用戶創造價值嘅核心技術,正正係吉利跳出價格戰嘅核心底氣。
「一個吉利」嘅本質,係將車企最容易浪費嘅錢,全花喺刀鋒上
如果話技術同高端化係吉利賺錢嘅面子,咁「一個吉利」帶來嘅內部體系重構,就係佢持續盈利嘅里子。好多車企多品牌佈局看似全面,實則各自為戰、內耗嚴重,重複研發、分散採購、渠道互搏,大量利潤被無效消耗,最終規模上咗去,利潤卻冇咗。

而「一個吉利」嘅核心價值,從來唔係簡單整合品牌,而係徹底理順內部體系,實現咗真正嘅資源協同、高效分工。「極氪衝豪華、領克固高端、銀河守主流、中國星穩基盤」,四大品牌定位清晰、無內耗、強協同,形成咗完整嘅合力。
最直觀嘅體現,就係一季度吉利行政費用率、研發投入比分別同比下降 18% 同 17%。呢唔係縮減投入,而係將錢花喺刀鋒上,實現咗研發同經營效率嘅雙重提升:一套核心嘅三電、智駕、混動技術,可快速落地全品牌車型,無需重複造輪子;供應鏈聯合採購、渠道共建共享,徹底擠走咗冗餘成本。
最終,吉利實現油電業務均衡增長,新能源銷量佔比突破 52%,單車核心淨利潤同比大漲 30%,創下近五年新高。車企能否長久盈利,一半睇產品力,一半睇經營效率,而吉利呢套體系,恰恰解決咗行業普遍存在嘅效率低下問題,形成咗難以複製嘅核心優勢。
只盯住國內市場死卷,永遠走唔出死胡同,全球化先係中國車企嘅第二生命力
國內車市嘅增長天花板日漸顯現,只盯住本土市場死卷,就算贏咗也只係窩裡橫,永遠走唔出內捲嘅死局,真正能打破增長瓶頸嘅,唯有全球化。但好多車企所謂嘅「出海」,不過係將國內滯銷車型低價賣到海外清庫存,本質上係將國內內捲搬到咗海外,毫無長期競爭力可言。

吉利嘅全球化,徹底跳出咗呢一誤區,實現咗從「產品輸出」到「全價值鏈輸出」嘅升級,將生意真正做到咗全球。一季度吉利海外銷量 20.3 萬輛,同比暴漲 126%,新能源出口佔比超 61%,呢唔係靠低價衝出嚟嘅數字,而係真正喺海外市場扎根。
目前吉利已進入全球 100 多個國家地區,喺歐洲完成五國核心市場佈局,正式闖入汽車工業發源地;印尼工廠實現本土化量產,國產化率達 46.5%,深度融入當地供應鏈;巴西、埃及、哈薩克斯坦等市場嘅本土化生產亦穩步推進。同時,吉利聯手寶騰、雷諾、沃爾沃採用輕資產合作模式,抗風險能力更強、落地效率更高,絕非單打獨鬥嘅蠻幹。
呢套全球化佈局,俾吉利嘅盈利能力加咗一道最穩嘅保險:國內市場波動有海外市場托底,東邊唔亮西邊亮,徹底擺脫咗本土市場嘅內捲束縛,打開咗真正嘅長期增長空間。
結語:吉利一季度 800 億嘅營收,最值錢嘅從來唔係數字本身,而係其背後健康、可持續、科學嘅發展模式,俾深陷內捲嘅中國車市打咗一個最標準嘅樣。

唔賭單一賽道,堅持油電並舉嘅多元化佈局;唔搞惡性內捲,用技術同高端化實現價值增長;唔做無效內耗,以體系協同提升經營效率;唔困喺本土市場,用全價值鏈出海打開全球格局。呢套邏輯,令吉利徹底擺脫咗中國車企「靠規模取勝、靠低價競爭」嘅老路,完成咗從「規模增長」到「價值增長」嘅真正轉型。
呢套經過市場驗證嘅發展模式,唔單令吉利穩穩守住咗中國自主品牌嘅頭部位置,更令佢拿到咗同全球頂級百年車企同台競技嘅入場券,擁有咗正面掰手腕嘅硬實力。呢唔係對未來嘅預測,而係擺喺眼前嘅事實。
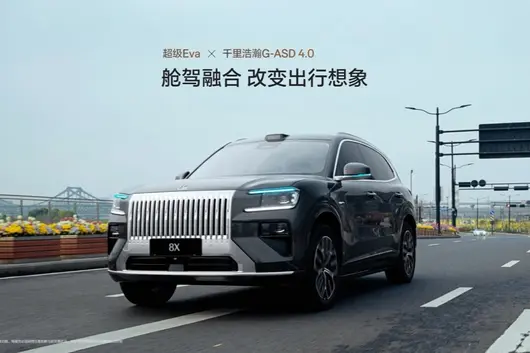
2026年开年,国内车市已陷入畸形的内卷死循环。
表面上看,价格战已经硝烟散去,但几乎所有品牌都一边喊着“活下去”一边扎进价格战泥潭:你降3万我让5万,你保销量我争份额,最终卷出了“销量越涨、亏损越多”的荒诞局面,整个行业深陷“以价换量、越换越亏”的恶性循环。
就在全行业被内卷裹挟着往下走的时候,吉利交出的一季度财报逆势突围:总营收首破800亿大关,定格在了838亿元,同比增长15%;剔除非核心损益后的归母净利润劲增31%,利润增速远超营收增速,毛利率、净利率双双逆势上涨。
我一直觉得,判断一家车企的核心实力,从来不是看它能把价格压得多低,也不是单季度冲了多少销量,而是有没有持续赚钱的能力。吉利这份成绩单最难得的,从来不是800亿的账面数字,而是它在全行业集体内卷时,硬生生走出了一条反内卷的路,彻底跳出了“降价换规模”的怪圈。
别拿价格战当遮羞布,技术和高端化,才是车企不内卷的唯一出路
很多车企把降价内卷归咎于行业环境,这不过是借口——活不下去的根源,是造不出用户愿意溢价买单的产品,只能靠降价苟活。车市里最容易复制的是降价策略,而最难突破的,是技术和高端化筑起的价值壁垒。吉利没有跟风价格战,而是死磕技术、深耕高端化,走出了一条“价值竞争”的长期路线。
一季度极氪交付同比大涨86%,平均客单价接近35万元,超过一众主流豪华品牌;极氪9X连续4个月坐稳50万级豪华SUV销冠,刚上市的极氪8X29分钟大定破万,95%的订单来自高配车型。真正的高端化,从来不是堆配置,而是用户愿意为技术和品牌真金白银买单,这是降价永远换不来的。
智能化领域,很多车企的智驾还停留在“堆硬件、博眼球”的阶段,吉利千里浩瀚智驾已实现60万用户规模,行业增速第一,激活率超93%,更拿下欧盟UNR171认证,成为首个在海外规模化落地的中国高阶智驾方案。智驾从来不是营销噱头,而是能给产品带来溢价、给用户创造价值的核心技术,这正是吉利跳出价格战的核心底气。
“一个吉利”的本质,是把车企最容易浪费的钱,全花在了刀刃上
如果说技术和高端化是吉利赚钱的面子,那“一个吉利”带来的内部体系重构,就是它持续盈利的里子。很多车企多品牌布局看似全面,实则各自为战、内耗严重,重复研发、分散采购、渠道互搏,大量利润被无效消耗,最终规模上去了,利润却没了。
而“一个吉利”的核心价值,从来不是简单整合品牌,而是彻底理顺内部体系,实现了真正的资源协同、高效分工。“极氪冲豪华、领克固高端、银河守主流、中国星稳基盘”,四大品牌定位清晰、无内耗、强协同,形成了完整的合力。
最直观的体现,就是一季度吉利行政费用率、研发投入比分别同比下降18%和17%。这不是缩减投入,而是把钱花在了刀刃上,实现了研发与经营效率的双重提升:一套核心的三电、智驾、混动技术,可快速落地全品牌车型,无需重复造轮子;供应链联合采购、渠道共建共享,彻底挤掉了冗余成本。
最终,吉利实现油电业务均衡增长,新能源销量占比突破52%,单车核心净利润同比大涨30%,创下近五年新高。车企能否长久盈利,一半看产品力,一半看经营效率,而吉利这套体系,恰恰解决了行业普遍存在的效率低下问题,形成了难以复制的核心优势。
只盯着国内市场死卷,永远走不出死胡同,全球化才是中国车企的第二生命线
国内车市的增长天花板日渐显现,只盯着本土市场死卷,就算卷赢了也只是窝里横,永远走不出内卷的死局,真正能打破增长瓶颈的,唯有全球化。但很多车企所谓的“出海”,不过是把国内滞销车型低价卖到海外清库存,本质上是把国内内卷搬到了海外,毫无长期竞争力可言。
吉利的全球化,彻底跳出了这一误区,实现了从“产品输出”到“全价值链输出”的升级,把生意真正做到了全球。一季度吉利海外销量20.3万辆,同比暴涨126%,新能源出口占比超61%,这不是靠低价冲出来的数字,而是真正在海外市场扎下了根。
目前吉利已进入全球100多个国家和地区,在欧洲完成五国核心市场布局,正式闯入汽车工业发源地;印尼工厂实现本土化量产,国产化率达46.5%,深度融入当地供应链;巴西、埃及、哈萨克斯坦等市场的本土化生产也稳步推进。同时,吉利联手宝腾、雷诺、沃尔沃采用轻资产合作模式,抗风险能力更强、落地效率更高,绝非单打独斗的蛮干。
这套全球化布局,给吉利的盈利能力加了一道最稳的保险:国内市场波动有海外市场托底,东边不亮西边亮,彻底摆脱了本土市场的内卷束缚,打开了真正的长期增长空间。
结语:吉利一季度800亿的营收,最值钱的从来不是数字本身,而是其背后健康、可持续、科学的发展模式,给深陷内卷的中国车市打了一个最标准的样。
不赌单一赛道,坚持油电并举的多元化布局;不搞恶性内卷,用技术和高端化实现价值增长;不做无效内耗,以体系协同提升经营效率;不困于本土市场,用全价值链出海打开全球格局。这套逻辑,让吉利彻底摆脱了中国车企“靠规模取胜、靠低价竞争”的老路,完成了从“规模增长”到“价值增长”的真正转型。
这套经过市场验证的发展模式,不仅让吉利稳稳守住了中国自主品牌的头部位置,更让它拿到了和全球顶级百年车企同台竞技的入场券,拥有了正面掰手腕的硬实力。这不是对未来的预测,而是摆在眼前的事实。
今年一季度,车市有点“静悄悄”。不是没声音,而是各种价格战、技术战、流量战的声音太大,反而显得喧嚣里透着点集体的焦虑。可就在这份焦虑中,吉利汽车近日发布的季报显示:838亿总营收,同比增长15%;核心归母净利润45.6亿,同比猛增31%,营收利润双双创下同期历史新高。
增长的“含金量”:利润增速为何跑赢营收?
利润增速(31%)显著高于营收增速(15%),这个细节很关键。它直接说明,吉利的增长,不再依赖于简单的规模扩张,而是赢在了“质量”和“结构”上。
直观的体现是单车赚钱能力。一季度,吉利单车核心净利润达到6429元,同比大涨30%,创了近五年新高。钱从哪里多出来的?两个引擎:高端化和全球化。
20万元以上车型销量占比站上10%,极氪品牌平均成交价稳在35万区间;同时,海外销量爆冲126%,达到20.3万辆。这意味着,当不少品牌还在国内市场“刺刀见红”时,吉利已经通过品牌向上和出海,打开了新的、利润更丰厚的增长空间。在我看来,这种“结构性增长”远比单纯的销量数字更有意义,它代表企业穿越周期的真正底气。
四大支柱,构筑高质量发展护城河
这份财报,是吉利“高质量”战略进入兑现期的集中体现。它的背后,是四条日益清晰的护城河:
1、智能化:从“功能上车”到“体验活跃”
行业都在谈智驾下半场,吉利已经让超60万用户用上了千里浩瀚系统,而且用户很买账——辅助驾驶激活率93.86%,泊车使用率85.3%。高活跃度就是很好的口碑。更值得关注的是“舱驾融合”在极氪8X上的落地,这步棋着眼于从底层打通体验,让车从功能堆砌走向真正的智慧融合。它的智驾方案还拿到了欧盟认证,即将出海,这是技术自信,更是规则制定的开始。我认为,智能化竞争的终点不是参数,而是用户愿不愿意天天用,吉利这一步走得很扎实。
2、高端化:用技术重新定义豪华
极氪9X在50万以上市场连续多月称雄,8X上市即火,高配版本订单占95%以上。这清楚表明,只要产品力足够颠覆,中国品牌完全能在豪华腹地站稳脚跟。高端化成功,带来的不仅是单车利润的提升,更是整个品牌价值和用户认知的跃迁。过去我们说品牌向上难,现在吉利证明,靠硬核技术撕开缺口,是一条可行的路。
3、全球化:从“卖车”到“扎根运营”
126%的出口增长背后,是模式的深刻变化。在印尼,生产本地化率已达46.5%;在欧洲,与沃尔沃的渠道协同日益紧密。这种“轻资产、深扎根”的出海模式,抗风险能力更强,也更有可能做成真正的全球品牌,而不仅是中国汽车的出口商。我的观察是,吉利的全球化已经过了“撒网”阶段,进入了重点海域“精耕”的时期,这决定了其海外增长的可持续性。
4、体系力:“一个吉利”的协同魔法
这是财报里容易被忽略,但可能很关键的一点。极氪、领克、银河、吉利品牌,不是单打独斗,而是在技术、供应链、制造上深度协同。直接的好处是降本增效——一季度行政和研发费用率都在下降。这意味着一项尖端技术研发出来,可以快速、低成本地复用到多个品牌和车型上,形成强大的规模效应和成本优势。这种内部协同的体系力,是短期难以被模仿的核心竞争力,也是应对未来任何风浪的“压舱石”。
张观评述:真正的较量是“价值”与“体系”
所以,看吉利这份一季报,不能只看它卖了多少车,赚了多少钱。更值得关注的是,它展示了一条在激烈内卷中,如何通过技术升维、品牌向上、全球布局和体系协同,实现有利润、有质量、可持续增长的路径。
当行业还在为“卷价格”还是“卷技术”争论不休时,吉利用行动表明:真正的较量,是“卷价值”和“卷体系”。财报上的数字,正是对这种长期主义战略的一次阶段性肯定。
我认为吉利当前的挑战,或许不是市场,而是如何保持这种战略定力,在规模继续扩大的同时,不让体系变得臃肿,持续维持这种高效、敏捷的协同。 车市的风浪不会停,但船自身的结构和航向,决定了它能走多远。吉利这艘大船,显然已经调整好了风帆,驶向了更看重“深度”而非仅仅“速度”的新航段。
#吉利一季度引领高质量发展# #吉利汽车一季度营收首破800亿#
咱先说说那台270万的车。
今天北京车展,极氪展台人气很旺,但最值得认真说的一件事,发生在对面,国际知名改装品牌MANSORY(迈莎锐),展出了一台超奢改装版极氪9X,海外定价270万元起。
要弄清楚这件事的分量,先得知道MANSORY是谁。这家德国改装厂的客户名单,常年只有法拉利、布加迪、迈巴赫、劳斯莱斯这个级别。它做的是全球超豪华圈层的生意,每一次选择改装对象,都是一次商业押注:买断这辆车,投入研发,花精力改装,再拿到市场上卖,它赌的是有人愿意为这辆车付出超豪华溢价。
9X是MANSORY改装的第一台新能源车型,也是第一台中国品牌车型。
这不是极氪花钱买来的背书,不是品牌联名合作,极氪官方明确表示"非官方合作,系自行购买"。正是这个"自行购买",让这件事的含金量完全不一样——一家全球超豪华改装厂,用自己的钱,在市场上买了一辆中国车,判断它在超豪华圈层里有商业价值,然后在北京车展的展台上摆出来,定价270万。
中国车企这几年在海外发布会上说了很多"走向世界",但那是自己说的。MANSORY今天干的这件事,是市场在说话。
当然需要保持清醒:270万是海外市场定价,国内没有对应产品,这件事目前的价值更多是象征性的而非商业落地的。但在品牌建设的逻辑里,象征性价值有时候比一个季度的销量数据更难得,因为它能建立的东西,钱直接买不到。
李想今天来了极氪展台。重点看了8X和9X,媒体记录是"频频点头"。
行业大佬互相参观展台是车展惯例,本身不稀奇。但李想这个名字的信息密度不一样。理想和极氪在25万到50万这个价格带上是直接竞争关系,极氪8X刚上市不到半小时订单破万,均价超40万;极氪9X连续五个月蝉联50万以上豪华SUV销冠,均价53万。李想来看的,是正在抢他用户的那几款车。
他走的时候在点头。
这个动作不需要过度解读,也不应该放过。竞争对手的CEO在公开场合对你的产品给出正面的肢体语言,被几十台摄像机拍下来,然后出现在今晚所有的汽车媒体报道里,这是品牌公关里最贵的一种素材,因为它完全不受控,买不到,也无法复制。
极氪今天没有花一分钱在这件事上,但它的价值会沉淀在品牌认知里很长时间。
重头戏,焕新009启动了预售。
焕新009今天推出七座Ultra版、七座Ultra+齐家版、六座Ultra+行政版三个版型。黄晓明到场深体验近一小时,在引擎盖上签名,顺带表示要给陈梦送一辆。
先说产品本身,这次升级的含金量是实打实的:全栈900V高压架构,双电机680kW,零百加速3.9秒,CLTC四驱续航720公里,10分钟充电补能510公里;底盘上首次在MPV品类用上闭式双腔空悬加双阀CCD电磁减振器,这套组合之前只出现在百万级轿车上;音响用的是宾利同款Naim系统,31个扬声器,峰值功率3868瓦。在MPV这个品类里,这套配置目前找不到对手。
战略层面更值得说的,是"齐家版"这个动作。极氪009过去建立起来的核心品牌资产,是高端商务圈层的背书:刘銮雄、郭富城、泰国总理、董明珠,这些用户名字支撑起来的是一种"面子价值"。这次向七座家庭用户延伸,产品逻辑是通的,家庭场景的需求也真实存在,"齐家"这个命名也比"家庭版""Home"聪明得多,用儒家语境切高端家庭用户的文化认同,没有掉价。
但这里有一道题极氪还没有完全答完:商务尊贵感和家庭实用感之间,存在天然的叙事张力。埃尔法成功的核心之一,是它从来没有试图同时服务两个用户群体——它就是商务,家庭用户买的是商务感的溢出效应。极氪009现在要两头兼顾,怎么在叙事上不互相稀释,是接下来需要认真回答的问题。齐家版的销量会说话,但那是几个月以后的事。
今天这三件事合在一起,说明什么?
回到开头的那个问题:中国豪华车,有没有被全球市场真正接受?
今天极氪给出的答案,是用MANSORY的钱包、李想的脚步、黄晓明的签名说的。这三件事极氪只能控制最后一件,前两件完全来自外部市场的自发反应。
这恰恰是今天最值得记录的地方。品牌建设有两种路径:一种是花钱讲故事,一种是做到让别人替你讲故事。前者可以买到声量,后者才能建立信任。极氪今天在北京车展的这三个时刻,都属于后者。
产品力做到一定程度之后,市场会主动产生对你有利的信号。这个阶段,极氪到了。
但到了这个阶段,并不意味着接下来的仗就好打。8X能不能守住40万这个价格带的均价,焕新009能不能同时把商务和家庭两个圈层都维护好,9X的超豪华改装效应能不能从象征价值转化为真实的全球市场拓展…这几道题的答案,比今天任何一张展台胶片都重要。
今天是一个好的截面,不是终点。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


