

Homeexperiences

Search History
Popular Searches
Dealer Login / Sign Up

29 years, 30 million vehicles, this is a dual achievement of scale and trust for GAC Group.
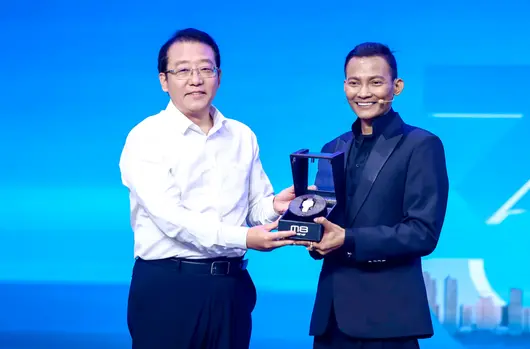
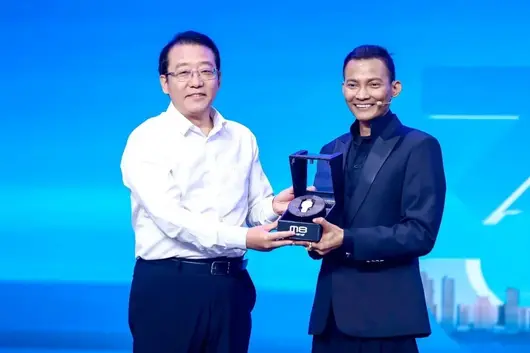
On July 16, the GAC Group 30 Million User Gratitude Event was held at the GAC Trumpchi factory. As a right-hand drive Trumpchi M8 PHEV rolled off the production line and was handed to Thai owner Tony Jaa, GAC officially crossed the 30 million user milestone.

From the first vehicle rolling off the line to now, GAC took 29 years to go from 0 to 10 million vehicles. Moreover, GAC is accelerating forward, taking only 9 years to go from 10 million to 30 million vehicles, achieving "GAC Speed". At the event site, multiple global production bases were connected simultaneously. GAC Honda P7, GAC Toyota BZ7, Qijing GT7, GAC AION N60, and GAC Hyper S600 rolled off the production line one after another as vehicles No. 29,999,995 to No. 29,999,999. The new energy matrix as a whole made a collective debut.

To repay 30 million users, GAC Group Chairman Feng Xingya announced the launch of the "Renewal Gratitude Season" on site. From today until August 31, GAC Honda, GAC Toyota, GAC Trumpchi, GAC AION, GAC Hyper, and Qijing Auto's six major brands will simultaneously launch new purchase, trade-in, and additional purchase triple benefits.
In the new purchase session, GAC Honda P7 launched a limited-time price; Accord and Breeze gasoline versions are eligible for "3 years, 80,000 yuan, 0 interest"; GAC Toyota, Trumpchi, AION, Hyper, and Qijing mainstream models offer purchase subsidies ranging from 5,000 to 50,000 yuan. Regarding trade-ins, GAC old owners trading in or upgrading to select Trumpchi, Hyper, and Qijing models receive additional subsidy boosts; families purchasing an additional Qijing GT7 can enjoy exclusive benefits, further lowering the upgrade threshold for users.

"Quality is the bottom line that GAC will never compromise." Feng Xingya stated in the summary. The trust of 30 million users is supported by quality control across the full chain from R&D to manufacturing. Before the vehicle goes on sale, it must undergo extreme environment tests of "Five Highs, One Mountain, One Dust" and at least "Two Winters, One Summer" validation, covering 12 major items and over 1,500 verification sub-items.

Mag Battery has been installed in 1.5 million vehicles, accumulating over 160 billion kilometers of safe driving; The Xingling Safety Guard system serves nearly 2 million users, cumulatively preventing 6.28 million potential accidents. GAC also pioneered the "Three Responsibilities" policy in the industry, actively backing the three-electric systems for self-ignition, battery power decay beyond limits, and intelligent parking accidents, extending the quality commitment throughout the entire vehicle usage cycle.

In technology and service, GAC accelerates the transformation from engineer thinking to user thinking. Relying on the "Panyu Action", the independent brand has been fully renewed. The high-end brand Qijing jointly created with Huawei Qunkun's first model GT7 has gone on sale. Xingyuan Power covers range extension, plug-in hybrid, and super hybrid; Quark Electric Drive mass-produced motors have broken 99% maximum efficiency, with cumulative R&D investment exceeding 62 billion yuan.

Service network is also expanding downwards, planning to add 1,000 county-level authorized stores this year; The "9 Vertical, 10 Horizontal" energy replenishment network covers 213 cities nationwide, with over 27,000 self-operated charging piles; Online "Super Butler" promises 5-second response and 2-hour completion.
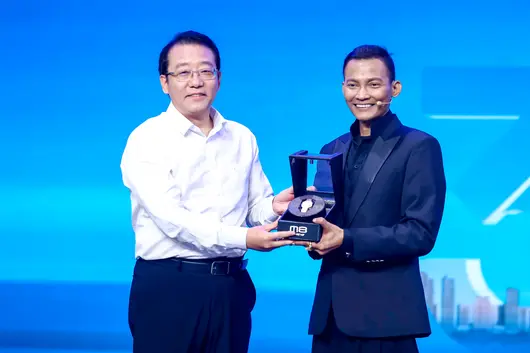
At the event, a right-hand drive Trumpchi M8 PHEV rolled onto the stage as the 30 millionth vehicle. GAC Group Chairman Feng Xingya handed the keys to Thai owner Tony Jaa. The 30 million vehicle milestone, highlighted by a right-hand drive vehicle and one overseas user, is not a coincidence. Overseas markets are becoming a new engine for growth.

In the first half of this year, GAC Group sales reached 773,100 vehicles, up 2.35% year-on-year, of which new energy vehicle sales increased significantly by 68.8% year-on-year; Independent brand exports reached 121,500 vehicles, up 132% year-on-year, approaching the full year of last year. Taking the Thai market segment as an example, June sales increased by 207% month-on-month.

Currently, GAC has entered 110 countries and regions, built 746 sales outlets, 7 overseas factories, and 9 parts warehouses, moving from product export to a full value-chain system export. The scene of the right-hand drive M8 PHEV delivery is a microcosm of GAC's accelerated globalization.
The author of this article is Sun Xiaoshu of Tichebang
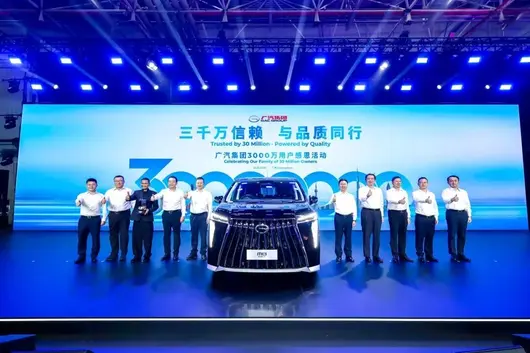
7月16日,广汽集团在广州传祺工厂搞了一场声势不小的活动——庆祝第3000万辆整车下线。
3000万是什么概念?中国汽车工业史上,能达到这个数字的车企不超过一只手。广汽从1997年首辆雅阁下线到现在,用了29年。
但这场活动有意思的地方,不是数字本身,而是广汽呈现出来的状态。
现场下线的主角不是一辆传统燃油车,而是一辆右舵版传祺M8 PHEV。交车对象也不是国内经销商代表,而是一位泰国车主。
这辆车的身份和去向,比3000万这个数字更能说明问题。

卖到泰国去
活动现场有个细节值得注意:第29999995到第29999999辆车依次下线,分别是广汽本田P7、广汽丰田铂智7、启境GT7、广汽埃安N60、广汽昊铂S600,清一色新能源。

这哪里是下线仪式,分明是广汽在秀肌肉。合资板块、自主板块、纯电、插混、右舵车,全线新能源矩阵集体亮相。广汽想说的话就一句:电动化这件事,我是认真的。

今年上半年,广汽集团销量77.31万辆,同比增长2.35%,新能源车销量同比增长68.8%。海外出口突破12万辆,同比大增132%。
增速很漂亮,但基数还是偏小。在行业深度洗牌的当下,广汽需要跑得更快。
品质是底线,不能丢的东西
广汽董事长冯兴亚在活动上说了一句话:“品质是广汽永远不会让渡的底线。”这句话放在今天听,其实挺有分量的。
过去几年,中国汽车行业疯狂内卷,卷价格、卷配置、卷算力,但有些东西是很难卷出来的,比如品控体系。

广汽的品质管理体系有它的独特性:融合了本田的全面质量管理(TQM)、丰田的精益生产(TPS),再加上岭南文化里的务实基因。这套体系保证了广汽旗下合资和自主品牌在产品可靠性上长期处于行业前列。
数据上也有支撑:星灵安全守护体系覆盖近200万用户,规避了628万次潜在出行风险;弹匣电池累计装车150万辆,安全行驶里程超1600亿公里。
在行业疯狂堆料堆配置的今天,“不出毛病”这件事,反而成了稀缺价值。
3000万之后,往哪走?
冯兴亚在活动现场宣布了一个政策:启动“3000万辆下线·焕新感恩季”,广汽旗下六大品牌——本田、丰田、传祺、埃安、昊铂、启境,将围绕新购、置换和增购推出各自的政策。
这是服务层面的动作。更值得关注的,是广汽接下来的技术路线。

动力领域,广汽的“星源动力”将覆盖增程、插混和超级双擎三大技术路线。全固态电池中试产线已经建成,夸克电驱电机最高效率突破99%。
智能网联领域,星灵架构正在打通智驾、座舱、动力、底盘、车身、车联网六大系统,目标是“一个大脑统一指挥”。合作伙伴名单也很长——华为、宁德时代、滴滴、腾讯、阿里。
截至目前,广汽累计研发投入超620亿元,全球研发团队超6800人。
这个投入力度,在传统车企里算是不小的手笔。
写在最后
3000万台是一个里程碑,但对广汽来说更是一个分水岭。
过去29年,广汽靠合资打基础、靠品质攒口碑、靠供应链优势和制造能力一步步走到今天。但下一个3000万台,光靠这些不够。
新能源转型不能慢、智能化不能掉队、海外市场必须啃下来,这是所有传统车企面临的同一道考题。
广汽的选择是:品质不能丢,但技术不能慢,节奏不能乱,全球市场不能放。
看起来是四面出击,其实逻辑很简单——在守住底线的前提下,把该补的课尽快补上。
3000万之后,真正的考验才刚刚开始。
Jumlah 30 juta ini mempunyai maksud yang berbeza bagi ramai orang. Jika merujuk kepada kekayaan, orang ini pada asasnya jika tidak membuat kesilapan boleh hidup seumur hidup tanpa kebimbangan makan minum; jika menerangkan populasi bandar, 30 juta boleh dikategorikan sebagai bandar gergasi, pasti ada faktor yang sangat menarik untuk mencapai ini. Jika merujuk kepada syarikat automotif, ini adalah tonggak yang besar, GAC yang akan dibincangkan hari ini adalah salah satu syarikat seperti itu.

16 Julai 2026, apabila sebuah versi stereng kanan GAC Trumpchi M8 PHEV turun dari talian pengeluaran, Kumpulan GAC secara rasmi mencapai tonggak kenderaan lengkap ke-30 juta turun dari talian pengeluaran, menjadi kumpulan syarikat automotif domestik kelima yang menyertai 'Klup 30 Juta Unit' selepas Kumpulan FAW, Kumpulan SAIC, Dongfeng Kereta dan Changan Kereta.
Dalam tempoh 29 tahun ini, apa sebenarnya yang dilakukan GAC dengan betul, menurut penulis terdapat empat poin. Pertama adalah lompatan berperingkat, pada peringkat awal penubuhan GAC melalui dua projek rakan kongsi besar Honda dan Toyota, belajar sistem pengurusan dan pembuatan paling maju di dunia, menamatkan perpindahan identiti dari 'syarikat kereta tempatan' ke 'kuasa penting industri'.


Rajah: Pahlawan yang berjasa besar kepada GAC - Generasi Ke-6 Honda Accord CG5 dan Generasi Ke-6 Toyota Camry XV50.
Kedua ialah selepas kejayaan sektor rakan kongsi GAC, dimulakan membentuk jenama sendiri - Trumpchi, lahirnya jenama ini memecahkan imej tetap 'Guangdong hanya mampu membuat kereta rakan kongsi', siri M8 dengan rekod 450,000 unit kekal di puncak jualan MPV mewah China, membuktikan keupayaan jenama tempatan untuk melonjak ke atas.

Rajah: Trumpchi M8.
Selepas Trumpchi, tiba masanya era kereta elektrik, penerbitan bebas jenama tenaga baru AION dan Hyper, membolehkan GAC menyelesaikan pertukaran dari 'pengikut' ke 'pencabar' pada trek elektrifikasi. Pabrik Ekosistem Pintar GAC AION menjadi 'Pabrik Mercu Tanda' kereta tenaga baru pertama di dunia, menandakan pembuatan tenaga baru China telah mencapai kepimpinan dunia.

Rajah: Hyper GT.
Sementara itu GAC kini mempunyai cabang fasa baharu, iaitu bekerjasama dengan Huawei membentuk jenama 'Qijing', GAC akan menggabungkan 29 tahun pengumpulan dalam pembuatan kenderaan lengkap, penalaan chassis, dan kawalan kualiti, dengan kelebihan teknologi Huawei dalam kecerdasan, diintegrasikan secara mendalam, menjelajah satu paradigma baharu kerjasama silang 'Syarikat Besar Tradisional + Gergasi Teknologi'. Empat Lompatan, setiap kali adalah lompatan sempadan GAC pada diri sendiri, juga eksplorasi praktikal laluan transformasi industri automotif China.

Rajah: Qijing GT7.
Poin kedua ialah ekspansi ke luar negara, walaupun ekspansi ke luar negara adalah perkara biasa yang dilakukan syarikat kereta domestik sekarang, tetapi GAC ada satu perkara yang dilakukan dengan baik, iaitu ekspansi berstruktur, hal ini boleh kita lihat daripada taburan kilang luar negara GAC, kerana model kereta yang turun serentak di kilang luar negara seperti Thailand, Malaysia, Nigeria GAC sepenuhnya disesuaikan dengan pasaran tempatan, contohnya model stereng kanan yang disesuaikan dengan kawasan seperti Thailand, Malaysia, serta kilang Nigeria yang menyesuaikan iklim Afrika, dan sebagainya.

Rajah: Pabrik GAC AION Thailand.
Selain kilang luar negara, perniagaan eksport GAC juga sangat cemerlang. Paruh pertama 2026, eksport jenama mandiri GAC 121,500 unit, bertambah secara tahunan 132%, sudah hampir paras keseluruhan tahun lalu. Kadar pertumbuhan ini berada di hadapan industri. Yang lebih bernilai untuk diperhatikan bukan angka itu sendiri, tetapi keupayaan sistem di sebalik angka tersebut: GAC telah membina 746 rangkaian perkhidmatan jualan, 6 kilang pengeluaran luar negara, 9 gudang komponen di luar negara, meliputi 110 negara dan wilayah, membentuk keupayaan operasi rantaian nilai penuh dari penyesuaian penyelidikan, pengeluaran tempatan sehingga jualan akhir, perkhidmatan selepas jualan.

Di pasaran Thailand, jualan GAC pada Jun meningkat 207% berbanding bulan sebelumnya, beberapa model stereng kanan telah mencapai pengeluaran tempatan; di pasaran Eropah, GAC secara mantap membina sistem operasi lengkap dari pengeluaran ke jualan, produk tenaga baru secara beransur-ansur memasuki pasaran negara utama. Model ekspansi integral 'Penyelidikan, Pengeluaran, Jualan, Bekalan, Perkhidmatan' ini, tidak boleh dibandingkan dengan bentuk perdagangan mudah yang teras kepada eksport kenderaan lengkap (CBU) oleh syarikat automotif China pada peringkat awal.


Rajah: Tuan Feng Xingya, Pengerusi GAC, menyerahkan kunci kereta Trumpchi M8 PHEV ke-30 juta unit yang turun dari talian pengeluaran kepada pemilik, Tuan Tony Jaa (Tony Jaa), bintang antarabangsa Thailand.
Melihat ke arah tahun 2030, GAC merancang memasuki 120 negara dan wilayah di dunia, membina lebih dari 2,000 rangkaian luar negara, mencapai jualan tahunan 1 juta unit. Jika matlamat ini dicapai, GAC akan benar-benar menyelesaikan transformasi dari 'syarikat kereta tempatan China' ke 'kumpulan automotif global'.

Berdiri di titik permulaan baharu 30 juta unit, GAC pastinya masih menghadapi satu siri ujian: bagaimana sektor rakan kongsi menstabilkan tapak dalam perubahan industri? bagaimana jenama mandiri memperluas pasaran dalam persaingan sengit secara berterusan? bagaimana perniagaan luar negara bergerak dari 'pertumbuhan tinggi' ke 'nilai tinggi'? tetapi ujian ini bukan milik GAC sahaja, tetapi merupakan soalan bersama yang dihadapi oleh keseluruhan industri automotif China dalam fasa transformasi mendalam.

Nilai GAC terletak pada ia menyediakan sampel pemerhatian yang unik: satu syarikat automotif China yang mencapai pengumpulan asal melalui kerjasama rakan kongsi, merealisasikan jenama ke atas melalui inovasi autonomi, merangkul perubahan industri melalui transformasi kecerdasan, serta terlibat dalam persaingan antarabangsa melalui布局 global, ke atas高度 dan kemungkinan yang boleh dicapai dalam tempoh tiga puluh tahun.

30 juta tidak pernah menjadi destinasi akhir, angka ini adalah koordinat dalam proses industri automotif China dari 'Negara Besar Automotif' ke 'Negara Kuasa Automotif', juga titik permulaan baharu GAC dari '30 Juta Unit' ke 'Kumpulan Teknologi Global'. Apabila jenama automotif China sedang mendefinisikan semula 内涵 'Pembuatan China' di pentas global, 30 juta GAC adalah jawapan yang layak ditangani dengan serius.
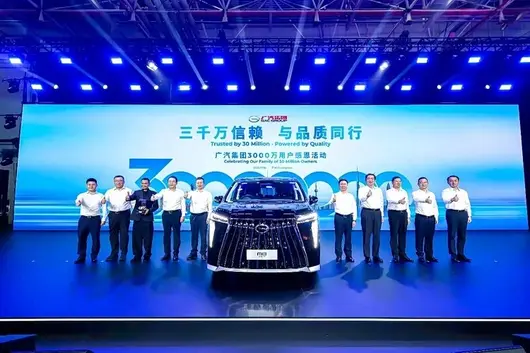
昨天,广汽在老家广州番禺办了场挺特别的活动。现场没讲枯燥的参数,也没拉踩同行,舞台的主角是一台右舵版传祺M8 PHEV。

当广汽董事长冯兴亚把车钥匙交到泰国武打星托尼·贾手里时,大屏幕的数字定格在了3000万。从1997年到现在,广汽用了29年,把3000万台车卖到了全球各地。
从0到1000万,广汽摸索了整整20年;但从1000万跨越到3000万,只用了9年。
在当今异常内卷的汽车市场,一款车卖得好可能是踩中了短期的风口,但一个集团能稳稳卖出3000万台车,绝对不是靠碰运气。剥开那些耀眼的销量数字,我们到底能在这3000万份信任里,看到一家老牌车企怎样的底色?
不拿用户当小白鼠,是造车底线
在广汽的研发体系里,有个硬性规定叫“两冬一夏”。说白了,新车上市之前,必须在全国各地的测试场被狠狠折磨18到21个月。
工程师会把车拉去-40℃的呼伦贝尔,再去60℃的吐鲁番。就是要保证冬天北方开车屏幕不冻黑屏,南方夏天暴晒后电池不罢工。那些你可能一辈子碰不到的极限路况,他们得替你先跑几万遍。

但真正让人觉得广汽“有点东西”的,是去年底掏出的 “三担责”政策。这在圈里引发了不小震动,毕竟这可是真金白银的兜底买卖。
新能源车主怕起火、怕掉续航、怕辅助泊车剐蹭。广汽放话:三电质量导致自燃报废,直接赔你新车;电池衰减超标,免费换新;辅助泊车出事故,维修费厂家全包。
敢这么干,靠的是底层数据撑腰。比如弹匣电池,累计装车已经达到150万辆,安全行驶超1600亿公里。没这种扎实的品控打底,谁也不敢随便夸下海口。
从“工程师觉得好”到“你觉得好”
熟悉广汽的人都知道,他们骨子里是造车理工男,手里握着一把硬核技术,但过去偶尔会陷入“技术自嗨”的怪圈。
2024年广汽把总部搬到番禺,搞了场“番禺行动”。目的就一个:把造车脑回路,从工程师思维彻底拧向用户思维。
最直接的做法就是常态化举办“用户全开麦”,车企不关起门造车了,而是把车主请到家里,让研发大佬当面听吐槽,定优化方案。

比如和华为联手打造的高端品牌启境,首款车启境GT7精准踩中用户痛点,搭载华为乾崑ADS 5辅助驾驶系统,配上百万级赤兔底盘,把智能体验和机械素质揉在了一起。
座舱也变得更懂事了。过去车机像死板计算器,现在的星河智舱端侧响应不到1.6秒。你下达复杂指令,它能像熟练管家一样主动拆解服务,不用你再扯着嗓子死板地喊唤醒词。

动力方面,星源动力让混动车主省心不少。增程技术做到了1升油转化3.73度电。这意味着当油车开时,发动机介入也不像拖拉机嘶吼,油耗更是被硬生生压到了百公里“3字头”。
把店开到村口,把车卖到全世界
车造得好是第一步,怎么让车主用得爽是另一回事。为了解决用车痛点,广汽在线下悄悄铺开了一张大网。
他们今年计划在县域新增1000家门店,目前已搞定600家,老乡以后看车保养溜达着就能去。补能上,广汽砸重金建成了 “9纵10横”网络,覆盖213座城市,自营充电桩超2.7万根,核心城区做到了“直线1公里必有站”。
把目光放远,广汽的野心远不止于国内。今年上半年,他们的海外成绩单相当亮眼。出口量达12.15万辆,同比暴增132%。泰国的6月销量环比猛增207%,欧洲也稳扎稳打建起了全链路运营体系。
依托“One GAC 2.0”战略,他们在海外铺了746家网点、7座工厂和9个零部件仓库。这是真刀真枪地在别人地盘上扎根,搞体系化出海。
按规划,到2030年,广汽要把车卖到全球120个国家,实现年销100万辆。从“广州制造”到“全球智造”,这步棋下得很稳。
3000万背后,是一个个滚烫的人生
商业分析看大盘数据,但对普通人来说,车从来不止是代步工具。它参与了上千万家庭的悲欢,见证了无数普通人的滚烫人生。

78岁的截肢患者苏大爷不服老,改了台自动挡飞度,带老伴一路开到海拔5300米的唐古拉山口。六年二十万公里,这台小飞度成了他丈量世界的双腿。
三十年的老车主谢远亮,开着汉兰达常年备着AED设备。穿梭在马拉松和救援一线,这台车成了流动的生命守护站。
还有裁判员李伟丽,在车祸中被小卡车猛撞。昊铂HT凭着硬核钢筋铁骨保住她一命,就冲这份过命交情,她今年闭着眼又盲订了新款昊铂HL。
这些故事,才是3000万数字里最有血有肉的部分。在这个里程碑节点,广汽也没有玩虚的,直接开启了 “焕新感恩季”,旗下六大品牌全都在放血回馈。
新车有一步到位的直降补贴和免息金融礼;老车主置换增购,还能享受额外的亲情价叠加福利。用最真实的让利,去感谢那些真金白银支持过他们的人。
29年,3000万辆。对广汽来说,这是一个值得举杯庆祝的时刻。但对广汽来说,这只是一个全新的起点:当汽车开始变得越来越聪明,越来越懂人心,广汽正在用一种更接地气、更长期主义的姿态,去奔赴下一个3000万的星辰大海。
2026 年 7 月 16 日,廣汽集團正式迎來累計產銷 3000 萬輛里程碑,同步啟動“3000 萬用戶感恩活動”,以多重購車福利、硬核品質實力與全球化佈局,回饋全球三千車主長久信賴。
自 1997 年成立以來,廣汽跑出亮眼“廣汽速度”:達成首個千萬產銷用時 20 年,從 1000 萬到 3000 萬僅耗時 9 年。29 年間,企業歷經合資探索、自主崛起、智能進階、生態擴展四次跨越式發展,累計自主研發投入超 620 億元,專利申請突破 2.49 萬件,完成從地方車企向全球化科技車企的蛻變。

品質是廣汽收穫 3000 萬份託付的核心底氣。新車需通過“兩冬一夏”長周期驗證、“五高一山一塵”極限環境測試,憑藉燈塔工廠、全流程數碼化質檢築牢製造根基;彈匣電池、星靈安全體系持續守護出行安全,行業首創“三擔責”服務承諾,為三電、智能泊車全週期兜底,多款車款常年穩居細分保值率、質量榜單前列。
憑藉“番禺行動”,廣汽全面轉向用戶思維,打造覆蓋全國的縣域服務網點與“9 縱 10 橫”補能網絡,2.7 萬根自營充電樁實現城區一公里補能覆蓋;聯合華為乾崑打造高端智能品牌啟境,旗下啟境 GT7 搭載華為乾崑 ADS 5 智駕,多款車款實現入門即滿配,精準匹配新生代出行需求。

海外市場成為全新增長引擎。憑藉 One GAC 2.0 體系化出海戰略,廣汽業務覆蓋全球 110 個國家及地區,佈局 7 座海外工廠、746 間海外網點。2026 上半年自主品牌出口 12.15 萬輛,同比大漲 132%,泰國、歐洲、美洲市場銷量持續爆發,2030 年目標衝刺全球 120 國、年銷百萬台。
本次感恩活動持續至 8 月 31 日,廣汽本田、廣汽豐田、廣汽傳奇、埃安、昊鉑、啟境六大品牌同步釋放福利,新購補貼、0 息金融、老車主置換加碼、家庭增購專屬權益三重禮遇同步上線。活動當天,六大品牌主力車款於全球工廠同步下線,多款車主暖心故事同步對外發布,讓 3000 萬數字化作有溫度的雙向陪伴。面向未來,廣汽將持續堅守長期主義,以技術創新、全域服務、全球化佈局,向著世界一流科技汽車企業穩步前行。

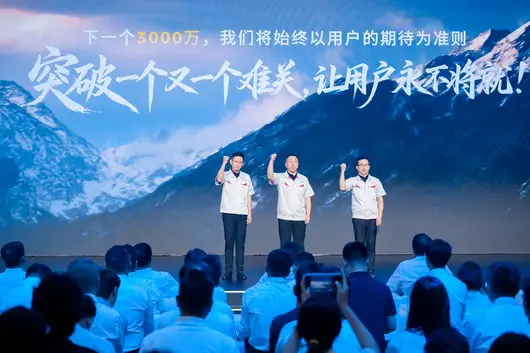

「品質係廣汽永遠唔會讓畀嘅底線。」
呢句係我喺廣汽 3000 萬輛車落線活動入面印象最深嘅一句說話。
車廠談品質,就好似我哋呼吸空氣一樣稀鬆平常。但將品質兩個字作為 3000 萬輛落線咁樣一個里程碑活動嘅主題,喺而家嘅車市入面,都係有少少唔同嘅分量。
呢幾年,車圈價格戰打得如火如荼。大家比係邊個更敢降、邊個更能卷。消費者好似得到咗實惠,但都有一個問題越嚟越難講清:
用一粒好螺絲,定係省返一筆錢,到底邊個更抵?
呢個問題冇標準答案。佢就好似一面鏡,照出咗每家車廠嘅選擇。
價格戰入面,品質最容易俾犧牲
減價呢件事,講起嚟簡單,做起嚟全部係細節。
一輛車成萬個零件,每一個都有成本。要減價,就得從呢啲零件入面扣。係用更好嘅材料,定係用更平嘅替代品?係做更嚴苛嘅測試,定係省咗幾道工序?用新啲但唔會短期過時嘅技術,定係成熟但平嘅方案?
呢啲選擇,消費者買車嗰陣睇唔見。但開開三五年,差距就出來。」
點解好多新車剛買嗰陣都係好好,開幾年就成個小毛病?唔係技術唔行,係成本壓力下,好多睇唔見嘅地方被悄悄降咗級。」
客觀嚟講,呢唔係邊一家嘅問題,係整個行業嘅普遍存在嘅情況。當價格戰成為主旋律,「夠用就得」就變成咗好多車廠嘅潛台詞。」
所以喺呢啲環境入面,講「品質係底線」,聽起嚟好似一句口號,做起嚟其實係喺跟行業趨勢反住嚟。」
堅守品質,意味著要頂住成本壓力,意味著人減價嗰陣你唔跟住降咁多,意味著短期銷量可能會受到影響。」
呢需要定力。」
廣汽嘅品質,唔係喊出嚟嘅
廣汽嘅品質基因,從合資時代就種低咗。」
跟本田、豐田合作咗咁多年,學到唔止係技術,仲有成套質量管理嘅方法論。落實到就係每一個零件嘅標準、每一道工序嘅要求。」
每款新車上市前,都要經過「五高一山一塵」嘅極端環境測試,仲要完成「兩冬一夏」嘅實地路試,整個驗證過程覆蓋 12 個大項、1500 多項子項。」
呢啲測試,好多車廠都做,但做到什麼程度、投入幾多資源,差別好大。多做一輪測試,就多花一筆錢,晚上市幾個月。喺快節奏嘅車市入面,時間就係銷量。」
尤其係今年平均每日上市 3.8 輛新車嘅當下,保持定力其實好難。」
但廣汽嘅邏輯係:寧可晚上市,都唔能令用戶當小白鼠。
從第一輛車落線到第 3000 萬輛交付,廣汽用咗 29 年。呢個速度喺行業入面算唔係最快,但行得穩。」
今年上半年,行業整體受壓,廣汽集團銷量 77.31 萬輛,同比增 2.35%;新能源銷量同比增 68.8%;海外出口突破 12 萬輛,同比大增 132%。」
喺市場深度重塑期,仲能跑出咁樣嘅節奏,確實需要靠多年積累嘅品質口碑做底部支撐。」

第 3000 萬輛車交付畀泰國車主,品質係廣汽出海嘅底氣
品質唔係口號,係口碑
品質呢件事,最有意思嘅地方喺:你講自己品質好唔用,得用戶講你好算。」
口號聽多咗會膩,口碑聽多先服。」
廣汽呢幾年做咗一件事,我覺得好能說明問題——「用戶全開麥」。將用戶請到工廠入面,面對面提意見,有咩問題直接講,唔使繞彎子。」
好多車廠都搞用戶活動,但大多係精心挑選過嘅用戶專場。真係敢令用戶放開咗提意見,而且真係去改嘅,唔多。」
廣汽唔光搞活動,仲成立咗專門嘅用戶洞察部門,建立咗全流程閉環管理機制。用戶提嘅每一條建議,都要有回音,共性问题要全量優化。」
服務端跟住上。「超級管家」服務,5 秒回覆、2 小時訴求辦結。補能網絡覆蓋 31 個省份 213 座城市,自營充電樁超 2.7 萬根。」
呢啲事情,單單拿出嚟講都唔算驚天動地。但拼埋一齊,就係一個好清晰嘅信號:
廣汽嘅品質,唔止係造車嘅品質,都係服務嘅品質。
車賣出嚟唔係結束,係開始。用戶用車呢幾年,體驗好唔好,先係真正決定口碑嘅開始。」
真正嘅高品質,要用技術堆出嚟
好多人都對「品質」嘅理解,仲停留喺「做工紮實」「用料厚道」嘅層面。」
但喺而家嘅新能源時代,品質嘅定義已經變咗。電池安唔安全、電驅夠唔夠高效、智能駕駛靠唔靠譜、車機系統好唔好用——呢啲新技術帶來嘅體驗,先係用戶感知最直接嘅品質。」
而呢啲,都得靠真金白銀嘅研發投入堆出嚟。」
廣汽喺呢方面嘅投入,算唔係高調,但數字好實:累計研發投入超 620 億元,全球研發團隊超 6800 人。」
動力領域,星源動力覆蓋增程、插混、超級雙擎三大技術路線,每一款產品都要經過 10 萬小時台架同整車驗證,等效里程超 1000 萬公里。」
三電領域,夸克電驅電機最高效率突破 99%,係行業最高水平;全固態電池中試產線已經建成。」
呢啲技術名詞聽起嚟離用戶好遠,但最終都會落喺用戶嘅日常體驗入面:續航更實、充電更快、駕駛更穩、車機更順。」
唔係為咗技術而技術,係用技術贏得高品質。

星源動力技術,係廣汽新能源時代嘅品質底氣
3000 萬輛之後,路仲好長
3000 萬輛,係一個好有分量嘅數字。」
活動現場,第 3000 萬輛車係一辆右舵版嘅傳祺 M8 PHEV,交付畀咗泰國車主。呢個細節好有象徵意義——廣汽嘅下一個 3000 萬,好大一部份要喺海外市場實現。」
而要喺全球市場站穩腳跟,靠嘅都係品質。」
中國車廠出海,早就過咗「低價走量」嘅階段。而家拼嘅係產品力、係品牌、係口碑。而呢一切嘅基礎,都係品質。」
所以回到最開始嗰個問題:價格戰入面,堅守品質到底值唔值?」
短期睇,可能唔抵。人都在減價,你唔降,銷量就會受到影響。」
但長期睇,一定值。」
因為車係耐用消費品,用戶買嘅唔止係一輛車,係接下來五到十年嘅用車體驗。品質好唔好,時間會畀出答案。」
而口碑呢個嘢,一旦建立起身,就係最堅固嘅護城河。」
廣汽用 29 年行到 3000 萬輛,靠嘅就係呢個邏輯。下一個 3000 萬輛,大概率都係要靠呢個邏輯。」
畢竟,走得快嘅車廠好多,走得遠嘅,先係真正好。
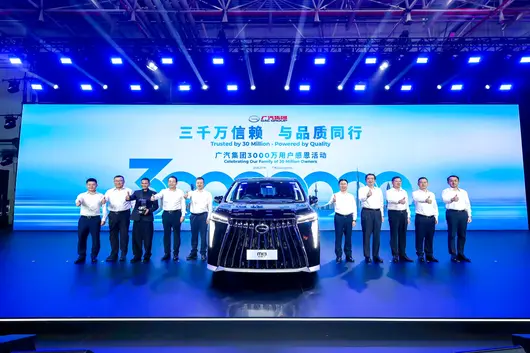
#3000万信赖与品质同行 #广汽集团交付第3000万台车 #广汽集团3000万用户感恩活动
2026年7月16日,广汽集团正式迎来3000万用户里程碑。29年砥砺深耕,从初创扎根到智造突围,从本土深耕到全球布局,3000万份用户信赖,既是广汽集团在电动化、智能化转型路上的重磅成果,更是中国汽车产业高质量发展、自主品牌向上突围的生动缩影。以此为契机,广汽集团正式启动3000万用户感恩活动,以全系诚意礼遇、极致品质实力、全域贴心服务,回馈每一份长久托付
立足行业变革浪潮,广汽始终坚守长期主义与匠心品质。1997年,在外界质疑声中,广汽逆势扎根汽车产业,走出“小规模起步、少投入、快产出、滚动发展”的特色成长之路,跑出亮眼的“广汽速度”:从0到1000万辆耗时20年,而从1000万辆到3000万辆仅用时9年。二十余载深耕,广汽以极致品控、硬核技术、扎实服务,累计收获3000万全球用户的认可,筑牢企业发展的核心根基。

品质为基,匠心致远。广汽搭建全链路、高标准的产品验证与智造体系,每一款新车均需历经“两冬一夏”18-21个月极限环境验证、“五高一山一尘”全场景严苛测试,累计等效测试里程超1300万公里,覆盖高温、极寒、高海拔、沙尘等极端工况。依托全球领先的整车风洞实验室、国内首个空域获批的南方综合试验场、全球新能源汽车灯塔工厂,搭配600余台工业机器人与AI视觉全流程质检系统,实现整车制造毫米级精度、关键部件全生命周期可追溯,从源头守住品质底线。

安全与服务双加持,铸就长期信赖。技术层面,广汽弹匣电池累计装车150万辆、行驶超1600亿公里,星灵安全守护体系服务近200万用户,累计规避628万次潜在风险。行业层面,广汽率先推出自主品牌“三担责”服务承诺,针对三电自燃、电池衰减、智能泊车事故三大核心痛点兜底保障,打破行业服务边界。凭借硬核品质实力,广汽斩获中国质量奖提名奖,旗下多品牌车型稳居质量榜单与保值率榜单前列,埃安连续三年登顶新能源汽车质量榜首。


以用户为中心,是广汽不变的发展内核。依托“番禺行动”深度改革,广汽完成从工程师技术思维到全域用户思维的彻底跃迁,构建全流程用户共创体系。通过“用户全开麦”机制直面用户用车痛点,将真实诉求精准转化为产品迭代、服务升级的核心方向。同时,广汽持续完善全域服务生态,截至2026年6月,已完成600家县域服务网点认定,年内将扩容至1000家,打通下沉市场服务最后一公里;布局“9纵10横”全国补能网络,覆盖213座城市、超2.7万根自营充电桩,核心城区实现“1公里补能圈”,彻底缓解新能源用户补能焦虑。线上“超级管家”24小时值守,5秒响应、2小时解决用户诉求,全方位提升用车体验。

科技赋能产品革新,广汽持续加码自主研发,累计研发投入超620亿元,专利申请超2.49万件,打造星灵架构4.0、星河智舱、星源动力、星舰车身四大核心技术体系,实现智能、动力、安全、座舱全方位进阶。其中,与华为乾崑联合打造的高端智能品牌启境GT7,全系搭载华为乾崑智驾ADS 5,树立高端智能猎装车标杆;埃安N60、传祺M8 PHEV、广汽丰田铂智7等六大主力车型,凭借满配实力、越级体验同步下线,以多元化产品矩阵覆盖全圈层用户需求。


深耕本土、布局全球,广汽全球化发展势头迅猛。依托“One GAC 2.0”战略,广汽实现从单一产品出口向全价值链体系化出海升级,业务覆盖全球110个国家和地区,布局7座海外工厂、9个零部件仓库、746家海外销售服务网点。2026年上半年,广汽自主品牌出口量达12.15万辆,同比暴涨132%,接近2025年全年出口总量,泰国、美洲、欧洲等核心海外市场销量持续攀升,成为品牌全新增长曲线。按照规划,2030年广汽将覆盖全球120个国家和地区,建成2000家海外网点,实现年出口销量100万辆,打造中国汽车全球化标杆。
为感恩3000万用户的一路同行,7月16日-8月31日,广汽集团携广汽本田、广汽丰田、传祺、埃安、昊铂、启境六大品牌,推出全维度感恩回馈礼遇。新购用户可享车型直降、0息金融、5000元至5万元梯度补贴;老车主置换可享专属加码补贴,锁定亲情专属福利;家庭用户增购启境GT7可享专属权益,多重福利覆盖新购、置换、增购全场景,低门槛、高诚意回馈千万车主。
从一台车到3000万份信赖,从产品智造到温度陪伴,29年的坚守与革新,让冰冷的工业数字沉淀为有温度的品牌资产。未来,广汽集团将继续坚守长期主义,以品质为根、以用户为本、以创新为翼,持续深耕技术、升级服务、拓展全球布局,与千万用户并肩同行,奔赴更高质量的出行新征程。
Dalam pasaran SUV di Malaysia, ramai pembeli ketika memilih kereta akan menggunakan Perodua Aruz dan Chery Tiggo 7 PHEV untuk dibandingkan. Dua kereta ini berada agak hampir dari segi harga dan penjenamaan, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa untuk membuat kajian.
Perodua Aruz mempunyai harga OTR di Malaysia sebanyak RM 72,900 - 77,900, terdapat sebanyak 2 versi, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Chery Tiggo 7 PHEV mempunyai harga OTR di Malaysia sebanyak RM 129,750 - 129,750, terdapat sebanyak 2 versi, termasuk 2025 1.5T 90km CSH (RM 129,750), Apakah kaedah pengecasan yang disokong oleh Tiggo 7 PHEV? Bolehkah ia dicas menggunakan soket kuasa rumah? (RM 117,478) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 56,850 berbanding Chery Tiggo 7 PHEV. Jika bajet anda terhad, versi permulaan Perodua sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu ringgit yang lebih murah itu, mungkin ada kompromi pada kelengkapan, bergantung pada keperluan anda.

Perodua Aruz dilengkapi enjin 1.5L 4-cyl, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Chery Tiggo 7 PHEV dilengkapi Hybrid, kuasa 170 hp. Penggunaan minyak rasmi 4.5 L/100km.
Dari segi kuasa, Hybrid Chery Tiggo 7 PHEV mempunyai 65 kuasa kuda lebih banyak berbanding 1.5L 4-cyl Perodua Aruz. Namun untuk pemanduan harian di bandar, kuasa kedua-dua kereta sudah cukup, tiada rasa kurang tenaga.

Gred keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk.
Gred keselamatan Chery Tiggo 7 PHEV ialah Belum Ditentukan, sistem keselamatan aktif termasuk Asas.

Perodua Aruz menggunakan cara pemacu FWD.
Chery Tiggo 7 PHEV menggunakan cara pemacu FWD.
Kedua-dua kereta menggunakan cara pemacu yang sama, iaitu FWD, rasa pemanduan harian tiada bezak besar.

Secara keseluruhannya, Perodua Aruz dan Chery Tiggo 7 PHEV adalah model kereta yang sangat bagus di pasaran Malaysia. Untuk memilih mana satu, pentinglah lihat keperluan dan bajet peribadi anda. Kami menyarankan anda membuat kajian, bandingkan sebut harga daripada lebih banyak dealer, kemudian buat ujian memandu untuk keputusan akhir. Membeli kereta adalah perkara penting, luangkan masa untuk kajian tidak akan salah.

On July 14, Great Wall Motor's semi-annual performance forecast announcement sparked widespread market attention. The announcement indicated that the company expects net profit attributable to parent company shareholders for the first half of 2026 to be between 2.35 billion and 2.6 billion yuan, a year-on-year decline of 58.97% to 62.92%. The net profit excluding non-recurring gains and losses attributable to parent company shareholders for the same period is expected to be between 1.5 billion and 1.75 billion yuan, a year-on-year decrease of 51.14% to 58.12%.

Looking at the profit figures alone, it is indeed staggering — from 6.337 billion yuan year-on-year to less than 2.6 billion yuan suddenly. However, if we look away from the income statement to examine the full picture of the entire performance report, we will find another completely different story: Cumulative sales volume in the first half of the year reached 583,900 units, a year-on-year increase of 2.48%; operating revenue increased year-on-year; overseas sales reached 291,400 units, a year-on-year surge of 47.44%; high-value vehicle models above 200,000 yuan sold 270,200 units, an increase of 55,700 units year-on-year, with a sales volume share of 44%, a year-on-year increase of 7 percentage points.

Sales volume and revenue both increased, yet profits nearly halved. Behind this seemingly contradictory phenomenon lies a profound structural transformation that Great Wall Motor is currently undergoing.
I. The "Real Reason" for the Sharp Drop in Profits: One-off Rather Than Trend-Based
Great Wall Motor Chairman Wei Jianjun openly responded to the public via Weibo on the same day the performance forecast was released. The reasons for the profit decline are clear and transparent: first, the recovery of overseas tax policy subsidy income was delayed — the company received 2.274 billion yuan in tax subsidies last year at this time, but this income has not yet arrived this year; second, the impact of exchange rate fluctuations — after hedging foreign exchange lock-in value protection products, the comprehensive exchange loss for this period was approximately 266 million yuan, with a year-on-year decrease in exchange gains of approximately 1.759 billion yuan (1.493 billion yuan in gains for the same period last year).
The changes in non-recurring gains and losses totaling nearly 4 billion yuan explain the year-on-year decrease in net profit attributable to the parent company of 3.737 billion to 3.987 billion yuan. In other words, Great Wall Motor's core operating capability in the first half of the year did not deteriorate in a trend. The data itself of 1.5 billion to 1.75 billion yuan for net profit excluding non-recurring gains and losses, conversely, reflects the actual profitability of the company's main business more accurately.
This is not the first time Great Wall Motor has encountered short-term profit fluctuations. In the first half of 2025, the company also saw a situation of "revenue grew but profits didn't" — revenue increased slightly by 0.99% to 92.335 billion yuan, and net profit attributable to parent company shareholders of 6.337 billion yuan decreased by 10.21% year-on-year. At that time, the profit decline was attributed to channel model transformation and increased investment in new vehicle models. By the second quarter of 2025, net profit attributable to parent company shareholders increased significantly by 161.91% quarter-on-quarter to 4.586 billion yuan.
Historical experience shows that Great Wall Motor's profit fluctuations often have obvious phased characteristics.
II. Overseas Growth of 47%: From 'Going Global' to 'Going Upward'
What is truly worthy of attention is the data that Great Wall Motor's overseas sales in the first half of the year reached 291,400 units, a year-on-year increase of 47.44%. Looking at the entire Chinese automotive industry, passenger car exports in the first half of 2026 reached 4.432 million units, a year-on-year increase of 71.7%; total car exports reached 5.096 million units, a year-on-year increase of 65.3%. China's automotive industry going global is at a historic window of opportunity, and Great Wall Motor has occupied an important position in this tide.
More importantly, the quality of growth. At the beginning of 2026, Great Wall Motor set a goal of 600,000 units in annual overseas sales, while the company CTO Wu Huixiao stated during the Beijing Auto Show that overseas order growth exceeded expectations, "The goal might be adjusted upward, even higher than last year's 30% growth rate". Great Wall Motor's logic of going global is not simply "trading volume for price" — its overseas sales are mainly fuel vehicles (accounting for 94% from January to April 2026), with 3 full-process complete vehicle production bases built in places like Brazil and Thailand, overseas sales channels exceeding 1,500, and cumulative global users exceeding 16 million.
This "ecosystem going global" approach is completely different from simply moving domestic products to overseas markets. Great Wall Motor CTO Wu Huixiao once stated bluntly that globalization cannot be simply understood as moving products verified in the Chinese market to overseas. This persistence in long-termism means that profit release in overseas business will not be achieved overnight, but the deeper the foundation is laid, the broader the future growth space will be.
III. Share of High-Value Models at 44%: A Signal of Brand Upward Trend
Another key indicator easily overlooked is: Cumulative sales of vehicle models above 200,000 yuan in the first half of the year reached 270,200 units, with a sales volume share of 44%, an increase of 7 percentage points year-on-year. Against the background of overall pressure in the current domestic passenger car market — domestic passenger car sales in the first half of the year were 8.288 million units, a year-on-year decrease of 24.3% — this achievement is particularly rare.
The increase in the share of high-value models means that Great Wall Motor is breaking free from the path dependency of winning on price-performance ratio in the past, seeking profits through brand premium. Continuous efforts in mid-to-high-end product lines such as Tank brand and Wey brand are reshaping the company's product structure and profit model. A brokerage research report pointed out that 2026 is the "peak year for mid-to-high-end products" for Great Wall Motor. The launch of all-new Tank 700, Tank 300 and other models will further promote the upward improvement of global brand influence.

At the channel operation level, Great Wall Motor also showed restraint and rationality. Wei Jianjun specifically mentioned in the response: "At the channel operation level, we sell more and ship less. The domestic inventory-to-sales ratio is better than the industry average, ensuring healthy operation of enterprises and dealers." In the 2026 auto market where price wars rise and fall, being able to maintain channel health rather than blindly forcing inventory buildup is itself a kind of strategic determination.
IV. Buyback and Confidence: A Footnote of Long-Termism
While releasing the performance forecast, Great Wall Motor announced that it will proceed with share buyback according to the H-share buyback plan. This move sent a clear signal: The management believes the current stock price fails to reflect the company's true value.
Credit Suisse downgraded Great Wall Motor's target price after the performance forecast but maintained the "Outperform the market" rating, citing the reason that "Great Wall is expected to maintain resilience amidst industry volatility". The underlying logic of this "resilience" is exactly the three keywords that Great Wall Motor has continuously emphasized over the past few years: bottom-line thinking, long-termism, and pursuing quality market share -.
Wei Jianjun has a pragmatic interpretation of long-termism: "Long-termism is not about looking at the short-term effectiveness of specific moves, but about creating high-quality, high-technology products to provide users with a durable and worry-free driving experience." Short-term fluctuations in net profit are just a data point in the framework of long-termism.
V. Conclusion: Beyond the Numbers
Returning to the question at the beginning of the article: Why did the profit of a company with dual growth in sales volume and revenue drop sharply by 60%?
The answer is already clear: Almost all of the nearly 4 billion yuan profit gap comes from tax subsidy delays and exchange rate fluctuations, these two non-recurring factors. Excluding these factors, Great Wall Motor's core operating fundamentals did not deteriorate, but actually made substantial progress in multiple dimensions such as overseas expansion, brand upward trend, and channel health.
Of course, this does not mean Great Wall Motor can sleep soundly. Fierce competition in the domestic market, continuous pressure from new energy vehicle transformation, and geopolitical risks in overseas markets are all realistic challenges placed before them. At least, what this semi-annual report reveals is not a signal of an enterprise heading towards decline, but the growing pains of a traditional automaker actively undergoing structural adjustment amid major industry changes.
As Wei Jianjun said: "Surface numbers are important, but we care more about the healthy development of the enterprise." In the automobile industry filled with short-term gaming and price wars, an enterprise philosophy that adheres to "not sacrificing long-term health for short-term profits" is itself a scarce competitiveness.
Numbers will fluctuate, but direction is more important than speed. Great Wall Motor is proving with actions: It has chosen a harder but more sustainable path.
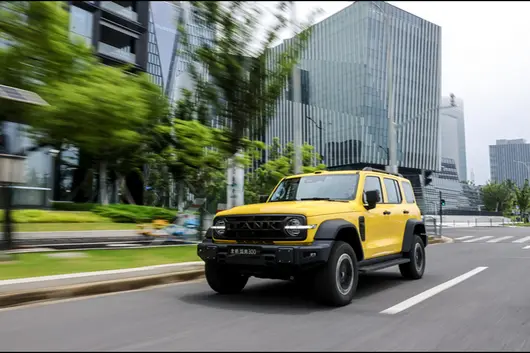
7月14日,长城汽车一纸半年度业绩预告引发市场广泛关注。公告显示,公司预计2026年上半年归母净利润为23.5亿元至26亿元,同比下滑58.97%至62.92%。同期扣非归母净利润预计为15亿元至17.5亿元,同比下降51.14%至58.12%。
单看利润数字,确实触目惊心——从去年同期的63.37亿元骤降至不足26亿元。然而,若将目光从利润表上移开,审视整份成绩单的全貌,会发现另一个截然不同的故事:上半年累计销量58.39万辆,同比增长2.48%;营业收入同比增长;海外销售29.14万辆,同比飙升47.44%;20万元以上高价值车型销售27.02万辆,同比提升5.57万辆,销量占比达44%,同比增长7个百分点。
销量与营收双增,利润却近乎腰斩。这一看似矛盾的现象背后,藏着长城汽车正在经历的一场深刻结构性变革。
一、利润骤降的“真实原因”:一次性的而非趋势性的
长城汽车董事长魏建军在业绩预告发布当天即通过微博向公众坦诚回应。利润下降的原因清晰而透明:一是海外税收政策补贴收益收回延期——去年同期公司收到22.74亿元的税收补贴,而今年这笔收益尚未到账;二是汇率波动影响——本期汇兑损益在对冲锁汇保值产品后,综合汇兑损失约2.66亿元,汇兑收益同比减少约17.59亿元(去年同期为收益14.93亿元)。
两项合计近40亿元的非经常性损益变动,恰好解释了归母净利润同比减少的37.37亿至39.87亿元。换句话说,长城汽车上半年核心经营能力并未出现趋势性恶化。扣非净利润15亿元至17.5亿元的数据本身,反而更能反映公司主营业务的实际盈利能力。
这并非长城汽车第一次遭遇利润短期波动。2025年上半年,公司同样出现了“增收不增利”的局面——营收923.35亿元微增0.99%,归母净利润63.37亿元同比下降10.21%。彼时,利润下滑被归因于渠道模式转型和新车型投入增加。而到了2025年二季度,归母净利润即环比大增161.91%至45.86亿元。
历史经验表明,长城汽车的利润波动往往具有明显的阶段性特征。
二、海外增长47%:从“走出去”到“走上去”
真正值得关注的,是长城汽车上半年海外销售29.14万辆、同比增长47.44%这一数据。放眼整个中国汽车产业,2026年上半年乘用车出口443.2万辆,同比增长71.7%;汽车总出口达509.6万辆,同比增长65.3%。中国汽车出海正处于历史性窗口期,长城汽车在这一浪潮中占据了重要位置。
更重要的是增长的质量。2026年年初,长城汽车定下了60万辆年销量出海的目标,而公司CTO吴会肖在北京车展期间表示,海外订单增长超出预期,“目标可能要上调,比去年30%的增速还要高”。长城汽车的出海逻辑并非简单的“以价换量”——其海外销售以燃油车为主(2026年1-4月占比94%),在巴西、泰国等地建有3个全工艺整车生产基地,海外销售渠道超1500家,全球累计用户超1600万。
这种“生态出海”的打法,与简单地将国内产品搬运到海外市场截然不同。长城汽车CTO吴会肖曾直言,全球化不能简单理解为把中国市场验证过的产品搬到海外。这种对长期主义的坚持,意味着海外业务的利润释放不会一蹴而就,但地基打得越深,未来的成长空间就越广阔。
三、高价值车型占比44%:品牌向上的信号
另一个容易被忽视的关键指标是:上半年20万元以上车型销售27.02万辆,销量占比达44%,同比提升7个百分点。在当前国内乘用车市场整体承压的背景下——上半年乘用车国内销量828.8万辆,同比下降24.3%-——这一成绩尤为难得。
高价值车型占比的提升,意味着长城汽车正在摆脱过去以性价比取胜的路径依赖,向品牌溢价要利润。坦克品牌、魏牌等中高端产品线的持续发力,正在重塑公司的产品结构和盈利模型。有券商研报指出,2026年是长城汽车的“中高端产品大年”,全新坦克700、坦克300等车型的上市将进一步推动全球品牌影响力向上提升。
在渠道经营层面,长城汽车同样表现出克制与理性。魏建军在回应中特别提到:“在渠道经营层面,我们卖得多、发得少。国内库销比优于行业平均水平,确保企业和经销商健康经营。”在价格战此起彼伏的2026年车市,能够保持渠道健康而非盲目压库,本身就是一种战略定力。
四、回购与信心:长期主义的注脚
在发布业绩预告的同时,长城汽车宣布将根据H股回购计划进行股份回购。这一举动传递出明确信号:管理层认为当前股价未能反映公司的真实价值。
里昂证券在业绩预告后下调了长城汽车的目标价,但仍维持“跑赢大市”评级,理由是“预期长城在行业波动中仍将保持韧性”。这种“韧性”的底层逻辑,恰恰是长城汽车过去数年持续强调的三个关键词:底线思维、长期主义、追求有质量的市占率-。
魏建军对长期主义有着务实的解读:“长期主义不是看一招一式的短期成效,而是通过打造高质量、高技术的产品,为用户提供耐用省心的用车体验。”净利润的短期波动,在长期主义的坐标系中,不过是一个数据点而已。
五、结语:数字之外
回到文章开头的问题:一家销量和营收双增长的公司,为何利润骤降六成?
答案已经清晰:近40亿元的利润缺口,几乎全部来自税收补贴延期和汇率波动这两项非经常性因素。剔除这些因素,长城汽车的核心经营基本面并未恶化,反而在海外扩张、品牌向上、渠道健康等多个维度取得了实质性进展。
当然,这并不意味着长城汽车可以高枕无忧。国内市场的激烈竞争、新能源汽车转型的持续压力、海外市场的地缘政治风险,都是摆在面前的现实挑战。但至少,这份半年报所揭示的,并非一家企业走向衰落的信号,而是一家传统车企在行业巨变中主动进行结构性调整的阵痛。
正如魏建军所说:“表面的数字虽然重要,但我们更在意企业的健康发展。”在充斥着短期博弈和价格厮杀的汽车行业,能够坚持“不以短期利润牺牲长期健康”的企业哲学,本身就是一种稀缺的竞争力。
数字会波动,但方向比速度更重要。长城汽车正在用行动证明:它选择了一条更艰难、但更可持续的道路。
Di pasaran SUV Malaysia, ramai pembeli membandingkan Perodua Aruz dan Chery Tiggo 7 Pro ketika memilih kereta. Kedua-dua kereta ini mempunyai harga dan posisi yang agak hampir, hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Perodua Aruz di Malaysia dijual pada harga OTR RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Chery Tiggo 7 Pro di Malaysia dijual pada harga OTR RM 123,750 - 123,750, terdapat 2 varian, termasuk 1.6L Turbo Standard (RM 125,000), 1.6L Turbo Premium (RM 140,000) dan lain-lain.
Dari segi harga, Perodua Aruz memang lebih murah RM 50,850 berbanding Chery Tiggo 7 Pro. Jika bajet anda terhad, versi permulaan Perodua sudah cukup memenuhi keperluan harian. Tetapi perlu diingat, kelebihan ribuan ringgit yang lebih murah itu, mungkin ada kompromi dari segi peralatan, bergantung pada keperluan anda.
Perodua Aruz panjang badan 4400 mm, bagasi 400 L.
Chery Tiggo 7 Pro panjang badan 4400 mm, bagasi 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalaman tidak banyak berbeza. Kereta dalam kategori ini, cukup untuk penggunaan harian.
Perodua Aruz jaminan 5 tahun/150,000km, selang servis setiap 10,000km atau 6 bulan.
Chery Tiggo 7 Pro jaminan 3 tahun/100,000km, selang servis setiap 10,000km atau 6 bulan.
Perodua Aruz dan Chery Tiggo 7 Pro adalah pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih menghargai reputasi jenama dan nilai jualan semula, pertimbangkan yang lebih terkenal itu; jika anda lebih mementingkan nilai harga dan peralatan, pilih yang lebih kaya konfigurasi. Akhir sekali, disarankan kedua-dua model untuk diuji memandu, pengalaman langsung adalah yang paling penting.
Secara keseluruhan, Perodua Aruz dan Chery Tiggo 7 Pro adalah model kereta yang bagus di pasaran Malaysia. Memilih yang mana, terletaknya di keperluan peribadi dan bajet anda. Disarankan untuk membuat kajian, bandingkan harga dari beberapa dealer, kemudian uji memandu untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian tidak akan salah.
Dalam pasaran SUV di Malaysia, banyak pembeli yang membandingkan Perodua Aruz dan Mazda CX-5 apabila memilih kereta. Kedua-dua kereta ini agak dekat dari segi harga dan penempatan. Hari ini, kita akan membuat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Aruz di Malaysia adalah RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan sebagainya.
Harga OTR Mazda CX-5 di Malaysia adalah RM 135,469 - 166,760, terdapat 3 varian, termasuk 2025 2.0L AT 35th Anniversary (RM 316,154), 2025 2.0L AT (RM 296,154), 2025 2.0L MT (RM 294,154) dan sebagainya.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 62,569 berbanding Mazda CX-5. Jika bajet anda terhad, versi pemula Perodua sudah boleh memenuhi keperluan harian. Namun perlu diingat, ribuan ringgit yang lebih murah itu mungkin ada kompromi dari segi kelengkapan, bergantung pada keperluan anda.
Perodua Aruz dilengkapi enjin 1.5L 4-cyl, kuasa 105 hp. Penggunaan minyak rasmi 6.0 L/100km.
Mazda CX-5 dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Penggunaan minyak rasmi 7.0 L/100km.
Dari segi kuasa, 1.5L Turbo Mazda CX-5 mempunyai 35 hp lebih daripada 1.5L 4-cyl Perodua Aruz. Namun untuk penggunaan harian di bandar, kuasa kedua-dua kereta sudah memadai, tidak akan rasa kurang bertenaga.
Panjang badan Perodua Aruz 4400 mm, kapasiti bagasi 400 L.
Panjang badan Mazda CX-5 4500 mm, kapasiti bagasi 450 L.
Dari segi ruang, badan Mazda CX-5 100 mm lebih panjang daripada Perodua Aruz, ruang penumpang lebih unggul. Namun Perodua Aruz lebih fleksibel ketika memarkir di bandar, setiap satu ada kompromi.
Perodua Aruz menggunakan cara penggerak FWD.
Mazda CX-5 menggunakan cara penggerak FWD.
Cara penggerak kedua-dua kereta sama, iaitu FWD, tidak akan ada perbezaan besar dalam rasa memandu harian.

Secara umumnya, Perodua Aruz dan Mazda CX-5 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih yang mana, penting melihat keperluan dan bajet peribadi anda. Kami cadangkan membuat kajian, bandingkan beberapa sebut harga di dealer kereta, baru buat ujian memandu untuk keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa untuk kajian tidak akan salah.
In July, the Chu Energy Automotive ET test vehicle rolled off the line in Wuhan, behind which is the owner of China's second-largest 4S group — Hengxin Automotive Group, Dai Deming, holding 10 billion in self-owned funds, gripping three cards: batteries, channels, and qualifications, looking to move up from the downstream channel to manufacture complete vehicles.

This matter hasn't made much of a splash in the automotive industry yet, but in the more 'grassroots' tire industry, the strategy of 'dealers entering the product business' has actually been in play for 20-30 years.
Currently, the replacement market for tires accounts for over 70%, dealers hold a complete grassroots network ranging from county-level repair shops to roadside tire stores, more fragmented than 4S channels and closer to real demand.
But currently, the capacity utilization rate for the entire industry is less than 70%, price wars have driven prices down to the cost line, dealers entering tire manufacturing, are they copying Chu Energy's playbook, or jumping into another fire pit?
Several Real Examples of 'Dealers Making Tires' in the Tire Industry
Let's list a few representative examples first. Qin Long, Chairman of Qingdao SenQilin, founded Sendatai in 1999. Earlier, he was an agent for Huanghai, Shuangqian, and Linglong, later also represented Michelin and Continental. Started fresh in 2007 to make SenQilin, targeting high-end passenger car tires, built a factory in Thailand, positioned in Spain. Now is an A-share listed company, revenue exceeded 4 billion in the first half of 2024, one of the representatives of domestic high-end tires.

Father and son Zhao Jianbin and Zhao Ruilong originally worked with Qingdao Ruilong Tire Technology, mainly engaging in tire import and export, owned brands 'Maibote' and 'Jingnai' under them. In 2019, Zhucheng Guopeng Rubber went bankrupt, they purchased the entire assets for 117 million, renamed Yousheng Tires to enter manufacturing; in 2024, invested another 5.16 billion to launch a new Shandong Youyue Rubber project.
Shenyang Ruihua Group Jin Penghui started in the 1990s, doing motor oil, batteries, tires, was a core agent for Toyo Tires in China, absolute channel advantage in the three northeastern provinces. In August 2025, Liaoning Hengdasheng (controlled by Ruihua) acquired with 91.59 million USD 86% equity of Tongyio Zhangjiagang, a subsidiary of Japan Toyo, renamed 'Hengdasheng Toyo Tires' — dealing for thirty years, turned around and swallowed the original manufacturer.
In 2024, Qingdao Sunset Tire Co., Ltd. planned to build a new factory in Brazil. When the news broke, the industry was shocked, this unknown dealer not only changed industries to build a factory, but also went straight overseas, likely to become the first domestic company to build a factory in Brazil.

Of course, there have been many failed attempts in recent years. In 2017, a provincial Michelin agent in East China launched a private label, commissioned a small factory in Shandong, focusing on e-commerce and partner repair shops, resulting in 2019, because the factory substituted materials, a batch of tires showed bulging and falling pieces, compensated over 2 million, the brand went bust immediately.
A large dealer in Nanjing started a private label in 2018, for 3 years, sold only 100,000 tires a year, not even as much as a big brand agent sold in a quarter, finally gave up...
Advantages of Dealers Making Tires
First is ready channels, dominating the replacement end. Over 70% of tire sales are in the replacement market, dealers already deal with hundreds of thousands of repair shops and tire stores nationwide, even sinking to county and township outlets, distributing their own brand is almost zero cost, no need to throw money at investment promotion and promotion like new brands.
Even 4S cannot match this point — 4S shops only cover new cars and warranties, tire dealers' terminals are more scattered and closer to replacement scenarios, promoting their own tires just requires giving repair shops a few percent rebate, and can expand quickly.
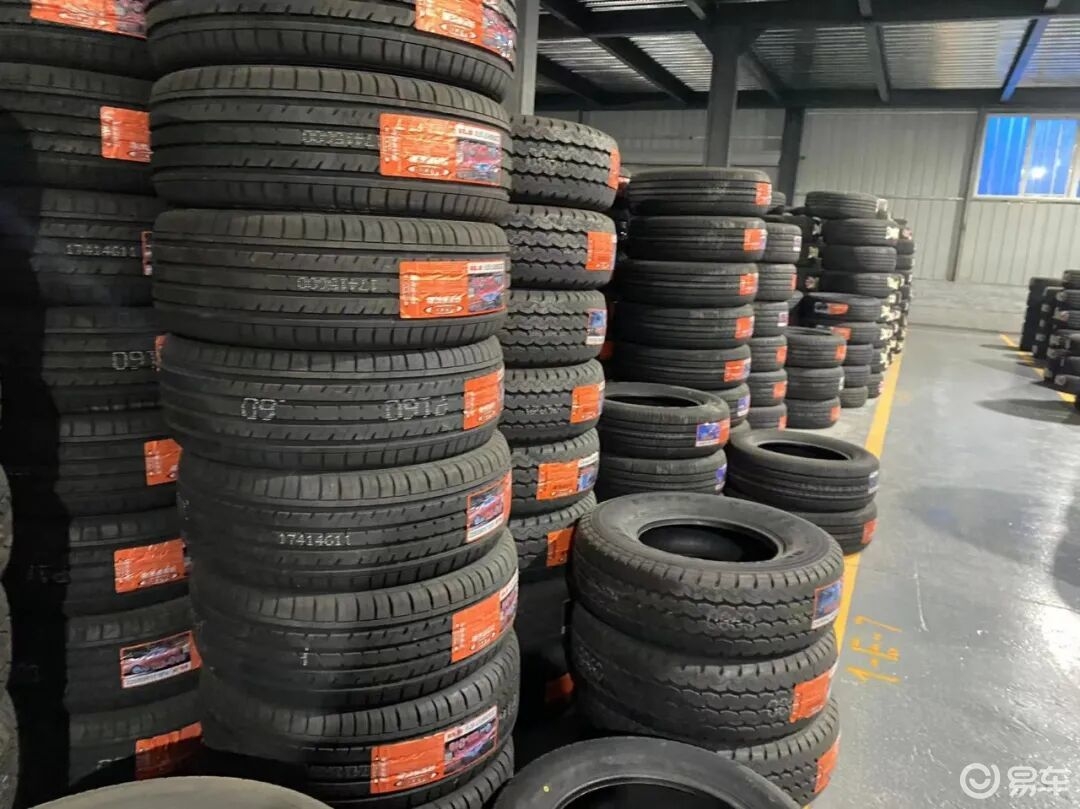
Second is understanding terminal pain points, products stay on track. Dealers receive feedback from repair shops every day, knowing which patterns are wear-resistant, which specs sell well in the Northeast, whether new energy vehicle owners care more about low rolling resistance or quietness, product positioning is more accurate than marketing departments of pure manufacturers.
Third is controllable capital and risk. Top dealers have stable cash flow, no need to seek financing like new forces and watch faces, first try OEM/ODM, expand if selling well, stop if not, loss is not big.
Disadvantages are equally prominent, failures far outnumber successes
First is technical and production shortcomings. Tires look simple, but formula, structure, process thresholds are not low, especially now with EV tires, silent foam, self-healing, etc., dealers lack technical accumulation, either find OEM or build factory themselves, need to hire R&D, buy equipment, high investment, long cycle, currently full industry capacity utilization is less than 70%, building a factory is like throwing money into a red ocean.

Second is conflict with agency brands. Dealers originally represent big brands like Linglong, Sailun, Michelin, starting own brand is like stealing big brands' business, big brands will definitely squeeze rebates, or even cancel agency rights, left hand fighting right hand.
Third is difficult to break brand recognition. Tires are safety parts, car owners replace tires by recognizing big brands or repair shop recommendations, own brand has no endorsement, can only take mid-to-low end cost-performance route, cannot sell at high prices, no one recognizes top end, thin profits, poor risk resistance.
Fourth is the dividend period is over. The bosses before caught the 2000-2010 window of capacity shortage and demand explosion, now capacity is overstocked, price wars driven to cost line, if you do mid-low end again, you can't make money, cannot do high end, stuck.

Now tire industry dealer profits are getting thinner and thinner, rebates for agency big brands are lower every year, some really want to integrate upwards to make their own brands, but don't blindly copy Chu Energy's 'full-chain closed loop' for car manufacturing.
The logic of tires is simpler: first OEM, avoid direct competition, use channel advantages to earn stable money, much more reliable than throwing money to build a factory and be a manufacturer. After all, even the top players in the tire industry are competing fiercely now, dealers have no technology or capacity reserves, forcing in means likely being a cannon fodder.

Tahun lalu, jumlah eksport kenderaan China melampaui Jepun, menduduki tempat pertama di dunia; separuh tahun ini, jumlah eksport meningkat lagi 65.3%, dijangka mengatasi paras 10 juta unit sepanjang tahun. Angka ini amat berimpak, tetapi di sebalik kilauan itu, realiti memalukan mula kelihatan: kereta semakin banyak dijual, tetapi tembok peraturan yang dihadapi semakin tinggi.
Kesatuan Eropah mengenakan cukai antisubsidi sehingga 35.3% untuk kenderaan elektrik tulen buatan China, kadar cukai gabungan melebihi 45%; Brazil menaikkan cukai impor kenderaan elektrik kepada 35% secara seragam bermula 1 Julai; Thailand melaksanakan mekanisme komitmen pengeluaran, menuntut setiap 1 kenderaan yang diimport mesti dihasilkan 2 kenderaan di tempatan; Afrika Selatan juga sedang mempertimbangkan untuk menaikkan cukai impor kenderaan siap dari China dan India kepada 50%.
Dari Eropah ke Amerika Latin, dari Asia Tenggara ke Afrika, kenderaan China sedang menghadapi pengepungan dari segala arah. Model aset ringan yang bergantung pada pengeluaran di dalam negara dan jualan ke luar negara, had maksimumnya hampir tercapai.

3 Julai 2026, Chery memainkan langkah di Pretoria, Afrika Selatan, secara rasmi mengambil alih kilang Rosslyn yang dioperasikan Nissan selama hampir 60 tahun. Ini nampak seperti transaksi biasa bagi Nissan untuk membatalkan kerugian dan Chery untuk mengembangkan kapasiti, tetapi jika dilihat di bawah tema 'bagaimana syarikat automotif China benar-benar berakar di luar negara' ini, bebannya berbeza.
Nissan membuang beban, Chery mengambil kapasiti
Penjualan kilang Rosslyn adalah sebahagian daripada pelan global Nissan 'Re:Nissan'. Dalam dua tahun kewangan 2024 dan 2025, kerugian gabungan Nissan melebihi 1.2 trilion Yen. Mengikut pelan restrukturisasi, Nissan akan menutup 7 kilang global dan pemangkasan kerja sekitar 20,000 orang sebelum tahun kewangan 2027, pangkalan pengeluaran global dikurangkan daripada 17 kepada 10.

Kilang ini pernah menghasilkan model seperti lori pikap Navara, NP200, dan lain-lain, produk menjangkau lebih 40 negara Afrika. Tetapi kegunaan kapasiti pengeluaran menurun berterusan dalam beberapa tahun kebelakangan ini. Selepas NP200 dihentikan pengeluaran pada Mac 2024, Navara menjadi satu-satunya model yang sedang dihasilkan di kilang, namun jualan bulanan hanya beberapa ratus unit. Mei 2025, Nissan mengumumkan pengeluaran tempatan Navara juga akan ditamatkan. Bagi Nissan, kilang ini telah berubah daripada aset menjadi beban.

Bagi Chery, mengambil alih kilang sedia ada lebih efisien daripada membina kilang dari sifar. Chery memasuki pasaran Afrika Selatan sejak 2021, keluk pertumbuhannya curam. Pada titik pengembangan pantas, kapasiti tempatan bermaksud mengelakkan risiko mata wang dan cukai, juga boleh menyediakan asas perkakasan untuk mengembangkan bahagian pasaran seterusnya.

Yang lebih penting, pembelian ini adalah satu langkah dalam 'pemainan globalisasi sistem' Chery. Pada tahun ini, Chery bukan sekadar menjual kereta, tetapi mendiami sistem industri secara menyeluruh termasuk penyelidikan, pembuatan, operasi, piawaian ke pasaran luar negara.
Di Eropah, pusat operasi dan institut penyelidikan Eropah di Barcelona, Sepanyol telah dilancarkan, kilang bersama dengan EBRO juga telah beroperasi; Di Asia Tenggara, kilang baharu bernilai 800 juta USD di Vietnam sedang diteruskan. Kilang Rosslyn Afrika Selatan pula diletakkan sebagai hab automotif komprehensif yang merangkumi Afrika Selatan.
Penyusunan tiga tempat saling sokongan, satu rangkaian pembuatan global sedang terbentuk.
Tantangan sebenar langkah Afrika Selatan
Selepas penyerahan kilang, ujian sebenar mungkin baru sahaja bermula.
Chery berjanji mengekalkan semua 692 pekerja, rancangan pengeluaran pertengahan 2027, kapasiti jangka panjang satu giliran 50,000 unit, dan berusaha mencapai kadar tempatanisasi 40% sebelum 2028. Dan 40% inilah yang menjadi masalah teras.
Sekarang Afrika Selatan mengenakan cukai kira-kira 25% untuk impor kenderaan siap, kerajaan sedang merancang untuk menaikkan kadar kepada had maksimum 50% yang dibenarkan oleh WTO. Apabila dilaksanakan, model impor yang kebanyakannya berjenama China dan India akan menghadapi tekanan kos langsung.
Inilah sebenarnya adalah kelebihan bagi Chery. Namun ada kebimbangan tersembunyi, jika kemajuan tempatanisasi tidak mengikut, kos impor komponen akan meningkatkan kos pembuatan kenderaan siap dengan cepat.

Lebih nyata, saiz pasaran tempatan Afrika Selatan adalah terhad, jualan kenderaan baharu tahunan kira-kira 550,000 unit, jauh tidak mencukupi untuk menyokong penyerapan kapasiti berskala besar. Jika kapasiti kilang Rosslyn perlu dipenuhi sepenuhnya, Chery mesti menjadikan Afrika Selatan sebagai pangkalan eksport, menjual kereta ke selatan Afrika bahkan pasaran yang lebih jauh. Tetapi saiz pasaran automotif kebanyakan negara Afrika amat kecil, infrastruktur lemah, laluan eksport tidak lancar.
Sementara itu, asas industri komponen tempatan Afrika Selatan tidak mengembirakan. Data persatuan industri automotif Afrika Selatan menunjukkan, hanya 33% kenderaan di buat di tempatan Afrika Selatan pada 2025, penurunan besar berbanding paras sebelumnya melebihi 50%.
Industri komponen tempatan Afrika Selatan bergantung lama pada pesanan syarikat automotif multinasional. Dengan jenama seperti General Motors, Ford, Nissan keluar atau mengurangkan pengeluaran tempatan, sistem pembekal komponen telah mengalami kemerosotan.

Chery perlu mencapai kadar tempatanisasi 40% dalam tempoh tiga tahun, bermaksud perlu membina atau memulihkan keseluruhan rangkaian bekalan dari sifar, mengambil pembekal komponen China, dan lengkapkan pengesahan tempatan dan persediaan pengeluaran, jadual agak mendesak.
Kesimpulan
Apabila bidak kilang Rosslyn ini diletakkan, corak di atas papan mula berubah. Ini adalah titik tanda aras peralihan eksport automotif China daripada 'jenis perdagangan' kepada 'jenis berakar'.
Dalam konteks tembok halangan cukai yang mengepung dari segala arah, model aset ringan yang bergantung pada eksport kenderaan siap sudah sukar diteruskan. Chery memilih jalan yang lebih mampan, mendemakan sistem industri secara menyeluruh termasuk penyelidikan, pembuatan, rantai bekalan, piawaian ke pasaran luar negara.
Jalan ini tidak rata. Kadar tempatanisasi 40%, sistem komponen rapuh, kapasiti pasaran terhad, setiap satu adalah halangan yang perlu dilalui. Tetapi Chery bukan bermula dari sifar.

Pengalaman operasi terkumpul selepas bertahun-tahun bergelut di luar negara, dan daya saing global rantaian bekalan automotif China menyediakan sokongan kos dan teknologi, penyusunan di Sepanyol, Vietnam, Afrika Selatan sedang membentuk kesan rangkaian.
Mungkin paling sesuai untuk mengakhiri dengan kata-kata Chery sendiri di media sosial "Satu era baharu akan tiba. Bermula saat ini, kereta Chery akan membanggakan melayani Afrika Selatan, dibuat di Afrika Selatan."
Ungkapan ini bukan hanya mengenai nasib sebuah kilang, juga merupakan satu peralihan asas yang sedang dialami oleh eksport automotif China, dari menjual satu kenderaan kepada menanam satu akar, inilah globalisasi dalam erti kata sebenar.
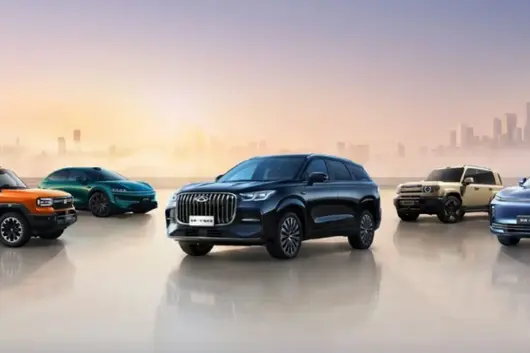
Dalam pasaran SUV Malaysia, ramai pembeli membandingkan Perodua Aruz dan Mazda CX-30 semasa memilih kereta. Dua model ini mempunyai harga dan penempatan yang hampir sama. Hari ini kita akan membuat perbandingan terperinci dari pelbagai aspek, membantu anda menjimatkan masa membuat kajian.
Perodua Aruz dijual dengan harga OTR di Malaysia sebanyak RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Mazda CX-30 dijual dengan harga OTR di Malaysia sebanyak RM 122,409 - 146,409, terdapat 4 varian, termasuk 2025 2.0L High+ Premium (RM 146,409), 2025 2.0L High+ (RM 138,409), 2025 2.0L High (RM 130,409) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 49,509 berbanding Mazda CX-30. Jika bajet terhad, versi permulaan Perodua sudah boleh memenuhi keperluan harian. Tetapi berhati-hati, perbezaan harga beberapa ribu ini mungkin melibatkan penyesuaian pada kelengkapan, bergantung pada keperluan anda.
Perodua Aruz dilengkapi enjin 1.5L 4-cyl, kuasa 105 hp. Jimat minyak rasmi 6.0 L/100km.
Mazda CX-30 dilengkapi enjin 1.5L Turbo, kuasa 140 hp. Jimat minyak rasmi 7.0 L/100km.
Dari segi kuasa, 1.5L Turbo Mazda CX-30 memiliki 35 hp lebih banyak berbanding 1.5L 4-cyl Perodua Aruz. Namun untuk memandu harian di bandar, kuasa kedua-dua kereta sudah mencukupi, tidak berasa kurang kuasa.
Panjang badan Perodua Aruz 4400 mm, ruang bagasi 400 L.
Panjang badan Mazda CX-30 4500 mm, ruang bagasi 450 L.
Dari segi ruang, badan Mazda CX-30 lebih panjang 100 mm berbanding Perodua Aruz, ruang duduk lebih unggul. Namun Perodua Aruz lebih mudah diparkir di bandar, masing-masing ada kelebihan.
Perodua Aruz menggunakan cara pemanduan FWD.
Mazda CX-30 menggunakan cara pemanduan FWD.
Kedua-dua kereta mempunyai cara pemanduan yang sama, iaitu FWD, pengalaman memandu harian tidak akan terlalu berbeza.

Perodua Aruz dan Mazda CX-30 merupakan pilihan utama pasaran Malaysia, sesuai untuk kegunaan keluarga, perjalanan harian. Jika anda lebih mementingkan reputasi jenama dan harga kedua, prioritaskan yang mempunyai reputasi lebih baik; jika anda lebih mementingkan nilai harga dan kelengkapan, pilih yang mempunyai kelengkapan lebih. Akhir sekali, disarankan untuk memandu kedua-dua kereta, pengalaman sendiri adalah yang paling penting.

Secara keseluruhannya, Perodua Aruz dan Mazda CX-30 adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, kuncinya masih bergantung pada keperluan dan bajet peribadi anda. Disarankan untuk melakukan kajian terlebih dahulu, bandingkan beberapa tawaran dari dealer kereta, kemudian lakukan ujian memandu untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, meluangkan masa membuat kajian tidak akan salah.
Di pasaran SUV Malaysia, ramai pembeli yang membandingkan Perodua Aruz dan Honda WR-V semasa memilih kereta. Kedua-dua kereta ini mempunyai harga dan posisi pasaran yang sangat hampir sama. Hari ini kita akan buat perbandingan terperinci dari pelbagai aspek untuk membantu anda menjimatkan masa membuat kajian.
Harga Runcit OTR Perodua Aruz di Malaysia ialah RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Harga Runcit OTR Honda WR-V di Malaysia ialah RM 89,900 - 107,900, terdapat 4 varian, termasuk 2023 1.5L V (RM 99,900), 2023 1.5L E (RM 95,900), 2023 1.5L S (RM 89,900) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang lebih murah RM 17,000 berbanding Honda WR-V. Jika bajet anda terhad, varian pemula Perodua sudah boleh memenuhi keperluan harian. Tetapi berhati-hatilah, perbezaan harga beberapa ribu ringgit itu mungkin melibatkan pemotongan ciri, ia bergantung pada keperluan anda.
Gred keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk.
Gred keselamatan Honda WR-V ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk Honda SENSING.
Gred keselamatan kedua-dua kereta adalah sama, pelengkapan keselamatan dalam tahap ini dianggap lengkap. Keselamatan kereta baharu sekarang tidak buruk, anda tidak perlu terlalu bimbang tentang hal ini.
Panjang badan Perodua Aruz ialah 4400 mm, ruang bagasi 400 L.
Panjang badan Honda WR-V ialah 4400 mm, ruang bagasi 400 L.
Dimensi kedua-dua kereta adalah hampir sama, ruang dalaman kenderaan tidak banyak perbezaannya. Kereta dalam tahap ini sudah cukup untuk kegunaan harian.
Perodua Aruz menggunakan sistem drif FWD.
Honda WR-V menggunakan sistem drif FWD.
Sistem drif kedua-dua kereta adalah sama, keduanya FWD, pengalaman memandu harian tidak akan ada perbezaan besar.

Secara keseluruhannya, Perodua Aruz dan Honda WR-V adalah model kereta yang sangat baik di pasaran Malaysia. Memilih mana satu, yang penting adalah keperluan peribadi dan bajet anda. Disarankan untuk membuat kajian, bandingkan banyak tawaran dari kedai kereta, kemudian buat ujian memandu untuk membuat keputusan akhir. Membeli kereta adalah perkara penting, mengambil masa untuk membuat kajian tidak akan salah.
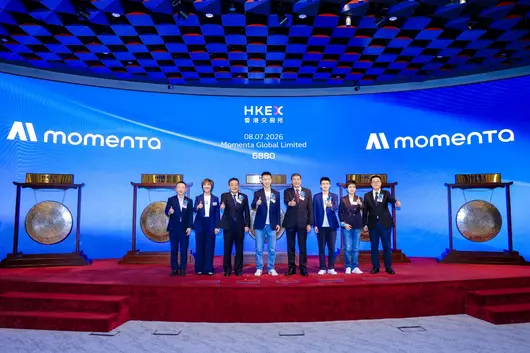
物理 AI 第一股 Momenta 成為「全球長線的共同選擇」:獲全球主權與長線基金「瘋搶」,認購超額 44 倍2026 年 7 月 8 日,全球領先的物理 AI 公司 Momenta 正式在港交所掛牌上市,股票代碼為 6880.HK,成為「物理 AI 第一股」。首日開盤行情火熱,股價開盤升逾 6%,總市值突破 700 億港元。

根據 Momenta 此前公布的配售結果,上市定價為 295.6 港元/股,假設「綠鞋」(超額配股權)全額行使,此次全球發售約 2,293 萬股,募集資金總額約 68 億港元。市場認購反應熱烈:公開發售部分獲得 414 倍超額認購;國際發售部分获得超过 1,000 億港元的機構訂單,覆蓋了來自 15 個國家和地區的主權基金與長線基金,總計認購超額(剔除基石後,綠鞋前)達到約 44 倍。
據悉,Momenta 本次錨定認購陣容豪華,包括新加坡政府投資公司(GIC)、富達國際(Fidelity International)、貝萊德集團(BlackRock)、富蘭克林鄧普頓基金集團(Franklin Templeton)、阿布達比投資局(ADIA)、加拿大養老金計劃投資委員會(CPPIB)、淡馬錫(Temasek)、威靈頓(Wellington)、施羅德(Schroders)等全球頂級機構;同時,國內長線資本的全方位看好,進一步印證了 Momenta 在國內市場的核心地位與戰略價值:國內頂級長線私募、公募和險資罕見齊聚,構成了堅實的本土資本基本盤。僅長線資金認購金額就超過 15 倍,展現出全球長線投資者對 Momenta 長期價值的信心。另據了解,Momenta 本次 IPO 共引入 14 家機構組成超豪華基石投資者陣容,基石認購總額約 30 億港元(約 3.76 億美元)。整個基石投資者陣容的構成,在近年港股市場的首次發行中實屬罕見:既包括專注超長週期價值增長的國際頂級長線基金及主權基金,也有產業「頂配」級戰略投資人,還包括中資頂級長線機構,充分彰顯了 Momenta 在港股的稀缺地位,已成為「全球長線的共同選擇」。
就在前一日,Momenta 宣布,其量產業務搭載規模已突破 100 萬台。
上市儀式上,Momenta CEO 曹旭東表示:「十年前,我們創立 Momenta,只為追隨一個簡單卻篤定的使命:Better AI,Better Life。Better AI,源於我們的好奇心。對於人工智能的痴迷與好奇,讓我們的人生『生機勃勃』。Better Life,承載著我們的使命感。相信技術的價值,在於讓人的生活更安全、更自由、更美好。所以,我們定下三個十年願景:十年挽救百萬生命,十年解放百分百時間,十年物流出行效率翻倍。如今,我們已給超過 100 萬用戶,帶來了更加安全安心的駕駛體驗。」
在談及公司未來發展方向時,曹旭東從公司過往的技術積累出發,延展至下一階段的智能化場景,「過去十年,我們讓 AI 學會駕駛,為每個家庭帶來了專職的司機;未來十年,我們將為每個家庭帶來專職的阿姨、醫生、教師等機器人的服務場景,開創物理 AI 的『GPT 時刻』。希望和所有的中國 AI 公司一起,書寫東方的硅谷傳奇,擁抱全世界,也讓全世界來擁抱中國的技術。」
全球長線的共同選擇:獲數十家頂級長線基金錨定認購,一致看好
仔細翻看 Momenta 的錨定認購機構和基石投資者名單,即可發現其具有超高含金量,每一家都是全球金融、產業等細分領域的領軍者。
例如,聚焦長週期價值投資的主權基金匯聚了新加坡政府投資公司、阿布達比投資局、加拿大養老金計劃投資委員會、淡馬錫、阿曼投資局等,資產管理機構更是匯聚了富達國際、貝萊德、高盛、摩根大通、瑞銀、中投等「全明星陣容」,充分展現了對 Momenta 財務表現和在物理 AI 領域長期價值的一致認可。
基石名單中,新加坡政府投資公司和富達國際強勢領投,均獲配了 1 億美元;貝萊德集團出資 2500 萬美元,橡樹資本出資 2000 萬美元,富蘭克林鄧普頓基金集團出資 1000 萬美元。產業「頂配」級戰略投資人包括國際和中國車企的領軍者——梅賽德斯 - 奔馳和比亞迪,分別出資 2500 萬美元和 1500 萬美元;產業鏈合作夥伴兆易創新出資 600 萬美元。中資頂級長線私募、公募和險資包括中國頂級私募基金高毅和博裕,中國頂級公募基金華夏和廣發,以及長線險資領軍者太平洋保險,每家均出資 1000 萬美元。
兩家領投方的過往投資歷史,可謂戰績顯赫。其中,全球知名主權基金新加坡政府投資公司,在近年來對一系列全球知名科技公司進行了投資,包括大模型龍頭公司 Anthropic、台積電等,此前曾投資過阿里巴巴、美團、快手等知名行業龍頭。而全球頂級資產管理機構富達國際,曾對騰訊、阿里巴巴、比亞迪、寧德時代等進行過長線投資,近年來也通過旗下基金對中際旭創、寒武紀等众多 AI 領域龍頭進行了投資。選擇領投 Momenta,或意味著其已將 Momenta 視為 AI 賽道的核心標的之一。
值得注意的是,奔馳與比亞迪也現身 Momenta 基石名單,並聯手加持。作為全球汽車行業標竿和新能源車企領軍者,奔馳和比亞迪既是 Momenta 的老股東也是合作夥伴,此次作為基石繼續加碼投資、一路陪伴,充分體現了對於 Momenta 物理 AI 技術領先優勢和商業前景的認可,並進一步加深了彼此戰略合作的護城河。
在 IPO 前,Momenta 已獲得多輪融資,股東陣容匯聚了全球最核心的產業和科技戰略投資人,以及全球頂級財務投資人。超豪華、多元化的股東陣容,不僅為 Momenta 提供了戰略和資本支持,還從業務協同、用戶增長和全球化佈局等方面助力了 Momenta 高速增長。
量產突破百萬台:一套模型「打天下」,加速邁向「通用物理 AI」時代
Momenta 成立於 2016 年,是全球領先的物理 AI 公司,致力於通過突破性的 AI 科技創造更美好的生活。Momenta 以世界模型為基座,基於「數據飛輪」技術洞察,量產業務(Mass Production)與規模化無人業務(Scalable Robo)「兩條腿」並行,讓物理 AI 走入現實生活。
今年 4 月,Momenta R7 世界模型量產首發,開啟「物理 AI 序章」。Momenta 致力打造物理 AI 的基座平台,支撐乘用車、無人物流車(Robovan)、無人駕駛卡車(Robotruck)和無人駕駛出租車(Robotaxi)的規模化落地,還將擴展至機器人等領域。作為物理 AI 的基座模型,R7 世界模型有望成為激發物理 AI「GPT 時刻」的關鍵突破口,並引領行業加速邁向「通用物理 AI」時代。
憑藉在物理 AI、世界模型和商業化上的先發優勢,Momenta 的「飛輪效應」已全面顯現:2022 年首個 10 萬台量產耗時 24 個月,而今最快不到 40 天即可完成 10 萬台交付。目前,搭載 Momenta 系統的量產車輛規模已突破 100 萬台,已成功交付超過 100 款量產車型,累計定點車型數超過 210 款。Momenta 的客戶已覆蓋國內全部主流乘用車企業,且全球排名前 10 大車企中已有 9 家與其開展合作。
招股書顯示,Momenta 近三年營收規模實現跨越式增長:2023 年至 2025 年,Momenta 營業收入從 7.43 億元增長至 24.13 億元,三年翻三倍,年均複合增長率超 80%。其中,許可收入增速表現尤為亮眼,三年翻 42 倍。與此同時,Momenta 的毛利率持續提升,從 2023 年的 17.5% 增至 2025 年的 71.6%,三年翻四倍。截至 2025 年底,公司現金儲備超 100 億元,為加速 Robo 市場和全球化發展提供了有力支撐。
在全球化佈局方面,Momenta 的量產方案已在亞洲、歐洲、大洋洲、拉美和北非的 10 多個國家和地區實現落地。Momenta Robotaxi 已與 Uber、Grab、Lumo、享道出行等全球出行平台以及梅賽德斯 - 奔馳等車企建立合作,目前已落地亞洲、歐洲和中東地區,並計劃今年在全球多個新城市及區域落地。
此次赴港 IPO,不僅將為 Momenta 技術演進與業務擴展注入強勁勢能,也為物理 AI 產業的資本化和規模化發展樹立了全新標竿,成為全球物理 AI 從理論研究轉向商業落地的重要里程碑。同時,IPO 還有望進一步加速 Momenta 的全球化進程,在 AI 技術出海浪潮中以「中國方案」推動全球物理 AI 產業的進步。
物理 AI 第一股 Momenta 成為「全球長線的共同選擇」:國際發售獲超 1000 億港元訂單,主權與長線基金認購超額 44 倍物理 AI 第一股 Momenta 今日敲鐘:錨定認購長線認購金額超 15 倍,成為「全球長線的共同選擇」物理 AI 第一股 Momenta 港股 IPO:14 家超豪華基石護航,成為「全球長線的共同選擇」物理 AI 第一股 Momenta 今日掛牌港交所,以世界模型激發物理 AI 的「GPT 時刻」物理 AI 第一股正式上市:市值突破 700 億港元,14 家超豪華基石護航,Momenta 成「全球長線的共同選擇」「物理 AI 第一股」來了!Momenta 今日正式上市,開盤升逾 6%正式上市!「物理 AI 第一股」Momenta 今日敲鐘!開盤升逾 6%2026 年 7 月 8 日,全球領先的物理 AI 公司 Momenta 正式在港交所掛牌上市,股票代碼為 6880.HK,成為「物理 AI 第一股」。首日開盤行情火熱,股價開盤升逾 6%,總市值突破 700 億港元。
根據 Momenta 此前公布的配售結果,上市定價為 295.6 港元/股,假設「綠鞋」(超額配股權)全額行使,此次全球發售約 2,293 萬股,募集資金總額約 68 億港元。市場認購反應熱烈:公開發售部分獲得 414 倍超額認購;國際發售部分获得超过 1,000 億港元的機構訂單,覆蓋了來自 15 個國家和地區的主權基金與長線基金,總計認購超額(剔除基石後,綠鞋前)達到約 44 倍。
據悉,Momenta 本次錨定認購陣容豪華,包括新加坡政府投資公司(GIC)、富達國際(Fidelity International)、貝萊德集團(BlackRock)、富蘭克林鄧普頓基金集團(Franklin Templeton)、阿布達比投資局(ADIA)、加拿大養老金計劃投資委員會(CPPIB)、淡馬錫(Temasek)、威靈頓(Wellington)、施羅德(Schroders)等全球頂級機構;同時,國內長線資本的全方位看好,進一步印證了 Momenta 在國內市場的核心地位與戰略價值:國內頂級長線私募、公募和險資罕見齊聚,構成了堅實的本土資本基本盤。僅長線資金認購金額就超過 15 倍,展現出全球長線投資者對 Momenta 長期價值的信心。另據了解,Momenta 本次 IPO 共引入 14 家機構組成超豪華基石投資者陣容,基石認購總額約 30 億港元(約 3.76 億美元)。整個基石投資者陣容的構成,在近年港股市場的首次發行中實屬罕見:既包括專注超長週期價值增長的國際頂級長線基金及主權基金,也有產業「頂配」級戰略投資人,還包括中資頂級長線機構,充分彰顯了 Momenta 在港股的稀缺地位,已成為「全球長線的共同選擇」。
就在前一日,Momenta 宣布,其量產業務搭載規模已突破 100 萬台。
上市儀式上,Momenta CEO 曹旭東表示:「十年前,我們創立 Momenta,只為追隨一個簡單卻篤定的使命:Better AI,Better Life。Better AI,源於我們的好奇心。對於人工智能的痴迷與好奇,讓我們的人生『生機勃勃』。Better Life,承載著我們的使命感。相信技術的價值,在於讓人的生活更安全、更自由、更美好。所以,我們定下三個十年願景:十年挽救百萬生命,十年解放百分百時間,十年物流出行效率翻倍。如今,我們已給超過 100 萬用戶,帶來了更加安全安心的駕駛體驗。」
在談及公司未來發展方向時,曹旭東從公司過往的技術積累出發,延展至下一階段的智能化場景,「過去十年,我們讓 AI 學會駕駛,為每個家庭帶來了專職的司機;未來十年,我們將為每個家庭帶來專職的阿姨、醫生、教師等機器人的服務場景,開創物理 AI 的『GPT 時刻』。希望和所有的中國 AI 公司一起,書寫東方的硅谷傳奇,擁抱全世界,也讓全世界來擁抱中國的技術。」
全球長線的共同選擇:獲數十家頂級長線基金錨定認購,一致看好仔細翻看 Momenta 的錨定認購機構和基石投資者名單,即可發現其具有超高含金量,每一家都是全球金融、產業等細分領域的領軍者。
例如,聚焦長週期價值投資的主權基金匯聚了新加坡政府投資公司、阿布達比投資局、加拿大養老金計劃投資委員會、淡馬錫、阿曼投資局等,資產管理機構更是匯聚了富達國際、貝萊德、高盛、摩根大通、瑞銀、中投等「全明星陣容」,充分展現了對 Momenta 財務表現和在物理 AI 領域長期價值的一致認可。
基石名單中,新加坡政府投資公司和富達國際強勢領投,均獲配了 1 億美元;貝萊德集團出資 2500 萬美元,橡樹資本出資 2000 萬美元,富蘭克林鄧普頓基金集團出資 1000 萬美元。產業「頂配」級戰略投資人包括國際和中國車企的領軍者——梅賽德斯 - 奔馳和比亞迪,分別出資 2500 萬美元和 1500 萬美元;產業鏈合作夥伴兆易創新出資 600 萬美元。中資頂級長線私募、公募和險資包括中國頂級私募基金高毅和博裕,中國頂級公募基金華夏和廣發,以及長線險資領軍者太平洋保險,每家均出資 1000 萬美元。
兩家領投方的過往投資歷史,可謂戰績顯赫。其中,全球知名主權基金新加坡政府投資公司,在近年來對一系列全球知名科技公司進行了投資,包括大模型龍頭公司 Anthropic、台積電等,此前曾投資過阿里巴巴、美團、快手等知名行業龍頭。而全球頂級資產管理機構富達國際,曾對騰訊、阿里巴巴、比亞迪、寧德時代等進行過長線投資,近年來也通過旗下基金對中際旭創、寒武紀等众多 AI 領域龍頭進行了投資。選擇領投 Momenta,或意味著其已將 Momenta 視為 AI 賽道的核心標的之一。
值得注意的是,奔馳與比亞迪也現身 Momenta 基石名單,並聯手加持。作為全球汽車行業標竿和新能源車企領軍者,奔馳和比亞迪既是 Momenta 的老股東也是合作夥伴,此次作為基石繼續加碼投資、一路陪伴,充分體現了對於 Momenta 物理 AI 技術領先優勢和商業前景的認可,並進一步加深了彼此戰略合作的護城河。
在 IPO 前,Momenta 已獲得多輪融資,股東陣容匯聚了全球最核心的產業和科技戰略投資人,以及全球頂級財務投資人。超豪華、多元化的股東陣容,不僅為 Momenta 提供了戰略和資本支持,還從業務協同、用戶增長和全球化佈局等方面助力了 Momenta 高速增長。
量產突破百萬台:一套模型「打天下」,加速邁向「通用物理 AI」時代Momenta 成立於 2016 年,是全球領先的物理 AI 公司,致力於通過突破性的 AI 科技創造更美好的生活。Momenta 以世界模型為基座,基於「數據飛輪」技術洞察,量產業務(Mass Production)與規模化無人業務(Scalable Robo)「兩條腿」並行,讓物理 AI 走入現實生活。
今年 4 月,Momenta R7 世界模型量產首發,開啟「物理 AI 序章」。Momenta 致力打造物理 AI 的基座平台,支撐乘用車、無人物流車(Robovan)、無人駕駛卡車(Robotruck)和無人駕駛出租車(Robotaxi)的規模化落地,還將擴展至機器人等領域。作為物理 AI 的基座模型,R7 世界模型有望成為激發物理 AI「GPT 時刻」的關鍵突破口,並引領行業加速邁向「通用物理 AI」時代。
憑藉在物理 AI、世界模型和商業化上的先發優勢,Momenta 的「飛輪效應」已全面顯現:2022 年首個 10 萬台量產耗時 24 個月,而今最快不到 40 天即可完成 10 萬台交付。目前,搭載 Momenta 系統的量產車輛規模已突破 100 萬台,已成功交付超過 100 款量產車型,累計定點車型數超過 210 款。Momenta 的客戶已覆蓋國內全部主流乘用車企業,且全球排名前 10 大車企中已有 9 家與其開展合作。
招股書顯示,Momenta 近三年營收規模實現跨越式增長:2023 年至 2025 年,Momenta 營業收入從 7.43 億元增長至 24.13 億元,三年翻三倍,年均複合增長率超 80%。其中,許可收入增速表現尤為亮眼,三年翻 42 倍。與此同時,Momenta 的毛利率持續提升,從 2023 年的 17.5% 增至 2025 年的 71.6%,三年翻四倍。截至 2025 年底,公司現金儲備超 100 億元,為加速 Robo 市場和全球化發展提供了有力支撐。
在全球化佈局方面,Momenta 的量產方案已在亞洲、歐洲、大洋洲、拉美和北非的 10 多個國家和地區實現落地。Momenta Robotaxi 已與 Uber、Grab、Lumo、享道出行等全球出行平台以及梅賽德斯 - 奔馳等車企建立合作,目前已落地亞洲、歐洲和中東地區,並計劃今年在全球多個新城市及區域落地。
此次赴港 IPO,不僅將為 Momenta 技術演進與業務擴展注入強勁勢能,也為物理 AI 產業的資本化和規模化發展樹立了全新標竿,成為全球物理 AI 從理論研究轉向商業落地的重要里程碑。同時,IPO 還有望進一步加速 Momenta 的全球化進程,在 AI 技術出海浪潮中以「中國方案」推動全球物理 AI 產業的進步。
Dalam pasaran SUV di Malaysia, ramai pembeli yang membandingkan Perodua Aruz dan Proton X50 semasa memilih kereta.
Perodua Aruz mempunyai harga OTR di Malaysia sebanyak RM 72,900 - 77,900, terdapat 2 varian, termasuk 1.5L X (RM 72,900), 1.5L AV (RM 77,900) dan lain-lain.
Proton X50 mempunyai harga OTR di Malaysia sebanyak RM 89,800 - 113,300, terdapat 4 varian, termasuk 1.5T Executive (RM 89,800), 1.5T Premium (RM 101,800), 1.5T Flagship (RM 113,300) dan lain-lain.
Dari segi harga, harga permulaan Perodua Aruz memang RM 16,900 lebih murah daripada Proton X50. Jika bajet anda terhad, varian permulaan Perodua sudah boleh memenuhi keperluan harian. Tetapi perlu diingat, beberapa ribu yang lebih murah itu, mungkin ada pertukaran pada kelengkapan, ia bergantung pada keperluan anda.
Perodua Aruz dilengkapkan dengan enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan bahan api rasmi 6.0 L/100km.
Proton X50 dilengkapkan dengan enjin 1.5L 4-silinder, kuasa 105 hp. Penggunaan bahan api rasmi 6.0 L/100km.
Kedua-dua kereta menggunakan sistem kuasa yang sama, pengalaman memandu sehari-hari pada dasarnya tiada perbezaan. Dari segi penggunaan bahan api juga hampir sama, tiada perlu bimbang banyak.
Penarafan keselamatan Perodua Aruz ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk .
Penarafan keselamatan Proton X50 ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ADAS (ACC, AEB, LKA, LDA, BSM, RCTA).
Penarafan keselamatan kedua-dua kereta sama, dalam kelas ini peralatan keselamatan dianggap lengkap. Keselamatan kereta baharu sekarang tidak buruk, tidak perlu risau banyak.
Panjang badan Perodua Aruz 4400 mm, ruang bagasi 400 L.
Panjang badan Proton X50 4400 mm, ruang bagasi 400 L.
Saiz kedua-dua kereta hampir sama, ruang dalam kenderaan tiada banyak perbezaan. Kereta kelas ini, untuk penggunaan sehari-hari sudah cukup.

Perodua Aruz menggunakan sistem FWD.
Proton X50 menggunakan sistem 4WD.
Perasaan mengawal FWD Perodua dan 4WD Proton berbeza, disyorkan untuk uji jalan dan bandingkan.

Secara umumnya, Perodua Aruz dan Proton X50 adalah model kereta yang sangat bagus di pasaran Malaysia. Memilih yang mana, kuncinya bergantung kepada keperluan dan bajet peribadi anda. Disyorkan membuat risikan, membandingkan beberapa tawaran dealer, kemudian buat keputusan akhir selepas uji jalan. Membeli kereta adalah urusan besar, meluangkan masa membuat risikan tidak akan salah.
Dalam pasaran SUV di Malaysia, ramai pembeli ketika memilih kereta akan membandingkan Perodua Ativa dan Mitsubishi Xforce. Kedua-dua kereta ini hampir sama dari segi harga dan segmen, hari ini kita akan buat perbandingan terperinci dari pelbagai aspek, untuk membantu anda menjimatkan masa membuat kajian.
Harga OTR Perodua Ativa di Malaysia ialah RM 62,500 - 73,400, terdapat 3 varian, termasuk 1.0L Turbo X (RM 62,500), 1.0L Turbo H (RM 67,300), 1.0L Turbo AV (RM 73,400) dan lain-lain.
Harga OTR Mitsubishi Xforce di Malaysia ialah RM 109,930 - 119,930, terdapat 2 varian, termasuk 2026 1.5L Ultimate (RM 119,930), 2026 1.5L Urban (RM 109,930) dan lain-lain.
Dari segi harga, harga permulaan Perodua Ativa memang lebih murah sebanyak RM 47,430 berbanding Mitsubishi Xforce. Jika bajet anda terhad, varian asas Perodua sudah boleh memenuhi keperluan harian. Tetapi perlu berhati-hati juga, perbezaan harga beberapa ribu ringgit itu, mungkin ada kompromi dari segi spesifikasi, bergantung kepada keperluan anda.

Penilaian Keselamatan Perodua Ativa ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk ASA 3.0 + ACC + LDA + LKA + BSM + RCTA.
Penilaian Keselamatan Mitsubishi Xforce ialah 5★ (ASEAN NCAP), sistem keselamatan aktif termasuk MI-PILOT.
Penilaian keselamatan kedua-dua kereta adalah sama, dalam segmen ini peralatan keselamatan dianggap sangat lengkap. Keselamatan kereta baru masa kini adalah baik, tiada perlu risau tentang perkara ini.
Perodua Ativa Jaminan 5 tahun/150,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Mitsubishi Xforce Jaminan 3 tahun/100,000km, selang penyelenggaraan setiap 10,000km atau 6 bulan.
Perodua Ativa dan Mitsubishi Xforce adalah pilihan utama dalam pasaran Malaysia, sesuai untuk kegunaan keluarga dan perjalanan harian. Jika anda lebih mengutamakan reputasi jenama dan harga pasaran terpakai, terutamanya yang mempunyai reputasi lebih baik; jika anda lebih mengutamakan nilai terhadap harga dan spesifikasi, maka pilih model yang mempunyai spesifikasi lebih lengkap. Akhir sekali, disarankan untuk membuat ujian pemanduan kedua-dua model, pengalaman sendiri adalah yang paling penting.

Secara keseluruhan, Perodua Ativa dan Mitsubishi Xforce adalah model yang sangat baik dalam pasaran Malaysia. Memilih antara mana satu, kuncinya bergantung kepada keperluan dan bajet peribadi anda. Kami menyarankan agar anda membuat kajian, bandingkan harga dari beberapa dealer, kemudian buat ujian pemanduan untuk membuat keputusan akhir. Membeli kereta adalah perkara besar, mengambil masa untuk membuat kajian tidak akan salah.

© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


