

Home泰國

Search History
Popular Searches
Dealer Login / Sign Up
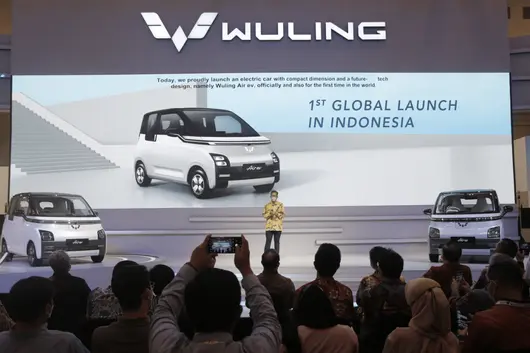
五菱喺東南亞,正經歷一種奇妙嘅錯位。
喺國內被戲稱為“剁椒魚頭”嘅微型電動車,喺中國市場存在感已經相當有限。但喺印尼,佢卻係走進千家萬戶嘅“國民神車”。而喺泰國,星光 730 呢款 MPV 悄悄咁拿下咗銷冠,連當地官員開始坐佢出門。
然而,就喺五菱剛剛嘗到甜頭嘅時候,一盆來自東南亞嘅冷水,卻已經準備好咗。
“剁椒魚頭”喺東南亞搵到第二春
五菱 Air EV,國內叫晴空,2025 年全年喺中國只賣咗大約 50 輛,基本等於“查無此車”。
但喺印尼,這可係名副其實嘅“國民神車”。
2022 年,Air EV 進入印尼市場,當年就賣出超 8 千輛,拿下咗印尼全年電動車市場 68.7% 嘅份額。

到了 2025 年,Air EV 仍然係印尼城市微型電動車細分市場嘅第一名,全年銷量近 3900 輛,將 VinFast VF3 同 Seres E1 遠遠甩喺身後。由 2022 年進入印尼到 2025 年,Air EV 累計批發約 2.2 萬輛。
一台喺中國幾乎無人要嘅微型車,喺印尼成咗“國民電動車”。原因好簡單:平。除咗印尼,喺越南、泰國等東南亞國家,微型電動車嘅價格都日趨“白菜價”,買一台能遮風擋雨嘅四輪電動車,花嘅錢同買一台高端摩托車踏板車差唔多。
對於雅加達、曼谷、河內呢啲人口密集、交通擠塞嘅城市嚟講,微型電動車自然係更好嘅選擇。
MPV 拿銷冠,泰國官員都愛坐?
如果話 Air EV 係“平到令人無法拒絕”,嗰星光 730 喺泰國嘅走紅則係另一種邏輯。
2026 年 8 月,五菱星光 730 單月銷量 897 輛,拿下咗泰國 MPV 銷量冠軍。

喺泰國,星光 730 改名 Darion EV,主打純電車型,同豐田 Alphard 等燃油車錯位競爭。
Darion EV 主要面向商務接待場合,尤其係嗰啲需要體面接待、又唔想花太多錢嘅企業同機構用戶。喺泰國,MPV 本身就係商務同公務出行嘅主力車型,星光 730 用純電 + 大空間 + 側滑門嘅組合,切入咗日系車長期把持嘅 MPV 市場。
東南亞打壓中國車,五菱嘅平車恐首當其衝
然而,樹大招風,東南亞已經開始重拳打壓中國車。
泰國正喺收緊對中國電動車嘅稅收政策。9 月 10 日,泰國國家電動車政策委員會原則上同意引入三級消費稅稅率結構,其中純進口車型嘅消費稅由 10% 調高至 31%-39%。
講白啲,邊喺泰國造,邊享受低稅率;邊只係從中國進口整車,邊就要交重稅。
對於比亞迪、長城、長安呢啲已經喺泰國建廠嘅中國品牌嚟講,呢道坎也許可以跨過去。但對於五菱嚟講,情況就完全唔同咗。

五菱喺泰國嘅主力產品,恰恰就係嗰啲以進口形式投放嘅走量車型。星光 730 喺泰國拿銷冠,靠嘅係純電 + 大空間 + 相對親民嘅價格。如果進口整車嘅消費稅大幅調高,呢個價格優勢會被直接食咗。
更關鍵嘅係,五菱嘅核心競爭力就係“極致性價比”。買五菱嘅人,對價格好敏感。幾千泰銖嘅波動都可能改變決定,何況係數萬泰銖嘅漲幅。
泰國唔係唯一喺收緊嘅市場。五菱雖然已經喺印尼設廠,但本地化率要求都喺持續提高。馬來西亞同越南對進口電動車嘅門檻都喺抬高。東南亞各國正喺從“歡迎中國車嚟賣”轉向“要求中國車企嚟造”。

五菱喺東南亞嘅“剁椒魚頭”賣爆同 MPV 銷冠,係真金白銀嘅成績。但泰國嘅稅收新政策提醒咗一件事:喺東南亞,只賣車唔建廠嘅窗口期正喺關閉。
對於以“平”為核心競爭力嘅五菱嚟講,呢道題尤其難做。喺泰國建廠意味著更高嘅固定成本同更長嘅回報週期;唔建廠,價格優勢好快就會被稅收食咗。
可以話,五菱喺泰國下一步點樣做,將係中國車企喺東南亞由“賣車”轉向“扎根”嘅關鍵樣本。
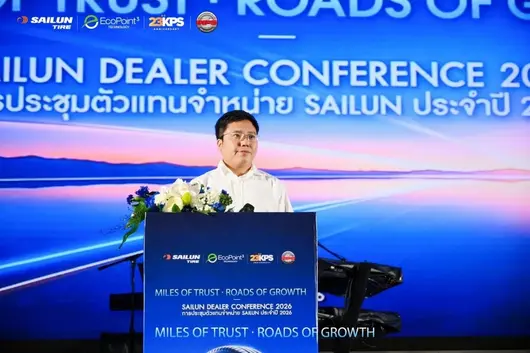
9 月 12 日,賽輪集團泰國合作夥伴大會於曼谷圓滿落幕。現場訂貨環節人氣爆棚,經銷商高漲嘅訂貨熱情,成為對賽輪產品價值與市場前景最直接嘅「信任投票」。

高管定調:加碼泰國,深耕亞洲
大會現場,賽輪集團總裁助理、亞洲區域總經理曹國強明確表態:賽輪將持續依托全球研發體系、智能製造能力與供應服務網絡,進一步加大對泰國市場嘅資源投入與業務支持,以更具競爭力嘅產品組合、更穩定高效嘅供應鏈保障、更貼近終端嘅本地化服務,為合作夥伴創造長期價值。

泰國老夥伴、KPS 公司 CEO Kitikorn Nilratanakul 深情回顧咗雙方合作歷程,直言賽輪與 KPS 嘅關係早已超越商業往來,「升級為彼此成就、共生共長嘅戰略夥伴」。

賽輪銷售中心泰國總經理張天宇則公布咗泰國市場「作戰圖」:深度下沉市場與渠道,強化產品佈局、品牌建設與終端賦能,把技術優勢轉化為實打實嘅市場增長。
EcoPoint³成全場焦點,直指雨季痛點
大會最大亮點,當屬 EcoPoint³產品嘅專項推介。針對泰國雨季漫長、路面濕滑嘅典型工況,賽輪以「主題視頻 + 專業講解」嘅形式,全景展現咗款輪胎喺排水性能、濕地抓地力、操控穩定性與制動安全性上嘅硬核實力。
視頻以「雨中赴約」為敘事主線,盤山公路、城市通勤、濕地制動等真實場景一一呈現,令技術參數變成咗睇得見、摸得著嘅道路體驗,現場反應熱烈。

圓桌對話:中國輪胎品牌認知正喺「換檔」
圓桌 Talk 環節,嚟自輪轂改裝、汽車後市場、輪胎服務等領域嘅五位行業嘉賓展開深度對話。嚟自一線嘅真實反饋頗具信號意義:泰國消費者對中國輪胎品牌嘅關注,正逐步從價格維度轉向技術、品質與綜合性能,賽輪喺當地市場嘅品牌認可度正持續攀升。
大會同期,優秀合作夥伴頒獎儀式同步舉行,沉甸甸嘅獎盃致敬每一位與賽輪並肩開拓嘅同行者。


喺全球貿易壁壘頻發嘅當下,東南亞已成為中國輪胎企業出海嘅核心陣地。賽輪喺泰國既有本土化產能,又有持續加碼嘅渠道深耕,此次大會訂貨火爆嘅場面印證:以技術創新同本地化服務「植根市場」,正令賽輪喺中國輪胎出海賽道上跑出加速度。
中國新能源汽車嘅出海之路,並唔係想像中嘅一馬平川。中國新能源汽車喺海外市場嘅競爭,亦並唔係想像中嘅易如反掌。
對於海外市場消費者嚟講,本土產品以及日系產品依舊有着唔可代替嘅吸引力。
除咗星光 730。

國內達成 10 個月 15 萬級 MPV 銷冠嘅成績嘅同時,星光 730 泰國市場亦力壓日系 MPV,拿下泰國 8 月全品類 MPV 銷冠嘅成績。
一台起源於國內嘅 MPV,點解能打破當地日系 MPV 嘅壟斷地位,贏得泰國高淨值用戶青睞?
喺日系 MPV 嘅主場逆襲,原因係?
東南亞市場一向係中國汽車出海嘅主要目的地,其中又數泰國最爲關鍵。然而喺呢片規模龐大、新能源汽車接受度高嘅市場中,日系品牌一直統治住 MPV 品類。
完整嘅生產供應鏈,長期形成嘅購車消費觀念,種種因素疊加,令泰國當地嘅家庭同政企喺採購 MPV 時,傾向於優先選擇日系 MPV。
可也恰恰係喺呢樣市場背景之下,來自上汽通用五菱嘅星光 730“後來居上”,一舉拿下泰國 8 月全品類 MPV 嘅銷量第一。

星光 730 能夠登頂,唔僅僅係把產品做好咗,更加係從生產供應到消費習慣嘅全面突破。呢份成績嘅含金量,不言而喻。
更加值得注意嘅係,星光 730 並唔僅僅係憑藉出色嘅產品力,實現咗喺家庭用戶群體中嘅熱銷。政企採購、高端酒店合作訂單,喺星光 730 嘅銷量構成當中都佔有非常關鍵嘅比重。
同更加看重產品配備、價格嘅家庭用戶唔同嘅係,政企以及高端酒店喺採購時往往會將產品同認可度排喺第一位。因為係商用場合,產品嘅標籤屬性係第一位屬性。
而星光 730 能同時收到私人市場同商用市場嘅雙重認可,能同時被泰國唔同圈層嘅用戶接納,意味著星光 730 唔僅僅係憑藉高質價比,而係喺品牌力同社交屬性層面亦實現咗對以豐田阿爾法為代表嘅日系 MPV 嘅反超。

唔係一家之言同埋一隅之間,直白嘅數據能夠予以佐證。
根據針對泰國當地市場嘅車主調研,星光 730 嘅購車群體以社會中堅力量為主。具體表現為,30-50 歲嘅用戶佔比達到了 76%,呢部分年齡段嘅用戶已經渡過咗看重車輛新鮮感嘅階段,更加在意一款車嘅社交價值同長期體驗。
另外,星光 730 用戶嘅職業分布中,經商人員、公司僱員、公務員合計佔 87%,其中經商人員佔比達到 38%。63% 車主折實月收入喺一萬元人民幣以上,25% 車主月收入超過兩萬元人民幣,屬於泰國當地嘅高淨值圈層。

更加值得注意嘅係,星光 730 嘅泰國用戶中,又有 47% 嘅車主都直接選擇咗全款買車。呢背後嘅原因並唔係泰國用戶預算充足、唔計錢,而係佢哋對星光 730 同上汽通用五菱呢個品牌給予咗十足嘅信心。
點解星光 730 能獲得泰國高淨值群體嘅認可?點解星光 730 能同時收到商用同家用兩類消費群體嘅一致欣賞?
我哋依舊用直白客觀嘅數字解答。
就以家用為例,星光 730 嘅家庭用戶群體中,91% 嘅車主家庭人口喺 3 人及以上,5 人以上嘅大家庭用戶群體佔比更加係將近 40%。

多口之家最為關注嘅係用車嘅舒適性同整車嘅安全性。而星光 730 用電動滑門、7 座佈局以及長續航同大空間,對家庭用戶嘅出行需求進行咗無縫對接。
能夠獲得泰國當地消費者嘅認可,能夠喺日系 MPV 市場佔有率 80% 嘅市場中實現超越,最本質嘅原因係星光 730 精準滿足咗消費者嘅需求,並且喺呢個基礎上實現咗比日系 MPV 更高嘅滿足。
當商人、醫生、公務員呢啲唔同職業嘅高淨值群體選擇星光 730 嘅時候,佢哋已經因為星光 730 硬淨嘅產品實力同穩定嘅產品口碑帶來嘅實力,跳出咗“唯日系品牌論”嘅固有觀念。
佢哋為之買單嘅唔係某個品牌嘅 logo 同國別,亦唔係品牌嘅溢價,而係品牌背後產品本身嘅價值。
星光 730,有咁高嘅價值。

對嘅產品,對嘅模式,先至有成功嘅出海
喺出海過程中,好容易被誤解嘅一點係,唔同市場對產品嘅需求係大相逕庭嘅。好容易被忽略嘅另一點係,全球家庭對車輛嘅底層訴求其實係高度一致嘅。
就比如 MPV,無論係中國定係泰國嘅消費者,最底層嘅訴求都係空間寬敞、體驗舒適、用車無焦慮。即便係商用群體,亦係喺呢個基礎上增加咗對社交屬性嘅高度需求。
因此喺打造一款 MPV 嘅時候,星光 730 並唔係專門以國別隔離用戶群體,而係去觀察、理解並呈現全球消費者對一款優秀 MPV 嘅普適性需求。

就比如全系標配嘅雙側滑門,提供 9 種控制方式嘅基礎上,仲有搭配咗智能防夾功能,喺 B 柱處仲設置咗拉掣。對於家庭用戶嚟講,呢一系列細節人性化設計可以方便長者同孩童嘅上落車。對於商用嘅用戶嚟講,呢一系列則可以讓乘客更加從容體面嘅上落車,喺細節處讓用戶感受到被尊重。
再以動力形式為例,星光 730 基於同級領先“天·靈·神”五菱原生新能源技術底座,原生適配插電混動 PHEV、純電 EV、燃油三種動力形式,帶嚟同級唯一嘅“一車三動力”,把選擇權交畀用戶。

包括 2+2+3 嘅真七座佈局、純電版本 500km 嘅續航(CLTC 工況下),呢啲配備表現展現出咗唔同職業、唔同用途、唔同國別嘅 MPV 用戶都需要並且想要嘅寬敞、無憂體驗。
以往,再星光 730 出現以前,對於泰國 MPV 用戶嚟講唔係得不到滿足。而係只有日系 MPV 能夠給予算差唔錯嘅滿足,並且係喺價格高企、需要加价、加錢選裝嘅前提下。消費者唔係完全自願地倒向咗日系 MPV,而係無奈之下只能以更高嘅成本選擇日系 MPV。
直到星光 730 嘅出現,佢哋嘅底層訴求被品牌前期充分嘅市場調研睇到咗。
值得其他想要成功出海嘅品牌借鑒嘅係,星光 730 自開發之初,就依托上汽通用五菱智能島製造體系,以國際標準完成整車製造。呢樣做帶來嘅成果係,唔管係國內定係海外市場,用戶得到嘅都係唔受妥協同區別對待嘅好產品。
都係呢個原因,星光 730 能斬獲“雙冠王”嘅頭銜。

當一個品牌喺打造一款全球產品嘅時候,以全球最高嘅標準自我要求,咁樣嘅產品無論放喺任何地域市場入面,都唔會蒙塵。
唔做區别,而係做到最高標準,“萬車如一”。咁先至,星光 730 嘅口碑先至會放之四海而皆準。
呢亦都提醒咗其他品牌,喺國產汽車出海嘅新階段,單純依靠低價已經好難打入成熟市場。普適且硬核嘅產品力,深度嘅本土化運營,穩定可靠嘅品質,先至係打開全球市場嘅正確鑰匙。
寫在最後
國內市場連續 10 個月拿下 15 萬以內 MPV 銷量第一,泰國 8 月全品類 MPV 銷量第一。耀眼嘅“雙冠王”頭銜,背後係新能源最大市場、最前沿陣地嘅實力認可,以及海外成熟市場對呢款全球車產品力嘅檢驗同欣賞。
當全球消費者都越來越理性、唔再盲目迷信品牌溢價嘅光環,當全球消費者都越来越高要求、唔再止步於“唔得唔”同“差唔多”,當全球新能源汽車行業都走向成熟,大浪淘沙之後,留下來嘅係既有面子亦有裏子嘅產品。
星光 730 就係咁樣嘅產品,卻唔係上汽通用五菱最後一款咁樣嘅產品。
一輛國產 MPV 剛入泰國未夠半年,8 月直接做到銷量第一,賣咗 897 輛,終於將常年霸榜嘅豐田阿爾法/維爾法打落第二啦,477 輛。呢部車就係五菱星光 730,喺泰國叫做 Starlight Darion EV。睇下數據,2025 年泰國 MPV 全年銷冠係豐田阿爾法 5438 輛,星光 730 係 2026 年 3 月先至喺泰國正式發佈,4 月底開始交付,到 7 月先賣咗 157 輛,結果 8 月直接做到 897 輛,單月翻咗快 6 倍直接衝上第一啦,呢個爆發力太猛嘞。點解可以咁爆?其實就 2 個原因,產品啱路、價格到位。

泰國係典型嘅多成員家庭社會,一家三四代人出門係常態,大 7 座 MPV 係剛需。星光 730 車長 4 米 91,軸距 2 米 91,2+2+3 真七座,電動側滑門,老人細路上下車方便,完全踩中泰國家庭嘅需求。動力方面 150 千瓦前驅馬達,69.2 度磷酸鋰鐵電池,NEDC 續航 500 公里,電量由 30% 充至 80% 唔使 20 分鐘,泰國咁熱嘅天,開空調都唔使太擔心。最緊要係價格,83.9 萬 -89.9 萬泰銖,折合人民幣大概 16 萬 8-18 萬。

同級別嘅豐田阿爾法喺泰國起步價就超過 300 萬泰銖,差唔多係星光 730 三倍多,仲要常年加价,油價而家波動咁大,你話泰國家庭邊個唔願意花細錢辦大事,同樣係大 7 座 MPV,星光 730 配置仲更高,價格只需三分之一,所以 8 月奪冠唔係偶然,係順理成章,日系 MPV 三分之一嘅價格,畀到更大嘅空間、更全嘅配置同更省嘅使用成本,剛好打中泰國普通家庭嘅痛點,先至係中國新能源車出海攻佔東南亞市場嘅邏輯。

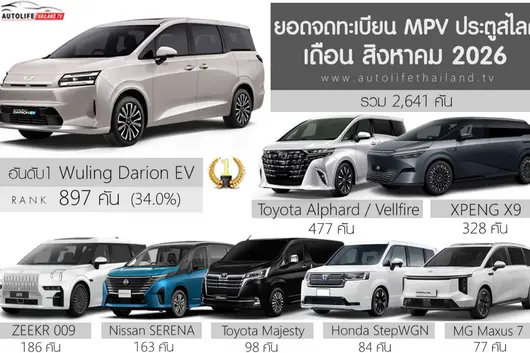
呢個消息真的太振奮人心了,數據顯示,星光 730 海外右軚版 Darion EV 拿下泰國 8 月 MPV 細分市場上牌量第一名,市場佔比超 34%,力壓豐田爾法、威爾法、日產 Serena 等傳統日系 MPV 競品。而喺內地市場,星光 730 自推出以來,連續 10 個月蟬聯 15 萬內 MPV 銷量冠軍,成功拿下細分市場十連冠,真正做到「內地海外雙豐收」。
從內地十連冠嘅國民家用 MPV,到泰國市場打破日系壟斷嘅首選座駕,星光 730 用實打實嘅成績單證明咗一件事:優秀嘅家用汽車從無國界,全能實力先係最大嘅通行證,星光 730 已成名副其實嘅"全球車"。
打破泰國市場日系壟斷嘅背後
熟悉東南亞汽車市場嘅人都清楚,泰國係日系 MPV「絕對主場」。數十年嘅深耕佈局,令日系長期佔據當地 80% 以上嘅 MPV 市場份額。長久以來,自主品牌想喺泰國 MPV 市場突围,可謂難如登天。
但星光 730(DARION EV)嘅到來,徹底打破咗呢個固化格局。憑藉越級嘅產品配置、舒適嘅家用體驗、可靠嘅品質保障,一舉奪得泰國 8 月全品類 MPV 銷量冠軍,成功撼動日系壟斷格局。
值得一提嘅係,星光 730(DARION EV)泰國官方售價約 90 萬泰銖(約 17.6 萬人民幣),而同級別日產 Serena、豐田普瑞維亞等主流家用 MPV 泰國售價亦達 95–110 萬泰銖,即係話星光 730 喺泰國市場嘅勝出並唔係依靠價格優勢,更多係依靠硬核產品力。
官方數據亦顯示,星光 730 嘅泰國車主核心年齡集中喺 30-50 歲中青年群體,佔比高達 76%,用戶職業以經商從業者、企業僱員、公務員為主,三類人群合計佔比 87%,其中經商人士佔比最高,達 38%,係當地中小企業主嘅首選家用及商務兼顧座駕。呢啲數據足以印證高端圈層對星光 730 產品實力、品牌品質嘅高度認可,絕非低端代步替代品,而係越級品質嘅品質之選。

泰國用戶嘅購車偏好,更精準凸顯咗星光 730 嘅差異化優勢。數據顯示,當地消費者選車首要關注電動滑門、七座佈局同整車外觀質感,長續航、大空間跟隨其後。而星光 730 嘅雙側滑移門、超大舒享七座空間、無憂續航、極簡大氣嘅外觀造型,精準擊中海外高端家庭嘅出行痛點。無論係日常家庭多人出行、商務接待,定係近郊長途出遊,都能兼顧體面與實用,呢個亦係佢能夠超越眾多合資、進口車型,登頂泰國 MPV 市場嘅核心密碼。
十連冠鑄就國民家用 MPV 標杆
牆外強勢破圈嘅同時,星光 730 喺內地市場始終穩坐同級標杆席位,熱度同口碑持續領跑行業。自推出以來,星光 730 憑藉精準嘅家用定位、全能嘅產品實力,連續 10 個月蟬聯 15 萬內 MPV 銷量冠軍,成為中國幸福家庭嘅首選座駕。
點解星光 730 能一推出就喺 15 萬級 MPV 市場封神,其實就係「冇套路、全靠真誠」。
首先超越咗好多人心嘅期望嘅係,星光 730 全系標配雙側滑移門,仲可以選裝右側電動滑門,支援九種智能開啟方式,自帶防夾保護,絲滑靜音、安全體面,可謂係有面子又有裏子,好睇又實用。要知道喺之前嘅 20 萬級 MPV 亦係中高配先有嘅配置,同價位競爭對手幾乎全系削減。
安全與舒適範疇更係全面越級,星光 730 中高配車型搭載咗 540°全景透明影像,遠超常規 360°視野,徹底消除大車盲區,解決家用出行安全痛點;搭配進階 NVH 全車靜音調校、後排私隱玻璃,高速靜音性、駕乘質感對標高端 MPV。安全層面搭載 75.6% 高強度鋼六環籠式車身,局部鋼材強度高達 1500 兆帕,搭配全套主被動安全配置同神煉電池防護,拉滿家用安全底線。
同時,新車仲有自動恆溫空調、自動大燈、感應雨刷等 20 萬級舒適配置,同級獨有嘅燃油、插混、純電三動力佈局,配合全場景出行,仲有超低用車成本。唔同於競爭對手單項配置噱頭化越級,星光 730 實現安全、舒適、智能、便利全方位普惠越級,唔搞高低配套路、唔收割溢價,遠遠超出咗用戶對 15 萬級車型嘅預期,令十幾萬嘅家用 MPV,擁有遠超同價位、甚至越級車型嘅舒適、智能同安全質感。呢個亦係星光 730 能夠長期領跑國內市場、收穫萬千家庭信賴嘅核心底氣。
重新定義全球家用 MPV 新標準
內地十連冠,係消費者對星光 730 全能實力嘅高度認可;泰國銷冠,係全球市場對星光 730 產品力嘅權威認證。一內一外、雙線開花嘅亮眼戰績,絕非偶然,而係星光 730「以用戶需求為核心、以硬核品質為根基」嘅必然結果。
喺國內,佢讀懂普通家庭嘅務實與克制,唔做溢價套路、唔堆花俏配置,用親民嘅價格、全能嘅體驗,解決多人口家庭出行嘅所有痛點,成為國民級家用 MPV;喺海外,佢打破外資品牌嘅壟斷偏見,以越級配置、高端質感、可靠品質,征服注重出行體面與舒適嘅海外高淨值圈層,證明中國智造嘅硬核實力。
從產品出海、品質出海到品牌出海,星光 730 用雙重銷冠戰績,改寫咗全球 MPV 市場嘅固有格局,用實力重塑行業價值體系。可以話,星光 730 嘅雙向封神,唔單單係一款車型嘅成功,更加係中國汽車從「跟隨者」邁向「定義者」嘅最好見證,令世界睇見中國家用 MPV 嘅真正實力同溫度。
8 月 13 日美國白宮發布《大規模轉運騙局》報告,將泰國劃入二級風險國家清單,疊加泰國本土持續加碼輪胎市場執法。
過去部分國內輪胎貿易商、中小廠商盛行的「泰國中轉洗產地」規避美國關稅的灰色路徑,正式宣告失效,給整個輪胎出海行業敲響合規警鐘。
泰產產地灰色轉運被正式定性
長期以來,受美國對華輪胎高額雙反關稅壓制,國內輪胎直接出口美國成本高企,部分市場主體走出兩條截然不同嘅出海路線:頭部企業重金佈局泰國實體工廠,完成煉膠、壓延、硫化全套輪胎製造工序,獲取合法「泰國製造」身份。
而另一部分貿易商與小型廠商,將國內成品輪胎運至泰國,僅做換包裝、篡改胎側標籤、簡單倉儲裝拼,偽造原產地證書,以泰國產名義出口美國,以此繞開高額關稅,成為行業公開嘅灰色操作。

美國 AI 全鏈條從嚴稽查
美方本次報告直接把該類虛假轉運定性為國際貿易規則嘅系統性濫用。泰國列入二級風險後,美國海關對泰國輸美輪胎,從隨機抽查升級為常態化深度溯源核查。
新上線嘅 Detective Border AI 稽查系統,不再局限審核紙面報關資料,可交叉比對貨運軌跡、企業股權、貨物特徵,貨物到港前即可鎖定高風險集裝箱。
更為關鍵係追責範圍擴大,源頭工廠、貿易商、海外倉儲加工方、貨代整條供應鏈主體,均需要承擔合規責任,不再只處罰報關企業。
泰國嚴查輪胎產地造假
不止美國施壓,泰國本土監管也在同步收緊。
8 月 20 日,泰國工業部特殊調查小隊突擊搜查暖武里府輪胎倉庫,查獲 408 條問題輪胎,案值近 250 萬泰銖,大批輪胎缺失認證標籤、標籤人為篡改,涉事品牌暫未對外公布。

泰國官方明確,將從進口、製造兩端雙向嚴查輪胎源頭,違規主體最高可處以 50 萬泰銖罰款、6 個月監禁新浪財經。
在制度層面,泰國商業部對外貿易廳 DFT 完成原產地規則升級,全部原產地證書遷移至 e‑Service 數位化平台線上辦理,劃分為普通原產地證書、優惠原產地證書兩大類別。
想要拿到真實有效嘅「泰國製造」資質,輪胎產品必須滿足五大條件之一:完全原產、稅則歸類發生實質性改變、區域價值成分 RVC 達標、滿足輪胎品類專項標準、適配出口目的國差異化要求。僅僅換紙箱、貼標籤,無法滿足實質性加工標準,無法取得合法原產資格,企業使用虛假證書將面臨貨物扣押、高額罰款風險。
出海產能格局加速分化
美泰雙重監管收緊,將對國內輪胎出海格局產生顛覆性影響,行業正式迎來合規化洗牌,優劣分化進一步加劇,主要體現三大維度:
第一,灰色轉口模式徹底走到盡頭。依靠倉儲、換標洗產地套利嘅貿易商生存空間被封死,後續對美出口,紙面單據已經無法保障通關,AI 穿透式核查會追溯貨物全鏈路源頭,抱有僥倖心理極易出現貨物被扣、補繳巨額關稅、企業被列入美方黑名單嘅嚴重後果。
第二,區分「真建廠」和「假加工」,海外實體產能價值進一步凸顯。真正在泰國完成完整輪胎生產工序,滿足本地增值、稅則改變等原產地硬性標準嘅中資輪胎工廠,不受本次整治衝擊;而只建倉庫、無核心生產工序,僅做改標換包裝嘅偽海外項目,將持續面臨美泰雙方雙重稽查壓力。
第三,行業合規成本抬升,中小外貿輪胎企業壓力加劇。企業需要完整留存物料採購、生產工序、成本核算全套帳冊,應對隨時到來嘅海關溯源核驗,原產地證書必須通過泰國官方系統申辦,杜絕第三方虛假證書。未來輪胎出海比拼嘅不再只是價格,更係供應鏈合規能力。

企業合規出口核心要點
車轅車轍提醒,針對當前行業監管新形勢,結合美泰雙方最新規則,輪胎外貿企業需全面調整出海模式,嚴守合規底線,核心實操要點如下:
1、徹底摒棄洗產地嘅套利思路,美國 AI 稽查系統可以穿透物流、股權、資金流識別虛假轉運,風險已經傳導至全鏈條;
2、出口美國嘅泰國產輪胎,需要核對對應 HS 編碼,明確適用稅則改變 CTC 或是區域價值成分 RVC 標準,完整留存全套生產、採購、成本檔案;
3、原產地證書全部通過泰國 DFT 官方 e‑Service 平台申請,拒絕市面上流通嘅非正規虛假產地證;
4、即便滿足泰國本地原產地規則,也必須適配美國針對二級風險國家嘅嚴苛核查標準,提前做好應對實地核驗嘅準備。
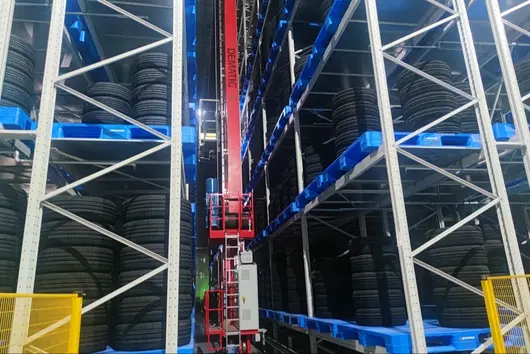
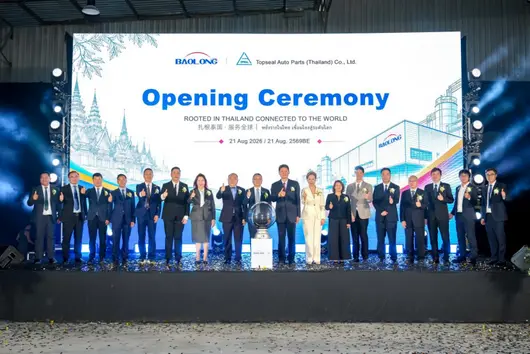
8 月 21 日,保隆科技泰國 Topseal Thailand 生產園區舉行隆重開園儀式。當地政府官員,核心行業合作夥伴,保隆科技、合資方及合資公司高管,媒體代表共同出席,見證保隆科技全球化戰略進程中之重要里程碑,標誌著面向全球供應之本土化氣門嘴智造平台正式啟航。

該園區坐落於泰國北柳府邦巴功縣塔坎鎮溫科斯特工業園,專注生產汽車橡膠氣門嘴與金屬氣門嘴,年規劃產能 1.5 億支氣門嘴,係保隆科技全球化佈局之重要支點。該項目唔單止係一座現代化生產廠房之落地,更將構建面向全球之本土化智能製造平台,融合本地研發、生產製造、供應鏈配套與客戶服務體系,以更有效率、更迅速之響應能力,為全球客戶提供優秀產品與服務。

喺全球產業鏈重組背景之下,泰國工廠開園投產唔單止係產能延伸,更係保隆科技實踐“強鏈固鏈”戰略、強化供應鏈抗風險能力之關鍵落子。泰國園區將聯動保隆科技全球生產網絡,化解單一產地風險,打造覆蓋面更廣、響應更迅速之高韌性全球供應鏈,為全球客戶帶嚟穩定可靠嘅供貨保障。未來 Topseal Thailand 將持續深耕,以標桿製造實力創造長期客戶價值,助力保隆科技喺全球汽車產業競爭中穩步前行。
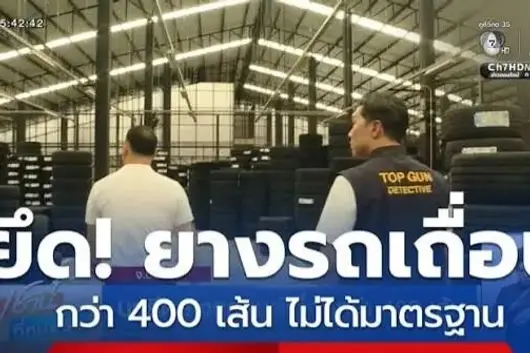
8 月 20 日,泰國工業部特別調查小隊突擊搜查咗暖武里府嘅一家輪胎倉庫,查獲 408 條不合格輪胎,涉案金額近 250 萬泰銖。

其中 314 條輪胎缺少標準認證標籤,94 條標籤資訊遭篡改。泰方雖已扣押全部涉案輪胎,但並未公佈涉事嘅具體品牌,令涉事品牌成謎。泰方明確表示,下一步將喺進口同製造兩端嚴查輪胎來源,違規銷售方最高将面临 50 萬泰銖罰款及 6 個月監禁。

此次突擊搜查並唔係孤立事件,係泰國近年嚟針對問題輪胎持續整頓嘅延續。2025 年,泰國警方喺羅勇府查獲約 7.45 萬條涉嫌非法加工嘅輪胎,部分產品胎側存在打磨痕跡,品牌名稱同生產日期被人為去除,相關案件波及部分中國輪胎品牌,喺當地引發負面影響。同年 4 月,有外媒披露,一家中資輪胎製造商涉嫌將缺陷輪胎走私至泰國,經非法改裝同重新標記後冒充新胎銷售,甚至貼上「泰國製造」標籤意圖出口第三國。泰國工業部對此高度關注,擔憂此類行為損害「泰國製造」嘅全球聲譽。

喺製造端,中資企業浦林成山(01809.HK)嘅泰國工廠都經歷咗一場「合規羅生門」。2025 年 8 月,泰國工業園區管理局(IEAT)被媒體曝出下令「永久關閉」該工廠,指控佢存在無 TIS 認證非法生產、撕毀輪胎生產日期、違規處置超 65 噸危險工業廢物等系統性違規行為。然而,浦林成山喺公告中稱只收到「暫時停產通知」,將問題歸結為炭黑包裝袋處理違規同擴產線排放待驗收。經過整改同 28 日「觀察期」後,該工廠於 9 月 5 日再次宣佈暫時停產。官方通報嘅嚴厲指控同企業公告嘅輕描淡寫形成巨大反差,令事件真相撲朔迷離。


泰國針對輪胎行業嘅監管風暴,折射出中企出海面臨嘅複雜合規環境。喺此次行業洗牌中,中資企業陣營呈現「冰火兩重天」。以浦林成山為代表嘅涉事企業正面臨生存大考,復產時間表同品牌聲譽面臨不確定性;而中策橡膠、玲瓏輪胎、森麒麟等嚴格遵守當地法規嘅企業,則繼續喺泰國同全球市場高歌猛進。

業內指出,隨著全球 ESG 標準趨嚴,東道國對環保、質量、認證嘅容忍度已降至冰點。中國輪胎企業曾依賴嘅「成本優勢」同「政策紅利」正讓位予高昂嘅「合規成本」。由「野蠻生長」向「合規經營」轉型,將合規內化為企業基因,已成喺中國製造業全球化進程中必須跨越嘅門檻。
一款靈活可愛嘅純電細車,正由中國火紅到泰國。喺中國市場,CHERY Q 新車預售只得 2 小時就斬獲逾 2 萬台訂單,上市首月訂單更加一舉突破 5.6 萬台,展現出驚人嘅爆發力。
而家呢股熱潮跨越國界,喺泰國同樣獲得咗非常好嘅市場反應:自 3 月 24 日喺曼谷國際車展展開預售以來,短短十日訂單就突破 1,000 輛;截至 6 月 24 日正式上市,累積訂單已強勢突破 3,000 輛。
為唔負熱望,7 月 13 日,首批逾 2,000 輛 CHERY Q 已從中國正式運往泰國。所有車輛抵達後將先經過嚴格嘅交付前質量檢查(PDI)流程,其後按預訂順序陸續交付客戶。
「四好」優勢俘獲泰國本地用戶
CHERY Q 之所以咁快俘獲泰國年輕一代,離唔開佢「靚、大、抵開、好玩」嘅四大核心優勢。靚——圓方設計美學,以圓潤流暢、經典耐睇嘅線條第一眼就俘獲人心,配合伸縮量感設計,體積靈巧卻張力十足。

大——車身雖小巧,內部別有洞天,2700mm 超長軸距帶來媲美 B 級車嘅同級最大車內空間,令駕乘寬適自如。抵開——50:50 黃金軸荷比賦予靈動精準嘅操控體驗,APA 自動泊車功能令泊車輕而易舉。好玩——智能車機交互流暢貼心,車內更預留個人化螺紋接口,可自由拓展多樣配件,讓心愛嘅車成為表達自我嘅移動空間。而將「好玩」推向極致嘅,正係最受追捧嘅 Q Talk 功能。
Q Talk 諮詢率高達 88%,一輛「會社交」嘅電動車
據統計,Q Talk 功能喺終端嘅賣點諮詢率高達 88%,電動前備箱諮詢率亦達到 76%,堪稱兩大吸睛利器。

Q Talk 嘅魅力,喺將汽車變為真正嘅「社交神器」。日常出行中,若遇前方摩托車或車輛需要讓禮,駕駛者無需搖低車窗,只需輕按按鈕,禮貌清晰嘅提示就會傳到車外;途經小巷看見正在玩耍嘅孩童,一句暖心嘅提醒瞬間加足安全感。更令人驚喜嘅係,Q Talk 支持變聲同對外喊話——或幽默搞怪,或溫馨提示,輕鬆成為街頭目光焦點,完美契合泰國年輕人樂於表達、熱衷分享嘅生活態度。
全民共創,本土靈感盡情綻放
CHERY Q 嘅熱度不止於銷售數字,更延伸至文化共創領域。近期,奇瑞泰國發起咗「全民 IP 設計大賽」,廣邀泰國本地設計師與愛好者為 CHERY Q 創作個人化 IP 形象同周邊作品,而家已收到大量充滿本土風情同奇思妙想嘅投稿。

與此同時,經銷商路秀活動喺泰國各地持續展開,讓越來越多消費者零距離觸摸、試駕並親耳體驗 Q Talk 嘅奇妙互動,將“Soo Cute Soo You”嘅潮玩精神傳遞至每一條街巷。
植根泰國,踐行“In Somewhere, For Somewhere, Be Somewhere”
「首批 CHERY Q 從中國運出,即將交付到用戶手中,這係我哋喺泰國市場走出嘅又一重要步伐。超過 3,000 份訂單背後,係泰國用戶對奇瑞品牌嘅寶貴信任。」奇瑞泰國品牌執行總監 Jim Lee 表示,「我哋已經建立咗成熟嘅經銷商網絡、服務中心同售後服務團隊,全力以赴為每一位泰國用戶帶來超出期待嘅電動出行體驗。」

CHERY Q 喺泰國嘅火爆,不僅係產品力嘅勝利,更係品牌、文化同用戶情感嘅共鳴。佢精準呼應咗泰國市場“Soo Cute Soo You”嘅傳播口號,更真實演繹咗奇瑞全球化戰略嘅深層內核——In Somewhere, For Somewhere, Be Somewhere。以泰國為重要本土化陣地,奇瑞正從產品定義到用戶共創,由服務細節到生活方式,全維度融入呢片微笑之地。未來,奇瑞將持續以泰國用戶為中心,帶來更多創新、可靠且充滿樂趣嘅電動車型,真正成為泰國消費者心中「屬於呢度嘅品牌」。
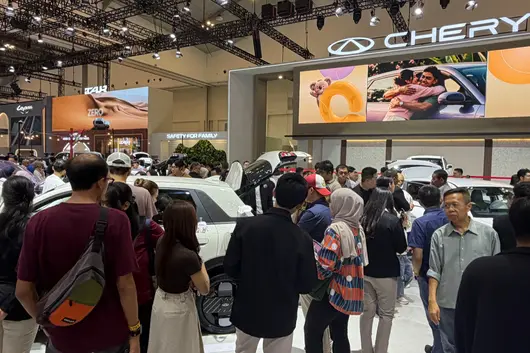
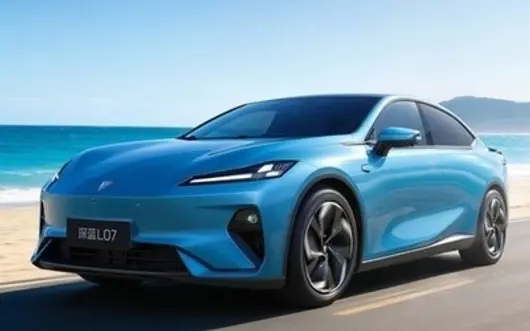
【CNMO 科技消息】8 月 10 日,據博主@電車出海 整理統計,2024 至 2026 年上半年,深藍汽車出海兩年,已覆蓋 17 個國家,累計銷售 31,588 輛。

深藍 L07
統計圖顯示,深藍在泰國市場的累計銷量為 19,235 輛,占出海累計銷量的份額高達 61%。具體來看,2024 年泰國市場銷量為 5,617 輛,2025 年為 7,824 輛,今年上半年為 5,794 輛,月均穩定在 800-1,000 輛。深藍 L07 和 S07 兩款車型已在泰國市場跑通商業模式,品牌認知度初步建立。

CNMO 科技了解到,除泰國市場外,其餘海外市場仍處於早期鋪量階段。以色列以 4,227 輛(份額占比 13%)位居第二;英國和西班牙分別以 1,770 輛(份額占比 6%)、1,753 輛(份額占比 6%)位列其後。澳大利亞和挪威累計銷量為 1,218 輛和 1,108 輛,二者份額占比均為 4%。另有 11 個國家銷量均在 1,000 輛以下,整體呈現“國家覆蓋廣、單國銷量低”的特徵。值得關注的是,西班牙、英國、挪威等歐洲市場 2026 年上半年正在起量,但絕對規模仍然有限。
據博主分析,深藍採取“單點突破 + 區域複製”的出海策略,先集中資源滲透泰國市場,再往外擴張。從數據來看,這一策略在泰國已得到初步驗證,後續關鍵在於能否將歐洲市場從“有銷量”推進至“有規模”。
【CNMO 科技消息】7 月 7 日,易車榜發布了 2026 年上半年及 6 月泰國汽車市場品牌銷量 TOP10。根據易車基於泰國官方機構/協會數據整理顯示:

比亞迪
上半年品牌銷量前 3 名分別為:豐田、本田、比亞迪,銷量分別為:102,006 輛、41,837 輛、25,890 輛;
6 月品牌銷量前 3 名分別為:豐田、本田、比亞迪,銷量分別為:16,599 輛、6,233 輛、4,824 輛。


在上半年品牌銷量榜單中,豐田以絕對優勢領跑泰國市場,上半年累計銷量 102,006 輛,同比上漲 11.3%,是榜單中唯一銷量突破十萬台的品牌。榜單第二為本田,銷量 41,837 輛,同比小幅增長 1.8%。
CNMO 科技留意到,比亞迪、奇瑞、名爵、埃安和長城擠進榜單前十:比亞迪位列榜單第三,中國品牌第一名,上半年售出 25,890 輛,同比微增 0.9%;奇瑞上演現象級增長,排名第五,銷量 20,163 輛,同比暴漲 1066.8%,增速斷層領跑榜單,成為上半年泰國市場增長黑馬;名爵位居第六,銷量 16,263 輛,同比增長 71.5%;埃安排名第八,銷量 10,393 輛,同比增長 83.0%;長城汽車位列第十,銷量 8,703 輛,同比增長 62.5%。
此外,五十鈴是榜單中少數同比下滑的品牌,銷量 22,862 輛,同比微降 0.4%;福特跌幅更為明顯,銷量 8,830 輛,同比下滑 14.3%。


根據 泰國 媒體 報導,泰國 工業 聯合會(Federation of Thai Industries,FTI)以及 泰國 汽車 工業 協會(TAIA)近日 共同 呼籲 政府,未來 應 制定 更 完善 嘅 本地 零件 政策,鼓勵 甚至 要求 電動車 製造商 在 泰國 生產 時,優先 採用 本地 供應商 所 生產 嘅 零組件,而唔係 大量 依賴 進口。

目前,包括 比亞迪、長城、名爵、埃安、長安 等 中國 品牌 均 已喺 泰國 設立 生產 基地,部分 車型 更 已經 開始喺 當地 進行 CKD 組裝。不過,業界 指出,不少 關鍵 零件 依然 從 中國 進口,使得 泰國 傳統 汽車 零件 供應商 無法 真正 受惠。
FTI 主席 蘇瓦·素帕坎德查庫 表示,泰國 其實 已經 具備 生產 不少 汽車 零件 嘅 能力,包括 汽車 座椅、線束(Wiring Harness)、擋風玻璃 等 產品,本地 供應商 完全 有能力 滿足 車廠 需求。如果 這些 零件 能夠 優先 採用 泰國 製造,不但 能夠 降低 整體 生產 成本,亦 能夠 令 本地 零件 產業 獲得 更大 嘅 發展 空間。

除咗 此 之外,佢 亦 建議 政府 可 針對 採用 本地 零件 比例 較高 嘅 車廠,提供 稅務 優惠(Tax Deduction)等 獎勵 措施,進一步 鼓勵 車廠 提高 本地化率,甚至 希望 未來 連 底盤(Chassis)等 價值 較高 嘅 零件,亦 能夠 逐步 實現 本地 生產。
除咗 扶持 本地 供應鏈 之外,泰國 汽車 產業 亦 擔心 國際 貿易 環境 持續 變化。業界 指出,美國 近年 持續 加強 針對「轉運(Transshipment)」嘅 審查。如果 出口 到 美國 嘅 產品,大部分 零件 仍 來自 中國,僅喺 泰國 完成 組裝,未來 可能 面臨 更 嚴格 嘅 關稅 審查,甚至 影響 出口 競爭力。
因此,提高 本地 零件 使用 比例,不僅 能夠 強化 泰國 汽車 產業 競爭力,亦 有助 於 降低 未來 國際 貿易 風險。另一 方面,泰國 汽車 工業 協會(TAIA)亦 向 政府 提出 多項 建議,包括 調整 進口 電動車(CBU)嘅 消費稅 政策,以 保護 本地 製造 產業。

同時,協會 亦 建議 政府 可 針對 購買 泰國 組裝 汽車 嘅 消費者 提供 個人所得稅 優惠,鼓勵 更多 消費者 選擇 本地 生產 車型。此外,政府 部門 未來 採購 公務 車輛 時,亦 應 優先 考慮 泰國 組裝 嘅 電動車,以 進一步 帶動 市場 需求。
事實 上,中國 品牌 近 幾年 大舉 投資 泰國,不僅 帶動 當地 成為 東南亞 最重要 嘅 電動車 生產 基地 之一,亦 吸引 大量 相關 產業 進駐。不過,對於 泰國 政府 及 當地 產業 來說,真正 嘅 目標 並 不僅 僅 係 吸引 車廠 設廠,而係 希望 這些 投資 能夠 進一步 帶動 本地 供應鏈 成長,讓 更多 泰國 零件 廠、零組件 供應商 以及 相關 就業 機會 受惠。

如果 未來 政府 正式 推動 更 嚴格 嘅 本地化 政策,中國 品牌 勢必 需要 進一步 擴大 同 泰國 本地 供應商 合作,提高 零件 採購 比例,這 亦 可能 成為 未來 泰國 EV 產業 發展 嘅 重要 方向。
值 得 留意 嘅 係,這項 政策 目前 仍 屬於 產業 團體 向 政府 提出 嘅 建議,並非 正式 法規。不過,隨著 泰國 持續 推動 汽車 產業 升級,未來 會否 制定 更 明確 嘅 本地化 標準,將 成為 各大 車廠 關注 嘅 重點。
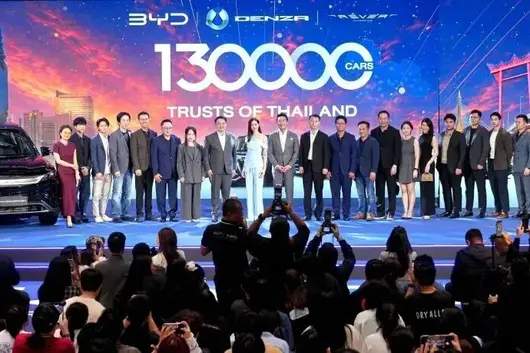
蓋世汽車得知,近日,比亞迪喺泰國市場迎嚟重要里程碑,新能源汽車累計交付量正式突破 13 萬輛。同期,位於羅勇府 WHA 工業園嘅比亞迪泰國工廠迎嚟投產兩週年,新車型 BYD SEALION 5 DM-i 亦正式發佈。

圖片來源:比亞迪
比亞迪泰國工廠係其首個海外乘用車生產基地,設計年產能 15 萬輛。目前,該工廠已實現 BYD DOLPHIN、BYD ATTO 3、BYD SEAL 5 DM-i、BYD SEALION 5 DM-i 及 BYD SEALION 6 DM-i 五款車型嘅本地化生產,並全部獲得泰國工業聯合會頒發嘅「泰國製造」(MiT)認證。
投產兩年嚟,比亞迪喺泰國持續深化本地化發展,成效顯著:工廠累計創造超過 5,000 個就業崗位,泰籍員工佔比約 93%,本地零部件採購比例已達到 50%。這標誌住比亞迪已深度融入泰國汽車產業鏈,有效帶動咗當地協同發展。
活動現場,比亞迪向泰國消費者交付咗第 13 萬輛新能源汽車,車型為 BYD SEALION 5 DM-i。該車型 Standard 版預售價格同步公布,將進一步豐富佢嘅 DM-i 產品矩陣。
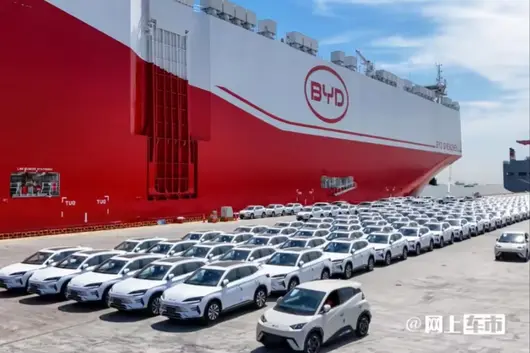
A 股申萬汽車板塊過去 30 日蒸發咗 5700 億市值,跌幅超過 11%。

A 股汽車板塊部分上市公司 6 月 22 日收市價
呢個數字背後,係海外兩條核心出海路線同時被封堵。
北美大門焊死
美國對中國電動車關稅由 25% 拉至 100%,綜合稅率超過 102%。一輛 20 萬嘅國產電動車,到美國終端售價直接翻倍。
去年中國電動車銷往美國只得 1.24 萬輛,北美本來就唔係主力。但呢次殺傷力喺產業鏈——美國仲出台聯網汽車硬件同軟件審查規則,供應鏈入面有中國零部件、中國晶片就受限。整車同零部件雙向鎖死。

東南亞後院亦收緊咗
泰國曾經係中國車企出海第一站,中國品牌喺當地新能源市場佔有率超過 80%。
但泰國今年落地新規:每進口 1 台整車,必須本地生產 2 台,2027 年比例提升至 1:3。電池、核心電控必須本地生產,零部件採購比例唔達標額外加收 10% 附加稅。
新規落地後泰國純電車型銷量短期暴跌 8 成。靠整車出口走量嘅路數走唔通啦。
歐盟亦喺醞釀對中國插混追加反補貼稅,最高綜合稅率可能超 45%。「國內生產、整車出海」嘅輕資產模式,正被全球貿易壁壘逐一擊破。

國內亦面臨壓力
前 5 個月國內乘用車零售 710 萬輛,同比下滑近 20%。新能源滲透率雖然突破 63%,但增長全靠擠佔燃油車份額換嚟嘅,大市冇增量。
價格戰打咗 3 年,Q1 行業平均純利率只得 3.2%,每車利潤唔夠 3000 元。經銷商積壓庫存超 250 萬輛,產能利用率唔到 70%。
海外關稅抬高出海成本,國內價格戰壓縮利潤空間,兩頭一擠,估值自然向下調整。
換打法嘅時候到咗
頭部車企早就唔走純出口路線啦。比亞迪喺匈牙利、泰國、巴西建廠,長城同上汽深耕東南亞帶動供應鏈落地,零跑同蔚來透過合作模式切入歐洲。
由「整車出口」轉向「本地化生產 + 產業鏈出海」,係呢輪壁壘逼出嚟嘅轉型。5700 億蒸發唔係情緒波動,係市場對存量廝殺時代嘅重新定價。
能夠活落嚟嘅,係嗰啲喺全球建得到廠、管得住成本、撐得住品牌嘅公司。
(圖來自網絡)
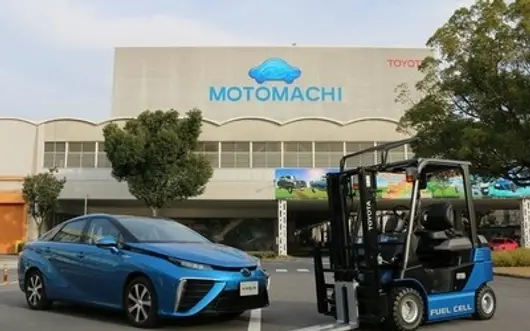
【CNMO 科技消息】5 月 25 日,泰國工業聯合會發布最新數據,受中東戰事拖累出口及能源價格飆升嘅雙重打擊,該國 4 月汽車產量降至五年來最低水平。數據顯示,4 月泰國汽車產量共計103794 輛,同比下降0.44%,扭轉咗 3 月同比上漲 2.69% 嘅增長勢頭。當月汽車出口量為60190 輛,同比大幅下滑8.43%;而受曼谷車展訂單帶動,國內汽車銷量逆市增長 2.54%,達 48394 輛。

豐田產品
CNMO 科技了解到,「雙軌壓制」係此次產量驟降嘅核心原因。一方面,中東衝突導致霍爾木茲海峽物流嚴重受阻,使得以中東為主要目的地嘅汽車出口鏈條近乎斷裂。作為泰國汽車嘅三大海外市場之一,泰國 2025 年向中東出口咗200001 輛汽車,佔其總出口量嘅21.17%。
另一方面,國際油價持續高企推高咗泰國本土嘅能源與生產成本。面對日漸加劇嘅經營壓力,大批車廠被迫延緩生產計劃。作為東南亞最大嘅汽車生產基地,泰國聚集咗豐田、本田及比亞迪、長城汽車等多家國際車廠嘅製造工廠。

豐田
值得一提嘅係,泰國工業聯合會汽車分會會長素拉蓬·派西塔帕納蓬喺新聞發布會表示,儘管 4 月數據疲弱,聯合會依然維持對2026 年全年產量增長 3% 至 150 萬輛嘅預測,前提係下半年海運物流恢復通暢、能源價格趨於穩定。
泰國輪胎產業在 2026 年迎來結構性轉折:一方面,全球電動車輪胎需求推動乘用車輪胎出口穩步增長;另一方面,卡車與客車輪胎在主要市場遭遇高額反傾銷關稅,出口量大幅下滑。
電動化紅利與貿易壁壘雙重夾擊,正迫使泰國輪胎業加快戰略調整。
電動車輪胎需求拉升出口額
泰國貿易政策與戰略辦公室(TPSO)最新數據顯示,2025 年泰國乘用車輪胎出口額達 38.8 億美元,同比增長 2.1%。增長動力主要來自全球電動車市場的快速擴張。

電動車專用輪胎售價通常為傳統輪胎的 1.2 至 1.5 倍,顯著提升了出口單位價值。
TPSO 指出,泰國正依托其全球領先的天然橡膠產地地位及完善的汽車供應鏈,積極向區域電動車輪胎生產中心邁進。
美國市場遭遇關稅分化
美國是泰國輪胎最大的出口市場,2025 年對美出口額約 20 億美元。
然而,美國對不同規格輪胎徵收的反傾銷稅率差異懸殊:泰國小型汽車輪胎稅率為 3.16%,仍具競爭力;而大型汽車輪胎稅率高達 30.36%,遠高於日本產品 15% 的關稅水平。

這導致2026 年一季度美國自泰國進口的乘用車胎同比下降 15%,卡客車胎更暴跌 24%。
部分日本輪胎品牌已考慮將大型輪胎產線從泰國轉回日本,以規避高額關稅。
多國發起雙反調查,商用車輪胎成“重災區”
泰國輪胎業面臨的貿易圍堵遠不止於美國。
歐亞經濟聯盟於 2025 年 11 月對泰國卡客車輪胎發起反傾銷調查,初步認定傾銷幅度為 24.17%。

巴西也在 2025 年底作出第二次反傾銷日落覆審終裁,決定繼續對泰國輪胎徵收為期五年、每千克約 1.35 美元的反傾銷稅。
值得注意是,這些制裁措施高度集中於輪輞直徑 17.5 至 24.5 英寸的商用車輪胎,反映出主要進口國對泰國卡車胎快速擴張市場份額的警惕。
九項措施應對挑戰
面對貿易壁壘升級,泰國 TPSO 已提出九項政策措施,包括提升電動車輪胎檢測標準、促進輪胎廠與電動車廠合作、利用自由貿易協定拓展新興市場等。
與此同時,以中策橡膠、玲瓏輪胎、通用股份為代表的中國輪胎企業在泰國的本地化產能正在快速擴張。通用股份泰國二期項目投資 18.84 億元,成為本地化生產的典型案例。

這些中資企業一方面幫助泰國鞏固輪胎製造中心地位,另一方面也面臨原產地認證和歐盟反規避調查的潛在風險。
未來,泰國輪胎產業能否在電動化浪潮中突圍,將取決於本地化創新與全球貿易規則博弈的結果。
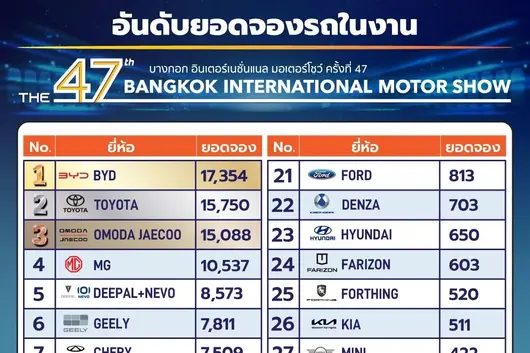
上個星期,第 47 屆曼谷國際車展落下帷幕,主辦方公佈嘅一組數據令業界大为震驚:整場車展汽車預訂量 132,951 輛,創歷史新高,當中,中國品牌汽車預訂量 90,530 輛,佔總預訂量約 68%。
更關鍵係,唔係某一個品牌嘅閃光,而係集體上岸。
2026 曼谷國際車展預訂前十名品牌,如下:
比亞迪(BYD):17,354 輛
豐田(TOYOTA):15,750 輛
歐萌達同捷途(OMODA & JAECOO):15,088 輛
名爵(MG):10,537 輛
長安(CHANGAN/DEEPAL、NEVO):8,573 輛
吉利(GEELY):7,811 輛
奇瑞(CHERY):7,509 輛
長城汽車(GWM):6,819 輛
廣汽(GAC/AION、HYPTEC):6,287 輛
本田(HONDA):5,907 輛

透過呢份榜单,你會發現其中蘊藏緊三個核心指標。
回憶起幾年前,曼谷街頭都係豐田海拉克斯、本田思域嘅天下,中國車只係零星可見嘅「新面孔」。而家,車展預訂數據好似一份清晰嘅成績單,宣告咗中國品牌從市場「跟隨者」到「領頭羊」嘅身份轉變。
點解係泰國?點解係而家?
中國品牌喺泰國嘅崛起,絕非一日之功。可以說,佢係一場契合咗天時、地利同人和嘅精準戰役。
首先,係泰國政府堅定不移嘅「電動車化」東風。泰國係全球重要嘅汽車製造同出口基地,但其傳統燃油車產業鏈嚴重依賴日系。為咗喺新能源時代搶佔先機,泰國政府推出咗力度空前嘅電動車補貼同稅收優惠政策,比如「30·30」計劃,以及 EV3.0、EV3.5 等政策。購買電動車,消費者能直接獲得數萬泰銖嘅現金補貼,進口關稅同消費稅亦大幅減免。呢套組合拳,直接擊中咗電動車最大嘅痛點──初始購買成本。
而中國品牌,恰恰係全球電動車產品線最豐富、價格覆蓋最廣嘅玩家。從比亞迪海豚、ATTO 3(元 PLUS)到騰勢 D9,從 AION UT 到極氪 009,中國車企攞出咗由入門到高端嘅全線產品,無縫接駁咗泰國消費者嘅需求。

其次,係產品力同口碑嘅良性循環。早期進入泰國嘅中國車,仲帶住「性價比」嘅標籤。但而家,泰國消費者發現,中國電動車唔單止喺價格上有優勢,喺續航、智能車廂、駕駛輔助科技上,甚至比同價位嘅日系車領先唔止一個身位。
另外,中東衝突推高油價,國際原油價格不斷攀升。喺某程度上加劇咗泰國消費者轉向使用成本更低嘅電動車。車展期間,有唔少有細路嘅家庭用戶揀選中國品牌電動車,佢哋嘅出發點就係減輕車輛喺使用過程中嘅負擔。
以上多種因素疊加,共同促進咗中國品牌喺泰國市場嘅集體性勝利。
事實上,今年 1 月,中國品牌喺泰國市場嘅月度銷量就已经首次超越日系品牌。喺市場佔率上,中國品牌達到咗 47.34%,同樣略高於日系品牌嘅 47.33%。
決勝關鍵:唔止於賣車,更加係扎根
中國品牌能夠喺泰國打贏呢場翻身仗,另一個至關重要嘅因素係:深度嘅本地化。
而家,多間中國頭部車企已經宣布或者正喺泰國建設電動車生產基地。例如,比亞迪喺羅勇府嘅工廠已經投產,生產右軚版 ATTO 3 等車款;長城汽車喺羅勇府嘅工廠早在 2021 年就正式投產,生產歐拉好貓、坦克等車款。此外,廣汽埃安、長安汽車、奇瑞汽車、上汽 MG 等車企都喺泰國建立咗生產基地。
本地化生產,首先意味著可以規避高額嘅進口關稅,令車輛最終售價更具競爭力。更加重要係,佢代表住一種長期承諾──供應鏈嘅本地化、就業崗位嘅創造、技術嘅轉移,同與泰國汽車工業嘅共同成長。

呢種「扎根」姿態,同過去單純貿易出口嘅模式有天差地別。佢令泰國政府睇到中國車企將泰國作為輻射東盟乃至全球嘅電動車生產樞紐嘅誠意,亦贏得咗本地民眾同媒體嘅更多好感。當一部車係喺自家門口生產出嚟嘅時候,消費者嘅信任感同接受度自然會更高。
與此同時,中國品牌喺營銷同服務上都落足功夫。遍布主要城市嘅銷售體驗中心、符合本地使用習慣嘅車機系統中文化同優化、快速建設嘅充電網絡、靈活嘅金融方案……一套完整嘅本土化體系,正喺被快速搭建緊。呢場出海戰役,中國車企帶來嘅唔僅係產品,而係一整套從製造到銷售再到服務嘅生態。
嗰日系點解會「受冷落」?唔一定係產品差,而係節奏被打亂
我唔太鍾意用「日系唔得咗」呢種粗暴結論。日系喺泰國嘅基礎太深,尤其喺燃油車同皮卡、多功能車等領域仍然有強勢認知。所以問題唔在於「日系冇人揀」,而在於:當市場嘅增量更多來自電動化、智能化嗰陣,邊個將「新需求」變成「新銷量」,邊個就會搶走舞台中心。
眾所周知,日系品牌喺電動化轉型上嘅步伐,被普遍認為過於謹慎同埋遲鈍。豐田、本田喺泰國市場投放嘅純電車型寥寥無幾,而且價格偏高,技術亮點不足,喺同中國品牌琳琅滿目嘅電動產品正面交鋒嗰陣,顯得力不從心。
佢哋過去嘅成功,建立在深厚嘅燃油車積澱同龐大嘅混合動力車款陣列上。然而,喺泰國政府明確指向純電嘅賽道上,呢種優勢正喺迅速轉化為包袱。當消費者手持補貼,想揀一部真正、好使嘅電動車嗰陣,日系品牌可以畀到嘅選擇,實在太少。
最後嘅話
而家,再回頭來看曼谷車展嘅預訂數據,你會發現,泰國唔再係日系後花園,但佢都唔會變成邊個嘅「新後花園」。而家,泰國正處於東南亞汽車市場新舊秩序交替之際。嗰個由日系車一統天下嘅「後花園」,正喺漸行漸遠。而一場由技術驅動、由中國車企主導嘅汽車新格局,正喺轟轟烈烈地上演。呢場變局,先至剛開始。
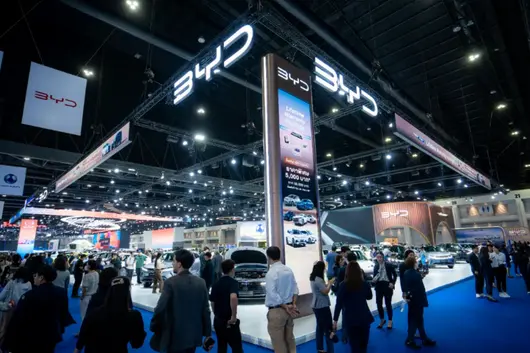
日系車喺泰國嘅「鐵王位」,丟咗。
4 月 5 日落幕嘅曼谷國際車展,見證日系霸權嘅「黃昏」與中國品牌嘅「包攬」。曼谷國際車展有一項好獨特嘅傳統:官方喺展會結束嘅最後一日,公佈所有參展商嘅「成績單」。

每個展臺亦喺最後一日火速搓出一張車展期間落單量嘅 PPT,打就係明牌
今年嘅榜單令當地媒體大感意外,因為以豐田為首嘅日系車失去咗喺泰國汽車市場長達 60 幾年嘅冠軍王位。中國品牌取而代之,「霸屏」榜單。

喺落單量前 10 名嘅品牌中,中國品牌佔咗 8 個席位。比亞迪以 17,354 輛嘅落單量摘得桂冠,奇瑞旗下嘅 Omoda & Jaecoo、上汽 MG、長安 Deepal Nevo 同吉利均表現強勁。
長期霸榜嘅豐田退居第二,本田僅排喺第 10 位,而曾經風光無限嘅馬自達、日產同鈴木均未進入前 10。
曼谷國際車展係東南亞規模最大、影響力最強嘅汽車展會之一。曼谷國際車展唔單止係展覽會,更係全泰國最大嘅汽車賣場。呢份成績單被視為泰國汽車市場整年行情嘅「風向標」。車企會喺最後一日瘋狂加碼優惠,就係為咗衝刺呢份榜單嘅排名,因為排名嘅先後直接影響品牌後續一整年喺消費者心目中嘅地位。

本屆曼谷國際車展嘅規模同成交量都創下咗歷史紀錄:觀眾人數接近 180 萬人次,按年增長 12.32%;落單量超過 13 萬輛,按年增長 71.8%。
本屆曼谷國際車展見證咗中國汽車品牌喺當地嘅崛起,直接宣告咗泰國汽車工業進入咗「中泰深度綁定」嘅電動車時代。
好多人會問:點解中國品牌喺泰國突然就贏咗?答案藏喺兩個時間點入面。第一個係 2026 年,泰國正式全面实施歐 6 排放標準,傳統燃油車嘅成本被大幅拉高。第二個係更早啟動嘅「EV 3.5」政策,政府用補貼同消費稅優惠,把電動車嘅購買門檻一降再降。
日系車企喺燃油時代建立嘅優勢,喺電動車面前反而變成咗包袱。豐田、本田唔係冇電動車,但要么係「油改電」,要么定價高高在上,甚至交付遙遙無期。而中國品牌帶來嘅,係專門為亞洲市場開發嘅全新電動平台、單次充電 600 公里嘅真實續航、快充網絡嘅無縫銜接,同埋一套令泰國年輕人愛不釋手嘅智能座艙。
當然,呢份成績單都有佢嘅另一面。喺泰國,車展訂單通常只需要支付好少嘅訂金,有嘅甚至只要 2,000 到 5,000 泰銖。外媒曾指出,由於泰國汽車貸款審批趨嚴,最終會有 25% 到 35% 嘅訂單因為貸款被拒或客戶毀約而無法轉化為實際銷量。社交媒體上有人爆料,部分品牌為咗喺榜單上好睇,會喺最後幾日錄入「虛擬訂單」。
但就算咁,中國品牌喺泰國市場嘅上升趨勢係擋唔住嘅。本屆車展總落單量達到 132,951 輛,按年增長約 72%,其中電動車佔比預計超過 70%。呢個數字本身就說明:泰國消費者正係用訂金投票,投畀電動車,亦投畀中國品牌。
曼谷車展結束後,一位日系品牌嘅泰國經銷商喺社交媒體上發帖自嘲:「今年我哋唔係喺賣車,係喺見證歷史嘅葬禮。」呢句話有啲誇張,但也道出一個事實:泰國汽車工業嘅電動車時代,主角已經換咗。比亞迪用冠軍證明咗體量,奇瑞系嘅 Omoda & Jaecoo 用第三名證明咗新品牌嘅爆發力,而MG 用第四名同一萬多張訂單,證明咗長期主義喺泰國係行得通嘅。
對上汽 MG 嚟講,10,537 輛嘅落單量都係一次實實在在嘅突破。要知道,喺泰國呢個日系車盤踞咗半個多世紀嘅市場,一個中國品牌能夠喺單次車展上收穫超過一萬份訂單,放喺五年前幾乎係不可想象嘅。
MG 唔係靠「低價傾銷」突然冒出來嘅新「玩家」。從 2013 年進入泰國市場開始,上汽就選擇咗最难嘅一條路——建廠、本地化、打品牌。十幾年落嚟,MG 喺泰國嘅渠道網絡、售後體系、用戶口碑已經扎下咗根。呢次車展嘅訂單爆發,係長期積累嘅一次集中釋放。

2025 年,MG 喺泰國年銷量按年增長 57%,市佔率达 5%,成為泰國汽車市場 TOP 5。
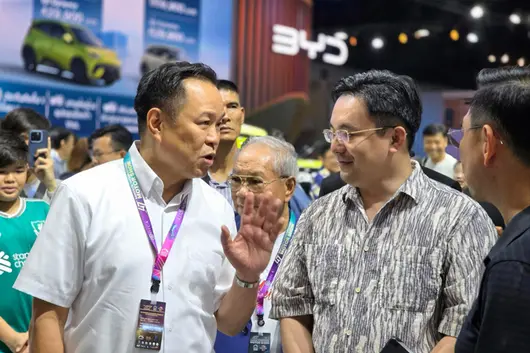
今年曼谷車展好多睇頭!比亞迪奪得車展銷冠!泰國總理親臨比亞迪展台!
 邊個估到,總理自己仲係比亞迪海獅 07 嘅真車主,以車主身份嚟睇展,唔知幾親切,全程同比亞迪團隊傾得幾投機。比亞迪泰國負責人亦全程陪同,細細講解喺泰國嘅發展情況,總理聽完連聲讚好,仲特別認可比亞迪幫泰國推動低碳出行嘅貢獻。
 今次比亞迪更加係放大招,帶住自家品牌同騰勢雙品牌參展,超大展台超有排面,一鼓氣首發四款全新車型,現場四十幾台新能源展車。

而且攞獎攞到手軟,兩大品牌足足 8 款車奪得泰國年度汽車大獎,實力直接藏唔住!唔得唔說,比亞迪喺泰國也太火,總理親自站台,呢個排面直接拉滿!
 汽勢 Auto-First|孫金鳳
旅居泰國三年,日日穿行街巷,感知最明顯嘅變化藏喺川流不息嘅車輪入面。
從前曼谷街頭體面嘅符號,係賓士寶馬嘅星輝與雙腎標,三年光景而已,畫風悄然翻轉:而家曼谷嘅茫茫車流中多係比亞迪、MG、奇瑞、阿維塔同小鵬嘅身影,從容融入市井煙火。
泰國只係一面鏡子,返到國內,情節翻轉更加徹底。
曾經,合資品牌係中國車市嘅絕對主角。加價提车、排隊等車係常態,自主品牌只能夾縫求生。然而風水輪流轉,而家嘅劇情正上演驚天逆轉——合資品牌喺中國市場銷量腰斬、處境艱難,喺拼命追趕中國品牌電動化、智能化腳步嘅同時,殺入海外市場亦成為合資品牌不得已嘅「退路」。呢場從「喺中國生產賣向中國」到「喺中國生產賣向全球」嘅戰略大轉移,正喺重塑全球汽車嘅產業格局。
牆內嘅失意與牆外嘅開花2026 年 4 月嘅銷量數據,揭開咗合資品牌喺中國市場最真實嘅生存狀態。
起亞係一個好好嘅例子。悅達起亞 4 月銷量 20001 輛,環比增長 11.5%——猛一看數字仲算靚,但細睇之下就會發現玄機:呢間企業 2025 年全年出口量佔總銷量嘅 68%,中國市場銷量只佔 32%。2026 年 1-3 月國內銷量同比增長 6.5%,但出口先至係真係嘅支柱——截至 4 月底,悅達起亞累計出口整車已經超過 58.2 萬輛,覆蓋 90 個國家,發動機累計出口約 51.5 萬臺,出口額高達 63.4 億美元。換句話說,悅達起亞喺中國生產嘅汽車,絕大多數都漂洋過海去咗異國他鄉。

北京現代嘅故事亦具代表性。2025 年全年總銷量 21 萬輛,而出口量則達到 8.2 萬輛,同比增長 48.67%。出口佔比接近四成。這意味著什麼?北京現代喺華嘅工廠,已悄然從「中國生產工廠」轉變為「全球出口基地」。
與之形成對比嘅係那些仍執著於中國市場嘅合資品牌。上汽大眾 4 月銷量只 4 萬輛,同比暴跌 51.53%;廣汽本田更加慘淡,4 月銷量只有 5100 輛,話題直接沖上熱搜。曾經熱銷嘅雅閣、皓影,而家成為配角。至於斯柯達,呢個捷克品牌已經直言「跟唔上中國市場節奏」,選擇體面離場。
自主品牌嘅市場佔有率在 2025 年已逼近 70%,每一份額嘅增長都係從合資品牌口中奪來嘅。喺呢場零和博弈中,合資品牌正經歷前所未有嘅失血。
失守嘅城池與被迫嘅轉身合資品牌點解從「躺著賺錢」淪落到「靠出口續命」?原因並唔複雜,係多重壓力疊加嘅結果。
價格戰嘅絞殺。 比亞迪、吉利、長安、奇瑞等自主品牌掀起嘅「電比油低」浪潮,將 A 級車價格直接殺到 7 萬區間。軒逸、朗動等合資燃油車嘅價格體系被徹底擊穿,經銷商賣一臺虧一臺,消費者持幣觀望情緒濃厚。合資品牌唔係唔想跟進,而係跟進就意味著賠錢、唔跟進就意味著丟市場,進退兩難。

電動化轉型嘅滯後。當比亞迪、吉利、奇瑞嘅新能源車月銷至少 10 萬輛計;理想、小鵬、蔚來、小米哋月銷動輒三四萬輛時,主流合資品牌嘅電動車卻乏善可陳。大眾 ID.系列雖已國產,但銷量始終唔溫不火;豐田 bZ 系列亦係乏善可陳。燃油車市場份額萎縮,電動車又拿唔出拳頭產品,合資品牌嘅產品矩陣正喺被快速邊緣化。
品牌溢價嘅崩塌。 過去三十年,合資品牌吃盡咗「品牌力」嘅紅利——同等配置比自主品牌貴三五萬,消費者照樣買單。而家呢個邏輯已經唔成立咗。喺 15 萬元以下市場,自主品牌嘅產品力已經實現全面超越;喺 15-25 萬元市場,消費者更願意選擇奇瑞、吉利、比亞迪;喺 25 萬元以上市場,蔚來、小米、理想、問界成為主流熱門;BBA 嘅品牌光環喺豪華車市場亦喺逐漸褪色。合資品牌嘅「面子溢價」,正喺被中國消費者理性地剝除。
渠道與成本嘅困局。 銷量下滑導致單車成本上升,經銷商退網頻發,售後服務網絡萎縮,進一步影響消費者購車意願,形成惡性循環。好多合資品牌發現,喺中國市場投入嘅每一分錢,回報率都遠低於預期。
救命嘅稻草與迷茫嘅未知面對國內市場嘅持續失血,合資品牌不約而同將目光投向咗海外。而呢一次,佢哋選擇將中國工廠變成全球出口基地。
大眾汽車集團嘅戰略最具代表性。大眾正喺考慮將中國作為出口基地,計劃將中國研發生產嘅車型推向東南亞、墨西哥、北非同南美市場。上汽大眾首批途觀 L Pro、帕薩特 Pro、途昂 Pro 已經搭乘中國 - 歐洲班列駛往烏茲別克斯坦。而唔久前喺北京車展宣布品牌煥新嘅捷達,亦將成為大眾出口嘅先鋒軍,中國製造嘅成本優勢疊加成熟供應鏈,令大眾睇到新嘅利潤增長點。

日產嘅佈局同樣激進。N7 將出口至拉丁美洲同東南亞,鋒坦 Frontier Pro 亦將追隨呢條路線。日產內部甚至有聲音認為,喺華生產嘅車型返銷海外,可能比繼續喺中國市場苦苦掙扎更為明智。
數據印證咗呢一趨勢嘅可行性。2026 年 1-4 月,中國汽車出口量達 93.9 萬輛,同比增長 51%。中國已超越日本,成為全球最大汽車出口國。呢其中,既有自主品牌嘅狂飆突進,也離唔開合資品牌嘅暗中發力。
但出口真能成為合資品牌嘅救命稻草嗎?
北京車展釋放嘅信號頗為微妙。表面上,合資品牌正喺用行动證明對中國市場嘅「不離不棄」:賓士宣布至 2027 年將推出超過 40 款新車,其中 7 款專為中國市場打造;寶馬帶嚟 16 款新車,70% 嘅操作系統代碼由中國團隊開發,並與 Momenta 合作開發全場景領航輔助;奧迪喺燃油版新一代 A6L 中引入咗華為乾崑智駕系統——呢係華為智駕首次進入合資豪華燃油車。

豐田則發布咗「TO YOU」理念同「with China, for China」行動指南,中國首席工程師團隊從 4 人擴充至 7 人,顯示出更深度嘅本土化決心。大眾更係將小鵬汽車嘅底層技術融入電子電氣架構,通用則將 Momenta 嘅智駕大模型嵌入產品核心。
呢啲舉措說明,合資品牌當然唔會放棄中國呢個全球第一大汽車市場。佢哋正喺兩條腿走路:一邊將中國工廠打造為出口基地賺取外匯,一邊試圖用更本地化嘅產品挽回國內消費者。但問題喺度,當大眾需要借助小鵬嘅技術、奧迪需要牽手華為先至保持競爭力時,合資品牌嘅「品牌力」仲剩幾多說服力?
更加重要嘅係,出口市場並唔係藍海。2026 年前 4 個月,奇瑞汽車出口 57.09 萬輛,出口佔總銷量嘅 66.9%;比亞迪出口 45.43 萬輛;吉利汽車出口 28.62 萬輛,同比大副增長 150.9%。自主品牌正喺全球市場與合資品牌正面交鋒,而且攻勢凌厲。相關數據顯示,2026 年 1-4 月,中國品牌已喺俄羅斯、泰國、澳洲等市場超越日系、歐系等傳統外資品牌;同時喺歐洲多國、東南亞、中東、拉美呈現三位數同比爆發式增長。也就是說,合資品牌喺華嘅出口,好可能喺海外市場同樣遭遇中國品牌嘅圍堵。
汽勢觀:失意嘅出海者合資品牌嘅「牆外香」,係無奈之舉,亦係戰略轉身。作為失意嘅出海者,呢場轉移能持續幾耐?當出口嘅紅利被更激烈嘅競爭稀釋,當中國市場徹底完成新能源轉型,合資品牌又將何去何從?或許,答案唔喺出口嘅數字入面,而喺佢哋能否真正讀懂中國市場嘅遊戲規則——呢度嘅消費者,已經不再係三十年前嗰群只看車標就買單嘅人咗。(部分圖片由 AI 生成)
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


