

Home皮卡

Search History
Popular Searches
Dealer Login / Sign Up
來自 泰國陸路運輸廳最新 數據,2026 年 9 月 , 泰國 皮卡註冊量 11,596 輛,同比增長 4.51%;1—9 月累計 112,855 輛,同比增長 5.35%,高於 2025 年同期嘅 107,129 輛。整體嚟講,皮卡大盤溫和復甦,但在 純電 BEV 同比近九成嘅高增長面前,呢個增速並不算快,其佔整體車市嘅份額已降至 20.42%。

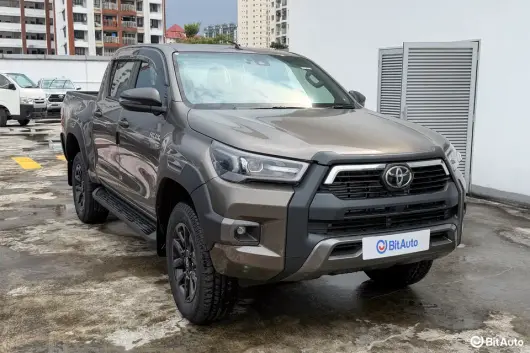
最值嘅關注係,皮卡頭部兩強唔單止守住地盤,仲喺逆勢擴張。豐田 Hilux 車系 9 月註冊 6,171 輛,同比增長 8.49%;前三季度累計 57,769 輛,同比增長 11.21%,穩居全車型總榜第一。五十鈴 D-Max 9 月註冊 3,866 輛,同比增長 13.01%;累計 40,080 輛,同比增長 6.62%。兩車系合計佔皮卡市場 86.70%,集中度較 2025 年進一步抬升。


行業僅有嘅增量,絕大部分被前兩名拿走,日系品牌嘅渠道深度、柴油技術口碑與二手車保值壁壘,喺存量競爭中反而更強化。

同兩強形成反差嘅係,傳統二線品牌幾乎全線收縮。福特 Ranger 累計 7,477 輛,同比下降 11.67%;三菱 Triton 累計 4,562 輛,同比大跌 31.65%,9 月單月降幅接近四成;日產 Navara 累計 1,044 輛,下降 13.86%;MG Extender 從 606 輛驟降至 93 輛,同比下滑 84.65%;馬自達 BT-50 累計 61 輛,微降 3.17%。二線陣營嘅萎縮,本質係市場空間被兩強持續壓迫,中間地帶正快速空心化。

中國品牌係榜單中唯一嘅高增長變量。吉利雷達 RD6 九 月註冊 178 輛,同比增長 270.83%;累計 1,549 輛,同比增長 195.05%,升至皮卡總榜第五。長城山海炮 POER Sahar 累計 199 輛,同比增長 503.03%;長安 深藍 Hunter K50 累計 21 輛,同比增長 250%。合併計算,中國品牌皮卡前三季度註冊量由 2025 年嘅 564 輛增至 1,769 輛,同比增長 213.65%;9 月單月由 77 輛增至 203 輛,增長 163.64%。但高增速建基於極低基數上,中國品牌合計份額仍僅 1.57%,與兩強差距懸殊,尚未形成實質性挑戰。

寫喺最後:支撐中國品牌突圍嘅核心邏輯仍係電動化。前三季度泰國 純電 BEV 註冊量以 30.04% 嘅份額首次反超柴油車,而而家走量嘅 RD6 正係純電皮卡,同仍以柴油為主嘅 Hilux、D-Max 錯位競爭,避開咗對方最堅固嘅柴油技術壁壘。隨著新能源商用車接受度提升,中國品牌有望將電動化先發優勢轉化為持續增量。

但都要清醒睇到,皮卡用戶極度重視可靠性、載重與售後網絡,呢啲恰係日系經營數十年嘅長板;中國品牌嘅高增速能否延續,還需其後每月數據與本地化服務能力嘅雙重驗證。
来自 泰国陆路运输厅最新 数据, 2026年9月 , 泰国 皮卡注册量 11,596辆,同比增长4.51%;1—9月累计112,855辆,同比增长5.35%,高于2025年同期的107,129辆。整体看,皮卡大盘温和复苏,但在 纯电 BEV同比近九成的高增长面前,这一增速并不算快,其占整体车市的份额已降至20.42%。
最值得关注的是,皮卡头部两强不仅守住地盘,还在逆势扩张。丰田 Hilux车系9月注册6,171辆,同比增长8.49%;前三季度累计57,769辆,同比增长11.21%,稳居全车型总榜第一。五十铃D-Max 9月注册3,866辆,同比增长13.01%;累计40,080辆,同比增长6.62%。两车系合计占皮卡市场86.70%,集中度较2025年进一步抬升。
行业仅有的增量,绝大部分被前两名拿走,日系品牌的渠道深度、柴油技术口碑与二手车保值壁垒,在存量竞争中反而被强化。
与两强形成反差的是,传统二线品牌几乎全线收缩。福特 Ranger累计7,477辆,同比下降11.67%;三菱Triton累计4,562辆,同比大跌31.65%,9月单月降幅接近四成;日产Navara累计1,044辆,下降13.86%;MG Extender从606辆骤降至93辆,同比下滑84.65%;马自达BT-50累计61辆,微降3.17%。二线阵营的萎缩,本质是市场空间被两强持续挤压,中间地带正在快速空心化。
中国品牌是榜单中唯一的高增长变量。吉利雷达 RD6 九 月注册 178辆,同比增长270.83%;累计1,549辆,同比增长195.05%,升至皮卡总榜第五。长城山海炮POER Sahar累计199辆,同比增长503.03%; 长安 深蓝 Hunter K50累计21辆,同比增长250%。合并计算,中国品牌皮卡前三季度注册量从2025年的564辆增至1,769辆,同比增长213.65%;9月单月从77辆增至203辆,增长163.64%。但高增速建立在极低基数上,中国品牌合计份额仍仅1.57%,与两强差距悬殊,尚未形成实质性挑战。
写在最后:支撑中国品牌突围的核心逻辑仍是电动化。前三季度泰国 纯电 BEV注册量以30.04%的份额首次反超柴油车,而当前走量的RD6正是纯电皮卡,与仍以柴油为主的Hilux、D-Max错位竞争,绕开了对方最坚固的柴油技术壁垒。随着新能源商用车接受度提升,中国品牌有望把电动化先发优势转化为持续增量。
但也要清醒看到,皮卡用户高度看重可靠性、载重与售后网络,这些恰是日系经营数十年的长板;中国品牌的高增速能否延续,还需后续月度数据与本地化服务能力的双重验证。
近日,南非汽車工業協會(Naamsa)公佈 2026 年 9 月新車銷量數據。當月南非新車市場整體銷量達 61645 輛,同比增長 12.7%;其中輕型商用車(LCV)板塊銷量 14361 輛,同比增長 9.6%。作為南非汽車消費的"基本盤",皮卡兼具生產工具與家庭用車嘅雙重屬性,其月銷排名一直視為車市風向標。

9 月南非皮卡銷量榜前 20 名合計銷量約 12390 輛,較 8 月嘅 11675 輛環比增長約 6.1%,市場熱度較 8 月進一步提升。榜單最大看點,係五十鈴 D-Max 相隔半年再度反超福特 Ranger,前三座次出現罕見換位。

頭部方面,豐田 Hilux 銷量雖環比下滑 2.9% 至 3769 輛,但仍以領先第二名 1200 餘輛的絕對優勢穩居榜首。目前在售嘅 Hilux 由德班 Prospecton 工廠生產,八代、九代車型同堂銷售,"南非皮卡之王"嘅地位短期內仍難撼動。

真正嘅較量發生喺第二、第三名之間。五十鈴 D-Max 環比大增 27.2% 至 2551 輛,升至第二,其中包含 516 輛政府採購訂單,約佔其總銷量嘅兩成;呢係佢繼今年 3 月之後,年內第二次壓過 Ranger。由 Silverton 工廠製造嘅福特 Ranger 銷量 2502 輛,環比增長 5.4%,創下多年來單月新高,卻仍以 49 輛的微弱差距屈居第三,兩款本土製造的皮卡已呈貼身肉搏之勢。

第二梯隊中,馬恒達 Pik Up 環比下滑 14.9% 至 521 輛,守住第四;長城 P-Series(含 P300 與 P500,P500 已搭載全新 3.0T 柴油動力)環比下降 12.1% 至 517 輛,僅以 4 輛之差緊隨其後,已連續多月穩居中國品牌皮卡頭名。大衆 Amarok 環比大漲 22.5% 至 430 輛,反超豐田 LC79 升至第六;蘭德酷路澤 79 環比微跌 3.5% 至 419 輛,退居第七。

前 10 其他車型競爭同樣激烈。江淮 T 系列環比增長 3.7% 至 255 輛,升至第八,其 360 千瓦的 T9 插電混合版本也將於近期上市;馬恒達 Bolero 環比大增 46.8% 至 226 輛,寶標 Landtrek 環比飆升 55.6% 至 207 輛,二者雙雙躋身前十。

跌出前十的係日產納瓦拉同福田拓陸者。受 Rosslyn 工廠 5 月停產、生產線轉交奇瑞影響,納瓦拉環比暴跌 37.2% 至 184 輛,僅列第 11,日系品牌喺前十中由咗少咗一席;而奇瑞接手 Rosslyn 工廠,亦意味著中國車企喺南非正從產品出口走向產能落地。福田拓陸者銷量 179 輛,環比增長 13.3%,位列第 12。

其餘中國品牌整體表現穩健。比亞迪 Shark 6 環比增長 23.6% 至 157 輛,江鈴寶典亦環比增長 16.2% 增至 151 輛,上汽大通 T60 環比增長 6.7% 為 128 輛。長安 Hunter 環比激增 330% 至 99 輛,增幅居全榜之首;泰國製造的三菱 Triton、起亞 Tasman 分別為 53 輛同 30 輛,均刷新各自年內最好成績。上榜 8 款中國品牌皮卡合計銷量約 1495 輛,環比增長約 6.8%,喺榜單總銷量中的佔比已超過 12%,正成為拉動市場擴容的重要力量。

寫於最後:2026 年 9 月南非皮卡市場呈現"總量回暖、頭部換位、中國品牌上攻"嘅格局。隨著納瓦拉本地產能退出、插電混合皮卡陸續入場,第四季這張榜單嘅排位戰仍將充滿變數。
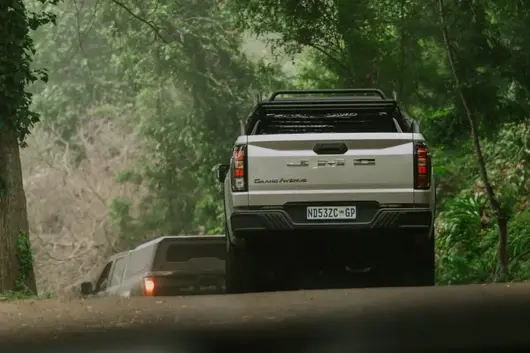
近日,南非汽车工业协会(Naamsa)公布2026年9月新车销量数据。当月南非新车市场整体销量达61645辆,同比增长12.7%;其中轻型商用车(LCV)板块销量14361辆,同比增长9.6%。作为南非汽车消费的"基本盘",皮卡兼具生产工具与家庭用车的双重属性,其月销排名一直被视为车市风向标。
9月南非皮卡销量榜前20名合计销量约12390辆,较8月的11675辆环比增长约6.1%,市场热度较8月进一步提升。榜单最大看点,是五十铃D-Max时隔半年再度反超福特Ranger,前三座次出现罕见换位。
头部方面,丰田Hilux销量虽环比下滑2.9%至3769辆,但仍以领先第二名1200余辆的绝对优势稳居榜首。目前在售的Hilux由德班Prospecton工厂生产,八代、九代车型同堂销售,"南非皮卡之王"的地位短期内仍难撼动。
真正的较量发生在第二、第三名之间。五十铃D-Max环比大增27.2%至2551辆,升至第二,其中包含516辆政府采购订单,约占其总销量的两成;这是其继今年3月之后,年内第二次压过Ranger。由Silverton工厂制造的福特Ranger销量2502辆,环比增长5.4%,创下多年来单月新高,却仍以49辆的微弱差距屈居第三,两款本土制造的皮卡已呈贴身肉搏之势。
第二梯队中,马恒达Pik Up环比下滑14.9%至521辆,守住第四;长城P-Series(含P300与P500,P500已搭载全新3.0T柴油动力)环比下降12.1%至517辆,仅以4辆之差紧随其后,已连续多月稳居中国品牌皮卡头名。大众Amarok环比大涨22.5%至430辆,反超丰田LC79升至第六;兰德酷路泽79环比微跌3.5%至419辆,退居第七。
前10其他车型竞争同样激烈。江淮T系列环比增长3.7%至255辆,升至第八,其360千瓦的T9插电混动版本也将于近期上市;马恒达Bolero环比大增46.8%至226辆,标致Landtrek环比飙升55.6%至207辆,二者双双跻身前十。
跌出前十的是日产纳瓦拉和福田拓陆者。受Rosslyn工厂5月停产、生产线转交奇瑞影响,纳瓦拉环比暴跌37.2%至184辆,仅列第11,日系品牌在前十中由此少了一席;而奇瑞接手Rosslyn工厂,也意味着中国车企在南非正从产品出口走向产能落地。福田拓陆者销量179辆,环比增长13.3%,位列第12。
其余中国品牌整体表现稳健。比亚迪Shark 6环比增长23.6%至157辆,江铃宝典也环比增长16.2%增至151辆,上汽大通T60环比增长6.7%为128辆。长安Hunter环比激增330%至99辆,增幅居全榜之首;泰国制造的三菱Triton、起亚Tasman分别为53辆和30辆,均刷新各自年内最好成绩。上榜8款中国品牌皮卡合计销量约1495辆,环比增长约6.8%,在榜单总销量中的占比已超过12%,正成为拉动市场扩容的重要力量。
写在最后:2026年9月南非皮卡市场呈现"总量回暖、头部换位、中国品牌上攻"的格局。随着纳瓦拉本地产能退出、插混皮卡陆续入场,四季度这张榜单的排位战仍将充满变数。
2026 年 9 月,澳洲新車市場共交付 108,778 輛,按年增 1.8%。電動車化浪潮繼續席捲市場:純電動車以 26,287 輛、24.2% 份額連續第二個月壓過汽油車(26,018 輛,按年跌 36.2%),純電銷量按年暴漲 117.7%;插電混合動力大增 122.7% 至 10,072 輛,比亞迪、特斯拉成為最大贏家。福特 Ranger 重奪銷量總冠軍。

皮卡大盤縮量,傳統柴油車型全線下滑
按車型統計,9 月澳洲市場 24 款有銷量皮卡合計售出 18,406 輛,較去年同期減少約 13%;輕型商用車板塊整體下滑 13.2%,與增長 6.1% 嘅 SUV 市場形成鮮明反差。

皮卡承擔重載同拖掛任務,電動化天然滯後於乘用車,但在高油價同轉型壓力下,傳統柴油車型已連續多月全線下滑:五十鈴 D-Max 售 1,866 輛(-6.2%),三菱 Triton 1,202 輛(-30.6%),長城 Cannon 852 輛(-31.6%),馬自達 BT-50843 輛(-22.5%),起亞 Tasman355 輛(-56.0%),日產 Navara 338 輛(-34.9%),大眾 Amarok 244 輛(-42.7%),KGM Musso 85 輛(-38.4%),Jeep 角鬥士僅 5 輛(-80%);豐田 Land Cruiser70 同比暴跌 96.1% 至 36 輛。

Ranger 重回榜首,頭部座次排定
9 月澳洲皮卡銷量榜首為福特 Ranger,9 月交付 5,062 輛,按年增 4.0%,較 8 月嘅 2,440 輛按環雙倍回升,同時壓過豐田 RAV4(4,624 輛)同特斯拉 Model Y(4,476 輛),成為全市場最暢銷車型。第二、三位分別為豐田 HiLux(4,455 輛,-11.7%)同五十鈴 D-Max(1,866 輛,-6.2%);比亞迪 Shark 6 以 1,492 輛位居第四,三菱 Triton 以 1,202 輛排第五,長城 Cannon、馬自達 BT-50 分別以 852 輛、843 輛列第六、七位。

年度累計方面,Ranger 為 37,858 輛,HiLux 為 36,616 輛,Model Y 以 35,930 輛緊追,三者差距均在兩千輛上下,年度總冠軍仍存懸念。
中國品牌逆市增長,全尺寸皮卡分化
逆市上漲嘅幾乎係清一色中國品牌。居皮卡榜第四嘅比亞迪 Shark 6 插電混合動力皮卡交付 1,492 輛,按年大增 25.1%;大通 LDV T60 售 375 輛(+68.9%),定位更高嘅大型皮卡 Terron 9 售 239 輛(+195.1%),福田 Tunland V7 售 129 輛,江淮 T9 售 58 輛(-47.3%)。中國品牌皮卡合計 3,145 輛,佔當月皮卡市場約 17%;9 月中國製造車輛在澳交付 42,358 輛(+63.8%),而皮卡傳統產地泰國嘅供貨量按年跌 15.2%。

全尺寸市場分化明顯:雪佛蘭索羅德售 154 輛(-1.3%),索羅德 HD 售 139 輛(-26.5%),RAM1500 售 145 輛(-38.3%),RAM2500/3500 分別售 68 輛(+61.9%)、32 輛;福特 F-150 售 128 輛(低基數按年暴增),豐田 Tundra 混合動力售 104 輛(+92.6%)。

最後:9 月數據勾勒出比「電動化取勝」更複雜嘅圖景:Ranger 憑藉供應恢復短暫「回血」,難掩以柴油為主嘅傳統皮卡大盤嘅持續縮量;中國品牌係主要增長極,但增長並非全靠電動化——Shark 6 以插混身份按年增 25.1%,,而大通 T60、Terron 9 等逆市走強嘅中國車型反係柴油車,真正決定銷量嘅仍係價格、產品力同車型新鮮度。皮卡電動化方向明確,卻遠未達決勝階段。

2026年9月,澳大利亚新车市场共交付108,778辆,同比增长1.8%。电动化浪潮继续席卷市场:纯电动车以26,287辆、24.2%的份额连续第二个月压过汽油车(26,018辆,同比下滑36.2%),纯电销量同比暴涨117.7%;插电混动大增122.7%至10,072辆,比亚迪、特斯拉成为最大赢家。福特Ranger重夺销量总冠军。
皮卡大盘缩量,传统柴油车型全线下滑
按车型统计,9月澳洲市场24款有销量皮卡合计售出18,406辆,较去年同期减少约13%;轻型商用车板块整体下滑13.2%,与增长6.1%的SUV市场形成鲜明反差。
皮卡承担重载与拖挂任务,电气化天然滞后于乘用车,但在高油价与转型压力下,传统柴油车型已连续多月全线下滑:五十铃D-Max售1,866辆(-6.2%),三菱Triton 1,202辆(-30.6%),长城Cannon 852辆(-31.6%),马自达BT-50843辆(-22.5%),起亚Tasman355辆(-56.0%),日产Navara 338辆(-34.9%),大众Amarok 244辆(-42.7%),KGM Musso 85辆(-38.4%),Jeep角斗士仅5辆(-80%);丰田Land Cruiser70同比暴跌96.1%至36辆。
Ranger重回榜首,头部座次排定
9月澳洲皮卡销量榜首为福特Ranger,9月交付5,062辆,同比增长4.0%,较8月的2,440辆环比翻倍回升,同时压过丰田RAV4(4,624辆)和特斯拉Model Y(4,476辆),成为全市场最畅销车型。第二、三位分别为丰田HiLux(4,455辆,-11.7%)和五十铃D-Max(1,866辆,-6.2%);比亚迪Shark 6以1,492辆位居第四,三菱Triton以1,202辆排第五,长城Cannon、马自达BT-50分别以852辆、843辆列第六、七位。
年度累计方面,Ranger为37,858辆,HiLux为36,616辆,Model Y以35,930辆紧追,三者差距均在两千辆上下,年度总冠军仍存悬念。
中国品牌逆势增长,全尺寸皮卡分化
逆势上涨的几乎是清一色中国品牌。居皮卡榜第四的比亚迪Shark 6插混皮卡交付1,492辆,同比大增25.1%;大通LDV T60售375辆(+68.9%),定位更高的大型皮卡Terron 9售239辆(+195.1%),福田Tunland V7售129辆,江淮T9售58辆(-47.3%)。中国品牌皮卡合计3,145辆,占当月皮卡市场约17%;9月中国制造车辆在澳交付42,358辆(+63.8%),而皮卡传统产地泰国的供货量同比下滑15.2%。
全尺寸市场分化明显:雪佛兰索罗德售154辆(-1.3%),索罗德HD售139辆(-26.5%),RAM1500售145辆(-38.3%),RAM2500/3500分别售68辆(+61.9%)、32辆;福特F-150售128辆(低基数同比暴增),丰田Tundra混动售104辆(+92.6%)。
写在最后:9月数据勾勒出比"电动化制胜"更复杂的图景:Ranger凭借供给恢复短暂"回血",难掩以柴油为主的传统皮卡大盘的持续缩量;中国品牌是主要增长极,但增长并非全靠电动化——Shark 6以插混身份同比增长25.1%,,而大通T60、Terron 9等逆势走强的中国车型反而是柴油车,真正决定销量的仍是价格、产品力与车型新鲜度。皮卡电动化方向明确,却远未到决胜阶段。


值得注意的是,呢款新車並非本田自行從零開發嘅產品,而係預計採用三菱集團作為基礎,透過 OEM(原始設備製造商)合作模式,由三菱負責生產,再懸掛本田廠徽進行銷售。雖然新車嘅正式名稱同設計細節尚未公布,但對於長期缺乏傳統大梁式皮卡產品嘅本田來說,這無疑係一項值得關注嘅戰略轉變。
根據日本媒體披露嘅消息,本田正同三菱集團協調取得 Triton 嘅 OEM 供應,預計由三菱位於泰國嘅工廠負責生產,並以本田品牌喺東南亞銷售。如果計劃順利落實,最快 2028 年就有機會看到呢款全新本田皮卡,未來甚至可能進一步擴展到其他海外市場。

呢類合作方式其實並不複雜,簡單嚟講就係三菱負責提供現有成熟車型,本田則利用自身嘅品牌影響力同銷售網絡,將產品推向市場。對於本田而言,最大嘅好處就係唔使投入大量資金開發全新嘅皮卡平台,同時亦能縮短新車研發同上市所需要嘅時間。
至於三菱,向本田供應 Triton 亦能夠幫助泰國工廠增加生產數量,提高現有生產設施嘅使用率。因此,呢項合作對於雙方而言都有實際嘅商業價值。不過,目前相關消息仍然來自日本媒體報導,本田同三菱尚未正式公布新車嘅最終規格、外觀設計同上市國家。

實際上,本田並非完全沒有皮卡產品。品牌目前喺北美市場銷售嘅 Ridgeline 就係一款相當特別嘅皮卡,不過佢採用嘅係承载式車身設計,同豐田 Hilux、三菱 Triton 等傳統皮卡有明顯區別。

採用承载式車身設計,主要強調日常駕駛舒適性及實用性,並非傳統梯形底盤結構。梯形底盤嘅特點係車身同底盘採用分離式結構,能夠針對載重、拖曳以及複雜地形進行強化,因此長期以來都係傳統皮卡嘅主要設計。喺東南亞市場,特別係泰國、馬來西亞同印尼等地區,呢類車型除咗作為商業用途之外,亦受到越野愛好者同家庭用戶歡迎。
本田如果直接採用三菱 Triton 嘅平台,就獲得一套已經經過市場驗證嘅梯形底盤底盤、懸掛結構以及四輪驅動技術,唔需要重新建立完整嘅研發體系。事實上,本田過去亦曾經喺泰國銷售過名為 Tourmaster 嘅皮卡,當年同樣透過同五十鈴合作推出。因此,今次同三菱合作,都可以看成本田再次嘗試進入傳統皮卡市場。

現款三菱 Triton 屬於第六代車型,於 2023 年喺泰國全球首發。新車採用重新開發嘅梯形底盤底盤結構,並針對車身剛性、懸掛以及動力系統進行升級。
如果本田最終採用現有 Triton 嘅動力組合,咁新車理論上有機會具備相當接近嘅性能表現。不過,由於產品預計最快 2028 年先推出,屆時係咪沿用同樣嘅 2.4L 柴油引擎、係咪針對動力進行調整,甚至會唔會推出其他動力版本,目前都仲冇進一步消息。可以確定嘅係,採用現有成熟平台將令本田大幅降低開發傳統皮卡嘅門檻,亦係雙方合作最重要嘅優勢。

講到東南亞嘅皮卡市場,豐田 Hilux 絕對係無法忽略嘅名字。長期以來,Hilux 憑藉耐用性、可靠性、完善嘅售後網絡以及唔錯嘅二手車殘值,喺許多市場建立咗相當強大嘅競爭力。除咗 Hilux,目前市場上仲有五十鈴 D-MAX、福特 Ranger、三菱 Triton 等成熟對手。對於準備加入呢個領域嘅本田而言,挑戰顯然唔小。
首先,傳統皮卡買家對於車輛嘅耐用性、維修成本及長期使用表現相當重視。即使本田喺乘用車領域已經建立唔錯嘅品牌口碑,但係要令消費者接受一款掛住本田廠徽嘅柴油皮卡,仲需要時間。
其次,售價亦會成為關鍵。假設本田版本嘅 Triton 同原廠車型採用非常接近嘅機械結構,咁本田就必須透過外觀設計、內飾配備、駕駛輔助系統以及價格定位,建立自己嘅產品特色,否則消費者很可能直接選擇三菱 Triton。

另一方面,本田本身擁有龐大嘅乘用車客戶群,呢樣亦可能成為新車嘅優勢。對於已經擁有本田 City、Civic 或 CR-V 嘅消費者來說,未來如果希望購買一輛更加適合載貨、拖曳或越野用途嘅車輛,就多咗一個繼續留喺本田品牌內嘅選擇。
因此,本田進軍皮卡市場唔代表能夠立即動搖 Hilux 嘅地位,但如果產品定價合理,再配合現有經銷商網絡,確實有機會成為呢個市場嘅新競爭者。
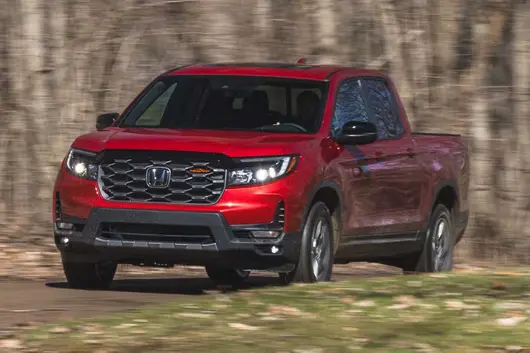
值得注意的是,这款新车并不是本田自行从零开发的产品,而是预计采用三菱集团作为基础,通过OEM(Original Equipment Manufacturer)合作模式,由三菱负责生产,再悬挂本田厂徽进行销售。虽然新车的正式名称与设计细节尚未公布,但是对于长期缺乏传统大梁式皮卡产品的本田来说,这无疑是一项值得关注的战略转变。
根据日本媒体披露的消息,本田正在与三菱集团协调取得Triton的OEM供应,预计由三菱位于泰国的工厂负责生产,并以本田品牌在东南亚销售。如果计划顺利落实,最快2028年就有机会看到这款全新本田皮卡,未来甚至可能进一步扩展到其他海外市场。
这样的合作方式其实并不复杂,简单来说就是三菱负责提供现有成熟车型,本田则利用自身的品牌影响力及销售网络,将产品推向市场。对于本田而言,最大的好处就是不必投入大量资金开发全新的皮卡平台,同时也能缩短新车研发与上市所需要的时间。
至于三菱,向本田供应Triton也能够帮助泰国工厂增加生产数量,提高现有生产设施的使用率。因此,这项合作对于双方而言都有实际的商业价值。不过,目前相关消息仍然来自日本媒体报道,本田与三菱尚未正式公布新车的最终规格、外观设计及上市国家。
实际上,本田并不是完全没有皮卡产品。品牌目前在北美市场销售的Ridgeline就是一款相当特别的皮卡,不过它采用的是Unibody承载式车身设计,与丰田Hilux、三菱Triton等传统皮卡有明显区别。
采用Unibody承载式车身设计,主要强调日常驾驶舒适性及实用性,并非传统Ladder Frame结构。Ladder Frame的特点是车身与底盘采用分离式结构,能够针对载重、拖曳以及复杂地形进行强化,因此长期以来都是传统皮卡的主要设计。在东南亚市场,特别是泰国、马来西亚及印尼等地区,这类车型除了作为商业用途之外,也受到越野爱好者及家庭用户欢迎。
本田如果直接采用三菱Triton的平台,就能够获得一套已经经过市场验证的Ladder Frame底盘、悬挂结构以及四轮驱动技术,不需要重新建立完整的研发体系。事实上,本田过去也曾在泰国销售过名为Tourmaster的皮卡,当年同样通过与五十铃合作推出。因此,这次与三菱合作,也可以看成本田再次尝试进入传统皮卡市场。
现款三菱Triton属于第六代车型,于2023年在泰国全球首发。新车采用重新开发的Ladder Frame底盘结构,并针对车身刚性、悬挂以及动力系统进行升级。
如果本田最终采用现有Triton的动力组合,那么新车理论上有机会具备相当接近的性能表现。不过,由于产品预计最快2028年才推出,届时是否沿用同样的2.4L柴油引擎、是否针对动力进行调整,甚至会不会推出其他动力版本,目前都还没有进一步消息。可以确定的是,采用现有成熟平台将让本田大幅降低开发传统皮卡的门槛,这也是双方合作最重要的优势。
谈到东南亚的皮卡市场,丰田Hilux绝对是无法忽略的名字。长期以来,Hilux凭借耐用性、可靠性、完善的售后网络以及不错的二手车残值,在许多市场建立了相当强大的竞争力。除了Hilux,目前市场上还有五十铃D-MAX、福特Ranger、三菱Triton等成熟对手。对于准备加入这个领域的本田而言,挑战显然不小。
首先,传统皮卡买家对于车辆的耐用性、维修成本及长期使用表现相当重视。即使本田在乘用车领域已经建立不错的品牌口碑,但是要让消费者接受一款挂着本田厂徽的柴油皮卡,仍然需要时间。
其次,售价也会成为关键。假设本田版本的Triton与原厂车型采用非常接近的机械结构,那么本田就必须通过外观设计、内饰配备、驾驶辅助系统以及价格定位,建立自己的产品特色,否则消费者很可能直接选择三菱Triton。
另一方面,本田本身拥有庞大的乘用车客户群,这也可能成为新车的优势。对于已经拥有本田City、Civic或CR-V的消费者来说,未来如果希望购买一辆更适合载货、拖曳或越野用途的车辆,就多了一个继续留在本田品牌内的选择。
因此,本田进军皮卡市场不代表能够立即动摇Hilux的地位,但如果产品定价合理,再配合现有经销商网络,确实有机会成为这个市场的新竞争者。
2026 年 8 月,澳洲新車市場交付 108,760 輛,同比增長 4.9%。平穩數字背後是動力類型的歷史性更迭:純電動車交付 27,078 輛,同比暴增 169.4%,以 24.9% 的份額首次超越汽油、柴油和混動,成為澳洲第一大動力類型;插電混動同樣增長 171.1% 至 10,591 輛。特斯拉 Model Y 登頂全車型銷量榜,比亞迪以 8,231 輛(+68.8%)穩居品牌第二,新能源品牌成為本月最大贏家。

皮卡因承擔載重、拖曳、越野等重負荷任務,對續航和動力的要求遠高於普通乘用車,因此其新能源化明顯滯後於整體市場——但 8 月數據表明,它已無法獨善其身。

豐田 Hilux 以 4,833 輛蟬聯皮卡冠軍,但同比僅微增 0.2%,基本原地踏步。福特 Ranger 遭遇斷崖式下滑,僅交付 2,440 輛,同比暴跌 50.6%——主因是側氣簾安全隱患導致臨時交付暫停,單月損失約 2,500 輛,屬供給端衝擊而非需求崩塌。

五十鈴 D-Max 交付 1,708 輛(-26.2%),三菱 Triton1,161 輛(-23.8%),馬自達 BT-50 為 804 輛(-29.4%),三款日系柴油皮卡均雙位數下滑。大衆 Amarok306 輛(-27.7%),日產 Navara277 輛(-53.2%),起亞 Tasman 最為慘淡,僅 312 輛,同比暴跌 61.1%。

中國製造皮卡持續擴大存在感。比亞迪 Shark 6 以 1,385 輛領跑中國品牌皮卡,長城 Cannon 以 827 輛緊隨其後,加上大通 LDV 皮卡(T60 + Terron 9 合計 423 輛)、福田 Tunland V7(124 輛)、MG U9(115 輛)、江淮 T9(77 輛)等,中國皮卡合計約 2,951 輛,占澳洲皮卡市場約 18.5%。與之對應,泰國製造車輛 8 月交付 15,658 輛,同比下降 24.7%,幾乎完全由皮卡品類萎縮驅動——泰國正是日系皮卡主產基地。

在一片跌聲中,比亞迪 Shark 6 同比增長 9.8%,年初至今累計 12,094 輛,成為少數正增長的主流皮卡。其插電混動定位兼顧電動化體驗與皮卡實用需求,配合比亞迪品牌強勢和更具競爭力的定價,在傳統柴油皮卡之外開闢了新增量。值得注意是,新能源本身並非增長保證,品牌勢能、定價和供給節奏才是關鍵。

全尺寸皮卡市場分化明顯。福特 F-150 交付 152 輛(低基數暴增),雪佛蘭 Silverado 1500 交付 148 輛(-6.9%),RAM1500 下降 32.6% 至 149 輛。10 萬澳元以上高端皮卡整體增長 18.1% 至 764 輛,與主流市場疲軟形成反差。

寫在最後:8 月數據清晰表明,即便在新能源化 畢竟 滯後的皮卡品類,傳統 燃 油動力也已感受到明顯寒意。Ranger 的交付暫停放大了跌勢。比亞迪 Shark 6 的逆勢增長驗證了插電混動在皮卡市場的可行性,長城 Cannon、大通 LDV 等中國品牌則憑藉穩定的銷量體量和前瞻的新能源布局,成為澳洲皮卡市場不可忽視的力量。隨著 Ranger 9 月恢復交付、更多混動及純電皮卡入局,澳洲皮卡格局 又將如何變化,讓我們拭目以待。
2026年8月,澳大利亚新车市场交付108,760辆,同比增长4.9%。平稳数字背后是动力类型的历史性更迭:纯电动车交付27,078辆,同比暴增169.4%,以24.9%的份额首次超越汽油、柴油和混动,成为澳洲第一大动力类型;插电混动同样增长171.1%至10,591辆。特斯拉Model Y登顶全车型销量榜,比亚迪以8,231辆(+68.8%)稳居品牌第二,新能源品牌成为本月最大赢家。
皮卡因承担载重、拖曳、越野等重负荷任务,对续航和动力的要求远高于普通乘用车 , 因此 其 新能源化明显滞后于整体市场 ——但8月数据表明,它已无法独善其身。
丰田 Hilux以4,833辆蝉联皮卡冠军,但同比仅微增0.2%,基本原地踏步。福特Ranger遭遇断崖式下滑,仅交付2,440辆,同比暴跌50.6%——主因是侧气帘安全隐患导致临时交付暂停,单月损失约2,500辆,属供给端冲击而非需求崩塌。
五十铃 D-Max交付1,708辆(-26.2%),三菱Triton1,161辆(-23.8%),马自达BT-50 为 804辆(-29.4%),三款日系柴油皮卡均两位数下滑。大众Amarok306辆(-27.7%),日产Navara277辆(-53.2%),起亚Tasman最为惨淡,仅312辆,同比暴跌61.1%。
中国制造皮卡持续扩大存在感。比亚迪 Shark 6以1,385辆领跑中国品牌皮卡,长城Cannon以827辆紧随其后,加上大通LDV 皮卡( T60 + Terron 9 合计 423辆) 、 福田 Tunland V7(124辆)、MG U9 ( 115辆 )、 江淮 T9(77辆) 等 ,中国皮卡合计约 2 951 辆,占澳洲皮卡市场约 1 8.5 %。与之对应,泰国制造车辆8月交付15,658辆,同比下降24.7%,几乎完全由皮卡品类萎缩驱动——泰国正是日系皮卡主产基地。
在一片跌声中,比亚迪 Shark 6同比增长9.8%,年初至今累计12,094辆,成为 少数 正增长的主流皮卡。其插电混动定位兼顾电动化体验与皮卡实用需求,配合比亚迪品牌强势和更具竞争力的定价,在传统柴油皮卡之外开辟了新增量。值得注意的是, 新能源 本身并非增长保证,品牌势能、定价和供给节奏才是关键。
全尺寸皮卡市场分化明显。福特 F-150交付152辆(低基数暴增),雪佛兰Silverado 1500交付148辆(-6.9%),RAM1500下降32.6%至149辆。10万澳元以上高端皮卡整体增长18.1%至764辆,与主流市场疲软形成反差。
写在最后:8月数据清晰表明,即便在新能源化 毕竟 滞后的皮卡品类,传统 燃 油动力也已感受到明显寒意。 Ranger 的交付暂停放大了跌势。比亚迪 Shark 6的逆势增长验证了插电混动在皮卡市场的可行性,长城 Cannon、大通 LDV等中国品牌则凭借稳定的销量体量和前瞻的新能源布局,成为澳洲皮卡市场不可忽视的力量。随着 Ranger 9月恢复交付、更多混动及纯电皮卡入局,澳洲皮卡格局 又将如何变化,让我们拭目以待 。
近日,美國媒體一則獨家報道在全球皮卡圈引發震盪:福特正開發 烈馬 Bronco 皮卡,而現售 遊騎俠 Ranger 喺美國嘅生產前景蒙上陰影。

據報導,福特「目前冇計劃」喺密歇根州韋恩嘅密歇根裝配廠生產下一代 遊騎俠 Ranger。呢間同埋生產 烈馬 Bronco SUV 同 遊騎俠 Ranger 嘅工廠,到 2030 年咁樣將轉型為 烈馬 品牌專屬生產基地,接棒 遊騎俠 Ranger 生產線嘅正係一款基於 烈馬 打造嘅中型皮卡,預計 2029 至 2030 年推出。

但 遊騎俠 Ranger 喺美國係去定係留,媒體出現分歧。有嘅認為 遊騎俠 Ranger 將徹底停產,由 烈馬 Bronco 皮卡直接接管;有嘅則認為 遊騎俠 Ranger 會轉移至田納西州 Blue Oval City 工廠,以新一代身份於 2029 年繼續存在——福特已經確認將喺田納西生產一款尺寸接近 遊騎俠 Ranger 嘅燃油皮卡,但未說明係咪仍叫 遊騎俠 Ranger。行業預測公司判斷:烈馬 風格中型 皮卡 將於 2029 年秋季喺密歇根工廠取代 遊騎俠 Ranger。

面對報導,福特官方回應模糊,只話唔評論「未來產品猜測,其中好多都係唔準確」。
2026 年 4 月 遊騎俠 Ranger 美國銷量得 5245 輛,同比暴跌 25%,甚至畀 Mustang 野馬 超越;而 烈馬 品牌 2025 年第三季度銷量同比增長 41.3%,創下歷史最佳季度表現。用高溢價嘅 烈馬 皮卡取代銷量疲軟嘅 遊騎俠 Ranger,喺財務上完全講得通。

對海外消費者嚟講,最關心嘅係美國市場變動會唔會牽連全球。答案係: 遊騎俠 Ranger 基本唔會受影響。遊騎俠 Ranger 係真正嘅全球車型,喺泰國、南非、阿根廷等地設有獨立產線,供應東南亞、澳洲、歐洲、非洲同南美市場。美國密歇根工廠淨係供應北美,佢哋嘅產線調整同海外 遊騎俠 Ranger 冇直接關係。
但 烈馬 皮卡嘅情況唔同。 烈馬 Bronco 品牌近年來喺全球加速擴張,烈馬 SUV 已經進入歐洲、澳洲等市場。如果 烈馬 皮卡喺美國取得成功,福特完全有可能將其推去海外,同 遊騎俠 Ranger 形成「雙車策略」——遊騎俠 Ranger 主打工具屬性同性價比,烈馬 皮卡主打越野 lifestyle 同品牌溢價,兩樣人覆蓋唔同人群,而唔係簡單替代。

最後寫: 圍繞 遊騎俠 Ranger 同 烈馬 Bronco 皮卡嘅呢場變局,目前仍然處於傳聞同預測階段。可以確定嘅係:烈馬 皮卡正喺路上,密歇根工廠將轉做 烈馬 專屬基地;尚未確定嘅係 遊騎俠 Ranger 喺美國係徹底停產定係換廠繼續。對海外市場嚟講,遊騎俠 Ranger 嘅產線獨立性意味著短期唔會受衝擊;但睇長遠嚟講,烈馬 Bronco 皮卡嘅全球化可能改變全球中型皮卡競爭格局,同 遊騎俠 Ranger 形成互補而唔係替代。2029 年,一切將見分曉。
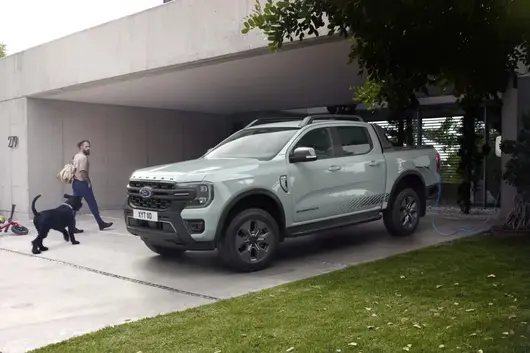
近日 ,美国 媒体 一则独家报道在全球皮卡圈引发震荡:福特正在开发 Bronco 烈马 皮卡,而现售 Ranger在美国的生产前景蒙上阴影。
据报道, 福特 "目前没有计划"在密歇根州韦恩的密歇根装配厂生产下一代Ranger。这家同时生产 烈马 SUV和Ranger的工厂,到2030年左右将转型为Bronco烈马品牌专属生产基地,接棒Ranger生产线的正是一款基于 烈马 打造的中型皮卡,预计 2029至2030年推出。
但 Ranger在美国到底是 去 是 留 ,媒体出现分歧。 有的 认为 Ranger将彻底停产,由Bronco 烈马 皮卡直接接管; 有的 则认为 Ranger会转移到田纳西州Blue Oval City工厂,以新一代身份于2029年继续存在——福特已确认将在田纳西生产一款尺寸接近Ranger的燃油皮卡,但未说明是否仍叫Ranger。行业预测公司判断: 烈马 风格中型 皮卡 将于 2029年秋季在密歇根工厂取代Ranger。
面对报道,福特官方回应模糊,仅表示不评论 "未来产品猜测,其中很多是不准确的"。
2026年4月Ranger美国销量仅5245辆,同比暴跌25%,甚至被Mustang 野马 超越;而 烈马 品牌 2025年第三季度销量同比增长41.3%,创下历史最佳季度表现。用高溢价的 烈马 皮卡取代销量疲软的 Ranger,在财务上完全说得通。
对海外消费者而言,最关心的是美国市场变动会不会牵连全球。答案是: Ranger基本不受影响。Ranger是真正的全球车型,在泰国、南非、阿根廷等地设有独立产线,供应东南亚、澳洲、欧洲、非洲和南美市场。美国密歇根工厂仅供应北美,其产线调整与海外Ranger没有直接关系。
但 烈马 皮卡的情况不同。 Bronco 烈马 品牌近年来在全球加速扩张, 烈马 SUV已进入欧洲、澳洲等市场。如果 烈马 皮卡在美国取得成功,福特完全有可能将其推向海外,与 Ranger形成"双车策略"——Ranger主打工具属性和性价比, 烈马 皮卡主打越野 lifestyle和品牌溢价,两者覆盖不同人群,而非简单替代。
写在最后: 围绕 Ranger和Bronco 烈马 皮卡的这场变局,目前仍处于传闻和预测阶段。可以确定的是: 烈马 皮卡正在路上,密歇根工厂将转为 烈马 专属基地;尚未确定的是 Ranger在美国是彻底停产还是换厂继续。对海外市场而言,Ranger的产线独立性意味着短期不会受冲击;但长期看,Bronco 烈马 皮卡的全球化可能改变全球中型皮卡竞争格局,与 Ranger形成互补而非替代。2029年,一切将见 分晓。
2026 年 7 月,泰國皮卡市場全月合計僅 11,134 輛,延續低迷態勢。豐田 Hilux TRAVO/REVO 以 5,358 輛穩居榜首,份額 48.1%,幾乎佔據半壁江山;五十鈴 D-Max 售出 3,803 輛,份額 34.2%。兩大日系品牌合計份額超 82%,雙寡頭格局依然穩固。

豐田 Hilux 系列內部呈"商用乘用雙線並進":Travo 商用版售出 3,242 輛,Revo 乘用版售出 2,116 輛,前者基數佔優,後者持續走量反映出高端乘用皮卡需求並未完全消失。Hilux Champ 以 479 輛排名第四,份額 4.3%,與 Travo 形成產品互補。

五十鈴 D-Max 穩居第二,與豐田牢牢鎖定前 2 名位置。福特 Ranger 售出 568 輛排名第三,份額 5.1%,守住美系皮卡一席之地;三菱 Triton 售出 403 輛排名第六,份額 3.6%。

值得關注的是新能源皮卡表現。吉利雷達(GEELY Riddara)以 409 輛排名第五,份額 3.7%,力壓三菱 Triton,成為 7 月銷量最大的純電皮卡。金龍 Dracon 售出 16 輛,福田 e-Tunland 售出 10 輛,深藍 Hunter K50 售出 3 輛,中國品牌在純電皮卡賽道已形成集群效應。雖然純電皮卡整體份額仍不足 4%,但在傳統燃油皮卡持續萎縮的背景下,電動化或許是打破日系壟斷的關鍵變數。

7 月低迷並非偶然。泰國工業聯合會副主席、汽車產業集團(AIC)主席 Suwat 此前已警告:2025 年泰國皮卡銷量佔整體市場比例已降至 23%,創歷史新低。而 2010 至 2022 年間,這一比例長期維持在 45% 左右。2023 年降至 34%(約 26.5 萬輛),2024 年跌至 23%(約 16.3 萬輛),2025 年維持 23% 但絕對量已降至約 14.4 萬輛。

家庭債務高企、不良貸款攀升、國內購買力疲軟是皮卡市場持續承壓的核心原因。AIC 呼籲政府盡快出台刺激政策,因為皮卡產業本地化率高達 90%,覆蓋超 2,500 家零部件供應商,市場萎縮將對整個供應鏈產生連鎖衝擊。

出口端同樣承壓。受中東局勢影響,近兩個月泰國汽車出口下滑超 20%。2026 年 1 至 5 月,泰國對中東出口汽車 49,961 輛,同比大跌 30.4%。中東是泰國第三大出口市場,2025 年佔出口總量 20%,四門皮卡和 PPV(皮卡衍生 SUV)正是其主力需求產品。出口受阻疊加內需疲軟,泰國皮卡產業正面臨雙重擠壓。

最後寫: 7 月數據再次印證泰國皮卡市場下行趨勢尚未見底。豐田與五十鈴的雙寡頭格局短期難以撼動,但以吉利雷達為代表的中國純電皮卡正在悄然積累勢能。如何在內需刺激、出口多元化和電動化轉型之間找到平衡,將是決定泰國皮卡市場能否走出低谷的關鍵。
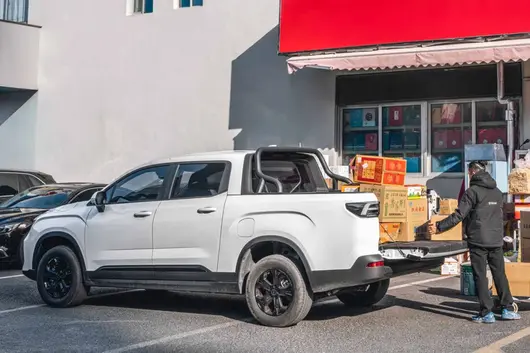
2026年7月,泰国皮卡市场全月合计仅11,134辆,延续低迷态势。丰田Hilux TRAVO/REVO以5,358辆稳居榜首,份额48.1%,几乎占据半壁江山;五十铃D-Max售出3,803辆,份额34.2%。两大日系品牌合计份额超82%,双寡头格局依然稳固。
丰田 Hilux系列内部呈"商用乘用双线并进":Travo商用版售出3,242辆,Revo乘用版售出2,116辆,前者基数占优,后者持续走量反映出高端乘用皮卡需求并未完全消失。Hilux Champ以479辆排名第四,份额4.3%,与Travo形成产品互补。
五十铃 D-Max稳居第二,与丰田 牢牢锁住前 2名位置 。福特 Ranger售出568辆排名第三,份额5.1%,守住美系皮卡一席之地;三菱Triton售出403辆排名第六,份额3.6%。
值得关注的是新能源皮卡表现。吉利雷达( GEELY Riddara)以409辆排名第五,份额3.7%,力压三菱Triton,成为7月销量最大的纯电皮卡。金龙 Dracon售出16辆,福田e-Tunland售出10辆,深蓝Hunter K50售出3辆,中国品牌在纯电皮卡赛道已形成集群效应。虽然纯电皮卡整体份额仍不足4%,但在传统燃油皮卡持续萎缩的背景下,电动化或许是打破日系垄断的关键变量。
7月低迷并非偶然。泰国工业联合会副主席、汽车产业集团(AIC)主席Suwat此前已警告:2025年泰国皮卡销量占整体市场比例已降至23%,创历史新低。而2010至2022年间,这一比例长期维持在45%左右。2023年降至34%(约26.5万辆),2024年跌至23%(约16.3万辆),2025年维持23%但绝对量已降至约14.4万辆。
家庭债务高企、不良贷款攀升、国内购买力疲软是皮卡市场持续承压的核心原因。 AIC呼吁政府尽快出台刺激政策,因为皮卡产业本地化率高达90%,覆盖超2,500家零部件供应商,市场萎缩将对整个供应链产生连锁冲击。
出口端同样承压。受中东局势影响,近两个月泰国汽车出口下滑超 20%。2026年1至5月,泰国对中东出口汽车49,961辆,同比大降30.4%。中东是泰国第三大出口市场,2025年占出口总量20%,四门皮卡和PPV(皮卡衍生SUV)正是其主力需求产品。出口受阻叠加内需疲软,泰国皮卡产业正面临双重挤压。
写在最后: 7月数据再次印证泰国皮卡市场下行趋势尚未见底。丰田与五十铃的双寡头格局短期难以撼动,但以吉利雷达为代表的中国纯电皮卡正在悄然积累势能。如何在内需刺激、出口多元化和电动化转型之间找到平衡,将是决定泰国皮卡市场能否走出低谷的关键。
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


