

HomeNissan Sylphy

Search History
Popular Searches
Dealer Login / Sign Up

China is the largest electric vehicle market. For every ten electric vehicles sold globally, six come from China. China is also the largest electric vehicle manufacturing hub, accounting for nearly 75% of 2025 electric vehicle production. The International Energy Agency wrote in the "2026 Global Electric Vehicle Outlook" that global electric vehicle sales are expected to reach 23.4 million units in 2026, accounting for nearly 30% of global car sales, with China's share reaching 61%.
According to the "2026 Global Electric Vehicle Outlook" released by the International Energy Agency on May 20, 2025 global electric vehicle sales (including BEVs and PHEVs) increased by 20% year-on-year, exceeding 20 million units. This means one in four new cars sold globally is an electric vehicle, and electric vehicle sales hit a record high in nearly 100 countries.
On the sales side, China's electric vehicle sales exceeded 13 million units, maintaining its position as the world's largest electric vehicle market. On the production side, Chinese automakers supplied 60% of global electric vehicle sales. Chinese electric vehicle exports doubled to a record high of over 2.5 million units.

In electric vehicles sold in other parts of the world (excluding China, US, and EU major markets), 55% were imported from China, whereas five years ago this figure was less than 5%. China still holds a dominant position in the electric vehicle supply chain, accounting for over 80% of battery production by 2025, and an even higher share in the production of key electric vehicle battery materials.
Electric vehicle growth in the European market was also significant, with sales increasing by over 30% in 2025 to 4.2 million units, accounting for 28% of all new car sales. Among them, Germany is the largest electric vehicle market in Europe. Driven by policy, sales reached 850,000 units in 2025, up 50% year-on-year, with a market penetration rate of 30%. Norway is the market with the highest electric vehicle penetration rate globally, with 97% of new car sales being electric vehicles in 2025. Turkey is the market with the fastest electric vehicle growth in Europe; sales more than doubled compared to 2024, reaching nearly 240,000 units.
Due to reduced electric vehicle incentives, electric vehicle sales in the US market dropped significantly, reaching approximately 1.5 million units in 2025, slightly lower than 2024.
Outside the major markets of China, US, and Europe, electric vehicle sales reached 2 million units in 2025, up nearly 50% from the same period last year. The International Energy Agency pointed out that this nearly 50% growth was mainly attributed to sales growth in emerging markets and developing economies (EMDEs) excluding China.

The vast majority of electric vehicle supply in emerging markets and developing economies (EMDEs) excluding China comes from China. For example, three-quarters of electric vehicle sales in the Thailand market in 2025 were Chinese brands, and Chinese imported electric vehicles accounted for 80% of the Malaysia market. Additionally, in Brazil, Mexico, and the Central Asia region, the share of Chinese electric vehicles exceeded 85%.
The "2026 Global Electric Vehicle Outlook" forecasts trends for the global electric vehicle market in 2026 and 2035. Fatih Birol, Executive Director of the International Energy Agency, stated that the decline in battery prices and potential policy responses to the current global energy crisis will provide further momentum for the electric vehicle market.

It is expected that global electric vehicle sales will reach 23.4 million units in 2026, accounting for nearly 30% of global car sales. Among them, China's sales are expected to reach 14.3 million units, up 8.33% year-on-year; Europe's sales are expected to reach 5 million units, up 19.05% year-on-year; US sales are expected to be 1.2 million units, down 20% year-on-year; and sales in other countries and regions are 2.9 million units, up 45% year-on-year. Regarding electric vehicle products, comprehensive automaker plans expect the number of global electric vehicle models in 2026 to break through 1,100, an increase of about 15%. Pure electric vehicle models account for about 65% of the total electric vehicle models.
With the accumulation of overseas inventory, Chinese electric vehicle exports are expected to face headwinds in 2026. According to 2025 data from the China Association of Automobile Manufacturers, electric vehicle exports exceeded overseas sales by more than 25%, indicating a significant increase in overseas inventory, which may limit additional shipment volumes. At the same time, rapidly changing trade policies may also be another obstacle to Chinese electric vehicle exports in 2026.
The "2026 Global Electric Vehicle Outlook" emphasizes that despite the impact of overseas inventory growth and trade policy shifts on Chinese electric vehicle exports, the momentum of Chinese electric vehicle exports will continue. The overseas sales targets of China's top ten automakers will exceed 7 million, approaching China's total automobile export volume in 2025.
With electric vehicles becoming increasingly cost-competitive in key markets, even without new incentive policies, by 2035 the global stock of electric vehicles (excluding two- and three-wheelers) is expected to surge from the current nearly 80 million to 510 million, with a market penetration rate reaching around 50%, and China and European market penetration rates reaching 90%. The International Energy Agency emphasized that by 2035, China will still be the world's largest electric vehicle producer, and more than one-quarter (6 million units) of electric vehicles sold in developed economies will be made in China.
(Head image generated by AI)
Apabila naratif skala sifar pasaran kereta penumpang tenaga baharu di China tidak lagi meyakinkan, ia digantikan oleh satu masalah yang lebih serius: di manakah asas nilai industri itu?
Hanya melihat data penjualan bulan April, sepertinya semuanya sedang "tumbuh ke atas": Penetrasi retail kenderaan tenaga baharu China menembusi 60% secara historikal, mencapai 61.4%, setiap 10 kereta baharu yang dijual, lebih dari 6 adalah kenderaan tenaga baharu.
Sekumpulan data yang tidak begitu menggalakkan serentak bergema dalam industri: Penjualan kereta domestik China pada tahun 2025 melebihi 34.4 Juta unit, tetapi pada masa yang sama margin keuntungan keseluruhan industri kereta China hanya 4.1%.
"Terlihat skala meningkat, tetapi kesejahteraan keseluruhan industri menghadapi cabaran." Wang Hui, Timbalan Presiden Avatr Technology, merujuk data Persatuan Kereta Penumpang China, dan pada Januari-Februari 2026, angka ini turun lagi ke 2.9%.
Deng Cui Dongshu, Setiausaha Agung Bahagian Persatuan, menunjukkan data terkini, pada Januari-Mac 2026, margin keuntungan industri automotif turun ke 3.2%, berada di paras rendah tempoh yang sama dalam beberapa tahun kebelakangan ini, margin keuntungan industri automotif bukan sahaja jelas lebih rendah daripada purata margin keuntungan industri persekutuan berskala besar di seluruh negara, malah telah hampir ke garis impas operasi kebanyakkan pengeluar kereta.
Apabila penetrasi 61.4% bertemu margin keuntungan 2.9%, ini membentuk gambaran industri yang sangat terpecah: Industri automotif China melaju kencang dalam jalan "menjadi besar", tetapi terhuyung-hayang dalam jalan "menjadi kuat".
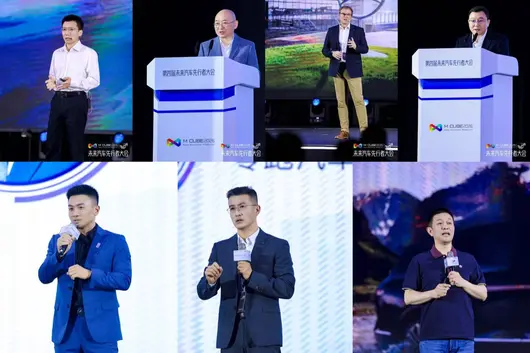
Dalam Persiden Pemandu Awal Automobil Masa Depan (Ke-4) 2026 di Shenzhen, "Peneraju" ini memberikan beberapa jawapan, dan juga mengemukakan pertanyaan yang lebih mendalam.

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Penjualan Meningkat, Keuntungan Turun?
Memasuki 2026, pasaran automotif China memaparkan pemandangan yang seolah-olah kontradiksi tetapi sudah menjadi ketetapan.
Satu sisi, kejayaan besar kenderaan tenaga baharu tidak dapat ditahan. Data Bahagian Persatuan Kereta Penumpang China menunjukkan, pada April 2026, penjualan retail kereta penumpang tenaga baharu domestik adalah 849,000 unit, penetrasi menembusi 60% secara historikal, mencapai 61.4%, meningkat 9.7 mata peratus berbanding tempoh yang sama tahun 2025, mencatatkan rekod historikal penetrasi bulanan tunggal pasaran kereta domestik.
Dalam ini, prestasi jenama自主 menonjol. Penetrasi kenderaan tenaga baharu dalam jenama自主 bulan April adalah 80.1%, manakala penetrasi kenderaan tenaga baharu dalam kereta mewah hanya 26.1%. Jenama China telah mendominasi pasaran tenaga baharu.
Sisi lain, ruang keuntungan pengeluar kereta sedang dikompresi secara mendadak. Dari 4.1% tahun 2025 ke 2.9% dua bulan pertama 2026, lengkung penurunan ini menjengkelkan.
Hanya dari nilai absolut keuntungan, pada Januari-Mac 2026, jumlah keuntungan industri automotif adalah 78.4 Miliyar Yuan, menurun 18% berbanding tahun sebelumnya. Men面對 angka ini, pernyataan Wang Hui dalam sidang显得格外 tajam: "Penjualan tanpa keuntungan adalah penjualan palsu; skala yang ditukar dengan perang harga adalah kemakmuran palsu."

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
"Jualan semakin banyak, kerugian semakin besar" telah bertukar dari ejekan kepada realiti yang kejam.
Sebabnya, perang harga skala besar pastinya pendorong yang paling langsung.
Sejak tahun 2025, industri mengeluarkan slogan "Elektik lebih murah daripada petrol", kemudian semua pihak mengikuti, penurunan harga bukan lagi perkara baru. Tetapi masalah yang lebih asas ialah, apabila semua pengeluar kereta dalam laluan teknologi dan konfigurasi produk sangat seragam: Platform voltan tinggi 800V, model bahasa AI, pemanduan pintar hujung ke hujung menjadi konfigurasi standard, harga menjadi satu-satunya cara untuk bersaing berbeza, keuntungan dimakan secara berperingkat.
Xu Jun, Timbalan Presiden Lepas Motor dan Ketua Pegawai Operasi, menganalisis: "Jarak 700 kilometer dan 1000 kilometer, perbezaan persepsi pengguna hampir sifar, tetapi kos meningkat secara eksponen. Kiraan 30TOPS ke 1000TOPS, perbezaan pengalaman jauh lebih kecil daripada parameter."

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Dia beralasan parameter setakat ini hanya tiket masuk asas, bukan penentu kemenangan.
Dalam pandangan Xu Jun, terdapat trend yang lebih perlu dipertimbangkan: Apabila teknologi kereta memasuki "tempoh penyempitan", arkitektur komputasi pusat + pengawal wilayah menjadi seragam, penyelesaian pemanduan pintar hujung ke hujung menjadi serupa, penyelesaian AI kokpit pintar semakin serupa, adalah semakin sukar untuk membina keupayaan persaingan berbeza berdasarkan parameter teknikal.
Penting jenama dalam keputusan pembelian pengguna sedang meningkat dengan ketara.
Li Bin, pengasas NIO, mendedahkan data penyelidikan terkini McKinsey: Satu hingga dua tahun dahulu jenama hanya terikat ke-5 dalam faktor keputusan pembelian, kini telah melonjak ke-2, "Mempercayai akan cepat masuk ke tempat pertama".

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Apabila jenama mula menjadi "penentu kemenangan", kelebihan teknologi industri automotif China sedang cepat bertukar kepada kelebihan jenama, tetapi pembaharuan dan pembinaan jenama adalah jauh lebih sukar, dan lebih menguji keteguhan.
Apa yang cuba memecahkan kutukan pertumbuhan negatif?
Dalam konteks margin keuntungan keseluruhan industri yang terus turun, tidak semua syarikat tenggelam dalam lumpur "pendapatan meningkat tetapi keuntungan tidak".
Dalam persidangan kali ini, beberapa "kuda hitam" menggunakan data yang konkrit untuk mengesahkan satu kemungkinan: Jenama China tidak hanya dapat menjual harga tinggi, tetapi juga dapat memperoleh keuntungan.
Xiang Xingchu, Presiden Pengerusi Jabatan Kereta Jianghuai, mendedahkan dalam ucapan, Maestria S800 sejak dilancarkan pada Mei 2025, penyerahan terkumpul telah melebihi 18,500 unit, berturut-turut 8 bulan memegang teratas penjualan sedan mewah di atas 700,000 Yuan.

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Dari perspektif julat harga, kereta mewah China seribu juta dapat terus mengatasi jenama mewah berabad, yang lima tahun dahulu hampir tidak boleh dibayangkan.
Xiang Xingchu mengklasifikasikan ini sebagai pilihan laluan "mendedahkan semula mewah dengan teknologi": "Jenama Maestria bukan sekadar menyalin laluan pembangunan kereta mewah tradisional, tetapi menggunakan inovasi teknologi untuk menulis semula naratif jenama kereta super mewah."
NIO pula adalah laluan lain yang perlu ditinjau.
1 Jun, NIO mengumumkan data penyerahan terkini: Mei seratus tujuh ribu tujuh ratus lima unit, meningkat 62.3% secara tahun ke tahun, meningkat 28.4% secara bulan ke bulan, jumlah penyerahan bulanan mencatatkan rekod sejarah baru jenama.
Jenama utama "NIO" menyerah 20,013 unit, meningkat 50.8% secara tahun ke tahun; Jenama "Onvo" yang diposisi untuk pasaran keluarga, prestasi sangat menonjol, menyerah 12,029 unit, meningkat 91.5% secara tahun ke tahun, peningkatan bulan ke bulan sehingga 124.8%; Jenama baharu "Firefly" menyerah 5,663 unit, meningkat 53.9% secara tahun ke tahun.
Januari hingga Mei tahun ini, NIO penyerahan terkumpul telah mencapai 150,526 unit, meningkat 68.7% secara tahun ke tahun. Di sini, jumlah penyerahan terkumpul sejarah NIO secara rasmi memecah 1.14 Juta unit, mencapai 1,148,118 unit.
Dari segi laporan kewangan, suku pertama tahun ini, jumlah pendapatan NIO adalah 25.53 Miliyar Yuan, meningkat 112.2% secara tahun ke tahun, melampaui petunjuk pendapatan 24.48 Miliyar Yuan hingga 25.18 Miliyar Yuan yang dijanjikan syarikat sebelum ini; jumlah margin kasar 4.86 Miliyar Yuan, meningkat 428.4% secara tahun ke tahun; margin keuntungan komprehensif syarikat mencapai 19.0%, mencatatkan tinggi tertinggi dalam empat tahun. Margin keuntungan kereta penuh 18.8%, meningkat bulan ke bulan selama empat kuartal berturut-turut, juga mencatatkan tinggi tertinggi dalam empat tahun. Margin keuntungan jualan lain 20.6%, juga mencatatkan tahap terbaik dalam empat tahun.
Dari segi kerugian bersih, suku pertama kerugian bersih mengecil ke 332.1 Juta Yuan, berbanding kerugian bersih 6.75 Miliyar Yuan pada suku tahun sebelumnya mengecil dengan ketara. Sehingga hujung suku pertama, simpanan tunai NIO dinaikkan ke 48.2 Miliyar Yuan, tiga kuartal berturut-turut mencapai aliran tunai operasi positif.
Suku pertama 2026, harga jualan purata jenama NIO mencapai 390,000 Yuan, lebih tinggi BMW 50,000 Yuan, lebih tinggi Audi 130,000 Yuan.
Di sebalik jurang harga ini, adalah perubahan kualiti keupayaan premium jenama.
Tidak bersendirian, data menunjukkan, harga jualan purata semua model Harmony Intelligent Mobility stabil di 390,000 Yuan, telah menempati teratas harga jualan purata jenama kereta China selama beberapa bulan, sebahagian waktu prestasi mengatasi jenama mewah tradisional.
Dalam jenama khusus, harga jualan purata jenama AITO mencapai 409,000 Yuan, model flagship AITO M9 penyerahan terkumpul melebihi 280,000 unit, berturut-turut 21 bulan memegang teratas SUV mewah 500,000 Yuan. Jenama super mewah Maestria juga mempunyai prestasi yang kuat, model pertama Maestria S800 harga 708,000 - 1,018,000 Yuan, 11 bulan selepas dilancarkan penyerahan melebihi 17,000 unit, berturut-turut 8 bulan kekal di teratas sedan super mewah 700,000 Yuan, penjualan bulanan bahkan melebihi jumlah penjualan beberapa sedan mewah tradisional.

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Jenama-jenama ini dapat bangkit secara songsang dalam perang harga, logik di sebaliknya bukan kebetulan: Satu ialah pemahaman mendalam nilai pengguna bukan sekadar menimbun bahan, dua ialah pelaburan ekstrem teknologi baharu membentuk premium teknologi, tiga ialah pembentukan keupayaan sistem dalam pembuatan, rantaian bekalan, kualiti, empat ialah协同 mendalam dengan rakan kongsep Huawei membentuk kepimpinan teknologi.
Bagaimanapun, analisis mendalam prestasi kewangan jenama di atas, satu persoalan yang menarik pemikiran timbul: Adakah kewujudan jenama harga tinggi, keuntungan tinggi ini, akan mengubah arah margin keuntungan industri automotif China secara keseluruhan?
Jawapannya mungkin tidak menggalakkan. Walaupun Maestria S800, NIO ES8/ES9, AITO M9 berjaya dalam kategori harga masing-masing, tetapi nisbah mereka dalam keseluruhan penjualan industri masih terhad.
Dengan kata lain, "pecahan setempat" pentahwilan belum memutar "kesukaran keseluruhan" seluruh industri.
Bagi majoriti jenama自主, harga purata model masih di bawah 150,000 Yuan, medan utama perang harga masih sengit berterusan di pasaran menengah dan rendah.
Apabila majoriti pemain masih bergelut di garis kerugian, beberapa jenama mewah yang berjaya tidak dapat menyangga tahap keuntungan industri.
Ujian sebenar "dari besar ke kuat" automotif China, bukan sama ada dapat menghasilkan satu-dua produk yang sepadan dengan Mercedes-Benz S-Class, tetapi sama ada dapat mencapai penciptaan nilai berkualiti tinggi secara umum dalam semua kategori, semua julat harga.
Mercedes-Benz jatuh 27% di China, boleh kereta China ketawa di luar negara?
Apabila asap perang harga di pasaran domestik timbul dan hilang, pasaran luar negara sedang menjadi "bidang pertempuran kedua" dalam persaingan baharu jenama kereta China.
Dalam persidangan kali ini, pelbagai tetamu menguraikan dengan mendalam strategi dan arah pelanstrategian global automotif China. Jika persaingan domestik adalah perebutan sengit pasaran sedia ada, maka persaingan global adalah pertaruhan jangka panjang pasaran pertumbuhan.
Praktik globalisasi Avatr memberikan sampel yang sangat bermakna.
Wang Hui mendedahkan dalam ucapan, Avatr telah memasuki lebih 40 negara dan kawasan, Avatr 11 harga permulaan di China sekitar 290,000 Yuan, tetapi di luar negara hampir 450,000 Yuan.
"Di Thailand kita kekal di tempat teratas penjualan SUV elektrik mewah, di Dubai telah menguasai 10% pasaran kereta elektrik mewah tempatan." Wang Hui menyatakan, "Akhir tahun ini, kami akan memasuki Eropah secara rasmi. Walaupun kami memasuki luar negara sekitar setahun setengah, tetapi telah mencapai keuntungan stabil. Jadi masa depan globalisasi adalah perkara yang mesti dilakukan."
Wang Hui juga mendedahkan strategi jenama menyponsor pasukan kebangsaan Portugal dalam sesi temubual. Beliau menyatakan, produk utama Avatr Eropah kira-kira November, Disember akan menyerang Eropah secara penuh, beliau akan pergi ke Eropah untuk berinteraksi dengan rakan kongsep pelbagai negara. "Menyponsor pasukan kebangsaan Portugal hanyalah salah satu tindakan di peringkat jenama Eropah kami, kami bersikap jangka panjang di Eropah termasuk global, selain peringkat jenama, peringkat produk, pelaburan sumber yang lebih besar dalam perkhidmatan, sistem, pembinaan keupayaan operasi."
Pelanstrategian globalisasi Geely adalah lebih makro dan sistem.
Li Chuanhai, Timbalan Presiden Kumpulan Kereta Geely, menekankan, "perkara paling asas globalisasi automotif China, bukan jualan harga rendah, tetapi dengan teknologi sebagai akar, sistem sebagai asas, jenama sebagai jiwa, akhirnya menyelesaikan globalisasi dari menjual kereta untuk mentakrifkan masa depan automotif".

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Beliau memperkenalkan, Geely mengendali perniagaan global 20 tahun, mempunyai lima pusat penyelidikan pembangunan, 16基地 ujian, integrasi mendalam dengan rakan kongsep tempatan Eropah, Tenggara Asia, Timur Tengah, Amerika Latin, Eropah Timur. Geely telah menyertai pembinaan standard antarabangsa, adalah pengeluar kereta Asia pertama IATF yang mempunyai hak suara pengarah.
Dalam dimensi eksport kereta, data April 2026 juga memberikan rujukan penting.
April 2026, eksport kereta 901,000 unit, meningkat 74.4% secara tahun ke tahun, di antaranya eksport kenderaan tenaga baharu meningkat lebih daripada dua kali, mencapai 430,000 unit. Pasaran luar negara telah menjadi enjin pertumbuhan paling penting industri automotif China.
Bagaimanapun, di sebalik pertumbuhan eksport yang mengembirakan, satu data perbandingan perlu ditinjau: Suku pertama 2026, penjualan Mercedes-Benz Group di China adalah 111,600 unit, menurun 26.9% secara tahun ke tahun, menjadi kawasan yang paling ketara menurun dalam pasaran utama globalnya. Pada masa yang sama, laporan kewangan menunjukkan, pendapatan suku pertama Mercedes-Benz 31.602 Miliyar Euro, menurun 4.9% secara tahun ke tahun; keuntungan bersih 1.433 Miliyar Euro, menurun 17.2%; penjualan global 499,700 unit, menurun 6% secara tahun ke tahun.
Kumpulan nombor ini tidak hanya mencerminkan cabaran yang dihadapi Mercedes-Benz di pasaran China, tetapi juga mengajukan satu persoalan: Apabila jenama China di pasaran luar negara berdiri teguh, mereka akan menghadapi persaingan global dengan sikap apa?
Automotif China sedang meniru dilema BBA di pasaran tempatan China: Apabila jenama tempatan melalui kelebihan teknologi dan kos berdaya saing terus menyerang, jenama antarabangsa yang kuat juga mungkin menghadapi serangan balas kuat jenama tempatan di pasaran lain.
Apabila Drummond Jacoy, Timbalan Presiden Eksekutif Penyelidikan dan Pembangunan China Mercedes-Benz ditanya bagaimana melihat jenama mewah baharu China, jawapannya berhati-hati dengan sedikit tergesa: "China mempunyai banyak jenama dan produk yang sangat hebat, saya sangat menghormati mereka. Kami sedang mengadopsi inovasi teknologi, sentiasa belajar, menggabungkan teknologi teratas dengan akumulasi jenama."

Sumber Gambar: Kongres Pemandu Awal Automobil Masa Depan
Beliau menekankan Mercedes-Benz telah melakukan kerjasama mendalam dengan syarikat teknologi China di China, dari ByteDance, Tencent ke Momenta, dari Amap ke iFlytek, Mercedes-Benz sedang cuba memperpendek jurang kecerdasan dengan syarikat tempatan China dengan cara yang belum pernah berlaku.
Inilah yang menjelaskan态势 persaingan global yang baru: Medan pertempuran telah berkembang dari tempatan China ke pasaran global, dan fokus persaingan utama telah berkembang daripada persaingan produk tunggal menjadi persaingan menyeluruh yang merangkumi teknologi, ekosistem, rantaian bekalan, jenama.
Menurut kata Li Chuanhai: "Keluar tidak sukar, berdiri kukuh, menyatu, menancap akar adalah ilmu sebenar."
Globalisasi yang sebenarnya, sama sekali bukan menyalin model produk dan harga dalam negara ke luar negara secara mudah, tetapi mewujudkan penggabungan mendalam dari modal ke teknologi, dari standard ke rantaian bekalan secara menyeluruh.
Pelanstrategian Leapmotor juga menjawab ketetapan ini. Zhu Jiangming, Pengasas Leapmotor pernah mendedahkan sasaran globalisasi Leapmotor, Zhu Jiangming beranggapan, langkah pertama mencapai "nombor empat enam", China 60%, luar negara 40%; seterusnya berusaha "nombor lima lima"; keadaan paling ideal adalah "terbalik empat enam", jika nisbah global automotif China boleh做到 40% China, 60% luar negara, itulah keadaan terbaik globalisasi yang sebenar.
Dari "menjual produk" ke "membina sistem", ini adalah pintu gerbang yang mesti dilalui oleh globalisasi automotif China. Dalam tiga hingga lima tahun akan datang, siapa yang pertama kali membentuk model keuntungan yang sihat dan mampan di pasaran luar negara, siapa yang akan mendahului dalam perlumbaan jangka panjang globalisasi.
Penutup: Pengeluar Kereta Mesti Menanamkan Keuntungan
Kembali kepada tema persidangan kali ini - "Naik Tangga".
Automotif China menggunakan 20 tahun untuk menyelesaikan lompatan dari mengejar kepada memimpin. Tiada jalan pintas di jalan ini, setiap langkah adalah diinjak. Tetapi industri automotif China hari ini menghadapi kerumitan: Pencapaian dalam jumlah telah mencapai puncak, negara pengeluaran kereta terbesar global, pasaran tenaga baharu terbesar global,集群 teknologi pintar teratas global, tetapi dalam lompatan kualiti, masih baru kelihatan di bidang khusus.
Margin industri jatuh menembusi 3.2%, bermaksud lampu merah kesejahteraan industri telah menyala.
Apabila kebanyakan syarikat menghabiskan keuntungan dalam perang harga, siapa yang masih mempunyai dana yang cukup untuk melabur dalam penyelidikan dan pembangunan teknologi generasi seterusnya, pembinaan semula jenama dan pengembangan globalisasi?
Dari "penjualan tanpa keuntungan adalah penjualan palsu" Wang Hui, ke "penurunan harga siapa pun boleh, mengurangkan kos adalah ilmu sebenar" Xu Jun, sehingga "menjaga arah di zon tanpa orang" Li Chuanhai, kesepakatan paling berharga persidangan kali ini, mungkin adalah logik yang sangat sederhana ini: Persaingan industri automotif adalah perang lama, bukan perang kilat.
Seperti yang dinyatakan oleh Xiang Xingchu: "Di jalan突破 pentahwilan jenama China, tidak ada pahlawan bersendirian, hanya evolusi bersama."
Apabila penetrasi 61.4% dan margin 3.2% ditulis serentak di kanvas industri ini, jawapan sudah cukup jelas: Automotif China mesti bergerak dari mengejar "menjadi besar" ke fasa baharu "menjadi kuat".
Persoalan bukan sama ada boleh menjual kereta ke julat sejuta, tetapi apabila perang harga membakar baki keuntungan terakhir, adakah seluruh industri masih boleh berdiri dengan stabil di setiap tingkat "Naik Tangga".
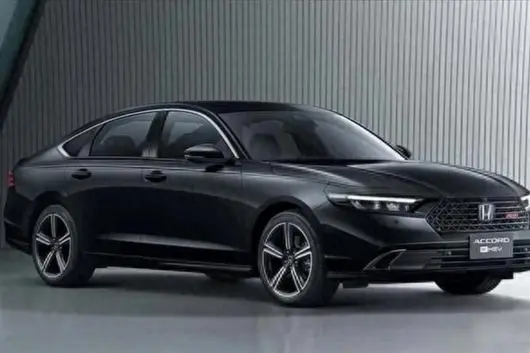
Di pasaran sedan pertengahan perusahaan patungan, Honda Accord sentiasa menjadi model yang tidak dapat dielakkan, sentiasa berada di tangga pertama jualan sepanjang tahun. Tetapi dalam dua tahun kebelakangan ini, struktur pasaran berubah drastik, kenderaan tenaga baharu tempatan menerobos dengan kuat, Camry, Passat dan saingan setaraf lain terus berevolusi, bahagian pasaran Accord secara beransur-ansur dipadatkan. Untuk memulihkan keadaan yang teruk, Honda melancarkan Accord yang dikemaskini separuh hayat di pasaran Thailand pada akhir Mei 2026, kali ini terus "All In Hibrid", tidak lagi menyediakan versi petrol tulen, sambil mengemaskini kokpit pintar dalaman secara menyeluruh, mengoptimumkan butiran luaran, cuba memecahkan kebuntuan semasa. Ramai pengguna di China bertanya, Accord baharu yang dikemaskini kali ini, selepas diperkenalkan di China, benar-benar bolehkah memulihkan keadaan jualan pasaran, kembali ke puncak juara jualan setaraf? Mari kita lihat bersama

Model 2026 Honda Accord adalah versi kemaskini separuh hayat bagi generasi kesebelas, telah dikeluarkan secara rasmi di pasaran Thailand pada 28 Mei 2026, secara keseluruhan melancarkan tiga model konfigurasi, kesemua adalah versi hibrid 2.0L e:HEV, iaitu e:HEV E, e:HEV EL dan e:HEV RS Panoramic. Kemungkinan besar akan dilancarkan secara rasmi pada suku ketiga 2026, gerakan Honda Guangqi sentiasa tidak lambat, pengenalan serentak di China sepatutnya tidak akan membuatkan kita menunggu lama.
Dari segi harga, julat harga panduan rasmi pasaran Thailand ialah 1.479 juta - 1.764 juta Baht Thailand, bersamaan Renminbi kira-kira 120,000 - 144,000 Yuan, berbanding model generasi sebelumnya, harga telah diturunkan sedikit.
Hadapan baharu meninggalkan kawasan krom luas, menggantikan dengan gril sarang lebah hitam terang heksagon, lampu LED matriks di kedua-dua sisi menjadi lebih panjang tajam, lampu siang juga dibuat dalam bentuk "kail terbalik", pandangan tajam mempunyai sedikit rasa Type-R. Sisi masih garisan sedan coupe coupe, tetapi dilengkapi rim rintangan angin rendah gaya baru, dijangka ada 19 inci. Bahagian belakang perubahan terbesar adalah mengganti dengan lampu belakang menyepuh penuh, di tengah ditanam LOGO Honda, keseluruhan kesan visual lebih lebar, lebih rendah.

Seterusnya baharu menambah "Cat Urban Gray Pearl (Kelabu Bandar Pearl)", versi RS bumbung atas juga dilengkapi set sukan eksklusif, hiasan hitam seluruh kenderaan, rumah cermin sisi luar hitam menyokong.
Dari segi dimensi, model Thailand 2026 Accord panjang, lebar, tinggi keseluruhan kenderaan masing-masing 4962mm×1862mm×1449mm, jarak gandar 2830mm. Sebagai sedan pertengahan piawai, parameter dimensi seperti ini juga bagus walaupun lantai belakang tengah wujud tonjolan kecil, perjalanan penuh kargo sehari-hari tidak akan terlalu mempengaruhi keselesaan. Yang perlu diperhatikan hanyalah, model hibrid kerana bateri dipasang di bahagian bawah, platform ruang muat barang sedikit dinaikkan, ruang penyimpanan berbanding versi petrol lama sedikit berkurang.
Di dalaman, dalam kenderaan besar menggunakan pembalut kulit lembut, panel pintu, konsol tengah, kotak sandaran tangan kawasan sentuhan tinggi semuanya bahan lembut halus, versi RS tinggi dilengkapi pilihan dalaman putih tulen untuk pertama kalinya, kerusi putih, panel pintu putih, dashboard putih, ditambah hiasan jalur logam, kelihatan sangat berkualiti.
Pusat standard 12.3 inci skrin pusat terapung besar dan 10.2 inci instrumen digital penuh, versi bumbung atas juga dilengkapi 11.5 inci HUD paparan kepala. Di sisi peranti, dijangka akan memuatkan Honda CONNECT 4.0 sistem navigasi pintar, menyokong 5G dalam talian, AI suara nampak boleh cakap, wayarless CarPlay, CarLife dan fungsi pengemaskinian OTA.

Dari segi konfigurasi, memuatkan Honda SENSING 360+ sistem keselamatan ultra-peka, selain amaran perahan aktif, pengenal pasti tanda jalan biasa, pengekalan jalur tengah, amaran penyimpangan jalur, amaran pelanggaran hadapan, ACC seluruh julat kelajuan, juga menambah amaran kenderaan persimpangan hadapan, pemantauan keadaan pemandu, bantuan kesesakan dengan kelajuan rendah mengikuti berhenti, dan fungsi menukar jalur automatik semasa membelok di lebuh raya. Dari segi konfigurasi keselesaan: semua model dilengkapi masuk tanpa kunci, permulaan satu butang, penyaman automatik, saluran udara belakang bersendirian, tingkap bumbung automatik, stereng kulit multifungsi, pengaturan tinggi rendah kerusi dan lain-lagi konfigurasi asas. Model tinggi tambah pemanasan kerusi, pengudaraan fungsi, penambahan panjang reka bentuk kotak sandaran tangan belakang, lampu suasana, cermin sisi luar antipelincir automatik, penyapu hujan pengesan hujan dan konfigurasi.
Dari segi kuasa, pasaran Thailand terus membatalkan versi petrol tulen, semua model memuatkan sistem hibrid 2.0L e:HEV.

Set sistem hibrid dua motor i-MMD generasi keempat, terdiri daripada 2.0L mesin kitaran Atkinson suntikan langsung + dua motor, enjin badan kuasa maksimum 147 hp, tork maksimum 182N·m; motor pemacu kuasa maksimum 184 hp, tork maksimum 335N·m; gabungan kuasa sistem mencapai 158kW (kira-kira 215 hp), tork maksimum 350N·m, sistem transmisan padanan E-CVT kotak gear elektronik tanpa had. Dijangka masa pecut 0-100km/h akan dipendekkan dari 7.9 saat model semasa kepada kira-kira 7.5 saat, gabungan WLTC jimat bahan api dalam 4.0L/100km.
Gigi masih MacPherson depan, multi-link belakang, tetapi model tinggi akan menambah sistem pengumpulan ADS masa nyata, jejari pusingan minimum dipendekkan hingga 5.2 meter.
Soalan terakhir: Accord baharu, benar-benar boleh memulihkan keadaan teruk?
Yan Li rasa, 2026 model Accord kemaskini kali ini daripada prestasi pasaran Thailand, Accord baharu sudah mencapai paras tangga pertama sedan pertengahan patungan, dibandingkan dengan saingan setaraf Camry tidak ketinggalan.
Yan Li percaya ia mahu memulihkan struktur pasaran di China, kembali ke puncak, sukar. Pasar sedan pertengahan kini sudah bukan zaman dominasi jenama patungan sahaja, kenderaan tenaga baharu tempatan kelebihan kecerdasan, kecekapan kos terlalu jelas, mengambil bahagian pasaran besar.
Tetapi berkata balik jika Honda Guangqi di harga boleh tegas, tidak berdiri, langkah tepat memberi pembeli harga kejutan "Wah", masih ada kemungkinan. Setakat diperkenalkan di China boleh mencapai jualan memulihkan, percaya maklum balas pasaran akan memberi jawapan paling tulen.
© 2024 Bitauto.com. All Rights Reserved.
Bitauto (www.yiche.com and www.bitauto.com) is one of the most visited automotive websites in China. We provide detailed info on Chinese car brands available in your area. Please note that the information provided on this website is based on publicly available data and is for reference only. It may not be fully updated or accurate at all times.

Help us improve our website


